


Marché mondial du traitement de la cataracte, par types (cataractes nucléaires, cataractes corticales, cataractes sous-capsulaires postérieures et cataractes congénitales), traitement (médicaments et chirurgie), classe de médicaments (mydriatiques, antibiotiques, AINS ophtalmiques, corticostéroïdes et autres), voie d'administration (orale et topique), canal de distribution (pharmacie hospitalière, pharmacie de détail et pharmacie en ligne), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées et autres), pays (États-Unis, Canada, Mexique, Pérou, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, Hongrie, Lituanie, Autriche, Irlande, Norvège, Pologne, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, Vietnam, reste de l'Asie-Pacifique, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Koweït, Israël, Égypte, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2029
Quelle est la taille du marché et le taux de croissance du traitement de la cataracte
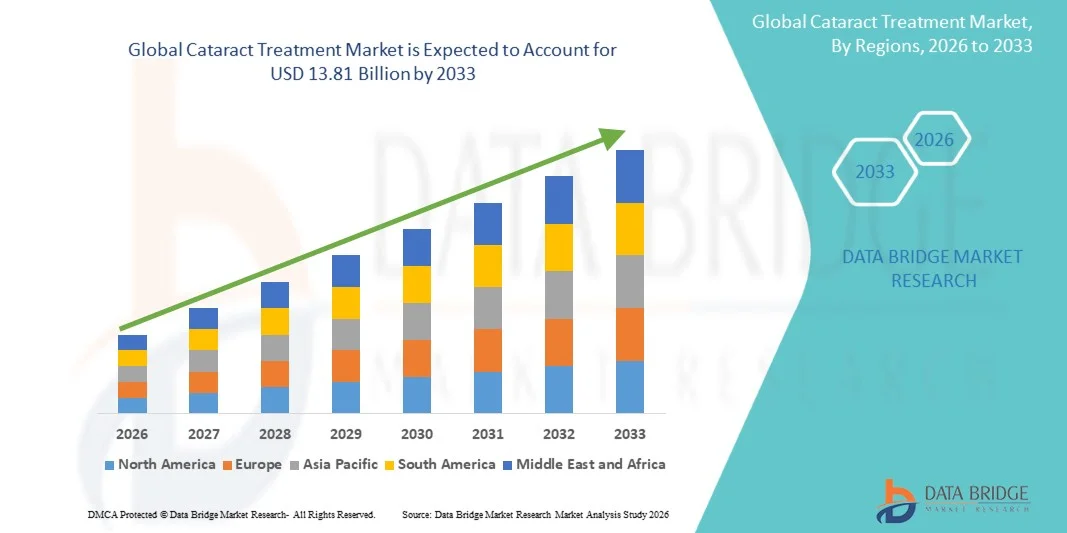
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du traitement de la cataracte a été évaluée à9,35 milliards de dollars en 2025et devrait atteindre13,81 milliards de dollars en 2033, à unTCAC de 5,0 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des cataractes, en particulier parmi la population vieillissante, ainsi que par une prise de conscience accrue des soins de la vision et de la disponibilité d'options de traitement avancées, ce qui conduit à une plus grande adoption de solutions de traitement de la cataracte dans tous les milieux de soins de santé.
- De plus, les progrès continus dans les techniques chirurgicales, comme les interventions peu invasives et l'élaboration de lentilles intraoculaires de qualité supérieure, améliorent les résultats et la satisfaction des patients. La demande croissante de solutions efficaces, sûres et rapides de restauration de la vue fait du traitement de la cataracte une composante essentielle des soins ophtalmiques. Ces facteurs convergents accélèrent l'adoption de solutions de traitement de la cataracte, stimulant ainsi significativement la croissance du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):9,35 milliards de dollars
- Valeur marchande prévue (2033) :13,81 milliards de dollars
- Prévisions CAGR (2026-2033): 5.00%
Quels sont les principaux débouchés du marché du traitement de la cataracte
- Le traitement par cataracte, impliquant des interventions chirurgicales et une implantation avancée de lentilles intraoculaires (IOL) pour rétablir la vision altérée par l'obscurcissement des lentilles, est un élément essentiel des soins ophtalmiques modernes dans les hôpitaux, les cliniques spécialisées et les centres chirurgicaux ambulatoires en raison de son taux de succès élevé et de sa capacité à améliorer significativement la qualité de vie
- L'augmentation de la demande de traitement de la cataracte est principalement attribuable au vieillissement rapide de la population mondiale, à l'augmentation de la prévalence des troubles de la vision et à une prise de conscience accrue de l'actualité des soins oculaires, ainsi qu'à la préférence croissante pour des interventions chirurgicales de récupération rapide et invasive minimale.
- L'Amérique du Nord a dominé le marché du traitement de la cataracte avec la plus grande part de revenus de 36,8 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des dépenses élevées en soins de santé et l'adoption rapide de lentilles intraoculaires de première qualité et de technologies chirurgicales assistées au laser, les États-Unis ayant connu de forts volumes de procédures et des innovations technologiques continues.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché du traitement de la cataracte au cours de la période de prévision en raison de l'augmentation de la population gériatrique, de l'augmentation des investissements dans les soins de santé, de l'amélioration de l'accès aux services de soins oculaires et de la sensibilisation croissante dans des pays comme l'Inde et la Chine.
- En 2025, le segment de la chirurgie détenait la plus grande part des revenus du marché, soit environ 72,5%, du fait que la chirurgie demeure le seul traitement définitif de la cataracte.
Portée du rapport et segmentation du marché du traitement des cataractes
|
Attributs |
Traitement de la cataracte Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché du traitement de la cataracte
(en milliers de dollars)Progrès dans les technologies chirurgicales et les innovations dans les lentilles intraoculaires(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial du traitement de la cataracte est l'avancement continu des technologies chirurgicales et le développement de lentilles intraoculaires innovantes (LIO), qui améliorent les résultats visuels et la satisfaction des patients
- Par exemple, l'adoption de la chirurgie de la cataracte assistée par laser femtoseconde (FLACS) et des techniques de phacoémulsion a amélioré la précision chirurgicale, réduit le temps de récupération et minimisé les complications par rapport aux procédures traditionnelles
- L'introduction d'IOLs avancés, incluant des lentilles multifocales, toriques et une profondeur de focalisation étendue, permet aux patients d'améliorer leur vision à plusieurs distances, réduisant ainsi leur dépendance à l'égard des lunettes correctives.
- En outre, la préférence croissante pour les IOL premium permet une correction de la vision personnalisée adaptée aux besoins individuels des patients, ce qui améliore la qualité de vie globale
- L'intégration d'outils avancés d'imagerie et de diagnostic dans la planification préopératoire contribue également à une sélection plus précise des lentilles et à de meilleurs résultats chirurgicaux.
- Cette tendance vers des solutions de traitement technologiquement avancées et centrées sur le patient remodele le paysage du traitement de la cataracte, les prestataires de soins adoptant de plus en plus des approches chirurgicales innovantes et des options de lentille premium
Dynamique du marché du traitement de la cataracte
Chauffeur
Augmentation de la population gériatrique et augmentation de la prévalence des cas de cataracte
- L'augmentation de la population mondiale de gériatriques est un facteur important du marché du traitement de la cataracte, car le vieillissement est le principal facteur de risque associé au développement de la cataracte.
- Par exemple, l'espérance de vie croissante dans les régions développées et en développement a entraîné un nombre plus élevé de personnes susceptibles d'avoir une déficience visuelle causée par les cataractes.
- En outre, la prévalence croissante de maladies liées au mode de vie telles que le diabète contribue davantage à l'incidence croissante des cataractes, ce qui stimule la demande de solutions thérapeutiques efficaces.
- Les initiatives gouvernementales et les programmes de sensibilisation visant à réduire la cécité évitable encouragent également le diagnostic précoce et l'intervention chirurgicale en temps opportun.
- L'expansion de l'infrastructure de soins de santé et l'amélioration de l'accès aux services de soins ophtalmiques soutiennent le nombre croissant de procédures de cataracte dans le monde
- La disponibilité de techniques chirurgicales de pointe et l'amélioration des politiques de remboursement dans plusieurs régions accélèrent encore la croissance du marché
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et accès limité dans les régions en développement(en milliers de dollars)
- Les coûts élevés associés aux chirurgies de pointe de la cataracte et aux lentilles intraoculaires haut de gamme posent un défi important à l'adoption généralisée du traitement de la cataracte, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- De nombreux patients en développement sont confrontés à des contraintes financières et à un accès limité aux soins ophtalmiques spécialisés, ce qui retarde le diagnostic et le traitement.
- Par exemple, dans plusieurs régions rurales, les patients ont souvent besoin de parcourir de longues distances pour accéder aux services de chirurgie de la cataracte dans les hôpitaux urbains, ce qui entraîne des retards ou une absence complète du traitement en raison des frais de voyage et d'hébergement.
- En outre, l'insuffisance des infrastructures de soins de santé et la pénurie d'ophtalmologistes qualifiés dans les régions rurales et mal desservies limitent encore la croissance du marché.
- Les préoccupations concernant les complications postopératoires et le manque de connaissance des options de traitement disponibles influent également sur la volonté du patient de subir une chirurgie
- Pour relever ces défis, il faut investir davantage dans l'infrastructure des soins de santé, développer des programmes de traitement abordables et former des professionnels qualifiés.
- Alors que des efforts sont faits pour améliorer l'accessibilité et réduire les coûts, ces obstacles continuent de limiter le plein potentiel du marché du traitement de la cataracte
- Il sera essentiel de surmonter ces problèmes par des initiatives de santé publique, des progrès technologiques et des solutions de traitement rentables pour assurer une expansion durable du marché.
Comment le marché du traitement de la cataracte est-il segmenté
Le marché est segmenté en fonction des types, du traitement, de la classe de médicaments, de la voie d'administration, du canal de distribution et des utilisateurs finaux.
• Par types
Sur la base des types, le marché du traitement par cataracte est segmenté en cataractes nucléaires, cataractes corticaux, cataractes subcapsulaires postérieurs et cataractes congénitales. En 2025, le segment des cataractes nucléaires a dominé la plus grande part des revenus du marché, soit environ 41,8 %, en raison de sa forte prévalence dans la population vieillissante. Les cataractes nucléaires sont le type le plus courant associé à une déficience visuelle liée à l'âge, ce qui en fait une priorité dans les soins ophtalmiques. L'augmentation de la population gériatrique mondiale contribue de façon significative à la domination de ce segment. De plus, les facteurs liés au mode de vie, comme l'exposition prolongée aux UV et le tabagisme, augmentent davantage les taux d'incidence. Un diagnostic précoce et des programmes de sensibilisation généralisés ont entraîné une augmentation des taux de traitement. La disponibilité de techniques chirurgicales avancées comme la phacoémulsification permet une gestion efficace. Les hôpitaux et les centres de soins oculaires privilégient les cas de cataracte nucléaire en raison de leur volume. Les initiatives gouvernementales visant à promouvoir le dépistage de la santé oculaire jouent également un rôle crucial. Les progrès continus dans la technologie de la lentille intraoculaire (IOL) renforcent encore les résultats du traitement. De plus, l'augmentation des dépenses de santé et l'amélioration de l'accès aux soins ophtalmiques favorisent une croissance soutenue.
Le segment des cataractes subcapsulaires postérieurs devrait être témoin du TCAC le plus rapide de 8,6 % entre 2026 et 2033, en raison de son incidence croissante chez les jeunes et les patients diabétiques ou souffrant d'utilisation prolongée de stéroïdes. Ce type de traitement progresse plus rapidement que les autres cataractes, ce qui accroît l'urgence du traitement. Une prise de conscience croissante des symptômes précoces tels que l'éblouissement et les troubles de la vision stimule les taux de diagnostic. Les progrès technologiques dans les interventions chirurgicales améliorent les résultats pour ces patients. L'augmentation de la prévalence du diabète dans le monde est un facteur clé. De plus, l'amélioration de l'accessibilité aux services de soins oculaires dans les économies émergentes favorise la croissance. Les ophtalmologistes se concentrent de plus en plus sur les stratégies d'intervention précoce pour ce segment. L'adoption croissante de chirurgies de cataracte peu invasives accélère encore la demande. La recherche et l'innovation dans les implants optiques contribuent également à de meilleurs résultats visuels. On s'attend à ce que ce segment se développe considérablement en raison de l'évolution des maladies et de l'amélioration de l'infrastructure des soins de santé.
• Par traitement
Sur la base du traitement, le marché est segmenté en médicaments et chirurgie. Le segment de la chirurgie détenait la plus grande part du marché, soit environ 72,5% en 2025, du fait que la chirurgie demeure le seul traitement définitif de la cataracte. Des procédures telles que la phacoémulsification et la chirurgie de la cataracte assistée au laser sont largement adoptées en raison de leurs taux de succès élevés. Une sensibilisation accrue des patients aux résultats chirurgicaux stimule considérablement la demande. Les progrès technologiques ont réduit les risques chirurgicaux et le temps de récupération, encourageant davantage de patients à opter pour la chirurgie. La population vieillissante augmente encore davantage le besoin d'interventions chirurgicales. De plus, l'amélioration de l'infrastructure des soins de santé et la disponibilité d'ophtalmologistes qualifiés soutiennent la croissance du segment. Les initiatives gouvernementales et la couverture d'assurance pour les chirurgies de cataracte contribuent également à une adoption accrue. Le nombre croissant de centres de soins oculaires dans le monde améliore l'accessibilité. L'innovation continue dans les lentilles intraoculaires améliore la satisfaction des patients et les résultats visuels.
Le segment des médicaments devrait croître au rythme le plus rapide du TCAC de 7,4 %, passant de 2026 à 2033, en raison de l'augmentation de la recherche sur les options de traitement non chirurgical. Bien que les médicaments ne puissent pas guérir complètement les cataractes, ils jouent un rôle dans la gestion des symptômes et retardent la progression. L'intérêt croissant pour l'intervention précoce appuie ce segment. Les entreprises pharmaceutiques investissent dans le développement de gouttes oculaires et de thérapies antioxydantes. La sensibilisation aux soins oculaires préventifs stimule également la demande. De plus, les patients hésitant à subir une intervention chirurgicale dépendent souvent de médicaments initialement. L'élargissement de l'accès aux médicaments ophtalmiques sur les marchés émergents favorise davantage la croissance. Les progrès technologiques dans les systèmes de prestation des médicaments améliorent l'efficacité. Le segment devrait croître régulièrement grâce à la recherche clinique et à l'innovation.
• Par classe de drogue
Sur la base de la classe de médicaments, le marché est segmenté en mydriatiques, antibiotiques, AINS ophtalmiques, corticostéroïdes, et autres. Le segment des corticostéroïdes a dominé le marché avec une part d'environ 33,9 % en 2025, en raison de leur utilisation généralisée dans la réduction de l'inflammation après la chirurgie de la cataracte. Ces médicaments sont essentiels pour prévenir les complications et assurer une guérison réussie. Le nombre croissant d'opérations de cataracte dans le monde stimule significativement la demande de corticoïdes. De plus, leur efficacité dans la gestion de l'inflammation oculaire en fait un choix privilégié parmi les ophtalmologistes. La disponibilité de diverses formulations améliore encore l'accessibilité. Une sensibilisation accrue aux soins postopératoires favorise la croissance du segment. Les entreprises pharmaceutiques continuent de développer des formulations améliorées avec moins d'effets secondaires. Le segment bénéficie d'une forte adoption clinique et de protocoles de traitement établis. L'augmentation des dépenses de santé contribue également à sa domination.
Le segment des AINS ophtalmiques devrait connaître le TCAC le plus rapide de 8,1 % entre 2026 et 2033, en raison de leur efficacité dans la gestion de la douleur et le contrôle de l'inflammation. Ces médicaments sont de plus en plus utilisés comme substituts ou compléments aux corticoïdes. Sensibiliser à la réduction des effets secondaires liés aux stéroïdes stimule l'adoption. L'augmentation des volumes chirurgicaux stimule la demande de médicaments postopératoires. Les progrès réalisés dans la formulation des médicaments améliorent le confort et la conformité des patients. De plus, la préférence croissante pour les polythérapies favorise la croissance segmentaire. L'expansion des services de soins ophtalmiques dans les régions en développement améliore l'accessibilité. On s'attend à ce que les efforts continus de recherche-développement accélèrent davantage la croissance.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en oral et topique. Le segment d'actualité détenait la plus grande part de marché de 68,2 % en 2025, en raison de son application directe à l'œil et d'une plus grande efficacité dans la prestation de traitements ciblés. Les gouttes oculaires sont largement utilisées avant et après la chirurgie de la cataracte, ce qui en fait un mode d'administration primaire. Les patients préfèrent les traitements topiques en raison de leur facilité d'utilisation et des effets secondaires systémiques minimes. La disponibilité d'un large éventail de formulations ophtalmiques favorise la croissance des segments. Une sensibilisation accrue aux soins oculaires et à l'hygiène stimule également la demande. Les progrès pharmaceutiques dans les formulations de gouttes oculaires améliorent l'absorption et l'efficacité des médicaments. De plus, l'administration topique est rentable et facilement accessible.
On s'attend à ce que le segment buccodentaire augmente au rythme le plus rapide de 6,9 %, passant de 2026 à 2033, en raison de son rôle dans le soutien de la santé oculaire globale et la gestion des conditions sous-jacentes. Les médicaments oraux sont souvent utilisés en association dans la gestion de la cataracte. Une sensibilisation accrue aux suppléments nutritionnels pour la santé oculaire contribue à la croissance. De plus, les patients préfèrent les médicaments oraux pour leur commodité dans certains cas. L'élargissement de l'accès aux soins de santé dans les marchés émergents soutient davantage la demande. La recherche en cours sur les thérapies antioxydantes orales devrait stimuler la croissance future.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment des pharmacies hospitalières a dominé le marché avec une part de 49,5 % en 2025, en raison du nombre élevé de chirurgies de cataracte effectuées dans les hôpitaux. Les patients reçoivent généralement des médicaments directement des pharmacies hospitalières pendant le traitement. La présence de professionnels de la santé formés assure une distribution adéquate des médicaments. De plus, les hôpitaux maintiennent un approvisionnement constant en médicaments ophtalmiques essentiels. L'augmentation des admissions à l'hôpital pour les chirurgies oculaires favorise la croissance du segment. Les investissements publics dans les infrastructures de santé contribuent également à la domination.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 9,3 % entre 2026 et 2033, sous l'impulsion de l'adoption croissante de plateformes de soins de santé numériques. Les patients préfèrent de plus en plus les canaux en ligne pour la commodité et la livraison à domicile. La pénétration croissante d'Internet et l'utilisation du smartphone soutiennent cette tendance. Les prix concurrentiels et les rabais attirent davantage les consommateurs. La pandémie de COVID-19 a accéléré le passage à l'achat de médicaments en ligne. L'amélioration des cadres réglementaires renforce la confiance des consommateurs. On s'attend à ce que le segment augmente considérablement avec la transformation numérique continue dans le domaine des soins de santé.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux détenait la plus grande part de marché en 2025, soit 54,1 %, en raison de la disponibilité d'installations chirurgicales de pointe et d'ophtalmologues qualifiés. Les hôpitaux sont les principaux centres de diagnostic et de traitement de la cataracte. Le nombre croissant d'interventions chirurgicales augmente considérablement la demande. De plus, les hôpitaux offrent des soins complets, y compris la gestion préopératoire et postopératoire. Le soutien et le financement du gouvernement renforcent encore ce segment.
On prévoit que le segment des soins à domicile augmentera au taux le plus rapide de TCAC de 8,7 %, passant de 2026 à 2033, en raison de la préférence croissante pour les soins postopératoires à domicile. Les patients préfèrent les soins à domicile pour la commodité et la réduction des visites à l'hôpital. Les progrès de la télémédecine et de la télésurveillance appuient cette tendance. L'augmentation de la population âgée stimule la demande de soins à domicile. Une sensibilisation accrue à l'autogestion et à la gestion du rétablissement stimule également la croissance. On s'attend à ce que le segment se développe rapidement avec le passage à des modèles de soins axés sur le patient.
Quelle région détient la plus grande part du marché du traitement de la cataracte
- L'Amérique du Nord a dominé le marché du traitement de la cataracte avec la plus grande part de revenus de 36,8 % en 2025, soutenue par des infrastructures de soins de santé de pointe, des dépenses élevées en soins de santé et l'adoption rapide de lentilles intraoculaires de première qualité (LVI) et de technologies chirurgicales assistées au laser
- La région bénéficie d'un volume élevé de procédures de cataracte et d'une forte présence des principaux fabricants d'appareils ophtalmiques
- Les patients et les fournisseurs de soins de santé de la région préfèrent de plus en plus des solutions chirurgicales avancées telles que la chirurgie de la cataracte assistée au laser femtoseconde et les IOL de qualité supérieure, qui améliorent les résultats visuels et réduisent la dépendance aux lunettes. De plus, des politiques de remboursement favorables, des pratiques cliniques bien établies et des progrès technologiques continus stimulent davantage la croissance du marché en Amérique du Nord.
Aperçu du marché américain du traitement de la cataracte
Le marché américain du traitement de la cataracte a enregistré la plus grande part de revenus en Amérique du Nord en 2025, grâce à de solides volumes de procédures et à des innovations technologiques continues. Le pays est témoin de l'adoption de lentilles intraoculaires de qualité supérieure, y compris de lentilles multifocales et toriques, ainsi que de l'utilisation croissante de techniques chirurgicales peu invasives et assistées par laser. De plus, le vieillissement de la population, la sensibilisation accrue aux soins de la vision et la présence d'acteurs de premier plan de l'industrie contribuent de façon significative à l'expansion du marché aux États-Unis.
Europe Cataracte Traitement Aperçu du marché
Le marché européen du traitement de la cataracte devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de la prévalence croissante des troubles oculaires liés à l'âge et des systèmes de santé publique bien établis. Les programmes de soins de santé appuyés par le gouvernement et l'adoption croissante de technologies chirurgicales de pointe appuient la croissance du marché. En outre, l'augmentation de la population gériatrique et la demande croissante de résultats visuels améliorés encouragent l'utilisation de LII de qualité supérieure et de procédés modernes de traitement de la cataracte dans toute la région.
Royaume-Uni Cataracte Traitement Aperçu du marché
Le marché britannique du traitement de la cataracte devrait croître à un TCAC remarquable au cours de la période de prévision, grâce à une sensibilisation accrue à la santé oculaire et à une demande croissante d'interventions chirurgicales en temps opportun. La présence de services de soins de santé structurés et d'initiatives visant à réduire les temps d'attente chirurgicaux contribuent à augmenter le volume des interventions. De plus, l'adoption croissante de techniques chirurgicales avancées et de lentilles intraoculaires améliore les résultats du traitement au Royaume-Uni.
Allemagne Cataracte Traitement Aperçu du marché
Le marché allemand du traitement de la cataracte devrait s'étendre à un TCAC considérable au cours de la période de prévision, sous l'impulsion des infrastructures de soins de santé solides du pays et de l'accent mis sur l'innovation médicale. L'adoption croissante de technologies ophtalmiques de pointe, y compris la chirurgie assistée au laser et les IOL de qualité supérieure, favorise la croissance du marché. En outre, des dépenses de santé élevées et une population vieillissante croissante contribuent à la demande croissante de traitement de la cataracte en Allemagne.
Aperçu du marché du traitement des cataractes en Asie-Pacifique
Le marché du traitement de la cataracte en Asie et dans le Pacifique devrait croître au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation de la population gériatrique, de l'augmentation des investissements dans les soins de santé et de l'amélioration de l'accès aux services de soins oculaires. La prise de conscience croissante de la cécité liée à la cataracte et l'expansion des infrastructures de soins de santé dans des pays comme l'Inde et la Chine stimulent considérablement la demande. De plus, les initiatives gouvernementales et les programmes de sensibilisation visant à réduire la cécité évitable accélèrent l'adoption de chirurgies de la cataracte dans toute la région.
Le marché japonais du traitement des cataractes
Le marché japonais du traitement de la cataracte prend de l'ampleur en raison du vieillissement rapide de sa population et du haut niveau de ses services de santé. Le pays met fortement l'accent sur le diagnostic précoce et les options de traitement avancées, ce qui conduit à l'adoption généralisée de techniques chirurgicales modernes de cataracte et de lentilles intraoculaires premium. Les progrès technologiques continus et la sensibilisation élevée des patients sont des facteurs clés qui favorisent la croissance du marché au Japon.
Chine Cataracte Traitement Aperçu du marché
En 2025, le marché chinois du traitement de la cataracte représentait la part de marché la plus importante en Asie-Pacifique, attribuable au vieillissement de sa population et à l'amélioration de l'infrastructure des soins de santé. L'augmentation des initiatives gouvernementales visant à lutter contre la cécité évitable, ainsi que la sensibilisation accrue à la santé oculaire, sont à l'origine de la demande de chirurgies de la cataracte. En outre, l'expansion des établissements de soins de santé et la disponibilité d'options de traitement rentables sont des facteurs clés de la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché du traitement de la cataracte
L'industrie du traitement de la cataracte est principalement dirigée par des entreprises bien établies, notamment :
- Alcon Inc. (Suisse)
- Johnson & Johnson Vision (États-Unis)
- Bausch + Lomb (Canada)
- Carl Zeiss Meditec AG (Allemagne)
- Hoya Corporation (Japon)
- EssilorLuxottica (France)
- Nidek Co., Ltd. (Japon)
- Société Topcon (Japon)
- STAAR Société chirurgicale (États-Unis)
- Rayner Intraocular Lens Ltd. (Royaume-Uni)
- Oculentis GmbH (Allemagne)
- Santen Pharmaceutical Co., Ltd. (Japon)
- Novartis AG (Suisse)
- Pfizer Inc. (États-Unis)
- Allergan (AbbVie Inc.) (Irlande)
- Aurolab (Inde)
- Appasamy Associates (Inde)
- Eyekon Medical Inc. (États-Unis)
- Lenstec, Inc. (États-Unis)
- HumanOptics AG (Allemagne)
Quels sont les derniers développements sur le marché du traitement de la cataracte
- En octobre 2025, BVI Medical, l'une des principales sociétés mondiales d'appareils ophtalmiques, a annoncé que la Food and Drug Administration (FDA) des États-Unis a approuvé sa lentille intraoculaire trifocale FINEVISION® HP pour la chirurgie de la cataracte. Cette lentille de nouvelle génération, déjà largement utilisée à l'échelle internationale, permet de corriger la vision à des distances proches, intermédiaires et lointaines grâce à une optique diffractive avancée et à une meilleure répartition de la lumière. L'approbation élargit considérablement les options de chirurgie de la cataracte premium aux États-Unis, renforçant ainsi le leadership de BVIs dans l'innovation de lentille intraoculaire avancée
- En janvier 2025, Alcon, un leader mondial des soins oculaires, a élargi le déploiement commercial de sa lentille intraoculaire trifocale PanOptix Pro, qui avait reçu l'approbation de la FDA à la fin de 2023. L'objectif offre une sensibilité accrue aux contrastes, des perturbations visuelles réduites comme les halos et une meilleure performance faible en lumière, ce qui permet une plus grande indépendance par rapport aux lunettes pour les patients de la cataracte. Ce lancement reflète l'innovation continue dans les technologies IOL haut de gamme visant à améliorer les résultats visuels post-chirurgicaux
- En mars 2025, Bausch + Lomb, une importante société d'ophtalmologie, a mis en évidence les progrès de son objectif intraoculaire enVista Envy, conçu pour offrir une gamme continue de vision tout en minimisant l'éblouissement et les halos. Intégrant les technologies ActivSync Optic et ClearPath, l'objectif améliore la sensibilité au contraste et la clarté visuelle, ce qui représente un développement significatif du traitement de la cataracte axé sur la performance visuelle centrée sur le patient
- En février 2025, l'American Refractive Surgery Council, un organisme de l'industrie axé sur la sensibilisation à la correction de la vision, a signalé l'adoption croissante de la technologie LAL (Light Adjustable Lens) en chirurgie de la cataracte. Cette innovation approuvée par la FDA permet la personnalisation post-opératoire de la vision à l'aide d'ajustements de lumière UV, avec des résultats cliniques montrant un pourcentage élevé de patients atteignant 20/20 vision sans lunettes, marquant une avancée majeure dans le traitement personnalisé de la cataracte
- En mai 2025, des chercheurs en ophtalmologie mondiale et des cliniciens ont souligné le développement continu de lentilles intraoculaires accommodantes conçues pour restaurer la capacité de focalisation naturelle de l'œil après la chirurgie de la cataracte. Ces lentilles de prochaine génération, actuellement à l'étude, visent à fournir une gamme complète de vision et représentent un domaine d'innovation clé qui devrait transformer les résultats du traitement de la cataracte dans les années à venir.
- En juin 2023, BVI Medical a introduit sa lentille intraoculaire trifocale de FineVision HP sur les marchés internationaux, en particulier au Japon, avant son approbation américaine. La lentille a démontré une forte performance clinique avec des résultats réfractaires précis et une vision améliorée sur de multiples distances, appuyant son succès réglementaire ultérieur et son adoption mondiale dans les procédures de cataracte
- En janvier 2024, l'industrie de l'ophtalmologie a été témoin de multiples approbations de produits et lancements sur les segments de traitement de la cataracte et de la présbyopie, reflétant des progrès technologiques rapides dans les lentilles intraoculaires et les techniques chirurgicales. Ces développements soulignent l'importance croissante accordée à l'amélioration des résultats visuels, à la réduction des complications et à l'amélioration de la qualité de vie des patients après la chirurgie de la cataracte
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











