Segmentation du marché mondial des anorexigènes à action centrale contre l'obésité, par type de produit (anorexigènes monocomposants, médicaments combinés, agonistes des récepteurs GLP-1 agissant sur le SNC), type de médicament (médicaments sur ordonnance, médicaments en vente libre), voie d'administration (orale, injectable), canal de distribution (pharmacies hospitalières, pharmacies de détail, pharmacies en ligne) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché et le taux de croissance des médicaments à caractère anorécique agissant centralement
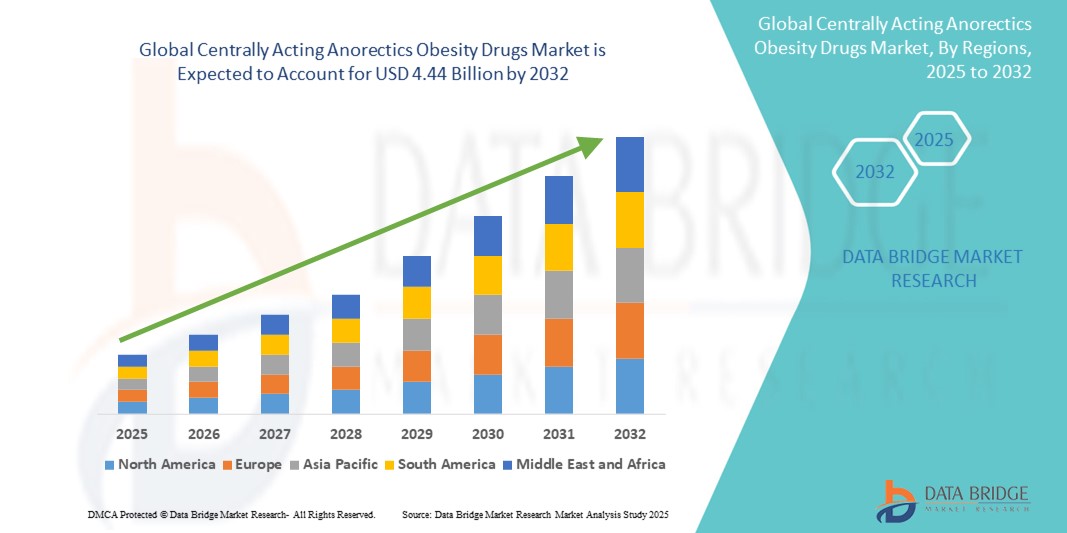
- La taille du marché mondial des médicaments anti-obésité à action centrale a été évaluée à1,44 milliard de dollars en 2024et devrait atteindre4,44 milliards de dollars en 2032, à unTCAC de 15,13 %pendant la période de prévision
- La croissance du marché est largement motivée par la prévalence croissante de l'obésité et la demande croissante d'interventions pharmacologiques qui agissent directement sur le système nerveux central pour supprimer l'appétit et promouvoir la perte de poids
- De plus, la prise de conscience croissante des risques pour la santé liés à l'obésité et l'augmentation de l'approbation et de la commercialisation des combinaisons thérapeutiques à effet CNS et des analogues GLP-1 renforcent l'expansion du marché. Ces facteurs convergents favorisent l'adoption clinique d'anorectiques à action centrale, ce qui accélère considérablement la croissance de l'industrie.
Quels sont les principaux débouchés du marché des médicaments d'obésité à l'action centrale
- Centrally Anorexiques agissant centralement, qui suppriment l'appétit en ciblant les centres de satiété et de récompense du cerveau, deviennent des composantes de plus en plus essentielles de la gestion moderne de l'obésité en raison de leur efficacité, des mécanismes spécifiques au SNC, et de la capacité de soutenir le contrôle de poids à long terme dans les milieux cliniques et ambulatoires
- La demande croissante de ces médicaments est principalement attribuable à l'augmentation des taux d'obésité à l'échelle mondiale, à la sensibilisation accrue aux comorbidités liées à l'obésité et à la disponibilité croissante de nouvelles pharmacothérapies à action centrale, comme les agonistes des récepteurs GLP-1 et les polythérapies
- L'Amérique du Nord a dominé le marché des médicaments anoréciques d'action centrale avec la plus grande part des revenus de 60,5 % en 2024, attribuable à des approbations réglementaires précoces, à une solide infrastructure de soins de santé, à l'augmentation de la prévalence de l'obésité et à la présence de grands fabricants pharmaceutiques, particulièrement aux États-Unis, qui a vu augmenter les prescriptions d'agents d'action du SNC comme le sémaglutide et le bupropion-naltrexone
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide de ce marché au cours de la période de prévision en raison de l'évolution des habitudes alimentaires, de l'augmentation des dépenses de soins de santé et de l'élargissement de l'accès aux traitements anti-obésité dans des pays comme la Chine, l'Inde et la Corée du Sud.
- Le segment des agonistes des récepteurs GLP-1 agissant sur le SNC dominait le marché des anorécies à action centrale avec une part de 85,5% en 2024, en raison de son efficacité supérieure à la perte de poids, de la suppression de l'appétit par le SNC et de l'adoption généralisée de médecins et de patients dans les formulations injectables et orales.
Portée du rapport et segmentation du marché des médicaments à action centrale
|
Attributs |
Anorectiques agissant au niveau central Obésité Médicaments Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Anoréciques agissant au centre Tendances du marché des médicaments d'obésité
Quelle est la tendance clé sur le marché des médicaments d'obésité à action centrale
Personnalisation conduite par l'AI et intégration de la santé numérique
- Une tendance majeure et accélérée sur le marché mondial des anorécistes à action centrale est l'intégrationintelligence artificielle(AI) et les plateformes de santé numériques pour améliorer l'adhésion des patients et la personnalisation des traitements. Cette convergence permet des approches thérapeutiques adaptées basées sur les réponses métaboliques individuelles, les données comportementales et la surveillance du mode de vie
- Par exemple, les plateformes telles que Noom et Oura, bien que non les développeurs de médicaments, sont intégrées à des médicaments anti-obésité pour fournir un soutien comportemental, optimiser les schémas posologiques et alerter les fournisseurs de soins de santé aux premiers signes de non-conformité ou d'effets indésirables
- Les outils alimentés par l'IA sont de plus en plus utilisés dans la surveillance à distance des patients, en captant des données telles que l'alimentation, l'activité physique, le sommeil et l'utilisation de médicaments pour les protocoles de traitement par fine-tune. Les acteurs pharmaceutiques explorent des algorithmes de dosage basés sur l'IA pour améliorer l'efficacité et minimiser les effets secondaires
- L'intégration à la thérapeutique numérique et aux écosystèmes de la télésanté favorise la collecte centralisée de données et l'encadrement en temps réel de la santé, l'amélioration des résultats du traitement et la gestion du poids à long terme
- Cette évolution vers un traitement de l'obésité plus intelligent et plus technologique remodelera les attentes du marché et incitera les entreprises pharmaceutiques à élaborer des trousses thérapeutiques complètes qui associent des médicaments à action centrale à des interventions basées sur l'application et des boucles de rétroaction de données sur les patients dans le monde réel
- Alors que les systèmes de santé et les assureurs privilégient le remboursement fondé sur les résultats, la demande d'interventions fondées sur les données probantes augmente sur les marchés développés et émergents.
Dynamique du marché des médicaments à action centrale
Chauffeur
Éliminer le fardeau de l'obésité mondiale et le besoin non comblé de thérapies efficaces du SNC
- L'augmentation de la prévalence mondiale de l'obésité et des comorbidités liées à l'obésité, comme le diabète, les maladies cardiovasculaires et l'hypertension, est un facteur de croissance majeur pour les anorécies à action centrale. Selon les estimations de l'OMS, plus d'un milliard de personnes dans le monde sont actuellement classées comme obèses.
- Les médicaments à action centrale qui ciblent les voies de signalisation de la faim, comme les agonistes des récepteurs GLP‐1 et le bupropion de naltrexone, offrent une approche pharmacologique efficace de la gestion du poids à long terme, en particulier lorsque seule une modification du mode de vie a échoué
- Par exemple, l'approbation par la FDA de Wegovy (sémaglutide) et l'utilisation croissante d'autres médicaments GLP-1 comme Ozempic pour la perte de poids ont considérablement sensibilisé à l'action centrale des médicaments contre l'obésité comme solution médicale
- Le besoin clinique non satisfait de thérapies efficaces et durables de réduction du poids suscite un vif intérêt de la part des fournisseurs, des payeurs et des patients, par exemple, renforcé par des investissements croissants dans la R-D et l'innovation pharmaceutique dans l'espace de régulation neuroendocrine et de l'appétit
- De plus, l'augmentation de la couverture d'assurance et la reconnaissance de la politique de l'obésité comme une maladie chronique sur des marchés comme les États-Unis aident à accroître la population de patients admissibles et à favoriser l'adoption de médicaments.
Restriction/Défi
Coût élevé du traitement et questions d'adhésion à long terme
- Malgré l'efficacité clinique, le coût élevé des médicaments à action centrale contre l'obésité, en particulier les agonistes des récepteurs du BPL 1 demeure un obstacle majeur à l'adoption plus large, en particulier dans les pays à faible revenu et à revenu intermédiaire et parmi les populations non assurées
- Par exemple, le coût mensuel des traitements à base de sémaglutide peut dépasser des centaines de dollars sur les marchés sans soutien d'assurance robuste, décourageant l'adhésion à long terme
- De plus, les effets indésirables tels que nausées, vomissements et détresse gastro-intestinale – fréquents avec de nombreux médicaments à action centrale – peuvent entraîner un arrêt précoce du traitement, en particulier chez les patients non préparés à de telles réactions.
- L'adhésion aux médicaments à action centrale contre l'obésité diminue également lorsque les patients ne voient pas de perte de poids rapide ou ne sont pas soutenus simultanément par des interventions comportementales, soulignant l'importance des modèles de soins intégrés
- En outre, la variabilité de la réglementation et du remboursement sur les marchés mondiaux entraîne des retards et des difficultés dans l'entrée sur le marché et la commercialisation, plusieurs gouvernements continuant de traiter l'obésité davantage comme un problème de mode de vie qu'une maladie chronique traitable.
- S'attaquer à ces obstacles par la réforme des prix, l'éducation des patients et les outils d'engagement numérique seront essentiels pour maintenir la croissance à long terme du marché et réaliser le plein potentiel des anorécistes agissant au niveau central
Comment le marché des médicaments d'obésité est-il segmenté
Le marché est segmenté en fonction du type de produit, du type de médicament, de la voie d'administration et du canal de distribution.
- Par type de produit
En fonction du type de produit, le marché mondial des médicaments anti-obésité à action centrale est segmenté en anorécies monocomposantes, en médicaments combinés et en agonistes des récepteurs GLP-1 à action CNS. Le segment des agonistes des récepteurs GLP-1 agissant sur le SNC a dominé le marché avec une part de 85,5 % en 2024, en raison de son efficacité supérieure à la perte de poids, de la suppression de l'appétit induite par le SNC et de l'adoption généralisée de médecins et de patients dans les formulations injectables et orales.
Le segment des agonistes des récepteurs GLP-1 agissant sur le SNC devrait également connaître le taux de croissance le plus rapide de 2025 à 2032 en raison de leur double avantage de régulation de l'appétit et de contrôle glycémique. Ces médicaments, tels que le liraglutide et le sémaglutide, modulent la signalisation de satiété centrale, offrant des résultats substantiels de perte de poids soutenus par des essais cliniques robustes. Leur application croissante dans la gestion de l'obésité au-delà du diabète devrait remodeler les paradigmes de traitement dans les années à venir.
- Par type de drogue
Sur la base du type de médicament, le marché mondial des médicaments d'obésité à action centrale est segmenté en médicaments d'ordonnance et en vente libre. Le segment des médicaments d'ordonnance a dominé le marché en 2024, en raison des restrictions réglementaires imposées aux anorexies agissant au niveau central et de la nécessité d'une surveillance clinique en raison d'effets secondaires potentiels et de risques d'abus. Les médecins ont tendance à préférer les traitements sur ordonnance pour assurer une surveillance et une conformité appropriées des patients.
On s'attend à ce que le segment des médicaments en vente libre augmente régulièrement au cours de la période de prévision, en raison de l'intérêt accru des consommateurs pour la gestion du poids autodirigé et de la disponibilité de formulations plus douces. Toutefois, ce segment demeure limité dans les anorexies d'action centrale en raison de préoccupations en matière de réglementation et de sécurité.
- Par voie d'administration
Selon la voie d'administration, le marché mondial des médicaments anti-obésité à action centrale est segmenté en médicaments oraux et injectables. Le segment oral représentait la plus grande part du marché en 2024, étant donné la préférence du patient pour l'administration non invasive, la facilité d'administration et la disponibilité accrue de médicaments anoréciques oraux. Les comprimés et les capsules continuent de dominer en raison de la commodité, en particulier pour le traitement à long terme.
Le segment injectable devrait enregistrer un taux de croissance significatif de 2025 à 2032, principalement en raison de l'utilisation croissante d'agonistes des récepteurs GLP-1 injectables, comme le semaglutide. Ces produits injectables offrent des formulations à libération prolongée et une efficacité supérieure, attirant l'adoption croissante tant chez les fournisseurs de soins de santé que chez les patients.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial des médicaments anti-obésité à action centrale est classé en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Le segment des pharmacies hospitalières détenait la part dominante en 2024, en raison du volume élevé d'ordonnances de médicaments à action centrale et de la surveillance réglementaire de la distribution de substances contrôlées. Les hôpitaux demeurent les principaux points d'accès à un traitement sous surveillance médicale.
Le segment des pharmacies en ligne devrait croître au rythme le plus rapide jusqu'en 2032, grâce à l'évolution mondiale vers les soins de santé numériques, à l'amélioration de la commodité des consommateurs et à l'expansion des plateformes de télésanté. Comme de plus en plus de régions adoptent des modèles de prescription électronique et de livraison de médicaments en ligne, ce canal devrait gagner en traction, surtout en milieu urbain.
Quelle région détient la plus grande part du marché des médicaments d'obésité à action centrale
- L'Amérique du Nord a dominé le marché des médicaments d'obésité d'action centrale avec la plus grande part des revenus de 60,5 % en 2024, attribuable à des approbations réglementaires précoces, à une solide infrastructure de soins de santé, à l'augmentation de la prévalence de l'obésité et à la présence de grands fabricants de produits pharmaceutiques.
- La région présente une forte demande d'options de gestion du poids sous surveillance médicale, avec des anorexies à action centrale qui gagnent en traction en raison de leur efficacité avérée et de leur approbation réglementaire.
- Des facteurs tels que des cadres de remboursement favorables, des investissements croissants dans la recherche sur l'obésité et une sensibilisation accrue du public aux comorbidités liées au poids favorisent une forte pénétration du marché aux États-Unis et au Canada, faisant de la région une plaque tournante des progrès thérapeutiques dans les soins contre l'obésité
Aperçu du marché des médicaments d'obésité aux États-Unis
Le marché des médicaments anoréciques d'action centrale aux États-Unis a enregistré la plus grande part des revenus de 77,4 % en 2024 en Amérique du Nord, alimentée par des taux élevés d'obésité, des politiques de remboursement favorables et l'adoption accrue de médicaments pour perte de poids sur ordonnance. Un cadre réglementaire solide et des approbations accélérées de la FDA pour les thérapies à action centrale renforcent encore le marché. La sensibilisation accrue des patients, les interventions axées sur les médecins et le soutien intégré de la santé numérique pour la gestion du poids contribuent à la demande continue d'anorectiques d'action centrale dans les milieux cliniques et de détail.
Europe Anoréctiques agissant centrale Obésité Médicaments Aperçu du marché
Le marché européen des médicaments anti-obésité à action centrale devrait s'étendre à un TCAC notable tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence de l'obésité et de l'amélioration des stratégies de santé publique visant les troubles métaboliques. Les gouvernements de la région encouragent les interventions pharmaceutiques dans le cadre des programmes nationaux de réduction de l'obésité. La préférence croissante pour la médecine personnalisée et la disponibilité de combinaisons anoréciques favorisent la croissance du marché, en particulier dans les pays d'Europe occidentale comme l'Allemagne, la France et les Pays-Bas.
Royaume-Uni Anoréctiques agissant centralement Obésité Médicaments Aperçu du marché
On s'attend à ce que le marché des médicaments contre l'obésité à action centrale du Royaume-Uni augmente au cours de la période de prévision, grâce aux initiatives du NHS, à l'accroissement des collaborations entre le secteur public et le secteur privé en matière de R-D et à l'augmentation de la demande de solutions de rechange non invasives pour le traitement de l'obésité. L'ouverture des consommateurs aux nouvelles pharmacothérapies et la confiance des cliniciens dans les agents à action centrale, en particulier les agonistes des récepteurs GLP-1 ayant une activité du système nerveux central, renforcent l'expansion du marché. Les campagnes de santé publique renforcent la sensibilisation et l'accès aux traitements contre l'obésité.
Allemagne Anoréctiques agissant centrale Obésité Médicaments Aperçu du marché
On s'attend à ce que le marché des médicaments d'obésité à action centrale de l'Allemagne augmente considérablement au cours de la période de prévision, sous l'impulsion d'un système de santé structuré, de programmes proactifs de gestion de l'obésité et de la forte présence des entreprises pharmaceutiques mondiales. La demande d'anorectiques sur ordonnance dont l'efficacité à long terme est prouvée augmente, en particulier dans le traitement des patients atteints de diabète lié à l'obésité ou de risques cardiovasculaires. Le soutien réglementaire et le remboursement des médicaments de nouvelle génération sont des accélérateurs clés pour la croissance du marché.
Asie-Pacifique Aperçu du marché des médicaments pour l'obésité
Le marché des médicaments d'obésité à action centrale en Asie et dans le Pacifique est sur le point de croître le plus rapidement possible de 2025 à 2032, en raison de l'augmentation de l'incidence de l'obésité liée au mode de vie et de l'élargissement de l'accès aux traitements avancés dans les économies émergentes. Des pays comme la Chine, l'Inde et la Corée du Sud sont témoins d'une augmentation des investissements dans les infrastructures de soins de l'obésité, les sociétés pharmaceutiques lançant des formulations à action centrale adaptées aux besoins locaux. Le marché bénéficie de l'amélioration de l'accès aux soins de santé, des campagnes de sensibilisation à la santé soutenues par le gouvernement et de l'augmentation du revenu disponible.
Japon Anoréctiques agissant centralement Obésité Médicaments Aperçu du marché
Le marché des médicaments anti-obésité à action centrale au Japon prend de l'ampleur en raison du vieillissement de la population, de la prévalence croissante du syndrome métabolique et de l'intérêt marqué du public pour le vieillissement en santé et la maîtrise du poids. Les médecins prescrivent de plus en plus des anorexies à action centrale pour gérer le poids chez les patients présentant des comorbidités associées. L'intégration de la pharmacothérapie dans les plans nationaux de santé et la préférence pour des interventions validées scientifiquement appuient l'adoption du marché, en particulier chez les populations urbaines.
Inde Anoréctiques agissant centrale Obésité Médicaments Aperçu du marché
En 2024, le marché des médicaments pour l'obésité à action centrale de l'Inde a représenté la plus grande part des revenus du marché Asie-Pacifique, appuyé par l'augmentation des taux d'obésité dans les centres urbains, la sensibilisation aux risques liés au poids et l'amélioration de l'accès aux options médicales de perte de poids. La demande croissante d'anorectiques sur ordonnance dans les cliniques et les hôpitaux privés, ainsi que l'essor du développement local des médicaments, alimentent l'expansion du marché. Les plateformes de technologie de la santé et la télémédecine améliorent également l'accessibilité et l'adhésion aux médicaments de divers groupes socio-économiques.
Part du marché des médicaments d'obésité
L'industrie des médicaments anti-obésité à action centrale est principalement dirigée par des entreprises bien établies, notamment :
- Novo Nordisk A/S(Danemark)
- Lilly (États-Unis)
- Amgen Inc.(États-Unis)
- Pfizer Inc. (États-Unis)
- Currax Pharmaceuticals LLC(États-Unis)
- Boehringer Ingelheim International GmbH (Allemagne)
- Sanofi (France)
- Zélande Pharma A/S (Danemark)
- Otsuka Pharmaceutical Co., Ltd. (Japon)
- Altimmune, Inc. (États-Unis)
- Hanmi Pharmaceutical Co., Ltd. (Corée du Sud)
- Gelesis, Inc. (États-Unis)
- Structure Therapeutics Inc. (États-Unis)
- Rhythm Pharmaceuticals, Inc. (États-Unis)
- Vivus LLC (États-Unis)
- AstraZeneca plc (Royaume-Uni)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- Zydus Lifesciences Limited (Inde)
- Innovent Biologics, Inc. (Chine)
- Viking Therapeutics, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial des drogues à action centrale
- En mai 2024, Novo Nordisk A/S a lancé une étude factuelle pour son agoniste du récepteur GLP-1 à action centrale Wegovy dans plusieurs régions, visant à évaluer la sécurité à long terme, l'adhésion et les résultats cardiovasculaires chez les patients obèses. L'étude souligne l'engagement de l'entreprise à faire progresser la validation clinique et à élargir l'accès à ses thérapies d'action centrale innovatrices, comme la demande de solutions pharmacologiques à l'obésité
- En avril 2024, Eli Lilly and Company a annoncé l'approbation par la FDA de Zepbound (tirzepatide), un agoniste du récepteur GIP/GPL-1 ayant une activité du système nerveux central, pour la gestion du poids chronique. Cela marque une étape importante dans le paysage thérapeutique de l'obésité, avec Zepbound offrant une efficacité substantielle dans la suppression de l'appétit et la régulation métabolique. Le lancement positionne Lilly à l'avant-garde du développement de médicaments d'obésité à action centrale
- En mars 2024, Currax Pharmaceuticals LLC a étendu la distribution de son médicament d'obésité à action centrale, Contrave (naltrexone HCl/bupropion HCl), à plusieurs nouveaux marchés européens après l'autorisation réglementaire. Le déménagement reflète l'intention stratégique de l'entreprise de globaliser l'accès aux médicaments contre la perte de poids sur ordonnance et de répondre à la demande croissante de thérapies anoréciques combinées à une activité centrale.
- En février 2024, Gelesis Inc. a entrepris des essais cliniques pour une formulation anorécique à base d'hydrogel de prochaine génération, avec des effets centraux ciblant les voies neurohormonales impliquées dans la régulation de l'appétit. Alors que l'entreprise est surtout connue pour ses inhibiteurs mécaniques de l'appétit, cette innovation indique une diversification en modalités d'action centrale, en alignement avec les nouvelles tendances en pharmacothérapie de l'obésité.
- En janvier 2024, Amgen Inc. a annoncé des résultats prometteurs d'essais de phase 1 pour AMG 133, un nouveau récepteur GLP-1 et agoniste GIPR avec des mécanismes d'action centraux. Le candidat a montré une réduction significative de l'appétit et de la perte de poids chez les personnes obèses, ce qui a conduit à l'avancement des essais cliniques au stade avancé. Le développement reflète l'entrée d'Amgen sur le marché en évolution rapide des traitements d'obésité ciblés par le SNC
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.