


Global Chip Scale Electronics Packaging Market Segmentation, par type d'emballage (Paquet de chips à chips à glissière, Paquet de chips à fil, Paquet de chips à glissière de niveau Wafer, Paquet de chips à glissière de ventilateur, Paquet de chips à glissière de ventilateur, etc.), matériel (plastique, métal, verre, etc.), application (électronique de consommation, aérospatiale et défense, automobile, télécommunications, etc.), utilisateur final (fabricants d'équipement d'origine, fabricants de conception d'origine et fournisseurs de services de fabrication d'électroniques)- Tendances et prévisions de l'industrie à 2033
Quelle est la taille et le taux de croissance du marché de l'emballage électronique à l'échelle des puces
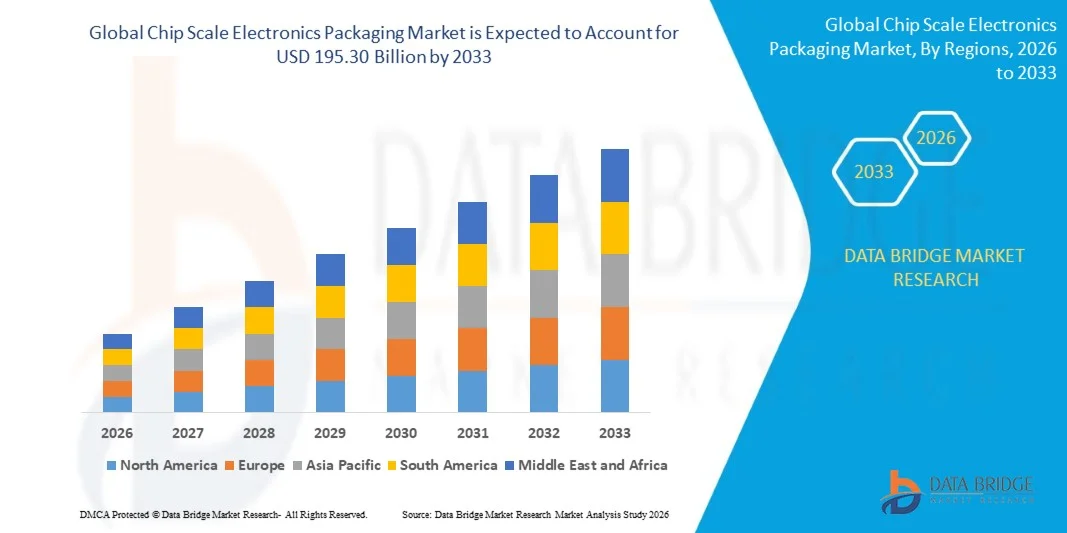
- Selon l'analyse de Data Bridge Market Research, le marché des emballages électroniques à l'échelle des puces a été évalué à54,12 milliards de dollars en 2025et devrait atteindre195,30 milliards de dollars en 2033, croissance à unTCAC de 17,40 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande d'appareils électroniques miniaturisés et à haute performance,semi-conducteurles technologies d'emballage et l'adoption croissante d'emballages à l'échelle des puces dans les domaines de l'électronique grand public, de l'automobile, des télécommunications et d'autres applications.
- L'adoption croissante de l'IoT et des dispositifs sans fil, associée à la demande croissante d'électronique grand public et à l'innovation continue dans l'industrie électronique, oblige les fabricants de semi-conducteurs à adopter des solutions d'emballage compactes et efficaces à l'échelle des puces. Ces paquets permettent de réduire les facteurs de forme, d'améliorer les performances et d'intégrer efficacement les composants semi-conducteurs, en favorisant leur utilisation croissante sur les marchés en développement et développés.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 54,12 milliards
- Valeur marchande prévue (2033) : 195,30 milliards de dollars
- Prévisions CAGR (2026-2033): 17,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de l'emballage électronique à l'échelle des puces
- L'Amérique du Nord a dominé le marché de l'emballage électronique à l'échelle des puces avec la plus grande part de revenus de 35,4 % en 2025, appuyée par la forte présence de grandes entreprises de semi-conducteurs, des capacités de fabrication avancées et l'augmentation des investissements dans la production nationale de semi-conducteurs et les technologies d'emballage.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 10,2 % entre 2026 et 2033, alimenté par l'expansion de la fabrication de semi-conducteurs, l'augmentation de la demande d'électronique de consommation et l'augmentation des investissements dans des technologies d'emballage à grande échelle.
- Le segment des paquets de puces de niveau wafer a dominé le marché avec une part de 45 % en 2025, grâce à son empreinte compacte, à de courtes voies électriques et à une fabrication efficace de plaquettes
- L'échelle des puces de sortie de ventilateur est le type de colis qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 9,0 %, ce qui reflète l'augmentation de la demande d'interconnexions à haute densité et de semi-conducteurs miniaturisés avancés.
- Le segment du plastique a dominé la catégorie des types de matériaux avec une part des revenus de 55 % en 2025, en raison de son rapport coût-efficacité, de ses caractéristiques légères, de ses propriétés d'isolation électrique et de son aptitude à l'emballage à semi-conducteurs à grand volume.
- L'électronique grand public représentait 40 % de la part de marché en 2025, en raison de l'utilisation intensive des technologies CSP dans les smartphones, les tablettes, les appareils portables et autres appareils électroniques compacts.
- Le segment automobile est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 9,2 %, entraîné par l'augmentation du contenu électronique dans les véhicules, l'électrification des véhicules et l'adoption croissante de systèmes d'assistance avancée aux conducteurs
Portée du rapport et échelle de puces
|
Attributs |
Échelle de puces Électronique Emballage Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de l'emballage électronique à l'échelle des puces
- Les fabricants de semi-conducteurs adoptent de plus en plus l'emballage à l'extérieur du ventilateur, l'intégration hétérogène et l'emballage à l'état avancé pour obtenir des facteurs de forme plus petits, une plus grande densité d'E/S, une meilleure efficacité énergétique et une meilleure performance dans les applications informatiques à l'IA, mobiles et à haute performance.
- Par exemple, en octobre 2024, Amkor Technology et TSMC ont annoncé une collaboration pour apporter des capacités d'emballage et d'essai de pointe en Arizona, y compris les technologies TSMC-Integrated Fan-Out (InFO) et Chip on Wafer on Substrat (CoWoS) pour soutenir des applications informatiques, d'IA et de communications de haute performance.
- L'intégration accrue des copeaux, des couches de redistribution et du gerbage 3D permet aux fabricants d'intégrer plusieurs composants semi-conducteurs dans des paquets compacts tout en améliorant la bande passante et les performances au niveau du système.
- L'emballage avancé se développe également au-delà des smartphones en accélérateurs d'IA, processeurs de datacenter,électronique automobile, des équipements de réseau et des systèmes informatiques performants, une demande croissante pour des architectures de paquets compacts et à haute densité.
- Par exemple, en mai 2025, ASE Technology a annoncé son FOCoS-Bridge avec la technologie d'emballage Through-Silicon Via (TSV), ce qui réduit la perte de puissance de 3× tout en augmentant la densité d'E/S et la dissipation thermique pour l'IA et les applications informatiques de haute performance, ce qui démontre le passage de l'industrie vers l'intégration de puces à fan-out et hétérogène à haute densité.
- Alors que les conceptions de semi-conducteurs continuent de progresser vers une intégration hétérogène, une densité d'entrées-sorties plus élevée et des empreintes de paquets plus petites, l'adoption d'emballages à l'échelle des puces de pointe devrait accélérer, renforcer le niveau des plaquettes, l'élimination des ventilateurs et l'emballage 3D en tant que technologies importantes pour l'électronique de nouvelle génération.
Quels sont les principaux moteurs du marché de l'emballage électronique à l'échelle des puces
- La croissance rapide de l'IA, de l'informatique haute performance, de la 5G et des appareils connectés a considérablement augmenté la demande de paquets compacts de semi-conducteurs capables de fournir une bande passante plus élevée, une meilleure efficacité énergétique et une meilleure intégration au niveau du système.
- Par exemple, en janvier 2025, Jensen Huang, chef de la direction de NVIDIA, a déclaré que la demande d'emballages évolués de la TSMC est demeurée forte à mesure que NVIDIA a transformé ses dernières puces Blackwell AI en emballages CoWoS-L, avec une capacité accrue de la TSMC pour répondre aux exigences croissantes de l'informatique de l'IA.
- L'électronique grand public, les fabricants d'automobiles et les entreprises de technologie des centres de données intègrent de plus en plus l'emballage à l'échelle des puces et des plaquettes pour réduire la taille des appareils, améliorer les performances électriques et soutenir des architectures de semi-conducteurs de plus en plus complexes.
- Par exemple, en mai 2026, Amkor Technology a annoncé d'autres terrains en Arizona afin d'élargir son emballage semi-conducteur de pointe et son empreinte d'essai, citant la demande croissante d'emballages de pointe et les exigences croissantes de l'IA et des applications informatiques de haute performance.
- Avec les fabricants d'électronique qui accordent de plus en plus de priorité à la miniaturisation, à l'amélioration des performances et à une intégration hétérogène efficace, la demande d'emballages électroniques à l'échelle des puces demeurera forte dans les applications informatiques, de communications, d'automobile et d'électronique grand public de la prochaine génération.
Quels sont les facteurs qui entravent la croissance du marché de l'emballage électronique à l'échelle des puces
- L'emballage à grande échelle et au niveau des plaquettes nécessite d'importants investissements dans l'équipement de fabrication spécialisé, les matériaux, le contrôle des procédés et l'inspection de haute précision, ce qui augmente les coûts de production et augmente les obstacles pour les petits fabricants d'emballages.
- Par exemple, en mai 2025, Semiconductor Engineering a signalé que les emballages multi-die de pointe sont confrontés à des difficultés dues à un désalignement de la LRD, à l'évolution des profils de Warpage et à l'inadéquation des coefficients d'expansion thermique (CTE), ce qui complique la fabrication et la fiabilité à mesure que les structures des emballages deviennent plus hétérogènes.
- La complexité croissante de l'intégration multi-die, des couches de redistribution fine et des structures 3D crée des défis liés au rendement, à la gestion thermique, à la guerre, à la fiabilité et à la consistance de fabrication.
- Par exemple, en septembre 2025, le NIST a souligné que les emballages semi-conducteurs de pointe font face à des contraintes mécaniques, à des distorsions, à des interférences électriques, à des effets environnementaux et à des mécanismes de défaillance, tandis que l'industrie a encore besoin d'améliorer la caractérisation des matériaux et de méthodes de mesure normalisées pour contrôler les défaillances coûteuses des emballages.
- Les exigences élevées en capital et la complexité technique associées aux emballages perfectionnés continuent de restreindre l'adoption chez les petits fabricants, tandis que la caractérisation des matériaux, la métrologie et les défis de normalisation des procédés peuvent accroître encore le temps de développement et les coûts de production.
Comment le marché de l'emballage électronique à l'échelle des puces est-il segmenté
Le marché des emballages électroniques à l'échelle des puces est segmenté en fonction du type de colis, du matériel, de l'application et de l'utilisateur final.
- Par type de colis
Sur la base du type d'emballage, le marché de l'emballage électronique à l'échelle des puces est segmenté dans l'emballage à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des puces à l'échelle des ventilateurs, et d'autres. En 2025, le segment de l'emballage à l'échelle des plaquettes a dominé le marché avec une part de 45 %, en raison de son empreinte compacte, de ses voies électriques courtes et de sa fabrication efficace. WLCSP est largement utilisé dans les smartphones, les capteurs, les composants RF et d'autres appareils électroniques encombrés dans l'espace. La technologie réduit la taille et le poids de l'emballage tout en maintenant des performances électriques élevées et en soutenant la production en grand volume. Sa compatibilité avec l'électronique de consommation miniaturisée a renforcé sa position en tant qu'architecture CSP leader
On prévoit que le segment des paquets à l'échelle des puces de sortie de ventilateur enregistrera la croissance la plus rapide à un TCAC de 9,0 % au cours de la période de prévision, en raison de la demande croissante d'interconnexions à haute densité et de paquets de semi-conducteurs miniaturisés avancés. L'emballage hors ventilateur permet plus de connexions d'entrée/sortie que les structures classiques du ventilateur sans augmenter sensiblement les dimensions de l'emballage. Il est de plus en plus utilisé dans les smartphones, les appareils IoT, l'informatique haute performance et l'électronique automobile avancée. La technologie offre également de meilleures caractéristiques électriques et thermiques en raccourcissant les voies d'interconnexion. La complexité croissante des semi-conducteurs et les exigences d'intégration hétérogènes encouragent les fabricants à investir dans les capacités de fabrication des ventilateurs.
- Par matière
Sur la base du matériel, le marché des emballages électroniques à l'échelle des puces est segmenté en plastique, en métal, en verre et autres. Le segment du plastique a dominé le marché avec une part de 55 % en 2025, soutenue par son rapport coût-efficacité, ses caractéristiques légères, ses propriétés d'isolation électrique et son aptitude à l'emballage de semi-conducteurs à grand volume. Les matériaux d'emballage à base de plastique sont largement utilisés dans l'électronique grand public où les fabricants privilégient les dimensions compactes et la production économique. Ils offrent également de la souplesse dans le moulage de géométries de paquets complexes et l'intégration de composants semi-conducteurs dans de petits appareils. L'augmentation de la production de smartphones, de portables, d'appareils IdO et d'autres appareils électroniques portables soutient la demande de matériaux d'emballage en plastique. Les améliorations apportées aux composés de moulage et aux technologies d'encapsulation améliorent encore la fiabilité des emballages et les performances thermiques.
Le segment du verre devrait connaître la croissance la plus rapide à un TCAC de 8,5 % au cours de la période de prévision, soutenue par une demande croissante de substrats d'emballage avancés et d'applications semi-conducteurs à haute performance. Le verre offre une excellente stabilité dimensionnelle et une faible perte électrique, ce qui le rend attrayant pour les architectures d'interconnexion à haute densité. Son coefficient favorable d'expansion thermique peut également soutenir une meilleure fiabilité dans les paquets semi-conducteurs avancés. L'adoption croissante de substrats et d'interposeurs à base de verre est encouragée par l'augmentation des besoins en matière d'intégration électronique à large bande et à haute densité. La demande de l'IA, de l'informatique à haute performance, des télécommunications et de l'électronique grand public crée des possibilités supplémentaires pour les technologies d'emballage à base de verre.
- Par demande
Sur la base de l'application, le marché de l'emballage électronique à l'échelle des puces est segmenté en électronique grand public, aérospatiale et défense, automobile, télécommunications, etc. Le segment de l'électronique grand public a dominé le marché avec une part de 40 % en 2025, soutenue par l'utilisation intensive des technologies CSP dans les smartphones, tablettes, portables et autres appareils électroniques compacts. Les fabricants d'électronique grand public ont constamment besoin de plus petits paquets pour offrir une fonctionnalité accrue à l'intérieur d'empreintes limitées. Les technologies CSP permettent de réduire la taille des emballages, de raccourcir les voies électriques et d'intégrer efficacement les composants semi-conducteurs. Le cycle de remplacement rapide des smartphones et autres appareils électroniques portables génère également une demande soutenue de paquets compacts de semi-conducteurs. L'adoption croissante d'appareils grand public compatibles avec l'IoT élargit le marché des solutions de PSC.
Le segment de l'automobile devrait enregistrer la croissance la plus rapide à un TCAC de 9,2 % au cours de la période de prévision, en raison de l'augmentation du contenu électronique dans les véhicules, de l'électrification des véhicules et de l'adoption croissante de systèmes avancés d'assistance au conducteur. Les technologies CSP permettent aux constructeurs automobiles d'intégrer des composants semi-conducteurs dans des unités de commande électronique de plus en plus compactes et des systèmes de capteurs. L'expansion des véhicules électriques augmente la demande en matière de gestion de l'énergie, de détection, de connectivité et d'électronique de contrôle. Les applications de l'automobile nécessitent également des technologies d'emballage capables de fournir la fiabilité dans les conditions de température, de vibration et d'autres conditions de fonctionnement exigeantes. L'intégration croissante des radars, des caméras, des modules de connectivité et des processeurs ADAS crée une demande supplémentaire pour les paquets compacts de semi-conducteurs.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'emballage électronique à l'échelle des puces est segmenté en fabricants d'équipement d'origine, fabricants de conception d'origine et fournisseurs de services de fabrication électronique. Le segment des fabricants d'équipement d'origine a dominé le marché avec une part de 45 % en 2025, soutenue par le contrôle direct de ces entreprises sur les spécifications des semi-conducteurs, l'architecture des produits et les exigences d'emballage. Les OEM précisent de plus en plus des solutions CSP compactes et performantes pour répondre aux exigences de miniaturisation et de fonctionnalité des produits électroniques finis. Les principaux fabricants d'électronique et de semi-conducteurs utilisent les technologies CSP dans les domaines de l'électronique grand public, de l'automobile, des télécommunications et des applications industrielles. Leurs volumes de production importants assurent une demande stable de solutions d'emballage avancées et encouragent les relations à long terme avec les fournisseurs d'emballage. Les OEM influent également sur la sélection des paquets grâce aux feuilles de route des produits et aux exigences de performance.
Le segment des fournisseurs de services de fabrication d'électronique devrait connaître la croissance la plus rapide d'un TCAC de 8,0 % au cours de la période de prévision, grâce à l'externalisation croissante des activités de montage, d'essai et de fabrication d'électronique. Les fournisseurs de SME gèrent de plus en plus l'approvisionnement et l'assemblage de composants pour les OEM et les ODM, ce qui crée une demande indirecte pour les technologies du PSC. Leur capacité à servir plusieurs clients sur les marchés de l'électronique de consommation, des télécommunications, de l'industrie et de l'automobile offre une demande diversifiée pour des ensembles compacts de semi-conducteurs. La complexité croissante des produits électroniques encourage également les OEM à s'appuyer sur des entreprises SME spécialisées dotées de capacités de fabrication avancées. Les fournisseurs de SGE peuvent regrouper les exigences en matière d'emballage dans plusieurs programmes de produits, ce qui améliore l'efficacité de fabrication et l'utilisation de la chaîne d'approvisionnement.
Quelle région détient la plus grande part du marché de l'emballage électronique à l'échelle des puces
- L'Amérique du Nord a dominé le marché de l'emballage électronique à l'échelle des puces avec la plus grande part des revenus de 35,4 % en 2025, appuyée par la forte présence de grandes entreprises de semi-conducteurs, des capacités de fabrication avancées et des investissements accrus dans la production de semi-conducteurs et les technologies d'emballage nationales.
- La région bénéficie également de l'augmentation des investissements dans la fabrication de semi-conducteurs, de l'adoption croissante de solutions d'emballage de pointe et de la forte demande de l'électronique grand public, de l'automobile, des télécommunications et des applications informatiques de haute performance. Les initiatives gouvernementales appuyant la production de semi-conducteurs et la présence d'entreprises technologiques établies continuent de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
Échelle de puces américaine Électronique Emballage Aperçu du marché
Le marché de l'emballage électronique à l'échelle des puces aux États-Unis connaît une forte croissance en raison de l'augmentation des investissements dans l'emballage à semi-conducteurs de pointe, la fabrication de puces au pays et les technologies électroniques de nouvelle génération. L'écosystème semi-conducteur mature du pays, ainsi que l'adoption croissante de solutions d'emballage de pointe pour l'IA, l'IoT, l'automobile et les applications de télécommunications, stimulent la demande du marché. De plus, les initiatives gouvernementales appuyant la production nationale de semi-conducteurs et l'expansion des capacités d'emballage et d'essai accélèrent l'adoption de technologies d'emballage à l'échelle des puces aux États-Unis.
Aperçu du marché de l'emballage électronique pour puces en Asie-Pacifique
Le marché de l'emballage électronique à l'échelle des puces de l'Asie-Pacifique devrait connaître une croissance rapide, en raison de la forte présence de fabricants de semi-conducteurs, de l'expansion de la production d'électronique et de l'augmentation des investissements dans des infrastructures d'emballage de pointe dans des pays comme la Chine, le Japon et la Corée du Sud. La demande croissante d'appareils électroniques compacts et performants, l'adoption croissante de technologies d'emballage de pointe et le soutien gouvernemental à la fabrication de semi-conducteurs favorisent l'expansion du marché régional. En outre, la présence croissante de grandes sociétés de semi-conducteurs et d'emballage accélère l'adoption d'emballages à l'échelle des puces dans les domaines de l'électronique grand public, de l'automobile, des télécommunications et d'autres applications.
Japan Chip Scale Électronique Emballage Aperçu du marché
Le marché japonais de l'emballage électronique à l'échelle des puces connaît une croissance constante en raison des investissements croissants dans la fabrication de semi-conducteurs, les technologies d'emballage de pointe et les composants électroniques à haute performance. Les fabricants de semi-conducteurs, les entreprises d'électronique et les fournisseurs de technologie adoptent de plus en plus des solutions d'emballage à l'échelle des puces pour soutenir la miniaturisation, l'amélioration des performances et l'intégration efficace des appareils. En outre, les matériaux et équipements semi-conducteurs mis en place par le Japon, ainsi que la demande croissante de dispositifs électroniques de pointe, contribuent davantage à la croissance du marché.
China Chip Échelle Électronique Emballage Aperçu du marché
Le marché de l'emballage électronique à l'échelle des puces en Chine connaît une croissance rapide, en raison de l'expansion des capacités de fabrication de semi-conducteurs, de l'augmentation de la production d'électronique et de la forte demande d'appareils électroniques compacts et performants. Les investissements croissants dans l'infrastructure nationale des semi-conducteurs et les technologies d'emballage de pointe stimulent considérablement la demande sur le marché de l'électronique grand public, de l'automobile, des télécommunications et d'autres applications. De plus, l'appui du gouvernement à l'autosuffisance des semi-conducteurs et la présence croissante de fabricants nationaux d'emballages placent la Chine comme un marché en forte croissance pour les emballages électroniques à l'échelle des puces.
U.K. Échelle de puces Électronique Emballage Aperçu du marché
Le marché de l'emballage électronique à l'échelle des puces du Royaume-Uni connaît une croissance constante, soutenue par l'augmentation des investissements dans les technologies à semi-conducteurs, les systèmes électroniques de pointe et les applications de grande valeur. La demande croissante de solutions d'emballage compactes et fiables pour l'automobile, les télécommunications, l'aérospatiale et l'électronique grand public contribue au développement du marché. En outre, des efforts accrus pour renforcer les capacités nationales de semi-conducteurs et améliorer la résilience de la chaîne d'approvisionnement appuient l'adoption de technologies avancées d'emballage de puces au Royaume-Uni.
Allemagne Échelle de puce Électronique Emballage Aperçu du marché
Le marché allemand de l'emballage électronique à l'échelle des puces est en expansion constante en raison de la forte base de fabrication automobile du pays, de l'écosystème avancé des semi-conducteurs et de la demande croissante de composants électroniques à haute performance. Les fabricants d'automobiles, les entreprises de semi-conducteurs et les fournisseurs de technologie utilisent de plus en plus des solutions d'emballage de pointe pour soutenir l'électronique des véhicules, les systèmes industriels et les applications de mobilité de la prochaine génération. Les investissements continus dans la fabrication de semi-conducteurs, les capacités d'emballage avancées et l'électronique automobile, de même que la forte infrastructure de recherche et d'ingénierie de l'Allemagne, stimulent davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché de l'emballage électronique à l'échelle des puces
L'industrie de l'emballage électronique à l'échelle des puces est principalement dirigée par des entreprises bien établies, notamment :
- Technologie Amkor, Inc. (États-Unis)
- Société Intel(États-Unis)
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- ASE Technology Holding Co., Ltd. (Taïwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd.(Chine)
- TongFu Microelectronics Co., Ltd. (Chine)
- Powertech Technology Inc. (Taiwan)
- King Yuan ELECTRONICS CO., LTD. (Taiwan)
- ChipMOS TECHNOLOGIES INC. (Taiwan)
- Unisem (M) Berhad (Malaisie)
- UTAC Holdings Ltd (Singapour)
- Société d'assurance-vie
- NEPES Corporation (Corée du Sud)
- Samsung Electronics Co., Ltd. (Corée du Sud)
- SK HYNIX INC. (Corée du Sud)
- JCET Group Co., Ltd. (Chine)
- Tianshui Huatian Technology Co., Ltd. (Chine)
- Hana Micron Inc. (Corée du Sud)
- Chipbond Technology Corporation (Taiwan)
- Carsem (M) Sdn. Bhd (Malaisie)
Quels sont les derniers développements sur le marché de l'emballage électronique
- En mai 2025, Advanced Semiconductor Engineering, Inc. (ASE) a annoncé son FocoS-Bridge avec la technologie d'emballage Through Silicon Via (TSV), conçue pour soutenir les applications informatiques de nouvelle génération. La technologie utilise TSV pour créer des voies de signal plus courtes, permettant une densité d'E/S plus élevée, une meilleure dissipation thermique et une plus grande efficacité énergétique. Le développement renforce le portefeuille de packaging avancé ASE-out pour les pucelettes et l'intégration de la mémoire haute bande.
- En octobre 2024, Amkor Technology et TSMC ont annoncé un protocole d'entente pour collaborer sur les capacités d'emballage et d'essai avancées en Arizona. Le partenariat utilisera des technologies telles que TSMC's Integrated Fan-Out (InFO) et Chip on Wafer on Substrat (CoWoS) pour soutenir l'informatique, les communications et d'autres applications avancées de semi-conducteurs. La collaboration devrait renforcer l'écosystème américain des emballages semi-conducteurs et fournir aux clients une solution de fabrication plus intégrée.
- En mai 2023, TSMC a présenté de nouveaux développements dans sa plateforme d'emballage avancée 3DFabric, y compris une solution CoWoS élargie conçue pour accueillir plus de processeurs et de mémoire à large bande dans un seul paquet. TSMC a également introduit la technologie SoIC-P microbump pour le gerbage de puces en trois dimensions et un langage de conception 3Dblox mis à jour pour simplifier les conceptions 3D IC complexes. Ces développements mettent en évidence le rôle croissant des emballages avancés dans les applications informatiques et d'IA à haute performance.
- En octobre 2022, l'ASE a annoncé des avancées dans sa technologie d'emballage Fan-Out Chip on Substrat (FocoS) sous la plateforme VIPack, en introduisant des solutions FocoS-CF et FocoS-CL pour des applications informatiques de haute performance. Le développement permet l'intégration de plusieurs puces et puces tout en améliorant les performances électriques et la fiabilité de la carte, répondant aux exigences croissantes en matière de densité élevée, de vitesse élevée et d'interconnexions à faible latence dans les applications de réseautage et d'intelligence artificielle.
- En juin 2022, l'ASE a introduit VIPack, une plateforme d'emballage avancée conçue pour permettre l'intégration verticale des solutions d'emballage. La plate-forme combine des technologies à haute densité de redistribution-couche fan-out, fan-out puce-on-substrat, fan-out pont, système-en-emballage, et TSV-based 2.5D et 3D technologies IC. Le lancement visait à répondre aux exigences croissantes en matière d'amélioration des performances, de fonctionnalité, d'efficacité énergétique et d'intégration multipuces dans les applications AI, 5G, HPC, IoT et automobile.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DES BOÎTIERS ÉLECTRONIQUES À L'ÉCHELLE DES PUCES
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 ANALYSE DE HAUT EN BAS
2.2.8 NORMES DE MESURE
2.2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.2.10 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 APERÇUS PREMIUM
5.1 LES CINQ FORCES DE PORTER
5.2 NORMES RÉGLEMENTAIRES
5.3 TENDANCES TECHNOLOGIQUES
5.4 ÉTUDE DE CAS
5.5 ANALYSE DE LA CHAÎNE DE VALEUR
5.6 ANALYSE DES PRIX
5.7 ANALYSE COMPARATIVE DES ENTREPRISES
6 MARCHÉS MONDIAUX DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES, PAR TYPE
6.1 APERÇU
6.2 CSP NIVEAU WAFER
6.2.1 PAR TECHNOLOGIE
6.2.1.1. FAN-IN
6.2.1.2. DISTRIBUTION
6.3 CSP à puce retournée
6.4 CADRE DE CONNEXION CSP
6.5 CONNEXION PAR FILS CSP
6.6 BALL GRID ARRAY CSP
6.7 AUTRES
7 MARCHÉS MONDIAUX DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES, PAR MATÉRIAU
7.1 APERÇU
7.2 PLASTIQUE
7.3 VERRE
7.4 MÉTAL
7,5 AUTRES
8 MARCHÉS MONDIAUX DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES, PAR TAILLE DE PUCE
8.1 APERÇU
8,2 JUSQU'À 5 MM
8,3 5 – 10 MM
8,4 10 – 20 MM
8,5 AU-DESSUS DE 20 MM
9 MARCHÉ MONDIAL DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES, PAR APPLICATION
9.1 APERÇU
9.2 CARTE MÉMOIRE
9.3 FLASH
9.4 RESPONSABLE DU TRAITEMENT
9.5 COMMUNICATION RADIO
9.6 CI DE GESTION DE L'ALIMENTATION
9.7 FRÉQUENCE RADIO
9.8 DISPOSITIF OPTOÉLECTRONIQUE
9.9 TÉLÉPHONE PORTABLE
9.1 AUTRES
10 MARCHÉS MONDIAUX DE L'EMBALLAGE ÉLECTRONIQUE À L'ÉCHELLE DES PUCES, PAR UTILISATEUR FINAL
10.1 APERÇU
10.2 ÉLECTRONIQUE ET SEMI-CONDUCTEURS
10.2.1 PAR TYPE
10.2.1.1. CSP AU NIVEAU DE LA PLAQUETTE
10.2.1.2. CSP à PUCE RETOURNÉE
10.2.1.3. CADRE DE CONNEXION CSP
10.2.1.4. CONNEXION PAR FIL CSP
10.2.1.5. CSP à réseau de billes
10.2.1.6. AUTRES
10.2.2 PAR APPLICATION
10.2.2.1. CARTE MÉMOIRE
10.2.2.2. FLASH
10.2.2.3. RESPONSABLE DU TRAITEMENT
10.2.2.4. COMMUNICATION RADIO
10.2.2.5. CI DE GESTION DE L'ALIMENTATION
10.2.2.6. FRÉQUENCE RADIO
10.2.2.7. DISPOSITIF OPTOÉLECTRONIQUE
10.2.2.8. TÉLÉPHONE PORTABLE
10.2.2.9. AUTRES
10.3 AUTOMOBILE
10.3.1 PAR TYPE
10.3.1.1. CSP AU NIVEAU DE LA PLAQUETTE
10.3.1.2. CSP à puce retournée
10.3.1.3. CADRE DE CONNEXION CSP
10.3.1.4. CONNEXION PAR FIL CSP
10.3.1.5. CSP à réseau de billes
10.3.1.6. AUTRES
10.3.2 PAR APPLICATION
10.3.2.1. CARTE MÉMOIRE
10.3.2.2. FLASH
10.3.2.3. RESPONSABLE DU TRAITEMENT
10.3.2.4. COMMUNICATION RADIO
10.3.2.5. CI DE GESTION DE L'ALIMENTATION
10.3.2.6. FRÉQUENCE RADIO
10.3.2.7. DISPOSITIF OPTOÉLECTRONIQUE
10.3.2.8. TÉLÉPHONE PORTABLE
10.3.2.9. AUTRES
10.4 Informatique et télécommunications
10.4.1 PAR TYPE
10.4.1.1. CSP AU NIVEAU DE LA PLAQUETTE
10.4.1.2. CSP à puce retournée
10.4.1.3. CADRE DE CONNEXION CSP
10.4.1.4. CONNEXION PAR FIL CSP
10.4.1.5. CSP à grille à billes
10.4.1.6. AUTRES
10.4.2 PAR APPLICATION
10.4.2.1. CARTE MÉMOIRE
10.4.2.2. FLASH
10.4.2.3. RESPONSABLE DU TRAITEMENT
10.4.2.4. COMMUNICATION RADIO
10.4.2.5. CI DE GESTION DE L'ALIMENTATION
10.4.2.6. FRÉQUENCE RADIO
10.4.2.7. DISPOSITIF OPTOÉLECTRONIQUE
10.4.2.8. TÉLÉPHONE PORTABLE
10.4.2.9. AUTRES
10.5 AÉROSPATIALE ET DÉFENSE
10.5.1 PAR TYPE
10.5.1.1. CSP AU NIVEAU DE LA PLAQUETTE
10.5.1.2. CSP à puce retournée
10.5.1.3. CADRE DE CONNEXION CSP
10.5.1.4. CONNEXION PAR FIL CSP
10.5.1.5. CSP À RÉSEAU DE BILLES
10.5.1.6. AUTRES
10.5.2 PAR APPLICATION
10.5.2.1. CARTE MÉMOIRE
10.5.2.2. FLASH
10.5.2.3. RESPONSABLE DU TRAITEMENT
10.5.2.4. COMMUNICATION RADIO
10.5.2.5. CI DE GESTION DE L'ALIMENTATION
10.5.2.6. FRÉQUENCE RADIO
10.5.2.7. DISPOSITIF OPTOÉLECTRONIQUE
10.5.2.8. TÉLÉPHONE PORTABLE
10.5.2.9. AUTRES
10.6 AUTRES
11 MARCHÉ MONDIAL DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES, PAR GÉOGRAPHIE
11.1 MARCHÉ MONDIAL DES EMBALLAGES ÉLECTRONIQUES À L'ÉCHELLE DES PUCES (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
11.1.1 AMÉRIQUE DU NORD
11.1.1.1. États-Unis
11.1.1.2. CANADA
11.1.1.3. MEXIQUE
11.1.2 EUROPE
11.1.2.1. ALLEMAGNE
11.1.2.2. FRANCE
11.1.2.3. Royaume-Uni
11.1.2.4. ITALIE
11.1.2.5. ESPAGNE
11.1.2.6. RUSSIE
11.1.2.7. TURQUIE
11.1.2.8. BELGIQUE
11.1.2.9. PAYS-BAS
11.1.2.10. NORVÈGE
11.1.2.11. FINLAND
11.1.2.12. SUISSE
11.1.2.13. DANEMARK
11.1.2.14. SUÈDE
11.1.2.15. POLOGNE
11.1.2.16. RESTE DE L'EUROPE
11.1.3 ASIE-PACIFIQUE
11.1.3.1. JAPON
11.1.3.2. CHINE
11.1.3.3. CORÉE DU SUD
11.1.3.4. INDE
11.1.3.5. AUSTRALIE
11.1.3.6. NOUVELLE-ZÉLANDE
11.1.3.7. SINGAPOUR
11.1.3.8. THAÏLANDE
11.1.3.9. MALAISIE
11.1.3.10. INDONÉSIE
11.1.3.11. PHILIPPINES
11.1.3.12. TAÏWAN
11.1.3.13. VIETNAM
11.1.3.14. RESTE DE L'ASIE-PACIFIQUE
11.1.4 AMÉRIQUE DU SUD
11.1.4.1. BRÉSIL
11.1.4.2. ARGENTINE
11.1.4.3. RESTE DE L'AMÉRIQUE DU SUD
11.1.5 MOYEN-ORIENT ET AFRIQUE
11.1.5.1. AFRIQUE DU SUD
11.1.5.2. ÉGYPTE
11.1.5.3. ARABIE SAOUDITE
11.1.5.4. Émirats arabes unis
11.1.5.5. OMAN
11.1.5.6. BAHREÏN
11.1.5.7. ISRAËL
11.1.5.8. KOWEÏT
11.1.5.9. QATAR
11.1.5.10. RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
11.2 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
12 MARCHÉ MONDIAL DE L'EMBALLAGE ÉLECTRONIQUE À L'ÉCHELLE DES PUCES, PAYSAGE DES ENTREPRISES
12.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
12.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
12.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
12.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
12.5 FUSIONS ET ACQUISITIONS
12.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
12.7 EXTENSION
12.8 MODIFICATIONS RÉGLEMENTAIRES
12.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
13 MARCHÉ MONDIAL DES BOÎTIERS ÉLECTRONIQUES À L'ÉCHELLE DES PUCES, ANALYSE SWOT ET DBMR
14 MARCHÉ MONDIAL DE L'EMBALLAGE ÉLECTRONIQUE À L'ÉCHELLE DES PUCES, PROFIL DE L'ENTREPRISE
14.1 QUALCOMM TECHNOLOGIES, INC.
14.1.1 INSTANTANÉ DE L'ENTREPRISE
14.1.2 ANALYSE DES REVENUS
14.1.3 PORTEFEUILLE DE PRODUITS
14.1.4 ÉVOLUTION RÉCENTE
14.2 TECHNOLOGIE AMKOR
14.2.1 INSTANTANÉ DE L'ENTREPRISE
14.2.2 ANALYSE DES REVENUS
14.2.3 PORTEFEUILLE DE PRODUITS
14.2.4 ÉVOLUTION RÉCENTE
14.3 SAMSUNG ÉLECTROMÉCANIQUE
14.3.1 INSTANTANÉ DE L'ENTREPRISE
14.3.2 ANALYSE DES REVENUS
14.3.3 PORTEFEUILLE DE PRODUITS
14.3.4 ÉVOLUTION RÉCENTE
14.4 TECHNOLOGIES DÉCA
14.4.1 INSTANTANÉ DE L'ENTREPRISE
14.4.2 ANALYSE DES REVENUS
14.4.3 PORTEFEUILLE DE PRODUITS
14.4.4 ÉVOLUTION RÉCENTE
14,5 FRAUNHOFER ISIT
14.5.1 INSTANTANÉ DE L'ENTREPRISE
14.5.2 ANALYSE DES REVENUS
14.5.3 PORTEFEUILLE DE PRODUITS
14.5.4 ÉVOLUTION RÉCENTE
14.6 FUJITSU
14.6.1 INSTANTANÉ DE L'ENTREPRISE
14.6.2 ANALYSE DES REVENUS
14.6.3 PORTEFEUILLE DE PRODUITS
14.6.4 ÉVOLUTION RÉCENTE
14.7 CHINA WAFER LEVEL CSP CO., LTD
14.7.1 INSTANTANÉ DE L'ENTREPRISE
14.7.2 ANALYSE DES REVENUS
14.7.3 PORTEFEUILLE DE PRODUITS
14.7.4 ÉVOLUTION RÉCENTE
14,8 microns
14.8.1 INSTANTANÉ DE L'ENTREPRISE
14.8.2 ANALYSE DES REVENUS
14.8.3 PORTEFEUILLE DE PRODUITS
14.8.4 ÉVOLUTION RÉCENTE
14,9 MADPCB
14.9.1 INSTANTANÉ DE L'ENTREPRISE
14.9.2 ANALYSE DES REVENUS
14.9.3 PORTEFEUILLE DE PRODUITS
14.9.4 ÉVOLUTION RÉCENTE
14.1 ASE
14.10.1 INSTANTANÉ DE L'ENTREPRISE
14.10.2 ANALYSE DES REVENUS
14.10.3 PORTEFEUILLE DE PRODUITS
14.10.4 ÉVOLUTION RÉCENTE
14.11 GROUPE JCET
14.11.1 INSTANTANÉ DE L'ENTREPRISE
14.11.2 ANALYSE DES REVENUS
14.11.3 PORTEFEUILLE DE PRODUITS
14.11.4 ÉVOLUTION RÉCENTE
14.12 SILICONWARE PRECISION INDUSTRIES CO., LTD
14.12.1 INSTANTANÉ DE L'ENTREPRISE
14.12.2 ANALYSE DES REVENUS
14.12.3 PORTEFEUILLE DE PRODUITS
14.12.4 ÉVOLUTION RÉCENTE
14.13 POWERTECH TECHNOLOGY INC.
14.13.1 INSTANTANÉ DE L'ENTREPRISE
14.13.2 ANALYSE DES REVENUS
14.13.3 PORTEFEUILLE DE PRODUITS
14.13.4 ÉVOLUTION RÉCENTE
14.14 UNISEM
14.14.1 INSTANTANÉ DE L'ENTREPRISE
14.14.2 ANALYSE DES REVENUS
14.14.3 PORTEFEUILLE DE PRODUITS
14.14.4 ÉVOLUTION RÉCENTE
14h15 UTAC
14.15.1 INSTANTANÉ DE L'ENTREPRISE
14.15.2 ANALYSE DES REVENUS
14.15.3 PORTEFEUILLE DE PRODUITS
14.15.4 ÉVOLUTION RÉCENTE
14.16 KING YUAN ELECTRONICS CO., LTD.
14.16.1 INSTANTANÉ DE L'ENTREPRISE
14.16.2 ANALYSE DES REVENUS
14.16.3 PORTEFEUILLE DE PRODUITS
14.16.4 ÉVOLUTION RÉCENTE
14.17 CHIPMOS TECHNOLOGIES INC.
14.17.1 INSTANTANÉ DE L'ENTREPRISE
14.17.2 ANALYSE DES REVENUS
14.17.3 PORTEFEUILLE DE PRODUITS
14.17.4 ÉVOLUTION RÉCENTE
14.18 TECHNOLOGIE ECI
14.18.1 INSTANTANÉ DE L'ENTREPRISE
14.18.2 ANALYSE DES REVENUS
14.18.3 PORTEFEUILLE DE PRODUITS
14.18.4 ÉVOLUTION RÉCENTE
14.19 APPAREILS ANALOGIQUES, INC.
14.19.1 INSTANTANÉ DE L'ENTREPRISE
14.19.2 ANALYSE DES REVENUS
14.19.3 PORTEFEUILLE DE PRODUITS
14.19.4 ÉVOLUTION RÉCENTE
14.2 SOCIÉTÉ KLA.
14.20.1 INSTANTANÉ DE L'ENTREPRISE
14.20.2 ANALYSE DES REVENUS
14.20.3 PORTEFEUILLE DE PRODUITS
14.20.4 ÉVOLUTION RÉCENTE
14.21 BREWER SCIENCE, INC
14.21.1 INSTANTANÉ DE L'ENTREPRISE
14.21.2 ANALYSE DES REVENUS
14.21.3 PORTEFEUILLE DE PRODUITS
14.21.4 ÉVOLUTION RÉCENTE
14.22 CHIPBOND TECHNOLOGY CORPORATION
14.22.1 INSTANTANÉ DE L'ENTREPRISE
14.22.2 ANALYSE DES REVENUS
14.22.3 PORTEFEUILLE DE PRODUITS
14.22.4 ÉVOLUTION RÉCENTE
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
15 CONCLUSION
16 QUESTIONNAIRE
17 RAPPORTS CONNEXES
18 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











