


Segmentation du marché mondial du chrome, par type (chrome trivalent et chrome hexavalent), qualité (qualité métallurgique, qualité réfractaire et de fonderie, qualité intermédiaire chimique et autres), matériau (ferrochrome, produits chimiques à base de chrome, métaux chromés et autres), application (production d'acier inoxydable, production d'acier allié, production d'alliages non ferreux, additifs réfractaires et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du chrome et le taux de croissance
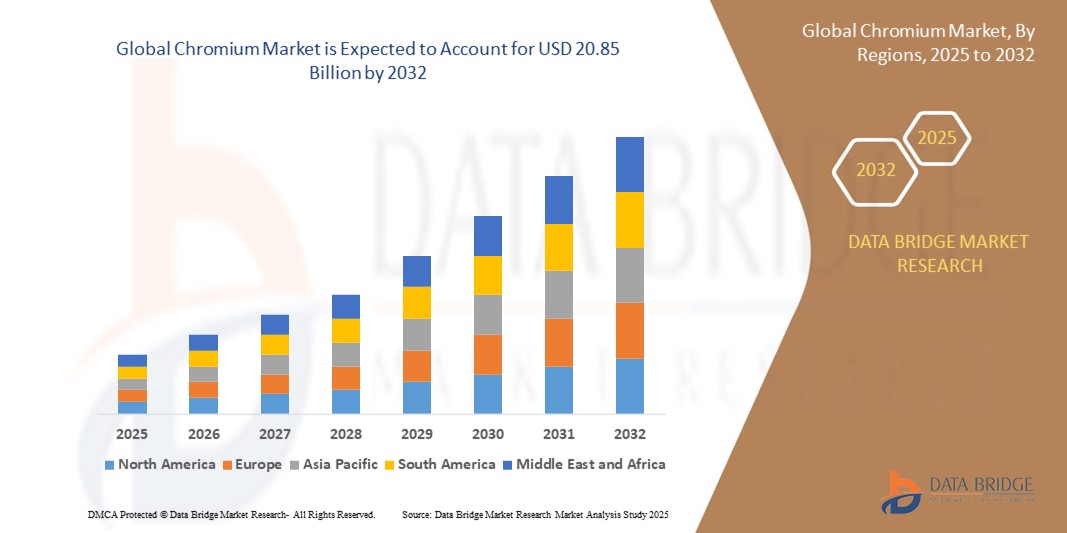
- Selon Data Bridge études de marché Analyse La taille du marché mondial du chrome a été évaluée à15,83 milliards de dollars en 2024et devrait atteindre20,85 milliards de dollars en 2032, à unTCAC de 3,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la demande d'acier inoxydable et d'alliages de haute performance dans les secteurs de la construction, de l'automobile et de l'industrie, grâce au développement rapide des infrastructures, à l'urbanisation et à l'augmentation de la production manufacturière mondiale.
- En outre, les progrès technologiques dans la production de ferrochromes et les investissements croissants dans la rentabilité en aval, en particulier dans les économies émergentes, renforcent les chaînes d'approvisionnement et améliorent l'efficacité des coûts, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):15,83 milliards de dollars
- Valeur marchande prévue (2032) :20,85 milliards de dollars
- Prévisions CAGR (2024-2032):3.50%
Quelles sont les principales captures de chrome
- Le chrome est un métal dur résistant à la corrosion largement utilisé dans la production d'acier inoxydable, d'alliages spéciaux, d'électroplaquage, de pigments et d'intermédiaires chimiques pour diverses applications industrielles.
- L'augmentation de la demande de chrome est principalement alimentée par l'expansion de l'industrie de l'acier inoxydable, l'utilisation accrue de chrome trivalent pour des procédés respectueux de l'environnement et la croissance continue dans les économies en développement où les activités de construction et de fabrication sont élevées
- L'Asie-Pacifique a dominé le marché du chrome avec une part de 51,2%en 2024, en raison de la production robuste en acier inoxydable et de l'utilisation intensive de ferrochromium dans la région
- On s'attend à ce que l'Europe soit la région qui connaît la croissance la plus rapide du marché du chrome au cours de la période de prévision en raison d'une réglementation environnementale rigoureuse et du passage croissant du chrome hexavalent au chrome trivalent dans les applications industrielles.
- Le segment des grades métallurgiques a dominé le marché avec une part de marché de 92,9 % en 2024, en raison de son rôle crucial dans la production d'acier inoxydable et d'alliages à haute résistance. La qualité métallurgique est préférée pour sa haute teneur en chrome et ses faibles niveaux d'impureté, soutenant la résistance à haute température et la résistance dans la sidérurgie. Le développement des infrastructures mondiales, en particulier dans les économies émergentes, accélère encore la consommation de chrome de qualité métallurgique
Portée du rapport et segmentation du marché du chrome
|
Attributs |
Chromium Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du chrome
Demande croissante de composés de chrome respectueux de l'environnement
- Une tendance significative et accélérée sur le marché mondial du chrome est la demande croissante de composés du chrome respectueux de l'environnement, en particulier dans les applications telles que les revêtements, les pigments et les produits chimiques spécialisés.
- Par exemple, les grandes entreprises telles que Glencore PLC, Kermas Group Ltd., et Samancor Chrome investissent dans le développement et la commercialisation de produits de chrome moins toxiques et durables pour se conformer aux réglementations environnementales et répondre aux préférences des clients pour les matériaux verts
- Le passage à des composés du chrome respectueux de l'environnement est également dû à des pressions réglementaires dans des régions comme l'Amérique du Nord et l'Europe, où les industries cherchent des solutions de remplacement au chrome hexavalent traditionnel en raison de sa toxicité et de son impact sur l'environnement.
- Les progrès dans les technologies d'extraction et de traitement permettent la production de composés de chrome à haute pureté et à faible impact destinés à l'électronique, aux énergies renouvelables et aux alliages à haute performance, ce qui confirme cette tendance.
- Cette évolution vers la durabilité remodele fondamentalement les chaînes d'approvisionnement et les portefeuilles de produits, des entreprises comme Assmang Proprietary Limited et Odisha Mining Corporation mettant l'accent sur la R-D et l'innovation des processus pour maintenir la compétitivité dans un paysage réglementaire en évolution
- La demande de composés du chrome respectueux de l'environnement augmente rapidement sur les marchés établis et émergents, les utilisateurs finals de la construction, de l'automobile et de l'électronique privilégiant de plus en plus la durabilité et la conformité
Dynamique du marché du chrome
Chauffeur
Demande en acier inoxydable
- La demande mondiale croissante d'acier inoxydable est un moteur majeur du marché du chrome, car le chrome est un élément essentiel pour transmettre résistance à la corrosion et résistance aux alliages d'acier inoxydable
- Par exemple, Jindal Stainless, l'un des principaux producteurs d'acier inoxydable au monde, a annoncé un plan d'investissement majeur en 2024 pour étendre ses capacités en aval et de fusion, stimuler directement la consommation de chrome et influencer les chaînes d'approvisionnement mondiales
- L'expansion des secteurs de l'infrastructure, de l'automobile et de la construction, en particulier dans les pays d'Asie-Pacifique comme la Chine et l'Inde, accroît encore la nécessité d'utiliser de l'acier inoxydable, et donc du chrome, dans les matériaux de construction, les composants des véhicules et les machines.
- Les progrès technologiques et la modernisation des procédés de fabrication stimulent également la demande d'alliages de chrome de haute qualité dans les industries de l'aérospatiale, de la défense et de l'électronique
- La commodité et la polyvalence de l'acier inoxydable, associées à l'urbanisation et à l'industrialisation en cours, propulsent la croissance du marché du chrome dans le monde
Restriction/Défi
Présence croissante de matériaux de substitution
- La présence croissante de matériaux de substitution, tels que les alliages et les revêtements alternatifs, pose un défi important au marché du chrome.
- Par exemple, la mise au point et l'adoption d'alliages à base de nickel et de titane dans l'aérospatiale, l'automobile et l'industrie réduisent la dépendance à l'égard des matériaux contenant du chrome, en particulier lorsqu'il faut améliorer les performances ou réduire la toxicité.
- Des sociétés comme Glencore PLC et Eurasian Natural Resources Corporation font face à une pression concurrentielle de la part des producteurs de ces substituts, qui peuvent offrir des avantages en matière de coûts, de poids ou d'environnement dans certaines applications.
- La disponibilité et le progrès des technologies de substitution peuvent limiter le potentiel de croissance du chrome, en particulier sur les marchés où la réglementation environnementale est stricte ou où l'innovation dans les sciences des matériaux est rapide
- Pour surmonter ce défi, il faudra poursuivre les investissements dans la différenciation des produits, l'efficacité des procédés et le développement de nouvelles applications pour les composés du chrome qui ne peuvent être facilement remplacés par des solutions de remplacement.
Comment le chrome est-il segmenté
Le marché est segmenté en fonction du type, du grade, du matériel et de l'application.
- Par type
Sur la base du type, le marché du chrome est segmenté en chrome trivalent et en chrome hexavalent. Le segment trivalent du chrome a dominé la plus grande part du marché en 2024, en raison de son utilisation croissante comme alternative plus sûre et plus respectueuse de l'environnement dans diverses applications industrielles. Les composés trivalents du chrome sont largement utilisés dans les revêtements décoratifs, tannants et résistants à la corrosion en raison de leur faible toxicité et de l'augmentation de la pression réglementaire mondiale pour remplacer le chrome hexavalent dans la fabrication. Le marché est également motivé par le passage des industries d'utilisation finale à des pratiques durables et par l'expansion de la recherche visant à améliorer la performance des formulations à base de trivalents.
Le segment du chrome hexavalent, malgré des restrictions réglementaires, devrait afficher une demande constante dans les applications de niche jusqu'en 2032. Sa performance supérieure en chromage dur et protection contre la corrosion continue de soutenir sa présence dans les industries de l'aérospatiale, de l'automobile et des machines lourdes où les alternatives ne correspondent pas encore à ses propriétés fonctionnelles.
- Par grade
Sur la base de la qualité, le marché du chrome est segmenté en grade métallurgique, réfractaire et de fonderie, grade chimique intermédiaire, et d'autres. Le segment des grades métallurgiques détenait la plus grande part de revenu en 2024, soit 92,9 %, principalement en raison de son rôle critique dans la production d'acier inoxydable et d'alliages à haute résistance. La qualité métallurgique est préférée pour sa haute teneur en chrome et ses faibles niveaux d'impureté, soutenant la résistance à haute température et la résistance dans la sidérurgie. Le développement des infrastructures mondiales, en particulier dans les économies émergentes, accélère encore la consommation de chrome de qualité métallurgique.
La qualité intermédiaire chimique devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par son utilisation croissante dans les pigments, le tannage, la finition métallique et les conservateurs de bois. Le segment bénéficie de l'augmentation de la demande en synthèse chimique et en transformation industrielle, particulièrement à mesure que les formulations évoluent vers des applications plus spécialisées et à valeur ajoutée.
- Par matière
Sur la base des matériaux, le marché du chrome est segmenté en ferrochromium, produits chimiques du chrome, métaux du chrome, etc. En 2024, le segment du ferrochrome représentait la part de chiffre d'affaires la plus élevée (82,75%) en raison de son utilisation intégrale dans la production d'aciers inoxydables et alliés. Comme le ferrochrome est la principale source de chrome dans la fabrication de l'acier, sa demande est étroitement liée aux tendances dans les secteurs de la construction, de l'automobile et de l'infrastructure. L'expansion continue des applications en acier inoxydable dans les secteurs de l'architecture, de la cuisine et des transports soutient la demande de ce matériau.
On s'attend à ce que les produits chimiques au chrome croissent à la vitesse la plus rapide du TCAC de 2025 à 2032, grâce à la demande croissante de placages, de pigments, de préservation du bois et de tannage. La croissance du marché est encore stimulée par le passage croissant à des formulations trivalentes à base de chrome en réponse à la réglementation environnementale et en matière d'hygiène du travail.
- Par demande
Sur la base de l'application, le marché du chrome est segmenté en production d'acier inoxydable, en production d'acier allié, en production d'alliages non ferreux, en additifs réfractaires et autres. Le segment de production en acier inoxydable domine le marché en 2024, sous l'effet de sa forte consommation de chrome pour la résistance à la corrosion et l'attrait esthétique. Les projets d'urbanisation rapide, d'industrialisation et d'infrastructure mondiale alimentent l'expansion des applications en acier inoxydable dans la construction, les biens ménagers et les composants automobiles.
On s'attend à ce que le segment de production d'alliages non ferreux augmente au rythme le plus rapide au cours de la période de prévision, grâce à l'utilisation croissante du chrome dans les applications aéronautiques, de défense et électroniques spécialisées. Ces alliages offrent des rapports résistance-poids élevés et une stabilité thermique accrue, ce qui les rend adaptés aux composants d'ingénierie de haute performance dans des secteurs technologiquement avancés.
Quelle région détient la plus grande part du chrome
- L'Asie-Pacifique a dominé le marché du chrome avec la plus grande part de chiffre d'affaires de 51,2% en 2024, tirée par la production robuste d'acier inoxydable et l'utilisation intensive de ferrochromium dans la région
- D'importantes économies comme la Chine et l'Inde sont à l'avant-garde de la demande en raison de leur vaste base industrielle, de solides investissements dans les infrastructures et de l'augmentation des exportations de produits à forte intensité de chrome.
- Les réserves abondantes de chrome de la région, associées à une main-d'oeuvre rentable et à l'expansion des capacités de transformation en aval, renforcent la domination de l'Asie-Pacifique dans la consommation mondiale de chrome
Marché chinois du chrome
Le marché chinois du chrome a enregistré la plus grande part des revenus en Asie-Pacifique en 2024, alimentée par la fabrication d'acier inoxydable à haut volume et la croissance rapide des infrastructures. Le solide soutien des pouvoirs publics à la production industrielle, associé à la demande intérieure croissante de matériaux durables résistant à la corrosion, continue de stimuler l'utilisation du chrome. La Chine occupe une position de leader dans la fonderie de ferrochromium et ses activités minières extensives renforcent encore la force du marché.
Aperçu du marché indien du chrome
Le marché indien du chrome connaît une croissance substantielle, soutenue par l'urbanisation croissante, la modernisation des infrastructures et la demande des industries de la construction et de l'automobile. Les riches réserves de minerai de chromite de l'Inde et l'expansion continue de la capacité de production de ferroalliage renforcent sa position dans la chaîne d'approvisionnement mondiale. Les initiatives gouvernementales visant à stimuler la production intérieure d'acier devraient également augmenter la consommation de chrome au cours de la période de prévision.
Perspectives du marché du chrome en Europe
On prévoit que l'Europe augmentera au rythme le plus rapide du TCAC de 2025 à 2032, principalement grâce à des réglementations environnementales rigoureuses et au passage croissant du chrome hexavalent au chrome trivalent dans les applications industrielles. La demande de chrome augmente dans les secteurs de l'aérospatiale, de l'automobile et de l'alliage à haute performance à mesure que la région pousse vers une utilisation durable et écoénergétique des matériaux. Les investissements en cours dans la production d'acier vert, combinés à de solides écosystèmes d'innovation dans des pays comme l'Allemagne et la France, alimentent la région en expansion rapide du marché.
Allemagne Chromium Market Insight
Le marché allemand du chrome devrait croître à un TCAC notable en raison des industries métallurgiques avancées du pays et pousser vers des procédés de fabrication respectueux de l'environnement. La demande croissante d'acier inoxydable de haute qualité et d'alliages spécialisés dans les secteurs de l'automobile et de la machinerie soutient la consommation de chrome. On s'attend à ce que le leadership de l'Allemagne dans l'innovation matérielle et l'accent mis sur les pratiques de l'économie circulaire renforcent encore la croissance du marché.
Aperçu du marché du chrome en France
Le marché du chrome en France connaît une croissance constante avec une application croissante dans les composants aérospatiaux et la production de métaux spécialisés. Le pays met l'accent sur les matériaux légers et à haute résistance pour la défense et le transport, en plus de réglementations strictes favorisant l'utilisation de grades de chrome plus sûrs, soutient la demande pour le chrome trivalent et les alliages de haute pureté.
Part du marché du chrome
L'industrie du chrome est principalement dirigée par des entreprises bien établies, notamment :
- Al Tamman Indsil FerroChrome L.L.C (Oman)
- Assmang Proprietary Limited(Afrique du Sud)
- CVK Madencilik (Turquie)
- Glencore(Suisse)
- Hernic Ferrochrome (Pty) Ltd (Hernic) (Afrique du Sud)
- (Afrique du Sud)
- Groupe d'investissement Kermas(Royaume-Uni)
- MVC Holdings LLC (États-Unis)
- Odisha Mining Corporation Ltd (Inde)
- Tenaris(Luxembourg)
- Groupe de sociétés YILDIRIM(Turquie)
Quels sont les derniers développements en chrome
- En juin 2023, le gouvernement indien a imposé des restrictions à l'exportation de minerais et de concentrés de chrome, qui sont des intrants essentiels pour la production d'acier inoxydable et d'autres applications industrielles. Ce changement de réglementation, qui oblige les exportateurs à obtenir une licence de la Direction générale du commerce extérieur (DGFT), devrait réduire l'offre à l'étranger et donner la priorité à l'ajout de valeur intérieure. Cette évolution pourrait renforcer l'offre mondiale, en particulier pour les principaux importateurs comme la Chine, et influencer la dynamique des prix et de l'approvisionnement sur le marché international du chrome
- En juin 2023, une percée scientifique a introduit la méthode de la spectroscopie de dégradation induite par la puce d'enrichissement par laser (IEC-LIBS), améliorant la détection du chrome dans différents états d'oxydation dans le sol et l'eau. Cette innovation offre une solution simplifiée, respectueuse de l'environnement et déployable sur le terrain pour surveiller la contamination par le chrome, en alignement avec les réglementations environnementales croissantes. Le progrès est susceptible d'améliorer les capacités de conformité et de surveillance dans les secteurs industriel et environnemental, ce qui pourrait influer sur la demande de variantes de chrome plus sûres, comme le chrome trivalent.
- En mai 2023, African Chrome Fields a annoncé la quasi-achèvement d'une installation de fusion aluminothermique de 40 millions de dollars au Zimbabwe, conçue pour produire du ferrochrome sans sources d'énergie externes. L'adoption d'une technologie de réduction exclusive place l'usine en tant que producteur durable et rentable, renforçant les efforts de beneficiation régionaux. Cette évolution devrait accroître la production de ferrochrome de haute qualité au Zimbabwe, améliorer l'efficacité de la chaîne d'approvisionnement et soutenir la demande croissante des fabricants sud-africains et internationaux d'acier inoxydable
- En novembre 2022, le Groupe Yildirim a finalisé l'acquisition de l'activité chrome d'Elementis plc pour 170 millions de dollars. Cette acquisition comprend les actifs d'Elementis Chromium tels que des installations de production dans Corpus Christi (TX) et Castle Hayne (NC), ainsi que des installations supplémentaires dans Amarillo (TX), Dakota (NE) et Milwaukee (WI)
- En juin 2022, Tenaris a annoncé un investissement de 29 millions de dollars dans son aciérie Dalmine afin d'accroître la capacité de production d'aciers spécialisés à forte teneur en chrome, comme le chrome 13. L'investissement, dont l'achèvement est prévu pour le début de 2023, comprend des améliorations à trois étapes du processus de production.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











