


Segmentation du marché mondial de l'acier revêtu, selon le type de produit (acier galvanisé, acier galvalum, acier au zinc-aluminium-magnésium, acier pré-peint, et autres), procédé (enduits à chaud, enduits à électro-galvanisation et en bobines), application (enduits de toiture et de mur, panneaux de carrosserie et composants, structures et structures d'appareillage, structures d'énergie renouvelable, etc.), industrie d'utilisation finale (bâtiment et construction, automobile et transport, appareils et biens de consommation durables, machines industrielles et énergie et services publics) Tendances et prévisions de l'industrie à 2033
Quelle est la taille et le taux de croissance du marché de l'acier enduit
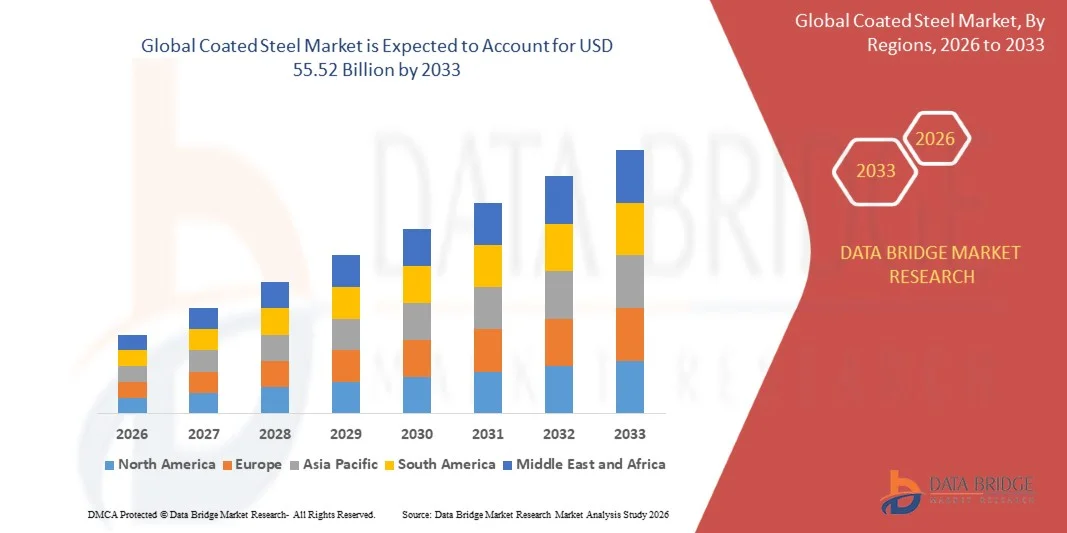
- Selon l'analyse de Data Bridge Market Research, le marché de l'acier revêtu a été évalué à35,37 milliards de dollars en 2025et devrait atteindre55,52 milliards de dollars en 2033, croissance à unTCAC de 5,80 % entre 2026 et 2033.
- Le marché connaît une croissance soutenue grâce à l'augmentation des investissements dans la construction et l'infrastructure, à l'augmentation de la production d'automobiles et d'appareils ainsi qu'à la demande croissante de produits en acier résistant à la corrosion, durables et à faible entretien dans les domaines de la construction, de la mobilité et de l'énergie.
- La tendance croissante vers des produits galvanisés, galvalums et pré-peints à valeur ajoutée, combinée à l'adoption croissante deRevêtements en alliage de zinc-aluminium-magnésiumetdes qualités supérieures à haute résistance enduites, soutient l'adoption du marché. L'acier enduit est appliqué sur la toiture et le revêtement mural, les panneaux de carrosserie automobile, les boîtiers d'appareils et les structures d'énergie renouvelable, offrant une durée de vie plus longue et un coût de cycle de vie moins élevé pour les utilisateurs finaux.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 35.37 Million
- Valeur marchande prévue (2033): USD 55.52 Million
- Prévisions CAGR (2026-2033): 5,80%
- Région phare en 2025: Asie-Pacifique
- Région en pleine croissance : Moyen-Orient et Afrique
Quels sont les principaux débouchés du marché de l'acier enduit
- L'Asie-Pacifique a dominé le marché de l'acier enduit avec la plus grande part des revenus de 54,35% en 2025, soutenue par l'importante base de production d'acier de la région, une importante activité de construction et d'infrastructure, et une forte fabrication d'automobiles et d'appareils.
- On s'attend à ce que le Moyen-Orient et l'Afrique soient la région qui connaît la croissance la plus rapide, avec un TCAC de 7,85% de 2026 à 2033, alimenté par une urbanisation rapide, l'expansion des programmes de logement et d'infrastructure et l'augmentation des investissements industriels et énergétiques.
- Le segment de l'acier galvanisé a dominé le marché avec une part de 48,60 % en 2025, grâce à sa protection contre la corrosion rentable, à sa longue durée de vie et à son large usage dans les domaines de la construction, de l'automobile et des appareils.
- L'acier revêtu d'aluminium-zinc est le type de produit qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 8,35 %, ce qui reflète l'augmentation de la demande pour une protection de pointe supérieure et une durée de vie plus longue à des poids de revêtement inférieurs.
- En 2025, le segment des revêtements à chaud a dominé la catégorie des procédés avec une part des revenus de 71,25 %, sous l'impulsion d'une grande capacité de galvanisation continue et de son aptitude à la production en grand volume.
- Le revêtement de toiture et le revêtement mural représentaient 34,55 % de la part de marché en 2025, ce qui était préférable en utilisant de plus en plus l'acier revêtu dans les enveloppes industrielles, commerciales et résidentielles.
- Le segment des structures d'énergies renouvelables est la catégorie d'application qui connaît la plus forte croissance, avec un TCAC de 9,40 %, entraîné par l'installation croissante de systèmes de montage solaire et d'autres infrastructures énergétiques nécessitant de l'acier résistant à la corrosion.
Portée du rapport et segmentation du marché de l'acier enduit
|
Attributs |
Les principales perspectives du marché de l'acier enduit |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de l'acier enduit
- Les producteurs d'acier enduit passent régulièrement des nuances galvanisées des produits de base aux produits à valeur ajoutée, y compris les revêtements en alliage de zinc-aluminium-magnésium, les nuances automobiles à haute résistance et l'acier pré-peint qui offrent une durée de vie plus longue, une meilleure protection de pointe et une maintenance du cycle de vie plus faible.
- Par exemple, en février 2026, selon The Korea Herald, POSCO a mis en place une structure dédiée à huit produits d'acier stratégiques, dont PosMAC, sa tôle d'acier revêtue d'alliages résistant à la corrosion utilisée de façon intensive dans les structures d'énergies renouvelables, et GigaSteel, un acier automobile léger ultra-haute résistance, soulignant la priorité commerciale croissante des qualités de revêtement et de haute résistance.
- De nouvelles lignes de galvanisation continue sont conçues autour de la qualité de la surface de qualité automobile, d'un contrôle plus serré du poids du revêtement et de la capacité de traiter des substrats avancés à haute résistance, ce qui reflète le virage du secteur vers des applications exposées et critiques pour la sécurité.
- Les exigences de durabilité façonnent également le développement des produits, car les aciéries et les fabricants de produits de construction recherchent des revêtements qui prolongent la durée de vie des actifs, réduisent les cycles de repeinture et de remplacement et soutiennent la construction et la mobilité à faible teneur en carbone.
- Par exemple, en juin 2025, selon John Cockerill et Tata Steel, la première bobine a été produite sur la ligne de galvanisation continue 1 de l'usine Kalinganagar de Tata Steel, une ligne équipée d'un canon à air de troisième génération à stabilisateur magnétique et d'une chambre d'oxydation et conçue pour les aciers revêtus pour automobiles et appareils, ce qui illustre l'expansion de la capacité de galvanisation avancée en Inde.
- Alors que l'électrification automobile, l'installation d'énergie renouvelable et la construction préfabriquée continuent de progresser, l'acier revêtu devrait évoluer d'un matériau de protection contre la corrosion de base à un produit conçu et spécifique à l'application dans toute la construction, la mobilité et l'infrastructure énergétique.
Quels sont les principaux moteurs du marché de l'acier revêtu
- La construction, l'infrastructure et l'activité automobile sont de plus en plus sollicitées pour l'acier revêtu, qui combine la résistance et la formabilité de l'acier avec la résistance à la corrosion, la durabilité et de faibles exigences d'entretien.
- Par exemple, en avril 2026, selon l'Association mondiale de l'acier (World Steel Association), la demande d'acier en Inde devrait augmenter de 7,4 % en 2026 et de 9,2 % en 2027, avec l'appui de la construction axée sur l'infrastructure, d'un secteur automobile fort et de l'expansion du réseau ferroviaire, ce qui souligne l'attraction des grands secteurs émergents d'utilisation finale.
- Les fabricants de produits de construction, les fabricants d'appareils électroménagers et les fabricants d'automobiles spécifient de plus en plus l'acier galvanisé, galvalum et pré-peint pour prolonger la durée de vie du produit, réduire les coûts de réparation et de repeinture, et répondre aux exigences de durabilité et de durabilité.
- Par exemple, en janvier 2022, selon Nucor Corporation, la société a choisi West Virginia pour une nouvelle usine de tôle d'un coût d'environ 2,7 milliards de dollars, avec une capacité de trois millions de tonnes par an et deux lignes de galvanisation, l'une pour l'acier automobile de pointe et l'autre pour l'acier de construction; en juillet 2026, les responsables de la société ont déclaré que la construction était terminée à environ 85 % avec la production de tôle prévue pour 2027, ce qui démontre la poursuite des investissements des producteurs dans la capacité d'acier plat revêtu.
- Avec le renouvellement de l'infrastructure, des projets de transition énergétique et la poursuite de l'expansion de la production de véhicules dans toutes les régions, l'acier revêtu devrait demeurer un matériau essentiel pour des solutions d'ingénierie durables, résistantes à la corrosion et rentables.
Quels sont les facteurs qui entravent la croissance du marché de l'acier revêtu
- Les barrières commerciales, les droits d'importation et l'évolution des flux commerciaux accroissent les coûts d'approvisionnement et l'incertitude en matière de prix pour les producteurs d'acier revêtu, les importateurs et les fabricants en aval, en particulier sur les marchés qui dépendent des bobines importées.
- Par exemple, en juin 2025, selon The White House, les États-Unis ont relevé les droits de douane de l'article 232 sur les importations d'acier et d'aluminium de 25 % à 50 %, à compter du 4 juin 2025, tout en maintenant un taux de 25 % pour les importations en provenance du Royaume-Uni, en modifiant sensiblement la structure des coûts et les décisions d'approvisionnement pour les produits en acier revêtu importés.
- La volatilité des prix du substrat d'acier, du zinc, de l'aluminium et de l'énergie augmente les coûts de production et resserre les marges, car les lignes de revêtement sont à forte intensité de capital et d'énergie et nécessitent une exploitation continue et à forte intensité d'utilisation pour demeurer concurrentielles.
- La concurrence avec d'autres matériaux tels que l'aluminium, les plastiques d'ingénierie et les composites, de même que le resserrement des exigences en matière d'émissions de carbone et de conformité environnementale pour les opérations de revêtement et de prétraitement, peuvent freiner davantage la croissance des applications sensibles aux prix.
- Par exemple, en avril 2026, selon Worldsteel, la demande mondiale d'acier devrait augmenter de seulement 0,3 % en 2026 pour atteindre 1 724 millions de tonnes, la demande en Chine devant diminuer de 1,5 % à mesure que sa correction du marché du logement approchera d'un niveau inférieur, ce qui met en évidence le contexte de demande faible qui peut limiter la croissance en volume des produits en acier revêtus liés à la construction.
- La combinaison de l'incertitude commerciale, de la volatilité des coûts des intrants, de l'intensité du capital et de l'inégalité de la demande de construction peut entraver l'adoption et la rentabilité, en particulier dans les petites usines et dans les régions sensibles aux prix où l'acier non revêtu ou moins spécifique satisfait déjà aux exigences de base.
Comment le marché de l'acier enduit est-il segmenté
Le marché de l'acier revêtu est segmenté en fonction du type de produit, du procédé, de l'application et de l'utilisation finale.
- Par type de produit
Sur la base du type de produit, le marché de l'acier revêtu est segmenté en acier galvanisé, en acier galvalum, en acier zingué-aluminium-magnésium, en acier pré-peint, etc. Le segment de l'acier galvanisé a dominé le marché avec 48,60 % de parts en 2025, soutenu par sa protection contre la corrosion rentable, sa longue durée de vie et son utilisation étendue dans les domaines de la construction, de l'automobile et des appareils. La couche de zinc sacrificielle protège l'acier de base même lorsque la surface est grattée ou coupée, ce qui rend le produit adapté pour la toiture, les sections de structure, les conduits et la fabrication générale. La capacité de galvanisation continue établie dans les principales régions productrices d'acier favorise la fiabilité de l'offre et la compétitivité des prix. Sa compatibilité avec la peinture en aval, la formation et les processus d'assemblage renforce encore la demande. L'acceptation générale des codes de construction et des spécifications d'OEM continue de renforcer sa position de leader.
Le segment de l'acier revêtu d'aluminium-zinc devrait enregistrer la croissance la plus rapide à un TCAC de 8,35% entre 2026 et 2033, en raison de la demande croissante de revêtements offrant une protection de pointe supérieure et une durée de vie plus longue à des poids de revêtement inférieurs. Ces revêtements sont de plus en plus spécifiés pour les structures de montage solaire, les bâtiments agricoles, les infrastructures côtières et les composants automobiles exposés. Les aciéries mettent à niveau les lignes de galvanisation continue pour manipuler les bains en alliage, augmentant ainsi la disponibilité des produits. La réduction des coûts d'entretien et de cycle de vie encourage les spéculateurs à passer de la galvanisation conventionnelle. La croissance des installations d'énergie renouvelable crée une demande supplémentaire d'acier structurel résistant à la corrosion. Le développement continu des produits améliore également la formabilité et la qualité de surface pour un plus large éventail d'applications.
- Par processus
Sur la base du procédé, le marché de l'acier enduit est segmenté en revêtement à chaud, électro-galvanisation et en revêtement en bobines. Le segment du revêtement à chaud a dominé le marché avec 71,25% de parts en 2025, soutenu par sa capacité à déposer des couches épaisses et durables de zinc et d'alliage à des vitesses élevées. Les lignes à chaud continues offrent des économies d'échelle pour les produits en bobines utilisés dans la construction, l'automobile et la fabrication d'appareils. Le processus est compatible avec une gamme de chimies de revêtement, y compris galvanisé, galvanisé, et alliages aluminium-zinc. Une grande capacité installée en Asie-Pacifique, en Amérique du Nord et en Europe permet une disponibilité constante. L'investissement continu dans des lignes nouvelles et améliorées continue de renforcer la position du segment.
Le segment du revêtement en bobines devrait enregistrer la croissance la plus rapide à un TCAC de 6,90 % de 2026 à 2033, en raison de la demande croissante d'acier pré-peint qui arrive prêt à fabriquer et à installer. Les revêtements organiques appliqués en usine éliminent la peinture post-fabrication, réduisent le travail sur place et fournissent une couleur et une finition cohérentes. Les revêtements solaires réflecteurs et les toitures froides gagnent en traction dans les climats chauds. La construction préfabriquée et modulaire crée un volume supplémentaire pour les panneaux pré-peints. Des règles d'émissions plus strictes sur la peinture à base de solvants favorisent également les opérations de revêtement de bobines contrôlées. L'innovation du produit dans les systèmes polyester, polyester modifié en silicone et fluoropolymère élargit la gamme d'applications.
- Par demande
Sur la base de l'application, le marché de l'acier revêtu est segmenté en toiture et revêtement mural, panneaux de carrosserie et composants, structures et encadrements, boîtiers d'appareils, structures d'énergie renouvelable, etc. Le secteur de la toiture et du revêtement mural a dominé la catégorie d'application avec une part de 34,55 % en 2025, soutenue par l'utilisation intensive d'acier revêtu dans les enveloppes industrielles, commerciales et résidentielles. L'acier revêtu offre un poids léger, une installation rapide, une résistance aux intempéries et un faible entretien par rapport aux matériaux de toiture alternatifs. L ' urbanisation croissante et la construction d ' entrepôts et de logistique continuent de soutenir la demande. Les dépenses publiques consacrées aux bâtiments publics et aux infrastructures contribuent également au volume. Sa polyvalence à travers les climats et les budgets continue de renforcer sa position de leader.
Le segment des structures d'énergies renouvelables devrait enregistrer la croissance la plus rapide à un TCAC de 9,40 % entre 2026 et 2033, grâce à l'installation croissante de systèmes de montage solaire, de structures de transmission et d'autres infrastructures énergétiques nécessitant une protection contre la corrosion de longue durée. Ces structures sont exposées aux intempéries, à l'humidité et aux milieux côtiers ou agricoles depuis des décennies. Les grades revêtus d'alliage réduisent les besoins d'entretien et de remplacement pendant toute la durée du projet. L'expansion des investissements dans l'énergie solaire et le réseau d'électricité crée une demande supplémentaire. Les producteurs mettent au point des produits enduits spécialement conçus pour les applications énergétiques. On s'attend à ce que le soutien du gouvernement en faveur des capacités renouvelables maintienne l'élan du segment.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché de l'acier revêtu est segmenté en construction, automobile et transport, appareils et biens de consommation durables, machines industrielles et énergie et services publics. Le secteur de la construction et de la construction a dominé la catégorie de l'utilisation finale avec une part de 44,30 % en 2025, soutenue par une utilisation étendue dans la toiture, le revêtement, le cadrage, la canalisation et les structures préfabriquées. L'acier enduit offre une résistance à la durabilité et à la corrosion avec un entretien du cycle de vie plus faible que les alternatives non revêtues. La croissance des activités de construction résidentielle, commerciale et industrielle dans les économies émergentes continue de soutenir la demande. Les programmes de renouvellement de l'infrastructure dans les marchés développés créent des exigences supplémentaires. L'accent mis de plus en plus sur les bâtiments économes en énergie et durables renforce encore l'adoption.
Le secteur de l'automobile et du transport devrait enregistrer la croissance la plus rapide à un TCAC de 7,20 % entre 2026 et 2033, en raison de l'augmentation de la production de véhicules et de la demande croissante de matériaux résistant à la corrosion, à haute résistance et légers. Les constructeurs automobiles utilisent des nuances galvanisées et galvanisées pour les panneaux de carrosserie, les fermetures et les pièces structurales pour répondre à de longues garanties de corrosion. Les plates-formes de véhicules électriques sont de plus en plus sollicitées pour les boîtiers de batteries et les composants structuraux. Les aciéries mettent en service de nouvelles lignes de galvanisation de qualité automobile pour répondre aux besoins des panneaux exposés. La localisation de la production automobile sur les marchés émergents appuie également la demande régionale. L'amélioration continue de l'adhérence et de la qualité de la surface augmente l'utilisation dans les applications premium.
Quelle région détient la plus grande part du marché de l'acier enduit
- L'Asie-Pacifique a dominé le marché de l'acier enduit avec la plus grande part des revenus de 54,35% en 2025, soutenue par l'importante base de production d'acier de la région, une importante activité de construction et d'infrastructure, et une forte fabrication d'automobiles et d'appareils.
- La région bénéficie également d'investissements continus dans de nouvelles lignes de galvanisation et de revêtement en bobines, d'une urbanisation rapide et de la présence de principaux producteurs d'acier en Chine, au Japon, en Corée du Sud et en Inde. Selon Worldsteel, la production d'acier brut de l'Inde a augmenté de 10,4 % pour atteindre 164,9 millions de tonnes en 2025, renforçant ainsi le leadership de la région dans la production d'acier et la consommation d'acier en aval.
Aperçu du marché de l'acier revêtu de Chine
Le marché de l'acier revêtu de Chine évolue vers des produits de plus grande valeur, appuyés par la fabrication à grande échelle, la production d'automobiles et d'appareils et la demande d'exportation, même lorsque la demande de construction intérieure diminue. Selon Worldsteel, la Chine a produit environ 1 005 millions de tonnes d'acier brut en 2024, ce qui représente plus de la moitié de la production mondiale, ce qui donne une échelle de couverture intérieure et une proximité étroite avec les utilisateurs en aval. En outre, des investissements continus dans la capacité de galvanisation de qualité automobile, y compris la nouvelle ligne de 400 000 tonnes d'Angang Guangzhou, améliorent le mélange de produits vers des niveaux exposés et de haute qualité de surface.
Inde Coated Steel Market Insight
Le marché de l'acier enduit en Inde connaît une croissance rapide en raison de la construction d'infrastructures, de l'expansion de la production automobile et de l'augmentation de la demande de biens de consommation durables. Selon Worldsteel, l'Inde est le marché mondial de l'acier qui connaît la croissance la plus rapide. De plus, les nouvelles lignes de galvanisation commandées par Tata Steel, Jindal Steel & Power et AM/NS India élargissent la disponibilité nationale de produits galvanisés, galvalum et revêtus de qualité automobile.
Aperçu du marché de l'acier enduit au Japon
Le marché japonais de l'acier revêtu connaît une croissance constante en raison de la demande d'aciers revêtus résistants à la corrosion, formables et compatibles avec la légèreté de l'automobile, de l'appareillage et de la construction. Les producteurs nationaux, notamment Nippon Steel et JFE Steel, continuent de perfectionner les produits revêtus d'alliages et pré-peints pour leur durabilité, leur faible entretien et leur environnement côtier et industriel. En outre, l'accent mis sur la qualité, la précision et la fabrication d'acier à faible teneur en carbone favorise la poursuite des améliorations des produits dans le pays.
Aperçu du marché américain de l'acier enduit
Le marché de l'acier revêtu aux États-Unis connaît une croissance régulière en raison des investissements soutenus dans la capacité de galvanisation intérieure, les dépenses d'infrastructure et la demande des fabricants de construction, d'automobiles et d'appareils. Des producteurs comme Nucor ajoutent des lignes de galvanisation, dont une ligne de 425 millions de dollars à Nucor Steel Berkeley, en Caroline du Sud, et deux lignes de galvanisation à sa nouvelle usine de tôles de Virginie occidentale. De plus, les droits de 50 % imposés en vertu de l'article 232 sur les importations d'acier passent de l'approvisionnement à l'approvisionnement intérieur et aux ajouts de capacité par les usines américaines.
Allemagne Coated Steel Market Insight
Le marché allemand de l'acier revêtu est en expansion constante en raison de la solidité de la base automobile et des machines, des capacités techniques avancées et du rôle de premier producteur d'acier de l'Union européenne. La demande d'acier galvanisé et pré-peint de haute qualité se poursuit dans la fabrication de véhicules, les appareils, les enveloppes de bâtiment et les équipements industriels. De plus, des producteurs tels que thyssenkrupp et Salzgitter investissent dans des filières sidérurgiques à faible teneur en carbone, qui façonnent les portefeuilles de produits et les besoins des clients.
Quelles sont les principales entreprises du marché de l'acier enduit
L'industrie de l'acier revêtu est principalement dirigée par des entreprises bien établies, notamment:
- Le Dr ArcelorMittal S.A.(Luxembourg)
- Nippon Steel Corporation(Japon)
- Chine Baowu Steel Group Corporation Limited (Chine)
- POSCO Holdings Inc.(Corée du Sud)
- JFE Steel Corporation(Japon)
- Tata Steel Limited(Inde)
- JSW Steel Limited (Inde)
- Société Nucor(États-Unis)
- (Corée du Sud)
- Cleveland-Cliffs Inc. (États-Unis)
- BlueScope Steel Limited (Australie)
- thyssenkrupp AG (Allemagne)
- voestalpine AG (Autriche)
- SSAB AB (Suède)
- Salzgitter AG (Allemagne)
- Hyundai Steel Company (Corée du Sud)
- Chine Steel Corporation (Taiwan)
- Jindal Steel & Power Limited (Inde)
- Ansteel Group Corporation Limited (Chine)
- Steel Dynamics, Inc. (États-Unis)
Quelles sont les dernières évolutions du marché de l'acier enduit
- En juin 2026, Angang Guangzhou a produit la première bobine sur sa nouvelle ligne de galvanisation no 2, qui a une capacité annuelle de 400 000 tonnes et est conçue pour les nuances d'acier automobile exposées nécessitant une qualité de surface élevée. Le groupe SMS a fourni le projet en ligne complète, y compris les équipements mécaniques, les équipements de four et de procédé et les systèmes électriques et d'automatisation.
- En mai 2026, AM/NS India a commencé sa ligne de décapage et son usine à froid en tandem pour la tôle d'automobile, environ un an après avoir mis en service une ligne de galvanisation continue de 500 000 tonnes par année et une ligne de galvanisation continue et de recuit d'un million de tonnes par année qui nécessitent un substrat laminé à froid. La société a déclaré que la demande d'acier plat de l'Inde s'élève à 7,8 millions de tonnes par an et devrait augmenter de 6 à 7 % par année.
- En juin 2025, Jindal Steel & Power a commandé sa première ligne de galvanisation continue (CGL 1) au complexe d'acier intégré Angul à Odisha, en Inde. La ligne traite des épaisseurs de 0,15 mm à 1,50 mm et des largeurs de 700 mm à 1 400 mm, et produit des produits galvanisés et galvalum sous les marques Jindal Panther et ZINKALUME pour les applications d'appareils, d'automobiles, d'infrastructures et de construction.
- En mai 2025, ANDRITZ a annoncé la mise à niveau de la ligne de galvanisation continue no 5 au Tangsteel chinois pour couvrir une gamme de production plus large et des nuances d'acier plus élevées pour les applications automobiles, avec une mise en service prévue pour le quatrième trimestre de 2025. La ligne, initialement mise en service en 2017, fournit principalement du matériel pour les applications automobiles et les appareils ménagers haut de gamme.
- En septembre 2022, le conseil d'administration de Nucor a approuvé une ligne de galvanisation de 425 millions de dollars à Nucor Steel Berkeley en Caroline du Sud pour accroître la participation de l'entreprise aux marchés de l'automobile et des biens de consommation durables. La ligne, décrite comme la huitième ligne de galvanisation à part entière de Nucor, devait initialement démarrer au milieu de 2025, et la presse commerciale a depuis signalé une start-up au milieu de 2026.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











