


Segmentation du marché mondial de la radiographie informatisée, par type (radiographie informatisée (CR) et radiographie numérique (DR)), applications (hôpitaux, cliniques et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché de la radiographie calculée et le taux de croissance
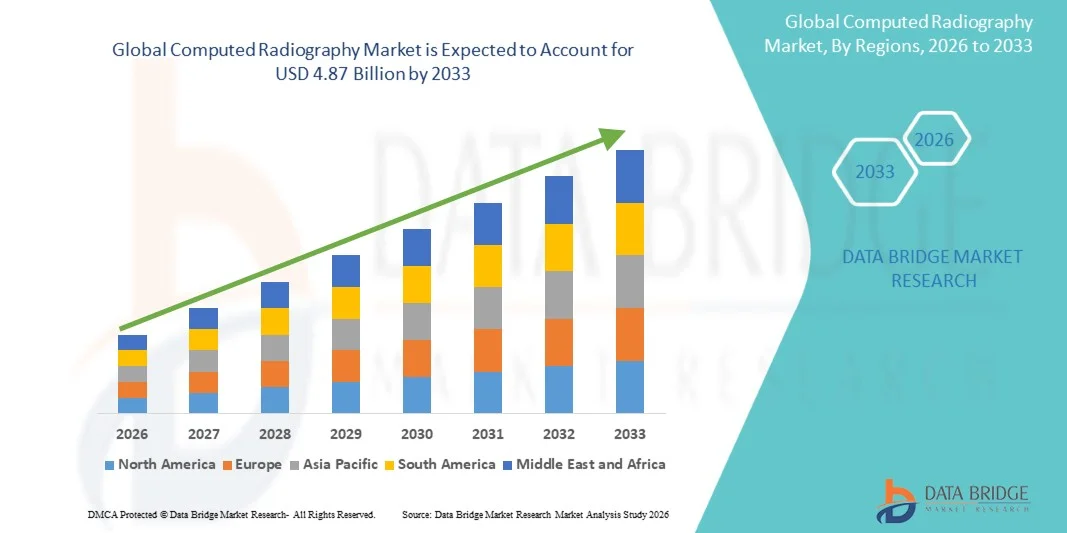
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la radiographie a été évaluée à3,42 milliards de dollars en 2025et devrait atteindre4,87 milliards de dollars en 2033, à unTCAC de 4,53 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies d'imagerie numérique et les progrès technologiques continus dans l'infrastructure des soins de santé, ce qui a permis d'améliorer la numérisation dans les hôpitaux, les centres de diagnostic et les cliniques.
- De plus, la demande croissante des fournisseurs de soins de santé pour des solutions d'imagerie diagnostique rentables, fiables et conviviales établit la radiographie calculée comme une technologie de transition privilégiée entre les systèmes conventionnels à base de films et la radiographie entièrement numérique. Ces facteurs convergents accélèrent l'adoption de solutions de radiographie calculées, ce qui stimule significativement la croissance du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):USD 3,42 milliards
- Valeur marchande prévue (2033) :4,87 milliards de dollars
- Prévisions CAGR (2026-2033): 4.53%
Quels sont les principaux débouchés du marché de la radiographie
- Les systèmes de radiographie (CR), qui utilisent des plaques phototimulables d'imagerie au phosphore pour la capture d'images aux rayons X, demeurent une solution importante d'imagerie diagnostique dans les hôpitaux et les centres de diagnostic en raison de leur rentabilité, de leur fiabilité et de leur compatibilité avec l'infrastructure existante des rayons X sur les marchés développés et émergents des soins de santé.
- La demande croissante de systèmes CR est principalement motivée par le remplacement continu de la radiographie conventionnelle à base de films, les contraintes budgétaires qui limitent l'adoption complète de la radiographie numérique et la nécessité de solutions d'imagerie fiables dans les établissements de soins de petite à moyenne taille
- L'Amérique du Nord a dominé le marché de la radiographie calculée en 2025, représentant environ 36 % du chiffre d'affaires mondial, appuyé par un système de soins de santé bien établi, le remplacement régulier du matériel d'imagerie existant et l'utilisation continue des systèmes de RC dans les cliniques ambulatoires, les services d'urgence et les établissements de soins ruraux, en particulier aux États-Unis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la radiographie calculée au cours de la période de prévision, en raison de l'expansion de l'infrastructure de soins de santé, de l'augmentation de la demande d'imagerie diagnostique, de l'augmentation des investissements publics dans les soins de santé et de l'adoption généralisée de solutions d'imagerie abordables en Chine, en Inde et en Asie du Sud-Est.
- Le segment des hôpitaux a représenté la plus grande part du marché (63,8 %) en 2025, en raison de l'afflux élevé de patients et du besoin de services d'imagerie diagnostique continue.
Portée du rapport et segmentation du marché de la radiographie calculée
|
Attributs |
Radiographie calculée Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la radiographie calculée
(en milliers de dollars)Progrès technologiques et optimisation du flux de travail en radiographie assistée(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de la radiographie calculée (CR) est l'amélioration continue de la technologie des plaques détecteurs et des capacités de traitement de l'image, visant à améliorer la précision du diagnostic tout en maintenant le rapport coût-efficacité pour les fournisseurs de soins de santé.
- Par exemple, en mai 2024, Fujifilm Healthcare a mis en place un système FCR PRIMA amélioré avec une sensibilité accrue aux plaques d'imagerie phosphoreuse, permettant une meilleure clarté d'image aux doses de rayonnement plus faibles et des temps de lecture d'image plus rapides.
- Les fabricants se concentrent de plus en plus sur l'amélioration de la résolution d'image, de l'optimisation des contrastes et de la réduction du bruit pour appuyer un diagnostic précis à travers des applications telles que l'orthopédie, l'imagerie thoracique, les soins contre les traumatismes et la radiographie générale.
- L'intégration des systèmes de radiographie calculés avec les systèmes d'information hospitalière (SSI) et les systèmes d'archivage et de communication d'images (SPAC) permet de rationaliser les flux de travail cliniques, d'accélérer l'accès, le stockage et le partage des images entre les ministères.
- Cette évolution vers des environnements de radiographie plus efficaces et connectés numériquement renforce le rôle de la radiographie calculée en tant que solution d'imagerie fiable et rentable, en particulier pour les installations passant des systèmes analogiques aux systèmes d'imagerie numérique
- La demande croissante de solutions d'imagerie numérique abordables continue de soutenir l'adoption de systèmes de radiographie calculés dans les petits hôpitaux, les centres de diagnostic et les établissements de soins de santé limités en ressources
Dynamique du marché de la radiographie calculée
Chauffeur
La demande croissante pour l'imagerie diagnostique et l'expansion des infrastructures de soins de santé
- La prévalence croissante des maladies chroniques, des traumatismes et des troubles de santé liés à l'âge est à l'origine de la demande de procédures d'imagerie diagnostique, favorisant ainsi la croissance du marché de la radiographie calculée.
- Par exemple, en février 2025, Carestream Health a annoncé l'expansion de son portefeuille de systèmes CR pour soutenir les besoins croissants en imagerie diagnostique dans les marchés émergents, ciblant les hôpitaux communautaires et les centres de diagnostic autonomes
- Les systèmes de radiographie composés offrent une alternative rentable à la radiographie entièrement numérique, ce qui en fait un choix attrayant pour les établissements de santé qui recherchent des capacités d'imagerie numérique sans investissement initial élevé
- L'expansion rapide des infrastructures de soins de santé dans les régions en développement, soutenue par les programmes de soins de santé publics et les investissements privés, stimule encore la demande de solutions de radiographie fiables et évolutives
- En outre, le nombre croissant de centres d'imagerie diagnostique et l'augmentation du volume de patients encouragent les fournisseurs de soins de santé à adopter des systèmes de radiographie calculés en raison de leur durabilité, de leur facilité d'exploitation et de leur compatibilité avec les appareils de radiographie existants.
Restriction/Défi
(en milliers de dollars)Changement progressif vers la radiographie numérique et les limites opérationnelles(en milliers de dollars)
- La transition progressive de la radiographie calculée à des systèmes de radiographie numérique (DR) avancés pose un défi à la croissance à long terme du marché de la radiographie calculée, car les systèmes DR offrent une acquisition d'image plus rapide et une plus grande efficacité du flux de travail
- Par exemple,Août 2023, plusieurs grands réseaux d'hôpitaux en Europe ont annoncé la mise à niveau des systèmes CR en DR, citant la réduction du temps de traitement et l'amélioration du débit des patients comme principaux facteurs de décision
- Les systèmes de radiographie calculés comportent généralement d'autres étapes, comme la manipulation des cassettes et le traitement des plaques d'images, qui peuvent limiter l'efficacité opérationnelle dans les environnements de soins de santé à grand volume.
- Les besoins en matière d'entretien, y compris le remplacement périodique des plaques d'imagerie et des composants du lecteur, ajoutent au coût total de la propriété et peuvent influer sur les décisions d'achat pour les fournisseurs de soins de santé soucieux des coûts
- Bien que la radiographie calculée demeure une solution viable dans de nombreux contextes, il sera essentiel de relever ces défis grâce au perfectionnement technologique, à l'optimisation des coûts et au déploiement ciblé dans des environnements de soins appropriés pour maintenir la pertinence du marché.
Comment le marché de la radiographie calculée est-il segmenté
Le marché est segmenté en fonction du type et de l'application.
• Par type
Sur la base du type, le marché de la radiographie numérique est segmenté en Radiographie numérique (CR) et Radiographie numérique (DR). Le segment de la radiographie numérique (CR) a dominé la plus grande part du marché en 2025, soit 56,4 %, en raison de son adoption généralisée comme technologie de transition entre les systèmes d'imagerie analogique et entièrement numérique. Les hôpitaux et les cliniques préfèrent les systèmes de radiographie en raison de leur coût initial inférieur par rapport aux systèmes de radiographie et de leur capacité à s'intégrer à l'infrastructure existante. Les installations de soins de santé mises à niveau à partir de la radiographie cinématographique adoptent souvent la CR pour minimiser les dépenses en capital. Les plaques CR offrent des solutions d'imagerie réutilisables, réduisant ainsi les coûts opérationnels à long terme. La flexibilité des systèmes CR permet d'utiliser plusieurs applications d'imagerie, y compris la poitrine, l'orthopédie et l'imagerie dentaire. La technologie CR offre une meilleure qualité d'image par rapport aux systèmes analogiques tout en maintenant l'accessibilité. La facilité d'installation et la perturbation minimale des flux de travail favorisent l'adoption. Les systèmes de RC sont largement utilisés dans les petits et moyens hôpitaux, en particulier dans les économies émergentes. La disponibilité de techniciens formés connaissant les flux de travail des CR renforce la domination. Les programmes gouvernementaux d'expansion des soins de santé dans les régions en développement favorisent également l'adoption de la RC. La compatibilité avec le PACS et les systèmes informatiques hospitaliers améliore l'efficacité opérationnelle. Dans l'ensemble, la CR demeure le choix privilégié où l'efficacité des coûts et la transition numérique progressive sont des priorités.
Le segment de la radiographie numérique (DR) devrait connaître le TCAC le plus rapide de 15,9 % entre 2026 et 2033, en raison de la demande croissante d'imagerie à grande vitesse et d'une précision diagnostique supérieure. Les systèmes DR offrent une acquisition instantanée d'image, éliminant la nécessité de traiter les plaques d'image, ce qui améliore considérablement l'efficacité du flux de travail. Les hôpitaux et les centres de diagnostic adoptent de plus en plus de DR pour traiter les volumes élevés de patients et réduire le délai d'examen. Les systèmes DR offrent une résolution d'image améliorée et une exposition aux rayonnements plus faible, ce qui améliore la sécurité des patients. L'intégration aux outils de diagnostic basés sur l'IA favorise la détection précoce des maladies et la déclaration automatisée. L'augmentation des investissements dans les infrastructures de soins de santé de pointe alimente l'adoption de DR. L'utilisation croissante dans les services d'urgence et les soins de traumatologie accélère la croissance. Les systèmes DR sont très compatibles avec les plateformes de télémédecine et le partage d'images en nuage. Les progrès technologiques tels que les détecteurs sans fil et les unités DR portables améliorent la flexibilité. La préférence croissante pour les hôpitaux entièrement numériques soutient la demande. La diminution des coûts des détecteurs DR rend les systèmes plus accessibles. Une forte adoption sur les marchés développés accélère encore le TCAC.
• Par demande
Sur la base de l'application, le marché de la radiographie assistée est segmenté en hôpitaux, cliniques et autres. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché (63,8 %), en raison de l'afflux élevé de patients et du besoin de services d'imagerie diagnostique continue. Les hôpitaux comptent beaucoup sur les systèmes CR pour les procédures d'imagerie de routine telles que la poitrine, l'orthopédie et le diagnostic des traumatismes. L'utilisation multiministérielle augmente les taux d'utilisation du matériel et augmente le rendement des investissements. Les systèmes CR appuient les soins d'urgence, les diagnostics hospitaliers et l'imagerie externe dans les hôpitaux. L'intégration avec le PACS et les dossiers de santé électroniques assure un stockage et une récupération d'images sans faille. Les hôpitaux préfèrent les systèmes CR en raison de leur rentabilité et de leur capacité d'adaptation dans plusieurs salles d'imagerie. Le financement public pour le développement des infrastructures hospitalières stimule l'adoption. Les hôpitaux publics des marchés émergents comptent sur la CR pour des solutions d'imagerie numérique abordables. La disponibilité de personnel de radiologie formé permet une exploitation sans heurts. Les hôpitaux bénéficient d'une capacité de traitement fiable des grands volumes d'imagerie. La compatibilité avec les appareils à rayons X existants minimise les coûts de mise à niveau. Dans l'ensemble, les hôpitaux demeurent les utilisateurs finaux dominants des systèmes de radiographie calculés à l'échelle mondiale.
Le segment des cliniques devrait connaître le TCAC le plus rapide de 14,6 % entre 2026 et 2033, en raison de l'expansion rapide des cliniques privées et des services de diagnostic ambulatoire. Les cliniques préfèrent les systèmes CR en raison de leur conception compacte et de leurs coûts d'installation inférieurs à ceux des systèmes DR. La demande croissante de services de diagnostic rapide dans les zones urbaines et semi-urbaines alimente l'adoption. Les cliniques bénéficient de la capacité de CR.S de fournir des images de haute qualité sans nécessiter de mises à niveau importantes de l'infrastructure. L'accent mis de plus en plus sur les soins préventifs et les contrôles de routine soutient la demande d'imagerie. Les systèmes CR permettent aux cliniques d'offrir un large éventail de services de diagnostic de façon rentable. La croissance dans les cliniques spécialisées, y compris les centres orthopédiques et dentaires, stimule l'adoption. Les améliorations technologiques de la durabilité des plaques CR et du traitement des images améliorent l'efficacité. Les cliniques intègrent de plus en plus les systèmes CR aux solutions de stockage basées sur le cloud. La croissance du tourisme médical et des soins ambulatoires soutient la croissance du marché. La réduction des besoins d'entretien attire les petites et moyennes cliniques. L'expansion des réseaux de soins de santé privés accélère l'adoption mondiale.
Quelle région détient la plus grande part du marché de la radiographie
- L'Amérique du Nord a dominé le marché de la radiographie calculée en 2025, représentant environ 36 à 38 % des revenus mondiaux.
- Cette domination est appuyée par un système de soins de santé bien établi, le remplacement régulier de l'équipement d'imagerie existant et l'utilisation continue des systèmes de RC dans les cliniques ambulatoires, les services d'urgence et les établissements de soins ruraux.
- La région bénéficie de volumes élevés d'imagerie diagnostique, de solides cadres de remboursement et d'une demande soutenue de solutions de radiographie rentables, en particulier lorsque la transition vers la radiographie directe n'est pas encore possible.
Aperçu du marché américain de la radiographie
Le marché de la radiographie calculé aux États-Unis a enregistré la plus grande part des revenus en Amérique du Nord en 2025, en raison de la présence généralisée de systèmes de CR dans les hôpitaux, les centres de diagnostic indépendants et les petites installations de soins de santé. La dépendance continue à l'égard de la radiographie calculée dans les soins d'urgence, l'imagerie mobile et les milieux de soins de santé en milieu rural, conjuguée à la modernisation de l'équipement de routine et aux programmes de remise à neuf, maintient la croissance du marché. De plus, le besoin de solutions d'imagerie économique dans les établissements de soins ambulatoires et communautaires continue d'appuyer l'adoption de la RC.
Europe Computed Radiography Market Insight
Le marché de la radiographie calculée en Europe devrait croître régulièrement au cours de la période de prévision, grâce à l'utilisation continue des systèmes de RC dans les hôpitaux publics, les centres de diagnostic et les établissements de soins de santé de transition. Les contraintes budgétaires au sein des systèmes publics de soins de santé et la nécessité de moderniser l'infrastructure d'imagerie à un coût contrôlé encouragent le déploiement continu des solutions de CR. La région bénéficie également d'une surveillance réglementaire rigoureuse et met l'accent sur l'exactitude des diagnostics et la sécurité des patients.
U.K. Vue du marché de la radiographie
Le marché de la radiographie calculée au Royaume-Uni devrait croître à un TCAC modéré, en raison d'une demande soutenue des hôpitaux et des centres de diagnostic du NHS qui continuent d'utiliser les systèmes CR parallèlement à la radiographie numérique. Les cycles de remplacement de l'équipement, associés à la nécessité de technologies d'imagerie rentables dans des milieux à forte densité de patients, appuient la stabilité du marché partout au pays.
Allemagne Vue du marché de la radiographie calculée
Le marché allemand de la radiographie calculée devrait connaître une croissance constante sur le marché de la radiographie calculée, soutenue par son infrastructure de soins de santé avancée et une forte demande d'imagerie diagnostique. Alors que le pays évolue progressivement vers les systèmes de RD, la CR reste largement utilisée dans les hôpitaux secondaires, les cliniques ambulatoires et les centres de diagnostic spécialisés en raison de sa fiabilité, de ses coûts initiaux moins élevés et de sa compatibilité avec les systèmes de radiographie existants.
Aperçu du marché de la radiographie calculée en Asie-Pacifique
On s'attend à ce que le marché de la radiographie calculé en Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la radiographie calculée au cours de la période de prévision. La croissance s'explique par l'expansion des infrastructures de soins de santé, l'augmentation de la demande en imagerie diagnostique, l'augmentation des investissements publics en soins de santé et l'adoption généralisée de solutions d'imagerie abordables en Chine, en Inde et en Asie du Sud-Est. Les systèmes de CR demeurent un choix privilégié dans les marchés émergents en raison de leur rentabilité, de leur facilité de déploiement et de leur aptitude à des environnements diagnostiques à grande échelle.
China Computed Radiography Market Insight
En 2025, le marché chinois de la radiographie calculée représentait la plus grande part des revenus du marché de la radiographie calculée en Asie-Pacifique. L'expansion rapide des hôpitaux, l'amélioration de l'accès à l'imagerie diagnostique dans les villes de palier inférieur et les initiatives gouvernementales visant à améliorer la couverture des soins de santé sont des facteurs clés de croissance. La disponibilité de systèmes CR fabriqués au pays à des prix compétitifs accélère encore l'adoption dans les hôpitaux publics et les centres de diagnostic.
Aperçu du marché de la radiographie au Japon
Le marché japonais de la radiographie calculée continue de connaître une croissance stable, soutenue par une demande constante d'imagerie diagnostique et la présence d'installations de soins de santé de pointe. Bien que le Japon soit un chef de file dans les technologies d'imagerie haut de gamme, les systèmes CR demeurent utilisés pour les diagnostics de routine, l'imagerie de secours et les installations où le contrôle des coûts et la flexibilité opérationnelle sont prioritaires.
Quelles sont les meilleures entreprises du marché de la radiographie
L'industrie de la radiographie assistée est principalement dirigée par des entreprises bien établies, notamment :
- Fujifilm Holdings Corporation (Japon)
- Santé de Carestream (États-Unis)
- Groupe Agfa-Gevaert (Belgique)
- Konica Minolta Healthcare (Japon)
- GE Healthcare (États-Unis)
- Siemens Healthineers (Allemagne)
- Philips Healthcare (Pays-Bas)
- Canon Medical Systems Corporation (Japon)
- Shimadzu Corporation (Japon)
- Systèmes médicaux Hitachi (Japon)
- Systèmes médicaux Allengers (Inde)
- Systèmes médicaux Neusoft (Chine)
- Santé Canada (Chine)
- Systèmes médicaux MinFound (Chine)
- Systèmes d'imagerie Delft (Pays-Bas)
- Varex Imaging Corporation (États-Unis)
- Groupe Thales (France)
- Société Analogique (États-Unis)
- Planifié Oy (Finlande)
- Systèmes médicaux Toshiba (Japon)
Quelles sont les dernières évolutions du marché de la radiographie
- En mars 2024, Agfa-Gevaert Group a introduit le système de détecteur sans fil DX-D 100 compatible avec l'infrastructure de radiographie calculée existante. Ce système permet aux établissements de santé d'améliorer les capacités d'imagerie sans remplacer des unités CR entières, d'améliorer l'efficacité du flux de travail et la qualité de l'image dans des environnements sensibles aux coûts
- En janvier 2024, Konica Minolta Healthcare a élargi son réseau de radiographie et de distribution sur les marchés émergents de l'Asie du Sud-Est et de l'Amérique latine, en s'associant avec des distributeurs locaux pour améliorer l'accès aux systèmes de CR, au soutien des services et à la maintenance.
- En juin 2024, Carestream Health a annoncé un partenariat stratégique avec Philips Healthcare afin d'intégrer des solutions informatiques et d'imagerie de pointe dans le domaine des soins de santé, en renforçant l'interopérabilité entre les systèmes CR et les dossiers de santé électroniques d'entreprise. Cette collaboration vise à rationaliser les flux de travail cliniques et à améliorer la coordination des diagnostics
- En juillet 2023, Canon Medical Systems a introduit le Zexira i9 Digital X-ray RF System, élargissant son portefeuille d'imagerie avec une flexibilité et une conception accrues adaptées à des environnements cliniques polyvalents - soulignant l'innovation de marché plus large qui affecte CR et l'adoption de la radiographie numérique à l'échelle mondiale
- En mai 2023, Carestream Health a lancé le DRX-Rise Mobile X-ray System, une solution de radiographie mobile conçue pour améliorer l'imagerie au point de soins et la confiance diagnostique dans les milieux hospitaliers et ambulatoires, reflétant l'évolution continue vers les plateformes d'imagerie numérique mobiles
- En septembre 2022, DÜRR NDT GmbH & Co. KG s'est associé à JME Ltd. pour développer une solution de radiographie assistée par radiographie utilisant le logiciel D-Tect X et la technologie DXB:1 pour des applications industrielles telles que l'inspection des pipelines — mettant en évidence l'avancement technologique transsectoriel de CR
- En juillet 2022, L3Harris Technologies a fait équipe avec DÜRR NDT GmbH & Co. KG pour utiliser le scanner de radiographie ScanX Discover HC, permettant la capture électronique et l'évaluation numérique des images à rayons X pour des applications industrielles et non destructives
- En février 2021, DÜRR NDT GmbH & Co. KG a lancé le logiciel D-Tect X NDT, offrant des performances élevées, des capacités conviviales et l'intégration flexible du système CR pour les flux de travail d'imagerie industrielle, signalant l'innovation continue dans les outils de radiographie calculés
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











