


Marché mondial de l'insuffisance cardiaque congestive, par type (insuffisance cardiaque systolique, insuffisance diastolique, insuffisance cardiaque gauche, insuffisance cardiaque droite), stades (stade I, stade II, stade III, stade IV), diagnostic (électrocardiogramme, échocardiogramme, IRM, test d'effort, analyses de sang, cathétérisme cardiaque, autres), traitement (médicaments, chirurgie), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance de l'insuffisance cardiaque congestive
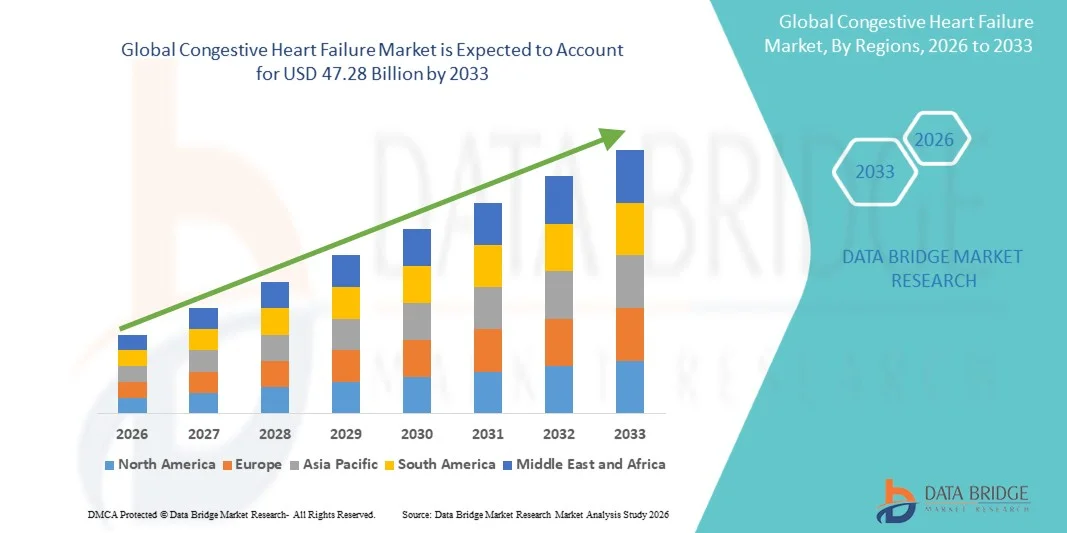
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial de l'insuffisance cardiaque congestive a été évaluée à27,52 milliards de dollars en 2025et devrait atteindre47,28 milliards de dollars en 2033, à unTCAC de 7,00%pendant la période de prévision
- La croissance du marché est en grande partie attribuable à la prévalence croissante des maladies cardiovasculaires et à l'incidence croissante de l'insuffisance cardiaque due au vieillissement des populations et à des facteurs de risque liés au mode de vie tels que l'hypertension, le diabète et l'obésité.
- De plus, les progrès dans les options de traitement, y compris les nouveaux médicaments,dispositifs médicaux, et des technologies de diagnostic améliorées, améliorent les résultats des patients et conduisent l'adoption. La sensibilisation, le diagnostic précoce et l'expansion des infrastructures de soins de santé accélèrent encore la demande de solutions efficaces de gestion de l'insuffisance cardiaque congestive, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):27.52 milliards de dollars
- Valeur marchande prévue (2033) :47,28 milliards de dollars
- Prévisions CAGR (2026-2033):7.00%
Quelles sont les principales tendances du marché de l'insuffisance cardiaque congestive
- L'insuffisance cardiaque congestive (CHF), une maladie chronique progressive qui affecte la capacité du cœur à pomper efficacement le sang, demeure un domaine d'intervention essentiel dans les systèmes de santé mondiaux en raison de sa morbidité, de sa mortalité et de sa charge économique élevée dans les régions développées et émergentes.
- La demande croissante de traitements de l'insuffisance cardiaque congestive est principalement attribuable à l'augmentation de la prévalence des maladies cardiovasculaires, à l'augmentation de la population gériatrique et à l'incidence croissante de facteurs de risque tels que :hypertension artérielle, le diabète et l'obésité, avec une meilleure sensibilisation et des taux de diagnostic
- L'Amérique du Nord a dominé le marché de l'insuffisance cardiaque congestive avec la plus grande part de revenus de 40,01 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence de grandes entreprises pharmaceutiques et d'appareils médicaux, les États-Unis ayant assisté à une adoption importante de nouvelles technologies thérapeutiques et de surveillance des patients à distance.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de l'insuffisance cardiaque congestive au cours de la période de prévision en raison de l'expansion de l'infrastructure de soins de santé, de l'augmentation de la population de patients et de l'augmentation des initiatives gouvernementales visant à améliorer les soins cardiovasculaires.
- Le segment de l'insuffisance cardiaque systolique a dominé le marché de l'insuffisance cardiaque congestive avec une part de marché de 43,2% en 2025, en raison de sa prévalence plus élevée et des voies de diagnostic et de traitement bien établies par rapport à d'autres types d'insuffisance cardiaque
Portée du rapport et segmentation du marché de l'insuffisance cardiaque congestive
|
Attributs |
Insuffisance cardiaque congestive Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des défaillances cardiaques congestives
Progrès dans l'intégration de la santé numérique et de la surveillance à distance des patients
- Une tendance significative et accélérée sur le marché mondial de l'insuffisance cardiaque congestive est l'intégration croissante des technologies de santé numérique etsurveillance des patients à distancesystèmes de soins cardiovasculaires. Cette convergence améliore considérablement la gestion des maladies et les résultats des patients
- Par exemple, les dispositifs implantables et les technologies portables comme les moniteurs cardiaques permettent un suivi continu de la fonction cardiaque et des paramètres vitaux, permettant aux médecins de détecter les premiers signes de détérioration et d'intervenir rapidement. De même, les plateformes de télésanté facilitent les consultations virtuelles et le suivi en temps réel des patients de la FHCC
- L'intégration numérique de la santé permet la collecte de données en temps réel, l'analyse prédictive pour la détection précoce des risques et des ajustements thérapeutiques personnalisés basés sur des paramètres de santé propres au patient. Par exemple, certains systèmes de surveillance avancés utilisent des algorithmes d'IA pour identifier les profils anormaux et alerter les fournisseurs de soins de santé pour une intervention en temps opportun. De plus, les capacités de surveillance à distance offrent aux patients la possibilité de recevoir des soins continus sans visites fréquentes à l'hôpital.
- L'intégration harmonieuse d'outils de surveillance à distance avec les systèmes de santé facilite la gestion centralisée des données sur les patients et la coordination des soins entre les fournisseurs de soins de santé. Grâce à des plateformes unifiées, les cliniciens peuvent surveiller la progression de la maladie, ajuster les plans de traitement et améliorer l'adhésion des patients aux thérapies prescrites, en améliorant l'efficacité globale des soins.
- Cette tendance vers des solutions de santé plus connectées, axées sur les données et centrées sur le patient remodele fondamentalement la gestion de l'insuffisance cardiaque congestive. Par conséquent, les entreprises mettent au point des produits thérapeutiques numériques de pointe et des dispositifs de surveillance avec des caractéristiques telles que les alertes automatisées, les diagnostics prédictifs et l'intégration aux dossiers de santé électroniques.
- La demande de solutions de santé numériques intégrées dans la gestion de l'insuffisance cardiaque congestive augmente rapidement dans les régions développées et émergentes, les systèmes de santé privilégiant de plus en plus les résultats améliorés et les stratégies de soins de longue durée rentables
- L'intégration croissante des applications mobiles de la santé avec les appareils portables permet d'améliorer l'engagement des patients, le suivi de l'adhésion aux médicaments et la communication en temps réel avec les fournisseurs de soins de santé, en soutenant les modèles de soins continus
Dynamique du marché de l'insuffisance cardiaque congestive
Chauffeur
L'augmentation du fardeau des maladies et l'adoption croissante de thérapies avancées
- La prévalence croissante des maladies cardiovasculaires et la charge mondiale croissante de l'insuffisance cardiaque congestive, conjuguée à l'avancement des options de traitement, sont un facteur important pour la demande accrue de thérapies efficaces de la FHC.
- Par exemple, au cours des dernières années, de grandes sociétés pharmaceutiques ont introduit de nouvelles classes de médicaments, comme les inhibiteurs SGLT2 et les thérapies mixtes avancées, qui ont démontré des taux de survie améliorés et réduit les risques d'hospitalisation chez les patients souffrant d'insuffisance cardiaque. De telles stratégies de la part des entreprises clés devraient stimuler la croissance du marché de l'insuffisance cardiaque congestive au cours de la période de prévision
- Au fur et à mesure que les patients et les fournisseurs de soins de santé prennent conscience des risques à long terme associés à l'insuffisance cardiaque non traitée, la demande de diagnostic précoce et de solutions efficaces de gestion des maladies augmente, ce qui conduit à l'adoption de traitements pharmacologiques et de traitements à base d'instruments
- En outre, l'accent de plus en plus mis sur les soins de santé préventifs et la gestion des maladies chroniques encourage l'utilisation de diagnostics avancés et de solutions de surveillance continue, favorisant une intervention précoce et l'amélioration des résultats des patients.
- La disponibilité d'options de traitement novatrices, l'amélioration des cadres de remboursement dans les régions développées et l'augmentation des investissements dans les soins de santé sont des facteurs clés qui propulsent l'adoption de thérapies d'insuffisance cardiaque congestive sur les marchés mondiaux. L'élargissement de l'accès aux soins de santé dans les économies émergentes contribue également à la croissance du marché.
- Augmenter les activités de recherche clinique et les pipelines de développement de médicaments axés sur l'insuffisance cardiaque accélèrent l'introduction de thérapies plus efficaces et ciblées sur le marché
- L'augmentation des initiatives gouvernementales et des programmes de santé publique visant à réduire le fardeau des maladies cardiovasculaires appuie davantage le diagnostic précoce et l'élargissement de l'accès aux options de traitement
Restriction/Défi
Coûts de traitement élevés et accessibilité limitée dans les régions émergentes
- Le coût élevé associé aux traitements avancés de l'insuffisance cardiaque congestive, y compris les nouvelles pharmacothérapies, les dispositifs implantables et les soins de longue durée, pose un défi important à une plus grande pénétration du marché. Comme la CHF exige une gestion continue, la charge financière pour les patients et les systèmes de santé peut être importante.
- Par exemple, les thérapies coûteuses telles que les défibrillateurs cardioverter implantables (DCI) et les dispositifs de résynchronisation cardiaque (TCR) sont souvent inaccessibles aux patients des régions à faible revenu et à revenu intermédiaire, ce qui limite l'adoption du traitement.
- Pour améliorer l'accessibilité, il est essentiel de relever ces défis liés aux coûts grâce à l'amélioration des politiques de santé, à l'élargissement de la couverture d'assurance et à la mise au point de solutions de traitement rentables. De plus, les disparités dans les infrastructures de soins de santé et la disponibilité limitée de centres de soins cardiaques spécialisés dans certaines régions limitent encore davantage le diagnostic et le traitement en temps opportun.
- Bien que les progrès des technologies de traitement continuent d'améliorer les résultats, le caractère abordable et l'accessibilité de ces solutions demeurent des préoccupations majeures, en particulier dans les pays en développement où les ressources en soins de santé sont limitées.
- Surmonter ces défis par le biais d'une tarification stratégique, d'initiatives gouvernementales accrues et d'investissements dans l'infrastructure des soins de santé sera essentiel pour assurer un accès équitable et une croissance soutenue sur le marché de l'insuffisance cardiaque congestive
- Des processus d'approbation réglementaires rigoureux et de longs délais d'essais cliniques pour les nouvelles thérapies peuvent retarder le lancement du produit et limiter la disponibilité d'options de traitement novatrices
- Une faible adhésion des patients aux traitements à long terme et aux modifications du mode de vie pose un défi à la prise en charge efficace de la maladie et aux résultats globaux du traitement
Comment le marché de l'insuffisance cardiaque congestive est-il segmenté
Le marché est segmenté en fonction du type, des étapes, du diagnostic, du traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché de l'insuffisance cardiaque congestive est segmenté en insuffisance cardiaque systolique, insuffisance diastolique, insuffisance cardiaque gauche et insuffisance cardiaque droite. Le segment de l'insuffisance cardiaque systolique a dominé le marché avec la plus grande part de revenus du marché de 43,2% en 2025, en raison de sa prévalence mondiale plus élevée et de sa reconnaissance clinique bien établie. Cette affection est généralement associée à une fraction réduite de l'éjection, ce qui la rend plus fréquemment diagnostiquée et traitée dans tous les milieux de soins. Les médecins accordent souvent la priorité à l'insuffisance cardiaque systolique en raison de la disponibilité de lignes directrices normalisées pour le traitement et d'un large éventail de thérapies pharmacologiques approuvées. Le fardeau croissant des cardiopathies ischémiques et de l'infarctus du myocarde contribue également à la domination de ce segment. De plus, les progrès continus dans les pharmacothérapies et les interventions à base d'instruments ont amélioré les résultats de gestion des patients atteints d'insuffisance cardiaque systolique.
Le segment des défaillances diastoliques devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une sensibilisation accrue et des capacités de diagnostic améliorées. L'insuffisance cardiaque diastolique, aussi appelée insuffisance cardiaque avec fraction d'éjection préservée, est de plus en plus reconnue dans les populations vieillissantes. La prévalence croissante de comorbidités telles que l'hypertension et le diabète contribue à son augmentation rapide. Les progrès dans les technologies d'imagerie et l'échocardiographie permettent un diagnostic plus précis de cette affection. De plus, la recherche et les essais cliniques en cours visant à mettre au point des thérapies ciblées devraient accélérer la croissance du segment.
- Par étapes
Sur la base des étapes, le marché de l'insuffisance cardiaque congestive est segmenté en phases I, II, III et IV. Le segment de la phase II a dominé le marché avec la plus grande part des revenus en 2025, en raison du nombre élevé de patients diagnostiqués au cours de la phase symptomatique initiale. À ce stade, les patients commencent à présenter des symptômes légers, ce qui entraîne une consultation médicale et l'initiation du traitement. Les fournisseurs de soins de santé mettent l'accent sur les stratégies d'intervention précoce pour prévenir la progression des maladies, ce qui contribue à accroître la demande de thérapies. La disponibilité de médicaments efficaces et de programmes de gestion du mode de vie appuie également la domination du segment. De plus, des initiatives de dépistage et de sensibilisation accrues conduisent à des taux de diagnostic plus élevés chez les patients de la phase II.
Le segment de la phase III devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la progression croissante des cas non traités ou mal gérés. Les patients à ce stade présentent des symptômes plus prononcés, nécessitant des soins médicaux intensifs et une surveillance. La demande de thérapies avancées, y compris les régimes combinés de médicaments et les traitements à base d'instruments, est significativement plus élevée dans ce groupe. La croissance des hospitalisations liées à l'insuffisance cardiaque avancée contribue davantage à la croissance du segment. De plus, l'augmentation des investissements dans des établissements de soins cardiaques spécialisés favorise une meilleure prise en charge des patients de la phase III.
- Par diagnostic
Sur la base du diagnostic, le marché de l'insuffisance cardiaque congestive est segmenté en électrocardiogramme, échocardiogramme, IRM, test de stress, tests sanguins, cathétérisme cardiaque, etc. Le segment des échocardiogrammes a dominé le marché avec la plus grande part des revenus en 2025, en raison de son utilisation généralisée comme outil de diagnostic primaire pour l'insuffisance cardiaque. Il fournit des renseignements détaillés sur la structure et la fonction cardiaques, ce qui permet une évaluation précise de la fraction d'éjection et de la gravité de la maladie. Les cliniciens comptent beaucoup sur l'échocardiographie en raison de sa nature non invasive et de sa rentabilité. L'augmentation de la disponibilité de systèmes d'imagerie avancés améliore encore son adoption. De plus, son rôle dans la surveillance continue des patients contribue à une demande soutenue.
Le segment de l'IRM devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par ses capacités d'imagerie supérieures et sa caractérisation tissulaire détaillée. L'IRM cardiaque fournit des images à haute résolution qui aident à un diagnostic précis et à une différenciation des affections cardiaques. La demande croissante de diagnostics précis et précoces est à l'origine de l'adoption de l'IRM dans des cas complexes. Les progrès technologiques et l'amélioration de l'accessibilité appuient davantage l'expansion du segment. De plus, l'augmentation des applications de recherche de l'IRM dans les maladies cardiovasculaires stimule sa trajectoire de croissance.
- Par traitement
Sur la base du traitement, le marché de l'insuffisance cardiaque congestive est segmenté en médicaments et en chirurgie. Le segment des médicaments a dominé le marché avec la plus grande part des revenus en 2025, en raison de son rôle de traitement de première ligne pour la plupart des patients souffrant d'insuffisance cardiaque. Les médicaments couramment prescrits comprennent les inhibiteurs de l'ECA, les bêtabloquants, les diurétiques et les nouvelles classes de médicaments qui améliorent la survie et la qualité de vie. La disponibilité et la rentabilité généralisées des médicaments en font le choix préféré dans tous les milieux de soins. L'innovation continue dans les thérapies pharmacologiques renforce encore la domination du segment. De plus, la dépendance à long terme à l'égard des médicaments pour la gestion des maladies contribue à la demande soutenue.
Le segment de la chirurgie devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante d'interventions chirurgicales avancées. Des interventions telles que des transplantations cardiaques, l'implantation d'un appareil d'assistance ventriculaire et des opérations de réparation de valves deviennent plus fréquentes dans les cas graves. Le nombre croissant de patients souffrant d'insuffisance cardiaque au stade avancé alimente la demande de traitements chirurgicaux. Les progrès technologiques et l'amélioration des résultats chirurgicaux encouragent l'adoption. De plus, la disponibilité croissante de centres cardiaques spécialisés favorise la croissance des segments.
- Par voie d'administration
Sur la base de la voie d'administration, le marché de l'insuffisance cardiaque congestive est segmenté en orale, parentérale et autres. Le segment oral a dominé le marché avec la plus grande part des revenus en 2025, en raison de la commodité et de l'utilisation généralisée des médicaments oraux dans la gestion à long terme des maladies. Les patients préfèrent les thérapies buccales en raison de la facilité d'administration et de la meilleure conformité. La plupart des médicaments de première ligne pour l'insuffisance cardiaque sont disponibles dans les formulations orales, ce qui confirme leur domination. La disponibilité de solutions de remplacement génériques améliore encore l'accessibilité. En outre, les régimes de traitement continus dépendent fortement des médicaments oraux pour la lutte contre la maladie.
Le segment parentéral devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par une utilisation accrue dans les cas aigus et graves. Les thérapies intraveineuses sont couramment administrées en milieu hospitalier pour la prise en charge rapide des symptômes. Le nombre croissant d'hospitalisations pour des épisodes d'insuffisance cardiaque aiguë est à l'origine de la demande de segment. Les progrès réalisés dans les formulations injectables de médicaments favorisent davantage la croissance. De plus, la nécessité d'une action thérapeutique immédiate dans des conditions critiques accroît l'importance de l'administration parentérale.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de l'insuffisance cardiaque congestive est segmenté en hôpitaux, soins à domicile, centres spécialisés, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé d'admissions de patients et de la disponibilité d'installations de traitement avancées. Les hôpitaux servent de centres primaires pour le diagnostic, le traitement et la gestion de l'insuffisance cardiaque. La présence de professionnels de la santé qualifiés et l'accès à des outils de diagnostic avancés soutiennent davantage la domination du segment. De plus, l'augmentation des cas d'urgence et des interventions chirurgicales contribue à accroître l'afflux des patients.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la préférence croissante pour la prise en charge des maladies à domicile. Les patients souffrant d'insuffisance cardiaque chronique optent de plus en plus pour des soins à domicile pour réduire les visites à l'hôpital. L'adoption de dispositifs de surveillance à distance et de services de télésanté appuie cette tendance. La rentabilité et l'amélioration du confort des patients favorisent la croissance du segment. De plus, les populations vieillissantes contribuent à la demande accrue de services de soins à domicile.
- Par canal de distribution
Sur la base du canal de distribution, le marché de l'insuffisance cardiaque congestive est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment de la pharmacie hospitalière a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé d'ordonnances produites dans les hôpitaux. Les patients qui suivent un traitement ou qui sont hospitalisés dépendent principalement des pharmacies hospitalières pour accéder immédiatement aux médicaments. La disponibilité de médicaments spécialisés et de conseils d'experts renforce encore ce segment. De plus, l'intégration aux systèmes hospitaliers assure une distribution efficace des médicaments.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'adoption croissante de plateformes de soins de santé numériques. Les patients se tournent de plus en plus vers les canaux en ligne pour accéder facilement aux médicaments et aux services de prestation à domicile. La croissance du commerce électronique et des systèmes de paiement numériques soutient cette tendance. Des prix concurrentiels et une plus grande disponibilité des produits renforcent encore l'attrait du segment. De plus, la pénétration croissante d'Internet et l'utilisation des smartphones accélèrent l'expansion des services pharmaceutiques en ligne.
Quelle région détient la plus grande part du marché de l'insuffisance cardiaque congestive
- L'Amérique du Nord a dominé le marché de l'insuffisance cardiaque congestive avec la plus grande part de revenus de 40,01 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence de grandes entreprises pharmaceutiques et d'appareils médicaux
- Les patients et les fournisseurs de soins de santé de la région accordent une priorité élevée au diagnostic précoce, à la gestion efficace des maladies et à l'accès à des thérapies innovantes telles que les nouvelles classes de médicaments et les technologies de surveillance à distance
- Cette adoption généralisée est également soutenue par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et une forte présence de grandes sociétés pharmaceutiques et d'appareils médicaux, établissant des soins complets d'insuffisance cardiaque comme une priorité dans les hôpitaux et les centres spécialisés
Aperçu du marché américain de l'insuffisance cardiaque congestive
Le marché américain de l'insuffisance cardiaque congestive a enregistré la plus grande part de revenus de 81 % en 2025 en Amérique du Nord, alimentée par la forte prévalence des maladies cardiovasculaires et l'adoption croissante de solutions de traitement de pointe. Les patients accordent de plus en plus de priorité au diagnostic précoce et à la gestion efficace des maladies grâce à des thérapies médicamenteuses novatrices et à des systèmes de surveillance. La préférence croissante pour la surveillance à distance des patients, associée à une forte demande pour des approches de traitement personnalisées et l'intégration numérique de la santé, propulse le marché. En outre, l'adoption croissante de thérapies avancées et l'intégration des technologies de santé contribuent de manière significative à l'expansion du marché.
Europe Insuffisance cardiaque congestive Aperçu du marché
Le marché européen de l'insuffisance cardiaque congestive devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation du fardeau des maladies cardiovasculaires et du besoin croissant d'options de traitement avancées. L'augmentation de la population vieillissante, associée à une sensibilisation accrue aux soins de santé, favorise l'adoption de solutions efficaces de gestion de l'insuffisance cardiaque. Les patients européens sont également attirés par l'amélioration des services de santé et des capacités de diagnostic précoce. La région connaît une croissance importante dans les hôpitaux, les centres spécialisés et les établissements de soins à domicile, les traitements de la CHF étant intégrés à la fois aux soins de routine et aux programmes de traitement spécialisés.
Royaume-Uni Congestive Heart Insight
Le marché de l'insuffisance cardiaque congestive au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de la prévalence des affections cardiaques et de l'accent mis sur l'amélioration des résultats des patients. En outre, les préoccupations concernant le fardeau des maladies chroniques encouragent les patients et les fournisseurs de soins de santé à adopter des solutions de traitement et de surveillance avancées. L'accent mis par le Royaume-Uni sur l'adoption numérique des soins de santé, parallèlement à son infrastructure bien établie, devrait continuer à stimuler la croissance du marché.
Allemagne Insight sur le marché de l'insuffisance cardiaque congestive
Le marché allemand de l'insuffisance cardiaque congestive devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la santé cardiovasculaire et à la demande de solutions de traitement technologiquement avancées. L'Allemagne est un système de soins de santé bien développé, associé à son accent sur l'innovation médicale et la recherche, qui favorise l'adoption de thérapies avancées, en particulier dans les hôpitaux et les cliniques spécialisées. L'intégration des solutions de santé numériques aux soins aux patients est également de plus en plus répandue, avec une forte préférence pour un traitement efficace et de haute qualité aligné sur les normes sanitaires locales.
Aperçu du marché des défaillances cardiaques congestives en Asie-Pacifique
Le marché de l'insuffisance cardiaque congestive Asie-Pacifique est sur le point de croître au rythme le plus rapide de 24 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la prévalence des maladies cardiovasculaires, de l'augmentation des dépenses de soins de santé et de l'amélioration de l'accès aux services médicaux dans des pays comme la Chine, le Japon et l'Inde. L'accent croissant mis par la région sur le diagnostic précoce et la gestion des maladies chroniques, appuyé par les initiatives gouvernementales en matière de soins de santé, est à l'origine de l'adoption des traitements CHF. De plus, alors que l'APAC renforce son infrastructure de soins de santé et élargit l'accès aux thérapies de pointe, l'accessibilité et la disponibilité des options de traitement s'améliorent pour une population de patients plus large.
Japon Insuffisance cardiaque congestive Aperçu du marché
Le marché japonais de l'insuffisance cardiaque congestive prend de l'ampleur en raison du vieillissement de la population, du système de santé avancé et de l'accent mis sur la gestion des maladies. Le marché japonais met fortement l'accent sur le diagnostic précoce et le traitement efficace, et l'adoption de thérapies CHF est motivée par le nombre croissant de patients âgés. L'intégration d'outils de diagnostic avancés et de systèmes de surveillance alimente la croissance. De plus, le vieillissement rapide de la population japonaise est susceptible de stimuler la demande de solutions de gestion de l'insuffisance cardiaque à long terme, efficaces et accessibles, tant en milieu hospitalier qu'à domicile.
India Congestive Heart Insight Marché Insight
Le marché indien de l'insuffisance cardiaque congestive a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à la forte population de patients, à l'augmentation de la prévalence des maladies cardiovasculaires et à l'amélioration de l'accès aux soins de santé. L'Inde est l'un des marchés les plus dynamiques pour la gestion des maladies chroniques, et les traitements de la CHF deviennent de plus en plus accessibles dans les hôpitaux, les cliniques et les établissements de soins à domicile. La volonté de renforcer l'infrastructure des soins de santé et la sensibilisation, parallèlement à la disponibilité d'options de traitement rentables, sont des facteurs clés qui propulsent le marché indien.
Quelles sont les meilleures entreprises du marché de l'insuffisance cardiaque congestive
L'industrie de l'insuffisance cardiaque congestive est principalement dirigée par des entreprises bien établies, notamment :
- Merck & Co., Inc. (États-Unis)
- Bristol-Myers Squibb Company(États-Unis)
- AstraZeneca PLC (Royaume-Uni)
- Pfizer Inc.(États-Unis)
- Novartis AG(Suisse)
- Bayer AG (Allemagne)
- Eli Lilly et la société(États-Unis)
- Amgen Inc. (États-Unis)
- Boehringer Ingelheim International GmbH(Allemagne)
- Otsuka Pharmaceutical Co., Ltd. (Japon)
- Novo Nordisk A/S (Danemark)
- Sanofi (France)
- GSK plc (Royaume-Uni)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Medtronic (Irlande)
- Abbott (États-Unis)
- Boston Scientific Corporation (États-Unis)
- BIOTRONIK SE & Co. KG (Allemagne)
- Société Terumo (Japon)
Quelles sont les évolutions récentes du marché mondial des défaillances cardiaques congestives
- En novembre 2025, Alnylam Pharmaceuticals a reçu une recommandation positive de l'autorité sanitaire du Royaume-Uni pour son médicament Amvuttra (vutrisiran) pour traiter l'amyloïdose de la transthyrétine avec cardiomyopathie, une condition conduisant à l'insuffisance cardiaque. La thérapie fonctionne en réduisant la production de protéines responsables de maladies, ce qui représente un changement vers des traitements basés sur l'ARN et des mécanismes d'action innovants dans la gestion de l'insuffisance cardiaque
- En juillet 2025, Bayer a annoncé que la FDA des États-Unis a approuvé KERENDIA® (finerenone) pour le traitement des patients atteints d'insuffisance cardiaque avec une fraction d'éjection ventriculaire gauche ≥40%, en élargissant son indication au-delà des maladies rénales chroniques et en marquant une avancée significative dans les traitements d'insuffisance cardiaque. L'approbation a été appuyée par l'essai FINEARTS-HF, qui a démontré une réduction des décès cardiovasculaires et des événements d'insuffisance cardiaque, plaçant la finrénone comme un nouveau pilier dans les soins complets d'insuffisance cardiaque
- En avril 2025, Bayer a révélé son intention de lancer Beyonttra (acoramidis), un nouveau traitement ciblant l'insuffisance cardiaque liée à l'amyloïdie de la transthyrétine, avec un potentiel de blockbuster dépassant USD 1 milliard de ventes annuelles. Ce développement met en évidence l'importance croissante accordée aux thérapies spécialisées et spécifiques à la maladie qui traitent des causes sous-jacentes de l'insuffisance cardiaque.
- En août 2024, Eli Lilly a rapporté des résultats d'essais cliniques positifs montrant que son médicament a réduit de façon significative le risque d'hospitalisations liées à l'insuffisance cardiaque et de décès cardiovasculaire de 38 % chez les patients obèses. Cette percée souligne le rôle croissant des thérapies métaboliques et de perte de poids dans la prévention et la gestion de l'insuffisance cardiaque, en particulier chez les patients présentant des troubles comorbides.
- En avril 2024, Abbott Laboratories a reçu l'approbation de la FDA des États-Unis pour son appareil TriClip, un système de réparation de valves transcathéters minimalement invasif conçu pour traiter la régurgitation tricuspide, un facteur important de l'insuffisance cardiaque. Le dispositif offre une alternative moins invasive à la chirurgie à cœur ouvert, améliorant la sécurité des patients et élargissant les options de traitement interventionnel pour les affections liées à l'insuffisance cardiaque
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MÉTHODE BASÉE SUR L'ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 APERÇUS PREMSUM
4.1 LES 5 FORCES DE PORTER
4.2 ANALYSE PESTEL
5 ÉPIDÉMIOLOGIE
5.1 INCIDENCE DE TOUS PAR SEXE
5.1.1 PRÉVALENCE DE L'INSUFFISANCE CARDIAQUE CONGESTIVE
5.1.1.1. INCÉDENCE D'INSUFFISANCE CARDIAQUE CONGESTIVE TRAITÉE PAR CHIRURGIE
5.2 TAUX DE TRAITEMENT
5.3 TAUX DE MORTALITÉ
5.4 MODÈLE D'ADHÉRENCE AU TRAITEMENT ET DE CHANGEMENT DE THÉRAPIE
5.5 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
6 APERÇUS DE L'INDUSTRIE
6.1 ANALYSE DES BREVETS
6.2 TAUX DE TRAITEMENT MÉDICAMENTEUX PAR MARCHÉS MATURÉS
6.3 TENDANCES DÉMOGRAPHIQUES : IMPACTS SUR TOUS LES TAUX D'INCIDENCE
6.4 DIAGRAMME DE FLUX DE PATIENTS
6.5 STRATÉGIES DE TARIFICATION CLÉS
6.6 STRATÉGIES CLÉS D'INSCRIPTION DES PATIENTS
6.7 ENTRETIENS AVEC UN NEUROLOGUE
6.8 ENTRETIENS AVEC UN PHYSIOTHÉRAPEUTE
6.9 ENTRETIENS AVEC UN SPÉCIALISTE EN GÉNÉTIQUE
6.1 AUTRES INSTANTANÉS KOL
7 SCÉNARIO RÉGLEMENTAIRE
7.1 APPROBATIONS DE LA FDA
7.2 APPROBATIONS EMA
8 FUSIONS ET ACQUISITIONS
8.1 LICENCE
8.2 ACCORDS DE COMMERCIALISATION
9 ANALYSE DU PIPELINE
9.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
9.2 PIPELINE DE THÉRAPIES MÉDICAMENTEUSES
9.3 CANDIDATS DE PHASE III
9.4 CANDIDATS DE LA PHASE II
9.5 CANDIDATS DE LA PHASE I
9.6 AUTRES (PRÉCLINIQUE ET RECHERCHE)
10 APERÇU DU MARCHÉ
10.1 PILOTES
10.2 RESTRICTIONS
10.3 OPPORTUNITÉ
10.4 DÉFIS
11 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PAR TRAITEMENT
11.1 VUE D'ENSEMBLE
11.2 MÉDICAMENTS
11.2.1 INHIBITEURS DE L'ENZYME DE CONVERSION DE L'ANGIOTENSINE (ECA)
11.2.1.1. ÉNALAPRRIL
11.2.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.1.2. VOLUME DU MARCHÉ (SU)
11.2.1.1.3. PRIX DE VENTE MOYEN (USD)
11.2.1.2. LISINOPRIL
11.2.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.2.2. VOLUME DU MARCHÉ (SU)
11.2.1.2.3. PRIX DE VENTE MOYEN (USD)
11.2.1.3. CAPTOPRIL
11.2.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.3.2. VOLUME DU MARCHÉ (SU)
11.2.1.3.3. PRIX DE VENTE MOYEN (USD)
11.2.1.4. AUTRES
11.2.2 BLOQUEURS DES RÉCEPTEURS DE L'ANGIOTENSINE II
11.2.2.1. LOSARTAN
11.2.2.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.2.1.2. VOLUME DU MARCHÉ (SU)
11.2.2.1.3. PRIX DE VENTE MOYEN (USD)
11.2.2.2. VALSARTAN
11.2.2.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.2.2.2. VOLUME DU MARCHÉ (SU)
11.2.2.2.3. PRIX DE VENTE MOYEN (USD)
11.2.2.3. CANDESARTAN
11.2.2.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.2.3.2. VOLUME DU MARCHÉ (SU)
11.2.2.3.3. PRIX DE VENTE MOYEN (USD)
11.2.2.4. AUTRES
11.2.3 BÊTA-BLOQUANTS
11.2.3.1. CARVÉDILOL
11.2.3.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.3.1.2. VOLUME DU MARCHÉ (SU)
11.2.3.1.3. PRIX DE VENTE MOYEN (USD)
11.2.3.2. MÉTOPROLOL
11.2.3.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.3.2.2. VOLUME DU MARCHÉ (SU)
11.2.3.2.3. PRIX DE VENTE MOYEN (USD)
11.2.3.3. BISPROLOL
11.2.3.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.3.3.2. VOLUME DU MARCHÉ (SU)
11.2.3.3.3. PRIX DE VENTE MOYEN (USD)
11.2.3.4. AUTRES
11.2.4 DIURÉTIQUES
11.2.4.1. FUROSÉMIDE
11.2.4.1.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
11.2.4.1.2. VOLUME DU MARCHÉ (SU)
11.2.4.1.3. PRIX DE VENTE MOYEN (USD)
11.2.4.2. AUTRES
11.2.5 ANTAGONISTE DE L'ALDOSTÉRONE
11.2.5.1. SPIRONOLACTONE
11.2.5.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.5.1.2. VOLUME DU MARCHÉ (SU)
11.2.5.1.3. PRIX DE VENTE MOYEN (USD)
11.2.5.2. ÉPLÉRÉNONE
11.2.5.2.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
11.2.5.2.2. VOLUME DU MARCHÉ (SU)
11.2.5.2.3. PRIX DE VENTE MOYEN (USD)
11.2.5.3. AUTRES
11.2.6 DIGOXINE
11.2.6.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
11.2.6.2. VOLUME DU MARCHÉ (SU)
11.2.6.3. PRIX DE VENTE MOYEN (USD)
11.2.7 VERICIGUAT (VERQUVO)
11.2.7.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.7.2. VOLUME DU MARCHÉ (SU)
11.2.7.3. PRIX DE VENTE MOYEN (USD)
11.2.8 INOTROPES POSITIFS
11.2.8.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.8.2. VOLUME DU MARCHÉ (SU)
11.2.8.3. PRIX DE VENTE MOYEN (USD)
11.2.9 MÉDICAMENTS ASSOCIÉS
11.2.9.1. DINITRATE D'HYDRALAZINE ET D'ISOSORBIDE (BIDIL)
11.2.9.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.9.1.2. VOLUME DU MARCHÉ (SU)
11.2.9.1.3. PRIX DE VENTE MOYEN (USD)
11.2.9.2. AUTRES
11.3 APPAREILS
11.3.1 STIMULATEUR CARDIAQUE
11.3.1.1. STIMULATEUR CARDIAQUE MONOCHAMBRE
11.3.1.1.1. Stimulateur cardiaque compatible IRM
11.3.1.1.2. STIMULATEUR CARDIAQUE CONVENTIONNEL
11.3.1.2. STIMULATEUR CARDIAQUE À DOUBLE CHAMBRE
11.3.1.2.1. STIMULATEUR CARDIAQUE COMPATIBLE IRM
11.3.1.2.2. STIMULATEUR CARDIAQUE CONVENTIONNEL
11.3.1.3. STIMULATEUR CARDIAQUE BIVENTRICULAIRE/CRT
11.3.1.3.1. STIMULATEUR CARDIAQUE COMPATIBLE IRM
11.3.1.3.2. STIMULATEUR CARDIAQUE CONVENTIONNEL
11.3.2 THÉRAPIE DE RESYNCHONISATION CARDIAQUE
11.3.2.1. Stimulateur cardiaque par thérapie de resynchronisation cardiaque (CRT-P)
11.3.2.1.1. DISPOSITIFS CRT-P COMPATIBLES IRM
11.3.2.1.1.1 VALEUR MARCHANDE (USD MN)
11.3.2.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
11.3.2.1.1.3 PRIX DE VENTE MOYEN (USD)
11.3.2.1.2. DISPOSITIFS CRT-P CONVENTIONNELS
11.3.2.1.2.1 VALEUR MARCHANDE (USD MN)
11.3.2.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
11.3.2.1.2.3 PRIX DE VENTE MOYEN (USD)
11.3.2.2. DÉFIBRILLATEUR DE THÉRAPIE DE RESYNCHRONISATION CARDIAQUE (CRT-D)
11.3.2.2.1. DISPOSITIFS CRT-D COMPATIBLES AVEC L'IRM
11.3.2.2.1.1 VALEUR MARCHANDE (USD MN)
11.3.2.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
11.3.2.2.1.3 PRIX DE VENTE MOYEN (USD)
11.3.2.2.2. DISPOSITIFS CRT-D CONVENTIONNELS
11.3.2.2.2.1 VALEUR MARCHANDE (USD MN)
11.3.2.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
11.3.2.2.2.3 PRIX DE VENTE MOYEN (USD)
11.3.3 DÉFIBRILATEURS AUTOMATIQUES IMPLANTABLES
11.3.3.1. DÉFIBRILATEUR AUTOMATIQUE IMPLANTABLE TRANSVEINEUX
11.3.3.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.3.1.2. VOLUME DU MARCHÉ (UNITÉS)
11.3.3.1.3. PRIX DE VENTE MOYEN (USD)
11.3.3.2. DÉFIBRILLATEURS CARDIO IMPNATABLES SOUS-CUTANÉS
11.3.3.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.3.2.2. VOLUME DU MARCHÉ (UNITÉS)
11.3.3.2.3. PRIX DE VENTE MOYEN (USD)
11.3.3.3. AUTRES
11.3.4 DISPOSITIFS D'ASSISTANCE VENTRICULAIRE
11.3.4.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.4.2. VOLUME DU MARCHÉ (UNITÉS)
11.3.4.3. PRIX DE VENTE MOYEN (USD)
11.4 CHIRURGIE
11,5 AUTRES
12 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PAR VOIE D'ADMINISTRATION
12.1 VUE D'ENSEMBLE
12.2 ORALE
12.2.1 PILULE
12.2.2 CAPSULE
12.2.3 COMPRIMÉS
12.2.4 AUTRES
12.3 PARENTÉRALE
12.3.1 INTRAVEINEUSE
12.3.2 SOUS-CUTANÉ
12.3.3 INTRAMUSCULAIRE
12.4 AUTRES
13 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PAR UTILISATEUR FINAL
13.1 VUE D'ENSEMBLE
13.2 HÔPITAL
13.2.1 HÔPITAUX DE SOINS DE LONGUE DURÉE
13.2.2 HÔPITAUX DE SOINS AIGUS
13.2.3 ÉTABLISSEMENTS DE SOINS INFIRMIERS
13.3 CLINIQUES
13.4 SOINS DE SANTÉ À DOMICILE
13,5 AUTRES
14 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PAR CANAL DE DISTRIBUTION
14.1 VUE D'ENSEMBLE
14.2 APPEL D'OFFRES DIRECT
14.3 HÔPITAUX PHARMACIE
14.4 PHARMACIE DE DÉTAIL
14.5 PHARMACIE EN LIGNE
14.6 AUTRES
15 MARCHÉS MONDIAUX DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PAR GÉOGRAPHIE
MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
15.1 AMÉRIQUE DU NORD
15.1.1 États-Unis
15.1.1.1. MARCHÉ DE L'INSUFFISANCE CARDIAQUE CONGESTIVE AUX ÉTATS-UNIS, PAR TRAITEMENT
15.1.1.2. MARCHÉ DES TRAITEMENTS DE L'INSUFFISANCE CARDIAQUE CONGESTIVE AUX ÉTATS-UNIS, PAR VOIE D'ADMINISTRATION
15.1.1.3. MARCHÉ DE L'INSUFFISANCE CARDIAQUE CONGESTIVE AUX ÉTATS-UNIS, PAR UTILISATEUR FINAL
15.1.1.4. MARCHÉ DE L'INSUFFISANCE CARDIAQUE CONGESTIVE AUX ÉTATS-UNIS, PAR CANAL DE DISTRIBUTION
15.1.2 CANADA
15.1.3 MEXIQUE
15.1.4 RÉPUBLIQUE DOMINICAINE
15.1.5 JAMAÏQUE
15.1.6 PANAMA
15.2 EUROPE
15.2.1 ALLEMAGNE
15.2.2 FRANCE
15.2.3 Royaume-Uni
15.2.4 HONGRIE
15.2.5 LITUANIE
15.2.6 AUTRICHE
15.2.7 IRLANDE
15.2.8 NORVÈGE
15.2.9 POLOGNE
15.2.10 ITALIE
15.2.11 ESPAGNE
15.2.12 RUSSIE
15.2.13 TURQUIE
15.2.14 PAYS-BAS
15.2.15 SUISSE
15.2.16 RESTE DE L'EUROPE
15.3 ASIE-PACIFIQUE
15.3.1 JAPON
15.3.2 CHINE
15.3.3 TAÏWAN
15.3.4 CORÉE DU SUD
15.3.5 INDE
15.3.6 AUSTRALIE
15.3.7 SINGAPOUR
15.3.8 THAÏLANDE
15.3.9 MALAISIE
15.3.10 INDONÉSIE
15.3.11 PHILIPPINES
15.3.12 VIETNAM
15.3.13 RESTE DE L'ASIE-PACIFIQUE
15.4 AMÉRIQUE DU SUD
15.4.1 BRÉSIL
15.4.2 ÉQUATEUR
15.4.3 CHILI
15.4.4 COLOMBIE
15.4.5 VENEZUELA
15.4.6 ARGENTINE
15.4.7 PÉROU
15.4.8 CURAÇAO
15.4.9 PARAGUAY
15.4.10 URUGUAY
15.4.11 TRINITÉ-ET-TOBAGO
15.4.12 RESTE DE L'AMÉRIQUE DU SUD
15.5 MOYEN-ORIENT ET AFRIQUE
15.5.1 AFRIQUE DU SUD
15.5.2 ARABIE SAOUDITE
15.5.3 Émirats arabes unis
15.5.4 ÉGYPTE
15.5.5 KOWEÏT
15.5.6 ISRAËL
15.5.7 BOLIVIE
15.5.8 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
15.5.9 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
16 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, ANALYSE SWOT ET DBMR
17 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PAYSAGE DES ENTREPRISES
17.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
17.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
17.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
17.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
17.5 FUSIONS ET ACQUISITIONS
17.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
17.7 EXTENSION
17.8 MODIFICATIONS RÉGLEMENTAIRES
17.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
18 MARCHÉ MONDIAL DE L'INSUFFISANCE CARDIAQUE CONGESTIVE, PROFIL DE L'ENTREPRISE
18.1 PFIZER INC.
18.1.1 PRÉSENTATION DE L'ENTREPRISE
18.1.2 ANALYSE DES REVENUS
18.1.3 PRÉSENCE GÉOGRAPHIQUE
18.1.4 PORTEFEUILLE DE PRODUITS
18.1.5 ÉVOLUTIONS RÉCENTES
18.2 NOVARTIS SA
18.2.1 PRÉSENTATION DE L'ENTREPRISE
18.2.2 ANALYSE DES REVENUS
18.2.3 PRÉSENCE GÉOGRAPHIQUE
18.2.4 PORTEFEUILLE DE PRODUITS
18.2.5 ÉVOLUTIONS RÉCENTES
18.3 GENENTECH, INC.
18.3.1 PRÉSENTATION DE L'ENTREPRISE
18.3.2 ANALYSE DES REVENUS
18.3.3 PRÉSENCE GÉOGRAPHIQUE
18.3.4 PORTEFEUILLE DE PRODUITS
18.3.5 ÉVOLUTIONS RÉCENTES
18,4 BAYER AG
18.4.1 PRÉSENTATION DE L'ENTREPRISE
18.4.2 ANALYSE DES REVENUS
18.4.3 PRÉSENCE GÉOGRAPHIQUE
18.4.4 PORTEFEUILLE DE PRODUITS
18.4.5 ÉVOLUTIONS RÉCENTES
18.5 JANSSEN GLOBAL SERVICES, LLC
18.5.1 PRÉSENTATION DE L'ENTREPRISE
18.5.2 ANALYSE DES REVENUS
18.5.3 PRÉSENCE GÉOGRAPHIQUE
18.5.4 PORTEFEUILLE DE PRODUITS
18.5.5 ÉVOLUTIONS RÉCENTES
18.6 CELGENE CORPORATION
18.6.1 PRÉSENTATION DE L'ENTREPRISE
18.6.2 ANALYSE DES REVENUS
18.6.3 PRÉSENCE GÉOGRAPHIQUE
18.6.4 PORTEFEUILLE DE PRODUITS
18.6.5 ÉVOLUTIONS RÉCENTES
18,7 AMGEN INC.
18.7.1 PRÉSENTATION DE L'ENTREPRISE
18.7.2 ANALYSE DES REVENUS
18.7.3 PRÉSENCE GÉOGRAPHIQUE
18.7.4 PORTEFEUILLE DE PRODUITS
18.7.5 ÉVOLUTIONS RÉCENTES
18.8 ELI LILLY ET COMPAGNIE
18.8.1 PRÉSENTATION DE L'ENTREPRISE
18.8.2 ANALYSE DES REVENUS
18.8.3 PRÉSENCE GÉOGRAPHIQUE
18.8.4 PORTEFEUILLE DE PRODUITS
18.8.5 ÉVOLUTIONS RÉCENTES
18,9 MERCK & CO.
18.9.1 PRÉSENTATION DE L'ENTREPRISE
18.9.2 ANALYSE DES REVENUS
18.9.3 PRÉSENCE GÉOGRAPHIQUE
18.9.4 PORTEFEUILLE DE PRODUITS
18.9.5 ÉVOLUTIONS RÉCENTES
18.1 ABBVIE INC.
18.10.1 PRÉSENTATION DE L'ENTREPRISE
18.10.2 ANALYSE DES REVENUS
18.10.3 PRÉSENCE GÉOGRAPHIQUE
18.10.4 PORTEFEUILLE DE PRODUITS
18.10.5 ÉVOLUTIONS RÉCENTES
18.11 TEVA PHARMACEUTICALS
18.11.1 PRÉSENTATION DE L'ENTREPRISE
18.11.2 ANALYSE DES REVENUS
18.11.3 PRÉSENCE GÉOGRAPHIQUE
18.11.4 PORTEFEUILLE DE PRODUITS
18.11.5 ÉVOLUTIONS RÉCENTES
18.12 LABORATOIRES DR REDDY
18.12.1 PRÉSENTATION DE L'ENTREPRISE
18.12.2 ANALYSE DES REVENUS
18.12.3 PRÉSENCE GÉOGRAPHIQUE
18.12.4 PORTEFEUILLE DE PRODUITS
18.12.5 ÉVOLUTIONS RÉCENTES
18.13 SUN PHARMACEUTICALS
18.13.1 PRÉSENTATION DE L'ENTREPRISE
18.13.2 ANALYSE DES REVENUS
18.13.3 PRÉSENCE GÉOGRAPHIQUE
18.13.4 PORTEFEUILLE DE PRODUITS
18.13.5 ÉVOLUTIONS RÉCENTES
18.14 MEDTRONIC
18.14.1 PRÉSENTATION DE L'ENTREPRISE
18.14.2 ANALYSE DES REVENUS
18.14.3 PRÉSENCE GÉOGRAPHIQUE
18.14.4 PORTEFEUILLE DE PRODUITS
18.14.5 ÉVOLUTIONS RÉCENTES
18h15 ABBOTT
18.15.1 PRÉSENTATION DE L'ENTREPRISE
18.15.2 ANALYSE DES REVENUS
18.15.3 PRÉSENCE GÉOGRAPHIQUE
18.15.4 PORTEFEUILLE DE PRODUITS
18.15.5 DÉVELOPPEMENTS RÉCENTS
18.16 BOSTON SCIENTIFIC
18.16.1 PRÉSENTATION DE L'ENTREPRISE
18.16.2 ANALYSE DES REVENUS
18.16.3 PRÉSENCE GÉOGRAPHIQUE
18.16.4 PORTEFEUILLE DE PRODUITS
18.16.5 ÉVOLUTIONS RÉCENTES
18.17 ABIOMED INC
18.17.1 PRÉSENTATION DE L'ENTREPRISE
18.17.2 ANALYSE DES REVENUS
18.17.3 PRÉSENCE GÉOGRAPHIQUE
18.17.4 PORTEFEUILLE DE PRODUITS
18.17.5 DÉVELOPPEMENTS RÉCENTS
18.18 BERLIN HEART
18.18.1 PRÉSENTATION DE L'ENTREPRISE
18.18.2 ANALYSE DES REVENUS
18.18.3 PRÉSENCE GÉOGRAPHIQUE
18.18.4 PORTEFEUILLE DE PRODUITS
18.18.5 ÉVOLUTIONS RÉCENTES
18.19 BIOTRONIK SE
18.19.1 PRÉSENTATION DE L'ENTREPRISE
18.19.2 ANALYSE DES REVENUS
18.19.3 PRÉSENCE GÉOGRAPHIQUE
18.19.4 PORTEFEUILLE DE PRODUITS
18.19.5 ÉVOLUTIONS RÉCENTES
18.2 JARVIK HEART INC
18.20.1 PRÉSENTATION DE L'ENTREPRISE
18.20.2 ANALYSE DES REVENUS
18.20.3 PRÉSENCE GÉOGRAPHIQUE
18.20.4 PORTEFEUILLE DE PRODUITS
18.20.5 DÉVELOPPEMENTS RÉCENTS
18.21 LEPU MEDICAL
18.21.1 PRÉSENTATION DE L'ENTREPRISE
18.21.2 ANALYSE DES REVENUS
18.21.3 PRÉSENCE GÉOGRAPHIQUE
18.21.4 PORTEFEUILLE DE PRODUITS
18.21.5 ÉVOLUTIONS RÉCENTES
18.22 MICROPORT SCIENTIFIC CORPORATION
18.22.1 PRÉSENTATION DE L'ENTREPRISE
18.22.2 ANALYSE DES REVENUS
18.22.3 PRÉSENCE GÉOGRAPHIQUE
18.22.4 PORTEFEUILLE DE PRODUITS
18.22.5 ÉVOLUTIONS RÉCENTES
18.23 STRYKER
18.23.1 PRÉSENTATION DE L'ENTREPRISE
18.23.2 ANALYSE DES REVENUS
18.23.3 PRÉSENCE GÉOGRAPHIQUE
18.23.4 PORTEFEUILLE DE PRODUITS
18.23.5 ÉVOLUTIONS RÉCENTES
18.24 KONINKLIJKE PHILIPS NV
18.24.1 PRÉSENTATION DE L'ENTREPRISE
18.24.2 ANALYSE DES REVENUS
18.24.3 PRÉSENCE GÉOGRAPHIQUE
18.24.4 PORTEFEUILLE DE PRODUITS
18.24.5 ÉVOLUTIONS RÉCENTES
18h25 BIOTRINIK
18.25.1 PRÉSENTATION DE L'ENTREPRISE
18.25.2 ANALYSE DES REVENUS
18.25.3 PRÉSENCE GÉOGRAPHIQUE
18.25.4 PORTEFEUILLE DE PRODUITS
18.25.5 ÉVOLUTIONS RÉCENTES
18.26 MINDRAY MEDICAL INTERNATIONAL LTD
18.26.1 PRÉSENTATION DE L'ENTREPRISE
18.26.2 ANALYSE DES REVENUS
18.26.3 PRÉSENCE GÉOGRAPHIQUE
18.26.4 PORTEFEUILLE DE PRODUITS
18.26.5 DÉVELOPPEMENTS RÉCENTS
*REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES ; ELLE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
19 RAPPORTS CONNEXES
20 CONCLUSION
21 QUESTIONNAIRE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











