



Segmentation du marché mondial du crédit à la consommation, par type (crédit renouvelable et crédit non renouvelable), type de service (services de crédit et logiciels et services de soutien informatique), fournisseur (banques, sociétés financières, coopératives de crédit et sociétés financières), utilisateur final (employés salariés et propriétaires d'entreprises) Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché du crédit à la consommation et le taux de croissance
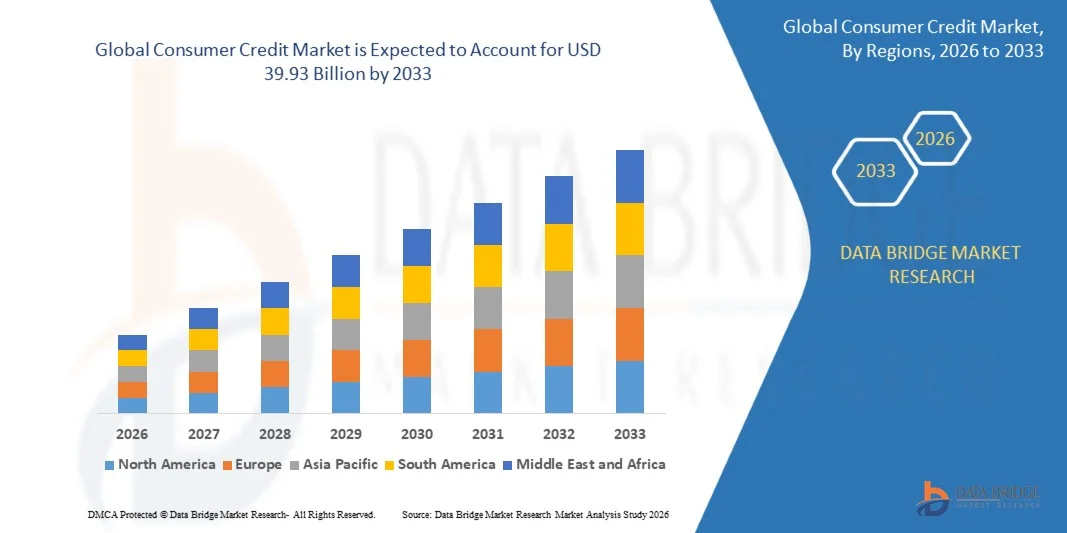
- Selon l'analyse de Data Bridge Market Research, le marché du crédit à la consommation a été évalué à14,50 milliards de dollars en 2025et devrait atteindre39,93 milliards de dollars en 2033, croissance à unTCAC de 13,50 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'augmentation des dépenses de consommation, de l'élargissement de l'accès aux services financiers numériques, de l'adoption accrue de cartes de crédit et d'achats par versements, et de la disponibilité croissante de produits de prêt flexibles par les banques, les sociétés fintech et d'autres institutions financières.
- La numérisation croissante des services bancaires et des paiements, associée à l'adoption rapide de services d'achat-maintenant-payeur-plus, de plates-formes de prêt alternatives et d'évaluation de crédit axée sur l'IA, encourage les consommateurs à accéder au crédit par des canaux plus rapides et plus commodes. Les prêts numériques et l'inclusion financière élargie élargissent encore l'accès des consommateurs aux prêts personnels, au crédit renouvelable et à d'autres produits de financement sur les marchés développés et émergents.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 14,50 milliards
- Valeur de marché prévue (2033) : 39,93 milliards de dollars
- Prévisions TCAC (2026-2033): 13,50%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché du crédit à la consommation
- L'Amérique du Nord a dominé le marché du crédit à la consommation avec la plus grande part de revenu de 35,0 % en 2025, appuyée par une infrastructure financière mature, une forte pénétration des cartes de crédit, de fortes dépenses de consommation et des institutions de prêt établies.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 12,15 % entre 2026 et 2033, alimenté par l'augmentation de l'inclusion financière, l'augmentation de la pénétration des smartphones, l'adoption rapide de portefeuilles numériques et de crédits intégrés, et l'expansion des prêts aux consommateurs dans les économies émergentes
- En 2025, le segment du crédit non renouvelable a dominé le marché avec une part de 60,0 %, en raison de l'utilisation généralisée des prêts personnels, des prêts auto, des prêts à l'éducation et d'autres produits de financement basés sur des versements.
- Le crédit renouvelable est le type qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 8,0 %, en raison de l'adoption massive de cartes de crédit, de lignes de crédit flexibles et de solutions d'emprunt liées au paiement numérique.
- Le segment des services de crédit a dominé la catégorie des types de services avec une part des revenus de 56,0% en 2025, sous l'impulsion d'une forte demande de prêts à la consommation, de services de cartes de crédit, de prêts personnels et d'autres solutions de financement.
- Les banques et les sociétés de financement représentaient 71,6 % de la part de marché en 2025, en raison de la forte clientèle, de l'infrastructure de prêt établie, de la forte disponibilité des capitaux et de la diversification des portefeuilles de crédit à la consommation.
- Le segment des sociétés fintech est la catégorie de fournisseurs qui connaît la croissance la plus rapide, avec un TCAC de 10,1%, alimenté par la numérisation rapide, la notation alternative du crédit, la souscription automatisée et les plateformes de prêt de premier mobile.
Portée du rapport et segmentation du marché du crédit à la consommation
|
Attributs |
Le crédit à la consommation Perspectives clés du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché du crédit à la consommation
- Les prêteurs consommateurs adoptent de plus en plus l'origine numérique du crédit et la souscription d'IA pour accélérer les approbations, personnaliser les offres, réduire les coûts de traitement et élargir l'accès aux emprunteurs ayant des antécédents de crédit traditionnels limités.
- Par exemple, en novembre 2025, True Balance a annoncé une plate-forme de crédit alimentée par l'IA qui analyse plus de 90 000 sources de données alternatives, y compris les SMS, les relevés bancaires et les signaux comportementaux, afin de soutenir d'autres notations de crédit et l'inclusion financière.
- D'autres données provenant des transactions bancaires, des paiements d'utilité publique, de l'activité mobile et des transactions de commerce électronique sont de plus en plus intégrées dans les modèles de notation de crédit afin d'évaluer les emprunteurs au-delà de l'information traditionnelle de bureau.
- Buy Now, Pay Later (BNPL) et le crédit intégré se développent également, les consommateurs préférant de plus en plus le financement flexible au point de vente intégré directement dans le commerce électronique, le paiement et les plateformes de portefeuille numérique.
- Par exemple, en juin 2026, la Réserve fédérale a estimé que les fournisseurs de BNPL provenaient de près de 160 milliards de dollars américains de produits de crédit à la consommation, les quatre produits payants représentant environ la moitié des émissions, ce qui démontre l'importance croissante du crédit numérique souple.
- Étant donné que les prêteurs combinent de plus en plus l'intelligence artificielle, d'autres données, la banque ouverte et le financement intégré, la numérisation devrait demeurer une tendance déterminante dans le domaine du crédit à la consommation, en améliorant la commodité et en élargissant l'accès tout en exigeant des cadres plus responsables de prêt et de protection des consommateurs.
Quels sont les principaux moteurs du marché du crédit à la consommation
- La hausse des dépenses de consommation, l'augmentation de l'inclusion financière, l'augmentation des paiements numériques et la demande croissante de financement personnel augmentent considérablement la demande de crédit à la consommation dans les économies développées et émergentes.
- Par exemple, en mai 2026, le ministère des Finances de l'Inde a indiqué que les prêts personnels avaient augmenté de 16,2 % au cours de l'exercice 2025–26, passant de 11,7 % l'année précédente, grâce à une forte demande de crédit pour véhicules, d'argent et de logement.
- L'expansion rapide des smartphones, des services bancaires numériques, des plateformes fintech et de l'évaluation automatisée du crédit permet aux prêteurs de fournir des approbations plus rapides et de rejoindre les consommateurs qui peuvent avoir un accès limité aux canaux bancaires traditionnels.
- L'adoption croissante de la BNPL et d'autres produits de financement flexibles renforce encore la demande de crédit à la consommation en permettant aux consommateurs de répartir les paiements et d'accéder au financement directement pendant les achats.
- Par exemple, en janvier 2025, la CFPB a signalé que plus d'un cinquième des consommateurs ayant un dossier de crédit américain utilisaient la BNPL en 2022, tandis que plus des trois cinquièmes des emprunteurs de la BNPL détenaient plusieurs prêts simultanés.
- Les dépenses de consommation, l'infrastructure financière numérique, l'adoption de la fintech et les options de financement flexibles continuent d'augmenter, et ces facteurs devraient soutenir la demande de crédit à la consommation et favoriser une plus grande pénétration du crédit sur les marchés émergents et développés.
Quels sont les facteurs qui entravent la croissance du marché du crédit à la consommation
- La hausse de l'endettement des emprunteurs, l'augmentation des charges de remboursement et l'augmentation des déficits de crédit peuvent freiner la croissance du crédit à la consommation en affaiblissant la capacité de remboursement et en encourageant les prêteurs à renforcer les normes de souscription.
- Par exemple, en août 2024, la CFPB a signalé que les taux de délinquance par carte de crédit aux États-Unis avaient augmenté au-dessus des niveaux de 2019, avec les hausses les plus fortes chez les consommateurs âgés de 30 à 49 ans, ce qui indique une pression accrue sur le remboursement qui peut rendre les prêteurs plus prudents quant à l'extension du crédit à la consommation.
- L'adoption rapide de la BNPL peut également augmenter les risques de remboursement et de surendettement lorsque les consommateurs détiennent simultanément plusieurs prêts, en particulier chez les emprunteurs ayant un profil de crédit plus faible et une capacité financière limitée.
- Les exigences réglementaires, les obligations de prêt responsable, les risques de fraude et les préoccupations entourant la confidentialité des données de remplacement peuvent accroître davantage les coûts de conformité et compliquer l'expansion des produits numériques de crédit aux consommateurs.
- Par exemple, en janvier 2025, la CFPB a constaté qu'environ 63 % des emprunteurs de la BNPL étaient à l'origine de multiples prêts simultanés, tandis que 33 % étaient empruntés à de multiples prêteurs de la BNPL, ce qui met en évidence le risque de surtension et de stress lié au remboursement par les consommateurs à mesure que le crédit numérique flexible augmente.
- À mesure que les pressions exercées sur la dette des ménages, les risques de délinquance, le cumul des prêts, les problèmes de fraude et l'examen réglementaire continueront de remettre en question les prêteurs, une souscription plus forte, des prix transparents, des prêts responsables et une gestion efficace du risque de crédit demeureront essentiels pour une croissance durable du marché du crédit à la consommation.
Comment le marché du crédit à la consommation est-il segmenté
Le marché du crédit à la consommation est segmenté en fonction du type, du type de service, du fournisseur et de l'utilisateur final.
- Par type
En fonction du type de crédit, le marché du crédit à la consommation est segmenté en crédit renouvelable et crédit non renouvelable. Le segment du crédit non en évolution a dominé le marché avec une part estimée à 60,0 % en 2025, en raison de l'utilisation généralisée des prêts personnels, des prêts auto, des prêts pour l'éducation et d'autres produits de financement basés sur des versements. Le crédit non renouvelable fournit aux consommateurs des calendriers de remboursement prévisibles et des conditions d'emprunt fixes, ce qui permet de financer des achats importants et des dépenses prévues. Les banques et les institutions financières offrent largement des produits basés sur les versements parce qu'ils offrent un remboursement structuré et une évaluation plus claire des risques de crédit. La demande croissante des consommateurs pour le financement des véhicules, l'éducation, les dépenses liées à la maison et les prêts personnels appuie la demande pour ce type de crédit.
Le segment du crédit renouvelable devrait enregistrer la croissance la plus rapide à un TCAC de 8,0 % au cours de la période de prévision, en raison de l'adoption croissante de cartes de crédit, de lignes de crédit flexibles et de solutions d'emprunt liées au paiement numérique. Le crédit renouvelable permet aux consommateurs d'accéder à plusieurs reprises au crédit disponible sans demander de nouveau prêt après chaque remboursement. L'activité croissante du commerce électronique et les paiements numériques augmentent la commodité et la fréquence de l'utilisation du crédit renouvelable. Les institutions financières offrent également des récompenses, des produits de crédit personnalisés et des options de remboursement souples pour encourager l'adoption par les consommateurs. L'intégration accrue des facilités de crédit aux services bancaires mobiles et aux portefeuilles numériques améliore encore l'accessibilité. L'expansion du crédit intégré et des options de paiement flexibles crée une demande supplémentaire d'emprunt renouvelable.
- Par type de service
Sur la base du type de service, le marché du crédit à la consommation est segmenté en services de crédit et de soutien aux logiciels et aux TI. Le segment des services de crédit a dominé le marché avec une part estimée à 56,0% en 2025, soutenue par une forte demande de prêts à la consommation, de services de cartes de crédit, de prêts personnels et d'autres solutions de financement. Les services de crédit constituent le cœur de l'écosystème du crédit à la consommation en permettant aux particuliers d'obtenir du financement pour les achats, les urgences, l'éducation, l'automobile et d'autres dépenses. Les banques, les sociétés de financement et les prêteurs fintech ne cessent d'élargir leurs portefeuilles de crédit à la consommation pour capter la demande d'emprunts. L'inclusion financière augmente le nombre de personnes dans les systèmes de crédit officiels. Les processus de demande et d'approbation numériques rendent également les services de crédit plus rapides et plus accessibles.
Le segment des services d'appui aux logiciels et aux TI devrait connaître la croissance la plus rapide à un TCAC de 13,5 % au cours de la période de prévision, en raison de la numérisation croissante de l'origine du crédit, de la souscription, du service et de la gestion des risques. Les prêteurs investissent dans des logiciels de pointe pour automatiser les notations de crédit, la détection de fraude, le traitement des prêts et l'embarquement des clients. L'intelligence artificielle et l'apprentissage automatique sont de plus en plus intégrés dans les plates-formes de prêt pour analyser de grands volumes de données sur les consommateurs. L'infrastructure basée sur le cloud permet aux institutions financières d'étendre les opérations de prêt numérique tout en réduisant la complexité du déploiement technologique. L'analyse en temps réel et la prise de décisions automatisées améliorent également la rapidité et l'exactitude des approbations de crédit. Les exigences réglementaires croissantes encouragent les prêteurs à renforcer la conformité et la gestion des risques fondées sur la technologie.
- Par fournisseur
Sur la base du fournisseur, le marché du crédit à la consommation est segmenté en banques, sociétés financières, coopératives de crédit et sociétés fintech. Le segment des banques et des sociétés de financement a dominé le marché avec une part estimée à 71,6 % en 2025, soutenue par de vastes clientèles, une infrastructure de prêt établie, une forte disponibilité de capitaux et des portefeuilles diversifiés de crédit à la consommation. Les banques et les sociétés de financement offrent une large gamme de produits, notamment des cartes de crédit, des prêts personnels, des prêts auto et des lignes de crédit. Leurs relations établies avec les consommateurs permettent aux prêteurs d'utiliser l'information financière existante pour l'évaluation du crédit et les offres personnalisées. Les cadres réglementaires et les systèmes de gestion des risques établis renforcent également la confiance des consommateurs envers les prêteurs traditionnels. L'adoption croissante de la banque numérique permet aux fournisseurs établis d'offrir des crédits à la consommation par des canaux mobiles et en ligne.
Le segment des entreprises fintech devrait enregistrer la croissance la plus rapide à un TCAC de 10,1 % au cours de la période de prévision, en raison de la numérisation rapide, de la notation alternative du crédit, de la souscription automatisée et des plates-formes de prêt mobiles. Les prêteurs Fintech peuvent fournir des décisions de prêt plus rapides en utilisant l'intelligence artificielle, l'apprentissage automatique et des données de consommation alternatives. Leurs premiers modèles numériques réduisent la dépendance à l'égard des branches physiques et simplifient le processus de demande pour les consommateurs. Les sociétés Fintech élargissent également l'accès au crédit chez les jeunes consommateurs et les particuliers ayant des antécédents de crédit traditionnels limités. Les solutions intégrées de prêt et d'achat-maintenant-pay-later créent des opportunités supplémentaires pour les fournisseurs de fintech dans les écosystèmes de commerce électronique et de paiement numérique. Les partenariats entre les sociétés fintech et les institutions financières traditionnelles augmentent encore les capacités de distribution et de financement.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché du crédit à la consommation est segmenté en salariés et propriétaires d'entreprises. Le segment des salariés a dominé le marché en 2025 avec une part de marché de 65,0 %, soutenue par des flux de revenu stables qui améliorent la capacité de remboursement et la solvabilité des emprunteurs. Les consommateurs salariés utilisent généralement des prêts personnels, des cartes de crédit, des prêts auto et d'autres produits de financement pour faire face aux dépenses des ménages et du mode de vie. Le revenu régulier permet également aux institutions financières d'évaluer plus facilement leur capacité de remboursement au moyen de registres de salaire et d'emploi. L'amélioration de l'accès aux services bancaires numériques et aux services financiers liés à la paie améliore encore la disponibilité du crédit pour les travailleurs salariés. Les dépenses croissantes des consommateurs en automobile, en éducation, en logement, en voyages et en biens de consommation appuient la demande d'emprunts au sein de ce groupe.
Le segment des propriétaires d'entreprises devrait connaître la croissance la plus rapide à un TCAC de 8,0 % au cours de la période de prévision, appuyé par une demande croissante de financement souple parmi les entrepreneurs et les consommateurs indépendants. Les propriétaires d'entreprise peuvent utiliser des produits de crédit à la consommation pour gérer la liquidité personnelle, les dépenses des ménages et les besoins financiers à court terme, en plus des besoins de trésorerie liés à l'entreprise. L'expansion des prêteurs numériques améliore l'accès au financement pour les entrepreneurs qui peuvent avoir un accès limité aux services bancaires conventionnels. L'évaluation alternative du crédit à l'aide de l'historique des transactions et des données financières numériques aide également les prêteurs à évaluer les emprunteurs indépendants. La croissance de l'esprit d'entreprise et l'expansion des petites et microentreprises augmentent le nombre de consommateurs qui ont besoin de solutions de financement souples. Les plateformes Fintech proposent des produits de prêt personnalisés et des approbations numériques plus rapides pour servir ce groupe de clients.
Quelle région détient la plus grande part du marché du crédit à la consommation
- L'Amérique du Nord a dominé le marché du crédit à la consommation avec la plus grande part de revenu de 35,0 % en 2025, appuyée par une infrastructure financière mature, une forte pénétration des cartes de crédit, de fortes dépenses de consommation et des institutions de prêt établies.
- La région bénéficie également de l'adoption généralisée de plates-formes de prêt numériques, de produits de crédit flexibles et de services BNPL, ainsi que de l'innovation continue dans les technologies de notation et de prêt de crédit. Une forte participation des banques, des sociétés fintech et d'autres institutions financières continue de renforcer le leadership nord-américain sur le marché mondial du crédit à la consommation.
Aperçu du marché américain du crédit à la consommation
Le marché américain du crédit à la consommation connaît une forte croissance en raison de la hausse des dépenses de consommation, de l'utilisation généralisée des cartes de crédit et de l'adoption croissante de plateformes de prêt numériques. L'écosystème bancaire mature du pays, ainsi que la disponibilité croissante de prêts personnels, de services BNPL et d'autres produits de crédit flexibles, stimulent la demande dans divers segments de consommateurs. De plus, l'intégration croissante de l'évaluation du crédit par l'IA, des données alternatives et des technologies de souscription numérique favorise l'accélération des décisions de crédit et l'élargissement de l'accès au financement des consommateurs.
Aperçu du marché du crédit à la consommation en Asie-Pacifique
Le marché du crédit à la consommation pour l'Asie et le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de l'inclusion financière, de l'expansion des écosystèmes de paiement numérique et de l'adoption croissante de prêts mobiles dans des pays comme la Chine, l'Inde et le Japon. La demande croissante de prêts personnels, de cartes de crédit, de services BNPL et d'autres produits de crédit numériques soutient l'expansion du marché régional. De plus, l'utilisation croissante des plates-formes fintech, de la notation alternative du crédit et des services bancaires numériques améliore l'accès au financement et accélère l'adoption du crédit à la consommation dans toute la région.
Aperçu du marché japonais du crédit à la consommation
Le marché japonais du crédit à la consommation connaît une croissance constante en raison de l'adoption croissante de services financiers numériques, de l'expansion des systèmes de paiement sans espèces et de la demande croissante de solutions de financement pratiques pour les consommateurs. Les banques, les sociétés fintech et d'autres institutions financières adoptent de plus en plus des plates-formes de prêt numériques et des technologies avancées d'évaluation du crédit pour améliorer l'accès des clients et l'efficacité des prêts. De plus, l'intégration croissante des paiements mobiles, des services bancaires en ligne et de l'évaluation du crédit axée sur les données contribue au développement du marché japonais du crédit à la consommation.
Marché du crédit à la consommation en Chine
Le marché du crédit à la consommation en Chine connaît une croissance rapide, en raison de l'expansion des services financiers numériques, de l'augmentation des dépenses de consommation et de l'adoption croissante de plateformes de prêt en ligne. L'utilisation croissante des paiements mobiles, des portefeuilles numériques et des solutions de crédit à base de fintech dans les applications de vente au détail et de commerce électronique stimule considérablement la demande du marché. En outre, l'intégration croissante de l'intelligence artificielle, des données alternatives et de l'évaluation automatisée du crédit améliore l'efficacité des prêts et élargit l'accès au financement par les consommateurs, plaçant la Chine comme l'un des principaux marchés de croissance du crédit à la consommation dans le monde.
R.-U. Aperçu du marché du crédit à la consommation
Le marché britannique du crédit à la consommation connaît une croissance soutenue, soutenue par l'adoption croissante de services bancaires numériques, de cartes de crédit, de prêts personnels et de solutions de paiement flexibles. L'augmentation des investissements dans l'infrastructure fintech et la demande croissante de financement pratique et accessible au numérique contribuent à la croissance du marché. De plus, l'intégration de l'évaluation du crédit axée sur l'IA, de la souscription automatisée et des technologies bancaires ouvertes améliore l'efficacité des prêts et l'accès des clients, plaçant le Royaume-Uni comme un pôle d'innovation clé dans le secteur du crédit à la consommation.
Allemagne Aperçu du marché du crédit à la consommation
Le marché allemand du crédit à la consommation est en expansion constante en raison de l'infrastructure bancaire bien développée du pays, de l'adoption croissante de services financiers numériques et de la demande croissante de solutions de financement flexibles pour les consommateurs. Les banques, les sociétés fintech et les fournisseurs de services financiers utilisent de plus en plus les plateformes de prêt numériques, l'évaluation automatisée du crédit et les technologies fondées sur les données pour améliorer les processus de prêt et l'expérience client. Les progrès continus dans le domaine des paiements numériques, de la banque ouverte et de l'évaluation du crédit grâce à l'IA, ainsi que l'accent mis sur la sécurité des services financiers, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché du crédit à la consommation
L'industrie du crédit à la consommation est principalement dirigée par des entreprises bien établies, notamment :
- JPMorgan Chase & Co. (États-Unis)
- Banque d'Amérique Corporation(États-Unis)
- Citigroup Inc.(États-Unis)
- Wells Fargo & Company(États-Unis)
- Capital One Services, LLC(États-Unis)
- American Express Company (États-Unis)
- Banque américaine
- Le Groupe des services financiers de la PNC, Inc. (États-Unis)
- Truist Financial Corporation (États-Unis)
- Synchronie financière (États-Unis)
- Ally Financial Inc. (États-Unis)
- SoFi Technologies, Inc. (États-Unis)
- Affirm Holdings, Inc. (États-Unis)
- PayPal Holdings, Inc. (États-Unis)
- LendingClub Corporation (États-Unis)
- OneMain Holdings, Inc. (États-Unis)
- Barclays (Royaume-Uni)
- HSBC Holdings plc (Royaume-Uni)
- Groupe Lloyds Banking plc (Royaume-Uni)
- Klarna Bank AB (Suède)
Quelles sont les dernières évolutions du marché du crédit à la consommation
- En septembre 2025, CRED a annoncé le lancement d'une nouvelle carte de crédit comarque en partenariat avec IndusInd Bank et RuPay, comprenant une carte premium de 18 carats plaquée or pour certains utilisateurs. Le lancement démontre l'intégration croissante des plateformes fintech aux banques et réseaux de cartes établis pour développer des produits de crédit à la consommation différenciés.
- En juin 2025, Citizens Financial Group a lancé une nouvelle suite de cartes de crédit Mastercard conçues pour offrir aux clients un plus grand choix de dépenses et de besoins financiers. Le nouveau portefeuille s'articule autour de la simplicité, de la stabilité financière et des récompenses axées sur la clientèle, renforçant l'offre de cartes de crédit à la consommation aux citoyens et démontrant l'innovation continue dans les produits traditionnels de crédit renouvelable
- En août 2025, Bank of Maharashtra s'est associée à SBI Card pour lancer un nouveau portefeuille de cartes de crédit co-marquées comprenant trois variantes conçues pour offrir aux clients des récompenses différenciées et des avantages commerciaux. Le lancement étend les offres de cartes de crédit à la consommation des banques et renforce la disponibilité de produits de crédit co-marqués sur plusieurs segments de clients.
- En octobre 2024, Apple a élargi Apple Pay en ajoutant Klarna comme option Buy Now, Pay Plus tard, permettant aux consommateurs admissibles de diviser les achats en quatre versements sans intérêt. Le développement a suivi l'ajout d'Affirm à Apple Pay et l'élargissement de l'accès au financement par les consommateurs basé sur la BNPL grâce à un écosystème majeur de paiements numériques.
- En juin 2022, Gap Inc. a lancé un nouveau programme de cartes de crédit en partenariat avec Barclays et Mastercard dans le cadre de Gap Inc. Programme de récompenses. Le programme a introduit de nouveaux avantages liés à la carte de crédit à la consommation liés à l'écosystème de fidélité du détaillant et a inclus une composante d'impact social permettant aux membres de donner des points de récompense à certaines causes.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











