



Marché mondial des dispositifs de détection de médicaments contrefaits, par produit (dispositifs de détection de composition chimique contrefaite, dispositifs de détection d'emballages et d'étiquetages contrefaits), modalité (appareils portables, appareils portatifs, appareils de paillasse), utilisation finale (sociétés pharmaceutiques, laboratoires de dépistage de drogues, organismes de recherche, autres), évaluation des médicaments (pilule orale, injectable, inhalable, topique, collyre), évaluation thérapeutique (alimentaire, anti-infectieux, agents sanguins, cardiovasculaire, système nerveux central, cytostatiques, dermatologique, génito-urinaire, hormones, solutions hospitalières, métabolisme, musculo-squelettique, respiratoire, autre parasitologie et organes sensoriels) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille et le taux de croissance de l'instrument de détection de la contrefaçon
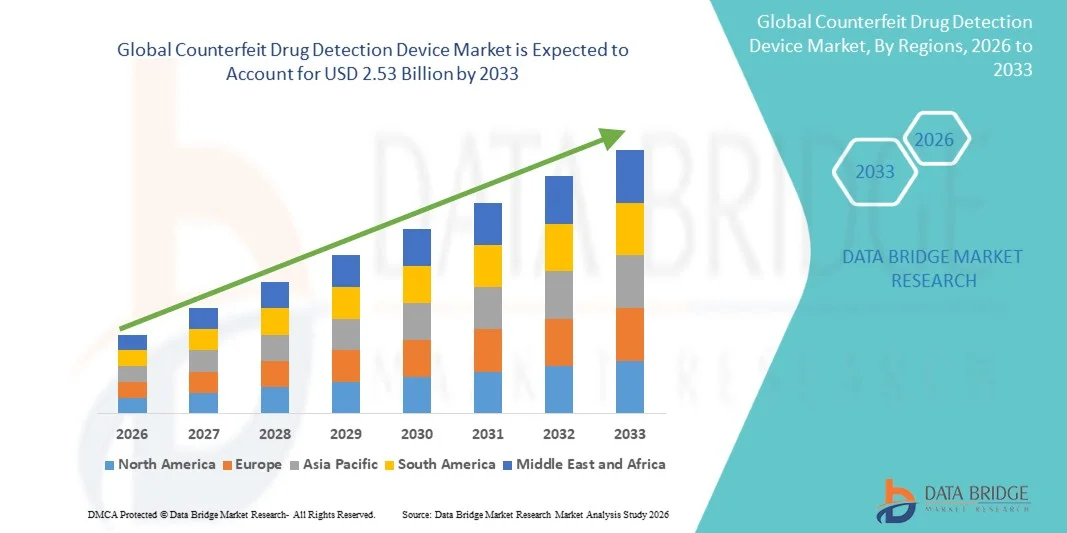
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des dispositifs de détection de médicaments contrefaits a été évaluée à1,74 milliard de dollars en 2025et devrait atteindre2,53 milliards de dollars en 2033, à unTCAC de 4,80%pendant la période de prévision
- Les dispositifs de détection de médicaments contrefaits, qui permettent d'identifier et de vérifier rapidement l'authenticité des produits pharmaceutiques grâce à des technologies telles que la spectroscopie, la RFID et les analyseurs portatifs, deviennent de plus en plus des outils essentiels pour renforcer la sécurité de la chaîne d'approvisionnement des médicaments dans tous les environnements de fabrication, de distribution et de réglementation pharmaceutiques.
- En outre, la prévalence croissante des médicaments contrefaits et non conformes aux normes, associée à l'application accrue de la réglementation et à l'adoption croissante de technologies de suivi et d'authentification avancées, accélère l'adoption de solutions de dispositifs de détection des drogues de contrefaçon, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,74 milliard de dollars
Valeur marchande prévue (2033) :2,53 milliards de dollars
Prévisions CAGR (2026-2033):4.80%
Quels sont les principaux débouchés du marché des instruments de détection de la contrefaçon
- Les dispositifs de détection de contrefaçon de médicaments, y compris les analyseurs portatifs, les systèmes à base de spectroscopie et les outils d'authentification, sont des éléments de plus en plus essentiels des systèmes modernes de sécurité pharmaceutique en raison de leur capacité à détecter rapidement les médicaments falsifiés, à assurer l'intégrité de la chaîne d'approvisionnement et à appuyer la conformité réglementaire dans l'ensemble des secteurs des soins de santé et des produits pharmaceutiques.
- La demande croissante de dispositifs de détection de faux médicaments est principalement alimentée par la charge mondiale croissante des médicaments contrefaits, l'augmentation du contrôle réglementaire et l'adoption croissante de technologies de vérification avancées telles que les systèmes de détection basés sur l'IA et les solutions de traçabilité intégrées à la chaîne de blocs
- L'Amérique du Nord a dominé le marché des dispositifs de détection de médicaments contrefaits avec la plus grande part de revenus de 37,9 % en 2025, sous l'impulsion d'une forte application de la réglementation par les organismes, d'une infrastructure de soins de santé avancée et de l'adoption rapide de technologies d'authentification pharmaceutique, particulièrement aux États-Unis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des dispositifs de détection des contrefaçons au cours de la période de prévision en raison de l'expansion de la fabrication de produits pharmaceutiques, de l'incidence croissante des médicaments contrefaits et du renforcement des initiatives gouvernementales en matière d'innocuité et de traçabilité des médicaments.
- Le segment des dispositifs de détection de la composition chimique contrefaite a dominé la plus grande part du marché de 56,3 % en 2025, en raison du besoin croissant de vérification précise des ingrédients pharmaceutiques actifs (IPA) et de la détection de médicaments sous-normes ou falsifiés.
Portée du rapport et segmentation du marché des instruments de détection de drogues contrefaits
|
Attributs |
Dispositif de détection des médicaments contrefaits Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des instruments de détection de contrefaçon
(en milliers de dollars)Progrès dans les technologies d'authentification des médicaments rapides, portables et compatibles avec l'IA(en milliers de dollars)
- L'adoption croissante de technologies de pointe telles que la spectroscopie, les systèmes de traçabilité basés sur la chaîne de blocs et les plates-formes analytiques alimentées par l'IA pour améliorer l'exactitude et la rapidité de l'authentification des médicaments constitue une tendance importante et accélérée sur le marché mondial des dispositifs de détection des drogues contrefaites.
- Par exemple, les dispositifs modernes de détection portatifs équipés de la spectroscopie Raman et de la technologie quasi infrarouge (NIR) sont de plus en plus utilisés dans les pharmacies et les postes de contrôle réglementaires pour vérifier rapidement la composition des médicaments et identifier les médicaments falsifiés ou inférieurs aux normes.
- L'intégration de l'IA dans les systèmes de détection de contrefaçon permet une reconnaissance plus rapide des modèles, une meilleure détection des anomalies et une meilleure analyse prédictive, aidant ainsi les autorités à identifier plus efficacement les lots pharmaceutiques suspects.
- En outre, des solutions de suivi pharmaceutique compatibles avec la chaîne de blocs sont adoptées pour assurer la transparence de la chaîne d'approvisionnement en médicaments de bout en bout, permettant aux parties prenantes de suivre les médicaments des fabricants aux utilisateurs finals et de réduire le risque de contrefaçon.
- L'intégration de dispositifs de détection portables aux bases de données en nuage permet en outre de vérifier en temps réel et de centraliser la surveillance dans toutes les chaînes d'approvisionnement en soins de santé, en améliorant la prise de décisions et l'application de la réglementation.
- Cette tendance remodele considérablement les attentes en matière de sécurité pharmaceutique, les gouvernements et les fournisseurs de soins de santé privilégiant de plus en plus les technologies d'authentification rapides, précises et évolutives pour combattre les médicaments contrefaits à l'échelle mondiale
Dynamique du marché des dispositifs de détection de drogues contrefaits
Chauffeur
La prévalence croissante des médicaments contrefaits et le renforcement de l'application de la réglementation
- L'augmentation de la circulation mondiale des médicaments contrefaits et non conformes aux normes est l'un des principaux moteurs de la demande de dispositifs de détection de la contrefaçon, car les systèmes de santé privilégient la sécurité des patients et l'authenticité des médicaments.
- Par exemple, des organismes de réglementation comme l'Organisation mondiale de la santé (OMS) et les autorités nationales compétentes en matière de médicaments ont signalé des incidents croissants d'antibiotiques falsifiés, de médicaments oncologiques et de médicaments vitaux, en particulier dans les économies émergentes.
- Les gouvernements d ' une région à l ' autre renforcent la réglementation pharmaceutique et les mécanismes d ' application, ce qui a pour effet d ' accroître le déploiement des technologies de vérification des drogues dans les unités de fabrication, les hôpitaux et les postes de contrôle aux frontières.
- La complexité croissante des chaînes mondiales d'approvisionnement pharmaceutique accroît encore le risque de détournement et de contrefaçon de drogues, encourageant les sociétés pharmaceutiques à investir dans des solutions d'authentification et de suivi avancées
- En outre, la sensibilisation accrue des professionnels de la santé et des patients aux dangers des médicaments contrefaits accélère l'adoption de technologies de détection dans les pharmacies et les établissements cliniques.
- L'expansion du commerce pharmaceutique et des circuits de distribution électronique des médicaments contribue également à accroître la demande d'outils de vérification fiables pour assurer la sécurité des médicaments et la conformité à la réglementation.
Restriction/Défi
(en milliers de dollars)Coûts élevés de l'équipement, infrastructure limitée et complexité technique(en milliers de dollars)
- L'un des principaux défis du marché des dispositifs de détection de la contrefaçon est le coût élevé des systèmes de détection avancés, qui limite l'adoption parmi les petites installations de soins de santé, les pharmacies et les régions à ressources limitées.
- Par exemple, les dispositifs perfectionnés à base de spectroscopie et les systèmes intégrés de qualité de laboratoire nécessitent souvent des investissements importants, ce qui les rend moins accessibles sur les marchés des soins de santé
- Une infrastructure limitée, en particulier dans les régions rurales et à faible revenu, limite encore le déploiement généralisé de technologies avancées d'authentification des médicaments
- En outre, le besoin de personnel qualifié pour faire fonctionner et interpréter les résultats de systèmes de détection complexes pose un défi opérationnel, en particulier dans les établissements de santé sous-financés
- La variabilité des formulations de médicaments et des normes d'emballage entre les différents fabricants peut également avoir un impact sur l'exactitude de la détection, exigeant un étalonnage continu et des mises à jour du système.
- Il sera essentiel de relever ces défis grâce à des stratégies de réduction des coûts, à l'innovation des appareils portatifs, à des programmes de formation de la main-d'oeuvre et à des modèles de déploiement évolutifs pour une plus grande pénétration du marché et une croissance soutenue de l'industrie.
Comment le marché des instruments de détection de la contrefaçon est-il segmenté
Le marché est segmenté en fonction du produit, des modalités, de l'utilisation finale, de l'évaluation des médicaments et de l'évaluation thérapeutique.
• Par produit
Sur la base du produit, le marché des dispositifs de détection de la contrefaçon est segmenté en dispositifs de détection de la composition chimique de contrefaçon et en dispositifs de détection de l'emballage et de l'étiquetage de contrefaçon. Le segment des dispositifs de détection de la composition chimique contrefaite a dominé la plus grande part du marché en 2025, soit 56,3 %, en raison du besoin croissant de vérification précise des ingrédients pharmaceutiques actifs (IPA) et de la détection de médicaments non standard ou falsifiés. Ces dispositifs sont largement adoptés dans la fabrication pharmaceutique, les inspections réglementaires et les laboratoires de contrôle de la qualité en raison de leur haute précision et fiabilité. L'augmentation de la prévalence mondiale des médicaments contrefaits stimule considérablement la demande. La pression réglementaire croissante exercée par les autorités sanitaires favorise l'adoption de technologies de détection avancées. L'augmentation des investissements dans les systèmes d'assurance de la qualité des produits pharmaceutiques favorise la croissance du segment. Les progrès technologiques en spectroscopie et en chromatographie améliorent la précision de détection. L'élargissement des réseaux mondiaux de distribution de drogues accroît le risque d'infiltration de contrefaçon et renforce l'utilisation. En outre, la sensibilisation accrue des entreprises pharmaceutiques à la sécurité des patients favorise l'adoption. La nécessité de se conformer à des cadres réglementaires stricts contribue davantage à la pénétration du marché. Ces facteurs assurent collectivement la domination du segment de détection de la composition chimique.
Le segment des dispositifs de détection d'emballage et d'étiquetage contrefaits devrait connaître le TCAC le plus rapide, soit 10,8%, de 2026 à 2033, en raison de la sophistication croissante des techniques d'emballage contrefait. Le besoin croissant d'authentification des étiquettes, des codes-barres et des emballages falsifiés favorise l'adoption. L'augmentation du commerce mondial des produits pharmaceutiques accroît l'exposition aux emballages falsifiés. Les progrès dans la reconnaissance optique, l'imagerie par l'IA et les technologies de sérialisation améliorent les capacités de détection. L'augmentation des mandats réglementaires des systèmes de suivi et de suivi accélère encore la demande. Les entreprises pharmaceutiques investissent de plus en plus dans les solutions de sécurité des emballages. Les inquiétudes croissantes concernant le détournement de drogues et les ventes de marché gris contribuent également à la croissance. L'élargissement des canaux de distribution de médicaments en ligne et en cyberpharmacie accroît encore les risques d'emballages contrefaits. L'intégration des systèmes d'authentification numérique améliore l'efficacité de la vérification. Ces facteurs positionnent les dispositifs de détection de l'emballage et de l'étiquetage comme le segment de produits qui croît le plus rapidement.
• Par Modalité
Sur la base de la modalité, le marché des dispositifs de détection de la contrefaçon est segmenté en appareils portables, appareils portatifs et appareils de banc. Le segment des appareils de banc d'essai a dominé la plus grande part du marché de 49,1 % en 2025, en raison de leur grande précision, de leurs capacités d'analyse avancées et de leur utilisation généralisée dans les laboratoires et les installations de contrôle de la qualité pharmaceutique. Ces systèmes fournissent une analyse chimique et structurelle détaillée des échantillons de drogues, assurant une grande fiabilité dans la détection des contrefaçons. La demande croissante de tests précis en laboratoire soutient l'adoption. Les exigences réglementaires croissantes en matière de validation pharmaceutique renforcent encore l'utilisation. L'expansion des activités de R-D pharmaceutique à l'échelle mondiale contribue à la croissance du segment. Les progrès technologiques dans les systèmes spectroscopiques et chromatographiques améliorent les performances. En outre, les appareils de banc offrent des capacités d'essai multiparamètres, améliorant ainsi l'efficacité. L'augmentation des investissements dans les installations centralisées de dépistage des drogues soutient davantage la demande. Leur capacité à effectuer des essais d'échantillons en vrac augmente l'efficacité opérationnelle. Ces facteurs assurent collectivement la domination des dispositifs de banc.
Le segment des appareils portables devrait connaître le TCAC le plus rapide (11,4 %) de 2026 à 2033, en raison de la demande croissante de vérification sur place et rapide des médicaments. Ces dispositifs sont largement utilisés dans les inspections sur le terrain, les contrôles douaniers et les vérifications pharmaceutiques. Les préoccupations croissantes concernant les médicaments contrefaits dans les chaînes d'approvisionnement appuient l'adoption. Les progrès technologiques dans la miniaturisation et la précision des capteurs améliorent les performances des appareils. La nécessité croissante de prendre des décisions en temps réel dans le domaine de l'authentification des médicaments stimule encore la demande. L'utilisation accrue dans les régions éloignées et mal desservies favorise l'expansion du marché. L'élargissement des inspections réglementaires aux postes frontière accroît le déploiement. L'intégration de l'IA et de la connectivité mobile améliore la convivialité et l'efficacité. Le réseau croissant de distribution pharmaceutique renforce l'exigence de solutions d'essai portables. Ces facteurs positionnent les appareils portables comme le segment de modalité qui augmente le plus rapidement.
• Par utilisation finale
Sur la base de l'utilisation finale, le marché des instruments de détection de la contrefaçon est segmenté en sociétés pharmaceutiques, laboratoires d'analyse des médicaments, organismes de recherche et autres. En 2025, le segment des entreprises pharmaceutiques a dominé la plus grande part des revenus du marché, soit 45,7 %, en raison de la nécessité essentielle d'assurer l'innocuité, la conformité et l'assurance de la qualité des médicaments tout au long des processus de fabrication et de distribution. Les entreprises pharmaceutiques investissent massivement dans les technologies de détection de contrefaçon pour protéger l'intégrité de la marque et la sécurité des patients. L'augmentation du contrôle réglementaire exercé par les autorités sanitaires mondiales renforce l'adoption. L'augmentation des incidents liés aux médicaments contrefaits dans les chaînes d'approvisionnement mondiales soutient davantage la demande. L'expansion de la production de médicaments génériques et de marque augmente les exigences en matière de contrôle de la qualité. Les progrès technologiques dans les systèmes d'essais internes améliorent l'efficacité. L'accent mis de plus en plus sur la conformité aux BPF (Bonnes pratiques de fabrication) améliore l'utilisation. En outre, les sociétés pharmaceutiques intègrent des systèmes de détection avancés dans les lignes de production. L'augmentation des investissements dans la R-D et l'infrastructure d'assurance de la qualité stimule la croissance. Ces facteurs assurent collectivement la domination des entreprises pharmaceutiques.
Le segment des laboratoires d'analyse des médicaments devrait connaître le TCAC le plus rapide de 10,9% entre 2026 et 2033, en raison de l'externalisation croissante des tests de qualité des médicaments et des processus de vérification réglementaire. La demande croissante de validation indépendante des produits pharmaceutiques soutient la croissance. L'augmentation du nombre de laboratoires accrédités au niveau mondial renforce l'adoption du marché. La complexité croissante des formulations de médicaments exige des capacités d'analyse avancées. Les mandats réglementaires croissants pour les essais par des tiers stimulent encore la demande. Les progrès technologiques dans l'automatisation des laboratoires améliorent l'efficacité. Les inquiétudes croissantes à l'égard des médicaments contrefaits et inférieurs aux normes augmentent la fréquence des tests. L'expansion des activités d'essais cliniques contribue également à la demande. De plus, l'intensification de la collaboration entre les entreprises pharmaceutiques et les laboratoires d'essais favorise l'expansion du marché. Ces facteurs font des laboratoires d'analyse des médicaments le segment de l'utilisation finale qui connaît la croissance la plus rapide.
• Évaluation des médicaments
Sur la base de l'évaluation des médicaments, le marché des dispositifs de détection de la contrefaçon est segmenté en pilules orales, injectables, inhalables, formulations topiques et gouttes oculaires. Le segment des pilules buccales a dominé la plus grande part des revenus du marché de 52,6 % en 2025, en raison de la forte consommation mondiale de formes buccales solides dans les domaines thérapeutiques. Les médicaments oraux sont la forme la plus largement prescrite, ce qui accroît le besoin de détection contrefaite. La prévalence croissante des maladies chroniques nécessitant des médicaments à long terme soutient la demande. L'élargissement des réseaux de fabrication et de distribution pharmaceutiques renforce encore l'utilisation. Le risque accru de contrefaçon des tablettes dans les chaînes d'approvisionnement mondiales entraîne l'adoption. Les progrès technologiques dans les systèmes d'authentification des pilules améliorent la précision. Les organismes de réglementation mettent l'accent sur des contrôles de qualité rigoureux pour les préparations orales. L'augmentation de la consommation de drogues en transit augmente encore la demande. De plus, la facilité d'échantillonnage et d'analyse permet une application généralisée. Ces facteurs assurent collectivement la domination du segment des pilules buccales.
Le segment des produits injectables devrait connaître le TCAC le plus rapide de 11,2 % entre 2026 et 2033, en raison de la demande croissante de médicaments stériles à haut risque nécessitant un contrôle de qualité rigoureux. Les produits injectables sont plus vulnérables aux risques de contrefaçon menaçant la vie, ce qui nécessite des méthodes de détection avancées. L'utilisation croissante en oncologie, en vaccins et en soins d'urgence favorise la croissance. L'augmentation de l'examen réglementaire de l'innocuité des médicaments injectables favorise l'adoption. Les progrès technologiques dans les essais analytiques améliorent l'efficacité de détection. L'expansion du marché des produits biologiques et des biosimilaires stimule encore la demande. L'augmentation de l'utilisation des hôpitaux et des cliniques augmente les exigences en matière de tests. La sensibilisation à la sécurité des patients renforce la conformité réglementaire. De plus, les processus de fabrication complexes nécessitent des systèmes d'authentification robustes. Ces facteurs positionnent les produits injectables comme le segment d'évaluation des médicaments qui croît le plus rapidement.
• Par évaluation thérapeutique
Sur la base d'une évaluation thérapeutique, le marché des dispositifs de détection de la contrefaçon est segmenté en aliments, anti-infectieux, agents sanguins, cardiovasculaires, système nerveux central, cytostatique, dermatologique, génitourinaire, hormones, métabolisme, musculosquelettique, respiratoire, etc. Le segment des anti-infectieux a dominé la plus grande part des revenus du marché de 38,9 % en 2025, en raison de la forte consommation mondiale d'antibiotiques, d'antiviraux et de médicaments antifongiques. Ces médicaments sont largement utilisés dans les hôpitaux et les collectivités, ce qui accroît l'exposition aux risques de contrefaçon. L'augmentation de la prévalence des maladies infectieuses au niveau mondial stimule considérablement la demande. L'élargissement des réseaux de distribution pharmaceutique accroît encore la vulnérabilité aux médicaments falsifiés. Les organismes de réglementation accordent la priorité au suivi des médicaments anti-infectieux en raison de leur impact sur la santé publique. Les progrès technologiques dans les systèmes d'authentification des médicaments améliorent l'exactitude de la détection. Une sensibilisation accrue à la résistance aux antimicrobiens renforce les mesures de contrôle de la qualité. L'acquisition croissante de médicaments anti-infectieux dans les hôpitaux appuie la domination du marché. De plus, le commerce mondial à grande échelle des antibiotiques accroît le risque de contrefaçon. Ces facteurs assurent collectivement la domination du segment anti-infectieux.
Le segment du système nerveux central (SNC) devrait connaître le TCAC le plus rapide de 10,7% entre 2026 et 2033, en raison de l'augmentation de la prévalence des troubles neurologiques et psychiatriques. La hausse de la demande en antidépresseurs, antiépileptiques et antidouleurs favorise la croissance. Les médicaments du SNC sont souvent des cibles de grande valeur pour les contrefacteurs, ce qui accroît le besoin de systèmes de détection. Une sensibilisation accrue aux problèmes de santé mentale stimule encore la demande. Les progrès technologiques dans la vérification des médicaments améliorent l'exactitude. Une attention accrue accordée à la réglementation des substances réglementées accroît la conformité. L'innovation pharmaceutique croissante en neurologie renforce l'expansion des pipelines. L'augmentation des prescriptions hospitalières pour les thérapies du SNC favorise l'utilisation. En outre, la sécurité du patient concerne conduire des protocoles d'authentification stricts. Ces facteurs font du segment du SNC le segment de l'évaluation thérapeutique qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché des instruments de détection de la contrefaçon
- L'Amérique du Nord a dominé le marché des dispositifs de détection de contrefaçon de drogues avec la plus grande part des revenus d'environ 37,9 % en 2025.
- Animé par une forte application de la réglementation par les organismes, une infrastructure de soins de santé avancée et l'adoption rapide de technologies d'authentification pharmaceutique, en particulier aux États-Unis. La région bénéficie de cadres bien établis en matière de sécurité des médicaments, d'investissements importants dans des solutions de sécurité pharmaceutique et de la mise en œuvre généralisée de systèmes de vérification avancés dans la chaîne d'approvisionnement en soins de santé
- L'accent de plus en plus mis sur la conformité à la réglementation, la transparence de la chaîne d'approvisionnement et la sécurité des patients renforce encore la croissance du marché en Amérique du Nord, alors que les sociétés pharmaceutiques, les hôpitaux et les organismes de réglementation continuent d'adopter des technologies d'authentification des médicaments sophistiquées pour lutter contre les médicaments contrefaits et assurer l'intégrité des médicaments.
Aperçu du marché des dispositifs de détection de drogues contrefaits aux États-Unis
En 2025, le marché américain des dispositifs de détection contrefaits de médicaments a enregistré la plus grande part de revenus en Amérique du Nord, grâce à une surveillance réglementaire rigoureuse de la part d'organismes comme la FDA, un solide écosystème de R-D pharmaceutique et l'adoption rapide de technologies d'authentification des médicaments de pointe. Le pays est témoin d'un déploiement croissant de systèmes de détection par spectroscopie, de technologies de sérialisation et de solutions de suivi des médicaments utilisant la chaîne de blocs pour assurer la traçabilité des produits pharmaceutiques de bout en bout. De plus, les préoccupations croissantes concernant les médicaments contrefaits en oncologie, les antibiotiques et les produits biologiques de grande valeur accélèrent encore l'adoption dans les établissements de santé et les réseaux de la chaîne d'approvisionnement.
Perspectives du marché des dispositifs de détection de drogues contrefaits en Europe
Le marché européen des dispositifs de détection contrefaits devrait s'étendre à un TCAC important tout au long de la période de prévision, sous l'impulsion d'une réglementation pharmaceutique stricte, d'une surveillance accrue du commerce transfrontalier des drogues et d'une attention croissante accordée à la sécurité des patients. Des cadres réglementaires tels que la directive européenne sur les médicaments falsifiés encouragent l'adoption généralisée de technologies de vérification et de sérialisation des médicaments dans les pharmacies, les hôpitaux et les canaux de distribution.
U.K. Dispositifs de détection de contrefaçon de drogues Aperçu du marché
On s'attend à ce que le marché des dispositifs de détection contrefaits du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, appuyé par de solides exigences réglementaires, une numérisation accrue des chaînes d'approvisionnement pharmaceutique et une sensibilisation accrue à la vérification de l'authenticité des médicaments. L'expansion des ventes de produits pharmaceutiques en ligne stimule encore davantage la demande de solutions fiables d'authentification des médicaments.
Allemagne Dispositifs de détection de drogues contrefaits Aperçu du marché
Le marché allemand des dispositifs de détection de contrefaçon devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides normes de fabrication de produits pharmaceutiques, l'accent étant mis sur la réglementation en matière de sécurité des médicaments et l'adoption croissante de technologies de suivi et de vérification de pointe. Allemagne L'accent mis sur la précision des soins de santé et la transparence de la chaîne d'approvisionnement favorise l'intégration des systèmes d'authentification dans les réseaux de distribution pharmaceutique.
Aperçu du marché des dispositifs de détection de contrefaçon en Asie-Pacifique
On s'attend à ce que le marché des dispositifs de détection de contrefaçon en Asie et dans le Pacifique soit la région qui connaît la croissance la plus rapide au cours de la période de prévision, en raison de l'expansion de la fabrication de produits pharmaceutiques, de l'incidence croissante des médicaments contrefaits et du renforcement des initiatives gouvernementales en matière d'innocuité et de traçabilité des médicaments. Le développement rapide des infrastructures de soins de santé, l'augmentation de la production pharmaceutique axée sur l'exportation et la sensibilisation aux normes de qualité des médicaments accélèrent encore la croissance du marché régional.
Aperçu du marché japonais des dispositifs de détection de la contrefaçon
Le marché japonais des dispositifs de détection des médicaments contrefaits prend de l'ampleur en raison du système de santé avancé du pays, d'un cadre réglementaire solide et de l'adoption de technologies d'assurance de la qualité pharmaceutique. L'accent mis de plus en plus sur la sécurité des patients et la nécessité d'une authentification fiable des médicaments dans les hôpitaux et les pharmacies sont à l'origine d'une croissance constante du marché.
Chine Dispositifs de détection de drogues contrefaits Aperçu du marché
En 2025, le marché chinois des dispositifs de détection contrefaits représentait la part de marché la plus importante en Asie-Pacifique, attribuable à l'expansion rapide de la fabrication de produits pharmaceutiques, à l'intensification des initiatives gouvernementales de lutte contre les médicaments contrefaits et à l'adoption croissante de systèmes de traçabilité des médicaments de pointe. Le grand marché national de la drogue, associé à des investissements importants dans les technologies de santé et le renforcement de la réglementation, est un moteur important de la demande de solutions de détection et d'authentification.
Quelles sont les principales entreprises du marché des dispositifs de détection de contrefaçon
L'industrie des dispositifs de détection de la contrefaçon est principalement dirigée par des entreprises bien établies, notamment :
- Thermo Fisher Scientific Inc. (États-Unis)
- Technologies Agilent, Inc.(États-Unis)
- Société Bruker(États-Unis)
- PerkinElmer Inc.(États-Unis)
- Abbott (États-Unis)
- Roche Diagnostic (Suisse)
- Shimadzu Corporation (Japon)
- Waters Corporation (États-Unis)
- Sartorius AG (Allemagne)
- Bio-Rad Laboratories, Inc. (États-Unis)
- Siemens Healthineers AG (Allemagne)
- Danaher Corporation (États-Unis)
- Merck KGaA (Allemagne)
- HORIBA Ltd. (Japon)
- Mettler-Toledo International Inc. (États-Unis)
- GE Healthcare (États-Unis)
- BD (États-Unis)
- Labcorp (États-Unis)
- Eurofins Scientific (Luxembourg)
- Mindray Medical International (Chine)
Quels sont les derniers développements sur le marché des dispositifs de détection de la contrefaçon
- En juillet 2021, des rapports de l'industrie ont mis en lumière l'innovation rapide dans les dispositifs de détection de contrefaçon de drogues, notant que les appareils sont passés de grandes installations de laboratoire à des scanners portatifs portatifs à piles qui améliorent le dépistage de contrefaçon sur place et élargissent l'adoption. Cela reflète l'évolution technologique croissante du marché.
- En décembre 2023, Nynomic AG a achevé l'acquisition de Art Photonics GmbH, améliorant ses capacités de détection à base de fibres optiques qui contribuent à améliorer la technologie d'identification des médicaments contrefaits. Cette acquisition a renforcé les capacités techniques des méthodes de détection optique
- En décembre 2025, le Gouvernement du Maharashtra (Inde) a autorisé 9,6 crore à acheter huit dispositifs portatifs de détection de faux médicaments équipés d'analyseurs Raman et de logiciels numériques pour renforcer la surveillance de faux médicaments dans les hôpitaux publics, démontrant ainsi le déploiement réel de technologies de détection
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE MÉDICAMENTS CONTREFAÇONS
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER À LA TAILLE DU MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE MÉDICAMENTS CONTREFAÇONS
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE PESTEL
5.2 MODÈLE DES 5 FORCES DE PORTER
5.3 INITIATIVES STRATÉGIQUES
6 CADRE RÉGLEMENTAIRE
7 DISPOSITIFS MONDIAUX DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, PAR TYPE DE PRODUIT
7.1 APERÇU
7.2 DISPOSITIFS DE DÉTECTION DE COMPOSITIONS CHIMIQUES CONTREFAÇONS
7.2.1 DISPOSITIF ULTRAVIOLET/VISIBLE
7.2.1.1. PAR TYPE
7.2.1.1.1. FAISCEAU UNIQUE
7.2.1.1.1.1 VALEUR MARCHANDE (US MN)
7.2.1.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.1.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.1.1.2. FAISCEAU DIVISÉ
7.2.1.1.2.1 VALEUR MARCHANDE (US MN)
7.2.1.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.1.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.1.1.3. DOUBLE FAISCEAU
7.2.1.1.3.1 VALEUR MARCHANDE (US MN)
7.2.1.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.1.1.3.3 PRIX DE VENTE MOYEN (USD)
7.2.1.2. PAR MODALITÉ
7.2.1.2.1. PORTABLE
7.2.1.2.1.1 LUMIÈRE UV-C À DOSE CONTINUE
7.2.1.2.1.1.1. VALEUR MARCHANDE (US MN)
7.2.1.2.1.1.2. VOLUME DU MARCHÉ (UNITÉS)
7.2.1.2.1.1.3. PRIX DE VENTE MOYEN (USD)
7.2.1.2.1.2 LUMIÈRE AU XÉNON PULSÉE
7.2.1.2.1.2.1. VALEUR MARCHANDE (US MN)
7.2.1.2.1.2.2. VOLUME DU MARCHÉ (UNITÉS)
7.2.1.2.1.2.3. PRIX DE VENTE MOYEN (USD)
7.2.1.2.2. PORTABLE
7.2.1.2.2.1 VALEUR MARCHANDE (US MN)
7.2.1.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.1.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.1.2.3. BENCHTOP
7.2.1.2.3.1 VALEUR MARCHANDE (US MN)
7.2.1.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.1.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.2 SPECTROMÈTRES DE MASSE
7.2.2.1. PAR TYPE
7.2.2.1.1. MALDI_TOF
7.2.2.1.1.1 VALEUR MARCHANDE (US MN)
7.2.2.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.2.1.2. ICP-MS
7.2.2.1.2.1 VALEUR MARCHANDE (US MN)
7.2.2.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.2.1.3. DART-MS
7.2.2.1.3.1 VALEUR MARCHANDE (US MN)
7.2.2.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.1.3.3 PRIX DE VENTE MOYEN (USD)
7.2.2.1.4. SIMS
7.2.2.1.4.1 VALEUR MARCHANDE (US MN)
7.2.2.1.4.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.1.4.3 PRIX DE VENTE MOYEN (USD)
7.2.2.2. PAR MODALITÉ
7.2.2.2.1. PORTABLE
7.2.2.2.1.1 VALEUR MARCHANDE (US MN)
7.2.2.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.2.2.2. PORTABLE
7.2.2.2.2.1 VALEUR MARCHANDE (US MN)
7.2.2.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.2.2.3. BENCHTOP
7.2.2.2.3.1 VALEUR MARCHANDE (US MN)
7.2.2.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.2.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.3 RÉSONANCE MAGNÉTIQUE NUCLÉAIRE
7.2.3.1. PAR TYPE
7.2.3.1.1. SPECTROMÈTRE RMN À ONDE CONTINUE
7.2.3.1.1.1 VALEUR MARCHANDE (US MN)
7.2.3.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.3.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.3.1.2. TRANSFORMÉE DE FOURIER (FT-RMN)
7.2.3.1.2.1 VALEUR MARCHANDE (US MN)
7.2.3.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.3.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.3.2. PAR MODALITÉ
7.2.3.2.1. PORTABLE
7.2.3.2.1.1 VALEUR MARCHANDE (US MN)
7.2.3.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.3.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.3.2.2. PORTABLE
7.2.3.2.2.1 VALEUR MARCHANDE (US MN)
7.2.3.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.3.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.3.2.3. BENCHTOP
7.2.3.2.3.1 VALEUR MARCHANDE (US MN)
7.2.3.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.3.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.4 DISPOSITIF DE SPECTROSCOPIE INFRAROUGE ET PROCHE INFRAROUGE
7.2.4.1. PAR TYPE
7.2.4.1.1. SPECTROMÈTRE INFRAROUGE DISPERSIF
7.2.4.1.1.1 VALEUR MARCHANDE (US MN)
7.2.4.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.4.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.4.1.2. SPECTROMÈTRE INFRAROUGE À TRANSFORMÉE DE FOURIER
7.2.4.1.2.1 VALEUR MARCHANDE (US MN)
7.2.4.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.4.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.4.2. PAR MODALITÉ
7.2.4.2.1. PORTABLE
7.2.4.2.1.1 VALEUR MARCHANDE (US MN)
7.2.4.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.4.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.4.2.2. PORTABLE
7.2.4.2.2.1 VALEUR MARCHANDE (US MN)
7.2.4.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.4.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.4.2.3. BENCHTOP
7.2.4.2.3.1 VALEUR MARCHANDE (US MN)
7.2.4.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.4.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.5 SPECTROMÈTRES RAMAN
7.2.5.1. PAR TYPE
7.2.5.1.1. SPECTROSCOPIE RAMAN CONFOCALE
7.2.5.1.1.1 VALEUR MARCHANDE (US MN)
7.2.5.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.5.1.2. SPECTROSCOPIE RAMAN MODULÉE
7.2.5.1.2.1 VALEUR MARCHANDE (US MN)
7.2.5.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.5.1.3. SPECTROSCOPIE RAMAN EXALTÉE DE SURFACE
7.2.5.1.3.1 VALEUR MARCHANDE (US MN)
7.2.5.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.1.3.3 PRIX DE VENTE MOYEN (USD)
7.2.5.1.4. SPECTROSCOPIE RAMAN EXALTÉE PAR POINTE
7.2.5.1.4.1 VALEUR MARCHANDE (US MN)
7.2.5.1.4.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.1.4.3 PRIX DE VENTE MOYEN (USD)
7.2.5.2. PAR MODALITÉ
7.2.5.2.1. PORTABLE
7.2.5.2.1.1 VALEUR MARCHANDE (US MN)
7.2.5.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.5.2.2. PORTABLE
7.2.5.2.2.1 VALEUR MARCHANDE (US MN)
7.2.5.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.5.2.3. BENCHTOP
7.2.5.2.3.1 VALEUR MARCHANDE (US MN)
7.2.5.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.5.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.6 CHROMATOGRAPHIE LIQUIDE À HAUTE PERFORMANCE (HPLC)
7.2.6.1. PAR TYPE
7.2.6.1.1. COLONNES HPLC EN PHASE NORMALE
7.2.6.1.1.1 VALEUR MARCHANDE (US MN)
7.2.6.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.6.1.2. COLONNES HPLC EN PHASE INVERSE
7.2.6.1.2.1 VALEUR MARCHANDE (US MN)
7.2.6.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.6.1.3. COLONNES HPLC À ÉCHANGE D'IONS
7.2.6.1.3.1 VALEUR MARCHANDE (US MN)
7.2.6.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.1.3.3 PRIX DE VENTE MOYEN (USD)
7.2.6.1.4. COLONNES HPLC À EXCLUSION DE TAILLE
7.2.6.1.4.1 VALEUR MARCHANDE (US MN)
7.2.6.1.4.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.1.4.3 PRIX DE VENTE MOYEN (USD)
7.2.6.2. PAR MODALITÉ
7.2.6.2.1. PORTABLE
7.2.6.2.1.1 VALEUR MARCHANDE (US MN)
7.2.6.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.6.2.2. PORTABLE
7.2.6.2.2.1 VALEUR MARCHANDE (US MN)
7.2.6.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.6.2.3. BENCHTOP
7.2.6.2.3.1 VALEUR MARCHANDE (US MN)
7.2.6.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.6.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.7 CHROMATOGRAPHIE EN PHASE GAZEUSE
7.2.7.1. PAR TYPE
7.2.7.1.1. COLONNE REMPLIE
7.2.7.1.1.1 VALEUR MARCHANDE (US MN)
7.2.7.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.7.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.7.1.2. COLONNE CAPILLAIRE
7.2.7.1.2.1 VALEUR MARCHANDE (US MN)
7.2.7.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.7.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.7.2. PAR MODALITÉ
7.2.7.2.1. PORTABLE
7.2.7.2.1.1 VALEUR MARCHANDE (US MN)
7.2.7.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.7.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.7.2.2. PORTABLE
7.2.7.2.2.1 VALEUR MARCHANDE (US MN)
7.2.7.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.7.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.7.2.3. BENCHTOP
7.2.7.2.3.1 VALEUR MARCHANDE (US MN)
7.2.7.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.7.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.8 CHROMATOGRAPHIE SUR COUCHE MINCE
7.2.8.1. PAR TYPE
7.2.8.1.1. HPTLC
7.2.8.1.1.1 VALEUR MARCHANDE (US MN)
7.2.8.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.8.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.8.1.2. PLC
7.2.8.1.2.1 VALEUR MARCHANDE (US MN)
7.2.8.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.8.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.8.1.3. CCM-SM
7.2.8.1.3.1 VALEUR MARCHANDE (US MN)
7.2.8.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.8.1.3.3 PRIX DE VENTE MOYEN (USD)
7.2.8.2. PAR MODALITÉ
7.2.8.2.1. PORTABLE
7.2.8.2.1.1 VALEUR MARCHANDE (US MN)
7.2.8.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.8.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.8.2.2. PORTABLE
7.2.8.2.2.1 VALEUR MARCHANDE (US MN)
7.2.8.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.8.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.8.2.3. BENCHTOP
7.2.8.2.3.1 VALEUR MARCHANDE (US MN)
7.2.8.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.8.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.9 DISPOSITIF DE SPECTROSCOPIE XRD ET XRF
7.2.9.1. PAR TYPE
7.2.9.1.1. DÉTECTEUR DE RAYONS X CCD
7.2.9.1.1.1 VALEUR MARCHANDE (US MN)
7.2.9.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.1.1.3 PRIX DE VENTE MOYEN (USD)
7.2.9.1.2. SECTROMÈTRE XRF À DISPERSION D'ÉNERGIE
7.2.9.1.2.1 VALEUR MARCHANDE (US MN)
7.2.9.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.1.2.3 PRIX DE VENTE MOYEN (USD)
7.2.9.1.3. ANALYSEUR XRF PORTABLE
7.2.9.1.3.1 VALEUR MARCHANDE (US MN)
7.2.9.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.1.3.3 PRIX DE VENTE MOYEN (USD)
7.2.9.1.4. SPECTROMÈTRE WDXRF
7.2.9.1.4.1 VALEUR MARCHANDE (US MN)
7.2.9.1.4.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.1.4.3 PRIX DE VENTE MOYEN (USD)
7.2.9.1.5. CRISTALLOGRAPHIE AUX RAYONS X
7.2.9.1.5.1 VALEUR MARCHANDE (US MN)
7.2.9.1.5.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.1.5.3 PRIX DE VENTE MOYEN (USD)
7.2.9.2. PAR MODALITÉ
7.2.9.2.1. PORTABLE
7.2.9.2.1.1 VALEUR MARCHANDE (US MN)
7.2.9.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.2.1.3 PRIX DE VENTE MOYEN (USD)
7.2.9.2.2. PORTABLE
7.2.9.2.2.1 VALEUR MARCHANDE (US MN)
7.2.9.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.2.2.3 PRIX DE VENTE MOYEN (USD)
7.2.9.2.3. BENCHTOP
7.2.9.2.3.1 VALEUR MARCHANDE (US MN)
7.2.9.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.2.9.2.3.3 PRIX DE VENTE MOYEN (USD)
7.2.10 AUTRES
7.3 DÉTECTION DES EMBALLAGES ET ÉTIQUETAGES CONTREFAÇONS
7.3.1 ANALYSEURS RFID
7.3.1.1. PAR TYPE
7.3.1.1.1. ANALYSEUR RFID ACTIF
7.3.1.1.1.1 VALEUR MARCHANDE (US MN)
7.3.1.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.1.1.1.3 PRIX DE VENTE MOYEN (USD)
7.3.1.1.2. ANALYSEUR RFID SEMI-PASSIF
7.3.1.1.2.1 VALEUR MARCHANDE (US MN)
7.3.1.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.1.1.2.3 PRIX DE VENTE MOYEN (USD)
7.3.1.1.3. ANALYSEUR RFID PASSIF
7.3.1.1.3.1 VALEUR MARCHANDE (US MN)
7.3.1.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.1.1.3.3 PRIX DE VENTE MOYEN (USD)
7.3.1.2. PAR MODALITÉ
7.3.1.2.1. PORTABLE
7.3.1.2.1.1 VALEUR MARCHANDE (US MN)
7.3.1.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.1.2.1.3 PRIX DE VENTE MOYEN (USD)
7.3.1.2.2. PORTABLE
7.3.1.2.2.1 VALEUR MARCHANDE (US MN)
7.3.1.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.1.2.2.3 PRIX DE VENTE MOYEN (USD)
7.3.1.2.3. BENCHTOP
7.3.1.2.3.1 VALEUR MARCHANDE (US MN)
7.3.1.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.1.2.3.3 PRIX DE VENTE MOYEN (USD)
7.3.2 SYSTÈMES DE NUMÉRISATION ET D'IMAGERIE
7.3.2.1. PAR TYPE
7.3.2.1.1. SYSTÈME D'IMAGERIE FT-IR
7.3.2.1.1.1 VALEUR MARCHANDE (US MN)
7.3.2.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.2.1.1.3 PRIX DE VENTE MOYEN (USD)
7.3.2.1.2. TRUSCAN
7.3.2.1.2.1 VALEUR MARCHANDE (US MN)
7.3.2.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.2.1.2.3 PRIX DE VENTE MOYEN (USD)
7.3.2.1.3. TRUTAG
7.3.2.1.3.1 VALEUR MARCHANDE (US MN)
7.3.2.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.2.1.3.3 PRIX DE VENTE MOYEN (USD)
7.3.2.2. PAR MODALITÉ
7.3.2.2.1. PORTABLE
7.3.2.2.1.1 VALEUR MARCHANDE (US MN)
7.3.2.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.2.2.1.3 PRIX DE VENTE MOYEN (USD)
7.3.2.2.2. PORTABLE
7.3.2.2.2.1 VALEUR MARCHANDE (US MN)
7.3.2.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.2.2.2.3 PRIX DE VENTE MOYEN (USD)
7.3.2.2.3. TABLE DE TABLE
7.3.2.2.3.1 VALEUR MARCHANDE (US MN)
7.3.2.2.3.2 VOLUME DU MARCHÉ (UNITÉS)
7.3.2.2.3.3 PRIX DE VENTE MOYEN (USD)
7.3.3 AUTRES
8 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, PAR APPLICATION
8.1 APERÇU
8.2 MÉDICAMENTS MAL ÉTIQUETÉS
8.2.1 ANALYSEURS RFID
8.2.2 SYSTÈMES DE NUMÉRISATION ET D'IMAGERIE
8.2.3 AUTRES
8.3 DOSE INCORRECTE DE L'INGRÉDIENT ACTIF
8.3.1 SPECTROMÈTRE DE MASSE
8.3.2 SPECTROMÈTRE RAMAN
8.3.3 AUTRES
8.4 PRÉSENCE DE MÉDICAMENT ACTIF
8.4.1 CHROMATOGRAPHIE SUR COUCHE MINCE
8.4.2 HPLC
8.4.3 CHROMATOGRAPHIE EN PHASE GAZEUSE
8.4.4 OT
8.5 PRÉSENCE DE SUBSTANCES NOCIVES
8.5.1 SPECTROMÈTRE UV/VISIBLE
8.5.2 SPECTROSCOPIE RMN
8.6 INGRÉDIENT ACTIF NON RÉPERTORIÉ
8.6.1 CHROMATOGRAPHIE EN PHASE GAZEUSE
8.6.2 DISPOSITIF DE SPECTROSCOPIE XRF ET XRD
8.6.3 DISPOSITIF DE SPECTROSCOPIE INFRAROUGE
8.7 AUTRES
9 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE MÉDICAMENTS CONTREFAÇONS, PAR ÉVALUATION DES MÉDICAMENTS
9.1 COMPRIMÉS ORAUX
9.2 INJECTABLES
9.3 INHALABLE
9.4 SOLUTIONS TOPIQUES
9,5 gouttes pour les yeux
9.6 AUTRES
10 MARCHÉS MONDIAUX DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, PAR UTILISATEUR FINAL
10.1 APERÇU
10.2 SOCIÉTÉS PHARMACEUTIQUES
10.3 LABORATOIRES DE DÉPISTAGE DE DROGUE
10.4 ORGANISME DE RECHERCHE
10.5 AUTORITÉS GOUVERNEMENTALES
10.6 AUTRES
11 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, PAR CANAL DE DISTRIBUTION
11.1 APERÇU
11.2 APPEL D'OFFRES DIRECT
11.3 VENTES AU DÉTAIL
12 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, PAR RÉGION
12.1 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
12.2 AMÉRIQUE DU NORD
12.2.1 États-Unis
12.2.1.1. MARCHÉ DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS AUX ÉTATS-UNIS, PAR PRODUIT
12.2.1.2. MARCHÉ DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS AUX ÉTATS-UNIS, PAR MODALITÉ
12.2.1.3. MARCHÉ DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS AUX ÉTATS-UNIS, PAR APPLICATION
12.2.1.4. MARCHÉ DES DISPOSITIFS DE DÉTECTION DE MÉDICAMENTS CONTREFAÇONS AUX ÉTATS-UNIS, SELON L'ÉVALUATION DES MÉDICAMENTS
12.2.1.5. MARCHÉ DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS AUX ÉTATS-UNIS, PAR UTILISATEUR FINAL
12.2.1.6. MARCHÉ DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS AUX ÉTATS-UNIS, PAR CANAL DE DISTRIBUTION
12.2.2 CANADA
12.2.3 MEXIQUE
12.3 EUROPE
12.3.1 ALLEMAGNE
12.3.2 FRANCE
12.3.3 Royaume-Uni
12.3.4 HONGRIE
12.3.5 LITUANIE
12.3.6 AUTRICHE
12.3.7 IRLANDE
12.3.8 NORVÈGE
12.3.9 POLOGNE
12.3.10 ITALIE
12.3.11 ESPAGNE
12.3.12 RUSSIE
12.3.13 TURQUIE
12.3.14 PAYS-BAS
12.3.15 SUISSE
12.3.16 RESTE DE L'EUROPE
12.4 ASIE-PACIFIQUE
12.4.1 JAPON
12.4.2 CHINE
12.4.3 TAÏWAN
12.4.4 CORÉE DU SUD
12.4.5 INDE
12.4.6 AUSTRALIE
12.4.7 SINGAPOUR
12.4.8 THAÏLANDE
12.4.9 MALAISIE
12.4.10 INDONÉSIE
12.4.11 PHILIPPINES
12.4.12 VIETNAM
12.4.13 RESTE DE L'ASIE-PACIFIQUE
12,5 AMÉRIQUE DU SUD
12.5.1 BRÉSIL
12.5.2 ÉQUATEUR
12.5.3 CHILI
12.5.4 COLOMBIE
12.5.5 VENEZUELA
12.5.6 ARGENTINE
12.5.7 PÉROU
12.5.8 RESTE DE L'AMÉRIQUE DU SUD
12.6 MOYEN-ORIENT ET AFRIQUE
12.6.1 AFRIQUE DU SUD
12.6.2 ARABIE SAOUDITE
12.6.3 Émirats arabes unis
12.6.4 ÉGYPTE
12.6.5 KOWEÏT
12.6.6 ISRAËL
12.6.7 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
12.7 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
13 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, ANALYSE SWOT ET DBMR
14 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE MÉDICAMENTS CONTREFAÇONS, PAYSAGE DES ENTREPRISES
14.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
14.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
14.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
14.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
14.5 FUSIONS ET ACQUISITIONS
14.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
14.7 EXTENSION
14.8 MODIFICATIONS RÉGLEMENTAIRES
14.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
15 MARCHÉ MONDIAL DES DISPOSITIFS DE DÉTECTION DE CONTREFAÇONS DE MÉDICAMENTS, PROFIL DE L'ENTREPRISE
15.1 BRUKER
15.1.1 PRÉSENTATION DE L'ENTREPRISE
15.1.2 ANALYSE DES REVENUS
15.1.3 PRÉSENCE GÉOGRAPHIQUE
15.1.4 PORTEFEUILLE DE PRODUITS
15.1.5 ÉVOLUTIONS RÉCENTES
15.2 AGILENT
15.2.1 PRÉSENTATION DE L'ENTREPRISE
15.2.2 ANALYSE DES REVENUS
15.2.3 PRÉSENCE GÉOGRAPHIQUE
15.2.4 PORTEFEUILLE DE PRODUITS
15.2.5 ÉVOLUTIONS RÉCENTES
15.3 METTLER TOLEDO
15.3.1 PRÉSENTATION DE L'ENTREPRISE
15.3.2 ANALYSE DES REVENUS
15.3.3 PRÉSENCE GÉOGRAPHIQUE
15.3.4 PORTEFEUILLE DE PRODUITS
15.3.5 ÉVOLUTIONS RÉCENTES
15.4 SHIMADZU CORPORATION
15.4.1 PRÉSENTATION DE L'ENTREPRISE
15.4.2 ANALYSE DES REVENUS
15.4.3 PRÉSENCE GÉOGRAPHIQUE
15.4.4 PORTEFEUILLE DE PRODUITS
15.4.5 ÉVOLUTIONS RÉCENTES
15,5 HITACHI HIGH-TECH CORPORATION
15.5.1 PRÉSENTATION DE L'ENTREPRISE
15.5.2 ANALYSE DES REVENUS
15.5.3 PRÉSENCE GÉOGRAPHIQUE
15.5.4 PORTEFEUILLE DE PRODUITS
15.5.5 ÉVOLUTIONS RÉCENTES
15,6 PERKINELMER INC.
15.6.1 PRÉSENTATION DE L'ENTREPRISE
15.6.2 ANALYSE DES REVENUS
15.6.3 PRÉSENCE GÉOGRAPHIQUE
15.6.4 PORTEFEUILLE DE PRODUITS
15.6.5 ÉVOLUTIONS RÉCENTES
15.7 THERMO FISHER SCIENTIFIC
15.7.1 PRÉSENTATION DE L'ENTREPRISE
15.7.2 ANALYSE DES REVENUS
15.7.3 PRÉSENCE GÉOGRAPHIQUE
15.7.4 PORTEFEUILLE DE PRODUITS
15.7.5 ÉVOLUTIONS RÉCENTES
15.8 SCIEX
15.8.1 PRÉSENTATION DE L'ENTREPRISE
15.8.2 ANALYSE DES REVENUS
15.8.3 PRÉSENCE GÉOGRAPHIQUE
15.8.4 PORTEFEUILLE DE PRODUITS
15.8.5 ÉVOLUTIONS RÉCENTES
15.9 EAUX
15.9.1 PRÉSENTATION DE L'ENTREPRISE
15.9.2 ANALYSE DES REVENUS
15.9.3 PRÉSENCE GÉOGRAPHIQUE
15.9.4 PORTEFEUILLE DE PRODUITS
15.9.5 ÉVOLUTIONS RÉCENTES
15.1 ANALYTIK JENA GMBH
15.10.1 PRÉSENTATION DE L'ENTREPRISE
15.10.2 ANALYSE DES REVENUS
15.10.3 PRÉSENCE GÉOGRAPHIQUE
15.10.4 PORTEFEUILLE DE PRODUITS
15.10.5 ÉVOLUTIONS RÉCENTES
15.11 JEOL LTD
15.11.1 PRÉSENTATION DE L'ENTREPRISE
15.11.2 ANALYSE DES REVENUS
15.11.3 PRÉSENCE GÉOGRAPHIQUE
15.11.4 PORTEFEUILLE DE PRODUITS
15.11.5 ÉVOLUTIONS RÉCENTES
15.12 HORIBA
15.12.1 PRÉSENTATION DE L'ENTREPRISE
15.12.2 ANALYSE DES REVENUS
15.12.3 PRÉSENCE GÉOGRAPHIQUE
15.12.4 PORTEFEUILLE DE PRODUITS
15.12.5 ÉVOLUTIONS RÉCENTES
15.13 JASCO
15.13.1 PRÉSENTATION DE L'ENTREPRISE
15.13.2 ANALYSE DES REVENUS
15.13.3 PRÉSENCE GÉOGRAPHIQUE
15.13.4 PORTEFEUILLE DE PRODUITS
15.13.5 ÉVOLUTIONS RÉCENTES
15.14 RENISHAW
15.14.1 PRÉSENTATION DE L'ENTREPRISE
15.14.2 ANALYSE DES REVENUS
15.14.3 PRÉSENCE GÉOGRAPHIQUE
15.14.4 PORTEFEUILLE DE PRODUITS
15.14.5 ÉVOLUTIONS RÉCENTES
15h15 MCPHERSON
15.15.1 PRÉSENTATION DE L'ENTREPRISE
15.15.2 ANALYSE DES REVENUS
15.15.3 PRÉSENCE GÉOGRAPHIQUE
15.15.4 PORTEFEUILLE DE PRODUITS
15.15.5 ÉVOLUTIONS RÉCENTES
15.16 APPLIED RIGAKU TECHNOLOGIES, INC
15.16.1 PRÉSENTATION DE L'ENTREPRISE
15.16.2 ANALYSE DES REVENUS
15.16.3 PRÉSENCE GÉOGRAPHIQUE
15.16.4 PORTEFEUILLE DE PRODUITS
15.16.5 ÉVOLUTIONS RÉCENTES
15.17 ÉVIDENT
15.17.1 PRÉSENTATION DE L'ENTREPRISE
15.17.2 ANALYSE DES REVENUS
15.17.3 PRÉSENCE GÉOGRAPHIQUE
15.17.4 PORTEFEUILLE DE PRODUITS
15.17.5 ÉVOLUTIONS RÉCENTES
15.18 ÉLECTRONIQUE GÉNÉRALE
15.18.1 PRÉSENTATION DE L'ENTREPRISE
15.18.2 ANALYSE DES REVENUS
15.18.3 PRÉSENCE GÉOGRAPHIQUE
15.18.4 PORTEFEUILLE DE PRODUITS
15.18.5 ÉVOLUTIONS RÉCENTES
15.19 LABORATOIRES BIO-RAD, INC.
15.19.1 PRÉSENTATION DE L'ENTREPRISE
15.19.2 ANALYSE DES REVENUS
15.19.3 PRÉSENCE GÉOGRAPHIQUE
15.19.4 PORTEFEUILLE DE PRODUITS
15.19.5 ÉVOLUTIONS RÉCENTES
15.2 SHOWA DENKO KK
15.20.1 PRÉSENTATION DE L'ENTREPRISE
15.20.2 ANALYSE DES REVENUS
15.20.3 PRÉSENCE GÉOGRAPHIQUE
15.20.4 PORTEFEUILLE DE PRODUITS
15.20.5 ÉVOLUTIONS RÉCENTES
15.21 ANASAZI INSTRUMENTS INC
15.21.1 PRÉSENTATION DE L'ENTREPRISE
15.21.2 ANALYSE DES REVENUS
15.21.3 PRÉSENCE GÉOGRAPHIQUE
15.21.4 PORTEFEUILLE DE PRODUITS
15.21.5 ÉVOLUTIONS RÉCENTES
15.22 SOCIÉTÉ NIUMAG
15.22.1 PRÉSENTATION DE L'ENTREPRISE
15.22.2 ANALYSE DES REVENUS
15.22.3 PRÉSENCE GÉOGRAPHIQUE
15.22.4 PORTEFEUILLE DE PRODUITS
15.22.5 ÉVOLUTIONS RÉCENTES
15.23 OXFORD INSTRUMENTS
15.23.1 PRÉSENTATION DE L'ENTREPRISE
15.23.2 ANALYSE DES REVENUS
15.23.3 PRÉSENCE GÉOGRAPHIQUE
15.23.4 PORTEFEUILLE DE PRODUITS
15.23.5 ÉVOLUTIONS RÉCENTES
15.24 ÉQUIPEMENTS SCIENTIFIQUES GBC
15.24.1 PRÉSENTATION DE L'ENTREPRISE
15.24.2 ANALYSE DES REVENUS
15.24.3 PRÉSENCE GÉOGRAPHIQUE
15.24.4 PORTEFEUILLE DE PRODUITS
15.24.5 ÉVOLUTIONS RÉCENTES
15,25 BUCK SCIENTIFIC
15.25.1 PRÉSENTATION DE L'ENTREPRISE
15.25.2 ANALYSE DES REVENUS
15.25.3 PRÉSENCE GÉOGRAPHIQUE
15.25.4 PORTEFEUILLE DE PRODUITS
15.25.5 ÉVOLUTIONS RÉCENTES
15.26 COLE-PARM
15.26.1 PRÉSENTATION DE L'ENTREPRISE
15.26.2 ANALYSE DES REVENUS
15.26.3 PRÉSENCE GÉOGRAPHIQUE
15.26.4 PORTEFEUILLE DE PRODUITS
15.26.5 ÉVOLUTIONS RÉCENTES
15.27 SPECTRIS
15.27.1 PRÉSENTATION DE L'ENTREPRISE
15.27.2 ANALYSE DES REVENUS
15.27.3 PRÉSENCE GÉOGRAPHIQUE
15.27.4 PORTEFEUILLE DE PRODUITS
15.27.5 ÉVOLUTIONS RÉCENTES
15.28 DANAHER CORPORATION
15.28.1 PRÉSENTATION DE L'ENTREPRISE
15.28.2 ANALYSE DES REVENUS
15.28.3 PRÉSENCE GÉOGRAPHIQUE
15.28.4 PORTEFEUILLE DE PRODUITS
15.28.5 ÉVOLUTIONS RÉCENTES
15.29 NOVASEP HOLDING SAS
15.29.1 PRÉSENTATION DE L'ENTREPRISE
15.29.2 ANALYSE DES REVENUS
15.29.3 PRÉSENCE GÉOGRAPHIQUE
15.29.4 PORTEFEUILLE DE PRODUITS
15.29.5 ÉVOLUTIONS RÉCENTES
15.3 TOSOH CORPORATION
15.30.1 PRÉSENTATION DE L'ENTREPRISE
15.30.2 ANALYSE DES REVENUS
15.30.3 PRÉSENCE GÉOGRAPHIQUE
15.30.4 PORTEFEUILLE DE PRODUITS
15.30.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
16 RAPPORTS CONNEXES
17 CONCLUSION
18 QUESTIONNAIRE
19 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











