


Segmentation du marché mondial de l'infection à la COVID-19, par type (Omicron, Delta, Gamma et Bêta, Alpha), traitement (médicaments, vaccins et autres), diagnostic (test sur écouvillon, test d'anticorps et autres), formes posologiques (capsules, comprimés , injections et autres), voie d'administration (orale, parentérale et autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, soins à domicile et autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance de l'infection COVID-19
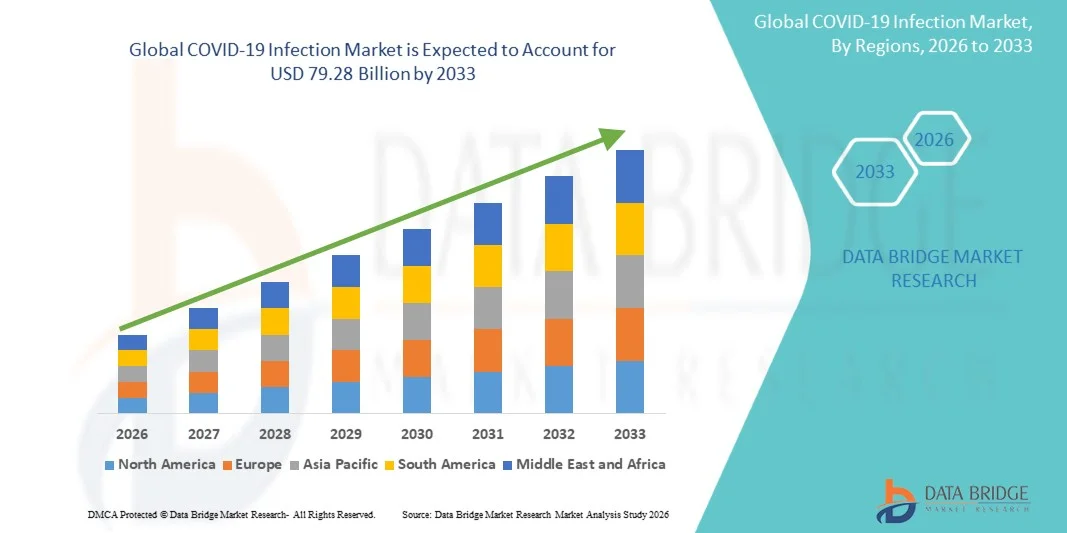
- Selon Data Bridge études de marché Analyse la taille du marché des infections a été évaluée à30,25 milliards de dollars en 2025et devrait atteindre79,28 milliards de dollars en 2033, à unTCAC de 12,80 %pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante d'outils de diagnostic efficaces, de solutions thérapeutiques et de soins de santé préventifs pour la gestion de l'infection par COVID-19, ce qui favorise la numérisation des soins de santé et améliore la surveillance des maladies dans les hôpitaux, les laboratoires et les établissements de soins à domicile.
- De plus, la sensibilisation accrue à la santé publique, la demande croissante de tests rapides et précis et le besoin continu de vaccins, de traitements antiviraux et de solutions anti-infection font de la gestion des infections COVID-19 une composante essentielle des systèmes de santé modernes. Ces facteurs convergents accélèrent l'adoption des solutions d'infection COVID-19, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):30,25 milliards de dollars
- Valeur marchande prévue (2033) :79,28 milliards de dollars
- Prévisions CAGR (2026-2033):12.80%
les moyens de COVID-19 Infection
- COVID-19 Les solutions d'infection, y compris les tests diagnostiques, les vaccins, les traitements antiviraux, les outils de surveillance et les produits de prévention des infections, demeurent des composantes essentielles des systèmes de santé modernes dans les hôpitaux, les laboratoires, les cliniques et les établissements de soins à domicile en raison de leur rôle crucial dans la détection des maladies, le traitement, la surveillance et la préparation aux éclosions.
- La demande croissante de solutions COVID-19 pour les infections est principalement alimentée par la surveillance continue des nouvelles variantes, l'accent mis de plus en plus sur la préparation en santé publique, l'adoption croissante de technologies de diagnostic rapide et la demande croissante de vaccins de rappel, de médicaments antiviraux et de systèmes intégrés de gestion des infections
- L'Amérique du Nord a dominéMarché des infections à COVID-19avec la plus grande part des revenus d'environ 39,6 % en 2025, caractérisée par des infrastructures de soins de santé de pointe, des dépenses publiques élevées en soins de santé, une capacité de dépistage généralisée et la présence de grandes sociétés pharmaceutiques et diagnostiques, les États-Unis représentant une demande importante pour les programmes de diagnostic, de thérapie et de vaccination
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des infections COVID-19 au cours de la période prévue en raison de l'expansion de l'infrastructure de soins de santé, de l'importante population, de l'augmentation des investissements publics dans la surveillance des maladies, de l'augmentation de la capacité nationale de fabrication de vaccins et de la demande croissante de solutions de dépistage rapide en Chine, en Inde, au Japon et en Asie du Sud-Est
- Le segment des tests d'écouvillonnage a représenté la plus grande part du marché (61,2 %) en 2025, en raison de l'utilisation généralisée de PCR et de tests rapides d'antigènes dans le monde.
Portée du rapport et segmentation du marché des infections COVID-19
|
Attributs |
COVID-19 Infection Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé de l'infection à COVID-19
(en milliers de dollars)Surveillance accrue des maladies grâce à l'intégration de l'IA et aux technologies numériques de la santé(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial des infections COVID-19 est l'intégration croissante de l'intelligence artificielle (IA), des diagnostics numériques et des technologies de soins de santé à distance pour améliorer la surveillance des maladies, la détection précoce et la gestion des patients. Ces innovations améliorent les capacités d'intervention en santé publique et l'efficacité du système de santé
- L'analyse de l'IA est de plus en plus utilisée pour prédire les profils d'éclosion, identifier les populations à risque élevé et optimiser l'allocation des ressources en soins de santé.
- Par exemple, des organismes tels que BlueDot et HealthMap ont utilisé des outils de surveillance basés sur l'IA pour détecter les grappes inhabituelles de pneumonie et suivre les tendances de propagation précoces de COVID-19
- L'adoption de diagnostics moléculaires rapides et de trousses de dépistage à domicile transforme également la détection des infections en permettant d'identifier plus rapidement les cas positifs et de réduire la dépendance à l'égard des laboratoires centralisés.
- Une autre tendance majeure est l'utilisation croissante de la télémédecine et des solutions de surveillance des patients à distance, qui permettent aux personnes infectées de recevoir des consultations médicales et un suivi des symptômes pendant leur isolement à la maison. Par exemple, les hôpitaux des États-Unis, de l'Europe et de l'Asie ont élargi les plateformes de soins virtuels COVID-19 pour surveiller les niveaux d'oxygène et les progrès de récupération à distance.
- De plus, les certificats de vaccination numérique, les systèmes de localisation des contacts et les bases de données intégrées sur les soins de santé améliorent la gestion des pandémies en permettant des interventions coordonnées entre les gouvernements, les hôpitaux et les organismes de santé publique.
- Cette évolution vers des systèmes de soins de santé intelligents, connectés et préventifs modifie fondamentalement la gestion des maladies infectieuses et renforce la préparation aux futures épidémies.
COVID-19 Dynamique du marché des infections
Chauffeur
L'augmentation du risque d'infection et la demande continue de diagnostics, de vaccins et de produits thérapeutiques
- La prévalence continue des variantes de la COVID-19, des éclosions saisonnières et des vagues d'infection récurrentes demeure un facteur important pour le marché des infections de la COVID-19, qui maintient la demande de diagnostics, de vaccins, de thérapies antivirales et de services de santé
- Les programmes d'immunisation du gouvernement et les campagnes de doses de rappel appuient davantage la demande du marché mondial
- Par exemple, des pays comme les États-Unis, l'Inde, le Royaume-Uni et le Japon poursuivent des programmes ciblés de vaccination de rappel pour les populations âgées et immunodéprimées
- Une sensibilisation accrue à la santé respiratoire, aux tests précoces et aux soins préventifs a également encouragé l'utilisation accrue des trousses d'analyse à domicile, des services de téléconsultation et des médicaments antiviraux
- En outre, l ' expansion des infrastructures de soins de santé, le stockage des fournitures médicales d ' urgence et les investissements publics-privés dans la préparation aux pandémies contribuent à la croissance du marché.
- Le besoin croissant de systèmes d'intervention rapide contre les variantes émergentes et les futures flambées de coronavirus devrait maintenir la demande de l'industrie au cours de la période de prévision
Restriction/Défi
(en milliers de dollars)Baisse de la demande d ' urgence et inégalité de l ' accès mondial aux soins de santé(en milliers de dollars)
- L'un des principaux défis qui freinent le marché des infections COVID-19 est la diminution de la demande de trousses de dépistage, de vaccins et de traitements hospitaliers au niveau des urgences, car la gravité de l'infection a diminué dans de nombreuses régions.
- L'inégalité d'accès aux soins de santé et la baisse de la couverture vaccinale dans les régions à faible revenu continuent de limiter la pénétration du marché
- Par exemple, plusieurs pays d'Afrique subsaharienne et des marchés asiatiques à faible revenu ont connu un ralentissement de l'absorption des doses de rappel en raison de contraintes d'offre, de financement et de logistique.
- La fatigue du public, l'hésitation aux vaccins et la diminution de la volonté de subir des tests de routine ont également eu une incidence négative sur la demande récurrente de produits et services liés à la COVID
- De plus, la pression sur les prix, les stocks excédentaires et la réduction des marchés publics ont créé des difficultés pour plusieurs fabricants de vaccins et de diagnostics.
- Surmonter ces obstacles en assurant un accès équitable aux soins de santé, en améliorant les campagnes de sensibilisation, en adaptant les produits et en adoptant des stratégies de préparation aux maladies infectieuses à long terme sera essentiel pour assurer une stabilité durable du marché.
Comment l'infection COVID-19 est-elle segmentée
Le marché est segmenté en fonction du type, du traitement, du diagnostic, des formes posologiques, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par type
Selon le type, le marché des infections COVID-19 est segmenté en Omicron, Delta, Gamma, Beta et Alpha. Le segment des Omicrons a dominé la plus grande part du marché en 2025, soit 44,6 %, en raison de sa transmissibilité exceptionnellement élevée et de sa présence continue dans les régions du monde grâce à de multiples vagues subvariantes. L'Omicron est demeuré la souche la plus répandue dans plusieurs pays, ce qui a entraîné une demande soutenue de trousses de dépistage, de vaccins, de médicaments antiviraux et de services de santé. Les organismes de santé publique ont poursuivi leurs programmes de surveillance des variants axés sur l'Omicron en raison de son cycle de mutation rapide. Le segment a également bénéficié d'une intensification des campagnes de vaccination de rappel visant à combler les lacunes en matière d'immunité des microns. Les hôpitaux et les cliniques ont continué de gérer les pics saisonniers récurrents liés aux infections par Omicron. La demande de diagnostics à domicile et de consultations en télésanté a également augmenté pendant les périodes d'éclosion. Les entreprises pharmaceutiques ont investi dans des vaccins mis à jour et des solutions de traitement ciblées pour les infections liées aux Omicrons. Les taux élevés de réinfection ont également soutenu l'importance commerciale de ce segment. Les économies émergentes ont également signalé de forts volumes de cas d'Omicron, ce qui a entraîné une augmentation de la demande sur le marché. Les programmes de surveillance continue et de préparation aux soins de santé ont contribué à préserver le leadership du segment. Ces facteurs ont soutenu collectivement la domination des Omicrons en 2025.
Le segment Delta devrait connaître le taux de croissance le plus rapide de 8,7 % entre 2026 et 2033, alimenté par l'augmentation des études cliniques rétrospectives et la reprise de la planification de la préparation face aux variantes sévères. Delta demeure cliniquement significatif en raison de son association plus forte avec l'hospitalisation et les complications respiratoires. Les gouvernements et les organismes de santé continuent de surveiller les mutations du type Delta par l'intermédiaire de réseaux de surveillance génomique. La demande croissante d'antiviraux et de solutions de traitement d'urgence soutient la croissance future. Les entreprises pharmaceutiques étudient des thérapies multivariantes efficaces contre les souches de lignée Delta. Les chercheurs évaluent également les réponses immunitaires à long terme chez les patients précédemment infectés. La demande de formulations de rappel offrant une protection à large spectre contribue aux perspectives du segment. Plusieurs pays renforcent les stratégies de préparation aux épidémies fondées sur l'apprentissage des soins de santé de l'ère Delta. L'augmentation des investissements dans la préparation des hôpitaux appuie indirectement le segment. Les collaborations académiques sur la prévision des mutations ajoutent également de l'élan. La poursuite des programmes de surveillance mondiale devrait demeurer pertinente. Ces facteurs positionnent Delta comme le segment de type qui connaît la croissance la plus rapide.
• Par traitement
Sur la base du traitement, le marché des infections COVID-19 est segmenté en médicaments, vaccins et autres. Le segment vaccinal détenait la plus grande part du marché en 2025, soit 58,3 %, grâce à des campagnes d'immunisation continues, à des programmes de doses de rappel et à de solides initiatives d'approvisionnement en santé publique dans le monde. Les vaccins demeurent l'outil préventif à grande échelle le plus efficace pour réduire les maladies graves, l'hospitalisation et la mortalité. Les gouvernements des pays développés et émergents ont continué d'acheter des vaccins mis à jour pour leur déploiement annuel. Les progrès technologiques dans les plates-formes d'ARNm, de protéines recombinantes et de vecteurs viraux ont amélioré la protection contre les nouvelles variantes. Les programmes de vaccination pédiatrique ont également élargi la base de patients adressables. Les populations à haut risque, y compris les groupes âgés et immunodéprimés, ont contribué à la demande récurrente de rappels. La sensibilisation du public à l'égard des soins de santé préventifs a également favorisé l'adoption. Les partenariats internationaux ont aidé à améliorer la fabrication et la disponibilité des vaccins. Les mandats institutionnels en matière de voyages, de soins de santé et de lieux de travail ont accru la demande dans certains marchés. L'expansion des infrastructures de la chaîne du froid a amélioré l'accessibilité dans les régions rurales. Fort soutien réglementaire à la confiance soutenue dans les vaccins. Ces facteurs assurent collectivement la domination du segment.
Le segment des médicaments devrait connaître le TCAC le plus rapide de 9,1 % entre 2026 et 2033, en raison de la demande croissante de médicaments antiviraux et de thérapies de gestion des symptômes. Les médicaments antiviraux oraux sont de plus en plus préférés en raison de leur commodité et de l'accélération du début du traitement. L'utilisation croissante d'associations thérapeutiques pour les patients à haut risque augmente le volume des ordonnances. Les hôpitaux élargissent les inventaires des thérapies de COVID d'urgence pour la planification d'urgence. La recherche sur les antiviraux de prochaine génération ayant une grande efficacité de variante s'accélère. Les protocoles de traitement des soins à domicile font également davantage appel aux médicaments prescrits. L'amélioration des politiques de remboursement dans certains pays favorise l'accès des patients. La croissance de la télémédecine permet d'accélérer les taux de conversion du diagnostic au traitement. Les entreprises pharmaceutiques continuent de lancer des formulations améliorées et des options posologiques. La longue gestion des symptômes de la COVID crée une demande supplémentaire de médicaments. L'expansion des soins ambulatoires est un autre facteur clé de croissance. Ces conducteurs font des médicaments le segment de traitement qui augmente le plus rapidement.
• Par diagnostic
Sur la base du diagnostic, le marché des infections COVID-19 est segmenté en test d'écouvillonnage, test d'anticorps et autres. Le segment des tests d'écouvillonnage a représenté la plus grande part du marché (61,2 %) en 2025, en raison de l'utilisation généralisée de PCR et de tests rapides d'antigènes dans le monde. Les diagnostics fondés sur les swabs demeurent la méthode privilégiée pour détecter les infections actives dans les hôpitaux, les cliniques, les aéroports, les lieux de travail et les centres communautaires. Une grande précision du diagnostic et une large acceptation réglementaire ont favorisé la poursuite de l'adoption. Les gouvernements ont conservé une infrastructure d'essais d'urgence pour la préparation future à l'éclosion. Les trousses d'antigènes rapides utilisant des écouvillons nasaux ont également connu une forte demande des consommateurs. Les employeurs et les établissements d'enseignement ont utilisé des tests d'écouvillonnage pour les programmes de dépistage périodique. Les laboratoires ont bénéficié des processus de traitement établis et de la compatibilité du matériel. Les trousses d'essai à domicile ont encore élargi la portée du segment. La sensibilisation du public à l'auto-test a également soutenu des volumes. Les programmes de surveillance continus ont maintenu la demande même après les pics de pandémie. Des kits rapides abordables ont contribué à la pénétration des marchés émergents. Ces facteurs ont assuré le leadership du segment en 2025.
Le segment des tests d'anticorps devrait enregistrer le TCAC le plus rapide de 8,4% entre 2026 et 2033, alimenté par l'intérêt croissant pour la surveillance de l'immunité et la recherche sérologique. Les tests d'anticorps sont de plus en plus utilisés pour évaluer la réponse vaccinale et l'exposition antérieure à l'infection. Les gouvernements et les organismes de recherche effectuent des enquêtes sur l'immunité au niveau de la population à l'aide d'outils sérologiques. De longues études COVID créent également une demande de tests immuno-réponse. L'amélioration de la sensibilité au test et l'accélération des délais d'exécution stimulent l'adoption. Les hôpitaux utilisent des tests d'anticorps dans certaines voies de diagnostic. Les établissements universitaires continuent de comparer les différentes formes d'immunité en utilisant ces outils. L'élargissement des chaînes de diagnostic privées favorise l'accessibilité. La sensibilisation au dépistage préventif de la santé s'accroît. Les plateformes multiplex augmentent l'utilité clinique. Les réductions de coûts améliorent les taux d'utilisation. Ces tendances favorisent une forte croissance future.
• Par les formes posologiques
Sur la base des formes posologiques, le marché des infections COVID-19 est segmenté en gélules, comprimés, injections et autres. Le segment des injections a dominé la plus grande part du marché en 2025, soit 47,9 %, grâce à l'administration massive de vaccins et aux traitements d'urgence hospitaliers. Les formes posologiques injectables ont été largement utilisées pour les campagnes de vaccination, les anticorps monoclonaux et la prise en charge sévère des patients. Ils offrent une biodisponibilité rapide et une précision de dosage fiable. Les hôpitaux préféraient les injections pour les cas respiratoires critiques nécessitant une intervention immédiate. Le nombre de vaccins administrés par le gouvernement a considérablement augmenté. Les systèmes à chaîne froide établis ont soutenu l'efficacité de la distribution. Les professionnels de la santé font généralement confiance aux formats injectables pour la prestation de soins actifs. Les campagnes de rappel ont également ajouté une demande récurrente. Dans de nombreuses régions, les lignes directrices cliniques favorisaient les thérapies parentérales pour les patients hospitalisés. L'innovation dans les seringues préremplies a amélioré la commodité. Les marchés publics ont renforcé les recettes. Ces facteurs ont maintenu la domination du segment.
Le segment des comprimés devrait connaître le TCAC le plus rapide de 9,3 % entre 2026 et 2033, alimenté par la demande croissante d'un traitement antiviral oral pratique. Les comprimés sont faciles à entreposer, à transporter et à administrer dans les établissements de soins à domicile. Les patients préfèrent les traitements à base de comprimés aux injections pour les infections légères à modérées. Les ordonnances de télémédecine accélèrent l'adoption des comprimés. Les compagnies pharmaceutiques développent de meilleures combinaisons d'antiviraux sous forme de comprimés. La baisse des coûts d'administration profite aux systèmes de santé. Les pharmacies de détail et en ligne améliorent l'accès aux tablettes thérapeutiques. De meilleurs taux d'adhésion soutiennent les résultats du traitement. Les marchés émergents favorisent des options orales abordables. Les voies de traitement externes continuent de se développer. L'innovation dans les formulations à libération prolongée peut ajouter à la croissance. Ces facteurs font avancer le segment.
• Par voie d'administration
Sur la base de la voie d'administration, le marché des infections COVID-19 est segmenté en voie orale, parentérale et autres. En 2025, le segment parentéral détenait la part de marché la plus importante de 55,1 %, grâce à l'utilisation intensive de vaccins et de produits thérapeutiques injectables. L'administration parentérale permet une administration systémique rapide et précise. Les hôpitaux se sont fortement appuyés sur des options intraveineuses et intramusculaires pour les cas aigus. Les campagnes de vaccination ont considérablement augmenté le volume de la demande. Les milieux cliniques préfèrent les voies parentérales pour les patients sévères. Une solide infrastructure de soins de santé a soutenu des programmes d'administration de masse. Une grande confiance parmi les médecins a soutenu l'adoption. Les protocoles de soins d'urgence ont encore renforcé la part de segment. Les anticorps monoclonaux ont également contribué. Les marchés publics ont soutenu les recettes. L'expansion de la chaîne froide a amélioré la portée. Ces facteurs ont maintenu le leadership.
Le segment oral devrait connaître le TCAC le plus rapide de 10,2 % entre 2026 et 2033, en raison de la demande croissante de solutions de traitement à domicile. Les thérapies buccodentaires offrent une commodité et éliminent le besoin de personnel d'administration formé. Les patients préfèrent les médicaments buccaux pendant l'isolement et la guérison externe. De plus en plus de consultations en télésanté augmentent les prescriptions. L'innovation pharmaceutique dans les comprimés antiviraux favorise la croissance. La réduction des coûts de traitement favorise les voies orales. La disponibilité au détail s'améliore d'une région à l'autre. Les patients âgés bénéficient d'une posologie plus facile. Une gestion de cas modérée à modérée est en train de passer aux soins buccodentaires. Les stocks gouvernementaux de préparation comprennent les antiviraux oraux. Les taux de conformité sont généralement plus élevés. Ces facteurs accélèrent l'expansion future.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des infections COVID-19 est segmenté en hôpitaux, cliniques spécialisées, soins à domicile et autres. Le segment des hôpitaux a représenté la plus grande part du marché en 2025, soit 49,5 %, en raison de l'afflux élevé de patients, des traitements d'urgence, des admissions en soins intensifs et de la capacité diagnostique. Les hôpitaux sont restés des centres primaires pour la gestion des cas de COVID modérés à graves. Ils offrent un soutien à l'oxygène, une ventilation et des soins spécialisés. Des programmes de vaccination et de dépistage ont également été mis en place par les hôpitaux de nombreux pays. De solides budgets d'approvisionnement ont permis une demande constante de produits. La présence d'équipes multidisciplinaires a amélioré les résultats du traitement. La confiance du public dans les hôpitaux appuie la préférence des patients. Le financement public a renforcé l'expansion de l'infrastructure. Les hôpitaux ont également servi de centres de surveillance et de rapports. La disponibilité de diagnostics avancés augmente la dépendance. Les réseaux de référence ont maintenu des volumes. Ces facteurs ont assuré la domination du segment.
Le secteur des soins à domicile devrait connaître le TCAC le plus rapide (11,1 %) de 2026 à 2033, alimenté par une préférence croissante pour le traitement à domicile pour les cas bénins. Les patients utilisent de plus en plus d'oxymètres, de téléconsultations et de médicaments. Les protocoles d'isolement à domicile normalisent les modèles de soins à distance à l'échelle mondiale. La baisse des coûts d'hospitalisation attire les patients et les payeurs. Les populations vieillissantes préfèrent aussi le rétablissement à domicile. Les applications de surveillance numérique améliorent la sécurité. Les pharmacies en ligne soutiennent l'accessibilité des médicaments. Les gouvernements encouragent l'optimisation des capacités hospitalières par le biais des soins à domicile. Les systèmes de soutien familial aident à la récupération. La demande de dispositifs médicaux portables augmente. Les plateformes de télésanté continuent de se développer rapidement. Ces facteurs favorisent de fortes perspectives de croissance.
• Par canal de distribution
Sur la base du canal de distribution, le marché des infections COVID-19 est segmenté en pharmacie hospitalière, pharmacie de détail, pharmacie en ligne et autres. Le segment des pharmacies hospitalières a dominé la plus grande part du marché de 46,2 % en 2025, grâce à l'achat centralisé de vaccins, d'injectables, d'antiviraux et de fournitures d'urgence. Les hôpitaux ont besoin de médicaments immédiats pour les patients admis et les cas d'urgence. Les contrats d'achat conclus par les institutions ont permis de générer des revenus stables. Les conditions d'entreposage contrôlées favorisaient les pharmacies hospitalières pour les produits sensibles. Les pharmaciens ont coordonné efficacement les protocoles de traitement des patients hospitalisés. Les campagnes de vaccination dans les centres médicaux ont également ajouté la demande. L'intégration aux dossiers hospitaliers a amélioré la précision de distribution. Les hôpitaux publics représentaient de grands acheteurs. La dépendance aux soins essentiels a soutenu le renouvellement de la médecine. Confiance dans l'utilisation des chaînes d'approvisionnement certifiées. De solides systèmes de remboursement ont favorisé la croissance. Ces facteurs ont maintenu leur domination.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 12,4% entre 2026 et 2033, alimenté par l'adoption numérique de soins de santé et l'achat de médicaments sans contact. Les consommateurs préfèrent de plus en plus la livraison par porte pour la commodité et la sécurité. Les plateformes en ligne permettent de télécharger facilement les ordonnances et de recharger les rappels. Les fonctions de comparaison de prix attirent les acheteurs soucieux des coûts. La pénétration du téléphone intelligent augmente la portée du client à l'échelle mondiale. L'intégration de la télémédecine accélère le volume des commandes. Les patients ruraux bénéficient d'un meilleur accès aux médicaments grâce aux médicaments électroniques. Réductions promotionnelles soutenir l'acquisition du client. Les modèles d'abonnement augmentent les achats répétés. Les cadres réglementaires améliorent progressivement la confiance du marché. Les réseaux logistiques continuent de progresser rapidement. Ces chauffeurs font de la pharmacie en ligne le canal à croissance rapide.
Quelle région détient la plus grande part de l'infection à COVID-19
- L'Amérique du Nord a dominé le marché de l'infection à COVID-19 avec la plus grande part des revenus d'environ 39,6 % en 2025., sous l'impulsion d'une infrastructure de soins de santé de pointe, de dépenses publiques élevées en soins de santé et d'une capacité d'essai étendue dans toute la région. La présence de sociétés pharmaceutiques, de biotechnologies et de diagnostics de premier plan a fortement soutenu l'expansion du marché. La forte demande de trousses de diagnostic, de traitements antiviraux, de vaccins et de solutions de soins hospitaliers continue de renforcer la domination régionale
- Les organismes de santé publique de la région maintiennent des systèmes robustes de surveillance et d'intervention pour la gestion des éclosions. L'augmentation des investissements dans les vaccins de prochaine génération et les programmes de rappel appuie davantage la croissance du marché. Des systèmes de remboursement solides et l'accessibilité des soins de santé ont amélioré l'adoption des traitements
- La sensibilisation aux tests précoces et aux soins préventifs contribue également à la demande. La région bénéficie d'une innovation continue en matière de diagnostic et de technologies de traitement. On s'attend à ce que les stratégies de préparation continue pour les futures éclosions maintiennent la position de premier plan du marché nord-américain.
Aperçu du marché américain des infections COVID-19
Les États-UnisMarché des infections à COVID-19la plus grande part des recettesen 2025 en Amérique du Nord, alimenté par une demande importante dans les programmes de diagnostic, de thérapie et de vaccination. Le pays dispose d'un système de soins de santé très développé, doté d'une vaste infrastructure de laboratoire et d'hôpitaux soutenant les tests et les traitements à grande échelle. Un financement gouvernemental fort pour la préparation en santé publique et les interventions d'urgence continue de stimuler le marché. La présence de grandes entreprises pharmaceutiques et de biotechnologies soutient l'innovation rapide dans les vaccins et les médicaments antiviraux. L'adoption croissante de trousses de dépistage à domicile a élargi l'accès des consommateurs au diagnostic. Une couverture vaccinale de rappel élevée et des campagnes de vaccination continues soutiennent également la demande. L'accent mis de plus en plus sur la gestion de longue durée du COVID et les soins post-infection crée de nouvelles possibilités de croissance. La poursuite des investissements dans les systèmes de surveillance et la surveillance des variantes renforcent la résilience du marché. Les États-Unis demeurent la principale source de revenus sur le marché régional.
Europe COVID-19 Aperçu du marché des infections
L'EuropeMarché des infections à COVID-19On prévoit une expansion substantielle du TCAC tout au long de la période de prévision, grâce à de solides systèmes de santé publique, à des programmes de vaccination généralisés et à des mesures coordonnées de surveillance des maladies. Les pays de la région continuent d'investir dans la préparation aux pandémies et dans les stocks de diagnostics et de traitements d'urgence. La demande croissante de solutions d'antigènes rapides et de tests moléculaires soutient la croissance du marché. Les systèmes de remboursement des soins de santé soutenus par le gouvernement améliorent l'accessibilité au traitement et aux soins préventifs. La région possède de solides capacités de fabrication de produits pharmaceutiques qui améliorent la disponibilité des vaccins et des médicaments. L'attention accrue accordée à la gestion des complications respiratoires à long terme après l'infection est également à l'origine de la demande en soins de santé. L'expansion des systèmes numériques de surveillance de la santé favorise une gestion efficace des patients. Les programmes de recherche en collaboration dans toute l'Union européenne continuent d'accélérer l'innovation. La modernisation continue des infrastructures de soins de santé renforce encore les perspectives du marché régional.
U.K. COVID-19 Aperçu du marché des infections
Le Royaume-Uni.Marché des infections à COVID-19On s'attend à ce que le TCAC augmente au cours de la période de prévision, sous l'impulsion de services de santé soutenus par le NHS et d'investissements continus dans les systèmes de surveillance des maladies. Le pays maintient des programmes de sensibilisation à la vaccination et à la santé publique. La demande croissante de trousses de dépistage à domicile et de services de consultation numérique favorise la croissance. Le financement public des doses de rappel et de la surveillance des variantes demeure un facteur clé. L'accent mis de plus en plus sur les voies de traitement à long COVID crée une demande soutenue en soins de santé. La présence d'entreprises de biotechnologie et de produits pharmaceutiques de pointe soutient l'innovation thérapeutique. De solides collaborations de recherche entre les universités et les établissements de santé accélèrent encore le développement. L'expansion des modèles de télésanté et de soins à distance améliore l'accès des patients. Les mesures de préparation continues devraient favoriser l'expansion future du marché.
Allemagne COVID-19 Aperçu du marché des infections
AllemagneMarché des infections à COVID-19On s'attend à ce que le TCAC augmente considérablement au cours de la période de prévision, qu'il soit alimenté par de solides infrastructures de soins de santé et qu'il y ait des investissements importants dans le diagnostic et la capacité de traitement. L'Allemagne possède l'un des systèmes hospitaliers les plus avancés d'Europe, soutenant des soins efficaces aux patients et la gestion des maladies. La demande croissante de tests moléculaires en laboratoire et de diagnostics rapides soutient la croissance du marché. De solides capacités de fabrication pharmaceutique au pays améliorent les chaînes d'approvisionnement en vaccins et en médicaments. L'accent mis par le gouvernement sur les soins de santé préventifs et la préparation aux épidémies stimule encore la demande. L'adoption croissante de dossiers de santé numériques et de plateformes de surveillance améliore l'efficacité des interventions. L'accent croissant mis sur la protection des personnes âgées et des populations vulnérables soutient la poursuite des dépenses de santé. Les instituts de recherche en Allemagne restent actifs dans le domaine de la virologie et de l'innovation vaccinale. Ces facteurs soutiennent collectivement une expansion soutenue du marché.
Aperçu du marché des infections COVID-19 en Asie-Pacifique
Asie-PacifiqueMarché des infections à COVID-19est sur le point de croître au TCAC le plus rapide de24% pendant la période de prévision de 2026 à 2033, en raison de l'expansion des infrastructures de soins de santé et d'une forte population. L'augmentation des investissements gouvernementaux dans les systèmes de surveillance des maladies et les programmes de préparation aux situations d'urgence accélère la croissance régionale. L'augmentation des capacités nationales de fabrication de vaccins en Chine, en Inde, au Japon et en Asie du Sud-Est améliore la sécurité d'approvisionnement. La demande croissante de solutions de tests rapides et de thérapies abordables stimule encore le marché. La sensibilisation accrue du public à la prévention des maladies infectieuses favorise l'adoption de services de diagnostic. L'urbanisation rapide et les populations denses mettent de plus en plus l'accent sur la préparation aux soins de santé. Les partenariats internationaux pour la recherche et la distribution des vaccins renforcent également les perspectives de croissance. La numérisation accrue des soins de santé et le diagnostic mobile améliorent l'accessibilité. On s'attend à ce que l'Asie-Pacifique demeure le marché régional qui connaît la croissance la plus rapide au cours de la période de prévision.
Aperçu du marché japonais des infections COVID-19
Le JaponMarché des infections à COVID-19s'accélère grâce au système de santé avancé du pays, au vieillissement de la population et à de solides mesures de préparation en matière de santé publique. Le Japon accorde une grande importance à la prévention des infections, au diagnostic précoce et aux voies de traitement efficaces. La demande croissante de vaccins de rappel et de médicaments antiviraux favorise la croissance. Une forte adoption de technologies de diagnostic rapide et de systèmes de surveillance hospitalière améliore les résultats des patients. Le soutien gouvernemental à la modernisation des soins de santé continue d'accroître les débouchés commerciaux. Une attention croissante à la protection des personnes âgées et des populations à haut risque est à l'origine d'une demande soutenue. L'innovation pharmaceutique nationale et la recherche sur les vaccins renforcent encore le marché. L'utilisation croissante de la télémédecine et des plateformes de télésurveillance favorise l'accessibilité des soins de santé. Les stratégies de préparation à long terme du Japon devraient soutenir la croissance.
Chine COVID-19 Aperçu du marché des infections
La ChineMarché des infections à COVID-19a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuée à la vaste population du pays, à l'augmentation des investissements dans les soins de santé et à la forte capacité de fabrication de vaccins au pays. La Chine a considérablement renforcé l'infrastructure de surveillance des maladies et les capacités de laboratoire au cours des dernières années. La production élevée de vaccins, de tests rapides et de produits de santé de protection soutient la demande intérieure et l'exportation. Les réformes des soins de santé et les campagnes de santé publique soutenues par le gouvernement continuent de renforcer le marché. L'augmentation de la modernisation des soins de santé urbains et des systèmes de surveillance numérique favorisent l'efficacité de la gestion des maladies. L'innovation pharmaceutique croissante et l'expansion de la biotechnologie stimulent également la croissance. Des écosystèmes manufacturiers solides améliorent l'accessibilité et l'accessibilité des produits de santé. On s'attend à ce que l'accent soit mis sur la préparation et la lutte contre les infections pour maintenir le leadership régional de la Chine.
Quelles sont les meilleures entreprises en cas d'infection à COVID-19
L'industrie des infections COVID-19 est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc.(États-Unis)
- Moderna, Inc. (États-Unis)
- Johnson et Johnson(États-Unis)
- La société Merck & Co., Inc.(États-Unis)
- Les sciences de Galaad, Inc. (États-Unis)
- Abbott (États-Unis)
- F. Hoffmann-La Roche Ltd. (Suisse)
- Thermo Fisher Scientific Inc. (États-Unis)
- Siemens Healthineers AG (Allemagne)
- AstraZeneca plc (Royaume-Uni)
- Novavax, Inc. (États-Unis)
- Sanofi S.A. (France)
- GlaxoSmithKline plc (Royaume-Uni)
- Bharat Biotech (Inde)
- Institut Serum de l'Inde Pvt. Ltd. (Inde)
- Sinovac Biotech Ltd. (Chine)
- Sinopharm Group Co., Ltd. (Chine)
- BioNTech SE (Allemagne)
- Qiagen N.V. (Pays-Bas)
- Danaher Corporation (États-Unis)
Quels sont les derniers développements dans l'infection à COVID-19
- En novembre 2021, la Medicines and Healthcare Products Regulatory Agency (MHRA) du Royaume-Uni a accordé la première autorisation mondiale de Molnupiravir pour le traitement du COVID-19 léger à modéré chez les adultes présentant des facteurs de risque de maladie grave. L'approbation a marqué une étape importante comme l'un des premiers traitements antiviraux oraux pour l'infection par COVID-19
- En décembre 2021, la Food and Drug Administration des États-Unis a délivré une autorisation d'utilisation d'urgence pour la Lagevrio (molnupiravir) pour certains adultes à risque élevé atteints de COVID-19. L'autorisation a élargi les options de traitement à domicile et renforcé le marché commercial des produits thérapeutiques COVID-19
- En décembre 2021, la Food and Drug Administration des États-Unis a également autorisé Paxlovid pour une utilisation d'urgence, fournissant une deuxième option antivirale orale majeure pour le traitement précoce de l'infection à COVID-19. Le lancement a accéléré la concurrence dans le segment thérapeutique ambulatoire COVID et a modifié de façon significative les protocoles de traitement dans le monde entier
- En avril 2022, l'Organisation mondiale de la santé a recommandé une utilisation plus large des antiviraux oraux chez les patients à haut risque atteints de COVID-19, y compris les thérapies au nirmatrelvir/ritonavir, après une diminution du risque d'hospitalisation. Cette recommandation a stimulé l'adoption mondiale de traitements antiviraux sur les marchés développés et émergents.
- En mai 2023, l'Organisation mondiale de la santé a déclaré que COVID-19 ne constituait plus une urgence de santé publique d'intérêt international. Bien que l'état d'urgence ait pris fin, la décision a déplacé le marché vers une gestion endémique à long terme, des programmes de vaccination saisonnière et la demande continue de traitements antiviraux.
- En septembre 2023, la Food and Drug Administration des États-Unis a approuvé la mise à jour des vaccins COVID-19 2023-2024 de Pfizer, Moderna et Novavax ciblant les nouvelles variantes en circulation. Les approbations ont renforcé la transition du marché des infections COVID-19 vers la commercialisation annuelle de rappel
- En août 2024, la Food and Drug Administration des États-Unis a approuvé la mise à jour des vaccins COVID-19 2024-2025 visant les variantes actuellement en circulation, appuyant les campagnes d'immunisation saisonnière. Cette évolution a démontré la poursuite de la demande commerciale de vaccins adaptés aux variantes malgré une diminution des volumes en période d'urgence
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











