



Marché mondial de la protection des infrastructures critiques, par composant (solutions, services), solution (sécurité et sûreté physiques, cybersécurité), vertical (institutions financières, gouvernement, défense, transport et logistique, énergie et électricité, secteur commercial, télécommunications, produits chimiques et fabrication, pétrole et gaz, autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille et le taux de croissance du marché mondial de la protection des infrastructures essentielles
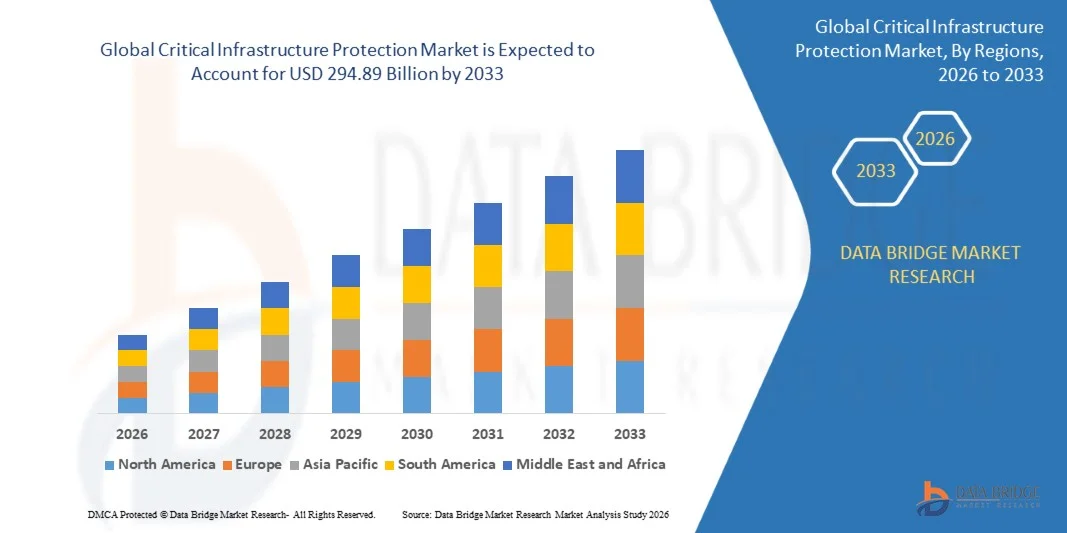
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la protection des infrastructures critiques a été évaluée à161,70 milliards de dollars en 2025et devrait atteindre294,89 milliards de dollars en 2033, à unTCAC de 7,8 %pendant la période de prévision
- L'augmentation de la nécessité de sécuriser les réseaux OT à travers le monde est l'un des principaux facteurs à l'origine de la croissance du marché de la protection des infrastructures essentielles
- La montée en puissance de la mise en œuvre de réglementations gouvernementales rigoureuses pour accroître l'adoption de solutions CIP, et l'adoption de la technologie pour empêcher la commission d'attaques terroristes à haut impact accélèrent la croissance du marché
Taille du marché et prévisions
Valeur marchande mondiale (2025):161,70 milliards de dollars
Valeur marchande prévue (2033) :294,89 milliards de dollars
Prévisions CAGR (2026-2033):7.8%
Quels sont les principaux débouchés du marché de la protection des infrastructures essentielles
- L'augmentation des cas d'atteintes à la sécurité et de cyberattaques qui constituent une menace pour le développement des infrastructures, et les gouvernements se concentrant sur l'amélioration des infrastructures, telles que les transports, l'énergie et l'eau, influencent davantage le marché
- De plus, la numérisation rapide, l'augmentation de la tendance des dispositifs d'accès à l'information (BYOD) dans toutes les industries et les préoccupations relatives à la sécurité et à la sûreté de l'information gouvernementale ont une incidence positive sur le marché de la protection des infrastructures essentielles. De plus, l'adoption de technologies en nuage et d'appareils IdO et les investissements des gouvernements et des entreprises pour développer des solutions CIP robustes offrent des opportunités rentables aux acteurs du marché
- L'Amérique du Nord a dominé le marché de la protection des infrastructures essentielles avec une part des revenus de 38,6 % en 2025, grâce à l'adoption de cadres de cybersécurité avancés, de systèmes de surveillance, de technologies de contrôle de l'accès physique et d'investissements à grande échelle dans la protection des actifs essentiels aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 6,7 % entre 2025 et 2033, grâce à l'industrialisation rapide, à l'expansion des initiatives de villes intelligentes, à la forte croissance de l'automatisation manufacturière et à l'augmentation des investissements dans les infrastructures de sécurité des services publics, des télécommunications et des transports en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est
- Le segment Solutions a dominé le marché avec une part de 66,4 % en 2025, car il reste le choix préféré des gouvernements, des services publics et des entreprises à la recherche de plateformes intégrées de surveillance, de contrôle d'accès, de surveillance des menaces et d'intervention en cas d'incident
Portée du rapport et protection des infrastructures essentielles Segmentation du marché
|
Attributs |
Protection des infrastructures essentielles Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de la protection des infrastructures essentielles
(en milliers de dollars)Accroître le changement vers des solutions de sécurité d'infrastructure pilotées par l'IA, intégrées et en temps réel(en milliers de dollars)
- Le marché de la protection des infrastructures essentielles connaît une forte adoption de plates-formes de surveillance alimentées par l'IA, de systèmes de surveillance compatibles avec l'IdO et de cadres intégrés de cybersécurité conçus pour protéger les actifs essentiels dans les secteurs de l'énergie, des transports, des télécommunications, de la défense et des services publics
- Les acteurs du marché proposent des solutions de sécurité multicouches qui combinent sécurité physique, protection du réseau, analyse vidéo, contrôle d'accès et renseignement sur les menaces pour atténuer les risques
- La demande croissante de systèmes de détection de menaces rentables, évolutives et en temps réel entraîne le déploiement dans les villes intelligentes, les aéroports, les installations pétrolières et gazières, les réseaux électriques et les infrastructures gouvernementales
- Par exemple, des entreprises comme BAE Systems, Honeywell, Thales et Lockheed Martin améliorent leurs portefeuilles de protection de l'infrastructure grâce à l'analyse de l'IA, à la fusion de capteurs et à des systèmes de commande et de contrôle avancés
- Le besoin croissant de détection rapide des menaces, de maintenance prédictive et d'intervention automatisée en cas d'incident accélère le passage à des plates-formes de protection intégrées au cloud et à l'IA
- À mesure que les systèmes d'infrastructure deviendront plus connectés et complexes sur le plan numérique, les solutions de protection des infrastructures essentielles demeureront vitales pour la résilience, la continuité opérationnelle et la sécurité nationale.
Quels sont les principaux moteurs du marché de la protection des infrastructures essentielles
- Augmentation de la demande de solutions de sécurité avancées pour protéger les centrales électriques, les réseaux de télécommunications, les systèmes de transport et les installations de traitement de l'eau contre les menaces physiques et les cybermenaces
- Par exemple, en 2025, des entreprises de premier plan comme Raytheon, Honeywell et Hexagon AB ont amélioré leurs portefeuilles en améliorant leurs capacités de surveillance, de détection des menaces et de renseignement sur les risques.
- L'adoption croissante d'appareils IoT, de technologies de réseau intelligent, d'automatisation industrielle et de systèmes de contrôle numérique stimule la demande de solutions de protection des infrastructures critiques aux États-Unis, en Europe et en Asie-Pacifique
- Les progrès réalisés dans les domaines de l'analyse axée sur l'intelligence artificielle, de la surveillance en temps réel, des technologies de détection et des architectures de sécurité basées sur le cloud ont renforcé l'efficacité et les capacités de réponse
- La montée des risques géopolitiques, les cyberattaques sur les services essentiels et l'augmentation des investissements dans la sécurité intérieure créent une forte demande du marché
- Soutenu par des investissements réguliers dans la modernisation de la défense, la sécurité publique et l'infrastructure intelligente, le marché de la protection des infrastructures essentielles devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché de la protection des infrastructures essentielles
- Les coûts élevés associés aux systèmes de surveillance avancés, à l'infrastructure de cybersécurité et aux plates-formes intégrées de gestion des menaces limitent l'adoption par les petites institutions publiques et les régions en développement
- Par exemple, en 2024-2025, l'augmentation des coûts des composantes, les frais de licence de logiciels et les complexités d'intégration ont augmenté les coûts de déploiement de plusieurs fournisseurs mondiaux
- La complexité de la gestion des environnements cyberphysiques hybrides, des systèmes d'infrastructure existants et des flux de données en temps réel accroît le besoin de professionnels qualifiés et de formation spécialisée
- L ' adoption lente des pratiques modernes en matière de sécurité de l ' infrastructure fait l ' objet d ' un manque de sensibilisation et de contraintes budgétaires dans les pays émergents.
- La concurrence de solutions de sécurité autonomes fragmentées et les défis d'interopérabilité créent une pression sur les prix et réduisent la normalisation
- Pour résoudre ces problèmes, les entreprises mettent l'accent sur les plates-formes optimisées par les coûts, l'automatisation de l'IA, les ressources de formation et l'intégration accrue des systèmes afin d'accroître l'adoption mondiale de solutions de protection des infrastructures essentielles.
Comment le marché de la protection des infrastructures essentielles est-il segmenté
Le marché est segmenté sur la base decomposant, solution et verticale.
• Par composante
Sur la base de la composante, le marché de la protection des infrastructures essentielles est segmenté en Solutions et Services. Le segment Solutions a dominé le marché avec une part de 66,4 % en 2025, car il reste le choix préféré des gouvernements, des services publics et des entreprises à la recherche de plateformes intégrées de surveillance, de contrôle d'accès, de surveillance des menaces et d'intervention en cas d'incident. Ces solutions offrent une visibilité centralisée, des analyses en temps réel et des alertes automatisées, ce qui les rend très efficaces pour protéger les actifs essentiels tels que les réseaux électriques, les systèmes de transport, les réseaux de télécommunications et les installations industrielles. Leur évolutivité, leur interopérabilité avec les infrastructures existantes et leur capacité à combiner les fonctions de sécurité physique et numérique continuent d'appuyer l'adoption d'un marché solide sur les marchés mondiaux.
On s'attend à ce que le segment des services augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la demande croissante de services de consultation, d'évaluation des risques, de services de sécurité gérés, de soutien à la conformité, d'intégration des systèmes et de services de maintenance. L'augmentation des cybermenaces et le besoin de compétences spécialisées accélèrent encore la demande de services de protection externalisés.
• Par solution
Sur la base de la solution, le marché est segmenté en sûreté physique, sécurité et cybersécurité. Le segment de la cybersécurité a dominé le marché avec une part de 57,8 % en 2025, soutenue par la fréquence croissante d'attaques de ransomware, les intrusions de logiciels malveillants, les vulnérabilités de SCADA et les cybermenaces nationales ciblant les infrastructures essentielles. Le déploiement croissant de pare-feu, de systèmes de détection d'intrusion, de plates-formes SIEM, de protection des terminaux et d'outils de surveillance du réseau continue d'entraîner une forte adoption dans les centrales électriques, les aéroports, les centres de données et les institutions gouvernementales. L'essor des réseaux intelligents, de l'IoT industriel et de l'infrastructure connectée au cloud accentue encore la nécessité de cadres de cyberrésilience avancés.
Le secteur de la sûreté physique et de la sécurité devrait croître au rythme le plus rapide, passant de 2026 à 2033, en raison de l'augmentation des investissements dans la surveillance vidéo, les systèmes d'accès biométriques, la détection d'intrusions dans le périmètre et les technologies de capteurs intelligents dans les infrastructures publiques et les installations de défense.
• Par verticale
Sur la base de la verticale, le marché de la protection des infrastructures essentielles est segmenté en institutions financières, gouvernement, défense, transport et logistique, énergie et énergie, secteur commercial, télécommunications, produits chimiques et fabrication, pétrole et gaz, et autres. Le segment gouvernemental a dominé le marché avec une part de 24,9 % en 2025, en raison de l'augmentation des investissements dans la sécurité intérieure, l'infrastructure des villes intelligentes, les systèmes de sécurité publique et les cadres nationaux de cybersécurité. Les gouvernements continuent d'accorder la priorité à la protection des biens publics, des systèmes de défense et des réseaux d'intervention d'urgence grâce à des solutions de sécurité intégrées avancées.
Le segment de l'énergie et de l'électricité devrait croître au TCAC le plus rapide de 2026 à 2033, grâce à l'augmentation des cyberattaques sur les réseaux intelligents, les sous-stations, les sources d'énergie renouvelables et les systèmes de contrôle des services publics. La modernisation croissante de l'infrastructure électrique et l'importance croissante accordée à la continuité opérationnelle stimulent la demande de solutions de protection des infrastructures essentielles dans ce segment.
Quelle région détient la plus grande part du marché de la protection des infrastructures essentielles
- L'Amérique du Nord a dominé le marché de la protection des infrastructures essentielles avec une part des revenus de 38,6 % en 2025, grâce à l'adoption de cadres de cybersécurité avancés, de systèmes de surveillance, de technologies de contrôle d'accès physique et d'investissements à grande échelle dans la protection des actifs essentiels aux États-Unis et au Canada. La montée des cybermenaces visant les réseaux énergétiques, les réseaux de télécommunications, les infrastructures gouvernementales et les systèmes de transport continue d'alimenter la demande du marché dans toute la région
- Les principales entreprises d'Amérique du Nord mettent en place des plateformes de détection de menaces utilisant l'IA, une surveillance vidéo avancée, la détection d'intrusions dans le périmètre et des solutions de sécurité OT, renforçant ainsi l'avantage technologique de la région. L'investissement continu dans la sécurité intérieure, l'infrastructure des villes intelligentes et la cybersécurité industrielle stimule l'expansion du marché à long terme
- Des cadres réglementaires solides, des budgets de défense élevés et des partenariats public-privé établis renforcent encore le leadership du marché régional
Aperçu du marché américain de la protection des infrastructures essentielles
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyés par de solides investissements dans la modernisation de la défense, des initiatives nationales de cybersécurité et des programmes de résilience des infrastructures essentielles dans les secteurs de l'électricité, des transports, du pétrole et du gaz et dans les secteurs gouvernementaux. De plus en plus de cyberattaques sur les services essentiels, ainsi que le déploiement de plates-formes avancées de sécurité SIEM, IAM et réseau, continuent d'intensifier la demande de solutions de protection des infrastructures essentielles. La présence de grands entrepreneurs de la défense, de fournisseurs de technologie et de solides cadres de collaboration public-privé stimule la croissance du marché.
Aperçu du marché de la protection des infrastructures essentielles au Canada
Le Canada contribue de façon importante à la croissance régionale en augmentant les investissements dans la protection des services publics, la sécurité des télécommunications, la surveillance des transports et l'infrastructure de sécurité publique. L'accent mis de plus en plus sur la protection des réseaux intelligents, la cyberrésilience et les programmes de modernisation de la sécurité soutenus par le gouvernement continue de renforcer l'adoption partout au pays.
Marché de la protection des infrastructures essentielles en Asie et dans le Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 6,7 % entre 2025 et 2033, sous l'effet de l'industrialisation rapide, de l'expansion des initiatives de villes intelligentes, de la forte croissance de l'automatisation manufacturière et de l'augmentation des investissements dans les infrastructures de services publics, de télécommunications et de sécurité des transports en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. La montée des risques cybernétiques et les projets d'infrastructure à grande échelle continuent d'accélérer l'expansion du marché régional.
China Critical Infrastructure Protection Market Insight
La Chine est le principal contributeur à l'Asie-Pacifique en raison d'investissements massifs dans l'infrastructure industrielle, le développement des villes intelligentes, la modernisation du réseau électrique et les systèmes de surveillance publique. La hausse de la demande pour des solutions de surveillance de l'IA, de cybersécurité industrielle et de protection des infrastructures de transport continue de stimuler une forte croissance du marché.
Aperçu du marché japonais de la protection des infrastructures essentielles
Le Japon affiche une croissance soutenue par des infrastructures de télécommunications avancées, la planification de la résilience aux catastrophes et la modernisation continue des systèmes de transport et de contrôle industriel. L'accent mis sur les systèmes de sécurité à haute fiabilité et les solutions de sécurité publique favorise l'expansion à long terme du marché.
Inde Protection des infrastructures essentielles Aperçu du marché
L'Inde est en train de devenir un pôle de croissance majeur, alimenté par l'expansion des projets de villes intelligentes, l'augmentation des investissements dans les infrastructures numériques et les initiatives de cybersécurité soutenues par l'État dans les secteurs des transports, des services publics et des télécommunications. Le déploiement accru de la surveillance, du contrôle d'accès et des plates-formes de sécurité OT accélère encore la pénétration du marché.
Corée du Sud Protection des infrastructures essentielles Aperçu du marché
La Corée du Sud apporte une contribution importante en raison de la forte demande de systèmes de sécurité des télécommunications avancés, de protection de la fabrication intelligente et de surveillance critique des services publics. Le développement rapide des écosystèmes de surveillance de l'IA, de transport intelligent et d'automatisation industrielle soutient une croissance soutenue du marché.
Quelles sont les principales entreprises du marché de la protection des infrastructures essentielles
L'industrie de la protection des infrastructures essentielles est principalement dirigée par des entreprises bien établies, notamment :
- Systèmes BAE (Royaume-Uni)
- Lockheed Martin (États-Unis)
- Dynamique générale (États-Unis)
- Honeywell (États-Unis)
- Airbus (Pays-Bas)
- Raytheon Technologies (RTX) (États-Unis)
- Thales (France)
- Hexagon AB (Suède)
- Johnson Controls (Irlande)
- Huawei (Chine)
- Téltronic (Espagne)
- Rolta (Inde)
- SCADAFENCE (Israël)
- Tyco International (Irlande)
- (Royaume-Uni)
- 3xLOGIQUE (États-Unis)
Quelles sont les évolutions récentes du marché mondial de la protection des infrastructures essentielles
- En juin 2025, Lockheed Martin a achevé l'acquisition d'Amentums Rapid Solutions pour 360 millions de dollars en espèces, apportant des systèmes radar avancés, des technologies de charge utile, et une main-d'œuvre hautement qualifiée d'environ 230 professionnels dans sa division Espace. Cette démarche stratégique renforce considérablement les capacités de l'entreprise en matière de sécurité nationale, de surveillance et d'infrastructure de défense critique, renforçant ainsi les perspectives de croissance à long terme sur le marché de la protection des infrastructures critiques
- En novembre 2024, BAE Systems s'est associé à National Highways dans le cadre d'un contrat de trois ans d'une valeur maximale de 25 millions de dollars pour fournir des services de cybersécurité, de renseignement sur les menaces, de protection des données et de sécurité de l'information dans le cadre de grands projets d'infrastructure routière au Royaume-Uni, soulignant ainsi l'importance croissante de la cyberrésilience dans les infrastructures publiques essentielles.
- En octobre 2024, Northrop Grumman Corporation et Terma A/S ont conclu une collaboration stratégique par le biais d'un protocole d'entente axé sur les technologies de défense de pointe comme les systèmes F-35, le radar, la guerre électronique, la défense antimissile et les systèmes sans pilote, accélérant ainsi l'innovation et renforçant les capacités des infrastructures de défense essentielles.
- En juin 2024, General Dynamics, par l'intermédiaire de sa division GDIT, a obtenu de l'armée américaine un ordre de mission de soutien à la défense intégrée de la base afin de maintenir les systèmes de protection de la force mondiale, y compris les radars, les caméras et les capteurs, tout en optimisant la logistique grâce à des outils numériques compatibles avec l'IA, favorisant ainsi une disponibilité opérationnelle soutenue et la sécurité des infrastructures.
- En avril 2024, Axis Communications a lancé la caméra AXIS Q9307-LV Dome, équipée d'analyses avancées, de détection de tension vocale, d'audio bidirectionnel et de fonctions de cybersécurité robustes pour améliorer la surveillance et la réponse aux incidents, renforçant ainsi le déploiement d'infrastructures de sécurité intelligentes dans les installations critiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











