Segmentation du marché mondial des traitements cutanés contre l'anthrax, par type de médicament (pénicilline, tétracycline, ciprofloxacine, clindamycine et amoxicilline), type de traitement ( antibiotiques , antitoxines et vaccin ), diagnostic (tests cutanés, analyses sanguines, tomodensitométrie , radiographie, ponction lombaire et autres), données démographiques (enfants et adultes), voie d'administration (intramusculaire, intraveineuse et orale), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du traitement de l'anthrax cutané
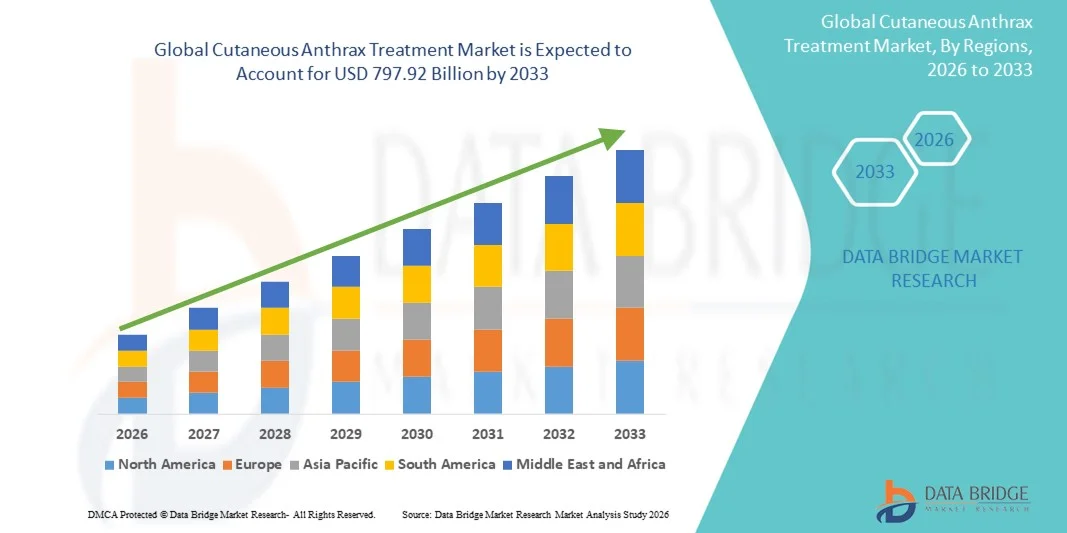
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du traitement de l'anthrax a été évaluée à434,3 milliards de dollars en 2025et devrait atteindre797,92 milliards de dollars en 2033, à unTCAC de 7,90%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence de l'anthrax chez le bétail et l'homme, la sensibilisation accrue aux zoonoses et l'avancement des mesures pharmaceutiques et préventives, y compris les antibiotiques et les vaccins, qui conduisent à une meilleure gestion des maladies dans les milieux cliniques et communautaires.
- En outre, l'accent de plus en plus mis sur le diagnostic précoce, le traitement rapide et les protocoles thérapeutiques normalisés, ainsi que sur les initiatives gouvernementales et les recommandations de l'OMS en matière de lutte contre l'anthrax, stimulent considérablement l'adoption de solutions de traitement de l'anthrax cutané, ce qui favorise l'expansion générale du marché.
Taille du marché et prévisions
Valeur marchande mondiale (2025):434,3 milliards de dollars
Valeur marchande prévue (2033) :797,92 milliards de dollars
Prévisions CAGR (2026-2033):7.90%
Quels sont les principaux débouchés du marché du traitement de l'anthrax cutané
- Anthrax cutané Le traitement, y compris les antibiotiques, les vaccins et les thérapies de soutien, est de plus en plus vital dans la prise en charge des infections à Bacillus anthracis en raison de sa gravité si elles ne sont pas traitées et du risque d'éclosion chez l'homme et le bétail.
- La demande croissante de traitement de l'anthrax cutané est principalement alimentée par la sensibilisation accrue aux infections zoonotiques, les initiatives gouvernementales favorisant la détection précoce, l'accès accru aux services de santé et l'adoption de protocoles de traitement normalisés dans les centres de soins cliniques et communautaires.
- L'Amérique du Nord a dominé le marché du traitement de l'anthrax cutané avec la plus grande part des revenus de 38,9 % en 2025, appuyée par une solide infrastructure de diagnostic, une forte sensibilisation aux maladies infectieuses rares, des dépenses de soins de santé robustes et des collaborations de recherche actives, les États-Unis ayant mené à un large accès aux antibiotiques, aux programmes de vaccination et aux centres spécialisés dans les maladies infectieuses
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché du traitement de l'anthrax cutané au cours de la période de prévision, et devrait augmenter de 8,2 % entre 2026 et 2033, en raison de l'augmentation de l'incidence de l'anthrax, de l'élargissement de l'accès aux soins de santé, du développement d'installations de diagnostic et de traitement, et des initiatives gouvernementales de détection et de prévention précoces dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud.
- Le segment des adultes a dominé la plus grande part des revenus du marché (61,4 %) en 2025, en raison de l'exposition professionnelle accrue, du risque environnemental et de la prévalence globale.
Portée du rapport et segmentation du marché du traitement de l'anthrax cutané
|
Attributs |
Traitement de l'anthrax cutané Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'anthrax cutané
Accroître l'adoption de thérapies combinées et de protocoles de traitement optimisés
- Une tendance significative et accélérée sur le marché mondial du traitement de l'anthrax cutané est l'adoption croissante de combinaisons thérapeutiques et de protocoles de traitement optimisés pour améliorer les résultats des patients
- Par exemple, en 2023, plusieurs hôpitaux des États-Unis ont intégré des trousses de diagnostic rapide avec des régimes antibiotiques standard pour réduire le temps de traitement
- Les cliniciens se concentrent sur des stratégies de traitement personnalisées impliquant des antibiotiques, des agents topiques et des soins de soutien pour minimiser les complications et améliorer le temps de récupération
- La sensibilisation accrue des fournisseurs de soins de santé aux diagnostics et aux interventions précoces a conduit à des approches thérapeutiques plus normalisées, assurant une réponse plus rapide et une réduction de la morbidité.
- Les initiatives de recherche explorent de plus en plus de nouvelles options thérapeutiques, y compris les thérapies complémentaires et les immunomodulateurs, pour améliorer l'efficacité du traitement et réduire le séjour à l'hôpital
- La mise en oeuvre de nouvelles lignes directrices cliniques et de nouveaux cadres de traitement dans les régions endémiques permet de mieux normaliser les soins aux patients et d'optimiser les résultats cliniques.
- La tendance à intégrer les tests diagnostiques à la planification du traitement permet d'identifier plus rapidement les patients à haut risque et d'administrer rapidement des traitements ciblés.
- L'amélioration de la gestion de la chaîne d'approvisionnement et de la disponibilité des trousses de traitement dans les zones rurales contribue à une plus grande accessibilité et à une gestion rapide des maladies.
Dynamique du marché du traitement de l'anthrax cutané
Chauffeur
Augmentation de la prévalence et de la sensibilisation à l'anthrax cutané
- L'augmentation de l'incidence des infections à l'anthrax cutané dans les populations agricoles, vétérinaires et exposées en laboratoire est un facteur important de croissance du marché.
- Par exemple, en 2022, les éclosions dans les régions de l'Inde où l'on s'occupe du bétail ont entraîné le déploiement immédiat de trousses de traitement de l'anthrax cutané dans les cliniques locales.
- Une sensibilisation accrue des professionnels de la santé et des autorités de santé publique aux protocoles de traitement rapide encourage l'adoption de régimes thérapeutiques normalisés
- Les initiatives gouvernementales et les campagnes de vaccination dans les zones à haut risque créent des conditions favorables à un traitement rapide et à une réduction de la gravité de la maladie.
- L'expansion des infrastructures de soins de santé dans les régions rurales et semi-urbaines a amélioré l'accessibilité des antibiotiques et des thérapies complémentaires pour les patients touchés.
- Des investissements accrus dans la recherche et le développement pour des thérapies topiques et systémiques plus sûres et plus efficaces stimulent la croissance du marché
- Des programmes de sensibilisation et de formation pour l'identification précoce des cas d'anthrax cutané chez les vétérinaires et les agriculteurs facilitent l'initiation rapide du traitement
Restriction/Défi
Préoccupations concernant les coûts de traitement et la sensibilisation limitée dans les régions éloignées
- Les coûts élevés associés aux thérapies combinées et aux protocoles de traitement en milieu hospitalier peuvent limiter l'adoption, en particulier dans les pays en développement ou les régions rurales.
- Par exemple, dans certaines régions d'Afrique et d'Asie, l'accès limité aux trousses de traitement de pointe a retardé le traitement et entraîné des taux de complications plus élevés.
- Le manque de sensibilisation des populations à risque aux symptômes précoces et aux exigences en matière de traitement pose un défi à la croissance du marché.
- Assurer la disponibilité d'antibiotiques et d'agents thérapeutiques essentiels dans les zones éloignées et à faibles ressources demeure un obstacle critique
- Les problèmes de réglementation et la nécessité de se conformer aux directives locales peuvent retarder l'introduction de nouvelles formulations de traitement
- Surmonter ces défis grâce au soutien du gouvernement, à l'éducation des patients et à la distribution de trousses de traitement abordables est crucial pour une croissance soutenue du marché
- Les efforts visant à améliorer l'efficacité de la chaîne d'approvisionnement, la sensibilisation communautaire et la formation des travailleurs de la santé permettront d'atténuer davantage ces contraintes.
Comment le marché du traitement de l'anthrax cutané est-il segmenté
Le marché est segmenté en fonction du type de médicament, du type de traitement, du diagnostic, de la démographie, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type de drogue
En fonction du type de médicament, le marché du traitement de l'anthrax cutané est segmenté en pénicilline, tétracycline, ciprofloxacine, Clindamycine et amoxicilline. Le segment de la pénicilline a dominé la plus grande part des revenus du marché en 2025, soit 44,5 %, en raison de son efficacité avérée, de son coût abordable et de son utilisation de longue date comme traitement de première intention dans la gestion de l'anthrax. La pénicilline est largement prescrite en raison de sa grande efficacité dans l'éradication des infections à Bacillus anthracis et de sa compatibilité avec les protocoles de traitement en clinique et en consultation externe. Les hôpitaux et les cliniques préfèrent la pénicilline pour les cas graves et non compliqués en raison de sa pharmacocinétique prévisible et de son profil d'effets secondaires bien compris. De plus, la grande disponibilité de la pénicilline sous des formes génériques assure la rentabilité et l'accessibilité pour les environnements à faibles ressources. Les lignes directrices cliniques établies soutiennent la pénicilline comme traitement standard, contribuant à son adoption dominante. Une forte conformité des patients, des interactions médicamenteuses minimales et une clairance bactérienne rapide renforcent sa préférence parmi les cliniciens. Il est couramment utilisé dans les populations adulte et pédiatrique, ce qui assure une forte pénétration du marché. L'intégration de la pénicilline dans les thérapies combinées avec les soins de soutien renforce encore sa position. Le segment bénéficie également d'une forte couverture d'assurance dans la plupart des régions, ce qui améliore l'accessibilité. Dans l'ensemble, la pénicilline demeure la pierre angulaire de la prise en charge de l'anthrax cutané, en maintenant la confiance clinique et l'usage répandu.
Le segment de la Ciprofloxacine devrait connaître le TCAC le plus rapide de 18,2 % entre 2026 et 2033, en raison de son activité à large spectre et de son rôle croissant dans les milieux prophylactique et thérapeutique. La flexibilité de la ciprofloxacine sous forme orale et intraveineuse permet son utilisation dans divers scénarios cliniques, y compris des infections systémiques sévères. Il est de plus en plus utilisé dans la préparation au bioterrorisme et les protocoles d'urgence en raison d'une action rapide contre les souches résistantes de Bacillus anthracis. La prévalence croissante des cas d'anthrax résistant aux antibiotiques nécessite une utilisation plus répandue de la ciprofloxacine. Son inclusion dans les lignes directrices nationales et internationales sur le traitement de l'anthrax favorise l'adoption dans les hôpitaux et les cliniques. Les initiatives de santé publique visant à sensibiliser les populations à haut risque aux antibiotiques efficaces contribuent à la croissance. L'amélioration des formulations, y compris les versions à libération prolongée et à pédiatrie, favorise l'expansion du marché. Le profil pharmacologique fort de la ciprofloxacine, y compris une biodisponibilité élevée et une sécurité favorable, favorise la préférence des cliniciens. L'élargissement de l'accès par les hôpitaux et les pharmacies de détail accélère encore davantage l'adoption. Le segment bénéficie également de l'augmentation des stocks publics pour la préparation aux épidémies. L'intégration aux régimes de thérapie combinée améliore les résultats thérapeutiques et renforce son rôle en tant que moteur du marché émergent.
- Par type de traitement
En fonction du type de traitement, le marché est segmenté en Antibiotiques, Antitoxines et Vaccin. En 2025, le segment des antibiotiques détenait la plus grande part des revenus du marché, soit 52,1 %, les antibiotiques demeurant essentiels pour éliminer Bacillus anthracis et prévenir les complications systémiques. Les régimes standard, y compris la pénicilline et la ciprofloxacine, sont largement adoptés, offrant des résultats prévisibles et une forte adhésion des patients. Les hôpitaux et les cliniques comptent sur les antibiotiques comme première intervention pour les cas confirmés et soupçonnés d'anthrax. Une solide validation clinique, un bon rapport coût-efficacité et une disponibilité généralisée garantissent sa domination. L'inclusion dans les lignes directrices internationales sur le traitement renforce la cohérence des modes d'utilisation. Le segment appuie le traitement chez les adultes et chez les enfants, ce qui facilite une large couverture du marché. Les antibiotiques sont utilisés à des fins prophylactiques dans les groupes professionnels à haut risque, ce qui augmente encore la demande. Leur administration par voie orale ou IV offre une souplesse pour les soins hospitaliers et ambulatoires. Une formation approfondie des médecins et une expérience clinique à long terme contribuent à une confiance soutenue dans les résultats. L'intégration des antibiotiques aux soins de soutien, comme l'hydratation et les thérapies topiques, améliore l'efficacité du traitement. L'adoption du marché est également soutenue par des programmes gouvernementaux et des ONG fournissant des antibiotiques essentiels dans les régions endémiques. Dans l'ensemble, les antibiotiques jouent un rôle central dans la gestion standard de l'anthrax.
Le segment Vaccin devrait connaître le TCAC le plus rapide (19,5 %) de 2026 à 2033, appuyé par des initiatives d'immunisation préventive dans les régions endémiques et à risque élevé. L'amélioration des formulations de vaccins, y compris les types à dose unique et à adjuvant amélioré, augmente l'efficacité et la conformité des patients. Programmes nationaux de santé publique visant à promouvoir la vaccination contre l'anthrax à l'intention du personnel militaire, agricole et de laboratoire. La recherche en cours sur les vaccins combinés et les nouveaux systèmes de distribution accroît l'attrait du marché. Les campagnes de vaccination soutenues par les gouvernements et les ONG, en particulier dans les pays en développement, favorisent une expansion rapide. La sensibilisation accrue des professionnels de la santé et du public aux stratégies de prévention favorise la croissance. Les vaccins sont de plus en plus intégrés aux protocoles de sécurité au travail et aux plans de préparation aux éclosions. L'amélioration de la logistique et des systèmes de distribution de la chaîne du froid améliore l'accessibilité dans les zones rurales et éloignées. Les campagnes de sensibilisation aux vaccins contribuent à une plus grande acceptation, en particulier chez les populations à risque. La collaboration entre les entreprises pharmaceutiques et les autorités sanitaires accélère le développement et le déploiement. Les formulations pédiatriques et adultes répondent à divers besoins démographiques, assurant une couverture étendue. Dans l'ensemble, les vaccins deviennent un segment en croissance rapide en raison de l'orientation préventive des soins de santé.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en tests cutanés, tests sanguins, scanner, radiographie, perforation lombaire, et autres. Les tests sanguins ont dominé la plus grande part du marché des revenus de 45,3% en 2025, en raison de leur précision, de leurs résultats rapides et de leur capacité à détecter efficacement la bactériémie. Les tests sanguins sont largement préférés dans les hôpitaux et les cliniques pour la confirmation précoce de l'infection, ce qui permet l'initiation rapide du traitement. La technique prend en charge les scénarios de routine et d'urgence, ce qui en fait un outil de diagnostic standard. Une fiabilité élevée, une invasivité minimale et des protocoles cliniques établis favorisent les soins de santé. Les tests sanguins permettent de surveiller l'efficacité du traitement et d'ajuster les régimes antibiotiques. La normalisation entre les réseaux de laboratoires assure une interprétation cohérente de la qualité et des résultats. Les tests sanguins sont compatibles avec les populations adultes et pédiatriques. L'intégration aux dossiers de santé électroniques améliore la gestion des patients et les soins de suivi. La disponibilité dans les établissements de santé publics et privés assure l'accessibilité. La rentabilité et les délais d'exécution rapides contribuent à la domination. Le segment bénéficie de programmes de formation réguliers et de campagnes de sensibilisation pour les cliniciens. Une forte adoption de la surveillance des épidémies et de la surveillance épidémiologique renforce encore le leadership du marché.
On s'attend à ce que le segment de l'analyse des TDM soit témoin du TCAC le plus rapide de 17,8 % entre 2026 et 2033, en raison de l'utilisation croissante pour identifier l'implication systémique et les complications dans les infections à charbon sévère. Des capacités d'imagerie avancées permettent de visualiser en détail les lésions tissulaires, ce qui facilite la planification du traitement. La disponibilité accrue d'installations de TDM dans les hôpitaux et les centres de diagnostic favorise l'adoption. Les scanners complètent les tests de laboratoire et permettent une intervention précoce chez les patients à haut risque. La reconnaissance croissante de leur valeur dans la surveillance des complications liées à l'anthrax conduit à l'adoption. Une meilleure résolution d'imagerie améliore la confiance en diagnostic. L'intégration avec les systèmes d'information hospitalière assure un flux de travail efficace. Les médecins sont de plus en plus formés au diagnostic des infections rares à base de TDM. L'amélioration de la couverture d'assurance et de l'abordabilité contribue à l'expansion du marché. L'augmentation des investissements dans les infrastructures de soins de santé dans les régions en développement soutient la croissance. Dans l'ensemble, les scanners deviennent un outil de diagnostic clé dans la gestion complexe de l'anthrax.
- Données démographiques
Sur la base de la démographie, le marché est segmenté en enfants et adultes. Le segment des adultes a dominé la plus grande part des revenus du marché (61,4 %) en 2025, en raison de l'exposition professionnelle accrue, du risque environnemental et de la prévalence globale. Les adultes ont besoin d'antibiotiques ciblés, souvent en association, assurant une demande constante dans les hôpitaux et les cliniques. Des lignes directrices sur le traitement structuré et une forte sensibilisation des cliniciens appuient le leadership du marché. Les adultes représentent la majorité des hospitalisations pour des cas graves. Une large couverture géographique, des zones urbaines aux zones rurales, assure une large adoption. Une forte adhésion aux protocoles de traitement normalisés maintient l'efficacité thérapeutique. Les adultes reçoivent fréquemment des interventions prophylactiques et thérapeutiques. La couverture d'assurance permet une utilisation soutenue. L'intégration du diagnostic et du traitement chez les adultes est plus simple. Les campagnes de santé publique ciblent les populations adultes des régions endémiques, ce qui renforce la part de marché. Le segment bénéficie d'un suivi et d'un suivi complets.
Le segment des enfants devrait connaître le TCAC le plus rapide de 15,6 % entre 2026 et 2033, en raison de l'augmentation des programmes axés sur les enfants, des campagnes de vaccination et des initiatives d'intervention précoce. Les préparations pédiatriques d'antibiotiques et de vaccins améliorent la conformité et les résultats du traitement. La gestion des malades ambulatoires et les mesures de prévention à l'école élargissent l'adoption. La sensibilisation accrue des parents et des soignants favorise le diagnostic et la thérapie précoces. L'élaboration de schémas posologiques adaptés aux enfants favorise une administration plus sûre. Les programmes de santé pédiatrique soutenus par le gouvernement accélèrent la pénétration du marché. Les cliniques et les centres de soins communautaires contribuent à l'accessibilité des soins. Les chaînes d'approvisionnement améliorées pour les médicaments pédiatriques améliorent la portée. Les programmes de formation pour les fournisseurs de soins de santé pédiatriques favorisent la croissance. Le segment bénéficie d'une attention accrue accordée aux soins préventifs. Dans l'ensemble, les enfants représentent une croissance démographique rapide dans la gestion du charbon.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en intramusculaire, intraveineux et oral. L'administration orale a dominé la plus grande part du marché de 48,2 % en 2025, en raison de la commodité, de la conformité élevée des patients et de l'aptitude aux traitements ambulatoires. Les antibiotiques oraux et les médicaments de soutien permettent l'auto-administration, réduisant les séjours à l'hôpital et améliorant l'observance. Cette route est largement préférée dans les zones endémiques pour les adultes et les enfants. Les thérapies buccodentaires s'intègrent facilement aux régimes combinés, ce qui donne des résultats thérapeutiques efficaces. Les fournisseurs de soins de santé privilégient l'administration orale pour sa rentabilité et ses besoins en ressources minimes. La disponibilité de formulations orales multiples accroît la flexibilité. La préférence des patients appuie fortement la domination. Les protocoles cliniques établis renforcent l'utilisation uniforme. La distribution par les pharmacies de détail et d'hôpitaux assure l'accessibilité. Les programmes d'éducation des patients encouragent l'adhésion. L'administration orale demeure centrale dans le traitement standard de l'anthrax.
Le segment intraveineux devrait connaître le TCAC le plus rapide de 18,9 %, de 2026 à 2033, en raison de son rôle essentiel dans les infections systémiques graves nécessitant une livraison rapide de médicaments. L'administration IV permet un dosage précis et une action thérapeutique plus rapide. Les hôpitaux et les cliniques spécialisées adoptent de plus en plus la thérapie IV pour les cas aigus. L'amélioration de l'infrastructure, y compris l'équipement de perfusion et le personnel formé, soutient la croissance du segment. Les protocoles IV sont normalisés dans les lignes directrices sur les soins d'urgence contre l'anthrax. L'incidence croissante d'infections graves nécessite une utilisation IV. La thérapie combinée nécessite souvent des antibiotiques IV et des soins de soutien. La couverture d'assurance favorise une adoption plus large. Une meilleure sensibilisation clinique améliore l'intervention en temps opportun. Une surveillance continue pendant l'administration IV assure la sécurité et l'efficacité. L'administration IV devrait gagner en traction dans les centres de soins tertiaires. Dans l'ensemble, le traitement par IV représente une voie en expansion rapide pour la prise en charge des maladies graves.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Les hôpitaux ont dominé la plus grande part du marché en 2025, soit 55,6 %, en raison de leur capacité à fournir des soins complets, y compris la thérapie IV, le diagnostic et la gestion des urgences. Les hôpitaux s'occupent de cas graves, d'infections systémiques et de patients à haut risque, ce qui les rend au centre de la prise en charge du charbon. La disponibilité d'équipes multidisciplinaires, de services d'imagerie et de laboratoire appuie l'efficacité du traitement. Les hôpitaux sont équipés pour administrer des thérapies standard et des thérapies combinées. La couverture géographique des zones urbaines à semi-urbaines assure l'accessibilité. Les hôpitaux suivent des protocoles de traitement structurés qui améliorent l'uniformité. Le débit élevé des patients contribue à la domination des revenus. Les programmes de formation destinés aux professionnels de la santé renforcent le respect des lignes directrices. Le soutien à l'assurance facilite l'accessibilité. Les hôpitaux servent également de centres de recherche et de surveillance. Dans l'ensemble, les hôpitaux demeurent les principaux centres de traitement du marché.
Le segment de la clinique devrait connaître le TCAC le plus rapide de 16,7 % entre 2026 et 2033, en raison du rôle croissant des services ambulatoires, des soins de suivi et de la gestion communautaire des cas légers ou modérés. Les cliniques offrent un confort, des temps d'attente plus courts et un accès plus facile aux traitements préventifs et d'entretien. L'expansion des réseaux de cliniques dans les régions endémiques et périurbaines favorise la croissance. L'administration d'antibiotiques ambulatoires et l'administration de vaccins sont de plus en plus fréquentes dans les cliniques. La télémédecine et l'intégration des consultations à distance favorisent l'adoption des cliniques. Les initiatives d'éducation des patients améliorent l'adhésion dans les milieux communautaires. Les programmes financés par le gouvernement et les ONG utilisent souvent les cliniques comme points de distribution. Les cliniques offrent des soins pédiatriques ciblés, ce qui augmente la pertinence. La rentabilité et la moindre complexité opérationnelle favorisent l'adoption. Les cliniques deviennent des utilisateurs finaux en croissance rapide pour le traitement de l'anthrax.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Les pharmacies de détail ont dominé la plus grande part des revenus du marché en 2025, soit 46,8 %, en raison de l'accessibilité, de la familiarité et de la distribution efficace des antibiotiques et des médicaments de soutien. Les pharmacies de détail permettent des ordonnances répétées, un engagement élevé des patients et une large couverture dans les régions urbaines et semi-urbaines. Leur vaste réseau assure un accès rapide aux médicaments essentiels. Les chaînes de vente au détail facilitent les programmes d'adhésion et de counseling. Les pharmacies soutiennent les populations adulte et pédiatrique. La gestion des stocks établie assure un approvisionnement ininterrompu. Les partenariats d'assurance améliorent l'accessibilité. La confiance communautaire et la reconnaissance de la marque renforcent la domination. Les pharmacies de détail sont au cœur des modèles de traitement ambulatoire. L'intégration avec les fournisseurs locaux de soins de santé renforce l'adoption. Dans l'ensemble, les pharmacies de détail maintiennent le leadership du marché en raison de l'accessibilité et de la fiabilité.
Le segment de la pharmacie en ligne devrait connaître le TCAC le plus rapide de 21,5% de 2026 à 2033, en raison de l'adoption croissante de la santé numérique, de la pénétration du commerce électronique et de la livraison à domicile de médicaments d'ordonnance. Les canaux en ligne permettent aux patients des régions éloignées ou mal desservies d'accéder facilement aux antibiotiques et aux vaccins essentiels. L'intégration de la télémédecine et la validation numérique des ordonnances rationalisent le processus. L'accouchement à domicile assure l'observance de la thérapie chronique ou préventive. La montée du smartphone et la pénétration d'Internet facilitent l'adoption de la plate-forme. COVID-19 et d'autres initiatives de santé publique ont augmenté l'utilisation de la pharmacie en ligne. Les partenariats avec les hôpitaux et les cliniques élargissent la portée. Les modèles d'abonnement et de recharge encouragent l'utilisation répétée. La compétitivité et les stratégies promotionnelles attirent de nouveaux utilisateurs. Les pharmacies en ligne soutiennent également la gestion sécurisée des données des patients. Dans l'ensemble, la distribution en ligne est le segment qui connaît la croissance la plus rapide du marché.
Quelle région détient la plus grande part du marché du traitement de l'anthrax cutané
- L'Amérique du Nord a dominé le marché du traitement de l'anthrax cutané avec la plus grande part de revenus de 38,9 % en 2025, appuyée par une solide infrastructure de diagnostic, une forte sensibilisation aux maladies infectieuses rares, des dépenses de santé robustes et des collaborations de recherche actives.
- Les consommateurs de la région attachent une grande valeur à l'accès aux antibiotiques, aux programmes de vaccination et aux centres spécialisés de traitement et de prévention des maladies infectieuses.
- Cette large adoption s'appuie en outre sur l'augmentation des initiatives gouvernementales, la disponibilité d'antitoxines et l'importance croissante accordée à la détection précoce et aux soins prophylactiques, l'établissement de solutions de traitement avancées comme choix privilégié pour les milieux cliniques et hospitaliers.
Aperçu du marché américain du traitement de l'anthrax cutané
Le marché américain du traitement de l'anthrax cutané a enregistré la plus grande part de revenus en 2025 en Amérique du Nord. La croissance du marché est alimentée par un large accès aux antibiotiques, aux programmes de vaccination et aux centres spécialisés dans les maladies infectieuses. Une infrastructure de soins de santé robuste et de solides initiatives de santé publique améliorent la détection précoce et la gestion efficace des cas d'anthrax. Une grande sensibilisation des professionnels de la santé et de la population en général soutient le diagnostic et l'administration opportuns de pénicilline, de ciprofloxacine, de tétracycline, de Clindamycine et d'amoxicilline. Les hôpitaux et les cliniques offrent des voies de traitement spécialisées pour les cas graves et à risque élevé, tandis que la participation active aux programmes de recherche et aux essais cliniques favorise l'adoption de nouveaux antitoxines et de nouveaux vaccins. Les pharmacies hospitalières, les pharmacies de détail et les pharmacies en ligne assurent la disponibilité générale d'options thérapeutiques, et les programmes de vaccination dirigés par le gouvernement renforcent encore la croissance du marché. Augmenter le financement et la couverture d'assurance améliorent l'accès au traitement pour les populations à risque, tandis que les campagnes de sensibilisation du public favorisent l'adhésion précoce au traitement, réduisant la morbidité et la mortalité liées au charbon.
Perspectives du marché européen du traitement de l'anthrax cutané
Le marché européen du traitement de l'anthrax cutané devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de la sensibilisation accrue aux maladies infectieuses et aux systèmes de santé robustes. L'amélioration de l'accès aux outils de diagnostic, y compris les tests cutanés, les tests sanguins, les scanners et les radiographies, permet une détection précoce et un traitement efficace. Les initiatives gouvernementales et les programmes de santé publique encouragent la vaccination généralisée et l'administration des antibiotiques, tandis que les hôpitaux, les cliniques et les centres de soins spécialisés connaissent une croissance importante. La collaboration entre les établissements de recherche et les fournisseurs de soins de santé favorise l'adoption de traitements novateurs dans toute la région.
Royaume-Uni Cutaneous Anthrax Treatment Aperçu du marché
Le marché du traitement de l'anthrax cutané au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision en raison de l'augmentation de l'accès aux soins de santé et de la sensibilisation accrue à la prévention de l'anthrax. Des campagnes de vaccination menées par le Gouvernement et des initiatives de santé publique renforcent la lutte contre les maladies. La disponibilité de multiples options d'antibiotiques assure une gestion efficace des cas dans les cliniques et les hôpitaux, et la robuste infrastructure de soins de santé et de pharmacie du pays facilite l'accès aux traitements par l'entremise des canaux hospitaliers, de vente au détail et en ligne.
Allemagne Traitement de l'anthrax cutané Aperçu du marché
Le marché allemand du traitement de l'anthrax cutané devrait se développer à un TCAC considérable, alimenté par des installations de diagnostic avancées et de fortes dépenses de santé. Les patients ont accès à des centres spécialisés dans les maladies infectieuses et à des professionnels de la santé formés, tandis que les programmes de soins publics et privés encouragent un traitement précoce par des antibiotiques et des antitoxines. L'Allemagne met l'accent sur l'innovation et la recherche favorise l'introduction de vaccins et de nouveaux traitements, soutenant ainsi la croissance globale du marché.
Aperçu du marché du traitement de l'anthrax cutané en Asie-Pacifique
Le marché du traitement de l'anthrax cutané en Asie-Pacifique est sur le point de croître au rythme le plus rapide de 8,2 % entre 2026 et 2033, en raison de l'augmentation de l'incidence de l'anthrax, de l'élargissement de l'accès aux soins de santé et des initiatives gouvernementales de détection et de prévention précoces. La disponibilité accrue d'installations de diagnostic et de traitement améliore la gestion des cas dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud. L'augmentation de l'infrastructure de soins de santé, l'augmentation des populations gériatriques et à risque et les programmes de vaccination contribuent à l'adoption de traitements plus élevés. Les réseaux hospitaliers, cliniques et pharmaceutiques se développent pour répondre à la demande croissante d'antibiotiques et d'antitoxines.
Marché japonais du traitement de l'anthrax cutané
Le marché japonais du traitement de l'anthrax cutané prend de l'ampleur en raison de l'accès élevé aux soins de santé et de l'importance accordée à la prévention des maladies infectieuses. Les programmes gouvernementaux de vaccination et de diagnostic précoce conduisent à l'adoption de traitements, tandis que les hôpitaux et les cliniques fournissent des soins spécialisés pour les cas d'anthrax, y compris les antibiotiques et les antitoxines.
Chine Cutaneous Anthrax Treatment Aperçu du marché
Le marché chinois du traitement de l'anthrax cutané a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation de l'incidence de l'anthrax, à l'élargissement de l'accès aux soins de santé et aux initiatives de vaccination dirigées par le gouvernement. Des diagnostics avancés, une grande disponibilité d'antibiotiques et d'antitoxines, ainsi qu'une forte fabrication pharmaceutique nationale assurent un traitement précoce efficace et une demande croissante sur le marché.
Quelles sont les meilleures entreprises du marché du traitement de l'anthrax
L'industrie du traitement de l'anthrax cutané est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer(États-Unis)
- GlaxoSmithKline(Royaume-Uni)
- Novartis(Suisse)
- Merck & Co. (États-Unis)
- Cipla(Inde)
- Sanofi (France)
- Bayer (Allemagne)
- Astellas Pharma (Japon)
- Fort Dodge Animal Health (États-Unis)
- Sigma-Aldrich (États-Unis)
- Teva Pharmaceuticals (Israël)
- Laboratoires de Reddy (Inde)
- BioThrax (biosolutions émergentes) (États-Unis)
- Laboratoires Abbott (États-Unis)
- Celgene (États-Unis)
- Janssen Pharmaceuticals (Belgique)
- Amgen (États-Unis)
- Hikma Pharmaceuticals (Jordanie)
- Sinovac Biotech (Chine)
- Mitsubishi Tanabe Pharma (Japon)
Quelles sont les dernières évolutions du marché du traitement de l'anthrax cutané
- En novembre 2023, GC Biopharma a présenté une demande de commercialisation à l'organisme de réglementation de la GC1109 de la Corée du Sud – un vaccin anti-anthrax recombinant basé sur des protéines d'antigène protectrices – qui, s'il était approuvé, deviendrait le premier vaccin anti-anthrax génétiquement modifié au monde
- En avril 2025, le ministère de l'Alimentation et de la Sécurité des médicaments de la Corée du Sud a approuvé le vaccin contre l'anthrax à base de protéines recombinantes développé par le GC Biopharma et l'Agence coréenne de contrôle et de prévention des maladies.
- En mars 2025, des chercheurs de l'Université du Nord-Est et de NovoBiotique ont démontré que l'antibiotique teixobactine est très efficace contre Bacillus anthracis in vitro, sans résistance détectable, offrant un potentiel prometteur pour une option thérapeutique nouvelle et plus résiliente.
- En novembre 2025, GC Biopharma a annoncé des données d'essais cliniques de phase 2 pour BARYTHRAX montrant une forte immunogénicité — le vaccin a induit des anticorps neutralisant la toxine au-dessus des seuils de protection chez 240 adultes sains, avec seulement des effets secondaires légers et transitoires, confirmant un profil de sécurité favorable
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.