



Global Data Center Blade Market Segmentation, par type de centre de données (niveau 1, niveau 2, niveau 3, et niveau 4), type de service (services de consultation, services d'installation et de soutien et services professionnels), vertical (TI et télécommunications, BFSI, secteur public, soins de santé, énergie, fabrication, médias et divertissements, etc.), utilisateur final (organisation de petite taille, organisation de taille moyenne et organisation de grande taille)- Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché et le taux de croissance du Data Center Blade
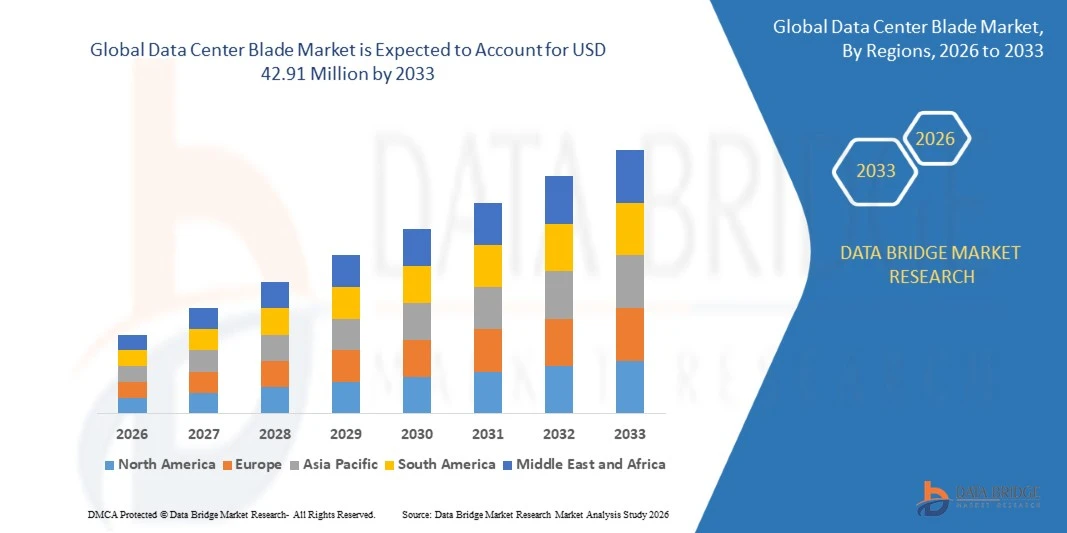
- Selon l'analyse de Data Bridge Market Research, le marché des lames du centre de données a été évalué à23,36 milliards de dollars en 2025et devrait atteindre42,91 milliards de dollars en 2033, croissance à unTCAC de 7,90 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'infrastructures de centres de données écoénergétiques, de l'adoption croissante de l'informatique en nuage et de la virtualisation, et de l'expansion des applications dans l'intelligence artificielle, l'informatique à haute performance et l'infrastructure informatique d'entreprise.
- Le volume croissant de données générées par les services numériques, associé à la demande croissante d'infrastructures informatiques évolutives, oblige les entreprises, les fournisseurs de services en nuage et les opérateurs de colocation à adopter des solutions avancées pour les serveurs à pales. Les systèmes de lames modulaires gagnent en traction car les organisations cherchent à optimiser l'utilisation de l'espace, à simplifier la gestion des serveurs et à améliorer la densité de calcul tout en soutenant l'évolution des charges de travail associées à l'IA, l'analyse des mégadonnées et la transformation numérique.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 23,36 milliards
- Valeur marchande prévue (2033) : 42,91 milliards de dollars
- Prévisions CAGR (2026-2033): 7,90%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales ventes du Data Center Blade Market
- L'Amérique du Nord a dominé le marché des lames de data center avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, soutenue par une infrastructure avancée de data center, une forte adoption de l'informatique en nuage et des investissements substantiels dans des installations à hyperéchelle.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 9,2 %, de 2026 à 2033, alimenté par la numérisation rapide, l'expansion de l'infrastructure nuageuse et l'augmentation des investissements dans les centres de données en Chine, en Inde et au Japon.
- Le segment Tier 3 a dominé le marché avec une part de 42,5 % en 2025, en raison de son équilibre entre la fiabilité de l'infrastructure, l'efficacité opérationnelle et les besoins d'investissement.
- Le niveau 4 est le type de centre de données dont la croissance est la plus rapide, qui devrait enregistrer un TCAC de 9,1 %, ce qui reflète l'augmentation de la demande d'infrastructures tolérant les erreurs et d'opérations informatiques ininterrompues.
- Le segment des services d'installation et d'assistance a dominé la catégorie des types de services avec une part des revenus de 43,8 % en 2025, sous l'impulsion des exigences techniques liées au déploiement, à la configuration, à la maintenance et au dépannage des lames.
- Les technologies de l'information et des télécommunications représentaient 36,7 % de la part de marché en 2025, préférées par des investissements importants dans l'informatique en nuage, l'infrastructure de télécommunications et le traitement des données par les entreprises.
- Le secteur des soins de santé est la catégorie verticale qui connaît la croissance la plus rapide, avec un TCAC de 10,2 %, en raison de la numérisation croissante des services médicaux et de la demande croissante de traitement sécurisé des données.
Portée du rapport et segmentation du marché de la lame du centre de données
|
Attributs |
Centre de données Blade Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé dans le marché de la lame du centre de données
- Les opérateurs de centres de données adoptent de plus en plus des systèmes de serveurs à lame haute densité pour optimiser l'espace de rack, améliorer l'efficacité de l'informatique et soutenir les charges de travail croissantes associées à l'intelligence artificielle, l'informatique en nuage et la virtualisation.
- Par exemple, en décembre 2025, Supermicro a annoncé son système SuperBlade 6U avec des options directes de refroidissement liquide et d'air, offrant jusqu'à 50% d'économies d'espace et 93% de réduction de câble par rapport aux serveurs traditionnels 1U.
- Les architectures modulaires de serveurs à pales permettent aux organisations de consolider les ressources informatiques, de simplifier la gestion de l'infrastructure et d'améliorer l'évolutivité à mesure que les besoins de traitement augmentent.
- Les fournisseurs de services en nuage et les centres de données d'entreprise accordent la priorité aux technologies de refroidissement de pointe et à la conception de serveurs économes en énergie pour gérer les demandes thermiques croissantes des environnements informatiques de plus en plus denses.
- Par exemple, en mai 2025, Supermicro a annoncé des améliorations à sa technologie de refroidissement liquide direct (DLC-2), ciblant jusqu'à 40 % de moins de consommation d'électricité dans les centres de données et jusqu'à 20 % de moins de coût total de possession que les installations refroidies par air.
- Alors que l'adoption de l'IA et la charge de travail en nuage continuent d'augmenter, la demande pour des architectures de serveurs à haute densité, un refroidissement efficace et des plates-formes informatiques évolutives devraient renforcer le rôle des serveurs de lames dans l'infrastructure moderne des centres de données.
Quels sont les principaux moteurs du Data Center Blade Market
- L'expansion rapide de l'informatique en nuage, de l'intelligence artificielle et de la virtualisation d'entreprise a accru la demande de systèmes de serveurs à lame haute densité capables de traiter des charges de travail croissantes tout en optimisant l'espace des centres de données et l'efficacité des infrastructures.
- Par exemple, en février 2025, Lenovo a introduit ses serveurs ThinkSystem V4 de nouvelle génération alimentés par des processeurs Intel Xeon 6, offrant jusqu'à 6,1 fois plus de performances de calcul que les processeurs de génération précédente et prenant en charge des charges de travail avancées en matière d'IA.
- Les entreprises, les opérateurs hyperéchelles et les fournisseurs de services cloud intègrent une infrastructure de serveur évolutive pour améliorer la consolidation de la charge de travail, simplifier la gestion et répondre à des demandes croissantes de performances informatiques fiables.
- Par exemple, en mars 2025, Dell Technologies a étendu son usine Dell AI avec NVIDIA, en introduisant des solutions d'infrastructure de pointe, dont le PowerEdge XE8712, qui supporte jusqu'à 144 GPU NVIDIA B200 par rack pour le calcul accéléré de l'IA et les charges de travail complexes de calcul haute performance.
- À mesure que les organisations accélèrent la transformation numérique et le déploiement de l'IA, la demande d'infrastructures de calcul évolutives et à haute densité devrait augmenter, ce qui favoriserait l'adoption de technologies avancées de lame et de serveurs modulaires.
Quels sont les facteurs qui mettent en cause la croissance du marché de la lame du centre de données
- Les systèmes de lames de data center nécessitent un investissement initial important dans le châssis du serveur, les composants compatibles, l'infrastructure de réseau et les systèmes d'alimentation et de refroidissement spécialisés.
- Par exemple, en juillet 2024, Lenovo Press a publié une analyse expliquant que les exigences croissantes en matière de puissance des processeurs, qui étaient passées d'environ 150 W à 400 W ou plus, rendaient de plus en plus difficile pour les châssis à lame traditionnels de répondre aux exigences en matière de puissance et de refroidissement.
- Ces coûts élevés peuvent limiter l'adoption parmi les petites et moyennes entreprises et organisations à la recherche d'alternatives flexibles et rentables aux architectures traditionnelles de serveurs à pales.
- L'augmentation des besoins en puissance des processeurs et l'évolution de la charge de travail peuvent compliquer encore la gestion thermique, la modernisation de l'infrastructure et la compatibilité à long terme avec les installations existantes des centres de données.
- Par exemple, en juillet 2024, Lenovo Press a signalé que les expéditions de serveurs à pales ont diminué de 88 % entre 2015 et 2023, y compris une baisse de 43 % de 2022 à 2023, citant les données de l'IDC Server Tracker et soulignant la contraction du marché et l'investissement des fournisseurs.
- Les dépenses en capital, la complexité du refroidissement et la dépendance potentielle des fournisseurs à l'égard des déploiements de serveurs à pales continuent de remettre en question l'adoption, en particulier parmi les organisations soucieuses du budget, encourageant certains acheteurs à envisager d'autres architectures de serveurs.
Comment le Data Center Blade Market est-il segmenté
Le marché des lames de datacenter est segmenté en fonction du type de datacenter, du type de service, de la verticale et de l'utilisateur final.
- Par type de centre de données
Sur la base du type de datacenter, le marché des lames de datacenter est segmenté en niveau 1, niveau 2, niveau 3 et niveau 4. Le segment de niveau 3 a dominé le marché avec une part estimée à 42,5 % en 2025, en raison de son équilibre entre la fiabilité de l'infrastructure, l'efficacité opérationnelle et les besoins d'investissement. Les installations de niveau 3 intègrent des composants de puissance et de refroidissement redondants pour soutenir les opérations informatiques continues pendant la maintenance planifiée. Ces installations sont largement adoptées par les entreprises, les fournisseurs de services en nuage et les opérateurs de colocalisation qui nécessitent une grande disponibilité. Les serveurs Blade conviennent aux environnements de niveau 3 car ils permettent une gestion centralisée, une forte densité de calcul et une utilisation efficace des ressources. La demande croissante d'informatique en nuage et d'applications d'entreprise favorise l'adoption.
On prévoit que le segment de niveau 4 enregistrera la croissance la plus rapide à un TCAC estimé à 9,1 % entre 2026 et 2033, en raison de l'augmentation de la demande d'infrastructures tolérant les erreurs et d'opérations informatiques ininterrompues. Les installations de niveau 4 intègrent plusieurs voies de distribution indépendantes et physiquement isolées pour la puissance et le refroidissement. Ces environnements sont particulièrement importants pour la charge de travail critique des missions dans les services financiers, les soins de santé et l'informatique en nuage à grande échelle. Les serveurs Blade prennent en charge les besoins en calcul à haute densité dans ces installations tout en permettant une gestion centralisée du matériel. Les investissements croissants dans l'intelligence artificielle et les services numériques critiques pour les entreprises augmentent la demande d'infrastructures hautement résilientes.
- Par type de service
Sur la base du type de service, le marché des lames de datacenter est segmenté en services de conseil, d'installation et de soutien, et services professionnels. Le segment des services d'installation et d'assistance a dominé le marché avec une part estimée à 43,8 % en 2025, en raison des exigences techniques liées au déploiement, à la configuration, à la maintenance et au dépannage des serveurs à pales. Ces services aident les organisations à intégrer les serveurs à pales à l'infrastructure existante de réseautage, de stockage, d'alimentation et de refroidissement. Les fournisseurs de services aident également à remplacer le matériel, à mettre à jour le firmware et à surveiller les performances. La complexité croissante des environnements des centres de données renforce la demande de soutien technique spécialisé. Les entreprises comptent sur ces services pour minimiser les temps d'arrêt et maintenir une performance informatique uniforme.
On prévoit que le segment des services de consultation enregistrera la croissance la plus rapide à un TCAC estimé de 9,4 % entre 2026 et 2033, en raison de la demande croissante de modernisation des centres de données, d'optimisation des infrastructures et de planification technologique. Les organisations ont de plus en plus besoin de conseils d'experts pour déterminer si les serveurs à pales conviennent à leur charge de travail informatique et aux installations existantes. Les services de consultation aident à évaluer les besoins en énergie, la capacité de refroidissement, les possibilités de consolidation des serveurs et le coût total de la propriété. L'adoption croissante de l'intelligence artificielle et de l'infrastructure du cloud hybride encourage également les entreprises à réévaluer leur architecture de serveur. Les consultants appuient la planification des capacités, l'évaluation des fournisseurs et les stratégies de migration pour améliorer l'efficacité de l'infrastructure.
- Par verticale
Sur la base de la verticale, le marché des lames de data center est segmenté en IT et télécommunications, BFSI, secteur public, soins de santé, énergie, fabrication, médias et divertissement, et autres. Le segment des technologies de l'information et des télécommunications a dominé le marché avec une part estimée de 36,7 % en 2025, soutenue par d'importants investissements dans l'informatique en nuage, l'infrastructure de télécommunications et le traitement des données par les entreprises. Les entreprises informatiques et les opérateurs de télécommunications ont besoin de plates-formes informatiques à forte densité pour gérer des volumes croissants de trafic numérique et d'applications commerciales. Les serveurs Blade assurent une administration centralisée, une utilisation efficace de l'espace et une capacité de traitement évolutive. L'augmentation du déploiement de la virtualisation et des applications cloud-natives favorise l'adoption. L'expansion des réseaux de télécommunications et des services numériques accroît les besoins en infrastructures des opérateurs de télécommunications.
On prévoit que le segment des soins de santé enregistrera la croissance la plus rapide à un TCAC estimé à 10,2 % entre 2026 et 2033, en raison de la numérisation croissante des services médicaux et de la demande croissante de traitement sécurisé des données. Les hôpitaux, les laboratoires de diagnostic et les fournisseurs de technologies de santé génèrent des volumes croissants de dossiers de santé électroniques, d'imagerie médicale et de données cliniques. Les serveurs Blade peuvent soutenir des applications centralisées, la gestion des données et la recherche médicale à forte intensité informatique. L'adoption croissante de l'intelligence artificielle dans le diagnostic et l'imagerie médicale augmente la demande d'une infrastructure informatique puissante. Les organismes de santé investissent également dans des systèmes qui appuient l'interopérabilité et un accès fiable à l'information essentielle.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des lames de datacenter est segmenté en petites organisations, moyennes organisations et grandes organisations. Le segment des grandes organisations a dominé le marché avec une part estimée à 57,6 % en 2025, en raison d'importantes exigences en matière d'infrastructure informatique, d'une charge de travail plus importante en informatique et d'une plus grande capacité d'investissement technologique. Les grandes entreprises exploitent des applications complexes qui nécessitent une infrastructure de serveur fiable, évolutive et gérée efficacement. Les serveurs Blade aident à consolider les ressources informatiques et à simplifier l'administration dans de vastes environnements informatiques. Ces systèmes sont particulièrement pertinents pour les institutions financières, les sociétés multinationales, les entreprises de télécommunications et les fournisseurs de services en nuage. L'adoption croissante du progiciel de gestion intégré, de la virtualisation et de l'intelligence artificielle renforce la demande.
Le segment des organisations de taille moyenne devrait enregistrer la croissance la plus rapide à un TCAC estimé de 9,0 % entre 2026 et 2033, en raison des initiatives de transformation numérique croissantes et de la demande croissante d'infrastructures de TI évolutives. Les entreprises de taille moyenne utilisent davantage les applications liées au cloud, l'analyse des données et les systèmes de gestion d'entreprise. Les serveurs Blade peuvent aider à consolider les charges de travail et à améliorer la densité de calcul là où l'espace physique est limité. Au fur et à mesure que les opérations commerciales deviennent plus exigeantes en données, ces organisations évaluent l'infrastructure qui favorise l'expansion future des capacités. Les services d'infrastructure gérés et les options de financement flexibles peuvent améliorer l'accessibilité des moyennes entreprises. L'augmentation des exigences en matière de cybersécurité et la demande d'applications commerciales fiables encouragent également la modernisation de l'infrastructure.
Quelle région détient la plus grande part du marché de la lame du centre de données
- L'Amérique du Nord a dominé le marché des lames de data center avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, soutenue par une infrastructure avancée de data center, une forte adoption de l'informatique en nuage et des investissements substantiels dans des installations à hyperéchelle.
- La région bénéficie également de l'adoption croissante de l'intelligence artificielle, de la virtualisation généralisée des entreprises et de la demande croissante d'infrastructures informatiques à forte densité dans les domaines de l'informatique et des télécommunications, de la BFSI et des applications de soins de santé. Les investissements croissants dans les centres de données hyperéchelle, les technologies de serveur écoénergétiques et les systèmes de refroidissement avancés continuent de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
États-Unis Centre de données Blade Market Insight
Le marché américain de la lame de data center connaît une forte croissance en raison de l'augmentation des investissements dans les data centers à hyperéchelle, l'infrastructure de l'informatique en nuage et les technologies d'intelligence artificielle. L'écosystème technologique mature du pays, ainsi que la présence de grands fournisseurs de services en nuage et de fabricants de serveurs, stimulent la demande dans les applications des services financiers, des télécommunications et des entreprises. En outre, l'accent croissant mis sur l'efficacité de l'informatique, l'évolutivité de l'infrastructure et la gestion avancée des serveurs accélère l'adoption des serveurs à pales dans les grandes entreprises et les exploitants de centres de données.
Centre de données Asie-Pacifique Blade Market Insight
Le marché des lames des centres de données de l'Asie-Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la numérisation, de l'expansion de l'infrastructure nuageuse et de l'augmentation des investissements dans les installations des centres de données dans des pays comme la Chine, l'Inde et le Japon. La demande croissante d'informatique à haute performance, de virtualisation d'entreprise et d'applications compatibles avec l'IA favorise l'expansion du marché régional. En outre, la pénétration accrue d'Internet, l'expansion des réseaux de télécommunications et l'adoption croissante d'infrastructures de serveurs évolutives accélèrent le déploiement de serveurs à pales dans les secteurs commercial et industriel.
Japon Data Center Blade Market Insight
Le marché japonais des lames de data center connaît une croissance constante en raison de l'augmentation des investissements dans l'infrastructure numérique, l'informatique en nuage et les systèmes informatiques avancés des entreprises. Les entreprises, les opérateurs de télécommunications et les institutions financières adoptent de plus en plus de serveurs à pales pour améliorer la densité de l'informatique, simplifier la gestion de l'infrastructure et soutenir les applications critiques pour les entreprises. De plus, l'intégration croissante de l'intelligence artificielle, la demande croissante de traitement fiable des données, et les pays se concentrent sur la transformation numérique contribuent davantage à la croissance du marché.
China Data Center Blade Market Insight
Le marché chinois des lames de data center se développe rapidement, en raison de l'expansion de l'infrastructure de calcul en nuage, de l'augmentation de la production de données et de l'augmentation des investissements dans l'intelligence artificielle et les services numériques. L'adoption croissante de systèmes de serveurs à forte densité dans les entreprises de télécommunications, de services financiers et de technologie stimule considérablement la demande du marché. En outre, le soutien gouvernemental au développement de l'infrastructure numérique, l'expansion des besoins informatiques des entreprises et les progrès rapides dans les technologies du cloud placent la Chine comme un marché clé pour les solutions de data center lame.
Centre de données britannique Blade Market Insight
Le marché britannique des lames de data center connaît une croissance constante, soutenue par l'adoption croissante de services cloud, la virtualisation d'entreprise et l'infrastructure avancée de data center. L'augmentation des investissements dans l'informatique à haut rendement et la demande de consolidation efficace des serveurs contribuent à la croissance du marché dans les secteurs des services financiers, des télécommunications et de la technologie. De plus, l'utilisation croissante d'applications utilisant l'IA et l'importance croissante accordée aux infrastructures informatiques écoénergétiques favorisent l'adoption de serveurs à pales par les entreprises britanniques et les exploitants de centres de données.
Allemagne Data Center Blade Market Insight
Le marché allemand des lames de data center est en expansion constante en raison de la forte base industrielle du pays, de l'écosystème technologique de pointe et de l'adoption croissante de solutions d'entreprise numérique. Les entreprises manufacturières, les institutions financières, les opérateurs de télécommunications et les fournisseurs de services en nuage utilisent de plus en plus des serveurs à pales pour soutenir des applications à forte intensité de données et des opérations informatiques centralisées. Les investissements continus dans l'infrastructure du cloud, la numérisation industrielle et l'informatique d'IA, ainsi que l'accent croissant mis sur l'efficacité opérationnelle et le traitement fiable des données, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du Data Center Blade Market
L'industrie des pales du centre de données est principalement dirigée par des entreprises bien établies, notamment :
- Cisco Systems, Inc. (États-Unis)
- Dell Inc.(États-Unis)
- Hewlett Packard Enterprise Company(États-Unis)
- Lenovo (Chine)
- FUJITSU LIMITÉE(Japon)
- Huawei Technologies Co., Ltd. (Chine)
- Société de machines commerciales internationales (États-Unis)
- NEC Corporation (Japon)
- Oracle Corporation (États-Unis)
- Super Micro Computer, Inc. (États-Unis)
- GIGA-BYTE TECHNOLOGY CO., LTD. (Taiwan)
- Inspur Electronic Information Industry Co., Ltd. (Chine)
- Quanta Computer Inc. (Taiwan)
- Société Wistron (Taiwan)
- Advantech Co., Ltd. (Taiwan)
- ASUSTEK Computer Inc. (Taiwan)
- Acer Inc. (Taiwan)
- ZTE Corporation (Chine)
- H3C Technologies Co., Limited (Chine)
- Silicom Ltd. (Israël)
Quels sont les derniers développements dans Data Center Blade Market
- En août 2025, Giga Computing, filiale de GIGABYTE, a annoncé le lancement de ses premiers serveurs de lames de série B, dont les B343-C40 et B343-X40. Les systèmes disposent d'un châssis compact prenant en charge plusieurs nœuds de serveur indépendants, des alimentations partagées et une gestion centralisée du châssis. Conçus pour les charges de travail d'entreprise, de bord et de cloud, les produits intègrent des matériaux recyclés dans des composants sélectionnés, mettant l'accent sur la densité informatique, l'efficacité opérationnelle et l'infrastructure de serveur durable.
- En juin 2024, Supermicro a annoncé son portefeuille de serveurs X14 élargi comprenant des processeurs Intel Xeon 6, y compris des systèmes SuperBlade mis à jour conçus pour l'IA, l'informatique haute performance, le cloud et les charges de travail d'entreprise. Les nouvelles plateformes mettent l'accent sur la haute densité de calcul, l'amélioration des performances par watt et le soutien aux technologies de refroidissement avancées. Cette évolution reflète une demande croissante d'infrastructure de serveur qui peut répondre à des charges de travail exigeantes tout en améliorant l'efficacité des centres de données.
- En mai 2023, Supermicro a présenté ses systèmes SuperBlade X13 avec processeurs Scalables Intel Xeon de quatrième génération chez COMPUTEX 2023. Les systèmes comprenaient des composants de gestion de la puissance, du refroidissement, de la mise en réseau et du châssis pour améliorer la densité de calcul et réduire les exigences de câblage. Conçu pour l'intelligence artificielle, l'analyse des données, l'informatique haute performance, le cloud et les charges de travail d'entreprise, le développement a mis en évidence l'innovation continue dans l'infrastructure modulaire de serveurs pour les centres de données modernes.
- En mars 2022, Supermicro a annoncé son soutien aux processeurs AMD EPYC de troisième génération dotés de la technologie AMD 3D V-Cache dans son portefeuille de serveurs avancés, y compris les systèmes SuperBlade. Le développement d'applications informatiques techniques ciblées nécessitant une meilleure performance de traitement, y compris des simulations d'ingénierie, de la recherche scientifique et des charges de travail à forte intensité de données. En élargissant les options de processeur pour l'infrastructure de lame, l'annonce a démontré les efforts continus pour améliorer la performance du serveur et soutenir les exigences exigeantes en informatique d'entreprise
- En mars 2021, Supermicro a annoncé la disponibilité de son portefeuille de serveurs alimenté par les processeurs AMD EPYC 7003 Series, y compris les systèmes SuperBlade pour les centres de données cloud, l'informatique d'entreprise et les charges de travail en intelligence artificielle. La société a signalé des performances de référence améliorées pour sa plateforme SuperBlade, démontrant le potentiel de nouvelles architectures de processeurs pour accélérer les charges de travail exigeantes. Cette évolution reflète la poursuite des investissements dans une infrastructure de serveur plus performante et plus respectueuse de l'énergie pour les environnements modernes des centres de données.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











