


Global Data Center CPU segmentation du marché, par type (processeur x86, processeurs ARM, et processeurs de puissance), Data Centre (Hyperscale, Enterprise, Colocation, et Edge), Nombre de CPU Core (1-Core, 2-Core, 3-Core, 4-Core, 8-Core, 16-Core, 32-Core, 64-Core, 128-Core, et autres), Server Form Factor (Rack Servers (1U/2U/4U), Blade Servers, Tower Servers, et Microservers), Application (hébergement Web, Cloud Computing, High Performance Computing, Intelligence artificielle, Machine Learning, et Big Data Analytics)- Tendances et prévisions de l'industrie à 2033
Qu'est-ce que le centre de données CPU Taille du marché et taux de croissance
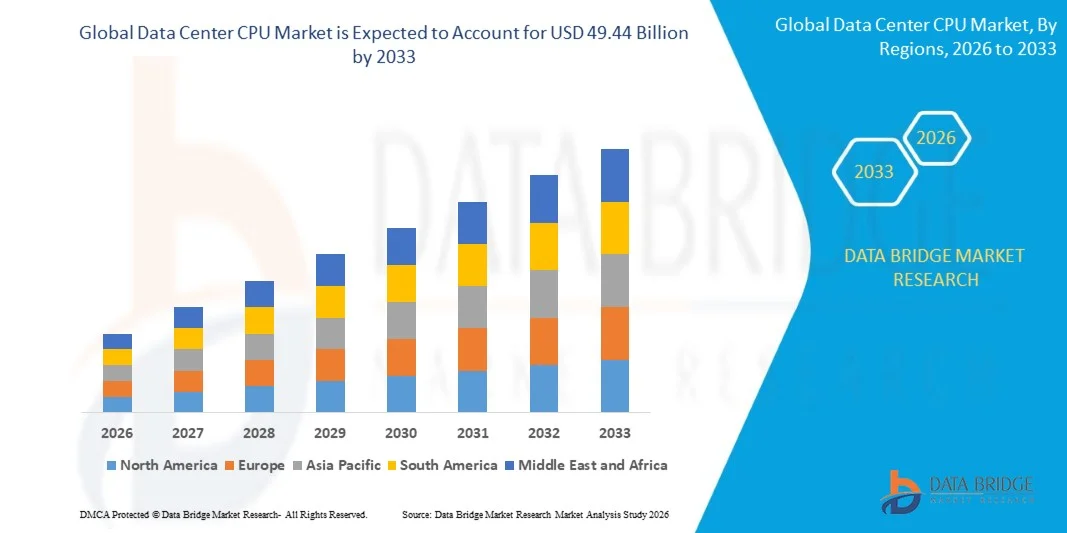
- Selon l'analyse de Data Bridge Market Research, le marché CPU du centre de données a été évalué à21,30 milliards de dollars en 2025et devrait atteindre49,44 milliards de dollars en 2033, croissance à unTCAC de 11,10 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande d'informatique à haute performance, aux progrès rapides des technologies de processeur de serveur et à l'expansion de l'infrastructure des centres de données pour soutenir l'informatique en nuage,intelligence artificielle, l'apprentissage automatique et d'autres charges de travail à forte intensité de données.
- L'adoption croissante de services en nuage et d'applications axées sur l'IA à l'échelle mondiale, combinée à des investissements croissants dans les centres de données hyperéchelle et d'entreprise, oblige les organisations à déployer des processeurs avancés dotés de capacités de traitement et d'efficacité énergétique plus élevées. On adopte de plus en plus des processeurs polyvalents, performants et optimisés pour soutenir l'informatique évolutive, la virtualisation, l'analyse en temps réel et les charges de travail intensives dans les environnements modernes des centres de données.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 21.30 Million
- Valeur marchande prévue (2033) : 49,44 milliards de dollars
- Prévisions CAGR (2026-2033): 11,10 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales ventes du marché du processeur Data Center
- L'Amérique du Nord a dominé le marché des centres de données CPU avec la plus grande part de revenus de 41,0% en 2025, soutenue par la forte présence de fournisseurs de cloud hyperéchelle, le déploiement rapide de l'infrastructure de l'IA et des investissements importants dans l'infrastructure informatique à haute performance
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 13,5%, de 2026 à 2033, alimenté par l'expansion des investissements dans les centres de données hyperéchelle, l'accélération de l'adoption du cloud, les initiatives de transformation numérique et l'augmentation de la charge de travail liée à l'IA en Chine, en Inde, au Japon et en Asie du Sud-Est.
- Le segment des processeurs x86 a dominé le marché avec une part de 72,4 % en 2025, sous l'effet de son déploiement étendu sur les serveurs d'entreprise, de l'infrastructure cloud hyperscale et de la charge de travail critique de la mission.
- Les processeurs ARM sont le type qui connaît la croissance la plus rapide et devraient enregistrer un TCAC de 16,8 %, ce qui reflète l'augmentation de la demande en informatique écoénergétique et en architectures de processeurs personnalisées.
- Le segment hyperéchelle a dominé la catégorie des centres de données avec une part de 49,8 % des revenus en 2025, sous l'impulsion de l'expansion rapide des fournisseurs de services en nuage et de l'augmentation des investissements dans les infrastructures d'IA
- En 2025, la part de marché de 64cores représentait 31,6 % de la part de marché, préférée par le déploiement généralisé sur les plates-formes cloud hyperscales et les environnements de virtualisation d'entreprise.
- Le segment de l'apprentissage automatique est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 15,9%,Analyse prédictive, l'automatisation intelligente et les solutions d'IA d'entreprise.
Portée du rapport et segmentation du marché du CPU
|
Attributs |
Centre de données CPU Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé dans le marché du processeur de centre de données
- Le développement du processeur de centre de données évolue de plus en plus vers des processeurs à haut nombre, optimisés par l'IA et économes en énergie capables de soutenircalcul en nuage, l'intelligence artificielle, l'informatique haute performance et d'autres charges de travail à forte intensité de calcul.
- Par exemple, en février 2025, Intel a lancé de nouveaux processeurs Xeon 6 avec Performance-cores, offrant jusqu'à 2x plus de performances de traitement d'IA tout en améliorant les performances par watts pour les charges de travail modernes des datacenters.
- Les fournisseurs de cloud hyperscale adoptent de plus en plus des architectures CPU personnalisées et alternatives pour améliorer l'efficacité de l'informatique, l'évolutivité de la charge de travail et le coût total de la propriété pour les déploiements d'infrastructures à grande échelle.
- Les charges de travail croissantes en matière d'IA stimulent également l'innovation des processeurs vers une intégration plus étroite avec les processeurs, les accélérateurs, la mémoire à large bande et les technologies de réseau de pointe pour prévenir les goulets d'étranglement des processeurs.
- Par exemple, en mai 2025, Intel a introduit trois processeurs Xeon 6 spécialement conçus pour gérer des systèmes d'IA alimentés par GPU, avec des technologies qui stimulent dynamiquement les fréquences des processeurs pour des charges d'IA exigeantes.
- Alors que les fournisseurs de cloud et les entreprises continuent d'accorder la priorité aux performances de l'IA, à la densité informatique et à l'efficacité énergétique, la demande de processeurs avancés de centres de données devrait s'accélérer et renforcer l'innovation des processeurs en tant que priorité centrale de l'infrastructure.
Quels sont les principaux moteurs du marché du processeur Data Center
- L'expansion rapide de l'intelligence artificielle, de l'apprentissage automatique et des charges de travail génératrices d'IA augmente considérablement la demande de processeurs à haute performance capables de soutenir les environnements informatiques prétraitement, inférence, virtualisation, orchestration et accélérateur.
- Par exemple, en avril 2025, Google Cloud a introduit de nouvelles machines virtuelles C4D et H4D alimentées par des processeurs EPYC 5e génération AMD, avec C4D fournissant jusqu'à 80% de débit par vCPU plus élevé que les générations précédentes.
- Les fournisseurs de cloud hyperscale, les entreprises et les opérateurs de colocation élargissent l'infrastructure des serveurs pour répondre à la croissance des services cloud, des applications numériques, de l'analyse des données et des charges de travail en matière d'IA qui nécessitent une capacité de calcul évolutive et fiable.
- Par exemple, en mars 2025, Oracle a élargi son infrastructure de cloud avec des formes de calcul E6 alimentées par des processeurs EPYC 5th Gen AMD, offrant jusqu'à 2x plus de performance de coût par rapport à sa précédente génération E5.
- Avec l'adoption de l'IA, la migration du cloud et les applications à forte intensité de données qui continuent de se développer à l'échelle mondiale, la nécessité d'améliorer les performances de traitement, la densité de base et l'efficacité énergétique demeurera un moteur majeur de la demande de processeurs de centres de données.
Quels sont les facteurs qui mettent en cause la croissance du marché du CPU du centre de données
- Les processeurs avancés de centres de données nécessitent des investissements substantiels dans la conception de semi-conducteurs, les procédés de fabrication de pointe, les plates-formes de serveurs, les systèmes de refroidissement et l'infrastructure de soutien, ce qui augmente les coûts d'acquisition et de déploiement pour les exploitants de centres de données.
- Par exemple, en septembre 2026, la FERC a ordonné à PJM de réviser son plan d'approvisionnement en électricité au milieu d'un déficit de 6 800 MW associé à une demande en augmentation rapide des centres de données, mettant en évidence les pressions sur les infrastructures liées à l'expansion.
- L'augmentation de la consommation d'électricité provenant d'infrastructures informatiques de plus en plus denses crée également une pression pour améliorer l'efficacité du processeur, d'autant plus que la charge de travail de l'IA nécessite une capacité de traitement et un fonctionnement continu beaucoup plus importants.
- Par exemple, en juillet 2026, Reuters a signalé que les prix du processeur serveur en Chine avaient augmenté de plus de 40% depuis le début de l'année, tandis qu'Intel et AMD ont fait face à des temps d'attente de commande du processeur serveur allant jusqu'à six mois au milieu de la demande.
- Les contraintes d'approvisionnement et l'augmentation des prix des processeurs peuvent retarder encore le déploiement des serveurs, en particulier lorsque la forte demande d'infrastructure d'IA accroît la concurrence pour les processeurs serveurs avancés et la capacité de fabrication de semi-conducteurs.
Comment est segmenté le marché CPU du centre de données
Le marché des processeurs de centres de données est segmenté en fonction du type, du centre de données, du nombre de cœurs de processeurs, du facteur de forme du serveur et de l'application.
- Par type
Sur la base du type, le marché CPU du centre de données est segmenté en processeurs x86, processeurs ARM et processeurs de puissance. Le segment des processeurs x86 a dominé le marché avec une part de 72,4 % en 2025, en raison de son déploiement étendu sur les serveurs d'entreprise, l'infrastructure cloud hyperscale et la charge de travail critique de la mission. Les processeurs x86 offrent une large compatibilité avec les logiciels d'entreprise et les plateformes de virtualisation. Les principaux opérateurs de data centers continuent de compter sur des processeurs serveur x86 pour l'informatique en nuage et les charges de travail à haute performance. Les améliorations continues de la densité de base et de l'efficacité du traitement renforcent leurs capacités de performance. L'écosystème x86 mature fournit également un vaste support matériel, logiciel et OEM.
Le segment des processeurs ARM devrait enregistrer la croissance la plus rapide à un TCAC de 16,8 % entre 2026 et 2033, en raison de la demande croissante en informatique éconergétique et en architectures de processeurs personnalisées. Les processeurs basés sur l'ARM offrent de solides caractéristiques de performance par watts pour les charges de travail natives en nuage. Les fournisseurs Hyperscale déploient de plus en plus de processeurs ARM personnalisés dans leurs environnements de centres de données. L'augmentation de la consommation d'électricité encourage les opérateurs à privilégier les architectures de processeurs économes en énergie. L'amélioration de la compatibilité des logiciels favorise également une adoption plus large au-delà des charges de travail en nuage spécialisées. L'augmentation du déploiement de l'infrastructure d'IA crée une nouvelle demande pour des processeurs de serveur efficaces.
- Par centre de données
Sur la base du centre de données, le marché est segmenté en hyperéchelle, en entreprise, en colocation et en bordure. Le segment hyperscale a dominé le marché avec une part de 49,8 % en 2025, grâce à l'expansion rapide des fournisseurs de services en nuage et à l'augmentation des investissements dans les infrastructures d'IA. Les installations à grande échelle nécessitent de grands volumes de processeurs à haute performance pour supporter une charge de travail importante en informatique. L'adoption croissante des nuages encourage l'expansion continue de l'infrastructure hyperéchelle. La charge de travail croissante en matière d'intelligence artificielle et d'analyse des données augmente également la demande de processeurs de serveur avancés. Une densité de serveur élevée crée des exigences supplémentaires pour des processeurs puissants et efficaces. L'expansion continue de l'infrastructure et la mise à niveau du serveur soutiennent la demande des processeurs.
Le segment de bord devrait enregistrer la croissance la plus rapide à un TCAC de 15,2 % de 2026 à 2033, alimenté par le déploiement croissant d'applications 5G, IoT et sensibles aux latences. Les data centers Edge nécessitent des processeurs compacts et économes en énergie pour l'informatique localisée. La demande croissante d'analyse en temps réel encourage le traitement plus près des utilisateurs finaux. Les systèmes autonomes et l'automatisation industrielle sont également de plus en plus exigeants pour les capacités informatiques distribuées. Les progrès dans les architectures de CPU de faible puissance améliorent la capacité des processeurs pour les environnements de bord. Les entreprises adoptent de plus en plus d'infrastructures réparties pour réduire la latence et la congestion des réseaux. Ces développements devraient accélérer le déploiement du processeur à travers les environnements des centres de données.
- Par nombre de cœurs de processeurs
Sur la base du nombre de cœurs CPU, le marché est segmenté en 1-core, 2-core, 3-core, 4-core, 8-core, 16-core, 32-core, 64-core, 128-core, et autres. Le segment 64-core a dominé le marché avec une part de 31,6 % en 2025, soutenue par un déploiement généralisé sur les plateformes cloud hyperscales et les environnements de virtualisation d'entreprise. Les processeurs à débit élevé permettent aux centres de données de consolider plusieurs charges de travail sur moins de serveurs physiques. Ils fournissent une capacité de traitement importante pour la virtualisation, l'analyse et les applications en nuage. L'augmentation de la demande de regroupement de la charge de travail favorise l'adoption de CPU à taux élevé. L'amélioration de l'architecture du processeur et des capacités de mémoire améliore encore leur performance. Les exploitants de centres de données accordent également la priorité à une plus grande densité de calcul dans l'infrastructure existante.
Le segment des 128 centres devrait enregistrer la croissance la plus rapide à un TCAC de 17,1 %, de 2026 à 2033, en raison de l'augmentation de la demande de charge de travail en intelligence artificielle et de l'informatique à haute performance. Les processeurs ultra-haut-cœur permettent une plus grande capacité de traitement parallèle pour les charges de travail exigeantes. La complexité croissante de l'IA génératrice et de l'analyse à grande échelle augmente les besoins des processeurs de serveur avancés. Les opérateurs hyperscales adoptent des configurations plus élevées pour améliorer la densité de calcul. L'amélioration de la bande passante de la mémoire et de l'architecture des processeurs améliore encore les performances des processeurs à haut débit. Les investissements croissants dans l'infrastructure de l'IA créent une demande supplémentaire pour des processeurs serveurs puissants. L'utilisation croissante d'applications à forte intensité de calcul devrait accélérer l'adoption des processeurs 128 Core.
- Par facteur de forme de serveur
Sur la base du facteur de forme du serveur, le marché est segmenté en serveurs rack (1U/2U/4U), serveurs lames, serveurs tour et microserveurs. Le segment des serveurs rack (1U/2U/4U) a dominé le marché avec une part de 61,3 % en 2025, grâce à un déploiement généralisé dans les centres de données hyperéchelle et d'entreprise. Les serveurs Rack permettent une utilisation efficace de l'espace au sol du centre de données tout en prenant en charge une forte densité de calcul. Leur architecture normalisée permet aux organisations d'intégrer efficacement les processeurs haute performance et les technologies de réseautage. Ils sont largement déployés pour l'informatique en nuage, la virtualisation, les applications d'entreprise et les charges de travail en AI. La compatibilité avec les processeurs à taux élevé soutient également leur adoption. Leur évolutivité permet aux opérateurs de centres de données d'augmenter leur capacité de calcul selon les exigences de la charge de travail.
Le segment des microserveurs devrait connaître la croissance la plus rapide à un TCAC de 14,8 % entre 2026 et 2033, en raison de l'adoption croissante de charges de travail légères, de l'informatique de pointe et d'infrastructures écoénergétiques. Les microserveurs fournissent des solutions informatiques compactes pour les applications qui n'ont pas besoin de serveurs classiques à haute capacité. Leurs besoins en puissance plus faibles les rendent adaptés aux environnements informatiques distribués. Le déploiement accru des applications de bord crée une demande supplémentaire pour les plateformes de serveurs compacts. Le développement de processeurs ARM améliore également la performance et l'efficacité des microserveurs. L'accent croissant mis sur la réduction de la consommation d'énergie des centres de données favorise l'intérêt pour les architectures de serveur plus petites. L'utilisation croissante des nuages légers et des charges de travail réparties devrait soutenir la croissance du segment.
- Par demande
Sur la base de l'application, le marché est segmenté en hébergement web, l'informatique en nuage, l'informatique haute performance, l'intelligence artificielle, l'apprentissage automatique et l'analyse des mégadonnées. Le segment Intelligence Artificielle a dominé le marché avec 37 % de parts en 2025, soutenue par l'adoption rapide de l'IA générative, de grands modèles linguistiques et d'applications d'IA d'entreprise. Les charges de travail liées à l'IA nécessitent des processeurs pour la préparation des données, l'orchestration de la charge de travail, l'inférence et la communication avec des accélérateurs spécialisés. Les fournisseurs de cloud hyperscale élargissent l'infrastructure prête à l'intelligence artificielle pour répondre à des besoins de calcul croissants. Les entreprises déploient également des applications d'IA dans plusieurs fonctions. L'intégration croissante des processeurs avec les processeurs et autres accélérateurs améliore les capacités informatiques hétérogènes.
Le segment de l'apprentissage automatique devrait enregistrer la croissance la plus rapide à un TCAC de 15,9 % de 2026 à 2033, grâce à l'adoption croissante de solutions d'analyse prédictive, d'automatisation intelligente et d'IA d'entreprise. La charge de travail de l'apprentissage automatique exige une infrastructure informatique évolutive pour le traitement des données, le développement de modèles et l'inférence. Les organisations de plusieurs industries intègrent de plus en plus l'apprentissage automatique dans les processus opérationnels et analytiques. Les plates-formes d'apprentissage automatique en nuage élargissent encore l'accès à ces technologies. La complexité croissante des modèles génère une demande accrue de processeurs de serveur efficaces. Les progrès de l'informatique hétérogène améliorent également l'utilisation du processeur dans les environnements d'apprentissage automatique. On s'attend à ce que l'augmentation des investissements dans l'infrastructure de l'IA favorise la croissance continue de la demande de processeurs à partir des applications d'apprentissage automatique.
Quelle est la région qui détient la plus grande part du marché CPU du centre de données
- L'Amérique du Nord a dominé le marché des centres de données CPU avec la plus grande part de revenus de 41,0% en 2025, soutenue par la forte présence de fournisseurs de cloud hyperéchelle, le déploiement rapide de l'infrastructure d'IA et des investissements importants dans l'infrastructure informatique à haute performance.
- La région bénéficie également de l'adoption rapide de charges de travail génératrices d'IA, de l'expansion continue des centres de données hyperéchelle et de colocation, et des investissements importants des grandes entreprises technologiques dans l'infrastructure cloud de prochaine génération. La demande croissante de processeurs optimisés par l'IA, de transformation numérique d'entreprise et d'architectures de serveurs avancées continue de renforcer la position de leader nord-américaine sur le marché mondial.
U.S. Data Center CPU Aperçu du marché
Le marché américain du centre de données CPU connaît une forte croissance en raison de l'augmentation des investissements dans l'infrastructure infonuagique à hyperéchelle, l'informatique artificielle (AI) et l'expansion des centres de données à haute performance. L'écosystème nuageux mature du pays, ainsi que le déploiement croissant de processeurs de serveur optimisés par l'IA, stimulent la demande dans les entreprises, les gouvernements et les applications de recherche. De plus, l'adoption croissante d'infrastructures informatiques de pointe et l'expansion continue des installations hyperéchelle accélèrent la demande de processeurs à haut rendement et économes en énergie.
Centre de données Asie-Pacifique CPU Market Insight
Le marché des centres de données Asie-Pacifique devrait connaître une croissance rapide, en raison de l'adoption croissante de l'IA, de l'expansion de l'infrastructure nuageuse et de l'accélération de la numérisation dans des pays comme la Chine, le Japon, l'Inde et la Corée du Sud. Les investissements croissants dans les centres de données hyperéchelle, l'infrastructure informatique de l'IA et l'informatique à haute performance soutiennent l'expansion du marché régional. En outre, la présence croissante de fournisseurs néocloud et la demande croissante de capacités informatiques spécialisées accélèrent le déploiement de processeurs avancés dans la région.
Japan Data Center CPU Market Insight
Le marché japonais des centres de données CPU connaît une croissance constante en raison de l'augmentation des investissements dans l'infrastructure d'IA, l'informatique en nuage et les technologies avancées des centres de données. Les opérateurs de centres de données, les entreprises technologiques et les entreprises déploient de plus en plus de processeurs performants pour soutenir les charges de travail en matière d'IA, les services en nuage et les applications à forte intensité de données. De plus, l'augmentation des investissements dans les centres de données axés sur l'IA et l'accent mis sur le renforcement de l'infrastructure numérique nationale contribuent davantage à la croissance du marché japonais.
China Data Center CPU Aperçu du marché
Le marché chinois du processeur de centre de données est en croissance rapide, en raison de l'adoption croissante de l'IA, de l'expansion de l'infrastructure cloud et de la demande croissante de capacités informatiques à haute performance. Les entreprises technologiques investissent massivement dans l'infrastructure de l'IA et la capacité des centres de données pour soutenir la charge de travail croissante, tandis que la demande de processeurs avancés continue d'augmenter dans les applications de cloud et d'entreprise. En outre, la Chine élargissant l'écosystème de l'IA et les investissements continus dans l'infrastructure informatique placent le pays comme un marché de croissance majeur pour les centres de données CPU.
Centre de données du Royaume-Uni
Le marché des centres de données du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de l'IA, du cloud computing et de l'infrastructure des centres de données à haute densité. L'augmentation des investissements des hyperscaleurs et des fournisseurs de néocloud crée une demande de capacités informatiques avancées capables de soutenir la formation, l'inférence et la charge de travail dans le cloud. En outre, l'expansion de la capacité des centres de données et l'accent croissant mis sur l'infrastructure prête à l'intelligence artificielle favorisent l'adoption de processeurs performants et économes en énergie à travers le Royaume-Uni.
Allemagne Centre de données CPU Aperçu du marché
Le marché allemand des centres de données CPU est en expansion constante en raison de la forte infrastructure numérique du pays, de la demande croissante de services cloud, et de l'adoption croissante de technologies d'IA et de big data. Les exploitants de centres de données et les entreprises investissent de plus en plus dans des infrastructures informatiques de pointe pour soutenir les charges de travail à forte intensité de données, la transformation numérique et les applications à haut rendement. De plus, l'Allemagne met l'accent sur l'efficacité énergétique, la durabilité et la sécurité de l'infrastructure des centres de données, ce qui stimule encore la demande de technologies CPU de nouvelle génération.
Quelles sont les meilleures entreprises du marché des processeurs Data Center
L'industrie des centres de données CPU est principalement dirigée par des entreprises bien établies, notamment :
- Société Intel(États-Unis)
- Micro-appareils avancés, Inc. (États-Unis)
- Société NVIDIA(États-Unis)
- Ampère Computing LLC(États-Unis)
- Arme limitée(Royaume-Uni)
- Qualcomm Technologies, Inc. (États-Unis)
- IBM (États-Unis)
- Oracle (États-Unis)
- Marvell (États-Unis)
- Fujitsu (Japon)
- Huawei Technologies Co., Ltd. (Chine)
- Siemens (Allemagne)
- SiPearl (France)
- Loongson Technology Corporation Limited (Chine)
- phytium Technology Co., Ltd. (Chine)
- Hygon Information Technology Co., Ltd. (Chine)
- Amazon Web Services, Inc. (États-Unis)
- Microsoft Corporation (États-Unis)
- Google LLC (États-Unis)
- Alibaba Cloud (Chine)
Quels sont les derniers développements dans le marché CPU de Data Center
- En février 2025, Intel a lancé ses processeurs Xeon 6 avec Performance-cores (P-cores), conçus pour répondre aux charges de travail modernes du data center et de l'IA. Les nouveaux processeurs améliorent les performances et l'efficacité énergétique et sont conçus pour servir de processeurs hôtes pour les systèmes d'IA, renforçant le portefeuille de processeurs de data center Intels pour les applications Cloud, Entreprise et AI.
- En octobre 2024, AMD a lancé ses processeurs EPYC de 5e génération pour les charges de travail modernes des centres de données. Basée sur l'architecture Zen 5, la série EPYC 9005 a été introduite pour les applications d'entreprise, d'IA et de cloud, avec une large gamme de configurations de processeurs et des améliorations de performance et d'efficacité énergétique.
- En avril 2024, Google a introduit ses processeurs Axion, ses premiers processeurs à base de bras personnalisés conçus spécifiquement pour les centres de données. Les processeurs ont été développés pour fournir des performances et une efficacité énergétique élevées pour les charges de travail, y compris la récupération d'information, les services en nuage et l'IA générative, soulignant l'adoption croissante d'architectures de processeurs basées sur le bras dans les centres de données.
- En mai 2022, AWS a annoncé la disponibilité générale d'instances Amazon EC2 C7g alimentées par des processeurs Graviton3 conçus par AWS. Les nouveaux processeurs basés sur le bras ont été mis au point pour améliorer les performances et l'efficacité énergétique des charges de travail à forte intensité de calcul, y compris l'informatique à haute performance, l'inférence d'apprentissage automatique, la modélisation scientifique et l'analyse distribuée.
- En mars 2022, AMD a annoncé la disponibilité générale de ses processeurs EPYC 3ème Gen avec la technologie V-Cache 3D. Les processeurs Milan-X ont représenté une avancée significative dans la conception du processeur de centre de données en intégrant l'empilage 3D et la capacité de cache élargie, ciblant les charges de travail informatiques techniques et renforçant le portefeuille de processeurs de serveurs haute performance AMD
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











