



Segmentation du marché mondial de la sécurité des données Zero Trust, par type d'authentification (authentification à facteur unique et authentification à facteurs multiples), déploiement (sur site, cloud), taille de l'organisation (PME et grandes entreprises), secteur vertical (banque, services financiers et assurances, informatique et télécommunications, gouvernement et défense, énergie et services publics, santé, commerce de détail et commerce électronique, autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la confiance Zéro dans les données mondiales
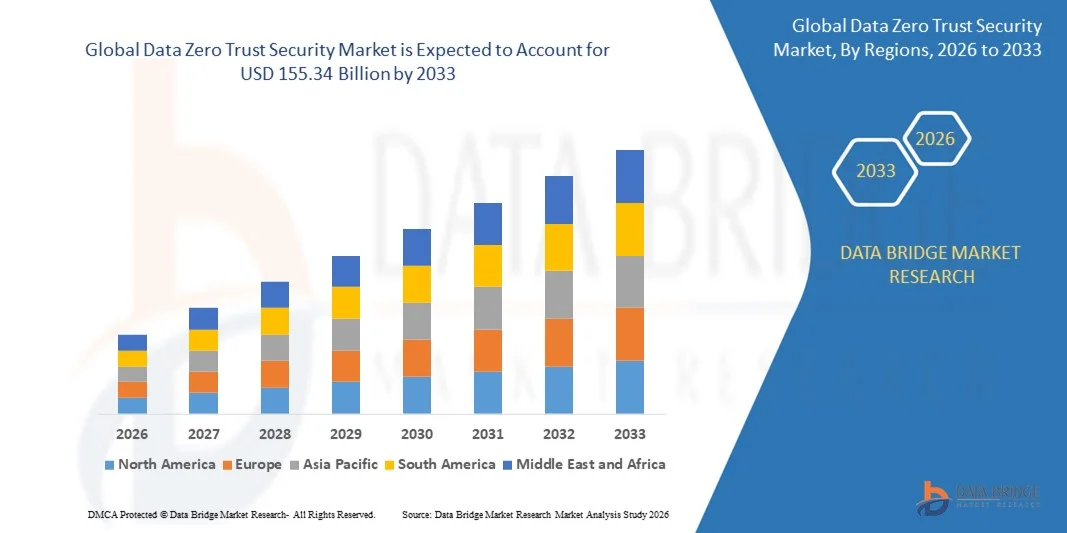
- Selon l'analyse de marché de Data Bridge, la taille du marché a été évaluée à37,35 milliards de dollars en 2025et devrait atteindre155,34 milliards de dollars en 2033, croissance à unTCAC de 19,15 %pendant la période de prévision.
- La croissance du marché s'explique principalement par l'adoption croissante de services cloud, de solutions de travail à distance et d'initiatives de transformation numérique dans les entreprises, ce qui crée un besoin accru de cadres de cybersécurité robustes.
- De plus, les préoccupations croissantes concernant les violations des données, les exigences réglementaires en matière de conformité et la demande de vérification continue et d'accès sécurisé placent Zero Trust Security comme une approche essentielle pour une infrastructure informatique moderne. Ces facteurs propulsent collectivement l'adoption généralisée de solutions Zero Trust, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):37,35 milliards de dollars
- Valeur marchande prévue (2033) :155,34 milliards de dollars
- Prévisions CAGR (2026-2033): 19.15%
Quelles sont les principales tendances du marché mondial de la sécurité de la confiance dans les données zéro
- Zero Trust Security, qui fournit une vérification continue et un contrôle d'accès strict entre les réseaux, les applications et les appareils, devient une composante essentielle des cadres modernes de cybersécurité tant dans les entreprises que dans les administrations publiques en raison de sa capacité à minimiser les violations, à sécuriser les environnements cloud et à assurer la conformité réglementaire.
- L'adoption croissante de Zero Trust Security est principalement motivée par l'augmentation des cybermenaces, le passage à des infrastructures de travail à distance et basées sur le cloud et l'augmentation des exigences réglementaires et de conformité qui exigent des contrôles plus stricts de l'accès aux données.
- L'Amérique du Nord a dominé le marché mondial de la sécurité de la confiance zéro données avec la plus grande part de revenus de 35 % en 2025, appuyée par l'adoption rapide de cadres de cybersécurité avancés, d'une infrastructure informatique solide et d'une forte concentration d'acteurs clés de l'industrie, les États-Unis ayant assisté à la mise en œuvre importante de stratégies de confiance zéro dans les entreprises et les organismes gouvernementaux, alimentées par des innovations provenant à la fois de fournisseurs de cybersécurité établis et de startups spécialisées dans l'analyse de sécurité axée sur l'intelligence artificielle.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché mondial de la sécurité fiduciaire des données zéro au cours de la période de prévision en raison de l'augmentation de la numérisation, de l'expansion des budgets informatiques des entreprises et de la sensibilisation accrue aux menaces à la cybersécurité dans les économies émergentes.
- Le segment de l'authentification multifacteurs a dominé le marché avec la plus grande part des revenus de 57,8 % en 2025, en raison de la demande croissante des entreprises pour une sécurité accrue au-delà de l'accès par mot de passe simple.
Portée du rapport et segmentation du marché mondial des données Zero Trust Security
|
Attributs |
Data Zero Trust Sécurité Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché mondial de la sécurité de la confiance dans les données zéro
Sécurité accrue par l'IA et détection automatisée des menaces
- L'intégration croissante de l'intelligence artificielle (IA) et de l'apprentissage automatique (ML) dans les cadres de Zero Trust est une tendance importante et accélérée du marché mondial de la sécurité de la confiance dans les données. Cette intégration améliore la détection des menaces, automatise les réponses de sécurité et renforce le contrôle d'accès entre les réseaux d'entreprise et les environnements cloud.
- Par exemple, les solutions de Palo Alto Networks et Zscaler tirent parti de l'analyse de l'IA pour surveiller en permanence le comportement des utilisateurs, détecter les anomalies et appliquer automatiquement des politiques de sécurité adaptatives. De la même manière, les offres de Zero Trust utilisent l'IA pour évaluer le risque en temps réel et ajuster dynamiquement les autorisations d'accès.
- L'intégration de l'IA permet d'identifier les tentatives inhabituelles de connexion, la modélisation de la menace prédictive et l'assainissement automatisé des failles potentielles. Par exemple, la plateforme CrowdStrikeS Falcon utilise l'IA pour détecter les menaces persistantes avancées et l'activité malveillante à travers les paramètres, tandis que VMwareS Carbon Black Cloud utilise l'apprentissage automatique pour fournir une défense proactive contre les cybermenaces en évolution.
- L'intégration de l'IA aux solutions Zero Trust facilite la gestion centralisée des politiques de sécurité parmi les utilisateurs, les appareils et les applications. Grâce à des tableaux de bord unifiés, les entreprises peuvent imposer des contrôles d'accès stricts, surveiller l'activité du réseau et réagir aux menaces potentielles en temps réel, créant ainsi une posture de sécurité proactive et adaptative.
- Cette tendance à la cybersécurité intelligente, automatisée et adaptative modifie les attentes des entreprises en matière d'environnements numériques sécurisés. Par conséquent, des entreprises comme Okta et IBM Security développent des solutions Zero Trust compatibles avec l'IA qui fournissent une authentification continue, la détection d'anomalies et l'atténuation automatisée des menaces.
- La demande de solutions intégrées à l'IA Zero Trust Security s'accroît rapidement dans les entreprises et les secteurs gouvernementaux, car les organisations privilégient de plus en plus des stratégies de cybersécurité robustes, automatisées et évolutives.
Global Data Zero Trust Sécurité Dynamique du marché
Chauffeur
Besoin croissant en raison de la montée des cybermenaces et de la transformation numérique
- La prévalence croissante des cyberattaques, des violations de données et des incidents liés aux ransomwares, associée à l'adoption accélérée de services en nuage et de solutions de travail à distance, est un facteur important pour la demande accrue de solutions Zero Trust Security.
- Par exemple, en 2025, Microsoft et Okta ont élargi leurs offres Zero Trust axées sur l'IA pour y inclure des politiques d'authentification continue et d'accès adaptatif améliorées pour les entreprises clientes, reflétant les stratégies de l'industrie pour relever les défis de cybersécurité en évolution. De telles initiatives de la part d'entreprises clés devraient stimuler la croissance du marché Zero Trust Security au cours de la période de prévision.
- À mesure que les organisations prennent conscience des cybermenaces potentielles et des limites de la sécurité traditionnelle basée sur le périmètre, les solutions Zero Trust offrent des fonctionnalités avancées telles que la vérification continue, les contrôles d'accès granulaires et la détection des menaces en temps réel, offrant une amélioration convaincante par rapport aux cadres de sécurité classiques.
- De plus, l'adoption croissante d'initiatives de transformation numérique, d'infrastructures basées sur le cloud et de modèles de travail hybrides font de Zero Trust Security une composante essentielle des stratégies informatiques modernes, permettant une intégration transparente entre les applications, les appareils et les réseaux.
- La demande de contrôles d'accès sécurisés, adaptés, de surveillance en temps réel et d'application centralisée des politiques est un facteur clé qui propulse l'adoption de Zero Trust Security dans les secteurs des entreprises, du gouvernement et de l'EMS. La tendance à l'adoption de stratégies en premier lieu en nuage et à la détection de menaces liées à l'IA contribue davantage à la croissance du marché.
Restriction/Défi
Préoccupations concernant la complexité de la mise en oeuvre et les coûts élevés
- Les défis liés à la complexité de la mise en œuvre des cadres de sécurité zéro confiance et à l'investissement initial élevé requis constituent des obstacles importants à une adoption plus large. Comme ces solutions nécessitent une intégration entre plusieurs systèmes, terminaux et environnements cloud, les organisations peuvent faire face à des obstacles techniques et opérationnels.
- Par exemple, les rapports faisant état de retards de mise en œuvre ou de déploiements à forte intensité de ressources ont amené certaines entreprises à se montrer prudentes en adoptant des stratégies Zero Trust à grande échelle, en particulier des organisations plus petites ayant des équipes informatiques limitées.
- Pour encourager l'adoption, il est essentiel de relever ces défis en rationalisant les options de déploiement, en gérant les services et en assurant une formation complète du personnel. Des entreprises telles que Palo Alto Networks et Zscaler mettent l'accent sur des solutions Zero Trust évolutives basées sur le cloud pour simplifier la mise en œuvre et réduire les frais généraux opérationnels.
- En outre, le coût initial relativement élevé des solutions Zero Trust de qualité entreprise par rapport aux mesures traditionnelles de sécurité des réseaux peut constituer un obstacle pour les organisations soucieuses du budget, bien que les options modulaires et basées sur le cloud réduisent progressivement le fardeau des coûts.
- Bien que les prix diminuent lentement, la complexité perçue et les exigences en matière d'investissement peuvent encore entraver l'adoption, en particulier pour les PME ou les organisations ayant des systèmes informatiques existants.
- Surmonter ces défis au moyen de modèles de déploiement simplifiés, de plans d'abonnement rentables et d'un soutien continu de la clientèle sera vital pour une croissance soutenue du marché mondial de la sécurité de la confiance dans les données zéro.
Comment le marché mondial de la sécurité de la confiance zéro de données est-il segmenté
Le marché de la sécurité de confiance zéro est segmenté en fonction du type d'authentification, du déploiement, de la taille de l'organisation et de la verticale.
- Par type d'authentification
Sur la base du type d'authentification, le Global Data Zero Trust Security Market est segmenté en authentification à facteur unique (SFA) et en authentification multifacteurs (MFA). Le segment de l'authentification multifacteurs a dominé le marché avec la plus grande part des revenus de 57,8 % en 2025, en raison de la demande croissante des entreprises pour une sécurité accrue au-delà de l'accès par mot de passe simple. MFA combine plusieurs méthodes de vérification, telles que la biométrie, les OTP et les jetons matériels, pour assurer un accès sécurisé, ce qui le rend très efficace contre les violations non autorisées et le vol de titres de compétence. Les organisations de tous les secteurs, y compris la BFSI, la TI et les soins de santé, préfèrent de plus en plus la MFA à se conformer aux normes réglementaires et à minimiser les risques pour la sécurité.
Le segment de l'authentification à facteur unique devrait connaître le TCAC le plus rapide (21,3 %) de 2026 à 2033, principalement sous l'impulsion des PME et des petites entreprises qui adoptent des solutions de sécurité simplifiées et rentables pour faciliter le déploiement et la commodité des utilisateurs.
- Par déploiement
Sur la base du déploiement, le Global Data Zero Trust Security Market est segmenté en solutions sur site et cloud. Le segment cloud détenait la plus grande part du marché en 2025, soit 61,5 %, alimentée par l'adoption croissante d'applications cloud-natives, de modèles de travail hybrides et la nécessité de cadres de sécurité évolutifs et à distance. Les solutions de sécurité Zero Trust basées sur le cloud permettent une surveillance en temps réel, des contrôles d'accès adaptatifs et une gestion centralisée sans avoir besoin d'une infrastructure étendue sur place.
Le segment sur site devrait connaître le TCAC le plus rapide de 19,8 % entre 2026 et 2033, sous l'impulsion d'organisations de secteurs hautement réglementés comme le gouvernement, la défense et les services financiers qui exigent un contrôle complet sur les données sensibles et les environnements informatiques internes.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché mondial de la sécurité de confiance des données zéro est segmenté en petites et moyennes entreprises (PME) et grandes entreprises. Les grandes entreprises ont dominé le marché avec la plus grande part des revenus de 64,2% en 2025, en raison de leurs infrastructures informatiques complexes, de leur main-d'oeuvre importante et de la rigueur des exigences en matière de sécurité et de conformité. Les solutions Zero Trust Security permettent à ces organisations de mettre en place des contrôles d'accès granulaires, de surveiller les menaces d'initiés et de protéger les applications commerciales critiques.
Le segment des PME devrait connaître le TCAC le plus rapide de 22,1 % entre 2026 et 2033, en raison de la numérisation croissante des petites entreprises, de l'adoption du cloud et de la disponibilité de solutions Zero Trust rentables et évolutives adaptées à des ressources informatiques limitées.
- Par verticale
Sur la base de la verticale, le Global Data Zero Trust Security Market est segmenté en banque, services financiers et assurance (BFSI), IT & télécommunications, gouvernement & défense, énergie & services publics, soins de santé, de détail & e-commerce, et autres. Le segment de la BFSI a dominé le marché avec la plus grande part des revenus de 28,9 % en 2025, sous l'impulsion du secteur. Les institutions du BFSI mettent de plus en plus en place des cadres Zero Trust pour sécuriser les environnements multicloud et les systèmes d'accès à distance.
Le segment de l'informatique et des télécommunications devrait connaître le CAGR le plus rapide de 23,5% de 2026 à 2033, alimenté par l'adoption rapide des services cloud, des modèles de travail à distance et la demande de solutions de cybersécurité continues et adaptatives sur les réseaux mondiaux.
Quelle région détient la plus grande part du marché mondial de la sécurité de la confiance zéro de données
- L'Amérique du Nord a dominé le marché mondial de la sécurité de Data Zero Trust avec la plus grande part de revenus de 35 % en 2025, grâce à l'adoption rapide de cadres de cybersécurité avancés, à l'adoption accrue du cloud et à la sensibilisation accrue des entreprises et des organismes gouvernementaux aux cybermenaces.
- Les organisations de la région privilégient les mesures de sécurité robustes, la vérification continue et les contrôles d'accès adaptatifs pour protéger les données sensibles, les applications critiques et les environnements multiclouds, ce qui favorise l'adoption de solutions Zero Trust Security.
- Cette adoption généralisée est soutenue par une infrastructure informatique solide, une maturité numérique élevée, des exigences réglementaires strictes et la présence de fournisseurs de cybersécurité de premier plan. Ces facteurs font de l'Amérique du Nord un marché clé pour les solutions Zero Trust Security dans tous les secteurs des entreprises, du gouvernement et de la DGS.
US Zero Trust Sécurité Aperçu du marché
Le marché américain Zero Trust Security a enregistré la plus grande part de revenus de 81 % en 2025 en Amérique du Nord, en raison de l'adoption rapide de services en nuage, de solutions de travail à distance et de la sensibilisation accrue des entreprises et des organismes gouvernementaux à la cybersécurité. Les organisations accordent la priorité à la vérification continue, aux contrôles d'accès adaptatifs et à la détection de la menace liée à l'IA pour sécuriser les données et les applications sensibles. La demande croissante de services de sécurité gérés, combinée au déploiement généralisé d'authentification multifacteurs et à l'application centralisée des politiques, propulse la croissance du marché. De plus, le solide soutien des principaux fournisseurs de cybersécurité et les exigences réglementaires en matière de conformité contribuent grandement à l'expansion du marché américain.
Europe Zero Trust Sécurité Aperçu du marché
Le marché de l'Europe Zero Trust Security devrait s'étendre à un important TCAC tout au long de la période de prévision, principalement en raison de réglementations strictes en matière de protection des données et de préoccupations croissantes concernant les cyberattaques ciblant les entreprises et les institutions gouvernementales. L'augmentation des initiatives de transformation numérique, l'adoption du cloud et la nécessité de créer des environnements de travail sécurisés à distance favorisent l'adoption de solutions Zero Trust. Les entreprises des secteurs des services financiers, des soins de santé et de l'industrie mettent de plus en plus en place des cadres de confiance zéro pour assurer la conformité réglementaire et protéger les données essentielles.
U.K. Zero Trust Sécurité Aperçu du marché
Le marché britannique Zero Trust Security devrait croître à un TCAC remarquable au cours de la période de prévision, alimenté par l'incidence croissante des cybermenaces, l'adoption croissante du cloud et la nécessité de solutions solides de gestion de l'identité et de l'accès. Les entreprises et les organisations du secteur public adoptent des systèmes de vérification continue et adaptatifs pour améliorer la sécurité des réseaux. L'infrastructure informatique mature du Royaume-Uni, associée à une forte sensibilisation à la cybersécurité et à des mandats réglementaires comme le RGPD, continue de stimuler la croissance du marché.
Allemagne Zero Trust Sécurité Aperçu du marché
Au cours de la période de prévision, le marché allemand Zero Trust Security devrait s'étendre à un TCAC considérable, en raison de la numérisation croissante, de la sensibilisation aux risques cybernétiques et de la nécessité de créer des environnements informatiques sûrs dans les secteurs résidentiel et des entreprises. Allemagne L'accent mis sur l'innovation, la vie privée et le respect des lois sur la protection des données soutient l'adoption de cadres de sécurité avancés. L'intégration des solutions Zero Trust avec les plateformes cloud, la sécurité des terminaux et les systèmes de gestion de l'identité est de plus en plus répandue, favorisant le déploiement de la détection des menaces par l'IA et des contrôles d'accès automatisés.
Asia-Pacific Zero Trust Security Market Insight
Le marché Asie-Pacifique Zero Trust Security est sur le point de croître au rythme le plus rapide de CAGR de 24 % au cours de la période de prévision de 2026 à 2033, sous l'impulsion d'une numérisation rapide, d'une adoption accrue du cloud et d'une prise de conscience croissante des cybermenaces dans des pays comme la Chine, le Japon et l'Inde. Les initiatives gouvernementales visant à promouvoir les cadres de cybersécurité, ainsi que l'expansion des infrastructures de TI et de télécommunications, alimentent la croissance du marché. De plus, l'augmentation du travail à distance, des services numériques et la fabrication de solutions de cybersécurité dans APAC améliorent l'accessibilité et l'accessibilité, contribuant à une adoption plus rapide dans toutes les entreprises de toutes tailles.
Japon Zero Trust Sécurité Aperçu du marché
Le marché japonais Zero Trust Security prend de l'ampleur en raison de l'écosystème informatique avancé du pays, de la forte sensibilisation à la cybersécurité et de l'adoption croissante de services basés sur le cloud. Les organisations mettent en place des cadres Zero Trust pour protéger les données sensibles des entreprises, améliorer la conformité et sécuriser l'infrastructure connectée. L'accent mis sur l'analyse des menaces par l'IA, l'authentification continue et l'intégration transparente avec les environnements informatiques existants stimule la croissance du marché tant dans les entreprises que dans les secteurs gouvernementaux.
China Zero Trust Sécurité Aperçu du marché
Le marché chinois Zero Trust Security a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à la transformation numérique rapide, à l'adoption généralisée de nuages et à la sensibilisation accrue à la cybermenace. Les entreprises des secteurs bancaire, informatique, des télécommunications et gouvernemental adoptent des cadres Zero Trust pour améliorer la protection des données, assurer la conformité et sécuriser les travailleurs à distance. La présence de fournisseurs nationaux de cybersécurité de premier plan et d'initiatives gouvernementales appuyant une infrastructure numérique sécurisée sont des facteurs clés de la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché c
L'industrie de Data Zero Trust Security est principalement dirigée par des entreprises bien établies, notamment :
•Palo Alto Networks (États-Unis)
•Systèmes Cisco (États-Unis)
• Microsoft (États-Unis)
• Okta (États-Unis)
• IBM Security (États-Unis)
• Fortinet (États-Unis)
•Zscaler (États-Unis)
• CrowdStrike (États-Unis)
• VMware (États-Unis)
•Check Point Software Technologies (Israël)
• Symantec / Broadcom (États-Unis)
• RSA Security (États-Unis)
• Groupe Thales (France)
•Illumio (États-Unis)
• Cybereason (États-Unis)
• OneLogin (États-Unis)
• Duo Security / Cisco (États-Unis)
• Tendance Micro (Japon)
• Netskope (États-Unis)
• Point de force (États-Unis)
Quels sont les derniers développements du marché mondial de la sécurité de la confiance Zero Data
- En avril 2024, Palo Alto Networks, leader mondial des solutions de cybersécurité, a lancé une initiative stratégique en Afrique du Sud axée sur le renforcement de la sécurité des réseaux d'entreprises grâce à ses cadres Zero Trust avancés. Cette initiative met en lumière l'engagement de l'entreprise à fournir des solutions de cybersécurité novatrices et fiables adaptées aux besoins uniques des entreprises régionales et des organismes gouvernementaux. En tirant parti de son expertise mondiale et de ses technologies de pointe, Palo Alto Networks renforce sa position sur le marché de la sécurité Global Data Zero Trust en croissance rapide.
- En mars 2024, Okta Inc., un important fournisseur de gestion d'identité et d'accès basé aux États-Unis, a mis en place des solutions d'authentification multifacteurs fondées sur l'intelligence artificielle conçues pour les établissements d'enseignement et les entreprises commerciales. Le système est conçu pour améliorer la détection des menaces en temps réel et sécuriser l'accès à distance, montrant Okta's dévouement à développer des solutions de sécurité avancées qui protègent les données sensibles et l'infrastructure critique.
- En mars 2024, IBM Security a déployé avec succès le projet Bengaluru Cybersecurity Resilience, visant à améliorer la sécurité numérique urbaine grâce à ses solutions intégrées Zero Trust Security. L'initiative tire parti des technologies de détection des menaces basées sur l'IA et de vérification continue pour créer des environnements numériques sûrs, soulignant l'engagement d'IBM Security pour des pratiques de cybersécurité innovantes pour des villes plus sûres et plus intelligentes.
- En février 2024, CrowdStrike, l'un des principaux fournisseurs de services de protection en nuage, a annoncé un partenariat stratégique avec l'Alliance Asie-Pacifique pour la cybersécurité afin de mettre en place des cadres Zero Trust dans les PME et les grandes entreprises. Cette collaboration vise à améliorer la détection des menaces, à rationaliser la gestion de l'accès et à améliorer la position globale en matière de cybersécurité, ce qui reflète l'engagement de CrowdStrike à promouvoir la sécurité et l'efficacité opérationnelle des entreprises.
- En janvier 2024, Microsoft Security a dévoilé ses Azure AD Zero Trust Enhancements à RSAC 2024, intégrant le contrôle de l'IA et les contrôles d'accès adaptatifs pour les clients d'entreprise. La solution permet aux organisations de gérer à distance l'identité, l'accès et la réponse aux menaces grâce à une gestion centralisée du cloud, en mettant l'accent sur l'intégration des technologies de pointe dans les systèmes de cybersécurité d'entreprise afin d'améliorer la protection, le contrôle et l'efficacité opérationnelle.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











