



Segmentation du marché mondial des systèmes d'imagerie dentaire, par produit (CBCT, radiographie intra-orale, caméras et scanners intra-oraux), application (chirurgie buccale et maxillo-faciale et implantologie), utilisateur final (hôpitaux et cliniques dentaires et centres de diagnostic dentaire), méthode (imagerie extra-orale et intra-orale) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché et le taux de croissance du système d'imagerie dentaire
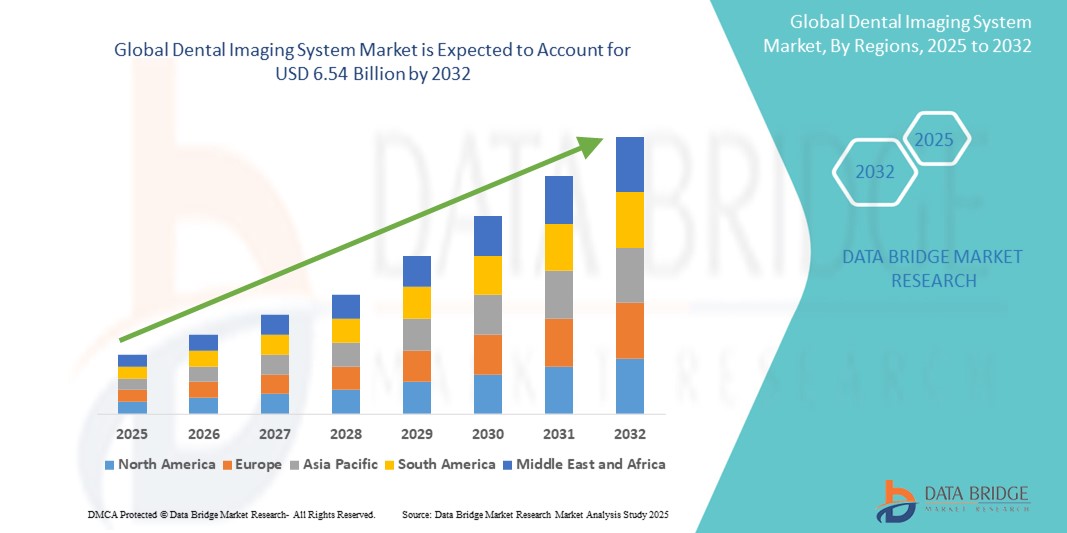
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial d'imagerie dentaire a été évaluée à3,53 milliards de dollars en 2024et devrait atteindre6,54 milliards de dollars en 2032, à unTCAC de 8,00%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des troubles dentaires et la demande croissante d'outils de diagnostic avancés dans le domaine des soins dentaires, stimulée par les innovations dans les technologies 3D et d'imagerie numérique
- De plus, l'accent de plus en plus mis sur le diagnostic précoce, les procédures peu invasives et l'intégration desAIdans le logiciel d'imagerie améliore la précision et l'efficacité dans les pratiques dentaires. Ces facteurs convergents accélèrent l'adoption de systèmes d'imagerie dentaire, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2024):3,53 milliards de dollars
Valeur marchande prévue (2032) :6,54 milliards de dollars
Prévisions CAGR (2025-2032):8.00%
Quelles sont les principales options du marché du système d'imagerie dentaire
- Les systèmes d'imagerie dentaire, qui permettent la visualisation des dents, des os et des tissus environnants, sont des outils de plus en plus essentiels pour le diagnostic dentaire moderne et la planification du traitement en raison de leur capacité à fournir des solutions d'imagerie haute résolution, précise et non invasive pour la dentisterie générale et les procédures spécialisées.
- La demande croissante de systèmes d'imagerie dentaire est principalement alimentée par la prévalence croissante des problèmes de santé buccodentaire, la sensibilisation accrue aux soins dentaires préventifs et les progrès technologiques tels que :Imagerie 3D, tomographie calculée par faisceau de cônes(CBCT) et diagnostics assistés par l'IA
- L'Amérique du Nord a dominé le marché des systèmes d'imagerie dentaire avec la plus grande part des revenus de 37,5 % en 2024, grâce à une infrastructure dentaire bien établie, à une forte sensibilisation des patients et à l'adoption rapide de technologies de diagnostic de pointe aux États-Unis et au Canada, avec une augmentation notable de la dentisterie cosmétique qui appuie l'expansion du marché.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des systèmes d'imagerie dentaire au cours de la période de prévision en raison de l'augmentation du tourisme dentaire, de l'amélioration de l'infrastructure des soins de santé et d'un nombre croissant de cliniques et de professionnels dentaires.
- Le segment des systèmes d'imagerie intra-orale a dominé le marché des systèmes d'imagerie dentaire avec une part de marché de 42,4 % en 2024, en raison de son utilisation généralisée dans les examens dentaires de routine, de son rapport coût-efficacité et de ses innovations continues qui améliorent la précision du diagnostic et l'efficacité des processus.
Portée du rapport et segmentation du marché du système d'imagerie dentaire
|
Attributs |
Système d'imagerie dentaire Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché du système d'imagerie dentaire
Amélioration de la précision diagnostique grâce à l'IA et à l'intégration numérique
- Une tendance significative et accélérée sur le marché mondial des systèmes d'imagerie dentaire est l'intégration plus poussée de l'intelligence artificielle (IA) et des plateformes numériques avancées dans les logiciels et le matériel d'imagerie. Cette convergence transforme les flux de travail diagnostiques, améliore la précision et améliore considérablement la prise de décisions cliniques dans le domaine des soins dentaires
- Par exemple, des plates-formes alimentées par l'IA, telles que les solutions de Second Opinion de Pearl et de VideaHealth, sont intégrées dans des systèmes d'imagerie intra-orale et panoramique, permettant l'identification en temps réel de pathologies dentaires telles que les caries, la perte osseuse et les lésions avec un haut degré de précision.
- L'intégration de l'IA dans les systèmes d'imagerie dentaire permet des fonctions telles que le diagnostic automatisé, l'optimisation des flux de travail et la planification prédictive du traitement. Certains systèmes du CBCT et intra-oral comprennent maintenant l'amélioration de l'image basée sur l'IA qui améliore le contraste et la résolution, facilite une meilleure évaluation par les cliniciens et minimise les erreurs diagnostiques
- L'intégration sans faille avec les plateformes de logiciels dentaires basés sur le cloud est également en hausse, permettant aux praticiens d'accéder et de partager les images des patients en toute sécurité sur plusieurs appareils et lieux, améliorant la collaboration et la continuité des soins
- Cette tendance vers des solutions d'imagerie intelligentes, interopérables et compatibles avec l'IA remodele fondamentalement les attentes en matière de diagnostic dentaire. Par conséquent, des acteurs de premier plan comme Dentsply Sirona et Planmeca développent des systèmes améliorés par l'IA avec compatibilité cloud, reporting automatisé et support clinique en temps réel
- La demande de systèmes d'imagerie dentaire qui offrent une précision induite par l'IA et une compatibilité numérique des flux de travail augmente rapidement dans l'ensemble de la dentisterie générale, de l'orthodontie et de l'implantologie, car les professionnels dentaires privilégient l'efficacité, l'exactitude et les soins axés sur le patient
Dynamique du marché du système d'imagerie dentaire
Chauffeur
Augmentation de la demande en raison de la hausse des troubles dentaires et de la dentisterie esthétique
- Le fardeau mondial croissant des maladies dentaires telles que les caries, les problèmes parodontaux et l'édentulisme, parallèlement à l'augmentation des interventions dentaires esthétiques, est un facteur clé qui alimente la demande de systèmes d'imagerie dentaire de pointe.
- Par exemple, l'OMS signale que plus de 3,5 milliards de personnes souffrent de maladies buccodentaires à l'échelle mondiale, ce qui renforce la nécessité d'un diagnostic précoce et d'une planification efficace des traitements, tous deux rendus possibles par les technologies modernes d'imagerie telles que le CBCT et les radiographies numériques.
- À mesure que les patients prennent conscience de la santé buccodentaire et que les gouvernements investissent dans des initiatives de soins préventifs, les praticiens dentaires adoptent de plus en plus des systèmes d'imagerie qui offrent une visualisation détaillée et une exposition moindre aux rayonnements.
- De plus, l'augmentation des procédés cosmétiques et de restauration, comme les placages, les implants et l'orthodontie, exige une planification de précision, ce qui pousse la demande d'outils d'imagerie 3D haute résolution et d'intégration logicielle
- Le passage à la dentisterie numérique, y compris l'utilisation de systèmes CAO/CAM, stimule également l'adoption d'un équipement d'imagerie dentaire compatible qui soutient des processus de traitement efficaces et précis
Restriction/Défi
Les coûts élevés de l'équipement et les problèmes de confidentialité des données
- Le coût relativement élevé de l'acquisition et de l'entretien de systèmes d'imagerie dentaire de pointe, en particulier de la CBCT et des appareils panoramiques, constitue un obstacle majeur à l'adoption, en particulier chez les petites et moyennes cliniques dentaires des régions sensibles aux prix.
- Par exemple, l'investissement initial pour une unité du CBCT peut aller de 50 000 à plus de 150 000 dollars, ce qui peut dissuader l'adoption malgré les avantages diagnostiques à long terme.
- En outre, les préoccupations concernant la protection des données des patients et le respect des règlements tels que l'HIPAA et le RGPD s'intensifient, car les dossiers dentaires numériques et les systèmes d'imagerie dépendent de plus en plus de la connectivité et du partage des données dans le cloud.
- Il est essentiel de répondre à ces préoccupations par un cryptage robuste des données, des mises à jour régulières des logiciels et le respect des normes internationales de conformité pour renforcer la confiance entre les professionnels de la médecine dentaire et les patients.
- En outre, la pénurie de professionnels qualifiés capables d'exploiter et d'interpréter des systèmes d'imagerie de pointe pose un défi opérationnel, en particulier dans les régions rurales et sous-développées.
- Surmonter ces défis grâce à des offres d'équipement rentables, à des interfaces utilisateur simplifiées, à des pratiques de données sécuritaires et à des programmes de formation continue sera essentiel pour élargir le marché mondial des systèmes d'imagerie dentaire
Comment le marché du système d'imagerie dentaire est-il segmenté
Le marché est segmenté en fonction du produit, de l'application, de l'utilisateur final et de la méthode d'imagerie.
- Par produit
Sur la base du produit, le marché des systèmes d'imagerie dentaire est segmenté en CBCT, systèmes de radiographie intra-orale, caméras intra-orales et scanners intra-orals. Le segment du TCCE a dominé le marché avec la plus grande part de revenus en 2024, en raison de sa capacité à fournir une visualisation 3D avec une grande précision, ce qui le rend essentiel pour des interventions dentaires complexes comme l'implantologie, l'orthodontie et l'endodontie. Les dentistes préfèrent de plus en plus la CBCT en raison de ses capacités de diagnostic améliorées, de la dose de rayonnement plus faible que la CT traditionnelle et de son intégration au logiciel de planification numérique du traitement.
On s'attend à ce que le segment des scanners intra-urbains enregistre le taux de croissance le plus rapide de 2025 à 2032, alimenté par le virage croissant vers la dentisterie numérique. Les scanners intra-orals améliorent le confort du patient, éliminent le besoin d'impressions physiques et améliorent la précision des restaurations et des traitements orthodontiques. L'essor de la dentisterie cosmétique, l'intégration CAO/CAM et les solutions sur le côté de la chaise conduisent également à une adoption rapide parmi les professionnels dentaires du monde entier.
- Par demande
Sur la base de l'application, le marché du système d'imagerie dentaire est segmenté en chirurgie orale et maxillofaciale, implantologie, orthodontie, endodontie, etc. Le segment de l'implantologie a dominé le marché en 2024 avec la plus grande part de revenus, en raison du nombre croissant de procédures d'implant dentaire et du besoin critique d'imagerie précise pour évaluer la densité osseuse, le positionnement nerveux et le placement de l'implant.
Le segment de la chirurgie buccale et maxillofaciale devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de la prévalence croissante des troubles de la mâchoire, des traumatismes et des extractions de dents touchées. L'imagerie avancée, comme la CBCT et les rayons X panoramiques, joue un rôle vital dans la planification préopératoire et les évaluations post-chirurgicales, en améliorant la précision et les résultats pour les patients.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché du système d'imagerie dentaire est segmenté en hôpitaux et cliniques dentaires, centres de diagnostic dentaire et instituts universitaires et de recherche. Le segment des hôpitaux et cliniques dentaires a dominé le marché avec la plus grande part de revenus en 2024, soutenue par un volume élevé de patients, l'adoption croissante de technologies d'imagerie de pointe, et le nombre croissant de cliniques dentaires multispécialisées offrant des services de diagnostic et de traitement complets.
Le secteur des centres de diagnostic dentaire devrait connaître le taux de croissance le plus rapide de 2025 à 2032, en raison de l'augmentation de la demande de services d'imagerie externalisés, de la rentabilité et de la capacité d'offrir des technologies haut de gamme comme le CBCT sans avoir besoin de cliniques dentaires pour investir dans des équipements coûteux. L'expansion des chaînes de diagnostic autonomes dans les zones urbaines et semi-urbaines stimule encore la croissance du segment.
- Par méthode d'imagerie
Sur la base de la méthode d'imagerie, le marché du système d'imagerie dentaire est segmenté en imagerie extra-orale et imagerie intra-orale. Le segment de l'imagerie intra-orale a dominé le marché avec la plus grande part de revenus de 42,4% en 2024, en raison de son application courante en médecine dentaire générale, son rapport coût-efficacité et sa haute résolution pour détecter les caries précoces, les maladies parodontales et les lésions périapicales.
Le segment de l'imagerie extra-orale devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, appuyé par l'adoption croissante de systèmes panoramiques, céphalométriques et de TCC dans des cas complexes impliquant des orthodonties, des chirurgies buccodentaires et des troubles articulaires temporomandibulaires. La demande de visualisations 2D et 3D complètes pour la planification chirurgicale et la surveillance du traitement est à l'origine de cette croissance.
Quelle région détient la plus grande part du marché du système d'imagerie dentaire
- L'Amérique du Nord a dominé le marché des systèmes d'imagerie dentaire avec la plus grande part des revenus de 37,5 % en 2024, grâce à une infrastructure dentaire bien établie, à une forte sensibilisation des patients et à l'adoption rapide de technologies de diagnostic de pointe aux États-Unis et au Canada, avec une augmentation notable de la dentisterie cosmétique qui appuie l'expansion du marché.
- Les consommateurs et les praticiens de la médecine dentaire en Amérique du Nord mettent fortement l'accent sur le diagnostic précoce, les traitements peu invasifs et l'intégration technologique, ce qui a accéléré l'adoption de systèmes d'imagerie numérique tels que le CBCT et les scanners intra-orals.
- Ce taux élevé d'adoption s'appuie également sur des politiques de remboursement favorables, un solide réseau d'organismes de services dentaires et une demande croissante de soins dentaires esthétiques et de restauration, faisant de l'Amérique du Nord un marché de premier plan pour les innovations en imagerie dentaire dans les milieux cliniques et universitaires.
Système d'imagerie dentaire américain Aperçu du marché
Le marché américain des systèmes d'imagerie dentaire a enregistré la plus grande part de revenu de 79 % en 2024 en Amérique du Nord, alimentée par l'adoption généralisée de technologies dentaires de pointe et la prévalence croissante des troubles dentaires. Les professionnels de la médecine dentaire investissent de plus en plus dans des solutions d'imagerie de haute précision comme le CBCT et les rayons X numériques pour améliorer la précision du diagnostic et la planification du traitement. L'augmentation des pratiques dentaires de groupe, des politiques de remboursement favorables et une forte intégration des outils de diagnostic basés sur l'IA accélèrent encore la croissance du marché. De plus, l'accent mis sur la dentisterie esthétique et les soins préventifs soutient la demande continue de solutions d'imagerie novatrices.
Europe Système d'imagerie dentaire Aperçu du marché
Le marché européen des systèmes d'imagerie dentaire devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison du nombre croissant de cliniques dentaires, de la sensibilisation accrue à la santé buccodentaire et de l'adoption rapide de technologies numériques. Les initiatives de santé buccodentaire soutenues par le gouvernement, une population vieillissante croissante et l'engagement de la région envers l'innovation favorisent l'utilisation de systèmes d'imagerie avancés. Les pays européens connaissent également une forte croissance des procédures dentaires esthétiques et réparatrices, ce qui entraîne une demande croissante d'outils d'imagerie précis et efficaces dans les milieux dentaires publics et privés.
Système d'imagerie dentaire du Royaume-Uni
On s'attend à ce que le marché des systèmes d'imagerie dentaire du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la demande accrue d'outils de diagnostic précoce et de traitements peu invasifs. L'adoption de technologies de numérisation intra-orale et de la CBCT gagne en traction chez les praticiens dentaires en raison de leur précision clinique et de l'amélioration de l'expérience des patients. De plus, des campagnes de sensibilisation du public et des programmes dentaires soutenus par le NHS appuient l'expansion du marché en rendant l'imagerie de pointe plus accessible partout au pays.
Allemagne Système d'imagerie dentaire Aperçu du marché
Le marché allemand des systèmes d'imagerie dentaire devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par les infrastructures de soins de santé avancées du pays et la forte présence des principaux fabricants d'équipements dentaires. L'Allemagne met l'accent sur la médecine de précision, les dépenses élevées en soins de santé et la popularité croissante de la dentisterie esthétique contribuent à accroître les investissements dans les technologies d'imagerie intra-orale, panoramique et numérique. De plus, le respect de règlements rigoureux en matière de radioprotection encourage le passage à des systèmes modernes d'imagerie à faible dose.
Système d'imagerie dentaire Asie-Pacifique Aperçu du marché
Le marché des systèmes d'imagerie dentaire en Asie-Pacifique est sur le point de croître au rythme le plus rapide de 10,2 % au cours de la période de prévision allant de 2025 à 2032, grâce à l'amélioration de l'infrastructure des soins dentaires, à l'augmentation du tourisme dentaire et à une sensibilisation accrue à la santé buccodentaire. Des pays comme la Chine, le Japon et l'Inde investissent dans la dentisterie numérique, un nombre croissant de cliniques adoptant des technologies d'imagerie de pointe. Les réformes de la santé menées par le gouvernement, l'augmentation des inscriptions dans les écoles dentaires et l'augmentation de la population de la classe moyenne stimulent considérablement la demande de systèmes d'imagerie diagnostique efficaces dans toute la région.
Système d'imagerie dentaire du Japon
Le marché japonais des systèmes d'imagerie dentaire prend de l'ampleur en raison de son écosystème technologique de pointe, du vieillissement de la population et des normes élevées de soins dentaires. Les pratiques dentaires japonaises adoptent largement des systèmes d'imagerie numérique pour améliorer les capacités de diagnostic et rationaliser les flux de travail. L'intégration aux plates-formes de diagnostic de l'IA et la préférence pour des traitements peu invasifs conduisent à l'adoption de scanners intra-urbains et de CBCT. L'approche axée sur l'innovation et le vieillissement de la société contribuent à l'expansion régulière du marché.
Inde Système d'imagerie dentaire Aperçu du marché
En 2024, le marché indien des systèmes d'imagerie dentaire représentait la part de marché la plus importante en Asie-Pacifique, attribuable à la croissance du tourisme dentaire, à l'urbanisation rapide et à l'augmentation des investissements dans l'infrastructure dentaire privée. La sensibilisation accrue à l'hygiène buccodentaire, l'augmentation de la population de la classe moyenne et l'adoption de technologies numériques dans les villes de niveau 1 et de niveau 2 sont à l'origine de la demande d'imagerie intra-orale et de systèmes panoramiques. De plus, la fabrication locale de matériel d'imagerie dentaire rentable et les initiatives gouvernementales de soutien dans le cadre de programmes comme Ayushman Bharat stimulent la croissance de l'industrie.
Quelles sont les meilleures entreprises du marché du système d'imagerie dentaire
L'industrie du système d'imagerie dentaire est principalement dirigée par des entreprises bien établies, notamment :
- Dentsply Sirona Inc. (États-Unis)
- Carestream Dental LLC(États-Unis)
- Planmeca Oy(Finlande)
- La société Vatech Co., Ltd. (Corée du Sud)
- Groupe Acteon(France)
- Société Midmark (États-Unis)
- Danaher Corporation (États-Unis)
- Radiologie Owandy (France)
- Air Techniques, Inc. (États-Unis)
- Asahi Roentgen Co., Ltd. (Japon)
- FONA Dental s.r.o. (Slovaquie)
- J. MORITA CORP. (Japon)
- Genoray Co., Ltd. (Corée du Sud)
- PreXion Corporation (États-Unis)
- Ray Co., Ltd. (Corée du Sud)
- Cefla S.C. (Italie)
- (Italie)
- Duray Imaging LLC (États-Unis)
- 3forme A/S (Danemark)
- ImageWorks Corporation (États-Unis)
Quels sont les derniers développements sur le marché du système d'imagerie dentaire
- En mai 2024, Planmeca Oy, un fabricant de technologie dentaire de premier plan basé en Finlande, a lancé l'unité de radiographie intra-orale Planmeca ProX HD, conçue pour fournir une qualité d'image plus nette avec des doses de rayonnement plus faibles. Le nouveau système prend en charge les logiciels d'imagerie avancés et s'intègre parfaitement à la plate-forme Romexis de Planmeca, améliorant le diagnostic et l'efficacité du workflow. Ce lancement reflète l'engagement continu de Planmeca à faire progresser la dentisterie numérique par la précision, la sécurité et l'innovation conviviale
- En mars 2024, Dentsply Sirona s'est associée à Smile Train, la plus grande organisation mondiale axée sur la fente, pour élargir l'accès à l'imagerie dentaire avancée dans les régions mal desservies. Cette initiative comprend le déploiement de systèmes portatifs d'imagerie numérique dans les cliniques éloignées, permettant un diagnostic précoce et la planification des traitements pour les enfants atteints de clivage. La collaboration souligne l'engagement de Dentsply Sirona à l'égard de l'impact social par la technologie et l'amélioration mondiale de la santé buccodentaire
- En février 2024, Carestream Dental a présenté son CS 8200 3D Neo Edition, un système d'imagerie CBCT amélioré offrant des capacités de diagnostic améliorées et une meilleure intégration de l'IA. Le système offre de multiples champs de vision et est adapté pour l'implantologie, l'orthodontie et l'endodontie. Ce développement met l'accent sur l'innovation, l'imagerie de précision et l'élargissement de son portefeuille d'outils assistés par l'IA pour les pratiques dentaires modernes.
- En janvier 2024, Acteon Group a annoncé le lancement de son X-Mind Prime 3D, un système compact et polyvalent CBCT offrant des capacités panoramiques et 3D dans un design d'économie d'espace. Conçu pour le diagnostic à haute résolution dans la planification générale de la dentisterie et des implants, le système améliore le positionnement concurrentiel d'Acteon dans les technologies d'imagerie compacte. Ce lancement soutient la stratégie d'Acteon de démocratisation de l'accès à l'imagerie avancée grâce à des solutions conviviales et rentables
- En décembre 2023, Vatech Co., Ltd., spécialiste de l'imagerie sud-coréenne, a dévoilé son capteur intra-oral EzRay Air P, construit avec la technologie CMOS avancée pour fournir des images de haute qualité avec un rayonnement minimal. Cible aux pratiques dentaires générales, l'appareil comprend également des capacités de transfert de données sans fil et d'affichage d'images en temps réel. Cette innovation renforce le leadership de Vatechs dans l'imagerie numérique efficace et à faible dose adaptée aux divers besoins cliniques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 DONNÉES SUR LE VOLUME DES VENTES
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE PESTEL
5.2 MODÈLE DES CINQ FORCES DE PORTER
6 APERÇUS DE L'INDUSTRIE
6.1 FACTEURS MICRO ET MACRO ÉCONOMIQUES
6.2 CARTOGRAPHIE DES PROSPECTS DE PÉNÉTRATION ET DE CROISSANCE
6.3 STRATÉGIES DE TARIFICATION CLÉS
6.4 ENTRETIENS AVEC UN SPÉCIALISTE
6.5 ANALYSE ET RECOMMANDATION
7 PORTEFEUILLE DE PROPRIÉTÉ INTELLECTUELLE (PI)
7.1 QUALITÉ ET FORCE DU BREVET
7.2 FAMILLES DE BREVETS
7.3 LICENCES ET COLLABORATIONS
7.4 PAYSAGE CONCURRENTIEL
7.5 STRATÉGIE ET GESTION DE LA PI
7.6 AUTRE
8 DÉCOMPOSITION DE L'ANALYSE DES COÛTS
9 FEUILLE DE ROUTE TECHNOLOGIQUE
10 INNOVATION TRACKER ET ANALYSE STRATÉGIQUE
10.1 ANALYSE DES PRINCIPALES AFFAIRES ET DES ALLIANCES STRATÉGIQUES
10.1.1 COENTREPRISES
10.1.2 FUSIONS ET ACQUISITIONS
10.1.3 LICENCES ET PARTENARIATS
10.1.4 COLLABORATIONS TECHNOLOGIQUES
10.1.5 DÉSINVESTISSEMENTS STRATÉGIQUES
10.2 NOMBRE DE PRODUITS EN DÉVELOPPEMENT
10.3 STADE DE DÉVELOPPEMENT
10.4 ÉCHÉANCIERS ET JALONS
10.5 STRATÉGIES ET MÉTHODOLOGIES D'INNOVATION
10.6 ÉVALUATION ET ATTÉNUATION DES RISQUES
10.7 FUSIONS ET ACQUISITIONS
10.8 PERSPECTIVES D'AVENIR
11 CONFORMITÉ RÉGLEMENTAIRE
11.1 AUTORITÉS DE RÉGLEMENTATION
11.2 CLASSIFICATIONS RÉGLEMENTAIRES
11.3 SOUMISSIONS RÉGLEMENTAIRES
11.4 HARMONISATION INTERNATIONALE
11.5 SYSTÈMES DE GESTION DE LA CONFORMITÉ ET DE LA QUALITÉ
11.6 DÉFIS ET STRATÉGIES RÉGLEMENTAIRES
FIGURE 1 PRINCIPALES ENTITÉS SELON UN APERÇU DE R&D POUR LE MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
12 CADRE DE REMBOURSEMENT
13 ANALYSE DE LA CARTE DES OPPORTUNITÉS
14 ANALYSE DE LA CHAÎNE DE VALEUR
15 ÉCONOMIE DE LA SANTÉ
15.1 DÉPENSES DE SANTÉ
15.2 DÉPENSES D'INVESTISSEMENT
15.3 TENDANCES DES DÉPENSES D'INVESTISSEMENT
15.4 ALLOCATION DES DÉPENSES D'INVESTISSEMENT
15.5 SOURCES DE FINANCEMENT
15.6 REPÈRES DE L'INDUSTRIE
15,7 % DU PIB DANS LE PIB GLOBAL
15.8 STRUCTURE DU SYSTÈME DE SANTÉ
15.9 POLITIQUES GOUVERNEMENTALES
15.1 DÉVELOPPEMENT ÉCONOMIQUE
16 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR TYPE DE PRODUIT
16.1 APERÇU
16.2 SYSTÈMES À RAYONS X
16.2.1 SYSTÈME DE RADIOGRAPHIE NUMÉRIQUE
16.2.1.1. RADIOGRAPHIES INTRA-BUCCALES
16.2.1.1.1. RADIOGRAPHIES INTERROGATIVES
16.2.1.1.2. RADIOGRAPHIES PÉRIAPICALES
16.2.1.1.3. RADIOGRAPHIES OCCLUSALES
16.2.1.2. RADIOGRAPHIES EXTRA-BUCCALES
16.2.1.2.1. RADIOGRAPHIES PANORAMIQUES
16.2.1.2.2. TOMOGRAMMES
16.2.1.2.3. PROJECTIONS CÉPHALOMÉTRIQUES
16.2.1.2.4. SIALOGRAPHIE
16.2.1.2.5. TOMODENSITOMÉTRIE
16.2.2 SYSTÈMES À RAYONS X HYBRIDES
16.2.3 SYSTÈME À RAYONS X ANALOGIQUE
16.2.4 SYSTÈMES DE TOMODENSITOMÉTRIE À FAISCEAU CONIQUE (CBCT)
16.2.5 PAR TYPE
16.2.5.1. SYSTÈMES CBCT STANDARD
16.2.5.2. SYSTÈMES CBCT PORTABLES/COMPACTS
16.2.6 PAR CHAMP DE VISION
16.2.6.1. GRAND
16.2.6.2. MOYEN
16.2.6.3. PETIT
16.2.7 PAR POSITION DU PATIENT
16.2.7.1. DEBOUT
16.2.7.2. ASSIS
16.2.7.3. SUR LE DOS
16.3 CAMÉRAS INTRAORALES
16.3.1 CAMÉRAS FILAIRES
16.3.2 CAMÉRAS SANS FIL
16.4 SCANNERS INTRA-ORAUX
16.4.1 SCANNERS INTRA-ORAUX 2D
16.4.2 SCANNERS INTRA-ORAUX 3D
16,5 AUTRES
17 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR TECHNOLOGIE
17.1 APERÇU
17.2 IMAGERIE NUMÉRIQUE
17.3 IMAGERIE ANALOGIQUE
18 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR MODE
18.1 IMAGERIE 2D
18.2 IMAGERIE 3D
18.3 AUTRES
19 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR MODALITÉ
19.1 APERÇU
19.2 SYSTÈMES STATIONNAIRES
19.2.1 UNITÉS MURALES
19.2.2 SYSTÈMES AUTONOMES
19.3 PORTABLE
19.3.1 MOBILE
19.3.2 PORTABLE
20 MARCHÉS MONDIAUX DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR USAGE
20.1 APERÇU
20.2 DIAGNOSTIC
20.3 THÉRAPEUTIQUE/CHIRURGIE
20.4 COSMÉTIQUES
20,5 AUTRES
21 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR APPLICATION
21.1 APERÇU
21.2 IMPLANTS DENTAIRES
21.3 ENDODONTIE
21.4 DENTISTERIE GÉNÉRALE
21.5 CHIRURGIE BUCCALE ET MAXILLO-FACIALE
21.6 ORTHODONTIE
21.7 TROUBLES DE L'ARTICULATION TEMPORO-MANDIBULAIRE (ATM)
21.8 PARODONTIE
21.9 DENTISTERIE LÉGALE
21.1 AUTRES
22 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR UTILISATEUR FINAL
22.1 APERÇU
22.2 HÔPITAUX
22.2.1 PUBLIC
22.2.2 PRIVÉ
22.3 CLINIQUES DENTAIRES
22.3.1 CLINIQUES INDÉPENDANTES
22.3.2 CLINIQUES EN CHAÎNE
22.4 LABORATOIRES DENTAIRES
22.5 INSTITUTS DE RECHERCHE ET UNIVERSITAIRES
22.6 AUTRES
23 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR CANAL DE DISTRIBUTION
23.1 APERÇU
23.2 APPELS D'OFFRES DIRECTS
23.3 VENTES AU DÉTAIL
23.3.1 HORS LIGNE
23.3.2 EN LIGNE
23.4 AUTRES
24 MARCHÉS MONDIAUX DES SYSTÈMES D'IMAGERIE DENTAIRE, PAR PAYS
25 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PAYSAGE DES ENTREPRISES
25.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIAL
25.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
25.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
25.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
25.5 FUSIONS ET ACQUISITIONS
25.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
25.7 EXTENSION
25.8 MODIFICATIONS RÉGLEMENTAIRES
25.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
26 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, ANALYSE SWOT ET DBMR
27 MARCHÉ MONDIAL DES SYSTÈMES D'IMAGERIE DENTAIRE, PROFIL DE L'ENTREPRISE
27.1 DENSTPLY SIRONA
27.1.1 PRÉSENTATION DE L'ENTREPRISE
27.1.2 ANALYSE DES REVENUS
27.1.3 PRÉSENCE GÉOGRAPHIQUE
27.1.4 PORTEFEUILLE DE PRODUITS
27.1.5 ÉVOLUTIONS RÉCENTES
27.2 KAVO DENTAL (FILIALE DE DANAHER)
27.2.1 PRÉSENTATION DE L'ENTREPRISE
27.2.2 ANALYSE DES REVENUS
27.2.3 PRÉSENCE GÉOGRAPHIQUE
27.2.4 PORTEFEUILLE DE PRODUITS
27.2.5 ÉVOLUTIONS RÉCENTES
27.3 CARESTREAM HEALTH
27.3.1 PRÉSENTATION DE L'ENTREPRISE
27.3.2 ANALYSE DES REVENUS
27.3.3 PRÉSENCE GÉOGRAPHIQUE
27.3.4 PORTEFEUILLE DE PRODUITS
27.3.5 ÉVOLUTIONS RÉCENTES
27.4 PLANMECA OY
27.4.1 PRÉSENTATION DE L'ENTREPRISE
27.4.2 ANALYSE DES REVENUS
27.4.3 PRÉSENCE GÉOGRAPHIQUE
27.4.4 PORTEFEUILLE DE PRODUITS
27.4.5 ÉVOLUTIONS RÉCENTES
27,5 VATECH
27.5.1 PRÉSENTATION DE L'ENTREPRISE
27.5.2 ANALYSE DES REVENUS
27.5.3 PRÉSENCE GÉOGRAPHIQUE
27.5.4 PORTEFEUILLE DE PRODUITS
27.5.5 ÉVOLUTIONS RÉCENTES
27.6 MIDMARK CORPORATION
27.6.1 PRÉSENTATION DE L'ENTREPRISE
27.6.2 ANALYSE DES REVENUS
27.6.3 PRÉSENCE GÉOGRAPHIQUE
27.6.4 PORTEFEUILLE DE PRODUITS
27.6.5 ÉVOLUTIONS RÉCENTES
27.7 3SHAPE A/S
27.7.1 PRÉSENTATION DE L'ENTREPRISE
27.7.2 ANALYSE DES REVENUS
27.7.3 PRÉSENCE GÉOGRAPHIQUE
27.7.4 PORTEFEUILLE DE PRODUITS
27.7.5 ÉVOLUTIONS RÉCENTES
27.8 ALIGN TECHNOLOGY, INC.
27.8.1 PRÉSENTATION DE L'ENTREPRISE
27.8.2 ANALYSE DES REVENUS
27.8.3 PRÉSENCE GÉOGRAPHIQUE
27.8.4 PORTEFEUILLE DE PRODUITS
27.8.5 ÉVOLUTIONS RÉCENTES
27,9 ACTEON
27.9.1 PRÉSENTATION DE L'ENTREPRISE
27.9.2 ANALYSE DES REVENUS
27.9.3 PRÉSENCE GÉOGRAPHIQUE
27.9.4 PORTEFEUILLE DE PRODUITS
27.9.5 ÉVOLUTIONS RÉCENTES
27.1 APTERYX IMAGING INC. ( PLANET DDS, INC.)
27.10.1 PRÉSENTATION DE L'ENTREPRISE
27.10.2 ANALYSE DES REVENUS
27.10.3 PRÉSENCE GÉOGRAPHIQUE
27.10.4 PORTEFEUILLE DE PRODUITS
27.10.5 ÉVOLUTIONS RÉCENTES
27.11 AIR TECHNIQUES, INC.
27.11.1 PRÉSENTATION DE L'ENTREPRISE
27.11.2 ANALYSE DES REVENUS
27.11.3 PRÉSENCE GÉOGRAPHIQUE
27.11.4 PORTEFEUILLE DE PRODUITS
27.11.5 ÉVOLUTIONS RÉCENTES
27.12 CEFLA SC
27.12.1 PRÉSENTATION DE L'ENTREPRISE
27.12.2 ANALYSE DES REVENUS
27.12.3 PRÉSENCE GÉOGRAPHIQUE
27.12.4 PORTEFEUILLE DE PRODUITS
27.12.5 ÉVOLUTIONS RÉCENTES
27.13 APIXIA CORP.
27.13.1 PRÉSENTATION DE L'ENTREPRISE
27.13.2 PRÉSENCE GÉOGRAPHIQUE
27.13.3 PORTEFEUILLE DE PRODUITS
27.13.4 ÉVOLUTIONS RÉCENTES
27.14 HDXWILL AMÉRIQUE DU NORD
27.14.1 PRÉSENTATION DE L'ENTREPRISE
27.14.2 PRÉSENCE GÉOGRAPHIQUE
27.14.3 PORTEFEUILLE DE PRODUITS
27.14.4 ÉVOLUTIONS RÉCENTES
27h15 VILLA SISTEMI MEDICALI SPA. (DEL GLOBAL TECHNOLOGIES)
27.15.1 PRÉSENTATION DE L'ENTREPRISE
27.15.2 PRÉSENCE GÉOGRAPHIQUE
27.15.3 PORTEFEUILLE DE PRODUITS
27.15.4 ÉVOLUTIONS RÉCENTES
27.16 CURVEBEAMAI.COM
27.16.1 PRÉSENTATION DE L'ENTREPRISE
27.16.2 PRÉSENCE GÉOGRAPHIQUE
27.16.3 PORTEFEUILLE DE PRODUITS
27.16.4 ÉVOLUTIONS RÉCENTES
27.17 SORDEX
27.17.1 PRÉSENTATION DE L'ENTREPRISE
27.17.2 PRÉSENCE GÉOGRAPHIQUE
27.17.3 PORTEFEUILLE DE PRODUITS
27.17.4 ÉVOLUTIONS RÉCENTES
27.18 GENORAY
27.18.1 PRÉSENTATION DE L'ENTREPRISE
27.18.2 PRÉSENCE GÉOGRAPHIQUE
27.18.3 PORTEFEUILLE DE PRODUITS
27.18.4 ÉVOLUTIONS RÉCENTES
27.19 MEGA'GEN IMPLANT CO.,LTD.
27.19.1 PRÉSENTATION DE L'ENTREPRISE
27.19.2 PRÉSENCE GÉOGRAPHIQUE
27.19.3 PORTEFEUILLE DE PRODUITS
27.19.4 ÉVOLUTIONS RÉCENTES
27.2 J. MORITA CORP
27.20.1 PRÉSENTATION DE L'ENTREPRISE
27.20.2 ANALYSE DES REVENUS
27.20.3 PRÉSENCE GÉOGRAPHIQUE
27.20.4 PORTEFEUILLE DE PRODUITS
27.20.5 ÉVOLUTIONS RÉCENTES
27.21 CYBER MEDICAL IMAGING, INC.
27.21.1 PRÉSENTATION DE L'ENTREPRISE
27.21.2 ANALYSE DES REVENUS
27.21.3 PRÉSENCE GÉOGRAPHIQUE
27.21.4 PORTEFEUILLE DE PRODUITS
27.21.5 ÉVOLUTIONS RÉCENTES
27.22 PREXION INC. A
27.22.1 PRÉSENTATION DE L'ENTREPRISE
27.22.2 ANALYSE DES REVENUS
27.22.3 PRÉSENCE GÉOGRAPHIQUE
27.22.4 PORTEFEUILLE DE PRODUITS
27.22.5 ÉVOLUTIONS RÉCENTES
27.23 RAY CO.
27.23.1 PRÉSENTATION DE L'ENTREPRISE
27.23.2 ANALYSE DES REVENUS
27.23.3 PRÉSENCE GÉOGRAPHIQUE
27.23.4 PORTEFEUILLE DE PRODUITS
27.23.5 ÉVOLUTIONS RÉCENTES
27.24 IMAGERIE REALCLOUD I
27.24.1 PRÉSENTATION DE L'ENTREPRISE
27.24.2 ANALYSE DES REVENUS
27.24.3 PRÉSENCE GÉOGRAPHIQUE
27.24.4 PORTEFEUILLE DE PRODUITS
27.24.5 ÉVOLUTIONS RÉCENTES
27.25 DENTERPRISE INTERNATIONAL
27.25.1 PRÉSENTATION DE L'ENTREPRISE
27.25.2 ANALYSE DES REVENUS
27.25.3 PRÉSENCE GÉOGRAPHIQUE
27.25.4 PORTEFEUILLE DE PRODUITS
27.25.5 ÉVOLUTIONS RÉCENTES
28 CONCLUSION
29 QUESTIONNAIRE
30 À PROPOS DE L'ÉTUDE DE MARCHÉ DATA BRIDGE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











