


Segmentation du marché mondial des cathéters de diagnostic, par produit (cathéters d'angiographie, cathéters d'électrophysiologie, cathéters d'échographie, cathéters OCT, cathéters de monitorage de pression et hémodynamique, cathéters de monitorage de température, cathéters cardiovasculaires, cathéters neurovasculaires, cathéters urologiques, cathéters spécialisés et cathéters intraveineux), par type (cathéters de diagnostic sans imagerie et cathéters d'imagerie diagnostique), par application (gastro-entérologie, cardiologie, urologie, neurologie et autres) et par utilisateur final (hôpitaux, centres d'imagerie et de diagnostic) : tendances et prévisions du secteur jusqu'en 2033.
Quelle est la taille du marché du cathéter diagnostique et le taux de croissance
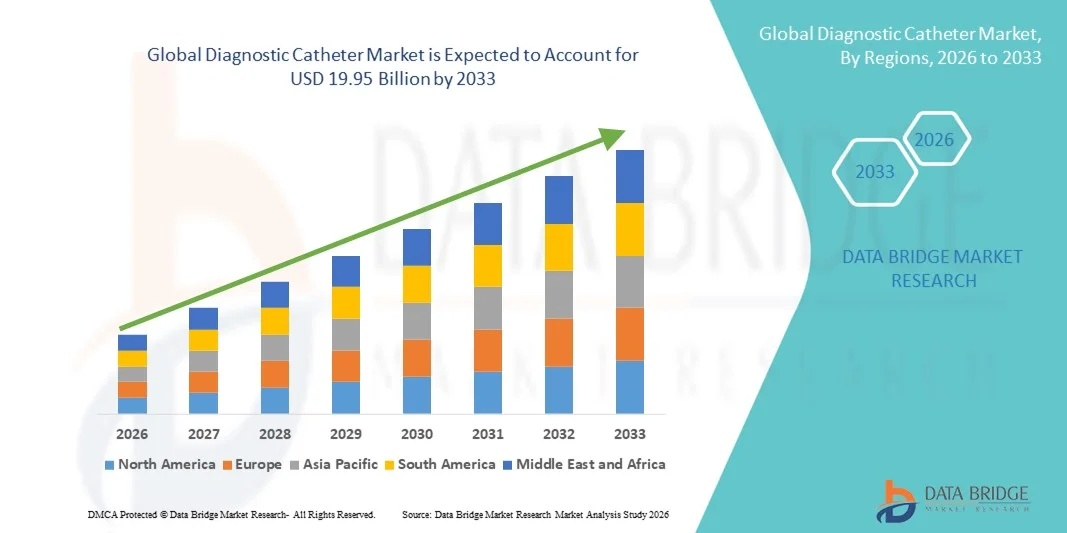
- Selon l'analyse de marché de Data Bridge, la taille du marché du cathéter diagnostique mondial a été évaluée à4,70 milliards de dollars en 2025et devrait atteindre8,22 milliards de dollars en 2033, à unTCAC de 7,25 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies cardiovasculaires et vasculaires périphériques, ainsi que par les progrès réalisés dans les procédures de diagnostic minimalement invasives, ce qui stimule la demande de solutions précises et efficaces fondées sur le cathéter.
- En outre, l'adoption croissante de dispositifs de diagnostic technologiquement avancés et adaptés aux patients dans les hôpitaux et les établissements de soins ambulatoires renforce le rôle des cathéters de diagnostic en tant qu'outils essentiels pour la détection précoce des maladies. Ces facteurs convergents accélèrent l'adoption de solutions de cathéter diagnostique, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025):4,70 milliards de dollars
Valeur marchande prévue (2033) :8,22 milliards de dollars
Prévisions CAGR (2026-2033):TCAC de 7,25 %
Quels sont les principaux débouchés du marché des cathéters diagnostiques
- Les cathéters de diagnostic, utilisés pour accéder aux vaisseaux sanguins et aux cavités corporelles pour l'imagerie, la mesure et la surveillance, sont des composantes de plus en plus vitales des procédures modernes peu invasives dans les hôpitaux et les centres de diagnostic en raison de leur précision, de leur sécurité et de leur compatibilité avec les technologies d'imagerie avancées.
- La demande croissante de cathéters diagnostiques est principalement alimentée par la prévalence croissante des maladies cardiovasculaires,neurologiques, et les troubles urologiques, la préférence croissante pour des diagnostics peu invasifs, et l'adoption croissante de dispositifs technologiquement avancés et adaptés aux patients
- L'Amérique du Nord a dominé le marché des cathéters diagnostiques avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par des infrastructures de soins de santé bien établies, une forte incidence de maladies chroniques et une forte présence de leadersdispositif médicalles fabricants, les États-Unis étant témoins d'une adoption substantielle dans les procédures cardiaques et neurovasculaires motivées par des innovations dans la conception du cathéter et les conseils d'imagerie
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des cathéters de diagnostic au cours de la période de prévision en raison de l'augmentation des dépenses de santé, de l'amélioration de l'infrastructure médicale et de la sensibilisation accrue au diagnostic précoce des maladies.
- Le segment des cathéters d'angiographie a dominé le marché des cathéters de diagnostic avec une part de marché de 42,9 % en 2025, en raison de leur rôle critique dans la visualisation des structures vasculaires et de leur utilisation généralisée dans les procédures de cardiologie et de radiologie interventionnelle.
Portée du rapport et segmentation du marché des cathéters diagnostiques
|
Attributs |
Cathéter diagnostique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché du cathéter diagnostique
Progrès dans les cathéters intégrés à l'imagerie
- Une tendance significative et accélérée sur le marché mondial du cathéter de diagnostic est l'intégration croissante de modalités d'imagerie avancées, telles queéchographie intravasculaire(IVUS) ettomographie de cohérence optique(OCT), dans des conceptions de cathéter, améliorant la précision procédurale et la visualisation en temps réel
- Par exemple, les cathéters OCT permettent aux cliniciens d'obtenir des images à haute résolution des parois des navires pendant l'angiographie, ce qui permet une meilleure évaluation de la morphologie des lésions et du placement de l'endoprothèse. De même, les cathéters d'électrophysiologie avec systèmes de cartographie intégrés fournissent une cartographie précise de l'activité électrique cardiaque pour la gestion de l'arythmie
- L'intégration de l'imagerie dans les cathéters diagnostiques permet d'améliorer la précision de la détection des anomalies vasculaires, de faciliter le diagnostic précoce et de fournir des conseils pour des interventions peu invasives. Par exemple, les cathéters à ultrasons peuvent mesurer la dynamique du flux sanguin et les gradients de pression en temps réel, améliorant ainsi la prise de décisions cliniques
- L'intégration transparente des technologies d'imagerie avec les cathéters diagnostiques permet aux médecins de combiner plusieurs fonctions diagnostiques en une seule procédure, réduisant ainsi l'inconfort du patient et le temps d'intervention. Grâce à cette approche, les hôpitaux peuvent optimiser l'efficacité des processus et améliorer les résultats des patients
- Cette tendance vers des cathéters plus intelligents, multifonctionnels et capables d'imagerie modifie fondamentalement les attentes des cliniciens en matière de diagnostics peu invasifs. Par conséquent, des entreprises comme Abbott et Medtronic développent des systèmes de cathéters avec des capacités combinées d'imagerie et de surveillance de la pression
- La demande de cathéters de diagnostic avec des solutions d'imagerie intégrées augmente rapidement dans les applications cardiologiques, neurologiques et vasculaires, les hôpitaux et les centres de diagnostic privilégiant de plus en plus l'exactitude des procédures et la sécurité des patients
Quels sont les principaux moteurs du marché des cathéters diagnostiques
Chauffeur
Augmentation de la prévalence des troubles cardiovasculaires et neurologiques
- La prévalence croissante des maladies vasculaires cardiovasculaires, neurovasculaires et périphériques dans le monde est un facteur important de la demande accrue de cathéters diagnostiques.
- Par exemple, en mars 2025, Boston Scientific a lancé un cathéter de diagnostic coronaire de nouvelle génération visant à améliorer la détection précoce des blocages artériels chez les patients à haut risque. Ces progrès de la part des entreprises clés devraient stimuler la croissance du marché au cours de la période de prévision.
- Au fur et à mesure que le fardeau des maladies vasculaires chroniques augmente, les cathéters diagnostiques offrent des solutions peu invasives pour une évaluation précise, un diagnostic précoce et une planification du traitement, offrant un avantage convaincant par rapport aux méthodes de diagnostic traditionnelles.
- En outre, une sensibilisation accrue des médecins et des patients aux avantages des procédures de diagnostic minimalement invasives encourage l'adoption dans les hôpitaux et les centres d'imagerie, en particulier pour les groupes de patients à haut risque.
- L'expansion des laboratoires de cathétérisme cardiaque et neurovasculaire de pointe, conjuguée à la disponibilité de programmes de formation pour les cliniciens, propulse l'adoption de cathéters diagnostiques dans les marchés développés et émergents
- La demande croissante de cathéters multifonctionnels capables d'effectuer des interventions diagnostiques et thérapeutiques stimule la croissance du marché, car ces dispositifs réduisent le temps de procédure et améliorent les résultats des patients
- Les initiatives gouvernementales et le financement visant à améliorer le diagnostic précoce des maladies chroniques et aiguës appuient l'adoption de cathéters diagnostiques dans les établissements de santé publics et privés dans les économies émergentes.
Quel facteur conteste la croissance du marché des cathéters diagnostiques
Procédure Complexité et conformité réglementaire
- Les préoccupations entourant la complexité des procédures, la manipulation des appareils et les approbations réglementaires posent un défi important à l'adoption plus large de cathéters diagnostiques. Comme les cathéters comportent des directives précises en matière de manipulation et d'imagerie, les besoins en compétences des cliniciens peuvent limiter l'utilisation généralisée
- Par exemple, des rapports très médiatisés de complications procédurales avec électrophysiologie avancée ou cathéters neurovasculaires ont mis certains hôpitaux prudents dans l'adoption de nouvelles technologies sans formation et soutien étendus
- Pour renforcer la confiance des cliniciens, il est essentiel de relever ces défis grâce à des conceptions conviviales, à des programmes de formation robustes et au respect de normes réglementaires rigoureuses de la FDA et de l'EC. Des entreprises comme Terumo et Abbott mettent l'accent sur leurs mécanismes de manipulation simplifiés et sur un soutien complet à la formation pour atténuer les obstacles à l'adoption
- En outre, le coût relativement élevé des cathéters de diagnostic spécialisés par rapport aux appareils conventionnels peut limiter les achats dans les régions sensibles aux prix ou dans les petites installations de soins de santé, ce qui ralentit la pénétration du marché.
- Surmonter ces défis grâce à des innovations de conception, à l'éducation des cliniciens et à des approbations réglementaires simplifiées sera vital pour une croissance soutenue du marché et une adoption plus large dans les milieux de soins de santé mondiaux
- Des politiques de remboursement limitées et une couverture d'assurance incohérente pour les procédures avancées de cathéter de diagnostic peuvent entraver l'adoption dans certaines régions, ce qui affecte l'expansion du marché.
- Les risques potentiels liés aux complications associées à l'instrument, comme les blessures vasculaires ou les infections, exigent des hôpitaux qu'ils appliquent des protocoles de sécurité stricts, ce qui peut ralentir le rythme d'adoption malgré les progrès technologiques.
Comment le marché du cathéter diagnostique est-il segmenté
Le marché est segmenté en fonction du produit, du type, de l'application et des utilisateurs finaux.
- Par produit
Sur la base du produit, le marché des cathéters de diagnostic est segmenté en cathéters d'angiographie, cathéters d'électrophysiologie, cathéters d'échographie, cathéters d'OCT, cathéters de surveillance de la pression et de l'hémodynamique, cathéters de surveillance de la température, cathéters cardiovasculaires, cathéters neurovasculaires, cathéters urologiques, cathéters spécialisés et cathéters intraveineux. Le segment des cathéters d'angiographie a dominé le marché avec la plus grande part de revenus du marché de 42,9 % en 2025, en raison de leur rôle essentiel dans la visualisation des structures vasculaires et l'orientation des interventions. Les hôpitaux et les centres d'imagerie adoptent largement des cathéters d'angiographie pour la détection précoce des maladies coronaires, des artères périphériques et d'autres anomalies vasculaires. Leur compatibilité avec les systèmes d'imagerie avancés et les procédures peu invasives en fait un choix privilégié parmi les cardiologues et les radiologistes interventionnels. Les innovations continues, telles que les conceptions à faible profil et l'amélioration de la radioactivité, ont renforcé leur position sur le marché. De plus, la capacité d'effectuer des fonctions diagnostiques et thérapeutiques à l'aide de cathéters d'angiographie améliore l'efficacité procédurale et les résultats pour le patient.
Le segment des cathéters d'électrophysiologie devrait connaître le taux de croissance le plus rapide de 15,8 % entre 2026 et 2033, alimenté par l'augmentation de la prévalence des arythmies cardiaques et l'adoption de procédures d'ablation basées sur le cathéter. Ces cathéters permettent une cartographie et un traitement précis des rythmes cardiaques irréguliers, offrant des alternatives peu invasives à la chirurgie à cœur ouvert. Les progrès technologiques, comme l'intégration à la cartographie 3D et à la navigation guidée par l'IA, améliorent la précision et la sécurité procédurales. La sensibilisation accrue des patients et des médecins aux avantages d'un diagnostic précoce et d'un traitement des arythmies augmente encore la demande. De plus, les investissements croissants dans les infrastructures de soins cardiaques, en particulier dans les marchés émergents, favorisent l'adoption rapide de cathéters d'électrophysiologie.
- Par type
Sur la base du type, le marché est segmenté en cathéters diagnostiques non imagerie et en cathéters d'imagerie diagnostique. Le segment des cathéters d'imagerie diagnostique a dominé le marché avec la plus grande part des revenus du marché en 2025, grâce à leur capacité de visualiser en temps réel les structures anatomiques et les conditions vasculaires. Les cathéters d'imagerie, y compris les cathéters IVUS, OCT et ultrasons, permettent aux médecins d'évaluer avec précision la morphologie des lésions, la patiesse des vaisseaux et les résultats procéduraux au cours des interventions. Leur intégration avec des systèmes d'imagerie avancés améliore la précision diagnostique et réduit les risques procéduraux. Les hôpitaux et les centres de diagnostic privilégient les cathéters d'imagerie pour les procédures complexes nécessitant une imagerie à haute résolution. L'adoption de techniques peu invasives renforce encore la domination de ce segment.
On s'attend à ce que le segment des cathéters de diagnostic non imagerie soit témoin du TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de solutions simples et rentables pour la surveillance hémodynamique, la mesure de la pression et la livraison des fluides. Ces cathéters sont largement utilisés dans les procédures de diagnostic et de surveillance de routine dans les applications de cardiologie, d'urologie et de soins critiques. La facilité d'utilisation, l'accessibilité et la compatibilité avec les infrastructures hospitalières existantes contribuent à leur adoption rapide, en particulier dans les marchés émergents. Une prise de conscience croissante de la sécurité des patients et de l'efficacité des procédures accélère également l'adoption de cathéters non imaging.
- Par demande
Sur la base de l'application, le marché est segmenté en gastroentérologie, cardiologie, urologie, neurologie, et autres. Le segment de la cardiologie a dominé le marché avec la plus grande part des revenus en 2025, attribuée à la prévalence élevée des maladies cardiovasculaires et au rôle critique des cathéters diagnostiques dans les procédures de cardiologie interventionnelle. Les cathéters sont essentiels pour l'angiographie, les études d'électrophysiologie et la surveillance de la pression, permettant un diagnostic précis et la planification du traitement. L'adoption croissante de procédures cardiaques peu invasives et de technologies de cathètre avancées stimule encore la demande. Les hôpitaux et les centres cardiaques spécialisés sont des utilisateurs finaux majeurs, mettant l'accent sur la précision, la sécurité et le confort des patients.
Le segment neurologique devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de l'incidence croissante de troubles neurovasculaires, comme les accidents vasculaires cérébraux et les anévrismes, et de l'adoption croissante d'interventions fondées sur le cathéter. Les cathéters neurovasculaires permettent un accès minimal aux vaisseaux cérébraux pour le diagnostic, la surveillance et le traitement. Les innovations technologiques, y compris les conceptions de microcathéters et l'intégration de l'imagerie, améliorent les taux de réussite procédurale. Une prise de conscience accrue de la détection précoce et de l'intervention en cas de maladies neurologiques accélère encore l'adoption. L'expansion des centres de neurointervention dans les marchés émergents favorise également la croissance rapide.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux et centres d'imagerie et de diagnostic. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de la disponibilité d'infrastructures avancées, de cliniciens hautement qualifiés et d'un volume plus élevé de procédures de diagnostic complexes. Les hôpitaux offrent une vaste gamme de services d'intervention et de diagnostic nécessitant des cathéters de précision, y compris la cardiologie, la neurologie et les interventions vasculaires. La capacité de fournir des soins intégrés sous un même toit encourage l'adoption de cathéters diagnostiques haut de gamme.
Le segment des centres d'imagerie et de diagnostic devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison du nombre croissant d'établissements de diagnostic autonomes et de centres ambulatoires offrant des procédures spécialisées basées sur le cathéter. Ces centres se concentrent sur l'efficacité, la rentabilité et la commodité des patients, ce qui en fait des adoptants idéaux de technologies de cathéter avancées et peu invasives. Les investissements croissants dans les infrastructures d'imagerie et les services de diagnostic dans les marchés émergents alimentent la croissance rapide de ce segment.
Quelle région détient la plus grande part du marché du cathéter diagnostique
- L'Amérique du Nord a dominé le marché des cathéters diagnostiques avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par une infrastructure de soins de santé bien établie, une forte incidence de maladies chroniques et une forte présence de fabricants d'instruments médicaux de premier plan.
- Les hôpitaux et les centres de diagnostic de la région privilégient la précision, la sécurité des patients et l'efficacité des procédures, la demande croissante d'angiographie avancée, d'électrophysiologie et de cathéters intégrés à l'imagerie
- Cette adoption généralisée est également soutenue par la forte présence de fabricants d'instruments médicaux clés, des dépenses élevées en soins de santé et l'augmentation des investissements dans les laboratoires de cathétérisme, l'établissement de cathéters diagnostiques comme outils essentiels pour le diagnostic précoce et l'intervention dans les conditions cardiovasculaires, neurologiques et vasculaires
Aperçu du marché américain des cathéters de diagnostic
Le marché américain des cathéters de diagnostic a obtenu la plus grande part de revenus de 42 % en 2025 en Amérique du Nord, alimentée par la forte prévalence des maladies cardiovasculaires et neurovasculaires et l'adoption croissante de procédures de diagnostic minimalement invasives. Les hôpitaux et les centres cardiaques et neurovasculaires spécialisés accordent la priorité à la précision, à la sécurité des patients et à l'efficacité des procédures, à la demande d'angiographie avancée, à l'électrophysiologie et aux cathéters intégrés à l'imagerie. La tendance croissante des interventions ambulatoires, de l'ablation par cathéter et des procédures de cardiologie interventionnelle favorise la croissance du marché. De plus, la forte présence de fabricants d'instruments médicaux clés et d'innovations technologiques continues, comme l'imagerie assistée par l'IA et la surveillance de la pression, contribuent de façon significative à l'expansion du marché américain du cathéter diagnostique.
Aperçu du marché des cathéters de diagnostic en Europe
Le marché européen des cathéters de diagnostic devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence des troubles cardiovasculaires et neurovasculaires chroniques et de la demande croissante de procédures peu invasives. La croissance de l'urbanisation, conjuguée à une augmentation des dépenses de santé et à l'adoption de technologies de diagnostic avancées, favorise l'utilisation de cathéters de diagnostic. Les hôpitaux et les centres de diagnostic européens adoptent également des cathéters à imagerie pour améliorer l'exactitude des procédures et la sécurité des patients. Le marché connaît une croissance importante dans les domaines de la cardiologie, de la neurologie et des applications vasculaires, les cathéters étant de plus en plus intégrés dans les nouvelles installations d'intervention et les infrastructures de soins de santé existantes.
Aperçu du marché du cathéter diagnostique au Royaume-Uni
On s'attend à ce que le marché du cathéter diagnostique du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'incidence croissante des maladies cardiovasculaires, de l'augmentation des investissements dans les laboratoires de cathétérisme avancés et de la demande croissante de diagnostics peu invasifs. En outre, une sensibilisation accrue des médecins et des patients à la détection précoce et à l'efficacité des procédures favorise l'adoption de cathéters électrophysiologiques, angiographiques et neurovasculaires. L'infrastructure de santé robuste du Royaume-Uni et l'intégration croissante des technologies d'imagerie et de surveillance dans les hôpitaux et les centres de diagnostic devraient continuer à stimuler la croissance du marché.
Allemagne Analyse du marché des cathéters diagnostiques
Le marché allemand des cathéters de diagnostic devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une prise de conscience accrue de la santé cardiovasculaire et neurovasculaire et l'adoption de systèmes de cathéters à imagerie technologiquement avancés. L'Allemagne a une infrastructure de soins de santé bien développée, associée à son accent sur l'innovation, la recherche et la qualité des soins médicaux, qui favorise l'adoption de cathéters de diagnostic dans les hôpitaux et les centres d'intervention spécialisés. L'intégration des cathéters avec les systèmes d'imagerie pour des interventions peu invasives est également de plus en plus répandue, avec une forte préférence pour des solutions précises et sans danger pour le patient qui s'alignent sur les normes cliniques locales.
Aperçu du marché des cathéters diagnostiques en Asie-Pacifique
Le marché du cathéter diagnostique Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 17 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la prévalence des troubles cardiovasculaires et neurovasculaires, de l'urbanisation rapide et de l'augmentation des dépenses de soins de santé dans des pays comme la Chine, le Japon et l'Inde. La région se concentre de plus en plus sur les diagnostics peu invasifs et l'expansion des centres de cardiologie interventionnelle et de neurologie sont à l'origine de l'adoption de cathéters diagnostiques avancés. De plus, à mesure que l'APAC apparaît comme un pôle d'innovations en matière de fabrication d'appareils médicaux et de cathéters, le coût abordable et l'accessibilité des cathéters de haute qualité s'étendent à une plus grande base de fournisseurs de soins de santé.
Aperçu du marché japonais des cathéters de diagnostic
Le marché japonais des cathéters diagnostiques prend de l'ampleur en raison de l'infrastructure de soins de santé avancée du pays, d'une grande sensibilisation aux procédures peu envahissantes et de la demande de technologies de diagnostic précises. Les hôpitaux et les centres cardiaques du Japon adoptent de plus en plus des cathéters intégrés à l'imagerie et à l'électrophysiologie pour améliorer les résultats procéduraux et la sécurité des patients. L'intégration à des systèmes d'imagerie et de surveillance en temps réel alimente la croissance, tandis que le vieillissement de la population stimule la demande de diagnostics plus sûrs et plus efficaces à base de cathéters dans les soins résidentiels et hospitaliers.
Aperçu du marché indien des cathéters de diagnostic
Le marché indien des cathéters diagnostiques a représenté la part de marché la plus importante en Asie-Pacifique en 2025, attribuable à l'expansion de l'infrastructure des soins de santé, à l'augmentation de la prévalence des maladies cardiovasculaires et neurovasculaires et à l'adoption croissante de procédures de diagnostic minimalement invasives. Inde Nombre croissant d'hôpitaux, de centres de diagnostic et d'établissements d'intervention ambulatoire soutient l'adoption de cathéters avancés. La poussée vers les hôpitaux intelligents, l'augmentation des dépenses de soins de santé et la disponibilité de solutions de cathéter rentables sont des facteurs clés qui propulsent le marché en Inde, tout en sensibilisant davantage les médecins et les patients au diagnostic et à l'intervention précoces des maladies.
Quelles sont les meilleures entreprises du marché des cathéters diagnostiques
L'industrie du Cathéter diagnostique est principalement dirigée par des entreprises bien établies, notamment :
- Abbott(États-Unis)
- Cuire (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Olympus Corporation (Japon)
- Smiths Medical (Royaume-Uni)
- NIPRO CORPORATION(Japon)
- B. Braun SE(Allemagne)
- Edwards Lifesciences Corporation(États-Unis)
- Cardinal Health, Inc. (États-Unis)
- Merit Medical Systems, Inc. (États-Unis)
- AngioDynamics, Inc. (États-Unis)
- BIOTRONIK SE & Co. KG (Allemagne)
- Teleflex Incorporated (États-Unis)
- Société scientifique MicroPort (Chine)
- Lepu Medical Technology Co., Ltd. (Chine)
- Baylis Medical Company Inc. (Canada)
- Conavi Medical (États-Unis)
- Solutions endovasculaires, Inc. (États-Unis)
- Medtronic (États-Unis)
- Boston Scientific Corporation (États-Unis)
Quelles sont les évolutions récentes du marché mondial du cathéter diagnostique
- En décembre 2025, Bendit Technologies a annoncé que la Food and Drug Administration (FDA) des États-Unis accordait 510k) de dédouanement pour son microcathéter Bendit17MC, décrit comme le plus petit microcathéter orientable disponible. Ce dispositif permet une navigation contrôlée à travers des anatomies vasculaires complexes avec et sans fil de guidage, améliorant la précision et l'accessibilité dans les procédures neurovasculaires et endovasculaires, et devrait commencer une utilisation clinique commerciale aux États-Unis.
- En octobre 2025, Terumo Interventional Systems a annoncé la clairance du système d'imagerie OpusWave de la FDA 510k des États-Unis, avec le cathéter d'imagerie DualView qui combine l'imagerie de domaine de fréquence optique (OFDI) et l'échographie intravasculaire (IVUS). Ce système permet une évaluation complète de la maladie coronarienne avec des vues d'imagerie simultanée, améliorant les connaissances diagnostiques lors des procédures basées sur le cathéter
- En mai 2025, Royal Philips a introduit son cathéter VeriSight Pro 3D Intracardiac Echocardiography (ICE) en Europe, offrant une imagerie 2D/3D en temps réel à l'intérieur du cœur par une sonde ultrasons miniaturisée à la pointe du cathéter. Cette innovation aide les médecins à effectuer des interventions cardiaques structurelles avec plus de clarté et sans avoir besoin d'une anesthésie générale, ce qui accroît l'accès des patients à des interventions complexes.
- En février 2025, Johnson & Johnson MedTech a lancé le système de cathéter CEREGLIDETM 92 aux États-Unis, un cathéter neurovasculaire de nouvelle génération avec un grand diamètre intérieur de 0,092 et l'aide de livraison INNERGLIDETM 9 co-emballée. Il est conçu pour faciliter l'accès distal et le soutien lors des procédures d'AVC ischémiques aiguës, améliorant la navigation des dispositifs d'intervention lors des interventions de thrombectomie
- En septembre 2023, MicroVention, Inc., un fabricant de dispositifs neurovasculaires, a reçu la clairance FDA 510(k) pour son cathéter de soutien intracrânien SOFIATM EX 5F 115 cm. Ce cathéter offre un meilleur support et une meilleure traçabilité pour l'accès intracrânien, y compris des caractéristiques de conception renforcées pour une meilleure pushabilité et une meilleure résistance aux clins lors d'interventions neurovasculaires complexes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











