



Marché mondial des plateformes d'assurance numérique, par composant (outils, services), utilisateur final (compagnies d'assurance, administrateurs et courtiers tiers, agrégateurs), application d'assurance (automobile et transport, bâtiments résidentiels et commerciaux, vie et santé, entreprises, électronique grand public et machines industrielles, voyages), type de déploiement (sur site et dans le cloud), taille de l'organisation (grandes entreprises, petites et moyennes entreprises), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) : tendances et prévisions du secteur jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance de la plateforme d'assurance numérique mondiale
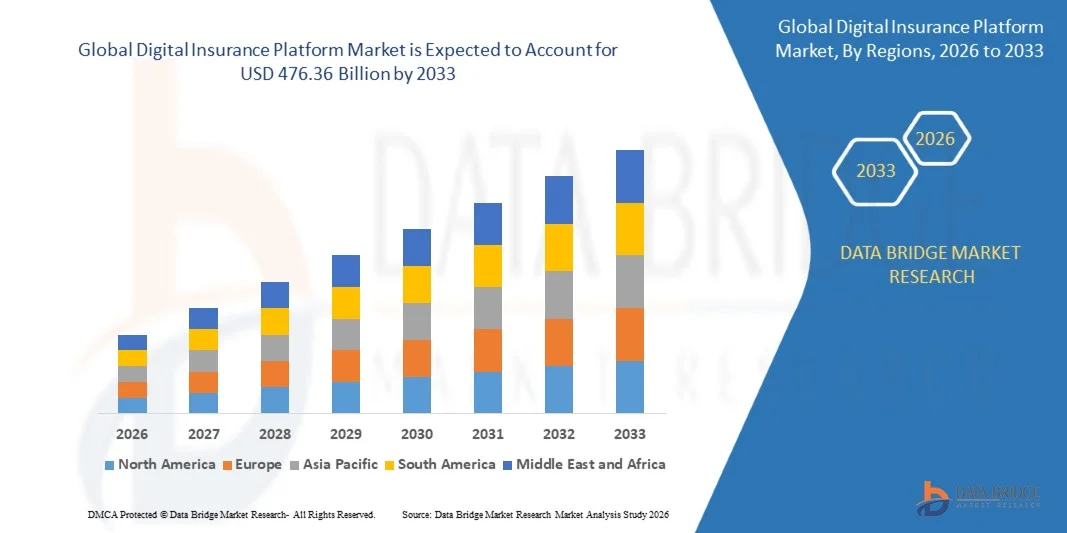
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la plate-forme d'assurance numérique a été évaluée à170,55 milliards de dollars en 2025et devrait atteindre476,36 milliards de dollars en 2033, à unTCAC de 13,7%pendant la période de prévision
- Le marché des plateformes d'assurances numériques est guidé par l'adoption croissante de produits IoT. L'augmentation du taux d'adoption des modems acoustiques sous-marins dans la défense navale est un facteur majeur de la croissance du marché. L'évolution de l'activité de l'assureur, depuis les stratégies axées sur les produits jusqu'aux stratégies axées sur le consommateur, stimule la demande pour le marché des équipements de plateforme d'assurance numérique
Taille du marché et prévisions
Valeur marchande mondiale (2025):170,55 milliards de dollars
Valeur marchande prévue (2033) :476,36 milliards de dollars
Prévisions CAGR (2026-2033):13.7%
Quelles sont les principales options du marché des plateformes d'assurance numérique
- La sensibilisation accrue des assureurs aux canaux numériques et les progrès technologiques permettront d'atténuer le taux de croissance du marché des plateformes d'assurance numériques. En outre, la hausse du taux d'adoption de solutions numériques basées sur le cloud par les assureurs afin d'obtenir l'évolutivité élevée accélérera le taux de croissance du marché des plateformes d'assurance numériques pour la période de prévision mentionnée ci-dessus
- De plus, une sensibilisation accrue des assureurs à l'accès à un segment plus large du marché et aux nouveaux marchés permettra d'accroître les possibilités de croissance du marché des plateformes d'assurance numériques
- L'Amérique du Nord a dominé le marché des plateformes d'assurance numérique avec une part des revenus de 38,0 % en 2025, sous l'impulsion de l'adoption rapide de plateformes d'assurance infonuagique, de solides écosystèmes InsurTech et d'initiatives de transformation numérique rapides aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 200,3 % entre 2026 et 2033, sous l'effet de la transformation numérique rapide, de l'augmentation de la pénétration des assurances et de l'augmentation de l'adoption de smartphones et d'Internet en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est
- Le segment Outils a dominé le marché avec une part de 61,7 % en 2025, car il demeure l'élément central de l'administration des politiques, de l'automatisation de la souscription, de la gestion des réclamations, de l'analyse de la fraude, de l'intégration CRM et des flux de travail d'engagement des clients
Portée du rapport et segmentation du marché de la plateforme d'assurance numérique
|
Attributs |
Plateforme d'assurance numérique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de la plateforme d'assurance numérique
(en milliers de dollars)Augmentation du changement vers les plateformes d'assurance AI, Cloud-Native et Client-Centric(en milliers de dollars)
- Le marché des plates-formes d'assurance numérique connaît une forte adoption de plates-formes basées sur le cloud, l'IA et l'API, conçues pour soutenir l'administration des politiques, la souscription, le traitement des réclamations et l'engagement omnicanal des clients dans les segments de la vie, de la santé et de l'assurance générale
- Les acteurs du marché proposent des solutions d'assurance modulaires, à code bas et SaaS qui offrent une intégration transparente avec les systèmes CRM, les outils d'analyse, les passerelles de paiement et les écosystèmes InsurTech tiers
- La demande croissante de portails numériques en libre-service, de gestion des politiques mobiles et de règlement automatisé des réclamations entraîne l'adoption par les assureurs, les courtiers et les administrateurs tiers
- Par exemple, des entreprises telles qu'IBM, Oracle, SAP, Accenture et Infosys améliorent leurs plateformes d'assurance grâce à la souscription sous l'IA, à la détection des fraudes et aux capacités de service à la clientèle en temps réel
- Le besoin croissant de recommandations personnalisées, d'approbations plus rapides des demandes et d'automatisation de la conformité réglementaire accélère le passage à des écosystèmes d'assurance numériques intelligents
- Alors que les assureurs continuent de moderniser les systèmes existants et d'améliorer l'expérience client, les plateformes d'assurance numérique demeureront vitales pour l'efficacité opérationnelle, la gestion du cycle de vie des politiques et les initiatives de transformation numérique
Quels sont les principaux moteurs du marché des plateformes d'assurance numérique
- L'augmentation de la demande de simplification de l'élaboration des politiques, d'une souscription automatisée et d'un traitement plus rapide des demandes de remboursement est l'un des principaux moteurs de l'expansion du marché
- Par exemple, en 2025-2026, les grandes entreprises ont élargi leurs capacités d'assurance numérique par l'intégration de l'IA, la migration du cloud et la modernisation des plateformes basées sur l'API
- L'adoption croissante de solutions InsurTech, d'applications d'assurance mobiles, d'assurance intégrée et de clients numériques stimule la demande aux États-Unis, en Europe et en Asie-Pacifique
- Les progrès dans l'apprentissage automatique, l'analyse prédictive, les moteurs de détection de fraude et l'automatisation des processus robotiques (RPA) ont renforcé l'efficacité de la plate-forme et la prise de décisions
- L'utilisation accrue de la notation des risques fondée sur l'IA, de modèles d'assurance fondés sur l'utilisation et de plateformes écosystémiques connectées crée de fortes possibilités de croissance
- Soutenu par des investissements constants dans la numérisation des services financiers, la cybersécurité et la transformation de l'expérience client, le marché des plateformes d'assurance numérique devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché des plateformes d'assurance numériques
- Les coûts élevés associés à la modernisation des systèmes existants, à la migration des nuages et à la mise en oeuvre de logiciels à l'échelle de l'entreprise limitent l'adoption chez les petits et moyens assureurs.
- Par exemple, en 2024-2025, l'augmentation des risques de cybersécurité, des coûts de conformité et des exigences d'intégration complexes ont augmenté les dépenses de déploiement de plusieurs assureurs.
- La complexité de la gestion de la confidentialité des données, de la conformité à la réglementation et des interactions avec les clients multicanaux augmente le besoin de professionnels compétents en TI et en assurance
- Une maturité numérique limitée parmi les assureurs traditionnels et les marchés émergents ralentit l'adoption
- La concurrence des systèmes logiciels internes, des startups InsurTech et des anciens fournisseurs d'assurances de base crée une pression sur les prix et réduit la différenciation des produits
- Pour résoudre ces problèmes, les entreprises se concentrent sur les plateformes cloud-native, l'automatisation de l'IA, le développement de codes bas, et des cadres de cybersécurité plus solides pour accroître l'adoption mondiale des plateformes d'assurance numérique
Comment le marché de la plateforme d'assurance numérique est-il segmenté
Le marché est segmenté sur la base decomposante, utilisateur final, demande d'assurance, type de déploiement et taille de l'organisation.
• Par composante
Sur la base de la composante, le marché de la plateforme d'assurance numérique est segmenté en outils et services. Le segment Outils a dominé le marché avec une part de 61,7 % en 2025, car il reste l'élément central de l'administration des politiques, de l'automatisation de la souscription, de la gestion des réclamations, de l'analyse de la fraude, de l'intégration CRM et des flux de travail d'engagement des clients. Ces plateformes fournissent aux assureurs des tableaux de bord centralisés, un soutien à la décision axé sur l'IA, l'automatisation des flux de travail et des capacités de communication omnicanal, ce qui les rend essentiels aux initiatives de transformation numérique. L'adoption croissante de logiciels natifs du nuage, de suites d'assurance à faible code et d'écosystèmes compatibles avec l'API continue de renforcer la domination du segment parmi les assureurs mondiaux.
On s'attend à ce que le segment des services augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la demande croissante de mise en œuvre, de consultation, de services gérés, d'intégration des systèmes, de soutien à la migration et d'optimisation après déploiement. À mesure que les assureurs moderniseront l'infrastructure existante et adopteront des solutions adaptées à l'IA, la demande de services professionnels devrait s'accélérer considérablement.
• Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en compagnies d'assurance, administrateurs et courtiers tiers, et agrégateurs. Le segment des compagnies d'assurances a dominé le marché avec une part de 48,9 % en 2025, soutenue par l'augmentation des investissements dans l'automatisation des sinistres, la gestion du cycle de vie des politiques, l'embarquement des clients et les solutions de souscription numérique. Les grands assureurs adoptent activement des plateformes numériques d'assurance pour améliorer l'efficacité opérationnelle, réduire le délai de règlement des sinistres et améliorer la rétention des clients grâce à des offres personnalisées. L'accent de plus en plus mis sur l'expérience client, la prévention de la fraude et la gestion de la conformité appuie également un solide leadership de segment.
On prévoit que le segment des agrégateurs augmentera au TCAC le plus rapide de 2026 à 2033, en raison de l'augmentation de la préférence des consommateurs pour les plateformes de comparaison numériques, des prix élevés instantanés et des voyages d'achat sans heurt. On s'attend à ce que l'utilisation accrue de modèles d'assurance intégrés et de marchés d'assurance mobiles d'abord entraîne une expansion rapide de ce segment.
• Par demande d'assurance
Sur la base d'une demande d'assurance, le marché est segmenté en Automotive and Transport, Home and Commercial Buildings, Life and Health, Business and Enterprise, Consumer Electronics and Industrial Machines et Travel. Le segment de la vie et de la santé a dominé le marché avec une part de 34,6 % en 2025, en raison de la demande croissante de traitement numérique des demandes, de la gestion des politiques de santé, de l'intégration de la télésanté et des solutions automatisées de souscription. L'augmentation de la numérisation des soins de santé, l'augmentation de la pénétration des assurances et l'augmentation de la demande de plans de couverture médicale personnalisés continuent de renforcer la croissance du segment.
Le segment des voyages devrait croître au rythme le plus rapide, passant de 2026 à 2033, grâce à l'augmentation de l'activité mondiale dans le domaine des voyages, à l'émission de polices numériques, au règlement instantané des demandes de remboursement et aux solutions d'assurance-voyage par téléphone mobile. La préférence croissante des consommateurs pour les achats d'assurance basés sur l'application et l'activation de la couverture en temps réel accélère l'adoption.
• Par type de déploiement
Sur la base du type de déploiement, le marché est segmenté en On-Lises et Cloud. Le segment Cloud a dominé le marché avec une part de 57,8 % en 2025, en raison de son évolutivité, de ses coûts d'infrastructure moins élevés, de son déploiement plus rapide et de ses capacités d'intégration sans faille. Les plates-formes d'assurance basées sur le cloud permettent l'analyse en temps réel, l'accès à distance, les mises à jour automatisées et l'amélioration de la reprise après sinistre, ce qui les rend hautement préférés parmi les assureurs en transformation numérique. L'adoption croissante de systèmes d'assurance de base basés sur SaaS continue de renforcer ce segment.
Le segment Cloud devrait également croître au CAGR le plus rapide de 2026 à 2033, en raison de la demande croissante de modèles de déploiement flexibles, d'optimisation des coûts et de flux de travail d'assurance alimentés par l'IA.
• Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché est segmenté en grandes entreprises et petites et moyennes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 63,2 % en 2025, sous l'impulsion de solides budgets informatiques, d'importantes clientèles et d'investissements plus importants dans des initiatives de transformation numérique avancées. Les grands assureurs déploient rapidement des plateformes d'IA, d'automatisation et d'analyse pour rationaliser leurs opérations et améliorer l'expérience des preneurs de police.
On s'attend à ce que le segment des petites et moyennes entreprises augmente au rythme le plus rapide entre 2026 et 2033, grâce à l'adoption croissante de modèles d'abonnement en nuage, de plates-formes à faible code et d'outils d'assurance numérique rentables qui réduisent les obstacles à l'entrée pour les petites entreprises.
Quelle région détient la plus grande part du marché de la plateforme d'assurance numérique
- L'Amérique du Nord a dominé le marché des plateformes d'assurance numérique avec une part des revenus de 38,0 % en 2025, grâce à l'adoption rapide de plateformes d'assurance infonuagique, à de solides écosystèmes InsurTech et à des initiatives rapides de transformation numérique aux États-Unis et au Canada. La région bénéficie d'une industrie d'assurance mature, d'un recours généralisé à la souscription par l'IA, à l'automatisation des réclamations, aux systèmes de détection de fraude et aux plateformes d'expérience client. L'augmentation des investissements dans la modernisation de l'administration des politiques, les solutions d'assurance intégrées et le règlement des réclamations numériques continuent de renforcer le leadership régional
- Les principales entreprises d'Amérique du Nord introduisent des solutions d'assurance numérique de pointe avec des systèmes d'analyse des risques alimentés par l'IA, de vérification des réclamations basées sur la chaîne de blocs, des outils d'engagement des clients omnicanaux et des systèmes de gestion des politiques basés sur le cloud, renforçant ainsi l'avantage technologique de la région. L'investissement continu dans InsurTech, la cybersécurité et les plateformes de conformité réglementaire soutient l'expansion à long terme du marché
- Une forte concentration des entreprises d'assurance, une infrastructure numérique solide et des investissements soutenus dans les plateformes axées sur la clientèle renforcent encore le leadership du marché régional
La plateforme d'assurance numérique des États-Unis
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyé par la présence de grands assureurs, de startups InsurTech et de fournisseurs de technologies de premier plan. Le déploiement croissant de moteurs de souscription basés sur l'IA, de flux de travail automatisés pour les réclamations, d'outils d'évaluation prédictive des risques et de portails en libre-service pour les clients continue de stimuler la croissance du marché. L'augmentation de la demande d'assurance basée sur l'utilisation, d'assurance intégrée et d'expérience client numérique renforce encore l'adoption dans les secteurs de la vie, de la santé, de l'immobilier et de l'assurance automobile. Des cadres réglementaires solides et des dépenses élevées en TI continuent d'accélérer la pénétration des plateformes d'assurance numériques.
Aperçu du marché de la Plateforme d'assurance numérique du Canada
Le Canada contribue de façon importante à la croissance régionale, en raison de l'adoption croissante de plateformes d'assurance en nuage, d'écosystèmes de courtiers numériques et de solutions automatisées de services de politiques. L'augmentation des investissements dans les technologies financières, les cadres de sécurité des données et le traitement des demandes d'AI favorisent une expansion régulière du marché. Les fournisseurs d'assurance tirent de plus en plus parti des plateformes numériques pour améliorer l'engagement des clients, réduire les délais d'exécution des demandes et renforcer les capacités de prévention de la fraude.
Marché des plateformes d'assurance numérique Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 200,3 % entre 2026 et 2033, sous l'effet de la transformation numérique rapide, de l'augmentation de la pénétration des assurances et de l'augmentation de l'adoption de smartphones et d'Internet en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. L'accroissement de la population de la classe moyenne, la forte demande de produits d'assurance numériques abordables et l'expansion rapide des écosystèmes d'assurance mobiles d'abord continuent d'accélérer la croissance du marché. L'utilisation croissante de modèles d'assurance embarqués, de paiements numériques et d'assurance intégrés à l'IA stimule la demande dans toute la région.
Chine Plateforme d'assurance numérique Aperçu du marché
La Chine est le principal contributeur à l'Asie-Pacifique en raison de la solidité de l'infrastructure numérique, de l'expansion rapide de InsurTech et de l'adoption généralisée de services financiers basés sur l'application. L'augmentation de la demande de produits d'assurance mobiles, de systèmes de réclamation alimentés par l'IA et d'intégrations d'assurances super-app continue de renforcer la croissance du marché.
Aperçu du marché de la plateforme d'assurance numérique du Japon
Le Japon affiche une croissance régulière soutenue par la numérisation des services financiers avancés, de solides systèmes de conformité réglementaire et l'adoption croissante de plates-formes d'assurance fondées sur l'IA. L'importance croissante accordée aux produits d'assurance-population vieillissants et à l'intégration des technologies de la santé favorise l'expansion à long terme.
Inde Plateforme d'assurance numérique Aperçu du marché
L'Inde devient un pôle de croissance majeur, alimenté par l'adoption rapide de paiements numériques, l'expansion des start-up InsurTech et des initiatives d'inclusion financière soutenues par le gouvernement. La demande croissante de solutions numériques en matière de santé, de vie et d'assurance automobile accélère la pénétration du marché.
Corée du Sud Plateforme d'assurance numérique Aperçu du marché
La Corée du Sud apporte une contribution importante en raison de la solidité de l'infrastructure fintech, des écosystèmes mobiles avancés et de l'adoption croissante d'outils d'automatisation de l'assurance par l'IA. L'innovation technologique et l'alphabétisation numérique élevée continuent de soutenir une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché des plateformes d'assurance numérique
L'industrie des plateformes d'assurance numérique est principalement dirigée par des entreprises bien établies, notamment :
- Tata Consultancy Services Limited(Inde)
- DXC Technology Company (États-Unis)
- Infosys Limited(Inde)
- Pegasystems Inc. (États-Unis)
- Appian(États-Unis)
- Mindtree Ltd. (Inde)
- Solutions primaires (France)
- FINEOS (Irlande)
- Cognizant (États-Unis)
- Inzura Limited (Royaume-Uni)
- Cogitate Technology Solutions, Inc. (États-Unis)
- Duck Creek Technologies (États-Unis)
- Bolt Solutions (États-Unis)
- Majesco (États-Unis)
- Groupe EIS (États-Unis)
- iPipeline, Inc. (États-Unis)
- Vertafore, Inc. (États-Unis)
- eBaoTech Corporation (Chine)
- IBM(États-Unis)
- Microsoft (États-Unis)
- Accenture(Irlande)
- Oracle (États-Unis)
- SAP SE (Allemagne)
Quelles sont les évolutions récentes du marché mondial des plateformes d'assurance numérique
- En août 2025, AXA s'est associée à MOTOGO pour lancer des produits d'assurance voyage paramétriques et transfrontalières, étendre l'adoption d'assurances paramétriques à des segments de risque spécialisés et renforcer l'innovation dans la couverture des voyages
- En juillet 2025, Munich Re a achevé l'acquisition de NEXT Insurance de 2,6 milliards de dollars, marquant la plus grande opération de P&C d'assureurs à ce jour et renforçant son leadership dans les solutions d'assurance numériques
- En juin 2025, Willis Towers Watson a lancé Zest Insurance ciblant l'Australie.
- En avril 2025, Zopper a obtenu 121 millions de dollars pour développer ses API d'assurance-infrastructure, accélérer l'intégration des plateformes et soutenir des offres d'assurance numérique évolutives
- En mars 2025, Liberty Specialty Markets et Baobab Insurance ont introduit une couverture contre la criminalité électronique pour les PME jusqu'à concurrence de 5 millions d'euros pour lutter contre les fraudes graves et la cyberfraude, renforçant ainsi la protection numérique des petites entreprises
- En décembre 2024, YAS et QBE Hong Kong ont dévoilé l'assurance responsabilité de Pay-As-You-Sell.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











