



Segmentation du marché mondial des dispositifs d'aération transtympaniques, par matériau (fluoroplastiques, phosphorylcholine (PC), silicone, polyéthylène, titane, Ultrasil, acier inoxydable et micron), utilisateurs finaux (hôpitaux, centres de chirurgie ambulatoire, cliniques ORL et usage domestique) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance des appareils pour tubes d'oreille
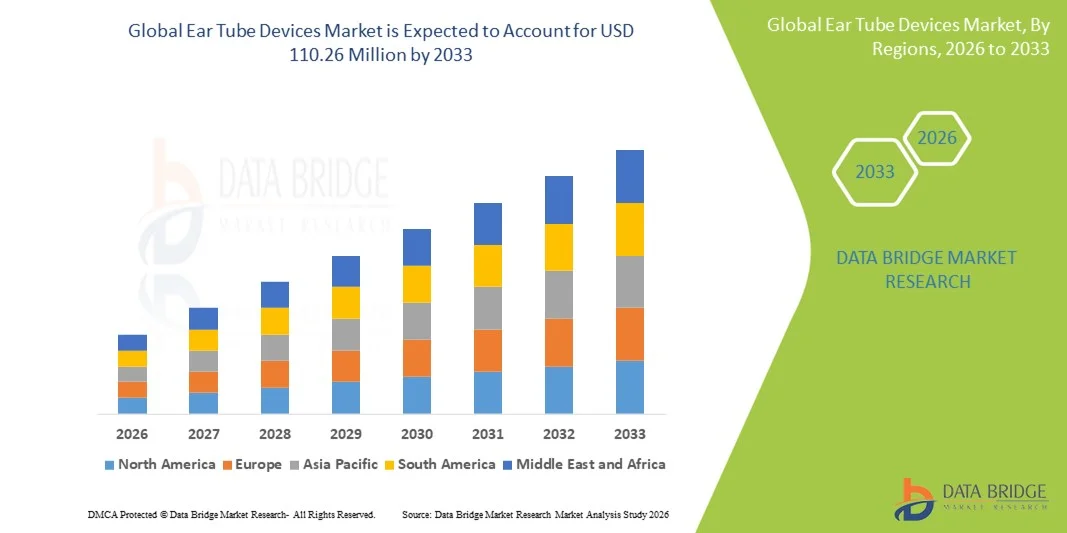
- Selon Data Bridge études de marché Analyse La taille du marché mondial des appareils à tube d'oreille a été évaluée à90,50 millions de dollars en 2025et devrait atteindre110,26 millions de dollars en 2033, à unTCAC de 2,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des otites moyennes, des infections récurrentes de l'oreille et des troubles auditifs, en particulier chez les populations pédiatriques et gériatriques, ainsi que par une sensibilisation accrue aux diagnostics précoces et aux interventions chirurgicales en temps opportun, ce qui a entraîné une adoption accrue des procédures de placement des tubes auditifs dans les hôpitaux et les cliniques spécialisées.
- En outre, des progrès croissants dans les procédures ENT minimalement invasives, l'amélioration des matériaux et des conceptions des tubes d'oreille et l'élargissement de l'accès aux soins d'otolaryngologie spécialisés dans les régions développées et émergentes accélèrent l'adoption de solutions pour les tubes d'oreille, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):90,50 millions de dollars
- Valeur marchande prévue (2033) :110,26 millions de dollars
- Prévisions CAGR (2026-2033):2.50%
Quels sont les principaux dispositifs d'évacuation des tubes d'oreille
- Les dispositifs à tube auditif, utilisés principalement dans le traitement de l'otite moyenne récurrente et de l'effusion chronique de l'oreille moyenne, sont des composantes de plus en plus vitales des soins d'otolaryngologie modernes dans les populations pédiatriques et adultes en raison de leur efficacité dans l'amélioration de la ventilation de l'oreille moyenne et la prévention de la perte auditive
- L'augmentation de la demande de dispositifs pour tubes d'oreille est principalement alimentée par la prévalence croissante des infections de l'oreille chez les enfants, une prise de conscience accrue des interventions précoces, des progrès dans les techniques chirurgicales peu invasives et un accès accru aux services ENT spécialisés à l'échelle mondiale
- L'Amérique du Nord a dominé le marché des appareils pour tubes d'oreille avec la plus grande part de revenus de 38,6 % en 2025, soutenue par un taux élevé de diagnostic d'otite médias, une solide infrastructure de soins de santé, des politiques de remboursement favorables et l'adoption généralisée d'interventions chirurgicales ENT avancées, les États-Unis représentant la majorité de la demande régionale.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des appareils pour tubes auditifs au cours de la période de prévision, enregistrant un TCAC projeté de 7,9 %, dirigé par une importante population pédiatrique, en améliorant l'accès aux soins de santé, en sensibilisant davantage à la santé auditive et en augmentant les dépenses de soins de santé dans des pays comme la Chine et l'Inde.
- Le segment de la Silicone a dominé la plus grande part du marché de 38,6 % en 2025, grâce à son excellente biocompatibilité, sa flexibilité et son acceptation clinique de longue date dans les procédures d'otolaryngologie.
Rapport Portée et segmentation du marché des appareils pour tubes d'oreille
|
Attributs |
Dispositifs pour tubes d'oreille Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé dans les appareils de tubes d'oreille
L'adoption croissante de procédures ENT minimales invasives
- Une tendance significative et accélérée sur le marché mondial des appareils à tube auriculaire est la préférence croissante pour des procédures d'otolaryngologie (ENT) minimalement invasives, en particulier pour le traitement des otites chroniques et des infections auriculaires récurrentes chez les populations pédiatriques et gériatriques. Les progrès dans la conception des appareils ont amélioré la sécurité procédurale, réduit le temps de récupération et amélioré le confort du patient
- Par exemple, en mars 2024, Olympus Corporation a introduit des outils avancés de placement de tube de tympanostomie conçus pour soutenir des procédures d'oreilles minimalement invasives, permettant aux spécialistes ENT d'effectuer des interventions plus rapides et plus précises en milieu ambulatoire. De tels développements renforcent le passage à des techniques d'insertion de tubes d'oreilles peu invasifs
- Les améliorations technologiques apportées aux matériaux des tubes d'oreille, y compris le silicone biocompatible et les polymères fluorés, réduisent les complications telles que le blocage des tubes et l'extrusion prématurée. Ces innovations matérielles améliorent les résultats à long terme et réduisent la nécessité de procédures répétées
- L'utilisation croissante de centres chirurgicaux bureautiques et ambulatoires pour l'insertion des tubes d'oreille appuie cette tendance. Des techniques invasives minimales permettent de réaliser des interventions sans anesthésie générale dans certains groupes de patients, réduisant ainsi les coûts globaux du traitement
- Une sensibilisation accrue des parents et des soignants à l'intervention précoce pour les infections de l'oreille moyenne entraîne des volumes de procédures plus élevés. Les médecins recommandent de plus en plus une tympanostomie précoce pour prévenir les pertes auditives et les retards dans le développement de la parole chez les enfants.
- Par conséquent, les fabricants se concentrent sur le développement de dispositifs de tubes d'oreille de nouvelle génération qui soutiennent le placement de précision, l'amélioration de la durabilité et la réduction des complications postopératoires, renforçant la croissance du marché à long terme.
Dynamique du marché des tubes d'oreille
Chauffeur
Prévalence élevée de l'otite Média et des troubles auditifs pédiatriques
- L'augmentation de l'incidence des otites moyennes, en particulier chez les enfants de moins de cinq ans, est l'un des principaux facteurs qui alimentent la demande mondiale de dispositifs pour tubes d'oreille. Les infections récurrentes de l'oreille moyenne et l'accumulation persistante de liquide nécessitent souvent un placement de tube de tympanostomie pour rétablir l'ouïe et prévenir les complications à long terme
- Par exemple, selon les données publiées par les Centers for Disease Control and Prevention (CDC) en 2024, près de 80 % des enfants aux États-Unis ont au moins un épisode d'otite moyenne à l'âge de trois ans, ce qui augmente de façon significative la demande clinique pour les procédures d'insertion dans les tubes auditifs. Cette charge de morbidité élevée soutient directement l'expansion du marché
- Les populations pédiatriques représentent le plus grand groupe de patients soumis à des procédures de tube auditif, en raison de l'augmentation des taux de diagnostic et des programmes de dépistage auditif de routine. Les initiatives de détection précoce accélèrent l'adoption du traitement
- De plus, les populations vieillissantes contribuent à la croissance du marché, car les patients âgés sont plus sujets aux infections de l'oreille, aux dysfonctionnements du tube éustache et aux troubles auditifs nécessitant une intervention chirurgicale.
- L'amélioration de l'infrastructure des soins de santé, en particulier dans les économies émergentes, élargit l'accès aux spécialistes de l'END et aux soins chirurgicaux, ce qui accroît le volume des procédures de conduite
- L'augmentation de la couverture d'assurance et le remboursement des procédures de placement des tubes d'oreille dans les marchés développés favorisent également des taux d'adoption plus élevés, renforçant la demande globale du marché
Restriction/Défi
Risque de complications post-procédure et sensibilité aux coûts
- Malgré une forte demande, le marché des appareils à tube d'oreille est confronté à des défis liés à des complications post-procédures potentielles telles que l'otorrhée, les cicatrices membranaires tympaniques et l'extrusion des tubes, qui peuvent affecter les résultats des patients et la confiance des soignants
- Par exemple, des études cliniques publiées en 2023 ont mis en évidence qu'environ 10 à 15 % des patients pédiatriques subissent des pertes d'oreilles post-tympanostomie, ce qui entraîne des traitements de suivi et une augmentation des coûts des soins de santé. De tels résultats peuvent limiter l'adoption dans des populations sensibles aux coûts
- Les inquiétudes concernant la répétition des procédures en raison du blocage des tubes ou de l'extrusion précoce augmentent la charge financière des systèmes de santé et des familles, en particulier dans les régions où la couverture d'assurance est limitée
- Dans les pays à faible revenu et à revenu intermédiaire, l ' accès limité aux soins spécialisés et aux services chirurgicaux restreint l ' adoption généralisée d ' appareils pour tubes d ' oreille
- De plus, la sensibilité aux coûts demeure un défi majeur, car les dispositifs de tubes d'oreille avancés fabriqués à partir de matériaux premium peuvent être inabordables pour certains fournisseurs de soins de santé et patients.
- Pour surmonter ces défis, il faudra poursuivre l'innovation dans la conception des appareils, améliorer l'éducation des patients, améliorer les protocoles de soins postopératoires et mettre au point des solutions de tube auditif rentables pour assurer une croissance soutenue du marché.
Comment les tubes d'oreille sont-ils segmentés
Le marché mondial des appareils pour tubes d'oreille est segmenté sur la base du matériel et des utilisateurs finaux.
- Par matière
Sur la base des matériaux, le marché mondial des dispositifs pour tubes d'oreille est segmenté en Fluoroplastiques, Phosphorylcholine (PC), Silicone, Polyéthylène, Titanium, Ultrasil, Acier inoxydable et Micron. Le segment de la Silicone a dominé la plus grande part de chiffre d'affaires du marché de 38,6% en 2025, en raison de son excellente biocompatibilité, de sa flexibilité et de son acceptation clinique de longue date en otolaryngologie. Les tubes d'oreille en silicone sont largement préférés par les chirurgiens en raison de leur texture douce, de leur risque réduit d'irritation tissulaire et de leur incidence plus faible de complications postopératoires. Ces tubes offrent un équilibre optimal entre durabilité et confort du patient, ce qui les rend adaptés aux patients pédiatriques et adultes. Leur rapport coût-efficacité par rapport aux solutions de remplacement enduites ou métalliques avancées favorise une adoption généralisée, en particulier dans les procédures à volume élevé. De plus, les tubes en silicium présentent des performances fiables pour divers anatomies et milieux cliniques. Une forte disponibilité, des approbations réglementaires et de nombreuses données cliniques renforcent la confiance des médecins. Par conséquent, le silicium demeure le matériau de choix dans les hôpitaux et les cliniques ENT à l'échelle mondiale, tout en maintenant sa position de leader sur le marché.
On s'attend à ce que le segment de la Phosphorylcholine (PC) soit témoin du TCAC le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'augmentation de la demande de matériaux avancés résistant aux infections. Les tubes d'oreille enduits de PC sont conçus pour imiter les membranes cellulaires naturelles, réduisant ainsi de façon significative l'adhérence bactérienne et la formation de biofilms. Cela les rend particulièrement attrayants chez les patients présentant des otites récurrentes et un risque plus élevé d'infections post-chirurgicales. La sensibilisation accrue des spécialistes des ERP à l'amélioration des résultats à long terme accélère l'adoption. Les progrès technologiques et l'augmentation des investissements en R-D des fabricants d'appareils médicaux appuient davantage la croissance. Bien que les tubes à base de PC soient plus chers que les matériaux classiques, leurs avantages cliniques justifient la prime. On s'attend à ce que la préférence croissante pour les solutions ENT de qualité supérieure sur les marchés développés alimente l'expansion rapide de ce segment à l'échelle mondiale.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché mondial des appareils à tubes d'oreille est segmenté en hôpitaux, centres ambulatoires chirurgicaux, cliniques ENT et utilisation à domicile. Le segment des hôpitaux a représenté la plus grande part du marché en 2025, soit 46,3 %, principalement en raison du volume élevé de procédures d'insertion des tubes d'oreille effectuées en milieu hospitalier. Les hôpitaux offrent une infrastructure chirurgicale avancée, un accès à des spécialistes ENT formés et des soins postopératoires complets, ce qui en fait le choix préféré pour les cas complexes et pédiatriques. La présence d'un soutien anesthésique et d'installations d'urgence renforce encore la domination hospitalière. De plus, des politiques de remboursement favorables dans de nombreux pays appuient les procédures d'ENT en milieu hospitalier. Les hôpitaux ont également tendance à adopter des appareils à tube d'oreille de pointe et de pointe, ce qui contribue à accroître la production de revenus. L'augmentation des admissions à l'hôpital pour les infections chroniques de l'oreille et l'augmentation de la demande de carburant chez les enfants. Ces facteurs placent collectivement les hôpitaux comme le premier segment d'utilisateurs finaux sur le marché mondial.
Le segment des Centres chirurgicaux ambulatoires devrait enregistrer le TCAC le plus rapide de 9,4 % entre 2026 et 2033, sous l'impulsion de la transition mondiale vers des interventions ambulatoires et peu invasives. Les ASC offrent un traitement rentable, des séjours hospitaliers réduits et un redressement plus rapide des patients, ce qui les rend de plus en plus attrayants pour les insertions courantes de tubes d'oreille. Les progrès technologiques ont permis des procédures ENT sûres et efficaces dans les environnements ambulatoires. Les patients et les payeurs sont favorables aux SCA en raison de coûts de procédure moins élevés et de délais de récupération plus courts. L'augmentation de la création d'ASC spécialisées axées sur l'ERT favorise davantage la croissance. De plus, la croissance de l'infrastructure de soins de santé dans les économies émergentes accélère l'adoption de la SCA. On s'attend à ce que ces avantages stimulent considérablement la demande de dispositifs de tubes d'oreille dans les centres chirurgicaux ambulatoires du monde entier.
Quelle est la région qui détient la plus grande part des dispositifs de tubes d'oreille
- L'Amérique du Nord a dominé le marché des appareils pour tubes auriculaires avec la plus grande part de revenus de 38,6 % en 2025, soutenue par un taux élevé de diagnostic d'otite médias, une solide infrastructure de soins de santé, des cadres de remboursement favorables et l'adoption généralisée d'interventions chirurgicales ENT avancées
- La région bénéficie d'un dépistage précoce des maladies, d'une grande sensibilisation des parents aux infections de l'oreille pédiatrique et d'un accès facile à des services d'otolaryngologie spécialisés dans les hôpitaux et les centres chirurgicaux ambulatoires.
- Cette position dominante est encore renforcée par des dépenses élevées en soins de santé, la disponibilité de dispositifs de tubes d'oreille technologiquement avancés et l'innovation continue de produits, établissant l'Amérique du Nord comme une région clé génératrice de revenus pour les procédures de tubes d'oreille pédiatriques et adultes
Aperçu du marché des appareils pour tubes d'oreille américains
En 2025, le marché américain des appareils à tubes auditifs a enregistré la plus grande part de revenus en Amérique du Nord, en raison de la forte prévalence des otites récurrentes, en particulier chez les enfants, et de l'adoption vigoureuse de procédures de tympanostomie. La présence d'installations de soins de santé de pointe, de chirurgiens ENT qualifiés et d'une couverture d'assurance favorable pour les procédures d'insertion des tubes d'oreille continue de soutenir la croissance du marché. De plus, la sensibilisation accrue à la prévention précoce des pertes auditives et l'augmentation des volumes de chirurgie ambulatoire propulsent davantage la demande de dispositifs de tube auditif aux États-Unis.
Perspectives du marché des appareils pour tubes d'oreille en Europe
On prévoit que le marché européen des appareils à tube d'oreille s'élargira à un TCAC stable au cours de la période de prévision, principalement en raison de l'augmentation de l'incidence des infections à l'oreille moyenne, de la croissance de la population pédiatrique dans certains pays et des systèmes de santé publique bien établis. Les pays d'Europe sont témoins d'une demande croissante de procédures ENT minimalement invasives, appuyées par des capacités de diagnostic améliorées et des lignes directrices cliniques normalisées pour la gestion des médias d'otite. La région bénéficie également d'une surveillance réglementaire rigoureuse assurant une qualité élevée des produits et la sécurité des patients.
U.K. Appareils pour tubes d'oreille Aperçu du marché
On s'attend à ce que le marché des appareils à tubes d'oreille du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, avec l'appui d'une augmentation des renvois aux procédures ENT par l'entremise du National Health Service (NHS). La sensibilisation accrue aux déficiences auditives chez les enfants, conjuguée à des initiatives gouvernementales axées sur le diagnostic et le traitement précoces, contribue à une plus grande adoption des procédures d'insertion des tubes auditifs. L'expansion des services chirurgicaux ambulatoires et la réduction des délais d'attente contribuent à la croissance du marché dans le pays.
Allemagne Appareils pour tubes d'oreille Aperçu du marché
On s'attend à ce que le marché allemand des appareils à tubes d'oreille s'étende à un TCAC considérable au cours de la période de prévision, sous l'impulsion d'une solide infrastructure de soins de santé, de normes élevées en matière de soins médicaux et d'un accès généralisé aux spécialistes des ENT. Allemagne L'accent mis sur l'intervention précoce pour les troubles de l'audition et son réseau hospitalier bien développé soutiennent la demande constante pour les appareils de tube auditif. En outre, l'adoption croissante de matériaux avancés et biocompatibles dans les dispositifs ENT s'harmonise avec le pays, qui met l'accent sur la sécurité des patients et l'efficacité clinique.
Aperçu du marché des appareils pour tubes d'oreille en Asie-Pacifique
Au cours de la période de prévision, le marché des appareils à tube auditif en Asie-Pacifique devrait connaître la croissance la plus rapide, soit 7,9 %, sous l'impulsion d'une importante population pédiatrique, de l'augmentation de l'incidence des infections aux oreilles et de l'amélioration de l'accès aux services de santé dans les économies émergentes. L'augmentation des dépenses de soins de santé, l'expansion de l'infrastructure hospitalière et la sensibilisation accrue à la santé auditive accélèrent l'adoption des procédures de tube auditif. Les initiatives gouvernementales visant à renforcer les services de soins pédiatriques appuient davantage l'expansion du marché régional.
Japon Appareils pour tubes d'oreille Aperçu du marché
Le marché japonais des appareils pour tubes auditifs prend de l'ampleur en raison de l'infrastructure médicale avancée du pays, d'une forte sensibilisation à la santé auditive et d'une attention croissante accordée au diagnostic précoce des troubles ENT. La population vieillissante du Japon contribue également à la demande de dispositifs pour tubes d'oreille, car les conditions d'oreille moyenne sont courantes chez les patients âgés. La disponibilité généralisée de technologies chirurgicales ENT avancées et de procédures peu invasives favorise une croissance soutenue du marché.
Chine Appareils pour tubes d'oreille Aperçu du marché
En 2025, le marché chinois des appareils pour tubes auditifs a représenté la plus grande part des revenus en Asie-Pacifique, attribuable à sa forte population pédiatrique, à l'augmentation des dépenses en soins de santé et à l'expansion du réseau hospitalier. Une sensibilisation accrue aux troubles auditifs chez l'enfant et l'amélioration de l'accès aux soins ENT spécialisés conduisent à des volumes d'intervention. De plus, la présence de fabricants nationaux offrant des appareils à auriculaires rentables, ainsi que des investissements publics dans l'infrastructure des soins de santé, propulse la croissance du marché en Chine.
Quelles sont les meilleures entreprises dans les appareils pour tubes d'oreille
L'industrie des appareils à tubes d'oreille est principalement dirigée par des entreprises bien établies, notamment :
•Médtronic(Irlande)
•Société Olympus(Japon)
•Smith & Nephew plc(Royaume-Uni)
•Grace Medical Inc.. (États-Unis)
•Anthony Products, Inc. (États-Unis)
• Heinz Kurz GmbH Medizintechnik (Allemagne)
• Spiggle & Theis Medizintechnik GmbH (Allemagne)
• Preceptis Medical, Inc. (États-Unis)
• Summit Medical, LLC (États-Unis)
• KARL STORZ SE & Co. KG (Allemagne)
• Cuisine médicale (États-Unis)
• B. Braun Melsungen AG (Allemagne)
• Teleflex Incorporated (États-Unis)
• Atos Medical AB (Suède)
• Medasil Surgical Ltd. (Royaume-Uni)
Derniers développements sur le marché mondial des appareils pour tubes d'oreille
- En juin 2021, Preceptis Medical a lancé le système de tubes à tympanostomie Hummingbird® (TTS) pour les procédures de tubes d'oreille pédiatriques au bureau, permettant de placer les tubes d'oreille chez les enfants de six mois et plus à l'aide d'un dispositif à passe unique à l'extérieur de la salle d'opération traditionnelle.
- En août 2022, Preceptis Medical a reçu une clairance accrue de la FDA américaine pour le système de tubes de tympanostomie de colibris (STT), permettant une utilisation plus large dans les procédures de tubes d'oreille pédiatriques de bureau au-delà de l'indication d'âge initiale et améliorant l'accès aux options de tympanostomie moins invasives
- En août 2023, Medtronic a lancé un système de tubes de tympanostomie de nouvelle génération comportant des améliorations de conception améliorées et peu invasives pour réduire les dommages aux tissus et promouvoir une guérison plus rapide, largement adopté par les centres de soins pédiatriques
- En août 2024, AventaMed, une société KARL STORZ, a obtenu l'autorisation de la FDA 510(k) des États-Unis pour l'appareil de pose d'oreilles Solo+, un système de distribution de tubes de tympanostomie tout-en-un conçu pour simplifier le placement des tubes d'oreille au bureau avec un besoin réduit d'anesthésie générale.
- En janvier 2025, les Centers for Medicare & Medicaid Services ont mis la dernière main à un nouveau code G (G0561) pour les procédures de tympanostomie pédiatrique, ce qui a aidé à rembourser les procédures de tube auditif en bureau effectuées avec des appareils de livraison tels que Preceptis Medical. TTS et amélioration de l'accès aux soins
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











