


Segmentation du marché mondial des gaz spéciaux pour l'électronique, par type (gaz inertes, gaz de silane et de silicium, gaz halogènes, ammoniac, gaz de carbone, sulfure d'hydrogène et autres), application (semi-conducteurs et microélectronique, écrans plats, cellules photovoltaïques et LED), secteur d'utilisation finale (électronique, énergie, santé et industrie) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance du marché électronique du gaz spécialisé
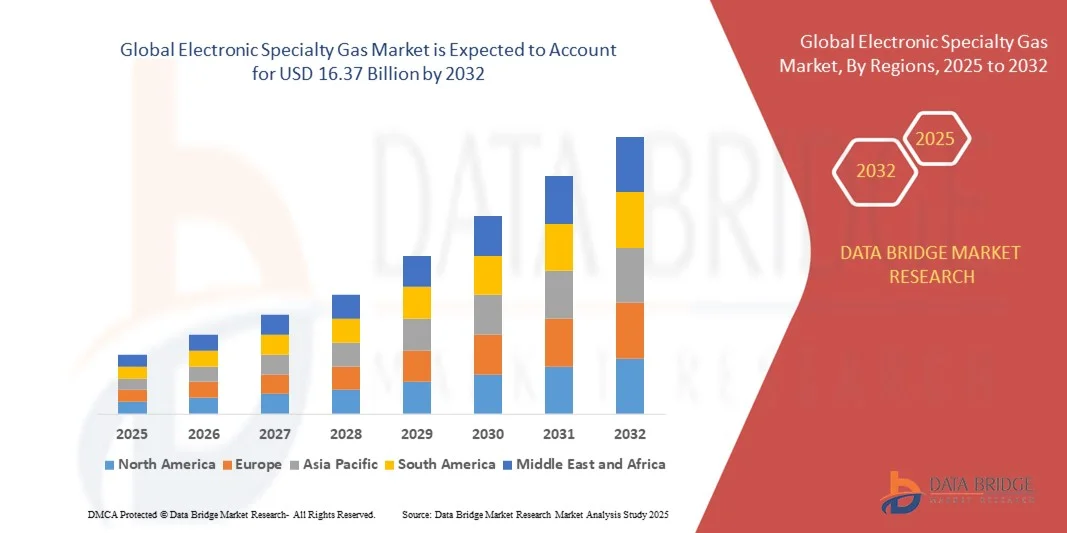
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du gaz spécialisé électronique a été évaluée à6,80 milliards de dollars en 2024et devrait atteindre16,37 milliards de dollars en 2032, à unTCAC de 11,6%pendant la période de prévision
- La croissance du marché est largement alimentée par l'expansion rapide des industries des semi-conducteurs, des panneaux plats et du photovoltaïque, qui nécessitent des gaz à haute pureté pour la gravure, le dépôt et le nettoyage, ce qui entraîne une demande constante de gaz électroniques spécialisés dans les principaux centres de fabrication.
- De plus, l'augmentation des investissements dans l'électronique de prochaine génération, les projets d'énergie renouvelable et la fabrication avancée de puces créent une forte demande de gaz à haute performance avec des normes de pureté strictes, ce qui stimule considérablement la trajectoire de croissance mondiale de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2024):6,80 milliards de dollars
- Valeur marchande prévue (2032) :16,37 milliards de dollars
- Prévisions CAGR (2025-2032): 11.6%
Analyse électronique du marché du gaz spécialisé
- Les gaz de spécialité électroniques sont des produits chimiques de haute pureté utilisés dans la production de semi-conducteurs, de microélectroniques, de DEL et de cellules photovoltaïques, où ils permettent des étapes critiques de fabrication comme le dépôt, le dopage et la gravure au plasma. Ces gaz comprennent des gaz inertes, des composés fluorés, du silane et d'autres gaz réactifs adaptés aux applications électroniques de précision
- L'augmentation de la demande de gaz électroniques spécialisés est principalement attribuable à la prolifération de l'électronique grand public, au déploiement de réseaux 5G et à l'adoption croissante de technologies d'énergie renouvelable, les fabricants cherchant des matériaux de pointe qui favorisent des performances plus élevées, l'efficacité énergétique et la miniaturisation des appareils électroniques.
- L'Asie-Pacifique domine le marché électronique du gaz spécialisé avec une part de 55,5%en 2024, en raison de l'expansion rapide de la fabrication de semi-conducteurs, de l'augmentation de la production de panneaux plats et de la forte croissance des installations photovoltaïques dans les économies clés
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide du marché électronique du gaz spécialisé au cours de la période de prévision en raison de l'augmentation des investissements dans la fabrication de semi-conducteurs, de l'adoption vigoureuse de technologies d'énergie renouvelable et de l'augmentation de la demande de microélectronique à haute performance.
- Le segment du gaz inerte a dominé le marché avec une part de marché de 40,5 % en 2024, en raison de leur rôle essentiel dans la création d'environnements stables et non réactifs dans la fabrication de semi-conducteurs et d'autres procédés électroniques de précision. Les gaz inertes comme l'argon et l'azote sont largement utilisés pour prévenir l'oxydation, améliorer la fiabilité des procédés et assurer des rendements élevés dans les applications sensibles. Leur disponibilité, leur polyvalence dans plusieurs processus de haute technologie et leur compatibilité avec les équipements de fabrication électronique avancés renforcent leur position dominante sur le marché
Portée du rapport et segmentation du marché électronique du gaz spécialisé
|
Attributs |
Aperçus clés du marché du gaz spécialisé électronique |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché électronique du gaz spécialisé
Demande croissante de cellules photovoltaïques (PV)
- Le marché du gaz spécialisé électronique connaît une forte croissance en raison de la demande croissante de cellules photovoltaïques entraînée par l'adoption d'énergies renouvelables et de la poussée mondiale vers la décarbonisation. Les gaz spéciaux jouent un rôle crucial dans les processus de fabrication de PV, comme le dépôt de films minces, le nettoyage de surface et le dopage, ce qui les rend indispensables à la production de cellules solaires.
- Par exemple, Linde plc fournit activement des gaz de spécialité à haute pureté pour la fabrication photovoltaïque, en partenariat avec des producteurs de panneaux solaires pour la livraison de gaz tels que le silane et le trifluorure d'azote. Ces collaborations mettent en évidence la façon dont les fournisseurs de gaz s'alignent sur la demande croissante du secteur solaire afin d'améliorer l'efficacité et la production à grande échelle.
- La croissance des installations photovoltaïques solaires dans le monde alimente la demande de gaz tels que le silan, l'hydrogène et le trifluorure d'azote qui sont essentiels dans la technologie solaire à film mince et le nettoyage des plaquettes de silicium. Cette tendance est particulièrement forte dans les pays qui investissent massivement dans des infrastructures d'énergies renouvelables telles que la Chine, l'Inde et l'Allemagne, où l'adoption du solaire se développe rapidement.
- Les progrès de la technologie photovoltaïque, y compris le développement de cellules à haut rendement telles que PERC (Émetteur passif et Contact arrière) et les cellules solaires tandem, augmentent la consommation de gaz spéciaux. Ces innovations nécessitent des environnements de fabrication de précision, que les gaz spéciaux permettent d'assurer en assurant la pureté et la cohérence des procédés.
- Le besoin croissant de stockage et de production d'énergie propre amplifie l'importance des gaz spéciaux dans l'écosystème des énergies renouvelables. Leur application pour assurer la durabilité, l'efficacité et la performance des panneaux favorise une plus grande dépendance aux technologies solaires à l'échelle résidentielle, industrielle et d'utilité publique
- L'accent de plus en plus mis sur l'adoption de cellules photovoltaïques représente une occasion d'accélérer la pénétration des énergies renouvelables et un moteur clé du marché pour les fabricants de gaz spécialisés. Le rôle de ces gaz dans la durabilité, l'évolutivité et l'amélioration des performances les rend essentiels à la chaîne de valeur des énergies renouvelables
Dynamique du marché électronique du gaz spécialisé
Chauffeur
Croissance de l'industrie des semi-conducteurs
- L'expansion de l'industrie des semi-conducteurs est l'un des principaux moteurs du marché électronique du gaz spécialisé, car ces gaz jouent un rôle crucial dans des procédés tels que la gravure, la lithographie, l'oxydation et le dépôt pour la fabrication de puces. Avec la demande croissante de processeurs, de puces de mémoire et de capteurs, les gaz spéciaux deviennent de plus en plus importants pour la précision de la fabrication de semi-conducteurs
- Par exemple, Air Products and Chemicals Inc. fournit un large éventail de gaz spécialisés de haute pureté, y compris le trifluorure d'azote et le silane, aux principaux producteurs de semi-conducteurs comme Intel et TSMC. Leurs solutions avancées de livraison de gaz démontrent comment la croissance des semi-conducteurs stimule directement la demande mondiale de gaz spéciaux
- La prolifération rapide de technologies telles que l'intelligence artificielle, la 5G et l'Internet des objets (IoT) augmente considérablement la consommation de semi-conducteurs. Cela crée une demande accrue de gaz spéciaux de haute qualité nécessaires à la miniaturisation et à la performance avancée des puces utilisées dans ces technologies
- La production de semi-conducteurs nécessite une grande pureté et une livraison uniforme de gaz pour assurer la fabrication de plaquettes sans défauts. Les gaz spéciaux fournissent cette fiabilité critique, ce qui permet aux fabricants de satisfaire à des exigences de performance strictes tout en réduisant les taux de ferraille et en améliorant la qualité du produit.
- L'innovation continue dans la conception de semi-conducteurs, y compris les plus petits nœuds et les emballages avancés, intensifie encore l'utilisation des gaz spéciaux. Le rôle indispensable de ces gaz en fait un moteur fondamental de la croissance du marché, assurant ainsi leur nécessité durable à l'échelle mondiale.
Restriction/Défi
Coût élevé des gaz spéciaux
- L'un des principaux défis du marché électronique du gaz spécialisé est le coût élevé de leur production et de leur purification, qui nécessite souvent une infrastructure avancée et un contrôle de qualité rigoureux. Ces dépenses élevées augmentent la structure des coûts globaux de la fabrication de semi-conducteurs et de photovoltaïques
- Par exemple, les entreprises opérant dans les régions en développement sont souvent confrontées à d'importantes pressions sur les coûts d'approvisionnement en gaz tels que le trifluorure d'azote et le silane, car ils sont généralement produits par de grands fournisseurs multinationaux tels que Linde et Air Liquide. Cela peut conduire à une dépendance vis-à-vis des importations coûteuses, ce qui peut avoir une incidence sur la rentabilité des utilisateurs en aval.
- La complexité de la production de gaz ultra-haute pureté rend l'échelle plus difficile, et de légères impuretés peuvent compromettre les performances de fabrication de semi-conducteurs ou de cellules photovoltaïques. Ce défi technique entraîne une augmentation des coûts d'investissement tant pour les fabricants que pour les utilisateurs finals, en s'appuyant sur des procédés cohérents et sans défauts.
- Les petites entreprises et les fabricants de marchés émergents ont souvent du mal à se procurer des gaz spéciaux dans les volumes requis, ce qui les désavantage par rapport aux grands acteurs bien capitalisés. Cela crée une disparité dans l'adoption et limite la pénétration des technologies manufacturières de pointe dans certaines régions
- Pour relever ce défi, les fabricants se concentrent sur la localisation de la production de gaz, l'investissement dans les technologies de pointe de purification et l'établissement de partenariats stratégiques pour réduire les coûts. Il sera essentiel de lever ces obstacles pour assurer une croissance soutenue du marché du gaz spécialisé, tout en favorisant une expansion plus large des secteurs de l'électronique et des énergies renouvelables.
Étendue du marché électronique du gaz spécialisé
Le marché est segmenté en fonction du type, de l'application et de l'utilisation finale.
- Par type
Sur la base du type, le marché électronique du gaz spécialisé est segmenté en gaz inertes, gaz de silan et de silicium, gaz halogènes, ammoniac, gaz carbonés, sulfure d'hydrogène, etc. Le segment des gaz inertes a dominé le marché en 2024, représentant la plus grande part des revenus de 40,5 %, en raison de leur rôle essentiel dans la fourniture d'environnements stables et non réactifs dans la fabrication de semi-conducteurs et d'autres procédés électroniques de précision. Les gaz inertes comme l'argon et l'azote sont largement utilisés pour prévenir l'oxydation, améliorer la fiabilité des procédés et assurer des rendements élevés dans les applications sensibles. Leur disponibilité, leur polyvalence dans plusieurs processus de haute technologie et leur compatibilité avec les équipements de fabrication électronique avancés renforcent leur position dominante sur le marché.
Le segment des gaz de silicium et de silane devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par l'augmentation de la demande dans les industries des semi-conducteurs et du photovoltaïque. Ces gaz sont des précurseurs essentiels de la production de plaquettes de silicium, de films minces et de cellules solaires, et leur utilisation se développe avec l'expansion des technologies de microélectronique de pointe et d'énergie renouvelable. L'augmentation des investissements dans l'électronique de prochaine génération, ainsi que la poussée croissante vers des dispositifs à semi-conducteurs économes en énergie et performants, sont à l'origine d'une forte demande mondiale de gaz de silan et de silicium.
- Par demande
Sur la base de l'application, le marché électronique du gaz spécialisé est segmenté en semi-conducteurs et microélectroniques, écrans plats, cellules photovoltaïques et LED. Le segment des semi-conducteurs et de la microélectronique détenait la plus grande part des revenus en 2024, soutenue par la croissance exponentielle de la fabrication de copeaux et la nécessité de gaz à haute pureté dans les procédés avancés. Ces gaz sont largement utilisés pour la gravure, le dopage, le dépôt et le nettoyage dans la fabrication des wafers, assurant la précision et minimisant les défauts. La dominance du segment est encore renforcée par la demande constante de l'électronique grand public, de l'électronique automobile et des applications de centres de données.
Le segment des cellules photovoltaïques devrait connaître la croissance la plus rapide entre 2025 et 2032, en raison de l'expansion mondiale des infrastructures d'énergie solaire et de l'adoption accrue de solutions d'énergie renouvelable. Les gaz spéciaux sont essentiels à la production de cellules solaires à haut rendement et de photovoltaïques à film mince, ce qui permet d'améliorer les taux de conversion de l'énergie. Les incitatifs gouvernementaux pour l'énergie propre, la baisse des coûts des modules solaires et l'augmentation des investissements dans les solutions énergétiques durables accélèrent l'utilisation des gaz spéciaux dans cette application.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché électronique du gaz spécialisé est segmenté en électronique, en énergie, en santé et en industrie. Le segment de l'électronique a dominé la plus grande part du marché en 2024, en raison de la demande croissante d'électronique grand public, de semi-conducteurs avancés et de dispositifs microélectroniques. Les gaz spécialisés sont essentiels pour assurer la précision de fabrication, la fiabilité des produits et le respect de normes de pureté rigoureuses, ce qui fait de l'électronique le principal moteur de la croissance du marché. La dominance du segment est soutenue par la numérisation croissante, l'expansion des appareils IoT et la complexité croissante des architectures semi-conducteurs.
Le secteur de l'énergie devrait enregistrer le taux de croissance le plus rapide entre 2025 et 2032, grâce à l'adoption croissante de technologies et de systèmes de stockage de l'énergie renouvelables. Les gaz spéciaux sont largement utilisés dans les piles photovoltaïques, les piles à combustible et les applications à base d'hydrogène, favorisant ainsi une production d'énergie efficace et durable. L'importance croissante accordée à la réduction de l'empreinte carbone à l'échelle mondiale, conjuguée à l'appui du gouvernement aux projets d'énergie verte, alimente une forte demande de gaz électroniques spécialisés dans le secteur de l'énergie.
Analyse régionale du marché électronique du gaz spécialisé
- L'Asie-Pacifique a dominé le marché électronique du gaz spécialisé avec la plus grande part des revenus de 55,5 % en 2024, en raison de l'expansion rapide de la fabrication de semi-conducteurs, de l'augmentation de la production de panneaux plats et de la forte croissance des installations de cellules photovoltaïques dans les principales économies.
- L'environnement de fabrication rentable de la région, l'augmentation du soutien gouvernemental à la production électronique et l'augmentation de la demande de gaz à haute pureté dans la fabrication de puces accélèrent l'expansion du marché
- L'industrialisation rapide, une chaîne d'approvisionnement robuste pour les produits chimiques spécialisés et l'investissement continu dans les composants électroniques de nouvelle génération propulsent davantage la consommation de gaz électroniques spécialisés dans toute l'Asie-Pacifique
China Electronic Specialty Gaz Market Insight
En 2024, la Chine détenait la plus grande part du marché du gaz spécialisé électronique en Asie et dans le Pacifique, grâce à sa position dominante dans la fabrication de semi-conducteurs, la fabrication d'électroniques à grande échelle et une forte capacité de production de cellules photovoltaïques. Les initiatives gouvernementales visant à promouvoir l'électronique de pointe et les énergies renouvelables, combinées à une base de production chimique bien établie, sont des moteurs de croissance clés. L'expansion des exportations de puces et de panneaux d'affichage et l'augmentation de la demande intérieure de smartphones et d'électronique grand public continuent de renforcer le leadership du pays dans la région.
India Electronic Specialty Gaz Market Insight
L'Inde connaît la croissance la plus rapide dans la région de l'Asie-Pacifique, alimentée par l'augmentation des investissements dans la fabrication de semi-conducteurs, l'adoption croissante de l'énergie solaire et des initiatives soutenues par l'État telles que « Make in India » et le programme d'encouragement lié à la production (PLI). L'expansion rapide de l'assemblage électronique, le développement d'un écosystème de démarrage dans la conception de puces et le développement d'infrastructures chimiques spécialisées créent une forte demande de gaz à haute pureté utilisés dans les procédés de fabrication.
Europe Le marché du gaz spécialisé en électronique
Le marché européen du gaz de spécialité électronique ne cesse de croître, en raison de l'augmentation des investissements dans la recherche-développement sur les semi-conducteurs, de normes de qualité rigoureuses pour les gaz de spécialité et de la demande croissante de composants électroniques de pointe pour les applications automobiles, sanitaires et industrielles. La région met l'accent sur la durabilité et la production de haute pureté, en particulier pour les projets de microélectronique et d'énergie renouvelable, en stimulant l'utilisation de gaz spéciaux dans les cellules photovoltaïques et les DEL.
Allemagne Aperçu du marché du gaz spécialisé électronique
Allemagne Le marché électronique du gaz spécialisé bénéficie de son leadership en ingénierie de précision, en recherche avancée sur les semi-conducteurs et en forte présence de géants de la fabrication de produits chimiques. Les investissements continus dans la R-D en microélectronique, l'électronique automobile haut de gamme et les technologies écoénergétiques appuient la demande croissante de gaz spéciaux. Le pays met l'accent sur l'innovation et les normes de production à haute pureté, ce qui renforce sa position sur le marché.
U.K. Aperçu du marché du gaz spécialisé électronique
Le marché britannique est soutenu par un solide secteur de la conception électronique, de solides collaborations de recherche entre les universités et les entreprises de semi-conducteurs et de plus en plus d'attention aux technologies des énergies renouvelables. L'augmentation des investissements dans les semi-conducteurs pilotes et la mise au point de matériaux avancés, ainsi que les politiques gouvernementales favorables à la fabrication locale de copeaux, stimulent la demande de gaz spécialisés à haute pureté.
Amérique du Nord Aperçu du marché du gaz spécialisé électronique
L'Amérique du Nord devrait croître au TCAC le plus rapidement de 2025 à 2032, en raison de l'augmentation des investissements dans la fabrication de semi-conducteurs, de l'adoption de technologies d'énergie renouvelable et de l'augmentation de la demande de microélectronique à haute performance. La région bénéficie d'une infrastructure de R-D bien établie, d'un financement gouvernemental pour la production de puces au pays et d'une relocalisation accrue de la fabrication de semi-conducteurs.
Aperçu du marché américain du gaz spécialisé
Les États-Unis ont représenté la plus grande part du marché nord-américain en 2024, en raison de leur vaste industrie de semi-conducteurs, de leur leadership en science du matériel de pointe et de la forte demande de l'électronique grand public et des applications des centres de données. Les mesures d'incitation prises par le gouvernement fédéral pour renforcer la fabrication de copeaux domestiques et la présence de grands producteurs de gaz spécialisé renforcent encore la position dominante des États-Unis dans la région.
Part du marché électronique du gaz spécialisé
L'industrie du gaz spécialisé électronique est principalement dirigée par des entreprises bien établies, notamment :
- Linde plc (Irlande)
- Air Products and Chemicals, Inc. (États-Unis)
- Air Liquide (France)
- Groupe Messer (Allemagne)
- Sumitomo Seika Chemicals Company, Limited (Japon)
- La société Chemours (États-Unis)
- Fluorocarbures électroniques, LLC (États-Unis)
- Matheson Tri-Gas, Inc. (États-Unis)
- SHOWA DENKO K.K. (Japon)
- Taiyo Nippon Sanso Corporation (Japon)
- Praxair Technology, Inc. (États-Unis)
- Versum Materials, Inc. (États-Unis)
- Société Iwatani (Japon)
- Hyosung Corporation (Corée du Sud)
- Kanto Denka Kogyo Co., Ltd. (Japon)
- Foosung Co., Ltd. (Corée du Sud)
- Central Glass Co., Ltd. (Japon)
- Guangdong Huate Gas Co., Ltd. (Chine)
- Suzhou Jinhong Gas Co., Ltd. (Chine)
Les derniers développements du marché mondial du gaz spécialisé électronique
- En 2025, Merck a entamé des négociations en vue d'un investissement de 300 à 500 millions de dollars pour la création d'une usine de produits chimiques spécialisés à la fine pointe de la technologie en Inde, tandis que Linde a annoncé son intention de fournir des gaz ultra-haute pureté aux nouveaux semi-conducteurs à travers le pays. Ce double investissement devrait transformer l'Inde en une plaque tournante majeure pour les gaz de spécialité électroniques en renforçant les capacités de production locales, en réduisant la dépendance à l'égard des importations et en soutenant les secteurs des semi-conducteurs et des énergies renouvelables à croissance rapide. Cette évolution devrait accélérer la croissance de l'Inde, qui est le marché des gaz électroniques spécialisés le plus en croissance en Asie-Pacifique.
- En 2024, SK Specialty a révélé la vente d'une participation de 85 % dans son unité de production de gaz à Hahn & Company pour 1,86 milliard de dollars, le groupe SK conservant une participation de 15 %. Cette transaction stratégique vise à injecter des capitaux substantiels dans SK Specialty, permettant à l'entreprise d'étendre sa production, d'adopter des technologies de purification avancées et d'accroître sa présence dans des segments à forte demande tels que la fabrication de semi-conducteurs et la production de cellules solaires. Le partenariat avec Hahn & Company devrait améliorer l'efficacité opérationnelle et positionner SK Specialty pour répondre à la demande mondiale croissante de gaz électroniques spécialisés
- En décembre 2024, Air Liquide a annoncé une expansion significative de son usine de production de gaz électronique ultra-pureté à Taiwan, ciblant la prochaine génération de procédés de fabrication de semi-conducteurs. Cette expansion renforcera la capacité de l'entreprise à fournir les gaz critiques nécessaires à la fabrication avancée de puces, à soutenir l'industrie dominante des semi-conducteurs de Taiwan et à assurer la résilience de la chaîne d'approvisionnement. L'investissement renforce le leadership de l'Asie-Pacifique dans la consommation électronique de gaz spécialisé et renforce le rôle d'Air Liquide en tant que fournisseur clé des géants mondiaux des semi-conducteurs
- En octobre 2024, Matheson Tri-Gas a dévoilé ses plans de construction d'une nouvelle usine de gaz spécialisé en Arizona, aux États-Unis, afin de répondre au hub de fabrication de semi-conducteurs en croissance rapide dans la région. L'installation mettra l'accent sur la production de gaz à haute pureté pour la production de puces de pointe, ce qui aidera l'Amérique du Nord à réduire sa dépendance à l'égard des fournisseurs étrangers. Ce projet s'harmonise avec la loi américaine CHIPS, qui vise à stimuler la production nationale de semi-conducteurs, et devrait accroître considérablement la disponibilité locale de gaz spéciaux critiques.
- En août 2024, Showa Denko a achevé une importante modernisation de son site de fabrication électronique de gaz spécialisé au Japon, intégrant des technologies de purification et de production avancées. Cette mise à niveau est conçue pour répondre aux exigences strictes de qualité des semi-conducteurs de nouvelle génération et des écrans plats haute résolution. En améliorant l'efficacité de production et les normes de pureté, Showa Denko renforce sa position de premier fournisseur pour les applications électroniques de pointe, soutenant la stratégie du Japon pour rester compétitif dans la chaîne d'approvisionnement mondiale de semi-conducteurs
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











