



Marché mondial des dispositifs de protection embolique, par produit (dispositifs de filtrage distaux, dispositifs d'occlusion distale, dispositifs d'occlusion proximale), matériau (nitinol, polyuréthane), utilisation (dispositifs jetables, dispositifs réutilisables), application (maladies cardiovasculaires, maladies neurovasculaires et maladies vasculaires périphériques), indication (maladies coronaires percutanées, artères carotidiennes, greffes veineuses saphènes, remplacement valvulaire aortique par voie transcather, autres), utilisateurs finaux (hôpitaux, centres chirurgicaux ambulatoires, autres), pays (États-Unis, Canada, Mexique, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Brésil, Argentine, reste de l'Amérique du Sud, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance des dispositifs de protection embarqués
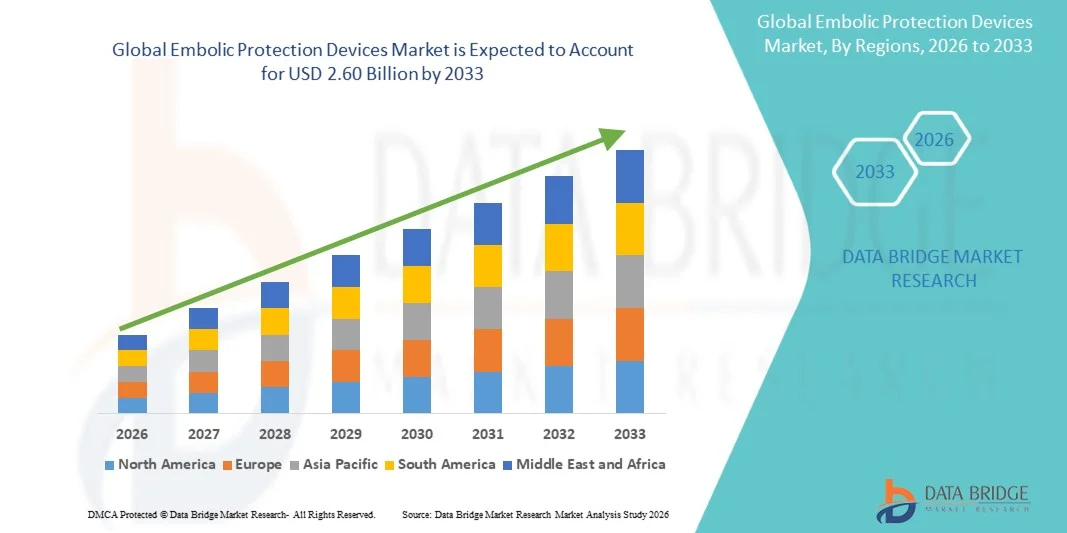
- Selon l'analyse de marché de Data Bridge, la taille du marché des dispositifs de protection embolie globale a été évaluée à1,34 milliard de dollars en 2025et devrait atteindre2.60 milliards de dollars en 2033, à unTCAC de 8,65 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies cardiovasculaires telles quemaladie coronarienneet la maladie de l'artère périphérique, ainsi que le nombre croissant de procéduresangioplastieetdes interventions transcathéters, conduisant à une plus grande adoption de solutions de protection embolie dans la pratique clinique
- De plus, les médecins sont de plus en plus sensibilisés aux complications liées à l'intervention, comme l'embolisation distale, et la demande croissante de dispositifs d'intervention avancés, fiables et sûrs pour le patient est en train d'établir des dispositifs de protection de l'embolie comme un élément essentiel des procédures cardio-vasculaires modernes. Ces facteurs convergents accélèrent l'adoption de technologies de protection embolie, ce qui stimule significativement la trajectoire de croissance du marché
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,34 milliard de dollars
Valeur marchande prévue (2033) :2,60 milliards de dollars
Prévisions CAGR (2026-2033):8.65%
Quels sont les principaux débouchés du marché des dispositifs de protection embarqués
- Les dispositifs de protection embarqués, conçus pour capturer et éliminer les débris générés au cours d'interventions cardiovasculaire et vasculaire, sont de plus en plus des composantes vitales dans les traitements modernes peu invasifs à la fois à l'hôpital et en milieu ambulatoire en raison de leur capacité à réduire le risque de complications liées à l'intervention et à améliorer les résultats des patients.
- L'augmentation de la demande de dispositifs de protection contre l'embolie est principalement alimentée par le fardeau mondial croissant des maladies cardiovasculaires telles que les maladies coronariennes et les accidents vasculaires cérébraux, l'adoption croissante de procédures minimalement invasives et l'importance croissante accordée à la sécurité des patients et à l'efficacité des procédures chez les fournisseurs de soins de santé
- L'Amérique du Nord a dominé le marché des dispositifs de protection embolie avec la plus grande part de revenus de 41,2 % en 2025, caractérisée par des infrastructures de soins de santé avancées, une forte adoption de procédures de cardiologie interventionnelle et une forte présence d'acteurs clés du marché, les États-Unis ayant connu une croissance substantielle grâce à des politiques de remboursement favorables et à des progrès technologiques continus dans les dispositifs vasculaires
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des dispositifs de protection embolie au cours de la période de prévision en raison de l'augmentation des dépenses de santé, de la sensibilisation accrue aux maladies cardiovasculaires et de l'amélioration de l'accès aux technologies médicales de pointe dans les économies émergentes comme la Chine et l'Inde.
- Le segment des dispositifs de filtre distal a dominé le marché des dispositifs de protection embolie avec une part de marché de 45,6 % en 2025, en raison de leur utilisation généralisée dans le stent de l'artère carotide et de leur efficacité dans la capture des débris embolies tout en maintenant un flux sanguin continu pendant les procédures
Rapport sur la portée et la segmentation du marché des dispositifs de protection embarqués
|
Attributs |
Dispositifs de protection embarqués Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des dispositifs de protection embarqués
L'intégration croissante avec les technologies d'intervention et d'imagerie avancées
- Une tendance significative et accélérée sur le marché mondial des dispositifs de protection embolie est l'intégration croissante aux techniques de cardiologie interventionnelle de pointe et aux technologies d'imagerie telles que les ultrasons intravasculaires et les systèmes d'orientation en temps réel, ce qui améliore considérablement la précision procédurale et la sécurité des patients.
- Par exemple, les systèmes de protection embolie utilisés lors des procédures de remplacement des valves aortiques transcathéters sont de plus en plus intégrés à des directives d'imagerie pour assurer un placement optimal et une capture efficace des débris, améliorant ainsi les résultats cliniques chez les patients à haut risque.
- Les progrès technologiques dans les dispositifs de protection embolie permettent d'améliorer l'efficacité de capture, de réduire les profils de croisement et d'améliorer la capacité de livraison dans les anatomies complexes. Par exemple, de nouveaux filtres distaux sont conçus pour maintenir un débit sanguin continu tout en piégant efficacement les débris embolies, réduisant ainsi le risque de complications telles que les accidents vasculaires cérébraux pendant les procédures.
- L'intégration harmonieuse de dispositifs de protection embolie avec des interventions cardiovasculaires peu invasives facilite l'amélioration des taux de réussite procédurale et réduit les temps de récupération. Grâce à une meilleure compatibilité avec les systèmes à cathéter, les cliniciens peuvent effectuer des interventions complexes avec plus de confiance et de sécurité, créant ainsi un écosystème de traitement plus efficace.
- Cette tendance vers des solutions interventionnelles plus précises, efficaces et centrées sur le patient est fondamentalement en train de remodeler les pratiques cliniques dans les soins cardiovasculaires. Par conséquent, des entreprises comme Boston Scientific développent des dispositifs de protection embolie de nouvelle génération avec une plus grande flexibilité, des mécanismes de capture améliorés et une compatibilité avec les plates-formes d'intervention avancées
- La demande de dispositifs de protection embolie offrant une grande efficacité procédurale et une intégration transparente avec les technologies interventionnelles modernes augmente rapidement dans les hôpitaux et les centres cardiaques spécialisés, les fournisseurs de soins de santé privilégiant de plus en plus l'amélioration des résultats des patients et la réduction des taux de complications
- La mise au point de dispositifs de protection émbolique miniaturisés et à faible visibilité, adaptés aux petits navires et aux anatomies complexes, permet d'étendre les procédures jusqu'ici difficiles, créant de nouvelles applications cliniques et des débouchés commerciaux.
Dynamique du marché des dispositifs de protection embarqués
Chauffeur
Demande de croissance en raison de la hausse du fardeau des maladies cardiovasculaires et des procédures d'invasion minimale
- L'augmentation de la prévalence des maladies cardiovasculaires et l'adoption croissante de procédures d'intervention minimalement invasives sont des facteurs importants de la demande accrue de dispositifs de protection embolie
- Par exemple, en mars 2025, Medtronic a mis l'accent sur les avancées dans les solutions de protection embolie conçues pour des interventions cardio-vasculaires complexes, axées sur l'amélioration de la sécurité procédurale et la réduction des complications embolies, qui devraient stimuler la croissance du marché au cours de la période de prévision.
- À mesure que les fournisseurs de soins de santé se concentrent davantage sur la réduction des complications liées aux procédures, les dispositifs de protection embolie offrent des caractéristiques avancées telles que la capture efficace des débris et l'entretien continu du flux sanguin, offrant un avantage critique par rapport aux procédures sans systèmes de protection
- De plus, l'adoption croissante de techniques peu invasives et le nombre croissant d'interventions fondées sur des cathéters font des dispositifs de protection embolie une partie intégrante des traitements cardiovasculaires modernes, assurant des procédures plus sûres et plus efficaces.
- La prise de conscience croissante des complications telles que l'embolisation distale, associée à la nécessité d'améliorer les résultats des patients et de réduire les séjours à l'hôpital, sont des facteurs clés qui propulsent l'adoption de dispositifs de protection embolie sur les marchés des soins de santé développés et émergents. La tendance vers des solutions d'intervention technologiquement avancées et la disponibilité croissante de professionnels qualifiés contribuent davantage à la croissance du marché
- L'expansion des interventions en cardiopathie structurale, y compris les interventions en mitral transcathéter et en valve tricuspide, est à l'origine d'une demande supplémentaire de dispositifs de protection embolie pour prévenir les événements emboliants procéduraux
- Le renforcement des collaborations entre les fabricants d'appareils et les hôpitaux pour fournir une formation et un soutien procédural renforce la confiance des cliniciens, accélère l'adoption et soutient la croissance globale du marché
Restriction/Défi
Coût élevé et complexité procédurale limitant l'adoption
- Les préoccupations entourant le coût élevé des dispositifs de protection embolie et la complexité de leur utilisation posent un défi important à une plus grande pénétration du marché. Comme ces dispositifs nécessitent une formation et une expertise spécialisées, leur adoption peut être limitée dans certains milieux de soins de santé.
- Par exemple, l'exigence de mesures procédurales supplémentaires et de coûts des dispositifs pendant les interventions a fait que certains fournisseurs de soins de santé hésitent à adopter des dispositifs de protection embolie, en particulier sur les marchés sensibles aux coûts
- Il est essentiel de relever ces défis en développant des produits rentables, en simplifiant les conceptions d'appareils et en améliorant les programmes de formation pour une adoption plus large. Des entreprises comme Abbott Laboratories mettent l'accent sur la facilité d'utilisation et l'amélioration de l'efficacité des appareils dans leurs innovations de produits pour encourager l'adoption parmi les cliniciens.
- En outre, les limitations et la variabilité des remboursements entre les différentes régions peuvent constituer un obstacle à l'adoption, en particulier dans les pays en développement où les budgets des soins de santé sont limités. Bien que les systèmes avancés de protection embolie offrent d'importants avantages cliniques, leur coût plus élevé que les outils d'intervention standard peut limiter l'accessibilité
- Alors que les investissements dans les soins de santé augmentent progressivement, la charge de coûts perçue et la complexité des procédures peuvent encore entraver l'adoption généralisée, en particulier dans les établissements disposant de ressources limitées ou d'un volume de procédures inférieur.
- Surmonter ces défis en améliorant les cadres de remboursement, la formation des cliniciens et la mise au point de solutions plus abordables et plus conviviales de protection de l'embolie sera vital pour une croissance soutenue du marché
- Le manque de sensibilisation et d ' adoption dans les petits hôpitaux et les cliniques, en particulier dans les régions émergentes, limite la pénétration du marché et souligne la nécessité d ' initiatives éducatives plus larges.
- Des approbations réglementaires rigoureuses et la nécessité d'une validation clinique peuvent retarder le lancement des produits et augmenter les coûts de développement, ce qui pose des défis supplémentaires à l'expansion du marché.
Comment le marché des dispositifs de protection embarqués est-il segmenté
Le marché est segmenté en fonction du produit, du matériel, de l'utilisation, de l'application, de l'indication et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des dispositifs de protection embolie est segmenté en dispositifs de filtre distal, dispositifs d'occlusion distal et dispositifs d'occlusion proximal. Distal Filter Devices a dominé le marché avec la plus grande part de revenus de 45,6 % en 2025, sous l'effet de leur large adoption dans les interventions coronaires par voie carotide et percutanée. Ces dispositifs permettent un flux sanguin continu tout en capturant les débris emboliants, réduisant le risque d'accident vasculaire cérébral et d'autres complications liées à la procédure. Les cardiologistes préfèrent souvent les filtres distaux pour leur facilité de déploiement, leur efficacité clinique établie et leur compatibilité avec des interventions à cathéter multiple. La demande est également appuyée par de vastes études cliniques démontrant leur efficacité dans la prévention de l' embolie distale. Les hôpitaux et les centres cardiaques spécialisés investissent fortement dans les dispositifs de filtrage distal pour les patients à haut risque, et des innovations telles que des filtres à faible visibilité et des conceptions améliorées de mailles améliorent l'efficacité de capture et la sécurité procédurale.
On prévoit que les dispositifs d'occlusion proximale connaîtront le taux de croissance le plus rapide de 9,8 % entre 2026 et 2033, alimentés par leur utilisation croissante dans des interventions complexes telles que le remplacement de la valve aortique transcathéter (TAVR) et les procédures de greffe veineuse saphène. Les dispositifs d'occlusion proximale arrêtent temporairement le flux sanguin en amont afin de prévenir les événements emboliques pendant les interventions à haut risque, ce qui améliore la sécurité des patients présentant des anatomies complexes. Leur adoption croissante s'explique par la sensibilisation accrue des cardiologues interventionnels aux risques d'embolisation distale chez les populations à haut risque. Les progrès réalisés dans la flexibilité, la livraison et la facilité d'utilisation des appareils encouragent les hôpitaux et les centres chirurgicaux à intégrer ces systèmes dans les protocoles de procédure standard.
- Par matière
Sur la base du matériau, le marché des dispositifs de protection embolie est segmenté en nitinol et en polyuréthane. Nitinol a dominé le marché avec la plus grande part en 2025 en raison de ses excellentes propriétés de mémoire de forme, flexibilité et biocompatibilité. Les dispositifs de nitinol permettent une navigation plus facile à travers les vaisseaux tortueux et assurent un déploiement précis, qui est critique dans les interventions neurovasculaires et coronaires. Les cardiologues préfèrent les dispositifs à base de nitinol parce qu'ils sont conformes aux anatomies complexes des vaisseaux sans causer de traumatisme ou d'obstruction, améliorant ainsi les résultats procéduraux. En outre, la durabilité et la résistance à la fatigue du nitinol le rendent adapté pour les applications de protection embolique distale et proximale. Les innovations matérielles continues améliorent la performance des appareils, accroissent la confiance des cliniciens et élargissent son adoption dans les centres cardiaques à volume élevé.
On s'attend à ce que le polyuréthane enregistre la croissance la plus rapide au cours de la période de prévision, en raison de son rapport coût-efficacité et de son utilisation croissante dans les dispositifs de protection embolie jetables. Les filtres à base de polyuréthane et les dispositifs d'occlusion sont légers, flexibles et compatibles avec divers systèmes de livraison, ce qui les rend attrayants pour les hôpitaux et les centres chirurgicaux ambulatoires. De plus, les dispositifs en polyuréthane soutiennent la fabrication évolutive pour les marchés émergents où l'accessibilité est un facteur clé, encourageant une adoption plus large. La polyvalence du matériau permet également l'intégration avec des conceptions innovantes qui améliorent l'efficacité de capture des débris et la sécurité procédurale.
- Par utilisation
Sur la base de l'utilisation, le marché est segmenté en appareils jetables et réutilisables. Les dispositifs jetables ont dominé le marché avec la plus grande part des revenus de 52,3 % en 2025, en raison de la préférence croissante pour les dispositifs à usage unique qui minimisent le risque d'infection et éliminent le besoin de stérilisation entre les procédures. Les hôpitaux comptent de plus en plus sur des dispositifs de protection embolie jetables pour les interventions à haut risque afin d'assurer la sécurité des patients, l'efficacité des procédures et la conformité réglementaire. Les cliniciens apprécient ces appareils pour leur performance constante, leur facilité de manipulation et la réduction des besoins d'entretien. Le nombre croissant d'interventions percutanées coronaires et carotides contribue également à la demande croissante de solutions jetables sur les marchés développés et émergents.
On s'attend à ce que les appareils réutilisables connaissent la croissance la plus rapide au cours de la période de prévision, sous l'impulsion d'hôpitaux visant à optimiser les coûts procéduraux dans les centres à volume élevé. Les dispositifs de protection embolie réutilisables peuvent être stérilisés et utilisés selon plusieurs procédures, offrant des avantages en termes de coûts par rapport aux solutions de rechange jetables. L'amélioration technologique de la durabilité des appareils, la facilité de nettoyage et la conformité à la sécurité favorisent l'adoption de systèmes réutilisables. En outre, les dispositifs réutilisables sont particulièrement attrayants dans les marchés émergents où les fournisseurs de soins de santé équilibrent rentabilité et sécurité des patients et résultats cliniques.
- Par demande
Sur la base de l'application, le marché des dispositifs de protection embolie est segmenté en maladies cardiovasculaires, maladies neurovasculaires et maladies vasculaires périphériques. Les maladies cardiovasculaires ont dominé le marché avec la plus grande part de 48,5% en 2025, en raison de la prévalence élevée de la maladie coronarienne et du nombre croissant d'interventions coronariennes percutanées. Ces dispositifs sont essentiels pour prévenir une embolie distale pendant les procédures de stent et d'angioplastie, réduisant ainsi les complications liées à l'intervention, comme l'infarctus du myocarde ou l'AVC. Les cardiologues s'appuient sur des dispositifs de protection embolie pour les patients à haut risque, particulièrement dans les anatomies de lésions complexes et les interventions de greffe de veine saphène. Les progrès technologiques continus, comme les petits profils de croisement et l'amélioration de l'efficacité de la capture, améliorent encore l'adoption dans les applications cardiovasculaires.
On s'attend à ce que les maladies neurovasculaires connaissent la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation de l'incidence des accidents ischémiques et de l'utilisation croissante de dispositifs de protection embolie pendant le stent de l'artère carotide. L'adoption de systèmes de protection neurovasculaire est alimentée par la sensibilisation croissante des neurologues et des cardiologues interventionnels à la prévention des accidents vasculaires cérébraux au cours des interventions neurovasculaires à haut risque. Des dispositifs miniaturisés à faible visibilité conçus pour les vaisseaux cérébrals tortueux permettent une application clinique plus large, particulièrement chez les patients âgés et à haut risque. L'augmentation des investissements hospitaliers dans les installations neurointerventionnelles et les initiatives gouvernementales visant à réduire la morbidité et la mortalité liées aux accidents vasculaires cérébraux contribuent également à une croissance rapide.
- Par indication
Sur la base de l'indication, le marché des dispositifs de protection embolie est segmenté en coronaire percutanée, artère carotide, maladies de greffe veineuse saphène, remplacement transcathéter de la valve aortique (TAVR), et d'autres. Le coronaire percutanée a dominé le marché avec la plus grande part de 44,7 % en 2025, en raison du volume élevé d'interventions coronaires effectuées dans le monde et de la nécessité critique d'empêcher l'embolisation distale pendant ces procédures. Les cardiologues préfèrent les dispositifs de protection embolie dans les interventions coronaires percutanées (PCI) impliquant des greffes de veine saphène et des lésions complexes pour réduire le risque d'infarctus du myocarde et améliorer les résultats procéduraux. Les progrès continus dans la conception des appareils, comme l'amélioration des profils de franchissement et la capture des débris, augmentent l'adoption. Le grand bassin de patients, combiné à des politiques de remboursement favorables sur les marchés développés, renforce encore la domination de ce segment. Par exemple, les cas de PCI à risque élevé comptent de plus en plus sur des dispositifs de filtrage distaux pour assurer la sécurité du patient et l'efficacité procédurale.
Le remplacement de la valve aortique par transcathéter (TAVR) devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation de la prévalence de la sténose aortique et l'adoption croissante de procédures de TAVR peu invasives, en particulier chez les patients âgés. Les dispositifs de protection embarqués sont essentiels pendant le TAVR pour prévenir l'embolisation cérébrale et les accidents vasculaires cérébraux, ce qui en fait un complément essentiel dans les interventions à haut risque. Des innovations technologiques telles que des filtres compacts et livrables qui peuvent naviguer sur la vascularisation tortueuse favorisent une croissance rapide. Le nombre croissant de programmes cardiaques structuraux dans les hôpitaux du monde entier et les preuves cliniques démontrant une réduction des accidents vasculaires cérébraux avec une protection embolie accélèrent l'adoption du marché. Par exemple, les hôpitaux d'Amérique du Nord et d'Europe appliquent de plus en plus des procédures TAVR avec des systèmes intégrés de protection embolie pour améliorer les résultats des patients.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des dispositifs de protection embolie est segmenté en hôpitaux, centres chirurgicaux ambulatoires (ASC) et autres. Les hôpitaux ont dominé le marché avec la plus grande part de 65,8 % en 2025, en raison du volume élevé d'interventions complexes effectuées dans ces milieux et de la disponibilité d'infrastructures avancées. Les hôpitaux préfèrent les dispositifs de protection embolie pour les patients à haut risque qui subissent des ICP, des stents carotides et des procédures TAVR, car ces dispositifs améliorent la sécurité procédurale et les résultats cliniques. La présence de cardiologues d'intervention qualifiés, de solides systèmes de soutien procédural et l'accès à des technologies d'imagerie de pointe favorisent l'adoption des hôpitaux. Par exemple, les centres cardiaques tertiaires aux États-Unis et en Europe utilisent largement le filtre distal et les dispositifs d'occlusion proximale dans la pratique interventionnelle courante. De plus, les hôpitaux investissent dans des programmes de formation et des mises à niveau technologiques pour assurer une utilisation optimale des appareils et la sécurité des patients.
On s'attend à ce que les centres chirurgicaux ambulatoires (ASC) connaissent la croissance la plus rapide au cours de la période de prévision, alimentée par la tendance à la hausse des interventions cardiovasculaires peu invasives effectuées en dehors des hôpitaux traditionnels. Les SCA offrent des soins rentables et efficaces aux patients à faible risque tout en leur donnant accès à des dispositifs de protection embolie pour les interventions courantes. L'adoption de ces dispositifs dans les ASC est appuyée par des améliorations technologiques qui simplifient le déploiement, réduisent le temps de procédure et améliorent la sécurité. Par exemple, dans les économies émergentes et les régions développées, les SCA effectuent de plus en plus des interventions PCI et périphériques avec des filtres distaux jetables, ce qui favorise la croissance rapide des segments. En outre, des cadres réglementaires favorables et une préférence accrue des patients pour les procédures ambulatoires contribuent à l'adoption accélérée de dispositifs de protection embolie dans les SCA.
Quelle région détient la plus grande part du marché des dispositifs de protection embarqués
- L'Amérique du Nord a dominé le marché des dispositifs de protection embolie avec la plus grande part de revenus de 41,2% en 2025, caractérisée par des infrastructures de soins de santé avancées, une forte adoption de procédures de cardiologie interventionnelle et une forte présence d'acteurs clés du marché.
- Les fournisseurs de soins de santé de la région accordent la priorité à la sécurité des patients et à l'efficacité des procédures, faisant des dispositifs de protection embolie un élément standard dans les interventions à haut risque telles que les interventions coronaires percutanées (PCI), l'endoprothèse de l'artère carotide et le remplacement de la valve aortique transcathéter (TAVR)
- Cette adoption généralisée est soutenue par des politiques de remboursement favorables, des réseaux hospitaliers bien établis et la présence de fabricants d'appareils de premier plan qui investissent dans des programmes d'innovation continue et de formation des cliniciens
Aperçu du marché des dispositifs de protection embarqués aux États-Unis
Le marché américain des dispositifs de protection embolie a enregistré la plus grande part des revenus de 79 % en 2025 en Amérique du Nord, en raison de la forte prévalence des maladies cardiovasculaires et de l'adoption croissante de procédures d'intervention minimalement invasives. Les hôpitaux et les centres cardiaques spécialisés donnent la priorité à la sécurité des patients, faisant des dispositifs de protection embolie une norme dans les interventions coronaires percutanées (PCI), l'endoprothèse de l'artère carotide et le remplacement de la valve aortique transcathéter (TAVR). L'accent croissant mis sur la réduction des complications liées aux procédures, combiné à des politiques de remboursement favorables, à une infrastructure clinique avancée et à l'innovation continue de la part des principaux fabricants, propulse l'expansion du marché. De plus, les cardiologues américains adoptent de plus en plus des dispositifs de nouvelle génération avec une meilleure efficacité de capture des débris et des conceptions peu médiatisées, ce qui améliore les résultats procéduraux et favorise une adoption plus large.
Perspectives du marché des dispositifs de protection embarqués en Europe
Le marché européen des dispositifs de protection embolie devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'une forte concentration sur la gestion des maladies cardiovasculaires et d'un nombre croissant d'interventions. L'adoption de dispositifs de protection embolie est encouragée par des hôpitaux bien équipés, l'adoption rapide de technologies d'intervention de pointe et la sensibilisation des cardiologues à la sécurité procédurale. Des pays comme l'Allemagne, la France et l'Italie sont témoins d'un déploiement croissant dans des procédures cardio-vasculaires nouvelles et complexes, appuyés par des preuves cliniques démontrant des risques réduits d'AVC et d'embolisation distale. De plus, des politiques de soins de santé favorables et des investissements dans les infrastructures de soins cardiaques accélèrent l'adoption dans les hôpitaux et les établissements ambulatoires.
U.K. Dispositifs de protection Embolique Aperçu du marché
On s'attend à ce que le marché des dispositifs de protection embolie du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison du nombre croissant d'interventions percutanées et de la sensibilisation accrue à la prévention des accidents vasculaires cardiovasculaires et des complications. Les hôpitaux et les centres cardiaques spécialisés adoptent des dispositifs de protection embolie pour réduire les risques procéduraux lors des interventions PCI et carotides. Le système de santé fort du Royaume-Uni, associé à des initiatives gouvernementales visant à améliorer les soins cardiovasculaires et les résultats cliniques, soutient la croissance de dispositifs interventionnels de haute qualité. En outre, les collaborations entre les fabricants d'appareils et les hôpitaux pour la formation et l'orientation des procédures stimulent davantage l'adoption du marché.
Allemagne Dispositifs de protection Embolique Aperçu du marché
Le marché allemand des dispositifs de protection embolie devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une prise de conscience croissante de la sécurité procédurale et de l'innovation technologique dans les interventions cardiovasculaires. L'Allemagne dispose d'infrastructures hospitalières bien développées et met l'accent sur les solutions de santé avancées pour promouvoir l'adoption de dispositifs de protection embolie, en particulier pour les procédures PCI et TAVR à haut risque. Les données cliniques démontrant une réduction de l'embolisation distale et du risque d'AVC encouragent l'adoption chez les cardiologues. L'intégration aux plates-formes d'intervention modernes, l'accent mis sur la sécurité des patients et la présence de fabricants d'appareils canadiens et mondiaux de premier plan contribuent à la croissance régulière du marché.
Aperçu du marché des dispositifs de protection embarqués en Asie-Pacifique
Le marché des dispositifs de protection embolie de l'Asie et du Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 11,5 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la prévalence des maladies cardiovasculaires, de l'augmentation des dépenses de soins de santé et de l'élargissement de l'accès à des interventions peu invasives dans des pays comme la Chine, l'Inde et le Japon. Les initiatives gouvernementales visant à promouvoir les soins cardiaques avancés, associées à une sensibilisation croissante des cardiologues à la protection de l'embolie, encouragent l'adoption dans les hôpitaux et les centres chirurgicaux. L'émergence de pôles de fabrication régionaux pour les dispositifs cardiovasculaires améliore l'accessibilité et réduit les coûts, permettant une utilisation plus large des technologies de protection embolie. De plus, l'augmentation du volume des procédures et des investissements dans l'infrastructure cardiaque propulsent la croissance du marché dans l'ensemble de l'APAC.
Japan Embolic Protection Devices Market Insight
Le marché japonais des dispositifs de protection embolie prend de l'ampleur en raison de l'infrastructure de santé avancée du pays, de la forte prévalence des patients âgés atteints de maladies cardiovasculaires et de la demande croissante d'interventions peu invasives. Les hôpitaux japonais mettent l'accent sur la sécurité des patients et la réduction des complications liées à l'intervention, en faisant de plus en plus appel à des dispositifs de protection embolie pendant les interventions de PCI, de stentage de l'artère carotide et de TAVR. L'intégration de ces dispositifs à des systèmes d'imagerie et de cathéter améliore la précision procédurale et les résultats cliniques. De plus, la population vieillissante du Japon est susceptible de stimuler la demande d'interventions cardiovasculaires plus sûres et plus efficaces tant en milieu hospitalier qu'en milieu externe, ce qui favorisera l'expansion du marché.
Inde Dispositifs de protection Embolique Aperçu du marché
Le marché indien des dispositifs de protection embolie a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuée à la charge croissante des maladies cardiovasculaires, à l'urbanisation rapide et à l'amélioration des infrastructures de soins de santé. Les hôpitaux et les centres cardiaques spécialisés adoptent des dispositifs de protection embolie pour réduire les risques d'embolisation distale pendant les procédures PCI et TAVR. La tendance à la création d'installations de soins cardiaques de pointe, parallèlement à la disponibilité d'appareils économiques et fabriqués localement, accélère la croissance du marché. En outre, une sensibilisation accrue des cardiologues et des patients à la sécurité procédurale et à l'amélioration des résultats cliniques conduit à une adoption généralisée dans les établissements de santé résidentiels et commerciaux de l'Inde.
Quelles sont les meilleures entreprises du marché des dispositifs de protection embarqués
L'industrie des dispositifs de protection embarqués est principalement dirigée par des entreprises bien établies, notamment :
- Abbott (États-Unis)
- Boston Scientific Corporation (États-Unis)
- Medtronic (Irlande)
- Cardinal Health, Inc. (États-Unis)
- Société Terumo (Japon)
- Contego Medical, LLC (États-Unis)
- Cuisinière.
- Cordis Corporation (États-Unis)
- Edwards Lifesciences Corporation (États-Unis)
- Emboline, Inc. (États-Unis)
- InspireMD, Inc. (États-Unis)
- Merit Medical Systems, Inc. (États-Unis)
- Société scientifique MicroPort (Chine)
- Nipro Medical Corp. (Japon)
- Transverse Medical, Inc. (États-Unis)
- W. L. Gore & Associates, Inc. (États-Unis)
- Claret Medical, Inc. (États-Unis)
- Solutions cardio-vasculaires innovantes, LLC (États-Unis)
- Keystone Heart Ltd. (Suisse)
- Allium Medical Solutions Ltd. (Israël)
Quels sont les développements récents sur le marché mondial des dispositifs de protection embarqués
- En octobre 2025, Emboline, Inc. a annoncé l'achèvement de l'inscription des patients dans son essai clinique IDE (ProtectH2H) pivot aux États-Unis, évaluant le cathéter Emboliner® Embolic Protection chez les patients sous TAVR, soulignant l'avancement de l'entreprise vers une présentation réglementaire potentielle et une preuve clinique élargie
- En mars 2025, une étude clinique majeure (BHF PROTECT‐TAVI) présentée à l'American College of Cardiology , session scientifique annuelle, a révélé qu'un dispositif de protection embolie cérébrale largement utilisé ne réduisait pas significativement le risque d'AVC lorsqu'il était utilisé régulièrement pendant les procédures TAVR, stimulant le débat sur l'utilité clinique et la conception de futures technologies de protection embolie
- En octobre 2024, EMBLOKTM a annoncé l'inscription des 50 premiers patients dans son essai clinique pour le système de protection embolique EmblokTM, ainsi que la nomination d'un conseil consultatif scientifique et stratégique pour soutenir le développement de ce dispositif de protection embolie de prochaine génération visant à réduire les accidents vasculaires cérébraux et autres complications pendant le TAVR
- En mars 2024, Emboline, Inc. a annoncé que le 100e patient avait été traité dans le cadre de son essai de protection de la tête contre la tête du cathéter embolilique Emboliner®, ce qui signifie que des progrès ont été réalisés dans l'évaluation clinique d'un dispositif destiné à capturer les débris embolitiques et à réduire le risque d'accident vasculaire cérébral au cours des procédures cardiaques transcathéters.
- En mai 2023, Emboline, Inc. a annoncé que le premier patient a été traité dans le cadre de l'essai clinique IDE de son cathéter Emboliner® Full-Body Embolic Protection conçu pour minimiser le risque d'AVC pendant le remplacement des valves aortiques par transcathéter (TAVR), marquant ainsi une étape clé dans la recherche sur la protection embolie du corps entier et ouvrant la voie à de futures données sur l'innocuité.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











