


Segmentation du marché mondial des poches intraveineuses vides, par produit (PVC et non-PVC), type (à chambre unique et à chambres multiples) - Tendances et prévisions du secteur jusqu'en 2032
Qu'est-ce que les sacs vides intraveineux (IV) Taille du marché et taux de croissance
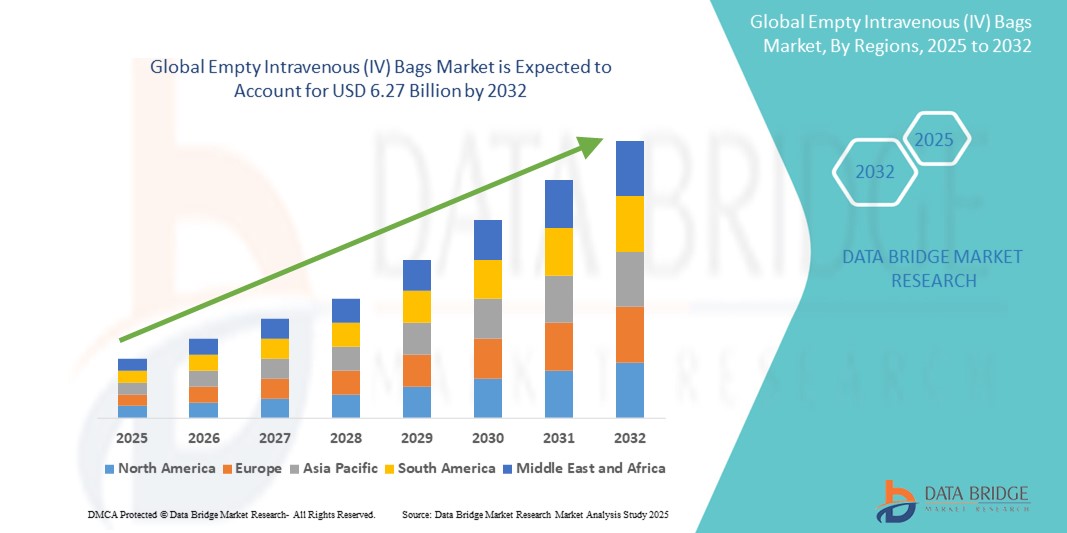
- Selon l'analyse de marché de Data Bridge, la taille du marché des sacs intraveineux vides a été évaluée à4,12 milliards de dollars en 2024et devrait atteindre6,27 milliards de dollars en 2032, à unTCAC de 5,40 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'incidence croissante des maladies chroniques, l'augmentation des taux d'hospitalisation et l'augmentation de la demande de solutions parentérales stériles et sans contamination dans les établissements de santé du monde entier
- En outre, la transition des sacs IV à base de PVC vers des solutions de remplacement autres que les PVC, motivées par des préoccupations environnementales et de sécurité, fait de ces produits le choix privilégié dans les soins médicaux modernes. Ces facteurs convergents accélèrent l'absorption des sacs IV vides dans le monde
Taille du marché et prévisions
- Valeur marchande mondiale (2024):4.12 milliards de dollars
- Valeur marchande prévue (2032) :6,27 milliards de dollars
- Prévisions CAGR (2025-2032): 5.40%
Vide Sacs intraveineux (IV) Analyse du marché
- Les sacs vides par voie intraveineuse (IV), essentiels pour la distribution de médicaments, de liquides et de nutriments, sont des composants essentiels dans les milieux de santé modernes, largement utilisés dans les hôpitaux, les cliniques et les soins à domicile pour l'administration parentérale en raison de leur stérilité, de leur compatibilité et de leur facilité d'utilisation.
- L'augmentation de la demande de sacs IV vides est principalement alimentée par l'augmentation de la prévalence des maladies chroniquesmaladies infectieuses, en augmentant les interventions chirurgicales et en mettant de plus en plus l'accent sur le contrôle des infections et la sécurité des patients
- L'Amérique du Nord a dominé le marché des sacs intraveineux vides (IV) avec la plus grande part de revenus de 39,5 % en 2024, appuyée par une infrastructure de soins de santé bien établie, des cadres réglementaires solides favorisant les solutions de rechange non-PVC et des taux élevés d'admission dans les hôpitaux, en particulier aux États-Unis, qui continuent d'adopter des systèmes de prestation médicale de pointe et des matériaux écologiques.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des sacs intraveineux vides au cours de la période de prévision en raison de l'élargissement de l'accès aux soins de santé, de la croissance du tourisme médical et de l'augmentation des investissements dans les infrastructures hospitalières.
- Le segment non-PVC domine le marché des sacs intraveineux vides (IV) avec une part de marché de 48 % en 2024, en raison de l'augmentation des préoccupations environnementales et sanitaires liées à la lixiviation du DEHP à partir des matériaux en PVC traditionnels et de l'augmentation du soutien réglementaire pour des solutions de remplacement plus sûres
Portée du rapport et segmentation des sacs intraveineux (IV)
|
Attributs |
Sacs intraveineux vides (IV) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des sacs intraveineux vides (IV)
Déplacement vers des solutions de rechange non-PVC et écologiques
- Une tendance significative et accélérée sur le marché mondial des sacs intraveineux vides (IV) est la tendance croissante versnon-PVC, sans DEHP, et des matériaux de sacs écologiques. Cette transition est motivée par une sensibilisation accrue à l'environnement, des préoccupations croissantes concernant le lessivage chimique et des mandats réglementaires plus stricts sur les grands marchés des soins de santé.
- Par exemple, Baxter International et B. Braun ont introduit des sacs non-PVC IV conçus pour éliminer les phtalates et réduire l'impact environnemental. Ces produits répondent aux nouvelles normes réglementaires et offrent aux fournisseurs de soins de santé des solutions de rechange plus sûres aux sacs en PVC traditionnels
- Matériaux non-PVC tels que le polypropylène etAcétate d'éthylène-vinyle(EVA) gagnent en traction en raison de leur stabilité chimique, de leur flexibilité et de leur risque réduit de contamination. Cette tendance est particulièrement pertinente pour la livraison de médicaments sensibles tels que des agents de chimiothérapie ou des perfusions à base de lipides
- La demande de produits médicaux éco-conscients est également soutenue par des objectifs institutionnels de durabilité et des règlements nationaux en matière de soins de santé qui encouragent l'utilisation de matériaux recyclables et peu toxiques. Par conséquent, les entreprises innovent pour mettre au point des sacs IV qui soient à la fois sécuritaires pour les patients et respectueux de l'environnement.
- En outre, la popularité croissante des solutions IV prêtes à remplir et prémélangées renforce la demande de formats de sacs personnalisables et résistants à la contamination, accélérant l'adoption parmi les fournisseurs de soins de santé
- Cette tendance vers des solutions de sacs IV durables, performantes et conformes modifie les normes de l'industrie et influe sur les préférences en matière d'approvisionnement des hôpitaux, des cliniques et des sociétés pharmaceutiques à l'échelle mondiale
La dynamique du marché des sacs intraveineux vides (IV)
Chauffeur
L'augmentation des besoins et de la demande en soins de santé pour une prestation parentale stérile
- La charge mondiale croissante des maladies chroniques, l'augmentation des taux d'hospitalisation et un nombre plus élevé d'interventions chirurgicales sont les principaux facteurs qui stimulent la demande de sacs IV vides, qui sont essentiels pour l'administration intraveineuse de liquides et de médicaments.
- Par exemple, l'Organisation mondiale de la santé (OMS) signale une augmentation de l'incidence des maladies cardiovasculaires et du diabète, maladies qui nécessitent souvent un traitement parentéral. Cela entraîne un besoin accru de solutions de sacs IV fiables et stériles en milieu hospitalier et externe
- Les hôpitaux et les cliniques recherchent de plus en plus des sacs IV stériles, souples et durables pour assurer la livraison sécuritaire de liquides, de médicaments et de formulations nutritionnelles, en particulier pour les soins critiques et les situations d'urgence
- De plus, la croissance de la population gériatrique et l'expansion des services de soins à domicile contribuent à l'adoption de sacs IV au-delà des milieux hospitaliers traditionnels, renforçant ainsi la demande du marché.
- Les fabricants répondent avec une gamme d'options de sacs IV avancés et résistant à la contamination, adaptées à de multiples utilisations cliniques et thérapeutiques, pour répondre aux besoins en évolution des systèmes de santé modernes
Restriction/Défi
Préoccupations environnementales et conformité réglementaire avec les sacs à base de PVC
- L'utilisation généralisée de sacs IV à base de PVC pose des problèmes d'environnement et de santé en raison de la lixiviation de plastifiants nocifs tels que le DEHP, qui peuvent poser des risques pour la reproduction et le développement, en particulier en cas d'exposition prolongée
- Par exemple, des organismes de réglementation comme l'Agence européenne des produits chimiques (ECHA) et la FDA des États-Unis ont publié des directives limitant ou décourageant l'utilisation de dispositifs médicaux contenant du DEHP, poussant les fabricants à chercher des solutions de remplacement plus sûres.
- Cependant, la transition vers des matériaux autres que le PVC se heurte à des défis tels que l'augmentation des coûts de production, les exigences de revalidation pour la compatibilité avec les médicaments et la disponibilité limitée des fournisseurs dans certaines régions. Ces facteurs peuvent retarder l'adoption ou restreindre l'accès aux options de sac IV avancé
- En outre, les établissements de soins de santé des régions à faible revenu risquent d'être confrontés à des problèmes d'accessibilité lorsqu'ils achètent des sacs non-PVC IV, ce qui leur permet de continuer à se fier à des produits à base de PVC moins chers.
- Surmonter ces obstacles par une innovation rentable, une harmonisation réglementaire plus claire et une sensibilisation accrue aux avantages cliniques des solutions de remplacement non toxiques seront essentiels pour assurer la croissance à long terme du marché et la durabilité de la conformité
Vide Sacs intraveineux (IV) Portée du marché
Le marché est segmenté en fonction du produit et du type.
- Par produit
Sur la base du produit, le marché des sacs intraveineux vides (IV) est segmenté en PVC et en non-PVC. Le segment hors PVC a dominé le marché avec la plus grande part des revenus du marché en 2024, en raison des préoccupations croissantes concernant le lessivage du DEHP des sacs en PVC et de l'augmentation du soutien réglementaire pour les solutions de rechange sans DEHP. Les sacs non-PVC IV fabriqués à partir de matériaux tels que le polypropylène (PP) et l'acétate d'éthylène-vinyle (EVA) offrent une sécurité supérieure, une compatibilité avec les préparations médicamenteuses sensibles et sont plus sûrs sur le plan environnemental. Les hôpitaux et les compagnies pharmaceutiques adoptent de plus en plus des sacs non-PVC pour les soins critiques, l'oncologie et les applications pédiatriques, ce qui contribue à la forte présence du segment sur le marché.
Le secteur du PVC devrait connaître un taux de croissance plus faible que celui des autres, car de nombreux systèmes de santé s'éloignent du PVC en raison de la pression réglementaire et de la sensibilisation croissante à la sécurité des patients. Toutefois, dans les marchés sensibles aux coûts, les sacs en PVC restent pertinents en raison de leur coût abordable et des chaînes d'approvisionnement établies.
- Par type
Sur la base du type, le marché des sacs intraveineux vides (IV) est segmenté en une seule chambre et en plusieurs chambres. Le segment de la chambre unique a dominé le marché avec la plus grande part des revenus du marché en 2024, en raison de son utilisation généralisée dans les thérapies de routine IV comme l'hydratation, l'injection d'antibiotiques et la reconstitution des électrolytes. Les sacs à une chambre IV sont économiques, faciles à remplir et compatibles avec la plupart des systèmes d'administration intraveineuse, ce qui en fait le choix préféré pour les applications cliniques et hospitalières générales.
Le segment multichambres devrait connaître le taux de croissance le plus rapide de 2025 à 2032, en raison du besoin croissant de systèmes de distribution de médicaments compartimentés qui permettent le mélange sur place de solutions complexes. Ces sacs sont de plus en plus utilisés dans des applications comme la nutrition parentérale totale (NPT), la chimiothérapie et les soins d'urgence en raison de leur capacité à maintenir la stabilité des médicaments et à réduire le risque de contamination. La demande de sacs multichambre IV augmente également dans les soins à domicile et les soins critiques.
Vide Intraveineux (IV) Sacs du marché Analyse régionale
- L'Amérique du Nord a dominé le marché des sacs intraveineux vides (IV) avec la plus grande part de revenus de 39,5 % en 2024, appuyée par une infrastructure de soins de santé bien établie, des cadres réglementaires solides favorisant les solutions de rechange non-PVC et des taux élevés d'admission dans les hôpitaux, en particulier aux États-Unis, qui continuent d'adopter des systèmes de prestation médicale de pointe et des matériaux écologiques.
- Les fournisseurs de soins de santé de la région préfèrent de plus en plus les sacs non-PVC IV en raison de leur profil d'innocuité, en particulier pour les populations vulnérables comme les patients pédiatriques et oncologiques. Cette préférence est encore renforcée par les objectifs de durabilité environnementale et le respect de l'évolution des réglementations sanitaires
- L'adoption généralisée de technologies médicales de pointe, l'augmentation de la demande de solutions de livraison IV stériles et personnalisables et d'importants investissements dans les hôpitaux et les services ambulatoires contribuent à la position de leader de l'Amérique du Nord sur le marché mondial des sacs IV vides
U.S. Empty Intravenous (IV) Sacs Aperçu du marché
Le marché américain des sacs intraveineux vides (IV) a enregistré la plus grande part de revenu de 82,4 % en 2024 en Amérique du Nord, sous l'impulsion d'une infrastructure de santé robuste et d'une forte demande de solutions IV stériles et sans contamination. Le passage à des matériaux sans PVC et sans DEHP, appuyé par les lignes directrices de la FDA et les initiatives de durabilité des hôpitaux, accélère considérablement l'adoption du marché. De plus, l'augmentation du nombre de cas de maladies chroniques, d'interventions chirurgicales et d'une population gériatrique de plus en plus nombreuse contribue également à l'utilisation croissante de sacs IV dans les hôpitaux et les cliniques externes.
Europe vide par voie intraveineuse (IV)
Le marché européen des sacs IV vides devrait se développer à un TCAC important tout au long de la période de prévision, appuyé par des réglementations environnementales strictes, une demande croissante de solutions sans DEHP et une augmentation des dépenses de santé. Les cadres réglementaires de l'UE favorisent la transition vers des matériaux de sacs IV non toxiques et recyclables, ce qui alimente la demande de solutions de remplacement autres que les PVC. La région met l'accent sur la modernisation des soins de santé et la lutte contre les infections dans les établissements publics et privés.
U.K. Sacs intraveineux vides (IV) Aperçu du marché
On s'attend à ce que le marché des sacs vides IV du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'adoption croissante de produits médicaux écologiques et de l'importance accrue accordée aux normes de sécurité des hôpitaux. La hausse des taux de maladies chroniques, l'augmentation de la demande de traitements ambulatoires et l'encouragement réglementaire pour les solutions de rechange sans DEHP incitent à un virage vers les sacs non-PVC tant dans le NHS que dans le secteur privé. Le pays appuie également l'adoption de solutions IV recyclables et non toxiques.
Allemagne Vide Intraveineux (IV) Sacs Aperçu du marché
Le marché allemand des sacs IV vides devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'engagement du pays en matière d'innovation, de sécurité et de durabilité des soins de santé. Allemagne L'infrastructure hospitalière avancée et la fabrication pharmaceutique de base de la demande pour des solutions de sacs IV résistant à la contamination de haute qualité. L'utilisation croissante de sacs multichambres IV pour des thérapies complexes, ainsi que des politiques décourageant l'utilisation du PVC, façonnent le virage vers les technologies modernes de distribution intraveineuse.
Asie-Pacifique Sacs vides intraveineux (IV) Aperçu du marché
Le marché des sacs IV vides de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 23,6% au cours de la période de prévision de 2025 à 2032, en raison du développement rapide des infrastructures de soins de santé, de l'augmentation des interventions chirurgicales et de l'expansion du tourisme médical. Des pays comme la Chine, l'Inde et le Japon dirigent la croissance régionale en augmentant les investissements dans la santé publique et en favorisant l'industrie manufacturière nationale. La demande est également alimentée par la nécessité de solutions IV rentables, stériles et sûres dans les milieux de santé urbains et ruraux.
Japon Vide Intraveineux (IV) Sacs Aperçu du marché
Le marché japonais des sacs IV vides prend de l'ampleur en raison du système de santé avancé, du vieillissement de la population et de la demande de dispositifs médicaux de haute qualité. Le pays met fortement l'accent sur la sécurité des patients et les solutions médicales éco-conscientes, encourageant l'adoption de sacs non-PVC IV. La demande croissante de soins de santé à domicile et de nutrition parentérale accélère également l'utilisation des sacs IV avec de meilleurs profils de sécurité et d'utilisation.
Inde Vide Intraveineux (IV) Sacs Aperçu du marché
En 2024, le marché indien des sacs vides a représenté la plus grande part des revenus du marché en Asie-Pacifique, avec l'appui de la grande population du pays, l'augmentation de l'accès aux soins de santé et les initiatives gouvernementales visant à améliorer l'infrastructure hospitalière. Le passage à des sacs non-PVC IV produits localement et abordables progresse, en particulier dans les hôpitaux et cliniques urbains. La prévalence croissante des maladies chroniques, la sensibilisation aux pratiques de perfusion stérile et la capacité de fabrication nationale continuent de stimuler une forte croissance du marché en Inde.
Part de marché des sacs intraveineux vides (IV)
L'industrie des sacs intraveineux vides (IV) est principalement dirigée par des entreprises bien établies, notamment :
- Baxter International Inc. (États-Unis)
- Fresenius Kabi AG (Allemagne)
- B. Braun SE (Allemagne)
- ICU Medical, Inc. (États-Unis)
- Otsuka Pharmaceutical Factory, Inc. (Japon)
- Poly Medicure Ltd. (Inde)
- Technoflex (France)
- Sacs Sippex IV (France)
- Kraton Corporation (États-Unis)
- RENOLITE SE (Allemagne)
- Wuhan W.E.O. Science & Technology Co., Ltd. (Chine)
- Shanghai Xin Gen Eco-Technologies Co., Ltd. (Chine)
- Jiangsu Rongye Technology Co., Ltd. (Chine)
- Haemotronic S.p.A. (Italie)
- ALCOR Scientifique (États-Unis)
- West Pharmaceutical Services, Inc. (États-Unis)
- Medline Industries, LP (États-Unis)
- Groupe Weigao Medical Polymer Co., Ltd. (Chine)
- Zhejiang Kindly Medical Devices Co., Ltd. (Chine)
Quelles sont les évolutions récentes du marché mondial des sacs intraveineux vides (IV)
- En avril 2023, B. Braun Melsungen AG a annoncé l'expansion de ses installations de production de sacs non-PVC IV en Espagne pour répondre à la demande mondiale croissante de solutions de perfusion sans DEHP et respectueuses de l'environnement. Cet investissement stratégique s'harmonise avec l'engagement de la société en faveur de la durabilité environnementale et de la conformité réglementaire, renforçant sa capacité de fabrication de produits de livraison par voie intraveineuse de pointe tout en renforçant sa position sur les marchés européen et mondial
- En mars 2023, Fresenius Kabi a lancé une nouvelle gamme de sacs multichambres non-PVC IV adaptés aux thérapies de la nutrition parentérale totale (NPT) sur les marchés nord-américains et européens. Ces innovations favorisent le mélange aseptique au point de soins, permettant une administration plus sûre et plus efficace de formulations nutritives complexes. Le développement met l'accent sur les technologies avancées de livraison de médicaments et les systèmes de perfusion centrés sur le patient.
- En mars 2023, Baxter International Inc. a mis en place un système de sacs IV de nouvelle génération avec des matériaux pliables non-PVC conçus pour réduire les déchets et améliorer l'efficacité du stockage. Ce système soutient une initiative de durabilité plus large dans l'ensemble des opérations mondiales de Baxter et s'adresse aux hôpitaux qui recherchent des options de perfusion plus sûres et respectueuses de l'environnement. L'extension de la gamme de produits vise à atteindre à la fois les objectifs cliniques et environnementaux
- En février 2023, Otsuka Pharmaceutical Factory, Inc. a annoncé une nouvelle usine de fabrication au Japon dédiée à la production de sacs IV non-PVC, prêts à remplir, visant à répondre à la demande croissante dans la région Asie-Pacifique. La nouvelle installation intègre des technologies de fabrication intelligentes et respecte des règles de sécurité et de qualité strictes, positionnant Otsuka pour étendre sa présence sur des marchés en croissance rapide tels que la Chine, l'Inde et l'Asie du Sud-Est
- En janvier 2023, ICU Medical, Inc. s'est associée à des fournisseurs de soins de santé mondiaux pour piloter une solution avancée de sac non-PVC IV optimisée pour les perfusions à risque élevé, y compris la chimiothérapie et les produits biologiques sensibles. Le programme pilote vise à améliorer la sécurité des patients, à réduire les risques de contamination et à assurer la compatibilité avec les systèmes de préparation automatisés. Ce développement souligne l'approche axée sur l'innovation de l'USI Medical et son engagement à améliorer la sécurité des perfusions dans les milieux de soins critiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











