


Segmentation du marché mondial des systèmes de vision améliorée, par technologie (infrarouge, vision synthétique, GPS et radar à ondes millimétriques), composant (écrans, caméras, unité de traitement, capteurs et électronique de commande), plateforme (aéronefs à voilure fixe et giravions), type (systèmes de vision améliorés autonomes et systèmes de vision combinés (EVS+SVS)), système (enregistreur de conversations de poste de pilotage, enregistreur de données de vol, enregistreur à accès rapide et enregistreur de données) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du système de vision améliorée
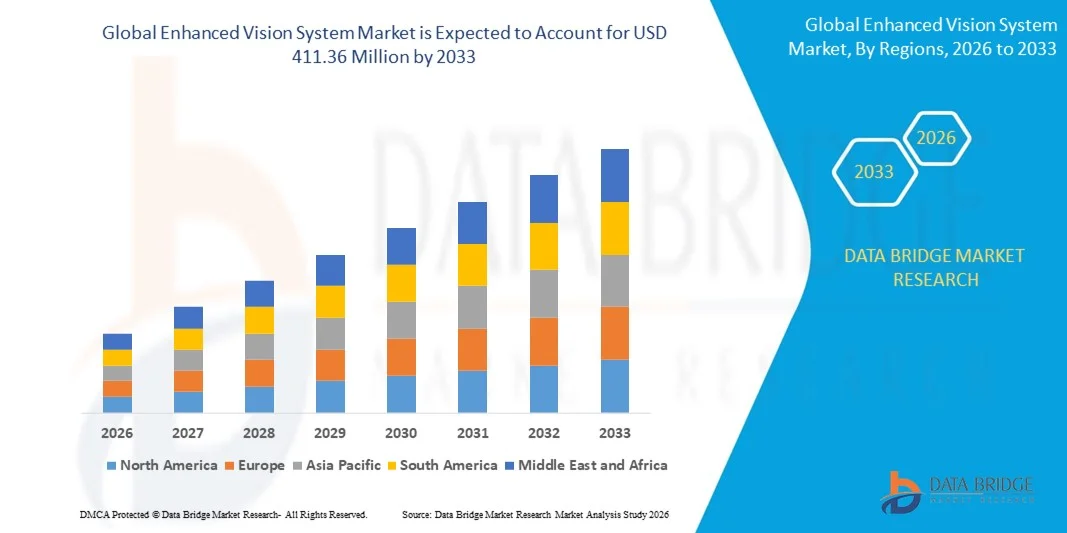
- Selon l'analyse de marché de Data Bridge, la taille du marché du système de vision amélioré à l'échelle mondiale a été évaluée à312,39 millions de dollars en 2025et devrait atteindre411,36 millions de dollars en 2033, à unTCAC de 3,50 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante d'avionique de pointe et de technologies de pilotage améliorées dans les avions commerciaux, militaires et à voilure tournante, ce qui conduit à la demande d'une meilleure connaissance de la situation et de la sécurité dans des conditions météorologiques défavorables et peu visibles.
- De plus, l'augmentation des investissements dans la sécurité des vols, la modernisation des flottes de compagnies aériennes et l'accent croissant mis sur la réduction des perturbations opérationnelles liées aux conditions météorologiques établissent des systèmes de vision améliorés en tant que composantes essentielles des solutions de pilotage de la prochaine génération. Ces facteurs convergents accélèrent l'adoption des technologies EVS, ce qui stimule significativement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):312,39 millions de dollars
- Valeur marchande prévue (2033) :411,36 millions de dollars
- Prévisions CAGR (2026-2033): 3.50%
Quels sont les principaux avantages du marché des systèmes de vision améliorés
- Des systèmes de vision améliorés, offrant une imagerie en temps réel et une prise de conscience de la situation en cas de faible luminosité, de brouillard et de conditions météorologiques défavorables, deviennent essentiels pour les opérations aériennes modernes dans les secteurs commercial et de la défense, en raison de leur capacité à améliorer la visibilité des pilotes, à réduire les risques et à s'intégrer aux systèmes de vision synthétique et d'affichage tête haute
- L'augmentation de la demande d'EVS est principalement attribuable à la modernisation des flottes d'aéronefs, à l'adoption d'écrans tête haute et de systèmes d'affichage montés sur casque, à l'importance croissante accordée à la sécurité aérienne et à l'exigence croissante de capacités opérationnelles fiables à faible visibilité sur les plates-formes à voilure fixe et rotative.
- L'Amérique du Nord a dominé le marché du système de vision amélioré avec une part de36,6 % en 2025, en raison de l'augmentation des investissements dans les technologies de sécurité aérienne et de l'adoption croissante de systèmes de poste de pilotage de pointe
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des systèmes de vision renforcée au cours de la période de prévision en raison de la modernisation rapide des flottes aériennes, de l'augmentation du trafic aérien et des initiatives gouvernementales visant à promouvoir la sécurité aérienne.
- Le segment infrarouge a dominé le marché avec une part de marché de 43% en 2025, en raison de sa capacité à fournir une visibilité supérieure dans des conditions météorologiques basses et défavorables, y compris le brouillard, la fumée et l'obscurité. Le SVE infrarouge aide les pilotes à détecter le terrain, les obstacles et les autres aéronefs, ce qui améliore la sécurité des vols et l'efficacité opérationnelle. Son intégration avec les systèmes avioniques existants et sa dépendance minimale aux signaux externes en font un choix privilégié pour les applications aéronautiques militaires et commerciales. La fiabilité, le rapport coût-efficacité et l'adoption étendue de différents types d'aéronefs renforcent encore sa position dominante sur le marché.
Étendue du rapport et segmentation du marché du système de vision améliorée
|
Attributs |
Système de vision amélioré Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché du système de vision améliorée
Adoption de systèmes de vision multispectrale et intégrée
- Le marché du système de vision amélioré connaît une croissance considérable en raison de l'adoption croissante de technologies de vision multispectrale et intégrée qui améliorent la sensibilisation à la situation des pilotes. Ces systèmes combinent la lumière infrarouge, la lumière visible et d'autres entrées de capteurs pour fournir une imagerie complète, améliorant considérablement la visibilité dans des environnements difficiles
- Par exemple, des entreprises comme Rockwell Collins (maintenant partie intégrante de Collins Aerospace) et Elbit Systems ont développé des systèmes de vision intégrés avancés qui fusionnent des données provenant de bandes spectrales multiples pour offrir des images en temps réel et à haute résolution. Ces innovations améliorent la navigation et la détection des obstacles en cas de conditions météorologiques défavorables ou de faible luminosité
- Les systèmes multispectraux aident à pénétrer dans le brouillard, la fumée et l'obscurité, réduisant les risques associés à une mauvaise visibilité. La possibilité de s'intégrer aux écrans de poste de pilotage et aux écrans d'écoute (HUD) permet aux équipages de conduite de présenter des informations intuitives et transparentes.
- En outre, les progrès technologiques en matière de miniaturisation des capteurs et de puissance de traitement permettent de mettre au point des équipements de vision améliorée plus légers et plus compacts adaptés à un large éventail de types d'aéronefs, des avions de ligne commerciaux aux hélicoptères militaires. Cette polyvalence élargit les applications potentielles des systèmes de vision dans tous les segments de l'aviation
- L'importance croissante accordée par la réglementation à la sécurité des vols et à la fiabilité opérationnelle pendant les opérations de nuit et les opérations météorologiques défavorables encourage l'adoption de technologies de vision améliorées. L'intégration avec d'autres systèmes avioniques permet également d'accroître l'automatisation et la sensibilisation à la situation pilote
- Dans l'ensemble, la tendance à l'adoption de systèmes de vision multispectrale et intégrée représente une avancée critique dans la technologie de la sécurité des vols. Il souligne l'engagement de l'industrie aéronautique à améliorer les capacités opérationnelles dans toutes les conditions météorologiques et d'éclairage
Dynamique du marché du système de vision amélioré
Chauffeur
Accent croissant sur la sécurité des vols dans des conditions de faible visibilité
- Une prise de conscience accrue des risques posés par les conditions de faible visibilité est à l'origine de la demande de systèmes de vision améliorés dans l'aviation. Les pilotes ont besoin d'outils fiables qui permettent des opérations de navigation et d'atterrissage sécuritaires lorsque les références visuelles traditionnelles sont limitées ou obscurcies, ce qui rend ces systèmes essentiels à la sécurité opérationnelle.
- Par exemple, la Federal Aviation Administration (FAA) a encouragé l'adoption de systèmes de vision améliorés au moyen de directives de certification et d'un soutien à l'intégration technologique dans les aéronefs commerciaux. Ces initiatives renforcent la confiance de l'industrie et les investissements dans les technologies du système de vision
- L'augmentation des opérations aériennes de nuit et par mauvais temps en raison de l'augmentation du volume de la circulation aérienne nécessite des aides à la vision avancées. Les technologies de vision améliorées fournissent une imagerie en temps réel qui complète la vision du pilote, réduisant la désorientation spatiale et l'erreur humaine pendant les phases critiques de vol
- En outre, les secteurs de l'aviation militaire et de la défense mettent également l'accent sur les capacités de vision renforcées pour appuyer la préparation des missions et la sécurité dans des environnements opérationnels complexes. Ces exigences favorisent l'amélioration continue de la précision, de la résolution et de la fiabilité du système.
- La convergence des priorités en matière de sécurité, l'appui réglementaire et les progrès technologiques assurent une croissance robuste des systèmes de vision améliorés pour relever les défis du vol à faible visibilité. L'attention continue sur ces préoccupations de sécurité restera un conducteur de première demande
Restriction/Défi
Coûts élevés de mise en œuvre et d'entretien
- Les coûts importants liés à la mise en place et à l'entretien de systèmes de vision améliorés peuvent limiter leur adoption, en particulier parmi les petits exploitants et les segments de l'aviation générale. Ces dépenses comprennent l'achat initial d'équipement, l'installation, l'intégration du système et l'étalonnage et le soutien continus
- Par exemple, les compagnies aériennes régionales et les propriétaires d'aéronefs privés se sont dits préoccupés par les dépenses en capital élevées et par la complexité de la modernisation des anciens aéronefs avec des systèmes de vision avancés. Ces obstacles financiers retardent la pénétration généralisée du marché malgré des avantages évidents pour la sécurité
- En outre, la nécessité d'une formation et d'une certification spécialisées pour les pilotes et le personnel de maintenance ajoute des coûts opérationnels et des défis logistiques. Assurer la performance continue du système et le respect des normes réglementaires nécessite des ressources spécifiques et des mises à niveau périodiques
- De plus, les problèmes d'intégration avec diverses suites avioniques et diverses architectures d'aéronefs peuvent accroître la complexité et le coût du déploiement. Les problèmes de compatibilité peuvent entraîner des délais de mise en œuvre plus longs et des investissements plus importants dans l'ensemble.
- Pour élargir l'adoption du système de vision, il sera essentiel de relever ces défis financiers et opérationnels grâce à des solutions modulaires et évolutives et à des options de financement souples. Les stratégies de limitation des coûts sont essentielles pour équilibrer les améliorations de la sécurité et la faisabilité économique sur le marché de l'aviation.
Comment le marché du système de vision améliorée est-il segmenté
Le marché est segmenté sur la base de la technologie, composant, plate-forme, type et système.
- Par technologie
Sur la base de la technologie, le marché du système de vision améliorée est segmenté en infrarouge, en vision synthétique, en GPS et en radar à ondes millimétriques. Le segment des infrarouges a dominé le marché en 2025 avec la plus grande part de revenus de 43 %, grâce à sa capacité d'offrir une visibilité supérieure dans les conditions météorologiques basses et défavorables, y compris le brouillard, la fumée et l'obscurité. Le SVE infrarouge aide les pilotes à détecter le terrain, les obstacles et les autres aéronefs, ce qui améliore la sécurité des vols et l'efficacité opérationnelle. Son intégration avec les systèmes avioniques existants et sa dépendance minimale aux signaux externes en font un choix privilégié pour les applications aéronautiques militaires et commerciales. La fiabilité, la rentabilité et l'adoption généralisée de divers types d'aéronefs renforcent encore sa position dominante sur le marché.
On prévoit que le segment des radars à ondes millimétriques connaîtra la croissance la plus rapide de 2026 à 2033, grâce à sa capacité avancée de détecter les obstacles et les conditions météorologiques à de longues distances dans diverses conditions environnementales. Par exemple, des entreprises comme Honeywell innovent des SVE radar pour les avions et les hélicoptères afin d'améliorer la sensibilisation à la situation durant les phases critiques de vol. L'adoption croissante de technologies de vol autonomes et semi-autonomes alimente également la demande de systèmes radar, car elles fournissent des données en temps réel à haute résolution aux écrans embarqués.
- Par composante
Sur la base de composants, le marché EVS est segmenté en écrans, caméras, unités de traitement, capteurs et électronique de contrôle. Le segment Displays a dominé le marché en 2025, représentant la plus grande part des revenus, en raison du rôle crucial des écrans de poste de pilotage haute définition dans la traduction des données des capteurs en informations visuelles exploitables pour les pilotes. Les écrans haute résolution améliorent la connaissance de la situation en présentant en temps réel des informations sur le terrain, la piste et les obstacles, ce qui est essentiel pour assurer la sécurité des décollages, des atterrissages et des opérations à faible visibilité. L'adoption d'écrans tête vers le haut (HUD) et d'écrans montés sur le casque soutient également la préférence pour des solutions d'affichage avancées.
Le segment des caméras devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à des progrès rapides dans les technologies des caméras infrarouges et à faible luminosité. Par exemple, FLIR Systems a développé des caméras EVS haute performance capables de s'intégrer à des systèmes de vision synthétique pour améliorer la sécurité. Les caméras fournissent l'entrée visuelle brute pour plusieurs technologies, et leur miniaturisation et l'amélioration de la résolution d'image conduisent à l'adoption généralisée d'aéronefs commerciaux et militaires.
- Par plateforme
Sur la base de la plateforme, le marché EVS est segmenté en avions à voilure fixe et à voilure tournante. Le segment de l'aile fixe a dominé le marché en 2025, détenant la plus grande part de revenus en raison du déploiement important d'EVS dans les avions commerciaux et régionaux. Les aéronefs à voilure fixe fonctionnent sur de longues distances et nécessitent une meilleure connaissance de la situation dans des conditions de faible visibilité, ce qui fait du SVE une caractéristique de sécurité essentielle. Ces systèmes aident les pilotes dans le domaine de la navigation, de la détection des obstacles et du respect de règles de sécurité aérienne de plus en plus strictes, renforçant ainsi le leadership du marché.
Le segment de l'escadre rotative devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption croissante d'hélicoptères dans les services médicaux d'urgence, les opérations de recherche et de sauvetage et les missions de défense. Par exemple, des entreprises comme Leonardo équipent des avions à voilure tournante d'EVS pour améliorer les opérations nocturnes et les capacités de tous les temps. Les exigences de conception compacte et la demande opérationnelle accrue en milieu urbain contribuent à l'expansion rapide de ce segment.
- Par type
Sur la base du type, le marché EVS est segmenté en EVS Stand-Alone et systèmes de vision combinée (EVS+SVS). Le segment de Stand-Alone EVS a dominé le marché en 2025, représentant la plus grande part des revenus, en raison de son intégration plus simple, de son rapport coût-efficacité et de sa capacité à améliorer de façon indépendante la visibilité des pilotes dans les mauvaises conditions météorologiques et nocturnes. Les systèmes autonomes offrent une grande fiabilité aux opérateurs commerciaux et militaires qui ont besoin de solutions d'imagerie dédiées sans recourir à des technologies supplémentaires.
Le segment des systèmes de vision combinée (EVS+SVS) devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la demande croissante de systèmes intégrés qui fusionnent l'imagerie infrarouge du monde réel avec des données de terrain synthétique et de navigation. Par exemple, Rockwell Collins a développé des systèmes combinés qui permettent aux pilotes de connaître la situation en temps réel tout en réduisant la charge de travail lors de manœuvres complexes. La synergie EVS et SVS offre une sécurité et une efficacité opérationnelle supérieures, conduisant à l'adoption dans les flottes d'avions de la prochaine génération.
- Par système
Sur la base du système, le marché EVS est segmenté en enregistreur de voix Cockpit, enregistreur de données de vol, enregistreur d'accès rapide et enregistreur de données. Le segment des enregistreurs de données de vol a dominé le marché en 2025, détenant la plus grande part de revenus en raison de son rôle crucial dans l'enregistrement des paramètres de vol, permettant l'analyse après vol et assurant la conformité réglementaire. Les enregistreurs de données de vol intégrés au SVE aident à surveiller les performances du système, à détecter les anomalies et à appuyer les enquêtes de sécurité aérienne. Leur fiabilité et leur adoption de longue date dans le secteur de l'aviation renforcent encore leur domination.
Le segment des enregistreurs d'accès rapide devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à sa capacité à fournir un accès rapide aux données de vol et de système pour l'analyse et le dépannage. Par exemple, des entreprises comme Universal Avionics innovent des enregistreurs d'accès rapide qui s'interfacent parfaitement avec EVS pour les plates-formes à voilure fixe et rotative. La demande d'analyse en temps réel et de maintenance proactive dans les opérations aériennes modernes accélère l'adoption de ces systèmes.
Quelle région détient la plus grande part du marché du système de vision améliorée
- L'Amérique du Nord a dominé le marché des systèmes de vision améliorés avec la plus grande part des revenus de 36,6 % en 2025, en raison de l'augmentation des investissements dans les technologies de la sécurité aérienne et de l'adoption croissante de systèmes de pilotage avancés.
- Les compagnies aériennes et les organisations de défense de la région accordent la priorité à une meilleure connaissance de la situation des pilotes, ce qui alimente la demande de solutions EVS
- Cette large adoption s'appuie également sur une forte disponibilité technologique, une infrastructure aérospatiale bien établie et des mandats réglementaires favorisant l'amélioration de la sécurité des aéronefs commerciaux et militaires.
Système de vision améliorée des États-Unis
Le marché américain des EVS a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, grâce à la modernisation rapide des flottes d'aéronefs commerciaux et militaires. Les opérateurs adoptent de plus en plus des systèmes de vision infrarouge et synthétique pour améliorer la visibilité dans des conditions météorologiques basses et défavorables. La demande est encore renforcée par l'intégration d'EVS avec des écrans tête haute et des systèmes d'automatisation du poste de pilotage, ce qui améliore la sécurité et l'efficacité opérationnelles. Les règlements de sécurité du gouvernement et les programmes de modernisation de la défense contribuent également de façon importante à la croissance du marché.
Système européen de vision améliorée Aperçu du marché
Le marché européen des systèmes de vision renforcée devrait s'étendre à un important TCAC au cours de la période de prévision, principalement en raison de l'accent mis sur la sécurité aérienne, l'innovation en avionique et l'adoption de technologies aéronautiques de nouvelle génération. Les compagnies aériennes et les agences de défense européennes investissent dans le SVE pour améliorer la sensibilisation à la situation, en particulier dans les opérations à faible visibilité. La présence de grands fabricants et d'initiatives de recherche dans des pays comme l'Allemagne et la France favorise l'adoption. En outre, les initiatives de mobilité aérienne urbaine et la modernisation des flottes régionales stimulent la demande dans toutes les applications commerciales et militaires.
Royaume-Uni Système de vision améliorée Aperçu du marché
On s'attend à ce que le marché des SVE au Royaume-Uni augmente à un TCAC notable au cours de la période de prévision, en raison de l'importance croissante accordée à la sécurité des vols et à l'adoption de systèmes de pilotage perfectionnés. Les secteurs de l'aérospatiale et de la défense du pays tirent parti des technologies EVS pour améliorer la visibilité des pilotes pendant les opérations de nuit et les opérations météorologiques défavorables. La tendance à intégrer EVS aux systèmes de vision synthétique et aux solutions d'automatisation du poste de pilotage stimule la demande du marché. De plus, les programmes gouvernementaux de sécurité aérienne et les investissements dans la modernisation des aéronefs commerciaux et militaires devraient continuer d'appuyer l'expansion du marché.
Allemagne Système de vision amélioré Aperçu du marché
Le marché allemand des SVE devrait s'étendre à un TCAC important au cours de la période de prévision, alimenté par la forte base de fabrication aérospatiale et l'innovation technologique du pays. L'adoption croissante d'un SVE infrarouge et radar à haute performance dans les avions commerciaux et de défense soutient la croissance du marché. L'accent mis sur la conformité environnementale, les règlements de sécurité et l'intégration aux systèmes d'automatisation des postes de pilotage renforce encore l'adoption de solutions de vision améliorées. L'Allemagne met également l'accent sur l'innovation et l'ingénierie de précision, ce qui stimule les investissements dans les technologies avioniques de nouvelle génération.
Système de vision améliorée pour l'Asie et le Pacifique
Le marché des systèmes de vision améliorés pour l'Asie et le Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, grâce à la modernisation rapide des flottes aériennes, à l'augmentation du trafic aérien et aux initiatives gouvernementales visant à promouvoir la sécurité aérienne. Des pays comme la Chine, le Japon et l'Inde investissent massivement dans le SVE pour les avions commerciaux, militaires et rotatifs. La région se concentre de plus en plus sur la mobilité aérienne urbaine, les aéroports intelligents et les opérations à faible visibilité, ce qui alimente l'adoption. La disponibilité de solutions rentables et la multiplication des collaborations entre les fabricants locaux et les fournisseurs mondiaux de technologies EVS accélèrent également la croissance.
Système de vision amélioré du Japon
Le marché japonais des SVE prend de l'ampleur grâce au secteur de l'aviation technologiquement avancé et à des normes de sécurité élevées. Les compagnies aériennes et les organisations de défense adoptent des SVE pour améliorer la sensibilisation à la situation dans les conditions de faible luminosité, de brouillard et de conditions météorologiques défavorables. L'intégration des systèmes EVS aux systèmes d'automatisation de la vision synthétique et du poste de pilotage améliore l'efficacité opérationnelle et réduit la charge de travail des pilotes. La population vieillissante du Japon et la demande d'opérations aériennes plus sûres et conviviales dans les avions commerciaux et les hélicoptères contribuent à la croissance du marché.
Système de vision amélioré de la Chine
En 2025, le marché des SVE en Chine a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'expansion rapide de l'aviation commerciale, à la modernisation des flottes de défense et à l'adoption de technologies de pointe. La Chine investit massivement dans les infrastructures aéroportuaires intelligentes et les technologies avancées de pilotage, favorisant l'intégration des SVE dans les plates-formes à voilure fixe et à voilure tournante. Les fabricants nationaux offrent de plus en plus des solutions rentables et novatrices, ce qui favorise l'adoption de plus en plus large dans les compagnies aériennes commerciales, les applications de défense et les projets de mobilité aérienne urbaine.
Quelles sont les meilleures entreprises du marché du système de vision améliorée
L'industrie du système de vision améliorée est principalement dirigée par des entreprises bien établies, notamment :
- Honeywell International Inc. (États-Unis)
- L3Harris Technologies, Inc. (États-Unis)
- Groupe Thales (France)
- Elbit Systems Ltd. (Israël)
- Collins Aerospace (États-Unis)
- Groupe Transdigm, Inc. (États-Unis)
- Astronics Corporation (États-Unis)
- MBDA (France)
- Opgal Optronic Industries Ltd. (Israël)
- FLIR Systems, Inc. (États-Unis)
- Safran (France)
- Dassault Falcon Jet Corp. (France)
- Gulfstream Aerospace Corporation (États-Unis)
- Systèmes BAE (Royaume-Uni)
- Bombardier (Canada)
- Embraer (Brésil)
- Cirrus Design Corporation (États-Unis)
- Sierra Nevada Corporation (États-Unis)
- Systèmes intégrés Lexavia (États-Unis)
- Textron Inc. (États-Unis)
Quels sont les derniers développements du marché des systèmes de vision améliorés
- En octobre 2024, Universal Avionics a obtenu la certification de type supplémentaire de la FAA pour son ClearVisionTM EFVS sur le Beechcraft King Air B200/300, marquant une étape importante pour les exploitants de missions spéciales, d'évacuations médicales et de lutte contre les incendies aériens. La certification permet aux pilotes d'opérer en toute sécurité dans la fumée, la brume ou l'obscurité totale, réduisant ainsi les retards de vol et les annulations dans des conditions de faible visibilité. Cette évolution devrait accélérer l'adoption de systèmes de vision améliorés dans les segments de niche et de petits aéronefs, offrir des possibilités de modernisation pour les flottes existantes et élargir le marché des solutions EFVS avancées pour les opérations d'aviation générale et les opérations critiques liées aux missions.
- En octobre 2024, Universal Avionics a annoncé que son système ClearVision répondait avec succès aux nouveaux défis posés par l'éclairage d'approche à DEL dans les aéroports, offrant aux pilotes un avantage visuel de 50 % par rapport à une vision non assistée dans des conditions de faible visibilité. Cette avancée démontre comment la technologie des caméras multispectrales peut améliorer la sensibilisation à la situation des pilotes et maintenir les normes de sécurité malgré l'évolution de l'infrastructure aéroportuaire. Le développement indique un changement sur le marché des EVS vers l'intégration de solutions avancées basées sur des capteurs qui peuvent s'adapter aux nouvelles conditions d'éclairage et d'environnement, entraînant la demande de technologies EVS de nouvelle génération et performantes dans les secteurs de l'aviation commerciale et commerciale
- En février 2024, Collins Elbit Vision Systems, une coentreprise entre Collins Aerospace et Elbit Systems Ltd., a livré son 3000th F‐35 Gen III Helmet-Mounted Display System (HMDS) au programme Joint Strike Fighter, ce qui représente une réalisation majeure dans la technologie de l'aviation militaire. Le système offre aux pilotes un accès intuitif aux informations essentielles sur les vols, les tactiques et les capteurs, ce qui améliore considérablement la sécurité opérationnelle et l'efficacité de la mission. Ce développement met en évidence la croissance du marché des SVE au-delà de l'aviation commerciale en applications de défense, en élargissant le marché complet adressable pour les systèmes de vision du casque et du cockpit tout en renforçant l'importance des technologies de sensibilisation à la situation dans les avions de chasse modernes
- En juin 2023, Honeywell International, Inc. a acquis les actifs de l'écran d'écoute (HUD) de Saab AB et a conclu une entente de collaboration pour développer la gamme de produits HUD. Ce mouvement stratégique permet à Honeywell d'intégrer des solutions HUD avancées à ses offres avioniques, créant des systèmes HUD-plus-EVS combinés qui améliorent la sensibilisation des pilotes et la sécurité des vols. L'acquisition et le partenariat accélèrent l'innovation dans les technologies de vision du poste de pilotage et accroissent la pression concurrentielle sur le marché EVS en offrant des solutions intégrées et de grande valeur pour les avions commerciaux et de défense, la consolidation de la conduite et la convergence technologique dans le secteur
- En mai 2022, Collins Aerospace a lancé des installations à grande échelle de son système de vision améliorée multispectrale EVS‐3600 sur Boeing 737 NG, marquant ainsi l'une des premières adoptions d'EFVS au niveau des compagnies aériennes dans l'aviation commerciale. Le système améliore la visibilité dans la pluie, le brouillard et l'obscurité, ce qui permet aux compagnies aériennes de fonctionner en toute sécurité dans des conditions de faible visibilité et de réduire les perturbations liées aux conditions météorologiques. Ce déploiement a mis en évidence la transition de systèmes de vision améliorée des avions d'affaires et des avions d'affaires de niche vers des flottes de transport aérien grand public, l'élargissement de la taille du marché, les économies d'échelle et la possibilité d'une adoption plus large des technologies EFVS dans les grands avions commerciaux à l'échelle mondiale.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











