



Segmentation du marché mondial de l'oxygénation par membrane extracorporelle (ECMO), par composant (pompes, oxygénateurs, contrôleurs, canules et accessoires), population de patients (nourrissons, adultes et enfants), groupe d'âge (nouveau-nés, enfants et adultes), modalité (ECMO veino-veineuse, ECMO veino-artérielle et ECMO artério-veineuse), indication (troubles respiratoires, troubles cardiaques et réanimation cardiopulmonaire extracorporelle [ECPR]), utilisateur final (hôpitaux, cliniques, centres de diagnostic et autres), canal de distribution (direct et au détail) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'oxygène membranaire extracorporel
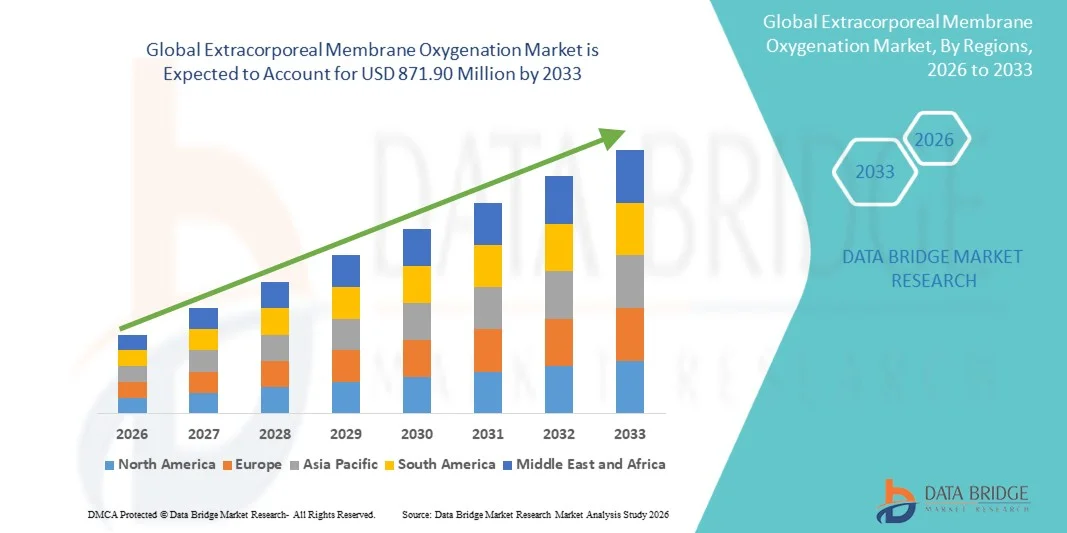
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'oxygénation des membranes extracorporelles a été évaluée à601,5 millions de dollars en 2025et devrait atteindre871,90 millions de dollars en 2033, à unTCAC de 4,75 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'incidence croissante des défaillances cardiovasculaires et respiratoires, l'augmentation de la prévalence des maladies pulmonaires obstructives chroniques (MPOC), les cas d'arrêt cardiaque et le besoin croissant de technologies avancées de survie dans les unités de soins critiques. Les progrès technologiques continus dans les systèmes ECMO, tels que l'amélioration de l'efficacité de la pompe, l'amélioration des oxygénateurs et des dispositifs portables plus compacts, ont encore renforcé l'adoption dans les établissements de santé mondiaux.
- En outre, l'utilisation croissante de l'ECMO dans les soins néonatals et pédiatriques, ainsi que l'utilisation croissante de la médecine d'urgence, de la réanimation cardiopulmonaire extracorporelle (ECPR) et du soutien chirurgical post-cardiaque accélèrent considérablement l'adoption de solutions ECMO. L'augmentation des investissements dans les infrastructures de soins essentiels et la disponibilité croissante de centres ECMO spécialisés contribuent également à la croissance rapide de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025):601,5 millions de dollars en 2025
Valeur marchande prévue (2033) :871,90 millions de dollars en 2033
Prévisions CAGR (2026-2033):4.75%
Quels sont les principaux débouchés du marché extracorporel de l'oxygène
- L'oxygénation des membranes extracorporelles (ECMO), une technologie essentielle de survie utilisée pour les patients souffrant d'insuffisance cardiaque et respiratoire sévère, devient de plus en plus une composante essentielle des soins critiques avancés en raison de sa capacité à fournir un soutien cardiaque et pulmonaire prolongé. L'incidence croissantesyndrome de détresse respiratoire aiguë(ARDS), maladies pulmonaires chroniques, arrêt cardiaque et troubles respiratoires néonatals stimulent de façon significative l'adoption de systèmes ECMO dans les hôpitaux du monde entier
- L'accélération de la demande d'ECMO est principalement motivée par les progrès technologiques tels que les dispositifs portables d'ECMO, l'amélioration des performances de la pompe et de l'oxygénateur, la réduction des risques de complications et l'intégration aux systèmes avancés de surveillance des patients. La création croissante de centres de l'ECMO et la sensibilisation à la réanimation cardio-pulmonaire extracorporelle (ECPR) soutiennent davantage l'expansion du marché
- L'Amérique du Nord a dominé le marché de l'oxygénation des membranes extracorporelles avec la plus grande part de revenus de 35 % en 2025, appuyée par des infrastructures de soins de santé de pointe, une capacité élevée en soins intensifs, une forte présence de spécialistes formés par l'ECMO et l'adoption croissante d'ECMO pour les soins critiques pour adultes, pédiatriques et néonatals. Les États-Unis dirigent la région avec une utilisation croissante dans les centres de chirurgie cardiaque, les soins de traumatologie et la médecine d'urgence
- On prévoit que l'Asie-Pacifique sera la région qui connaîtra la croissance la plus rapide, ce qui devrait se développer dans un TCAC au cours de la période de prévision, en raison de la hausse des taux de maladies respiratoires, de l'amélioration de l'infrastructure hospitalière, de l'augmentation des complications néonatales et des investissements croissants dans les programmes de formation de l'ECMO en Chine, en Inde, au Japon et en Corée du Sud.
- Le segment des adultes détenait la plus grande part du marché en 2025, soit 55,4 %, principalement en raison de l'incidence élevée du syndrome de détresse respiratoire aiguë (ARDS), du choc cardiogénique, de la myocardite et des complications de chirurgie post-cardiatique.
Portée etSegmentation du marché de l'oxygénation des membranes extracorporelles
|
Attributs |
Membrane extracorporelle Oxygénation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché extracorporel de l'oxygène
(en milliers de dollars)Progrès technologiques Améliorer l'efficacité clinique et les résultats pour les patients(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial de l'oxygénation des membranes extracorporelles (ECMO) est le progrès rapide des technologies du système ECMO, y compris l'amélioration de la conception des pompes, des oxygénateurs et des systèmes de surveillance automatisés qui améliorent la sécurité des patients et les résultats cliniques
- Les principaux fabricants intègrent des systèmes avancés de surveillance en temps réel, des capteurs hémodynamiques et des systèmes automatisés de régulation du débit qui réduisent l'intervention manuelle et améliorent la précision lors des procédures de soins critiques
- Par exemple, les plates-formes ECMO de nouvelle génération intègrent désormais des systèmes automatisés de détection d'air, des capteurs de pression intégrés et une gestion plus intelligente des alarmes pour minimiser les complications telles que l'hémolyse ou la thrombose.
- La transition vers des appareils ECMO compacts et portables façonne également le marché, permettant le déploiement dans les services d'urgence, les environnements ambulatoires, et même pendant le transport inter-installations
- Ces systèmes portables permettent aux patients gravement malades présentant une insuffisance cardiaque ou respiratoire de recevoir un soutien ECMO plus tôt dans leur cours clinique, ce qui améliore les taux de survie
- La tendance vers des centres d'ECMO spécialisés, des programmes de formation élargis et une adoption accrue des soins pédiatriques et néonatals renforce l'acceptation clinique mondiale
- En outre, les progrès dans les oxygénateurs membranaires plus durables et une meilleure biocompatibilité réduisent la fréquence des changements de circuit et réduisent les risques d'infection
- Un investissement important en R-D dans les têtes de pompe résistantes à l'usure et les membranes d'oxygénation à long terme renforce la fiabilité de la thérapie ECMO continue
- Dans l'ensemble, le passage à des technologies ECMO plus intelligentes, plus efficaces et plus sûres remodelera les protocoles cliniques et élargira l'utilisation au-delà des contextes traditionnels des soins intensifs.
Dynamique du marché de l'oxygénation de la membrane extracorporelle
Chauffeur
L'incidence croissante des troubles cardio-pulmonaires et l'adoption croissante dans les soins critiques
- La prévalence croissante de maladies cardiaques et respiratoires graves, y compris les SAR, les chocs cardiogéniques et l'insuffisance cardiaque avancée, est l'un des principaux moteurs de la croissance du marché mondial de l'ECMO
- L'ECMO est de plus en plus adopté en tant que thérapie de survie dans les unités de soins intensifs, les salles d'opération et les unités de soins d'urgence, en particulier pour les patients qui ne répondent pas à la ventilation conventionnelle ou au soutien cardiaque
- Par exemple, plusieurs hôpitaux mondiaux ont signalé une augmentation de la capacité d'ECMO à la suite de poussées pré- et postpandémiques dans les cas d'insuffisance respiratoire, démontrant ainsi une forte dépendance clinique à la technologie.
- Le nombre croissant de chirurgies cardiaques et l'utilisation croissante de l'ECMO dans la réanimation cardiopulmonaire extracorporelle (ECPR) soutiennent davantage la demande du marché
- L'adoption de l'ECMO dans les soins pédiatriques et néonatals augmente également en raison de son efficacité dans le traitement des anomalies cardiaques congénitales et de l'hypertension pulmonaire persistante chez les nouveau-nés.
- L'augmentation des investissements dans la santé publique, l'expansion des unités spécialisées de soins ECMO et le financement public des infrastructures de soins essentiels renforcent la croissance du marché
- Le nombre croissant de perfusionnistes formés, de cardiologues et de spécialistes des soins critiques capables de gérer les circuits ECMO améliore la disponibilité des procédures
- L'augmentation des taux de survie associés à l'initiation précoce de l'ECMO encourage les fournisseurs de soins à l'intégrer dans les voies de traitement standard
- Dans l'ensemble, le besoin croissant de thérapies de survie avancées stimule le déploiement mondial de l'ECMO dans les établissements de soins de haute acuité
Restriction/Défi
(en milliers de dollars)Coûts élevés, complexité technique et risques associés aux procédures ECMO(en milliers de dollars)
- Le coût élevé des systèmes ECMO, des circuits jetables, des oxygénateurs et de la maintenance continue constitue un obstacle majeur, en particulier pour les hôpitaux des régions en développement.
- La thérapie ECMO nécessite des spécialistes hautement qualifiés, y compris des perfusionnistes, des intensivistes et des infirmières en soins essentiels, ce qui crée des difficultés opérationnelles et des défis en matière de dotation.
- Par exemple, plusieurs établissements de soins de santé du monde entier signalent des pénuries de personnel qui limitent leur capacité d'étendre les services de l'ECMO malgré la demande croissante de patients
- Les risques associés à l'ECMO, y compris les saignements, les infections, les thromboses, les défaillances mécaniques et l'hémolyse, créent également des hésitations chez les cliniciens et les patients.
- La gestion des complications exige des protocoles stricts, une surveillance continue et un équipement sophistiqué, ce qui ajoute aux coûts globaux du traitement.
- Les restrictions au remboursement et l'absence de couverture d'assurance dans de nombreux pays entravent encore l'adoption de l'ECMO, en particulier dans les systèmes de soins de santé à faibles ressources.
- En outre, la nécessité de mettre en place une infrastructure spécialisée pour les soins intensifs et de mettre en place des systèmes de secours d ' urgence alourdit la charge d ' investissement globale pour les hôpitaux.
- Alors que les progrès dans le contrôle automatisé et les matériaux biocompatibles réduisent les risques, la thérapie ECMO reste coûteuse et exigeante sur le plan logistique.
- Surmonter ces défis en améliorant la formation clinique, le financement gouvernemental et les innovations rentables du système ECMO sera essentiel pour soutenir l'expansion à long terme du marché.
Comment le marché extracorporel de l'oxygène Membrane est-il segmenté
Le marché est segmenté en fonction des composantes, de la population des patients, du groupe d'âge, des modalités, de l'indication, de l'utilisateur final et du canal de distribution.
• Par composante
Sur la base d'un composant, le marché extracorporé de l'oxygène Membrane est segmenté en pompes, oxygénateurs, contrôleurs, canules et accessoires. Le segment des oxygénateurs a représenté la plus grande part des revenus du marché en 2025, soit 38,5 %, en raison de sa fonction critique d'échange d'oxygène et de dioxyde de carbone dans le sang du patient pendant les procédures ECMO. Les oxygénateurs avancés, en particulier ceux qui ont des membranes de polyméthylpentène (PMP), améliorent l'échange de gaz, la biocompatibilité et réduisent l'hémolyse, ce qui les rend essentiels au soutien prolongé de l'ECMO. Les hôpitaux et les centres de soins tertiaires comptent beaucoup sur les oxygénateurs pour les patients adultes, pédiatriques et néonatals. Leur polyvalence dans les applications venineuses (VV) et venoartérielles (VA) ECMO entraîne une adoption généralisée. Les approbations réglementaires, la fiabilité clinique et le rendement uniforme renforcent leur position de leader. Les oxygénateurs sont également favorisés pour leur rôle dans les interventions d'urgence de l'ECMO, y compris le soutien chirurgical post-cardiaque et la gestion des ARDS. Les innovations en cours visent à améliorer la durabilité et l'efficacité de la membrane. Une forte adoption dans les régions développées, associée à une prise de conscience accrue des marchés émergents, maintient la domination du marché. L'importance clinique critique du segment et son intégration avec les consoles ECMO avancées consolident encore sa part de marché.
Le segment des pompes devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'adoption croissante de pompes centrifuges et à faible cisaillement, qui minimisent les traumatismes sanguins et améliorent la sécurité des patients. Les pompes sont essentielles pour réguler le débit sanguin pendant l'ECMO, en particulier chez les patients adultes et pédiatriques à haut risque. L'expansion des programmes d'ECMO mobiles et de transport a augmenté la demande de systèmes de pompe compacts, portables et très fiables. Les progrès technologiques tels que le contrôle automatisé des débits, la surveillance intégrée et les conceptions à faible hémolyse accélèrent l'adoption. Les hôpitaux et les unités spécialisées investissent dans les pompes pour les applications VV-ECMO et VA-ECMO. La prévalence croissante de choc cardiogénique, d'insuffisance respiratoire et de troubles cardiaques congénitaux soutient la croissance. Les marchés émergents achètent de plus en plus de pompes pour les unités d'ECMO néonatales et pédiatriques. Les systèmes ECMO portatifs dotés de pompes efficaces sont maintenant largement déployés en cas d'urgence, ce qui favorise le transfert rapide des patients. Les taux de survie élevés et les complications réduites avec les pompes avancées conduisent à leur adoption en croissance rapide. La nécessité de systèmes fiables à flux continu renforce les investissements dans des technologies de pompes innovantes.
• Par population de patients
Sur la base de la population de patients, le marché est segmenté en nourrissons, adultes et enfants. Le segment des adultes détenait la plus grande part du marché en 2025, soit 55,4 %, principalement en raison de l'incidence élevée du syndrome de détresse respiratoire aiguë (SRA), du choc cardiogénique, de la myocardite et des complications chirurgicales post-cardiaques. L'adoption de l'ECMO chez les adultes a surgi pendant la pandémie de COVID-19, où les systèmes VV-ECMO et VA-ECMO ont été largement déployés dans les cas respiratoires et cardiaques graves. Les hôpitaux se concentrent sur des consoles ECMO adultes de pointe intégrées avec des oxygénateurs et des pompes à haute performance pour une surveillance continue. Le soutien à long terme de l'ECMO et les procédures de pont à la transplantation favorisent la croissance du segment adulte. Les programmes de formation avancée pour le personnel de l'USI assurent une utilisation efficace. Les approbations réglementaires, la couverture d'assurance et les lignes directrices cliniques appuient l'adoption. L'amélioration des résultats de survie chez les adultes renforce la dominance du segment. Les équipes multidisciplinaires de l'ECMO et les infrastructures hospitalières tertiaires améliorent la qualité des traitements. Les programmes de soins post-aiguës et la sensibilisation croissante aux avantages de l'ECMO consolident davantage la part de marché.
Le segment du nourrisson devrait connaître le TCAC le plus rapide de 9,4 % entre 2026 et 2033, en raison de l'augmentation des anomalies cardiaques congénitales, du syndrome de détresse respiratoire néonatal et de l'hypertension pulmonaire persistante. Les circuits ECMO néonatals spécialisés et les canules réduisent le volume sanguin et minimisent les complications. Les hôpitaux et les NICU adoptent de plus en plus l'ECMO pour améliorer les taux de survie des nouveau-nés gravement malades. Les innovations technologiques, y compris les petits oxygénateurs et les pompes à faible débit, favorisent un traitement néonatal sûr et efficace. Les programmes de sensibilisation destinés aux néonatologues et aux professionnels de la santé stimulent l'adoption. La croissance est également attribuable à l'expansion des programmes d'ECMO néonatals dans les économies émergentes. Les systèmes ECMO portables pour le transport néonatal améliorent les résultats des patients. L'amélioration continue des protocoles de sécurité et de la formation assure une confiance accrue parmi les cliniciens. La disponibilité de subventions gouvernementales et de remboursements d'assurance accélère l'adoption. Les améliorations du pronostic à long terme encouragent davantage les investissements dans l'ECMO néonatal.
• Par groupe d'âge
Selon le groupe d'âge, le marché est segmenté en nouveau-nés, en pédiatrie et en adultes. En 2025, le segment des adultes a représenté la plus grande part des revenus du marché, soit 52,7 %, en raison de la prévalence de maladies respiratoires et cardiaques graves nécessitant un soutien prolongé de l'ECMO. Les hôpitaux préfèrent l'ECMO adulte en raison de l'infrastructure avancée des soins intensifs et des équipes multidisciplinaires formées. VV-ECMO est couramment utilisé pour les ARDS, alors que VA-ECMO est adopté pour les complications cardiaques. La disponibilité d'oxygénateurs et de pompes sophistiqués améliore les résultats cliniques. Les cas postpandémiques, y compris l'insuffisance respiratoire liée au COVID-19, renforcent l'adoption. Le remboursement et la couverture d'assurance soutiennent la croissance du marché. Des volumes d'intervention élevés, l'utilisation répétée de composants ECMO et la confiance des hôpitaux dans les systèmes avancés consolident la domination. Les réussites cliniques et les faibles taux de complications encouragent les investissements continus.
La pédiatrie devrait connaître le TCAC le plus rapide de 8,1 % entre 2026 et 2033, entraîné par des anomalies cardiaques congénitales, une insuffisance respiratoire pédiatrique et des besoins post-chirurgicaux. L'ECMO pédiatrique bénéficie de circuits à faible volume, de plus petites tailles de canules et d'une exposition sanguine extracorporelle réduite. Les hôpitaux et les UCI pédiatriques élargissent les programmes de l'ECMO, appuyés par des initiatives gouvernementales. Les pompes avancées et les oxygénateurs adaptés aux enfants améliorent les résultats. Les preuves cliniques démontrant la survie et la réduction des complications accélèrent l'adoption. Des unités d'ECMO portables permettent un transfert de patients plus sûr dans les hôpitaux. Les programmes de formation destinés aux spécialistes de l'ECMO pédiatrique assurent une mise en oeuvre efficace. Une sensibilisation accrue dans les régions émergentes favorise davantage la croissance.
• Par Modalité
Sur la base de la modalité, le marché est segmenté en veineux (VV), veineux (VA) et artérioveineux (AV) ECMO. VV-ECMO a représenté la plus grande part des revenus du marché de 49,8 % en 2025, puisqu'il est préférable pour une insuffisance respiratoire sévère sans compromis cardiaque. Les hôpitaux comptent sur le VV-ECMO pour les SAR, la pneumonie et l'hypoxémie réfractaire. Les canules à double lumen, les oxygénateurs à faible résistance et les systèmes de surveillance avancés améliorent les résultats des patients. Les lignes directrices cliniques recommandent VV-ECMO pour les ARDS adultes et pédiatriques. L'utilisation de la pandémie après la COVID-19 a augmenté à l'échelle mondiale. Les hôpitaux tertiaires dotés d'une infrastructure de soins intensifs ont un leadership. Les approbations réglementaires, la confiance clinique et les résultats positifs renforcent la domination du marché. Les programmes de formation et de certification favorisent l'adoption du VV-ECMO. L'investissement hospitalier dans les unités VV-ECMO assure des soins fiables.
On s'attend à ce que le TCAC soit le plus rapide de 10,5 % entre 2026 et 2033, en raison de l'adoption dans des scénarios d'arrêt cardiaque réfractaire. Les hôpitaux mettent en place des unités mobiles de l'ECMO pour un déploiement rapide. L'ECPR améliore les taux de survie et de récupération neurologique par rapport au RPC classique. Les améliorations technologiques de la conception des canules, des oxygénateurs et des pompes permettent un traitement sûr et efficace. Les équipes multidisciplinaires d'intervention rapide favorisent l'adoption. Les campagnes de sensibilisation et les directives de la société professionnelle favorisent davantage l'utilisation. L'expansion vers les soins d'urgence et les régions en développement accélère la croissance du marché.
• Par indication
Sur la base de l'indication, le marché est segmenté en troubles respiratoires, troubles cardiaques et réanimation cardiopulmonaire extracorporelle (ECPR). En 2025, les troubles respiratoires représentaient la plus grande part des revenus du marché, soit 46,1 %, principalement en raison de la forte prévalence des SRA, de la pneumonie sévère et de l'insuffisance respiratoire hypoxémique dans le monde. VV-ECMO est largement préféré pour les patients ventilés mécaniquement, car il fournit une oxygénation efficace et l'élimination du dioxyde de carbone tout en minimisant le stress cardiaque. Les oxygénateurs avancés et les pompes à faible cisaillement améliorent la sécurité et les résultats des patients. Les hôpitaux dotés d'UCI bien équipées et d'un personnel formé dominent ce segment, renforcé par la demande postpandémique de soutien de l'ECMO. Le segment bénéficie de lignes directrices cliniques établies, de la disponibilité généralisée des oxygénateurs et des pompes et de l'intégration avec les systèmes de surveillance avancés. Les centres de soins tertiaires utilisent largement l'ECMO respiratoire dans les cas adultes et pédiatriques. La préparation aux situations d'urgence en cas de crise respiratoire renforce encore l'adoption. La R-D continue en technologie membranaire et l'efficacité de l'oxygénateur maintient le leadership. Des campagnes de sensibilisation et des programmes de formation à l'intention des cliniciens renforcent la position du segment. Des volumes d'intervention élevés et des avantages de survie prouvés consolident la domination.
On s'attend à ce que la réanimation cardiopulmonaire extracorporelle (ECPR) soit témoin du TCAC le plus rapide de 11,2% entre 2026 et 2033, du fait de l'adoption croissante de cas d'arrêt cardiaque réfractaire et d'urgences critiques. L'ECPR améliore considérablement les résultats neurologiques et les taux de survie par rapport à la RCP classique, ce qui incite les hôpitaux à investir dans des unités ECMO spécialisées. Les systèmes mobiles ECMO facilitent le déploiement rapide au chevet, en particulier dans les services d'urgence et les centres cardiaques à volume élevé. Les protocoles de canulation rapide et les procédures opérationnelles normalisées réduisent les risques procéduraux et favorisent l'adoption. Les équipes multidisciplinaires d'intervention rapide, y compris les cardiologues, les intensivistes et les perfusionnistes, assurent une mise en oeuvre efficace. Les campagnes de sensibilisation, les recommandations de la société professionnelle et les résultats cliniques publiés favorisent davantage l'utilisation. Les hôpitaux des marchés émergents élargissent progressivement les programmes de RPEC. Des oxygénateurs avancés, des pompes à faible cisaillement et des canules compactes conçues pour un déploiement rapide contribuent à la croissance des segments. Les programmes de formation à l'ECMO d'urgence augmentent la confiance des cliniciens. Les initiatives du gouvernement et des hôpitaux privés pour l'adoption de mesures de préparation aux urgences cardiaques. La prévalence croissante des arrestations cardiaques à l'hôpital dans le monde souligne la demande croissante.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, cliniques, centres de diagnostic, et autres. En 2025, les hôpitaux représentaient la plus grande part des revenus du marché, soit 63,4 %, en raison de la présence d'une infrastructure avancée de soins intensifs, d'équipes multidisciplinaires formées et de la capacité de gérer des procédures complexes de l'ECMO. Les hôpitaux effectuent la majorité des interventions ECMO adultes, pédiatriques et néonatales, y compris la chirurgie post-cardiaque, les ARDS sévères et les cas réfractaires d'insuffisance cardiaque. La disponibilité d'oxygénateurs avancés, de pompes et de consoles de surveillance intégrées renforce encore la domination hospitalière. Des volumes élevés de procédures et des établissements de soins tertiaires assurent une adoption continue. Les protocoles cliniques, les programmes de soins post-ECMO et le suivi des résultats sont bien établis dans les hôpitaux. Le financement public et privé des soins de santé, la couverture d'assurance et les normes d'accréditation appuient l'adoption des hôpitaux. Les hôpitaux investissent également dans des unités mobiles de l'ECMO pour le déploiement d'urgence. Les perfusionnistes expérimentés et les coordonnateurs de l'ECMO contribuent au succès de la procédure. Les campagnes de sensibilisation et la diffusion de lignes directrices renforcent encore la part de marché.
Les centres de diagnostic devraient être témoins du TCAC le plus rapide de 9,7 % de 2026 à 2033, en raison du besoin croissant d'évaluations avant l'ECMO, de la surveillance post-procédure et des évaluations diagnostiques des patients gravement malades. Ces centres fournissent une imagerie avancée, une analyse des gaz sanguins et une surveillance hémodynamique, qui complètent la thérapie ECMO. Les réseaux d'orientation des hôpitaux vers les centres de diagnostic améliorent l'efficacité des flux de travail. Les marchés émergents investissent dans des installations de diagnostic afin d'améliorer les résultats pour les patients de l'ECMO. Les progrès technologiques, y compris les dispositifs portatifs d'imagerie et de surveillance, appuient les évaluations rapides. Les programmes de formation du personnel de diagnostic sur les procédures liées à l'ECMO stimulent l'adoption. Une sensibilisation accrue à l'intervention précoce et au suivi des résultats stimule la demande. Les centres de diagnostic collaborent souvent avec les hôpitaux pour assurer une surveillance continue des patients. L'expansion des programmes d'ECMO pédiatrique et néonatal contribue à la croissance des segments. Des solutions rentables dans les centres de diagnostic attirent des cliniques à petite échelle. L'intégration avec les plateformes de télémédecine permet une évaluation à distance, accélérant l'adoption.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en direct et en détail. En 2025, les ventes directes représentaient la plus grande part des revenus du marché (71,2 %), principalement en raison du coût élevé, de la complexité technique et des besoins en formation sur place pour les appareils ECMO. Les hôpitaux préfèrent l'approvisionnement direct pour assurer les garanties, l'intégration de l'équipement et l'accès au soutien des services. Les contrats de service à long terme, la formation et l'installation sur place renforcent l'adoption. Les consoles ECMO avancées, les oxygénateurs, les pompes et les canules sont principalement achetés par des ventes directes en raison de la nature critique de la thérapie. La distribution directe assure la fiabilité de la chaîne d'approvisionnement et l'assistance technique immédiate. Les programmes d'ECMO des hôpitaux reposent sur des mises à jour régulières, l'entretien et le remplacement des composants. Les relations établies avec les fabricants soutiennent les achats répétés. Les approbations réglementaires et les vérifications hospitalières renforcent la confiance dans l'approvisionnement direct. Une formation intensive pour les équipes multidisciplinaires est plus facile avec les ventes directes. Les hôpitaux des marchés émergents préfèrent aussi les canaux directs pour des installations ECMO complexes. La sécurité, la fiabilité et l'intégration des patients à l'infrastructure de l'USI ont continué de dominer directement les canaux.
Les chaînes de détail ou indirectes devraient connaître le TCAC le plus rapide de 8,4% entre 2026 et 2033, alimenté par la demande croissante de canules, d'accessoires et de consommables par l'intermédiaire des distributeurs. Les petits hôpitaux, cliniques et centres de diagnostic dépendent de plus en plus des circuits de vente au détail pour avoir facilement accès aux consommables et aux composants modulaires. Les canaux indirects permettent de réapprovisionner rapidement les oxygénateurs, les pompes et les accessoires de surveillance. Les réseaux de distributeurs permettent d'atteindre les marchés éloignés ou émergents où les ventes directes sont limitées. Les circuits de détail appuient l'achat rentable de composants non essentiels. Les hôpitaux et les cliniques bénéficient de calendriers de livraison souples, d'achats en vrac et de disponibilités locales. La croissance des unités ECMO pédiatriques et néonatales stimule la demande de consommables spécialisés par le biais du commerce de détail. Les plateformes B2B en ligne et les distributeurs locaux améliorent l'accessibilité. La formation et l'orientation technique des distributeurs améliorent la confiance dans l'utilisation des consommables ECMO. L'adoption au détail est également soutenue par des partenariats avec les fournisseurs régionaux de soins de santé. L'expansion des économies émergentes assure une croissance continue.
Quelle région détient la plus grande part du marché extracorporel de l'oxygène
- L'Amérique du Nord a dominé le marché de l'oxygénation des membranes extracorporelles avec la plus grande part des revenus de 35 % en 2025.
- Appuyé par une infrastructure de soins de santé avancée, une forte capacité d'USI, une forte présence de spécialistes formés par l'ECMO et l'adoption croissante de l'ECMO pour les soins critiques pour adultes, pédiatriques et néonatals
- Le marché mène la région avec une utilisation croissante dans les centres de chirurgie cardiaque, les soins de traumatologie et la médecine d'urgence
U.S. Extracorporeal Membrane Oxygénation Aperçu du marché
Le marché américain de l'oxygénation des membranes extracorporelles a enregistré la plus grande part de revenus en Amérique du Nord en 2025, en raison de l'adoption élevée d'ECMO dans les unités de soins critiques, de l'utilisation intensive du soutien cardiovasculaire et respiratoire et de solides initiatives de recherche clinique. La sensibilisation accrue des professionnels de la santé, les investissements croissants dans les programmes de formation de l'ECMO et la demande croissante de procédures de soutien cardiopulmonaire minimalement invasives propulsent la croissance du marché.
Europe Aperçu du marché de l'oxygénation des membranes extracorporelles
Le marché européen de l'oxygénation des membranes extracorporelles devrait s'étendre à un TCAC important au cours de la période de prévision, en raison de l'incidence croissante des troubles cardiaques et respiratoires, des systèmes de santé bien établis et de la présence de centres ECMO spécialisés. L'adoption est également alimentée par l'augmentation des initiatives gouvernementales visant à améliorer l'infrastructure des soins essentiels et à sensibiliser davantage les cliniques aux avantages de l'ECMO.
Aperçu du marché de l'oxygène de la membrane extracorporelle du Royaume-Uni
On s'attend à ce que le marché de l'oxygénation des membranes extracorporelles du Royaume-Uni augmente régulièrement, en raison de l'expansion des services de soins essentiels, de l'utilisation accrue dans les unités néonatales et pédiatriques et de la croissance des programmes de recherche clinique axés sur les résultats de l'ECMO. L'accent mis par le gouvernement sur les technologies de soins de santé de pointe et la présence de programmes de formation spécialisés de l'ECMO sont des moteurs de croissance clés.
Allemagne Extracorporeal Membrane Oxygénation Aperçu du marché
Allemagne Le marché de l'oxygénation des membranes extracorporelles devrait se développer à un TCAC considérable, alimenté par des dépenses élevées en soins de santé, des infrastructures médicales avancées et une forte concentration sur les innovations technologiques dans le soutien cardiopulmonaire. Le réseau national de centres d'ECMO spécialisés et l'adoption clinique croissante dans les soins aux adultes et aux enfants soutiennent davantage l'expansion du marché.
Aperçu du marché de l'oxygénation des membranes extracorporelles en Asie-Pacifique
Le marché de l'oxygénation des membranes extracorporelles de l'Asie-Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision, en raison de la hausse des taux de maladies respiratoires, de complications néonatales et de troubles cardiaques. L'augmentation des investissements dans l'infrastructure hospitalière, la sensibilisation accrue à la thérapie ECMO et l'expansion des programmes de formation ECMO en Chine, en Inde, au Japon et en Corée du Sud devraient stimuler l'adoption du marché.
Japon Extracorporeal Membrane Oxygénation Aperçu du marché
Le marché japonais de l'ECMO prend de l'ampleur en raison de l'infrastructure de soins de santé avancée, de l'incidence élevée des troubles cardiovasculaires et respiratoires et du nombre croissant de centres de soins essentiels spécialisés. L'adoption de l'ECMO est également appuyée par des initiatives gouvernementales favorisant les programmes d'ECMO néonatals et adultes, ainsi que par des investissements dans la formation du personnel et l'équipement de pointe.
Chine Extracorporeal Membrane Oxygénation Aperçu du marché
Le marché chinois de l'oxygénation des membranes extracorporelles a représenté la plus grande part des revenus en Asie-Pacifique en 2025, en raison de l'augmentation des cas de maladies respiratoires et cardiaques, de l'augmentation de la capacité hospitalière et du renforcement de l'expertise clinique. L'appui du gouvernement à la modernisation des soins essentiels, l'expansion des unités de soins intensifs néonatals et la sensibilisation croissante des fournisseurs de soins de santé sont des facteurs clés de la croissance du marché.
Quelles sont les meilleures entreprises du marché extracorporel de l'oxygène Membrane
L'industrie extracorporelle de l'oxygénation de la membrane est principalement dirigée par des entreprises bien établies, notamment :
- Medtronic (États-Unis)
- Getinge AB (Suède)
- LivaNova PLC (Royaume-Uni)
- Société Terumo (Japon)
- Xenios AG (Allemagne)
- Maquet (Suède)
- Medos Medizintechnik AG (Allemagne)
- Abbott (États-Unis)
- Groupe Sorin (Italie)
- Hemovent GmbH (Allemagne)
- Nipro Corporation (Japon)
- Fresenius Medical Care AG & Co. KGaA (Allemagne)
- Baxter International Inc. (États-Unis)
- Spectre médical (États-Unis)
- Becton Dickinson and Company (États-Unis)
- Nova Biomedical (États-Unis)
- Eurosets Srl (Italie)
- Cannuflow GmbH (Allemagne)
- Inspirer les systèmes médicaux (États-Unis)
- ECMO Medical Systems (États-Unis)
Quels sont les derniers développements du marché mondial de l'oxygénation de la membrane extracorporelle
- En juillet 2021, Xenios AG, filiale de Fresenius Medical Care, a reçu l'approbation de l'Administration nationale des produits médicaux de la Chine (NMPA) pour sa console Xenios et ses trousses de patients pour la thérapie ECMO, permettant une utilisation clinique plus large de ses systèmes ECMO dans les hôpitaux chinois et un accès élargi aux technologies de soutien cardiopulmonaire critiques
- En novembre 2022, LivaNova PLC a annoncé qu'elle avait reçu 510k) de la Food and Drug Administration (FDA) des États-Unis pour son système LifeSPARC Advanced Circulatory Support de nouvelle génération, autorisant l'utilisation de la plateforme pour l'oxygénation des membranes extracorporelles aux États-Unis et améliorant son portefeuille de dispositifs de soins critiques
- En avril 2023, Abbott a obtenu deux autorisations supplémentaires de la FDA des États-Unis pour sa pompe à sang CentriMag, prolongeant son indication pour une utilisation à long terme chez les patients adultes nécessitant une oxygénation de la membrane extracorporelle, augmentant ainsi la flexibilité clinique et les délais thérapeutiques pour les patients gravement malades
- En juillet 2023, BreathMo, un système ECMO de pointe utilisant la technologie de pointe du maglev, a été présenté à la conférence ASAIO, qui représente une innovation importante dans les solutions de survie extracorporelles portables et performantes visant à répondre aux besoins cliniques complexes dans les milieux de soins critiques.
- En janvier 2024, le groupe Maquet‐Getinge a annoncé le lancement de sa nouvelle machine ECMO MQA‐flex, conçue pour améliorer la mobilité des patients et simplifier le transport dans les milieux hospitaliers, afin d'améliorer la flexibilité opérationnelle des équipes de soins critiques.
- En mars 2024, Medtronic a conclu un partenariat stratégique avec NHS Blood and Transplant, basé au Royaume-Uni, afin d'améliorer la disponibilité et l'accessibilité de la thérapie ECMO dans tout le Royaume-Uni à l'aide du système d'ECMO de Medtronics ROTAFLOW, en élargissant la portée clinique des services de santé nationaux.
- En mai 2024, Hemovent GmbH a annoncé que son système ECMO portatif intégré, le MOBYBOX, a achevé ses premiers déploiements commerciaux sur de nombreux marchés européens – démontrant une portabilité exceptionnelle lors de transferts intra-hospitaliers et inter-hospitaliers
- En mai 2024, Abbott Laboratories a élargi son portefeuille de produits ECMO avec le lancement d'un nouvel oxygénateur conçu pour améliorer les performances et les résultats cliniques pour les patients nécessitant un soutien extracorporel étendu
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











