


Segmentation du marché mondial du traitement de la polypose adénomateuse familiale, par type de produit (icosapent, chlorhydrate d'éflornithine, aspirine, CEQ-508 et autres), symptômes (selles sanglantes, diarrhée inexpliquée, crampes abdominales, ballonnements, perte de poids, léthargie et vomissements), sous-type de maladie (pâte adénomateuse familiale atténuée, polypose adénomateuse familiale, syndrome de Gardner et syndrome de Turcot), utilisateurs finaux (cliniques, hôpitaux, centres de diagnostic, soins à domicile et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance du traitement des polyposes adénomateuses familiales
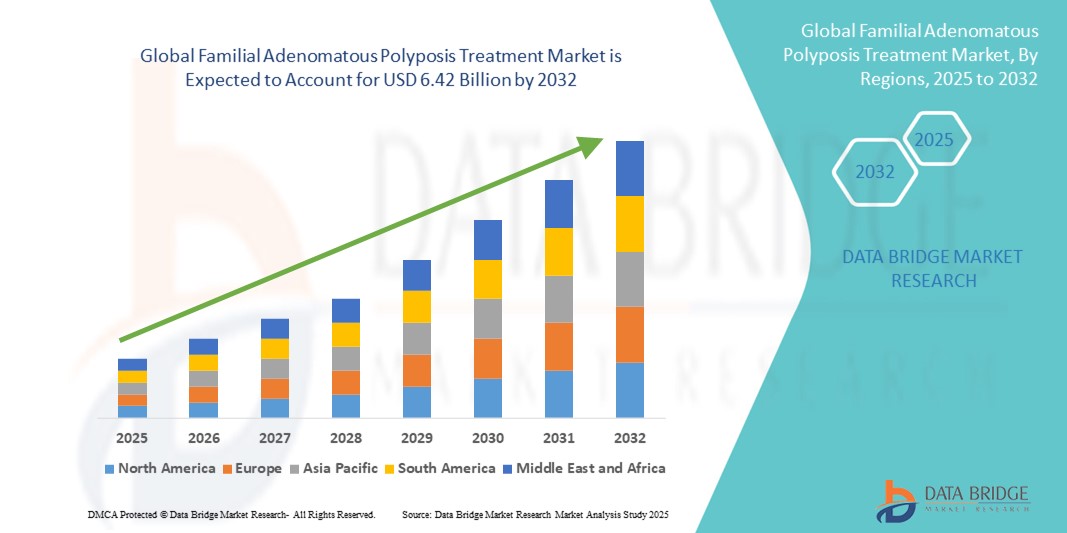
- Selon Data Bridge études de marché Analyse la taille du marché du traitement des polyposes adénomateuses familiales a été évaluée à2,09 milliards de dollars en 2024et devrait atteindre6,42 milliards de dollars en 2032, à unTCAC de 15,00 %pendant la période de prévision
- La croissance du marché est largement alimentée par une sensibilisation accrue aux troubles génétiques et aux progrès dans les thérapies ciblées, ce qui permet une gestion plus efficace des polyposes adénomateuses familiales (PAF) dans différentes populations de patients.
- En outre, l'augmentation de la demande de détection précoce, de stratégies de traitement personnalisées et d'amélioration des résultats pour les patients conduit à l'adoption de solutions de traitement des polyposes adénomateuses familiales, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):2.09 milliards de dollars
- Valeur marchande prévue (2032) :6,42 milliards de dollars
- Prévisions CAGR (2024-2032):15.00%
Quelles sont les principales options de traitement des polyposes adénomateuses familiales
- Les options de traitement des polyposes adénomateuses familiales (PAF), qui englobent des interventions chirurgicales, des thérapies ciblées et des soins de soutien, sont des composantes de plus en plus vitales des soins gastro-intestinaux modernes en raison de leur efficacité dans la prévention du cancer colorectal, l'amélioration de la qualité de vie des patients et la mise en place de stratégies de traitement personnalisées
- La demande croissante d'options de traitement efficaces pour les polyposes adénomateuses familiales est principalement alimentée par une sensibilisation accrue au diagnostic précoce, à l'augmentation de la prévalence de la maladie et aux investissements croissants dans la recherche et le développement de nouvelles thérapies.
- L'Amérique du Nord a dominé le marché des polyposes adénomateuses familiales avec la plus grande part de revenus de 43,0% en 2024, grâce à une infrastructure de soins de santé avancée, à l'adoption de programmes de dépistage génétique et à la présence d'entreprises pharmaceutiques clés qui investissent dans des thérapies innovatrices. Les États-Unis demeurent un important contributeur, avec des campagnes de sensibilisation croissantes et des stratégies d'intervention précoces favorisant la croissance du marché
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des polyposes adénomateuses familiales au cours de la période de prévision, avec un TCAC de 8,6 % de 2025 à 2032, en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles et de l'expansion des établissements de soins offrant des services gastro-intestinaux et génétiques spécialisés.
- Le segment des polyposes adénomateuses familiales a dominé le marché des polyposes adénomateuses familiales avec une part de marché de 45,2 % en 2024, en raison de sa prévalence plus élevée que d'autres sous-types et de la nécessité d'une intervention précoce pour prévenir le cancer colorectal.
Étendue du rapport et segmentation du marché des polyposes adénomateuses
|
Attributs |
Traitement des polyposes adénomateuses Familiales Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du traitement des polyposes adénomateuses familiales
Résultats améliorés pour les patients et soins personnalisés
- Une tendance significative et accélérée sur le marché mondial des polyposes adénomateuses familiales est l'adoption croissante d'approches thérapeutiques personnalisées et ciblées. Cette tendance améliore les résultats des patients et la prise en charge à long terme de la maladie.
- Par exemple, des interventions chirurgicales avancées combinées à des mesures prophylactiques aident les patients à réduire efficacement le risque de cancer colorectal, tandis que des thérapies pharmacologiques ciblées offrent des alternatives pour retarder ou compléter la chirurgie
- L'intégration des tests génétiques et des programmes de dépistage précoce permet aux cliniciens d'identifier rapidement les patients à risque élevé, permettant des interventions en temps opportun et des stratégies de traitement adaptées basées sur des profils individuels de patients.
- L'expansion des centres de traitement spécialisés et des dispensaires de gastroentérologie facilite la centralisation des soins de haute qualité, garantissant aux patients l'accès à des services complets de gestion du PAF sous un même toit.
- Cette tendance vers des stratégies de traitement plus efficaces, fondées sur des données probantes et centrées sur le patient est fondamentalement en train de remodeler les pratiques cliniques et d'améliorer la qualité globale des soins dans le paysage thérapeutique du PAF
- La demande d'options de traitement avancées combinant les soins chirurgicaux, pharmacologiques et de soutien augmente rapidement sur les marchés développés et émergents, les fournisseurs de soins de santé se concentrant de plus en plus sur l'optimisation des résultats et de la qualité de vie des patients
Dynamique du marché des polyposes adénomateuses familiales
Chauffeur
Besoin croissant en raison de la prévalence croissante et de la sensibilisation au PAF
- La prévalence croissante des polyposes adénomateuses familiales, associée à une prise de conscience croissante des patients, des soignants et des fournisseurs de soins de santé, est l'un des principaux moteurs de la demande croissante de solutions de traitement efficaces. La détection et l'intervention précoces sont essentielles pour prévenir la progression vers le cancer colorectal, ce qui crée un besoin critique d'interventions thérapeutiques et diagnostiques opportunes.
- Par exemple, en avril 2023, Takeda Pharmaceutical Company Limited a élargi son programme d'essais cliniques pour le CEQ-508 en ciblant les patients atteints de PAP génétiquement confirmé. De telles initiatives stratégiques de la part des grandes entreprises devraient stimuler de manière significative la croissance du marché du traitement FAP au cours de la période de prévision
- Au fur et à mesure que les patients et les soignants sont de plus en plus informés sur les symptômes tels que les selles sanglantes, la diarrhée inexpliquée, les crampes abdominales, les ballonnements et la perte de poids, l'adoption de traitements pharmacologiques tels que Icosapent, Eflornithine Hydrochloride et Aspirine, parallèlement à des traitements émergents tels que CEQ-508, prend de l'ampleur.
- De plus, l'accent de plus en plus mis sur le dépistage de routine, la surveillance continue par les centres de diagnostic et les services de soins à domicile améliore l'adhésion au traitement et les résultats des patients. Les fournisseurs de soins de santé mettent l'accent sur des plans de traitement personnalisés, intégrant la thérapie pharmacologique à la prise en charge alimentaire et aux soins fondés sur les symptômes pour gérer efficacement la progression de la maladie.
- La disponibilité de formulations de marque et de formulations génériques, conjuguées à l'expansion de la distribution par les pharmacies hospitalières, les points de vente et les plateformes en ligne, améliore l'accessibilité et l'accessibilité pour les patients sur les marchés développés et émergents.
Restriction/Défi
Coûts de traitement élevés et sensibilisation limitée dans les marchés émergents
- Le coût relativement élevé des thérapies de pointe, y compris le chlorhydrate d'éflornithine (CEQ-508) et d'autres traitements FAP spécialisés, constitue un obstacle important à la croissance du marché, en particulier dans les régions sensibles aux prix. De nombreux patients des économies émergentes sont confrontés à des contraintes financières, limitant l'accès à ces thérapies malgré leur efficacité avérée pour prévenir la progression de la maladie.
- Une couverture d'assurance insuffisante et des options de remboursement limitées dans certaines régions exacerbent encore le problème de l'abordabilité, ce qui rend difficile l'instauration ou le maintien de traitements à long terme pour les patients.
- En outre, une sensibilisation limitée des patients, des soignants et de certains fournisseurs de soins de santé aux symptômes précoces des polyposes adénomateuses familiales, comme les selles sanglantes, la diarrhée inexpliquée, les crampes abdominales, les ballonnements et la perte de poids, retarde le diagnostic et l'initiation du traitement. Ce manque de sensibilisation entraîne une progression de la maladie vers des conditions plus sévères, y compris le cancer colorectal, avant l'administration des interventions.
- Pour relever ces défis, il faut adopter une approche multiforme, notamment des campagnes d'éducation des patients, une formation professionnelle pour les fournisseurs de soins de santé et des initiatives de sensibilisation dirigées par les gouvernements ou des groupes de défense des patients. Ces mesures visent à améliorer les taux de diagnostic précoce, à assurer l'initiation rapide du traitement et à améliorer l'adhésion des patients
- De plus, les efforts de recherche-développement continus axés sur des options de traitement rentables, sécuritaires et plus accessibles sont essentiels pour surmonter ces obstacles au marché. L'expansion des services de soins à domicile, du soutien à la télémédecine et des programmes de sensibilisation dans les régions éloignées ou mal desservies peut aussi atténuer les difficultés liées à l'accessibilité et à l'abordabilité, ce qui favorise l'adoption d'un marché plus large au cours de la période de prévision.
Comment le traitement des polyposes adénomateuses familiale est-il segmenté
Le marché est segmenté en fonction du type de produit, des symptômes, du sous-type de maladie, des utilisateurs finaux et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché des polyposes adénomateuses familiales est segmenté en Icosapent, Eflornithine Hydrochloride, Aspirine, CEQ-508 et autres. Le segment Icosapent a dominé la plus grande part du marché en 2024, soit 44,0 %, en raison de son efficacité clinique bien documentée dans la prévention de la croissance des polypes et la réduction du risque de cancer colorectal chez les patients à haut risque. Son profil d'innocuité favorable et des lignes directrices bien établies en matière de posologie encouragent la préférence des médecins et l'adhésion des patients. De plus, la sensibilisation accrue des patients aux soins préventifs contribue à une forte pénétration du marché. Le segment bénéficie également de nombreuses publications de recherche qui valident ses avantages à long terme. De plus, l'inclusion croissante dans les protocoles de traitement et la couverture par les régimes d'assurance favorise son adoption généralisée. L'intégration d'Icosapent dans les approches multidisciplinaires assure son leadership sur le marché.
Le segment CEQ-508 devrait connaître le TCAC le plus rapide de 10,2 % entre 2025 et 2032, alimenté par des essais cliniques en cours démontrant une efficacité prometteuse, ainsi que par une sensibilisation accrue des médecins à son potentiel thérapeutique ciblé. Son adoption est motivée par de nouvelles preuves mettant en évidence des avantages spécifiques aux symptômes et réduisant les effets indésirables. Les approbations réglementaires dans les régions clés accélèrent davantage l'adoption du marché. La croissance est également soutenue par l'intérêt croissant des patients pour les nouvelles thérapies avec des options de traitement personnalisées. L'élargissement des collaborations de recherche et l'adoption précoce dans les centres spécialisés améliorent la visibilité et l'acceptation. Les importants développements de pipelines du CEQ-508 et les résultats cliniques positifs sont au cœur de sa trajectoire de croissance rapide.
- Par symptômes
Sur la base des symptômes, le marché des polyposes adénomateuses familiales est segmenté en Selles Bloody, Diarrhée Inexpliquée, Crampes Abdominales, Bloating, Perte de poids, Léthargie et Vomissement. Le segment Bloody Stool a dominé le marché avec une part de revenus de 41,5 % en 2024, car il est l'indicateur précoce le plus courant et le plus alarmant qui incite à un diagnostic et une intervention rapides. Les fournisseurs de soins de santé priorisent les traitements pour les patients présentant ce symptôme en raison du risque plus élevé de progression des polypes associé. L'augmentation des initiatives de dépistage ciblant les patients symptomatiques renforce la dominance du segment. Les campagnes de sensibilisation menées par les groupes de défense des patients appuient davantage la détection précoce. Le segment bénéficie également de fortes recommandations de lignes directrices cliniques mettant l'accent sur la surveillance et l'intervention thérapeutique. L'amélioration des outils de diagnostic facilite l'identification rapide, favorisant l'adoption élevée de thérapies dans ce groupe de patients.
On prévoit que le segment des Crampes abdominales sera témoin du TCAC le plus rapide de 9,8 % entre 2025 et 2032, sous l'effet d'une plus grande déclaration des patients et d'une reconnaissance accrue chez les cliniciens des besoins thérapeutiques spécifiques aux symptômes. L'expansion des programmes éducatifs et l'amélioration de la sensibilisation des médecins contribuent à l'adoption rapide. L'utilisation croissante des techniques d'imagerie et de surveillance pour l'identification précoce des symptômes favorise également la croissance. Les patients recherchent de plus en plus une thérapie ciblée pour soulager l'inconfort, créant ainsi une demande supplémentaire sur le marché. Les systèmes de santé intègrent la gestion des symptômes dans des plans de soins complets. L'augmentation des rapports d'incidence et les améliorations du diagnostic renforcent encore l'adoption du marché pour ce sous-segment.
- Par sous-type de maladie
Sur la base du sous-type de maladie, le marché du traitement des polyposes adénomateuses familiales est segmenté en polyposes adénomateuses attenantes, polyposes adénomateuses familiales, syndrome de Gardner et syndrome de Turcot. Le segment des polyposes adénomateuses familiales a dominé avec une part de marché de 45,2 % en 2024, en raison de sa prévalence plus élevée par rapport aux autres sous-types et de son besoin crucial d'intervention précoce pour prévenir le cancer colorectal. Un dépistage génétique systématique et une forte sensibilisation clinique favorisent le diagnostic précoce, ce qui favorise la domination du marché. L'intégration dans les protocoles de traitement établis garantit une large adoption thérapeutique. La recherche en cours sur la gestion des maladies renforce encore la confiance clinique. Les programmes de sensibilisation et de sensibilisation des patients mettent l'accent sur les avantages d'une intervention précoce. La disponibilité d'options thérapeutiques conventionnelles et nouvelles dans ce segment renforce son leadership sur le marché.
Le segment du syndrome de Gardner devrait connaître le TCAC le plus rapide de 10,0 % entre 2025 et 2032, alimenté par des progrès dans les tests génétiques permettant une détection précoce et une attention croissante à la gestion multidisciplinaire. La sensibilisation des cliniciens aux manifestations extracoloniques augmente l'adoption de thérapies ciblées. L'amélioration de l'éducation des patients et la surveillance proactive contribuent à accélérer l'adoption. Les initiatives de recherche permettent de mieux comprendre la complexité des maladies et d'appuyer le développement thérapeutique. Le segment bénéficie de l'évolution des pipelines de traitement axés sur la médecine de précision. Les interventions précoces et les centres de soins spécialisés stimulent la croissance de cette population de patients de niche.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des polyposes adénomateuses familiales est segmenté en cliniques, hôpitaux, centres de diagnostic, soins à domicile, etc. Le segment des hôpitaux a dominé avec une part des revenus de 47,1 % en 2024, en raison des installations centralisées, de la disponibilité de spécialistes en gastroentérologie et de la capacité de fournir une surveillance intégrée aux patients à haut risque. Les hôpitaux facilitent également une thérapie coordonnée et un suivi, ce qui améliore les résultats des patients. Les politiques d'achat institutionnel et les voies de soins structurés renforcent cette position. Une forte chute des patients assure une demande thérapeutique constante. L'inclusion dans les établissements hospitaliers favorise un large accès. La capacité des hôpitaux de fournir des soins spécialisés fondés sur des données probantes maintient le leadership du marché.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 9,5 % entre 2025 et 2032, en raison de la préférence croissante pour les soins axés sur le patient, de la commodité pour la gestion des maladies chroniques et de la sensibilisation croissante aux technologies de surveillance à domicile. La téléthérapie est de plus en plus utilisée pour les soins postopératoires et l'entretien à long terme. Une couverture d'assurance élargie et une infrastructure de soutien améliorent l'accès. La préférence des patients pour une réduction des visites à l'hôpital accélère la croissance. L'intégration aux services de télésanté assure la continuité des soins. Le segment bénéficie d'un renforcement des partenariats entre les fournisseurs de soins à domicile et les centres spécialisés.
- Par canal de distribution
Sur la base du canal de distribution, le marché des polyposes adénomateuses familiales est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé avec une part de marché de 46,0% en 2024, en raison de l'accès direct aux thérapies sur ordonnance, de la surveillance clinique et des conseils professionnels pour la gestion des patients. Les hôpitaux assurent un dosage, une surveillance et une adhérence appropriés, ce qui favorise des taux d'adoption élevés. L'intégration avec les voies de soins renforce la domination du marché. Les contrats institutionnels et les politiques d'approvisionnement en gros favorisent une offre soutenue. La présence de pharmaciens spécialisés renforce la crédibilité. La capacité des hôpitaux de fournir un traitement sûr et efficace maintient le leadership dans l'espace de distribution.
Le segment de la pharmacie en ligne devrait connaître le TCAC le plus rapide de 11,0 % entre 2025 et 2032, en raison de la pénétration croissante du commerce électronique, de la facilité de livraison des portes et de l'adoption croissante dans les régions urbaines et éloignées. La croissance est alimentée par la préférence des patients pour la vie privée et un accès plus rapide aux thérapies. Les campagnes de sensibilisation et le marketing numérique améliorent la visibilité du segment. Les partenariats avec les plateformes de logistique et de télémédecine améliorent l'efficacité de la prestation. La clarté de la réglementation et la souplesse des paiements favorisent une adoption accrue. L'expansion de l'infrastructure de pharmacie en ligne accélère l'accessibilité et l'adhésion des patients.
Quelle est la région qui détient la plus grande part du traitement des polyposes adénomateuses familiale segmentée
- L'Amérique du Nord a dominé le marché des polyposes adénomateuses familiales avec la plus grande part de revenus de 43,0 % en 2024, grâce à une infrastructure de soins de santé avancée, à l'adoption de programmes de dépistage génétique et à la présence d'entreprises pharmaceutiques clés qui investissent dans des thérapies innovatrices.
- L'intensification des campagnes de sensibilisation et des stratégies d'intervention précoce a sensiblement stimulé la croissance du marché. Les États-Unis demeurent le principal contributeur de la région, appuyés par une recherche clinique solide, l'accessibilité de nouveaux traitements et des programmes complets de gestion des patients. La disponibilité généralisée de cliniques spécialisées et d'hôpitaux offrant des services de gastroentérologie et de génétique renforce encore la domination de la région
- L'accent mis de plus en plus sur les soins préventifs et la surveillance systématique des populations à haut risque renforce l'adoption de thérapies ciblées. En outre, les collaborations entre les instituts universitaires et les prestataires de soins de santé facilitent l'adoption plus rapide d'options de traitement de pointe
Aperçu du marché américain du traitement des polyposes adénomateuses
Le marché des polyposes adénomateuses familiales des États-Unis a enregistré la plus grande part de revenus de 82 % en 2024 en Amérique du Nord, en raison de l'adoption généralisée de tests génétiques et d'interventions thérapeutiques avancées. Les patients bénéficient de plans de traitement complets combinant une thérapie enzymatique, une prise en charge nutritionnelle et des interventions prophylactiques. Le pays compte une forte présence d'entreprises pharmaceutiques et de biotechnologie qui développent des thérapies génériques et de marque, ce qui accélère la croissance du marché. Les initiatives de diagnostic précoce et les programmes nationaux de sensibilisation encouragent l'intervention en temps opportun et améliorent les résultats pour les patients. Les hôpitaux, les cliniques spécialisées et les centres de recherche offrent des options de traitement intégrées, favorisant l'adoption de thérapies. De plus, l'élargissement de la couverture de remboursement et du soutien d'assurance permet aux patients d'avoir plus facilement accès aux traitements FAP.
Europe Familial Polyposes adénomateuses Traitement Aperçu du marché
Le marché européen du traitement des polyposes adénomateuses familiales devrait s'étendre à un TCAC stable au cours de la période de prévision, grâce à l'augmentation des investissements dans les infrastructures de soins de santé et les initiatives de recherche génétique. Des normes réglementaires strictes et des programmes de soins préventifs favorisent le diagnostic précoce et l'adoption de thérapies. La sensibilisation accrue aux troubles gastro-intestinaux héréditaires, conjuguée à un accès accru aux hôpitaux et aux cliniques spécialisées, renforce la croissance du marché. Des pays comme l'Allemagne, la France et l'Italie sont témoins d'une plus grande adoption de thérapies de substitution enzymatiques et de plans de gestion nutritionnelle. L'intégration de diagnostics avancés dans les soins de routine facilite l'intervention en temps opportun. De plus, la présence d'entreprises pharmaceutiques établies dans la région assure la disponibilité de thérapies génériques et de marque.
Royaume-Uni Familial Traitement des polyposes adénomateuses Aperçu du marché
On s'attend à ce que le marché du traitement des polyposes adénomateuses familiales du Royaume-Uni augmente à un TCAC notable, en raison d'une sensibilisation accrue aux tests génétiques et aux programmes de soins préventifs proactifs. Le pays met l'accent sur le diagnostic précoce et le suivi des patients, en particulier dans les populations à haut risque. Les hôpitaux et les cliniques de gastroentérologie spécialisées offrent une gestion complète des PAF, y compris la thérapie enzymatique et les interventions nutritionnelles. Le développement des initiatives nationales en matière de santé favorise l'adoption généralisée de thérapies fondées sur des données probantes. La robuste infrastructure de soins de santé et la couverture d'assurance soutiennent davantage l'accessibilité. Les efforts de recherche concertée entre les établissements universitaires contribuent à l'innovation et à l'optimisation des thérapies.
Allemagne Familial Polyposes adénomateuses Traitement Aperçu du marché
Le marché allemand des polyposes adénomateuses familiales devrait s'étendre à un TCAC considérable en raison d'investissements importants dans la recherche en santé, le dépistage génétique et les programmes de soins préventifs. Le pays dispose d'hôpitaux bien développés et de cliniques spécialisées offrant des services diagnostiques et thérapeutiques aux patients atteints de PAF. Les patients bénéficient de stratégies d'intervention précoce, y compris un traitement substitutif enzymatique et des options chirurgicales prophylactiques. La prise de conscience croissante des troubles colorectaux héréditaires conduit à l'adoption de la thérapie. La présence de sociétés pharmaceutiques multinationales accroît la disponibilité de thérapies génériques et de marque. L'intégration de diagnostics avancés dans les soins cliniques courants favorise un traitement rapide et l'amélioration des résultats des patients.
Aperçu du marché des polyposes adénomateuses de la famille Asie-Pacifique
Le marché des polyposes adénomateuses familiales de l'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide, avec un TCAC de 8,6 % de 2025 à 2032, en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles et de l'expansion des établissements de soins offrant des services gastro-intestinaux et génétiques spécialisés. Des pays comme la Chine, l'Inde et le Japon investissent dans des outils de diagnostic avancés et des programmes de dépistage génétique. Les campagnes de sensibilisation aux troubles gastro-intestinaux héréditaires stimulent l'intervention précoce et l'adoption du traitement. L'expansion des hôpitaux, des cliniques spécialisées et des services de soutien des soins à domicile accroît l'accessibilité à la thérapie. La région est témoin d'investissements croissants dans des options thérapeutiques génériques et de marque. L'amélioration des infrastructures de soins de santé et l'éducation des patients accélèrent encore la croissance du marché.
Japon Familial Traitement des polyposes adénomateuses Aperçu du marché
Le marché japonais des polyposes adénomateuses familiales prend de l'ampleur en raison de la grande sensibilisation du public aux maladies colorectales héréditaires, aux programmes de dépistage génétique généralisés et aux infrastructures de soins de santé bien développées. Les hôpitaux et les cliniques spécialisées assurent une gestion complète du PAF, intégrant le soutien nutritionnel et la thérapie de remplacement des enzymes. Les initiatives de soins préventifs et les lignes directrices nationales en matière de santé mettent l'accent sur le diagnostic précoce et la surveillance à long terme. La collaboration entre les établissements de recherche et les entreprises pharmaceutiques favorise l'innovation dans les options de traitement. Les programmes axés sur le patient assurent une plus grande adhésion à la thérapie et de meilleurs résultats. Les initiatives gouvernementales appuyant les soins gastro-intestinaux spécialisés stimulent davantage l'expansion du marché.
Chine Familial Traitement des polyposes adénomateuses Aperçu du marché
En 2024, le marché chinois des polyposes adénomateuses familiales a représenté la plus grande part des revenus du marché en Asie-Pacifique, en raison de l'urbanisation rapide, de la prise de conscience croissante des troubles gastro-intestinaux héréditaires et de l'accessibilité accrue aux services de santé. L'expansion des hôpitaux, des centres de diagnostic et des cliniques spécialisées améliore la portée des patients. Les programmes nationaux de dépistage génétique favorisent la détection précoce et l'initiation à la thérapie. Le marché bénéficie de la disponibilité de thérapies génériques abordables et d'options thérapeutiques de marque. L'augmentation des revenus disponibles et des dépenses de santé contribue à l'augmentation des taux d'adoption. La collaboration entre les entreprises pharmaceutiques nationales et les instituts de recherche favorise l'amélioration continue de l'efficacité du traitement.
Quelles sont les meilleures entreprises dans le traitement des polyposes adénomateuses familiales
L'industrie du traitement des polyposes adénomateuses familiales est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc.. (États-Unis)
- Viatris Inc.. (États-Unis)
- F. Hoffmann-La Roche Ltd (Suisse)
- Novartis AG(Suisse)
- Takeda Pharmaceutical Company Limited (Japon)
- Bayer AG(Allemagne)
- Merck & Co., Inc. (États-Unis)
- AstraZeneca(Royaume-Uni)
- Bristol Myers Squibb Company (États-Unis)
- AbbVie Inc. (États-Unis)
- Lilly USA, LLC (États-Unis)
- Johnson & Johnson et ses filiales (États-Unis)
- Sanofi (France)
- GSK plc (Royaume-Uni)
- Amgen Inc. (États-Unis)
- Celgene Corporation (États-Unis)
- Biogen Inc. (États-Unis)
- Astellas Pharma Inc. (Japon)
- Daiichi Sankyo Company, Limited (Japon)
- Eisai Co., Ltd. (Japon)
Quels sont les derniers développements dans le traitement des polyposes adénomateuses familiales
- En mai 2025, Recursion Pharmaceuticals a annoncé des données préliminaires de phase 1b/2 pour le REC-4881, un inhibiteur MEK1/2, dans le traitement du FAP. L'étude en ouvert a montré une réduction médiane de 43% du fardeau des polypes à la semaine 13 chez six patients. Ceci est remarquable comme FAP, un trouble génétique rare causant de nombreux polypes gastro-intestinaux et un risque élevé de cancer colorectal, manque actuellement de traitements approuvés par la FDA
- En février 2025, Biodexa Pharmaceuticals a reçu la désignation Fast Track de la FDA américaine pour eRapa, une forme encapsulée de rapamycine, pour le traitement du FAP. Cette désignation vise à accélérer le développement et l'examen de médicaments qui traitent des affections graves et qui répondent à un besoin médical non satisfait
- En avril 2025, des chercheurs de l'Université de Bonn ont découvert un mécanisme dans le système immunitaire local qui peut conduire au développement du cancer duodénal chez les patients atteints de PAF. Cette découverte offre une nouvelle approche prometteuse pour prévenir le carcinome duodénal chez les personnes atteintes de FAP
- En juin 2025, une revue complète publiée dans Familial Cancer a exploré des stratégies de gestion non chirurgicale des grandes maladies intestinales chez les patients atteints de PAF. L'examen a mis l'accent sur le rôle des interventions endoscopiques et de la chimioprévention comme alternatives viables aux approches chirurgicales traditionnelles, offrant aux patients des options moins invasives pour gérer la maladie
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











