


Segmentation du marché mondial de la cytoponction à l'aiguille fine, par type (réutilisable et jetable), organe (sein, thyroïde, ganglions lymphatiques, glandes salivaires et autres), procédures (procédures guidées par imagerie, procédures non guidées par imagerie), applications (lésions pulmonaires, lésions et infections du tube digestif, inflammation et autres), utilisateur final (hôpitaux, cliniques, centres de chirurgie ambulatoire, centres de diagnostic, centres spécialisés et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché de l'aspiration des aiguilles fines et le taux de croissance
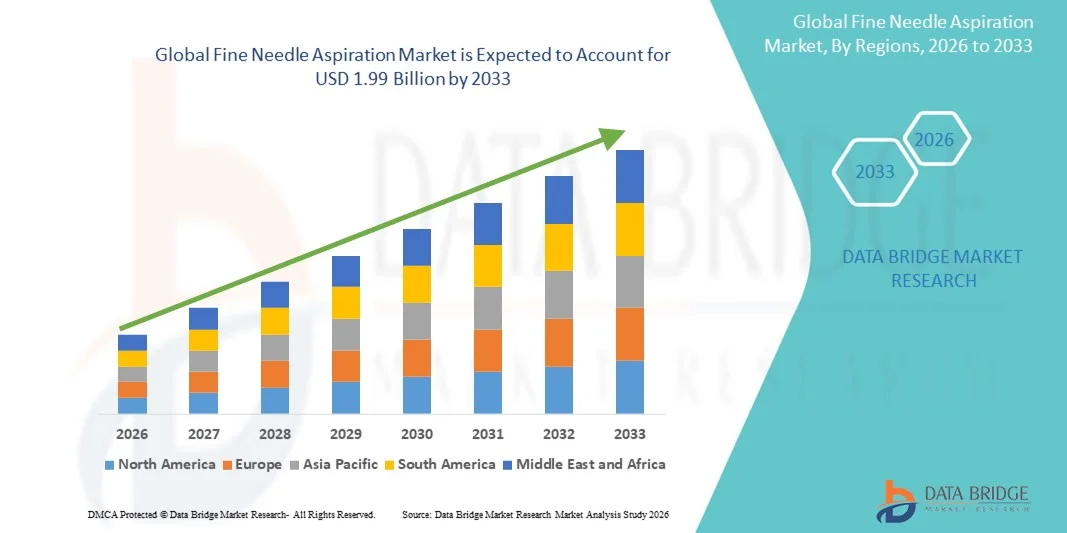
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'aspiration à l'aiguille fine a été évaluée à1,24 milliard de dollars en 2025et devrait atteindre1,99 milliards de dollars en 2033, à unTCAC de 6,10 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de techniques de diagnostic minimalement invasives et de progrès dans les technologies d'imagerie, ce qui permet une détection plus précise et plus rapide de divers cancers et nodules.
- En outre, l'augmentation de la demande de traitements ambulatoires, la réduction du temps de récupération des patients et la sensibilisation accrue au diagnostic précoce du cancer accélèrent l'adoption des solutions d'aspiration des aiguilles fines, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,24 milliard de dollars
- Valeur marchande prévue (2033) : 1,99 milliards de dollars
- Prévisions CAGR (2026-2033): 6,10%
Quels sont les principaux débouchés du marché de l'aspiration aux aiguilles fines
- Fine Needle Aspiration (FNA), une procédure de diagnostic minimalement invasive pour l'échantillonnage des cellules à partir de tumeurs ou de nodules, est de plus en plus crucial pour la détection précoce du cancer et le diagnostic de maladie en raison de sa précision, de ses résultats rapides et de la réduction du temps de récupération du patient
- La demande croissante d'ARN est principalement alimentée par la sensibilisation accrue au diagnostic précoce du cancer, à l'augmentation des interventions ambulatoires et aux progrès technologiques dans les systèmes d'imagerie et de guidage des aiguilles.
- L'Amérique du Nord a dominé le marché de l'aspiration à l'aiguille fine avec la plus grande part de revenus d'environ 43,3 % en 2025, soutenue par des dépenses élevées en soins de santé, une infrastructure de diagnostic avancée et la présence de fournisseurs de solutions de FNA de premier plan, les États-Unis conduisant une importante adoption dans les hôpitaux et les centres de diagnostic spécialisés
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de l'aspiration aux aiguilles fines au cours de la période de prévision, ce qui devrait augmenter de 9,1 %, passant de 2026 à 2033, en raison de l'augmentation de l'incidence du cancer, de l'expansion de l'infrastructure de soins de santé et de l'adoption de procédures de diagnostic minimalement invasives dans des pays comme l'Inde, la Chine et le Japon.
- En 2025, le segment des procédures guidées par l'image a dominé la plus grande part des revenus du marché (61,3 %), tirée par une précision supérieure, un rendement diagnostique plus élevé et une réduction des complications par rapport aux procédures non guidées.
Portée du rapport et segmentation du marché de l'aspiration des aiguilles fines
|
Attributs |
Fine Needle Aspiration Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'aspiration des aiguilles fines
L'adoption croissante de techniques diagnostiques moins envahissantes
- Une tendance significative et accélérée sur le marché mondial de l'aspiration à l'aiguille fine est la préférence croissante pour des procédures de diagnostic minimalement invasives par rapport aux biopsies chirurgicales traditionnelles. L'aspiration à l'aiguille fine est largement adoptée en raison de sa précision, de la réduction de l'inconfort du patient, des délais d'intervention plus courts et des taux de complications plus faibles.
- Par exemple, en mars 2023, la clinique Mayo a signalé la mise en place réussie de techniques d'ARNF guidées par ultrasons pour les nodules thyroïde, améliorant ainsi la précision du diagnostic tout en minimisant le temps de récupération du patient. Cette adoption conduit à la préférence pour l'ARN dans les diagnostics cliniques
- Les fournisseurs de soins de santé intègrent des conseils d'imagerie avancés, tels que les ultrasons et les TDM, pour améliorer la précision du placement des aiguilles et de la collecte d'échantillons
- Le FNA est de plus en plus utilisé pour les diagnostics oncologiques, en particulier pour détecter les tumeurs malignes du sein, de la thyroïde et des ganglions lymphatiques.
- La tendance est renforcée par une sensibilisation accrue des médecins au rapport coût-efficacité de la FNA par rapport à la biopsie des aiguilles excisions ou du noyau
- L'augmentation de la demande de soins ambulatoires et des résultats diagnostiques plus rapides contribue également à la croissance
- La mise au point de dispositifs automatisés et portatifs d'ARN permet aux médecins d'effectuer des interventions dans divers contextes cliniques
- L'intégration du FNA aux laboratoires de cytopathologie permet d'obtenir des résultats diagnostiques plus rapidement.
- Les marchés émergents sont témoins d'une adoption accrue à mesure que l'infrastructure des soins de santé se développe et que la sensibilisation s'accroît
- La validation clinique continue des procédures d'ARN dans la détection des cancers précoces encourage une plus large acceptation
- La nature mini-invasive de l'ARN favorise l'adoption dans les populations pédiatriques et gériatriques, réduisant ainsi les risques liés aux procédures
- Dans l'ensemble, la tendance à la médecine de précision et à des diagnostics peu invasifs remodelant fondamentalement le marché mondial de l'ARN
Dynamique du marché de l'aspiration des aiguilles fines
Chauffeur
Prévalence croissante du cancer et des maladies chroniques
- L'incidence croissante de cancers tels que le cancer de la thyroïde, du sein et du poumon est un facteur important de la croissance du marché de l'aspiration des aiguilles fines
- Par exemple, en janvier 2024, l'American Cancer Society a signalé une augmentation de 12 % des diagnostics de cancer de la thyroïde par rapport à 2022, ce qui a stimulé la demande de méthodes diagnostiques peu invasives comme l'ARN
- Le FNA fournit une évaluation cytologique rapide et fiable, essentielle à la détection et à la prise en charge précoces du cancer.
- La technique réduit le besoin de procédures de biopsie plus invasives, minimisant les séjours à l'hôpital et les coûts de santé connexes
- Sensibiliser les patients et les médecins à l'innocuité et à l'efficacité de l'ARN encourage son adoption
- L'intégration de l'ARN dans les processus de diagnostic de routine dans les hôpitaux, les cliniques et les centres de soins contre le cancer accélère la croissance du marché
- L'augmentation de la disponibilité de procédures de FNA guidées par échographie et assistées par l'image améliore la précision du diagnostic, ce qui accroît la demande de conduite
- L'expansion de la recherche clinique et des études universitaires à l'aide d'échantillons d'ARN favorise également la croissance
- La préférence élevée des patients pour des options de diagnostic moins invasives et moins ambulatoires propulse l'adoption. De plus en plus d'initiatives gouvernementales favorisant les programmes de détection précoce du cancer encouragent l'utilisation de l'ARN dans les campagnes nationales de dépistage
- L'amélioration des programmes de formation et de sensibilisation des pathologistes et des cytologues accroît l'utilisation de la pratique clinique. Dans l'ensemble, l'augmentation de la prévalence du cancer et des maladies chroniques alimente directement la demande du marché pour les procédures d'ARNF
Restriction/Défi
Taille limitée de l'échantillon et risque de résultats non concluants
- Malgré ses avantages, Fine Needle Aspiration est confrontée à des défis en raison de la quantité limitée de tissus collectés, ce qui peut entraîner des résultats non concluants ou faux négatifs
- Par exemple, en juin 2022, une étude publiéeJournal de pathologie cliniquea souligné que jusqu'à 15% des procédures d'ARN thyroïde nécessitaient des biopsies répétées en raison d'un échantillonnage insuffisant
- La nécessité de répéter les procédures augmente l'inconfort des patients et les coûts des soins de santé
- L'exactitude du FNA dépend fortement de la compétence du médecin qui effectue la procédure et de l'expérience des cytopathologues qui interprètent les échantillons.
- Un accès limité aux professionnels formés dans les régions émergentes peut entraver l'adoption
- Des technologies d'imagerie complémentaires sont nécessaires dans certains cas, ce qui accroît la complexité opérationnelle et les coûts.
- La variabilité des normes procédurales et l'absence de lignes directrices uniformes entre les régions peuvent affecter la fiabilité du diagnostic
Dans les cas de tumeurs de grande taille ou profondes, le FNA peut ne pas toujours fournir des échantillons représentatifs - Certains patients peuvent préférer la biopsie de l'aiguille ou l'excision chirurgicale pour une histopathologie définitive, limitant l'absorption de l'ARN
- Une faible sensibilisation dans les régions rurales ou sous-développées limite l'utilisation généralisée. Les variations de la couverture d'assurance pour les procédures d'ANF peuvent influencer l'accès des patients
- Relever ces défis en améliorant la formation, les protocoles normalisés et les outils d'échantillonnage est crucial pour une croissance soutenue du marché
Comment le marché de l'aspiration des aiguilles fines est-il segmenté
Le marché est segmenté en fonction du type, de l'organe, des procédures, des applications et de l'utilisateur final.
- Par type
Sur la base du type, le marché de l'aspiration des aiguilles fines est segmenté en produits réutilisables et jetables. Le segment réutilisable a dominé la plus grande part du marché en 2025, soit 55,4 %, en raison de son rapport coût-efficacité sur plusieurs procédures, de sa durabilité et de sa compatibilité avec un large éventail de systèmes d'orientation en imagerie. Les hôpitaux et les centres de diagnostic favorisent les aiguilles réutilisables en raison de leur netteté constante, de leur fiabilité structurelle et de leurs performances cliniques prouvées par rapport à une utilisation répétée. Le segment est renforcé par des protocoles de stérilisation établis, des approbations réglementaires et la disponibilité de modèles d'aiguille avancés qui réduisent les traumatismes tissulaires. Les professionnels de la santé préfèrent les aiguilles FNA réutilisables pour les procédures à grand volume, en particulier dans les diagnostics oncologiques, car ils maintiennent l'intégrité des échantillons et réduisent les erreurs de procédure. L'adoption est également motivée par l'intégration avec des modalités d'imagerie telles que l'échographie et le TDM. Les progrès technologiques, tels que les poignées ergonomiques et les conseils de précision, renforcent la domination. Les aiguilles réutilisables réduisent également les coûts procéduraux pour les grands hôpitaux et les instituts de recherche, tout en offrant des options durables pour une utilisation à long terme. Le leadership du marché est soutenu par de solides partenariats entre les fabricants et les fournisseurs de soins de santé. Dans l'ensemble, les aiguilles d'ARN réutilisables demeurent un choix privilégié pour les diagnostics critiques et les grandes installations de soins de santé.
Le segment jetable devrait être témoin du TCAC le plus rapide de 22,1% entre 2026 et 2033, dû à l'adoption croissante dans les cliniques ambulatoires, les centres spécialisés et les unités chirurgicales ambulatoires. Les aiguilles jetables d'ARN réduisent le risque de contamination croisée, éliminent le besoin de stérilisation et simplifient le flux de travail, ce qui les rend idéales pour les réglages à faible ressource ou à retournement élevé. La croissance est alimentée par une sensibilisation accrue à la lutte contre les infections, des initiatives gouvernementales visant à promouvoir la sécurité des patients et la préférence croissante pour des procédures de diagnostic minimalement invasives. Les innovations technologiques, telles que les aiguilles enduites pour une meilleure collecte d'échantillons, favorisent l'adoption. Les aiguilles à usage unique s'adressent également aux installations de diagnostic à domicile et aux cliniques plus petites où l'infrastructure de stérilisation est limitée. La commodité et la sécurité associées aux aiguilles jetables d'ARN attirent davantage de cliniciens, particulièrement dans les marchés émergents. L'expansion est renforcée par des approbations réglementaires pour de nouvelles conceptions et des programmes de formation accrus pour les professionnels de la santé. L'adoption rapide du segment est évidente dans des régions comme l'Asie-Pacifique, où les diagnostics ambulatoires augmentent. Les aiguilles jetables gagnent également en traction dans les instituts de recherche menant des études moléculaires et cytologiques.
- Par organe
Sur la base d'organes, le marché de l'ARN est segmenté en sein, thyroïde, ganglion lymphatique, glandes salivaires, et autres. En 2025, le segment du sein a dominé la plus grande part des revenus du marché, soit 38,7 %, en raison de la prévalence croissante du cancer du sein et de la nécessité d'une détection précoce et précise. Le FNA des lésions mammaires offre des résultats cytologiques rapides, réduisant les biopsies chirurgicales inutiles et permettant des décisions de traitement rapides. Les hôpitaux et les centres de diagnostic adoptent largement l'ARN mammaire en raison du confort du patient, de la rentabilité et de la compatibilité avec les procédures à ultrasons. L'intégration aux systèmes d'imagerie assure un échantillonnage de précision, réduisant les répétitions et les erreurs de diagnostic. L'intensification des campagnes de sensibilisation au dépistage du cancer du sein et aux soins préventifs renforce ce segment. Les progrès dans les techniques de cytopathologie et la conception des aiguilles améliorent la qualité des échantillons, rendant la procédure plus fiable. Le segment bénéficie des investissements dans la recherche en oncologie, de l'inclusion systématique de l'ARN dans les protocoles de dépistage du sein et de la forte préférence des cliniciens. Les améliorations technologiques, comme les aiguilles plus petites, réduisent les traumatismes tissulaires tout en maintenant la précision du diagnostic. L'ARN mammaire demeure un élément clé du diagnostic en oncologie, qui stimule la domination du marché.
Le segment de la thyroïde devrait connaître le TCAC le plus rapide (23,5 %) entre 2026 et 2033, alimenté par l'augmentation de l'incidence des nodules et du cancer de la thyroïde dans le monde. L'ARN thyroïde guidé par ultrasons est préféré en raison d'une invasibilité minimale, de résultats rapides et d'une grande précision diagnostique. Les cliniques ambulatoires, les centres spécialisés et les hôpitaux développent l'adoption de la FNA thyroïde pour répondre à la demande croissante. La croissance est soutenue par des programmes de formation pour les cliniciens et des innovations technologiques dans les aiguilles de calibre fin qui améliorent la collecte d'échantillons et minimisent l'inconfort des patients. La sensibilisation à la santé de la thyroïde, les campagnes de dépistage préventif et les contrôles de routine contribuent à une expansion rapide. Les progrès dans les procédures guidées par l'imagerie améliorent la précision, en particulier dans les cas complexes. L'adoption de la thyroid FNA augmente également dans les économies émergentes en raison de l'amélioration de l'infrastructure des soins de santé et de l'abordabilité. Le segment bénéficie de l'intégration aux tests moléculaires pour le diagnostic du cancer. Les approbations réglementaires pour les conceptions d'aiguilles avancées encouragent davantage l'adoption. La préférence croissante pour les procédures de diagnostic ambulatoires et peu invasives place le FNA thyroïde comme segment d'organes qui croît le plus rapidement.
- Par les procédures
Sur la base des procédures, le marché de l'ARN est segmenté en procédures guidées par l'image et non guidées par l'image. En 2025, le segment des procédures guidées par l'image a dominé la plus grande part des revenus du marché, soit 61,3 %, en raison d'une précision supérieure, d'un rendement diagnostique plus élevé et de complications réduites par rapport aux procédures non guidées. Les hôpitaux et les centres de diagnostic comptent beaucoup sur l'échographie, le TDM et le FNA guidé par IRM pour les lésions profondes ou petites. Les procédures guidées par l'image réduisent les biopsies répétées, améliorent la sécurité des patients et facilitent le diagnostic précoce des cancers et des conditions inflammatoires. L'intégration aux technologies d'imagerie avancées améliore la précision et la confiance des cliniciens. L'adoption est également soutenue par des programmes de formation pour les radiologistes et les cytopathologistes. Des volumes élevés d'intervention en oncologie, en pulmonologie et en diagnostic de la thyroïde renforcent la dominance. Les progrès technologiques, y compris l'imagerie en temps réel et la conception des besoins fins, renforcent encore le leadership du segment. Le FNA guidé par l'image assure l'intégrité de l'échantillon, des délais d'exécution rapides et une meilleure efficacité du travail dans les hôpitaux.
Le segment des procédures non guidées par l'image devrait connaître le TCAC le plus rapide (21,8 %) de 2026 à 2033, entraîné par l'adoption dans les cliniques externes, les petits hôpitaux et les régions à ressources limitées. Le FNA non guidé par l'image est rentable, simple à exécuter et largement utilisé pour les lésions palpables superficielles telles que les ganglions lymphatiques et les gonflements de glande salivaire. Sa capacité de diagnostic rapide et ses besoins minimaux en infrastructure soutiennent l'expansion des marchés émergents. La sensibilisation accrue aux diagnostics peu invasifs et l'expansion des services de santé en clinique contribuent à la croissance. Les innovations dans la conception des aiguilles et les techniques de cytologie améliorent la qualité des échantillons. L'ARN non guidé par l'image est de plus en plus utilisé dans les contrôles de routine et les diagnostics au point de soins. Son accessibilité et sa commodité le rendent adapté aux programmes de dépistage à haut débit. Les initiatives de formation des cliniciens améliorent l'adoption dans les petits centres de santé. Dans l'ensemble, l'ANF non guidée par l'image augmente rapidement en raison des avantages liés à l'accessibilité et à l'efficacité.
- Par demandes
Sur la base des applications, le marché de l'ARN est segmenté en lésions pulmonaires, lésions et infections du tractus gastro-intestinal, inflammation, etc. Le segment des lésions pulmonaires a dominé la plus grande part de revenus du marché de 42,5 % en 2025, en raison de la prévalence croissante du cancer du poumon et de la demande de procédures de biopsie minimalement invasives. Les hôpitaux, les centres spécialisés et les centres de diagnostic adoptent largement l'ARN pulmonaire pour la détection et la mise en scène précoces. L'intégration à l'EC et à l'imagerie par échographie assure un échantillonnage précis, réduit les complications et améliore les résultats pour les patients. Les progrès dans la conception des aiguilles, y compris les petites jauges et les pointes de précision, améliorent la qualité des échantillons. L'utilisation courante dans les diagnostics oncologiques et la sensibilisation accrue à la détection précoce du cancer renforcent encore la domination du marché. Le FNA pulmonaire est largement utilisé pour les lésions thoraciques, les nodules et les masses, avec une adoption croissante dans la recherche et les essais cliniques. Le segment bénéficie des innovations technologiques dans l'orientation de l'imagerie et l'évaluation cytologique.
Le segment des lésions et infections du tractus gastro-intestinal devrait connaître le TCAC le plus rapide de 22,9 % entre 2026 et 2033, en raison de l'augmentation de l'incidence du cancer gastro-intestinal, des maladies inflammatoires de l'intestin et des lésions infectieuses dans le monde. L'ARN fournit une évaluation cytologique rapide, facilitant la planification du traitement en temps opportun et la gestion des patients. L'adoption dans les cliniques de gastroentérologie ambulatoire, les centres chirurgicaux ambulatoires et les hôpitaux se développe. Les progrès technologiques de l'ARN endoscopique et guidé par l'imagerie améliorent le rendement diagnostique. Une sensibilisation accrue à la détection précoce des maladies de l'IG, ainsi qu'une formation de plus en plus poussée des gastroentérologues, favorisent la croissance. Le segment est particulièrement en croissance sur les marchés émergents en raison de l'amélioration des infrastructures de soins de santé. L'intégration aux tests moléculaires renforce encore l'utilisation du FNA dans les diagnostics GI.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la FNA est segmenté en hôpitaux, cliniques, centres chirurgicaux ambulatoires, centres de diagnostic, centres spécialisés, et d'autres. Le segment des hôpitaux a dominé la plus grande part du marché de 46,8 % en 2025, tirée par des volumes élevés de patients, des installations d'imagerie avancées et des cytopathologues formés. Les hôpitaux effectuent la majorité des interventions de FNA pour les diagnostics oncologiques, pulmonaires, thyroïde et mammaires. L'intégration avec les flux de travail diagnostiques multidisciplinaires et les conceptions d'aiguilles avancées garantit la précision et la fiabilité. Les hôpitaux bénéficient d'un meilleur rendement procédural, d'une meilleure allocation des ressources et d'une conformité réglementaire établie. L'adoption est également soutenue par des partenariats avec les fabricants d'ARN et des investissements continus dans les services de cancer et de diagnostic.
Le segment des cliniques devrait connaître le TCAC le plus rapide de 23,2 %, de 2026 à 2033, en raison du nombre croissant d'établissements de soins ambulatoires, de centres ambulatoires et de cliniques spécialisées qui effectuent des diagnostics peu invasifs. Les cliniques offrent des délais d'exécution plus rapides, des coûts procéduraux moins élevés et une plus grande commodité pour le patient, ce qui en fait des milieux privilégiés pour la détection précoce et la surveillance de routine. Les progrès technologiques dans les appareils portatifs d'ARN, associés à des programmes de formation pour les cliniciens, favorisent une croissance rapide. L'expansion de l'infrastructure de soins de santé dans les régions émergentes stimule l'adoption des cliniques. Les approbations réglementaires pour les systèmes d'ARN compacts et conviviaux encouragent l'adoption. La sensibilisation accrue des patients et leur préférence pour des interventions peu invasives renforcent la croissance du segment.
Fine Needle Aspiration Market Analyse régionale
- L'Amérique du Nord a dominé le marché de l'aspiration à l'aiguille fine avec la plus grande part des revenus d'environ 43,3 % en 2025.
- Appuyé par des dépenses élevées en soins de santé, des infrastructures diagnostiques avancées et la présence de fournisseurs de solutions d'ARNA de premier plan
- Le marché représentait la majeure partie de la part régionale, attribuable à l'adoption généralisée de procédures d'ARNF dans les hôpitaux, les centres de diagnostic spécialisés et les cliniques d'oncologie, ainsi qu'aux progrès technologiques continus dans les aiguilles d'ARNF, les trousses de préparation de cytologie et les procédures guidées par l'imagerie.
Aperçu du marché américain de l'aspiration aux aiguilles fines
Le marché américain de l'aspiration à l'aiguille fine a capté la plus grande part de revenus en Amérique du Nord en 2025, alimentée par l'adoption clinique étendue, l'intégration avancée des systèmes d'imagerie et l'utilisation croissante en oncologie, endocrinologie et diagnostics de pathologie. L'augmentation de la prévalence des cancers de la thyroïde, du sein et du poumon, associée à une prise de conscience accrue des procédures diagnostiques peu invasives, propulse la croissance du marché. Les acteurs clés se concentrent également sur les innovations dans la conception des aiguilles, l'automatisation du traitement de la cytologie et l'intégration avec les solutions de pathologie numérique.
Europe Fine Needle Aspiration Aperçu du marché
Le marché européen de l'aspiration à l'aiguille fine devrait croître régulièrement au cours de la période de prévision, grâce à une infrastructure de soins de santé solide, à l'augmentation de la prévalence du cancer et des troubles endocriniens et à l'adoption de techniques de diagnostic minimalement invasives. Le marché connaît une croissance dans de grands pays comme l'Allemagne, la France et le Royaume-Uni, avec des hôpitaux et des centres de diagnostic spécialisés qui investissent dans des systèmes de FNA avancés et des kits de cytologie pour améliorer la précision du diagnostic et réduire les complications procédurales.
Royaume-Uni Fine Needle Aspiration Market Insight
On s'attend à ce que le marché des aiguilles fines du Royaume-Uni s'étende à un important TCAC, en raison de l'adoption accrue de procédures peu invasives, de l'augmentation des initiatives de dépistage du cancer et de la demande de diagnostics rapides et rentables. Les hôpitaux et les centres d'oncologie intègrent les solutions d'ARN dans les flux de travail cliniques courants, appuyés par des programmes gouvernementaux mettant l'accent sur la détection précoce du cancer.
Allemagne Fine Needle Aspiration Aperçu du marché
Allemagne Le marché de l'aspiration à l'aiguille fine devrait croître régulièrement, alimenté par des systèmes de soins de santé bien établis, des normes cliniques élevées et des investissements importants dans des technologies de diagnostic avancées. Le pays est témoin de l'adoption croissante de procédures de FNA guidées par l'image, de l'automatisation en cytologie et de l'intégration avec les plates-formes d'essais moléculaires, améliorant ainsi la précision du diagnostic.
Aperçu du marché Asie-Pacifique de l'aspiration aux aiguilles fines
Le marché de l'aspiration à l'aiguille fine de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 9,1 % de 2026 à 2033, en raison de l'augmentation de l'incidence du cancer, de l'amélioration des infrastructures de soins de santé et de l'adoption croissante de diagnostics peu invasifs. Des pays comme la Chine, l'Inde et le Japon connaissent une expansion rapide des hôpitaux et des centres de diagnostic spécialisés, ainsi que des initiatives gouvernementales croissantes visant à promouvoir la détection précoce des cancers et des troubles endocriniens.
Japon Fine Needle Aspiration Aperçu du marché
Le marché japonais de l'aspiration à l'aiguille fine gagne en traction grâce à des systèmes de soins de santé avancés, à une grande sensibilisation aux procédures peu invasives et à la prévalence croissante des cancers de la thyroïde et du sein. L'intégration des procédures d'ARN avec l'automatisation de l'imagerie et de la cytologie améliore encore l'efficacité procédurale et les résultats diagnostiques.
Chine Fine Needle Aspiration Aperçu du marché
Le marché chinois de l'aspiration à l'aiguille fine a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'urbanisation rapide, à l'augmentation de l'incidence du cancer et à l'adoption de procédures de diagnostic minimalement invasives. Les programmes gouvernementaux de dépistage du cancer, l'expansion des réseaux hospitaliers et la disponibilité accrue de solutions avancées en matière d'ARN sont des facteurs clés de la croissance du marché en Chine.
Quelles sont les principales entreprises du marché de l'aspiration aux aiguilles fines
L'industrie de l'aspiration aux aiguilles fines est principalement dirigée par des entreprises bien établies, notamment :
- Santé(États-Unis)
- Médtronic(Irlande)
- Dispositifs médicaux Argon(États-Unis)
- SonoPath(États-Unis)
- Cuisson médicale(États-Unis)
- Société Terumo (Japon)
- Canon Medical Systems Corporation (Japon)
- Société Stryker (États-Unis)
- Smith et Nephew (Royaume-Uni)
- Fujifilm Holdings Corporation (Japon)
- Pentax Medical (Japon)
- Philips Healthcare (Pays-Bas)
- Siemens Healthineers (Allemagne)
- GE Healthcare (États-Unis)
- Cardinal Health (États-Unis)
- Thermo Fisher Scientific (États-Unis)
- Boston Scientific (États-Unis)
- Technologies médicales radiales (États-Unis)
Quels sont les derniers développements du marché de l'aspiration des aiguilles fines
- En mai 2024, Cook Medical, l'une des principales entreprises américaines d'appareils médicaux, a lancé l'aiguille EchoTip ClearCore EUS Biopsy, une aiguille de calibre 22 de la prochaine génération pour l'aspiration et la biopsie des aiguilles fines guidées par échographie. Ce dispositif est doté d'une pointe en cobalt-chromium Franseen pour une netteté accrue et un rendement tissulaire, permettant un échantillonnage précis des lésions gastro-intestinales, des ganglions lymphatiques et des masses médiastinales.
- En janvier 2024, Canon Medical Systems Corporation s'est associée à Olympus Corporation pour co-développer et commercialiser des systèmes d'échographie endoscopique avancés (EUS) visant à améliorer l'imagerie diagnostique et à soutenir des procédures d'aspiration d'aiguilles fines peu invasives. Ce partenariat se concentre sur des solutions d'imagerie de haute qualité initialement au Japon et en Europe avec des projets de déploiement mondial élargi, améliorant la performance des diagnostics d'ARN dans la pratique clinique
- En décembre 2025, une étude publiée dans Acta Cytologica a signalé que les dispositifs d'aspiration à l'aiguille fine motorisés ont augmenté de façon significative la pertinence des échantillons par rapport aux FNA manuels classiques, avec 98 % de suffisance après deux passages contre 58 % pour les FNA standard, ce qui sous-estime les améliorations technologiques dans la performance des FNA. Ces résultats suggèrent que les nouvelles améliorations de l'automatisation et de l'appareil peuvent améliorer sensiblement l'efficacité de l'échantillonnage clinique et le rendement diagnostique
- En mai 2025, une revue systématique dans Endocrine a mis en évidence des biomarqueurs d'ARN émergents dans des échantillons de cytologie à aspiration d'aiguilles fines de la thyroïde, montrant des progrès dans le diagnostic moléculaire comme complément à l'évaluation cytologique traditionnelle. Ce récit de recherche reflète une tendance plus large à intégrer l'analyse des marqueurs moléculaires dans les processus diagnostiques de l'ARN afin d'améliorer la différenciation entre les nodules thyroïdiens malins et bénins
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











