



Global FinFET Technology Market, By Technology (3nm, 5nm, 7nm, 10nm, 14nm, 16nm, 20nm, and 22nm), Application (Central Processing Unit (CPU), System-On-Chip (SoC), Field-Programmable Gate Array (FPGA), Graphics Processing Unit (GPU), and Network Processor), End User (Mobile, Cloud Server/High-End Networks, IoT/Consumer Electronics, Automotive, Computer and Tablets, Wearable, and Others), Type (Shorted Gate (S.G.), Independent Gate (I.G.), Bulk FinFETS, and SOI FinFETS) – Industry Trends and Forecast to 2032.
Quelle est la taille et le taux de croissance du marché technologique FinFET
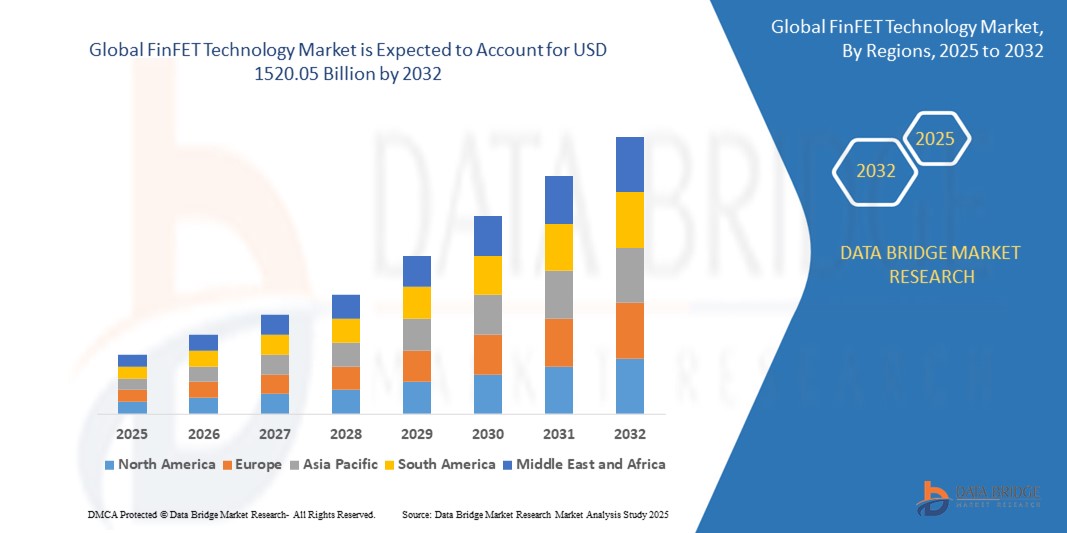
- Selon Data Bridge études de marché Analyse La taille du marché mondial de la technologie de pointe a été évaluée à98,13 milliards de dollars en 2024et devrait atteindre1520,05 milliards de dollars en 2032, à unTCAC de 40,85 %pendant la période de prévision
- La croissance du marché est principalement due à la demande croissante de dispositifs semi-conducteurs performants et économes en énergie, ainsi qu'à l'avancement des procédés de fabrication de puces pour les plus petits nœuds
- L'adoption croissante de la technologie FinFET dans des applications telles que les appareils AI, 5G et IoT, ainsi que la nécessité de puces compactes et économes en énergie, contribuent de manière significative à l'expansion du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):98,13 milliards de dollars
- Valeur marchande prévue (2032) :1520,05 milliards de dollars
- Prévisions CAGR (2024-2032):40.85%
Quelles sont les principales tendances du marché de la technologie FinFET
- La technologie FinFET (Fin Field-Effect Transistor) est une innovation essentielle dans la fabrication de semi-conducteurs, permettant la production de puces plus petites, plus rapides et plus efficaces pour une large gamme d'applications, depuis les appareils mobiles jusqu'au calcul haute performance.
- Le marché est propulsé par le besoin croissant de processeurs avancés dans les smartphones, les centres de données et l'électronique automobile, en plus d'accroître les investissements dans l'infrastructure 5G et les technologies basées sur l'IA
- L'Asie-Pacifique a dominé le marché de la technologie FinFET avec la plus grande part des revenus de 45,3% en 2024, en raison de la présence de grandes fonderies de semi-conducteurs, des volumes élevés de production et de l'aide gouvernementale à la fabrication de puces dans des pays comme la Chine, la Corée du Sud et Taïwan.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide au cours de la période de prévision, alimentée par d'importants investissements en R-D, la présence de grandes sociétés de conception de puces et la demande croissante de solutions informatiques de pointe aux États-Unis et au Canada.
- Le segment de 7nm a dominé la plus grande part du marché de 30 % en 2024, grâce à son adoption généralisée dans les smartphones haut de gamme, l'informatique haute performance et les accélérateurs d'IA
Portée du rapport et segmentation du marché de la technologie FinFET
|
Attributs |
Technologie FinFET Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché de la technologie FinFET
Augmentation de l'intégration de l'IA et des nœuds semi-conducteurs avancés
- Le marché mondial de la technologie FinFET connaît une forte tendance à intégrer l'intelligence artificielle (AI) avec des nœuds semi-conducteurs avancés tels que 3nm, 5nm et 7nm
- Ces technologies permettent d'améliorer les capacités de traitement, permettant une manipulation plus rapide et plus efficace de calculs complexes dans des applications telles que les algorithmes basés sur l'IA, l'apprentissage automatique et l'analyse des données en temps réel
- Les solutions FinFET alimentées par l'IA facilitent l'optimisation des performances des puces, identifient les goulets d'étranglement et améliorent l'efficacité énergétique pour les tâches informatiques à haute performance
- Par exemple, les entreprises tirent parti des conceptions FinFET pilotées par l'IA pour développer des processeurs pour les véhicules autonomes, optimiser la fusion des capteurs en temps réel et créer des puces écoénergétiques pour les appareils IoT
- Cette tendance accroît l'attrait de la technologie FinFET dans diverses industries, améliorant son adoption dans les applications mobiles, automobiles et cloud computing
- Les algorithmes AI intégrés aux puces FinFET analysent de vastes ensembles de données, comme ceux des réseaux IoT ou des systèmes automobiles, pour améliorer les mesures de performance telles que la latence, le débit et la consommation d'énergie
Dynamique du marché technologique FinFET
Chauffeur
Demande croissante de calcul à haute performance et d'appareils connectés
- La demande croissante des consommateurs et des entreprises pour l'informatique à haute performance, entraînée par des applications telles que l'IA, la 5G et l'IoT, est un moteur clé pour le marché mondial de la technologie FinFET
- La technologie FinFET améliore la performance des puces en offrant une efficacité de puissance supérieure et en réduisant les fuites de courant, critiques pour les applications dans les unités centrales de traitement (CPU), les systèmes sur puces (SoC) et les unités graphiques de traitement (GPU)
- Les initiatives gouvernementales et les normes industrielles visant à promouvoir les semi-conducteurs économes en énergie, en particulier en Asie-Pacifique, accélèrent l ' adoption de la technologie FinFET
- La prolifération des réseaux 5G et des écosystèmes IoT, couplée à des avancées dans les nœuds 3nm, 5nm et 7nm, permet un traitement plus rapide des données et une communication à faible latence pour les appareils connectés tels que les smartphones, les portables et les véhicules autonomes
- Les principaux fabricants de semi-conducteurs intègrent de plus en plus la technologie FinFET comme norme dans leurs processus de fonderie pour répondre aux exigences de performance des serveurs cloud, des réseaux haut de gamme et de l'électronique grand public
Restriction/Défi
Coûts de fabrication élevés et complexité de conception
- L'investissement initial élevé requis pour développer et fabriquer la technologie FinFET, en particulier pour les nœuds avancés tels que 3nm et 5nm, constitue un obstacle important pour les petites entreprises de semi-conducteurs, en particulier dans les marchés émergents
- La complexité de la conception et de la fabrication de puces basées sur FinFET, y compris les défis tels que l'auto-échauffement et les variations de processus, augmente les coûts de production et peut réduire les taux de rendement
- Les problèmes de sécurité des données liés à l'intégration des puces FinFET dans l'IoT et les périphériques connectés sont un défi majeur, car ces puces traitent des données sensibles, soulevant des risques de violations et des problèmes de conformité avec les règlements mondiaux de protection des données
- Le paysage réglementaire fragmenté entre les régions, en particulier en Asie-Pacifique et en Amérique du Nord, concernant les normes de fabrication de semi-conducteurs et la protection des données, complique les opérations des fonderies et des concepteurs de puces à l'échelle mondiale.
- Ces facteurs peuvent ralentir la croissance du marché dans les régions sensibles aux coûts et décourager l'adoption dans les applications où la simplicité de conception ou des coûts moins élevés sont prioritaires
Comment le marché de la technologie FinFET est-il segmenté
Le marché est segmenté en fonction de la technologie, de l'application, de l'utilisateur final et du type.
- Par technologie
Sur la base de la technologie, le marché de la technologie FinFET est segmenté en 3nm, 5nm, 7nm, 10nm, 14nm, 16nm, 20nm et 22nm. Le segment de 7nm a dominé la plus grande part du marché de 30 % en 2024, grâce à son adoption généralisée dans les smartphones haut de gamme, l'informatique haute performance et les accélérateurs d'IA. Son équilibre de performance, d'efficacité énergétique et d'évolutivité en fait un choix privilégié pour les grands fabricants de semi-conducteurs comme TSMC et Samsung.
Le segment 3nm devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par les progrès de la densité des transistors et de l'efficacité énergétique, répondant à la demande croissante d'électronique de pointe, de technologie 5G et d'applications d'IA. Les innovations de la lithographie ultraviolet (VUE) soutiennent davantage la transition vers des nœuds plus petits, améliorant les performances et réduisant la consommation d'énergie.
- Par demande
Sur la base de l'application, le marché de la technologie FinFET est segmenté en Unité centrale de traitement (CPU), Système-On-Chip (SoC), Array de porte programmable sur le terrain (FPGA), Unité de traitement des graphiques (GPU) et Processeur réseau. Le segment SoC a dominé avec une part de marché de 35% en 2024, entraînée par son rôle critique dans les smartphones, les appareils IoT et les systèmes automobiles, où des puces compactes et efficaces sont essentielles. Des entreprises comme Apple et Qualcomm tirent parti des SoC pour améliorer les performances de l'électronique grand public.
Le segment GPU devrait connaître le taux de croissance le plus rapide de 2025 à 2032, en raison de la demande croissante de calcul haute performance dans les applications d'IA, d'apprentissage automatique et de jeu. La capacité FinFET de réduire les fuites et d'améliorer l'efficacité énergétique le rend idéal pour les progrès GPU, en particulier dans les centres de données et les véhicules autonomes.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la technologie FinFET est segmenté en Mobile, Cloud Server/High-End Networks, IoT/Consumer Electronics, Automotive, Computer and Tablets, Wearable, etc. Le segment Mobile détenait la plus grande part du marché en 2024, tirée par la prolifération mondiale des smartphones et la demande de processeurs performants et économes en énergie. Des entreprises telles que Samsung et MediaTek ont intégré la technologie FinFET dans des puces mobiles, améliorant ainsi la fonctionnalité et la durée de vie de la batterie.
Le segment de l'automobile devrait connaître le taux de croissance le plus rapide d'environ 22 % entre 2025 et 2032, alimenté par l'augmentation des systèmes avancés d'assistance au conducteur (ADAS), la conduite autonome et la communication entre véhicules (V2X). Les puces basées sur FinFET permettent le traitement en temps réel des données pour la navigation, la fusion des capteurs et la connectivité, critique pour les véhicules modernes.
- Par type
Sur la base du type, le marché de la technologie FinFET est segmenté en Shorted Gate (S.G.), Independent Gate (I.G.), Bulk FinFETS et Silicon On Isolator (SOI) FinFETS. En 2024, le segment de SOI FinFETS détenait la plus grande part de revenu du marché, soit 55 %, en raison de sa performance supérieure dans les applications de faible puissance et de son intégration transparente avec les écosystèmes de l'IoT. SOI FinFETS est largement utilisé dans le calcul haute performance et les appareils mobiles en raison de leur fuite réduite et de leur efficacité accrue.
On s'attend à ce que le segment de la Porte Indépendante (I.G.), y compris les FinFET à double porte, triple porte et multiporte, enregistre une croissance importante de 2025 à 2032. Cette croissance s'explique par sa flexibilité dans les applications de haute performance, en particulier dans les accélérateurs d'IA et les transformateurs automobiles, où un contrôle précis du flux de courant est essentiel.
Quelle région détient la plus grande part du marché de la technologie FinFET
- L'Asie-Pacifique a dominé le marché de la technologie FinFET avec la plus grande part des revenus de 45,3% en 2024, en raison de la présence de grandes fonderies de semi-conducteurs, des volumes élevés de production et de l'aide gouvernementale à la fabrication de puces dans des pays comme la Chine, la Corée du Sud et Taïwan.
- Les consommateurs privilégient la technologie FinFET pour son rendement énergétique supérieur, ses performances améliorées et son courant de fuite réduit, en particulier dans les applications nécessitant des capacités de traitement avancées dans diverses industries.
- La croissance est soutenue par les progrès de la technologie des semi-conducteurs, y compris les plus petits nœuds de processus tels que 3nm et 5nm, ainsi que l'adoption croissante dans les segments de semi-conducteurs des services de fonderie et des fables
Aperçu du marché des technologies FinFET aux États-Unis
On s'attend à ce que le marché de la technologie de la fine pointe aux États-Unis connaisse une croissance importante, alimentée par une forte demande d'applications informatiques et d'IA à haute performance. La tendance à la réduction de la taille des nœuds, comme 5nm et 3nm, et l'augmentation des investissements dans la R-D sur semi-conducteurs stimulent davantage l'expansion du marché. Les principales entreprises de fonderies et de fables se concentrent sur l'intégration de FinFET dans les CPU, les GPU et les SoCs.
Europe FinFET Aperçu du marché technologique
Le marché européen de la technologie FinFET devrait connaître une croissance significative, soutenue par l'accent mis par la réglementation sur l'électronique à haut rendement énergétique et les progrès de l'automobile. Les consommateurs et les fabricants recherchent des puces basées sur FinFET qui améliorent l'énergie de transformation tout en réduisant la consommation d'énergie. La croissance est importante tant dans la production de semi-conducteurs d'OEM que dans la conception de puces après-vente, des pays comme l'Allemagne et la France montrant une forte absorption due à la demande croissante d'applications d'IA et de 5G.
Royaume-Uni FinFET Technologie Aperçu du marché
Le marché britannique de la technologie FinFET devrait connaître une croissance rapide, stimulée par la demande de solutions semi-conducteurs de pointe dans les secteurs des télécommunications et de l'automobile. L'intérêt accru pour les puces haute performance et de faible puissance pour l'IoT et l'électronique grand public encourage l'adoption. L'évolution des réglementations favorisant l'efficacité énergétique et l'innovation technologique influence les choix du marché, en conciliant performance et conformité.
Allemagne FinFET Technologie Aperçu du marché
L'Allemagne devrait connaître un taux de croissance élevé de la technologie FinFET, attribué à ses secteurs de pointe de la fabrication de semi-conducteurs et d'automobiles, et se concentrer fortement sur la conception de puces écoénergétiques. Les fabricants allemands préfèrent les nœuds FinFET technologiquement avancés, tels que 7nm et 5nm, qui améliorent l'efficacité de calcul et contribuent à réduire la consommation d'énergie. L'intégration de FinFET dans l'électronique automobile haut de gamme et les solutions de puces après-vente soutient une croissance soutenue du marché.
Aperçu du marché des technologies du FinFET pour l'Asie et le Pacifique
La région Asie-Pacifique domine le marché mondial de la technologie FinFET, sous l'impulsion d'une importante production de semi-conducteurs et d'une demande croissante de puces de pointe dans des pays comme la Chine, Taïwan et la Corée du Sud. L'adoption croissante des technologies 5G, AI et IoT stimule la demande de processeurs basés sur FinFET. Les initiatives gouvernementales visant à promouvoir l'autonomie des semi-conducteurs et l'innovation technologique encouragent davantage l'utilisation de nœuds FinFET avancés.
Japon Aperçu du marché technologique
Japon Le marché de la technologie FinFET devrait connaître un taux de croissance élevé en raison de la forte préférence des consommateurs et des fabricants pour des puces de haute qualité et technologiquement avancées qui améliorent les performances et l'efficacité. La présence de grandes entreprises de semi-conducteurs et l'intégration de FinFET dans les conceptions de puces OEM accélèrent la pénétration du marché. L'intérêt croissant pour la personnalisation des puces après-vente pour l'électronique grand public contribue également à la croissance.
Chine FinFET Aperçu du marché technologique
La Chine détient la plus grande part du marché des technologies de la FinFET pour l'Asie et le Pacifique, propulsée par une urbanisation rapide, une demande croissante en électronique grand public et un besoin croissant de solutions informatiques performantes. La croissance de l'industrie technologique et l'accent mis sur la production nationale de semi-conducteurs soutiennent l'adoption de nœuds FinFET avancés. Des capacités de fabrication solides et des prix compétitifs améliorent l'accessibilité du marché.
Quelles sont les meilleures entreprises du marché de la technologie FinFET
L'industrie de la technologie financière est principalement dirigée par des entreprises bien établies, notamment :
- SAP SE(Allemagne)
- BluJay Solutions, LLC. (États-Unis)
- ANSYS, Inc(États-Unis)
- Technologies Keysight(États-Unis)
- Appareils analogiques, Inc. (États-Unis)
- Infineon Technologies AG(Allemagne)
- NXP Semiconductors (Pays-Bas)
- Renesas Electronics Corporation. (Japon)
- Robert Bosch GmbH (Allemagne)
- ROHM CO., LTD. (Japon)
- Industries des composants semi-conducteurs, LLC (États-Unis)
- Texas Instruments Incorporated (États-Unis)
- SOCIÉTÉ TOSHIBA (Japon)
Quelles sont les évolutions récentes du marché mondial de la technologie FinFET
- En juillet 2023, Cadence Design Systems, Inc. a annoncé une collaboration avec Intel Foundry Services (IFS) pour certifier ses flux numériques et personnalisés/analogiques pour la technologie de processus Intel 16 FinFET. Ce partenariat a également fourni des kits de conception de processus (PDKs) pour soutenir le développement d'applications informatiques de faible puissance et de haute performance, améliorant l'adoption d'Intels 16nm.
- En mai 2023, NXP Semiconductors s'est associé à TSMC pour lancer la première MRAM embarquée dans l'automobile (Magnetoresistive Random Access Memory) en utilisant la technologie FinFET 16nm. Ce MMAM innovant offre des mises à jour de code plus rapides (20 Mo en moins de trois secondes) et jusqu'à 10x plus d'endurance par rapport à la mémoire flash traditionnelle, ciblant les applications critiques de l'automobile
- En avril 2023, Samsung Electronics Co., Ltd. a introduit son noeud avancé de processus FinFET 3nm avec la technologie FET multi-bridge Channel (MBCFET). Ce nœud 3nm de deuxième génération offre jusqu'à 39 % de performances supérieures et 49 % d'efficacité énergétique supérieure par rapport aux nœuds précédents, ciblant les applications informatiques et mobiles à haute performance
- En mars 2023, Qualcomm Technologies, Inc. a terminé son acquisition de NUVIA, une entreprise de conception de processeurs et de technologies, afin d'améliorer sa feuille de route du processeur en tirant parti de la technologie FinFET. Ce mouvement stratégique renforce la position de Qualcomm dans la fourniture de processeurs haute performance pour Windows, Android, et Chrome écosystèmes en utilisant les nœuds avancés FinFET
- En octobre 2022, Avicena a fait la démonstration de sa technologie d'interconnexion de puce à puces multi-Tbps LightBundleTM lors de la Conférence européenne pour les communications optiques (ECOC) 2022. Ce Transceiver IC 1Tbps basé sur microLED, construit sur un processus 16nm FinFET CMOS, vise à répondre aux contraintes de bande passante et de proximité dans les applications informatiques haute performance
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











