


Global Flame Retardant Apparel Market Segmentation, par type (durable et jetable), tissu (inhérent et traité), produit (chemisier, pantalon, couverture de FRC, etc.), utilisation finale (défense et application de la loi, lutte contre l'incendie, pétrole et gaz, pétrochimie, exploitation minière, énergie et énergie, bâtiment et construction, électricité, etc.), et région – tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que la taille et le taux de croissance du marché résistant à la flamme
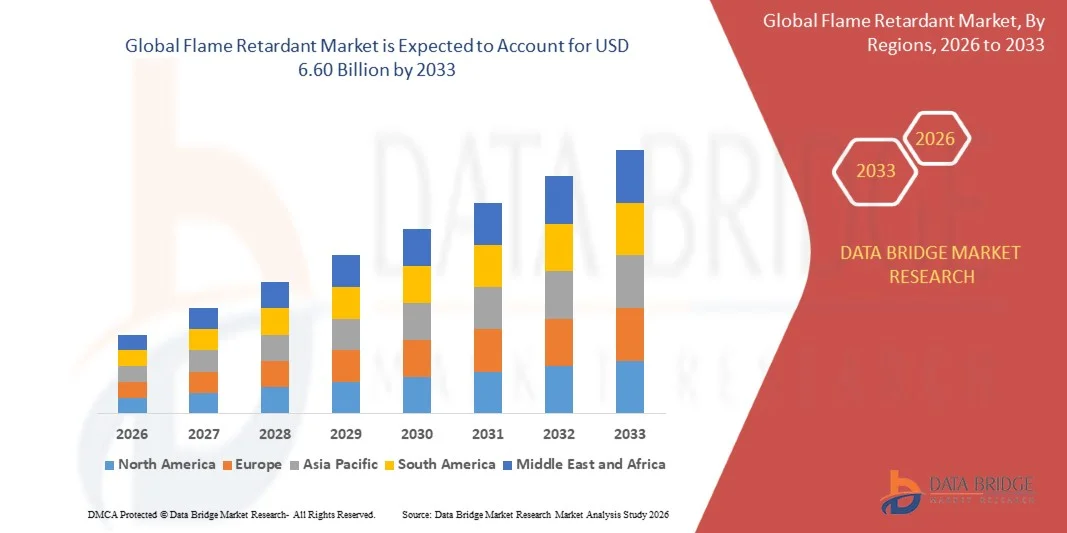
- Selon l'analyse de Data Bridge Market Research, le marché de la flamme4,10 milliards de dollars en 2025et devrait atteindre6,60 milliards de dollars en 2033, croissance à unTCAC de 6,13 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de l'augmentation de la demande de vêtements de travail protecteurs dans des environnements industriels dangereux, de l'augmentation des exigences en matière de sécurité au travail et de la sensibilisation accrue aux risques associés à l'exposition thermique, aux feux éclairs et aux risques d'arc électrique. l'adoption croissante de vêtements ignifuges à travers le pétrole et le gaz,produits pétrochimiques,la lutte contre l'incendie, les services publics électriques, la construction, l'exploitation minière et les applications de défense soutiennent davantage l'expansion du marché.
- L'accent de plus en plus mis sur la protection des travailleurs et le respect des normes de sécurité au travail encourage les industries à adopter des vêtements ignifuges certifiés. Les progrès réalisés dans les fibres intrinsèques résistantes à la flamme, les tissus traités, les matériaux légers, la gestion de l'humidité et l'amélioration de la durabilité du vêtement améliorent le confort et la protection des utilisateurs, tandis que des règlements plus stricts en matière de sécurité au travail et une activité industrielle croissante favorisent l'adoption plus large de vêtements ignifuges.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,10 milliards de dollars
- Valeur marchande prévue (2033) : 6,60 milliards de dollars
- Prévisions CAGR (2026-2033): 6,13 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales ventes du marché de la flamme
- On estime que l'Amérique du Nord a dominé le marché mondial des vêtements ignifuges avec une part des revenus de 34,6 % en 2025, appuyée par des exigences rigoureuses en matière de sécurité au travail, des industries pétrolières et gazières et pétrochimiques établies, une forte activité d'utilité électrique et l'utilisation généralisée de vêtements de travail ignifuges certifiés dans des environnements industriels dangereux.
- On estime que l'Asie-Pacifique est le marché régional qui connaît la croissance la plus rapide à un TCAC de 7,8 % entre 2026 et 2033, sous l'effet de l'industrialisation rapide, de l'expansion des activités pétrolières et gazières et manufacturières, du développement des infrastructures, de l'amélioration des pratiques de sécurité au travail et de l'adoption croissante de vêtements de travail protecteurs en Chine, en Inde, en Asie du Sud-Est, au Japon et en Corée du Sud.
- On estime que le segment du tissu traité a dirigé la catégorie du tissu avec une part de 55,1 % en 2025, en raison de son coût de production relativement inférieur, des procédés de traitement du textile établis, de la grande disponibilité et d'une application étendue dans les vêtements de travail résistants à la flamme en coton et en coton.
- On estime que le segment de tissu inhérent est la catégorie de tissu qui connaît la croissance la plus rapide à un TCAC de 7,1 % entre 2026 et 2033, en raison de la demande croissante de résistance permanente à la flamme, de la durée de vie plus longue des vêtements, de l'amélioration de la protection thermique et de l'adoption croissante de tissus à base d'aramide et de modacrylique dans des applications industrielles à haut risque.
- On estime que le segment couvert par les CRF a dominé la catégorie de produits avec une part de 42,8 % en 2025, soutenue par sa protection intégrale du corps, son aptitude au pétrole et au gaz, à la pétrochimie, à la lutte contre l'incendie, à l'utilité et à l'industrie, et l'importance croissante accordée à la protection complète des travailleurs.
- On estime que le segment des chemises est la catégorie de produits qui connaît la croissance la plus rapide, avec un TCAC de 6,8 % entre 2026 et 2033, appuyé par une demande croissante de vêtements de protection légers et respirants, une plus grande importance pour le confort des travailleurs et une utilisation accrue des chemises ignifuges pour les opérations industrielles courantes.
- On estime que le segment durable a représenté la plus grande part de 85,4 % en 2025, en raison de la capacité d'utilisation répétée, de l'allongement de la durée de vie, de la durabilité dans des conditions de travail exigeantes et de l'approvisionnement généralisé des employeurs industriels à la recherche de vêtements de protection fiables.
- On estime que le segment jetable augmente de 5,4 %, passant de 2026 à 2033, en raison de l'augmentation des exigences en matière de protection temporaire pendant l'entretien, les interventions d'urgence, la manipulation chimique et les opérations dangereuses de courte durée.
- On estime que le segment du pétrole et du gaz a représenté la plus grande part de l'utilisation finale à 25,4 % en 2025, en raison de la forte incidence des risques d'incendie et d'incendies éclair associés aux activités d'exploration, de forage, de raffinage, de transformation et d'entretien, et de la nécessité de continuer à fournir des vêtements de protection certifiés.
- On estime que le segment pétrochimique est la catégorie d'utilisation finale qui connaît la croissance la plus rapide dans un TCAC de 7,6 % entre 2026 et 2033, sous l'effet de l'expansion et de la modernisation des installations pétrochimiques, de l'augmentation des exigences en matière de sécurité-incendie, de l'augmentation des dépenses de protection des travailleurs et de l'augmentation de la demande de vêtements ignifuges de pointe.
Étendue du rapport et segmentation du marché des résidus de flamme
|
Attributs |
Rétardant de flamme Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de la protection contre les flammes
- Les fabricants de vêtements ignifuges se concentrent de plus en plus sur des vêtements de protection légers, respirants, durables et multirisques qui assurent une protection thermique tout en améliorant le confort, la mobilité et l'aptitude pour de longues périodes de travail. Le développement des produits est de plus en plus axé sur les technologies de pointe en fibres, l'amélioration de la construction des tissus, la gestion de l'humidité et l'amélioration de la durabilité des vêtements.
- Par exemple, en novembre 2025, DuPont a annoncé les gagnants de sa reconnaissance de l'innovation en EPI liée à la R&D 100, soulignant l'utilisation de tissus et de fibres Nomex et Kevlar pour des applications impliquant la durabilité, la protection multirisques et la sécurité des pompiers. Le développement démontre que l'accent continue d'être mis sur les matériaux de protection avancés pour les milieux professionnels à haut risque.
- De plus en plus de vêtements ignifuges sont développés à l'aide de fibres intrinsèques résistantes à la flamme et de technologies de tissu haute performance, qui assurent la protection par les propriétés de la fibre elle-même et sont adaptés à une utilisation industrielle répétée. Cette tendance est particulièrement pertinente pour les applications pétrolières et gazières, pétrochimiques, électriques, de lutte contre l'incendie et industrielles.
- Par exemple, en novembre 2025, la reconnaissance de l'innovation EPI de DuPont a mis en évidence les technologies Nomex et Kevlar pour les applications de protection, y compris la sécurité des pompiers et la protection multirisques, renforçant le développement continu de matériaux de protection haute performance.
- Les fabricants mettent également de plus en plus l'accent sur la protection contre les dangers multiples, les vêtements ignifuges étant conçus pour offrir une protection contre les combinaisons de risques thermiques, de flammes, électriques, chimiques et autres au travail plutôt que de s'attaquer uniquement à l'exposition aux flammes.
- Par exemple, en novembre 2025, DuPont a spécifiquement mis l'accent sur la protection multirisques et la sécurité des pompiers dans sa reconnaissance des innovations d'EPI utilisant des matériaux Nomex et Kevlar. Cela indique que l'accent est de plus en plus mis sur des solutions de protection capables de faire face à de multiples risques en milieu de travail.
- Comme les fabricants privilégient de plus en plus la protection thermique, le confort du porteur, la durabilité, la protection multirisques et les technologies de pointe en matière de fibres, l'adoption de vêtements ignifuges à haute performance devrait augmenter dans les domaines du pétrole et du gaz, de la pétrochimie, de la lutte contre l'incendie, des services publics, de l'exploitation minière, de la construction, de la fabrication et de la défense.
Quels sont les principaux moteurs du marché de la protection contre les flammes
- L'accent de plus en plus mis sur la sécurité au travail et la protection contre les risques thermiques et ignifuges augmente la demande de vêtements ignifuges dans les industries où les travailleurs peuvent être exposés à des incendies éclairs, des flammes, des arcs électriques et des environnements à haute température. L'exigence de vêtements de protection appropriés est particulièrement importante pour le pétrole et le gaz, la pétrochimie, les services publics, la lutte contre l'incendie, la fabrication et d'autres activités industrielles dangereuses.
- Par exemple, en novembre 2025, DuPont a mis en lumière les innovations d'EPI basées sur Nomex et Kevlar qui soutiennent la protection multirisques et la sécurité des pompiers, démontrant ainsi que l'industrie continue de se concentrer sur les matériaux de protection avancés pour les travailleurs exposés à des environnements à haut risque.
- L'expansion du pétrole et du gaz, le traitement pétrochimique, la production d'électricité, les services publics d'électricité, l'exploitation minière et la fabrication industrielle appuient davantage la demande de vêtements ignifuges. Ces industries comportent des opérations où les matières combustibles, les dangers électriques, les températures élevées et l'exposition au feu peuvent créer des risques professionnels importants.
- L'adoption croissante de tissus ignifuges perfectionnés favorise également le développement du marché. Des matériaux tels que Nomex et Kevlar sont utilisés dans des applications de protection haute performance en raison de leur capacité à fournir une protection thermique et de flamme spécialisée tout en soutenant la durabilité et l'utilisation répétée.
- Par exemple, en novembre 2025, DuPont a indiqué que ses innovations reconnues en matière d'EPI utilisaient des tissus et des fibres Nomex et Kevlar pour promouvoir la durabilité, la protection multirisques et la sécurité des pompiers.
- Une attention croissante au confort des travailleurs et à la performance des vêtements crée des possibilités supplémentaires pour les vêtements légers et respirants résistants à la flamme. Les utilisateurs finaux ont de plus en plus besoin de vêtements de protection qui peuvent être portés pendant de longues périodes sans restreindre inutilement le mouvement ou augmenter l'inconfort.
- Étant donné que les industries accordent de plus en plus de priorité à la sécurité des travailleurs, à la protection spécifique aux risques, aux matériaux ignifuges de pointe, à la durabilité et à la conformité réglementaire, la demande de vêtements ignifuges devrait augmenter tout au long de la période de prévision.
Quels sont les facteurs qui mettent en cause la croissance du marché de la protection contre les flammes
- Les coûts élevés associés aux matériaux ignifuges avancés et aux vêtements de protection certifiés peuvent restreindre l'adoption, en particulier chez les utilisateurs industriels sensibles aux coûts. Les fibres résistantes aux flammes, les mélanges de tissus spécialisés, l'ingénierie du vêtement, les essais et la certification peuvent augmenter le prix des vêtements de protection par rapport aux vêtements de travail conventionnels.
- Par exemple, en novembre 2025, la reconnaissance de l'innovation EPI de DuPont a mis en évidence les matériaux de haute performance Nomex et Kevlar pour la protection multirisques et la sécurité des pompiers, illustrant les technologies de matériaux spécialisées utilisées dans les vêtements de protection haute performance. Ces matériaux avancés peuvent entraîner des coûts de développement et de fabrication plus élevés que les matières textiles classiques.
- Des exigences complexes en matière de performance et de certification peuvent également créer des défis pour les fabricants et les utilisateurs finaux. Les vêtements résistants aux flammes doivent être sélectionnés en fonction des risques particuliers pour le lieu de travail et des exigences de sécurité applicables, ce qui accroît la complexité de la sélection, des essais, de la certification, de l'approvisionnement et de l'entretien des produits.
- Par exemple, en novembre 2025, DuPont a mis l'accent sur la protection multirisques et la sécurité des pompiers dans sa reconnaissance de l'innovation en matière d'EPI, démontrant que les vêtements de protection doivent de plus en plus s'attaquer aux risques spécifiques et parfois multiples en milieu de travail plutôt que de fournir une résistance à la flamme de base.
- Le stress thermique, le poids du vêtement, la respirabilité limitée et le confort du porteur peuvent aussi affecter l'utilisation constante de vêtements ignifuges, particulièrement dans les climats chauds et les environnements industriels exigeants physiquement. Les fabricants doivent donc relever le défi d'améliorer le confort et la respirabilité tout en maintenant le niveau de protection thermique requis.
- Par exemple, en novembre 2025, la reconnaissance par DuPont des innovations de l'EPI impliquant Nomex et Kevlar a mis l'accent sur la protection multirisques et la sécurité des pompiers, reflétant le développement continu de matériaux de protection spécialisés pour des conditions de travail exigeantes.
- La combinaison de coûts plus élevés, d'exigences en matière de matériaux spécialisés, de complexité de la certification, de considérations de confort et de la nécessité d'une protection spécifique aux dangers peut limiter l'adoption de vêtements ignifuges, en particulier chez les petits utilisateurs industriels et dans les marchés émergents sensibles aux prix.
Comment est segmenté le marché des résistants à la flamme
Le marché mondial des vêtements ignifuges est segmenté en fonction du type, du tissu, du produit et de l'utilisation finale,
- Par type
Sur la base du type, le marché des vêtements ignifuges est segmenté en produits durables et jetables. Le segment durable a dominé le marché avec une part de 85,4% en 2025, soutenue par sa durée de vie prolongée, sa capacité d'utilisation répétée et son aptitude à des environnements industriels exigeants. Les vêtements ignifuges durables sont largement utilisés dans les secteurs du pétrole et du gaz, de la pétrochimie, des services publics, de la lutte contre l'incendie, de la construction et de la fabrication, où les travailleurs ont besoin d'une protection constante contre les incendies, la chaleur et d'autres dangers thermiques. La capacité de résister à des lavages répétés et à une utilisation industrielle réduit la fréquence de remplacement et permet aux employeurs de réduire les coûts du cycle de vie. L'application accrue des exigences de sécurité sur le lieu de travail et l'accent mis sur des vêtements de protection fiables favorisent l'adoption de vêtements durables. Le segment bénéficie également d'améliorations dans la construction de tissus qui assurent une plus grande durabilité, respirabilité, confort et liberté de mouvement sans compromettre la protection thermique. Les points de repère actuels de l'industrie indiquent également que les vêtements durables constituent le segment de type le plus important.
Le segment jetable devrait enregistrer la croissance la plus rapide à un TCAC de 5,4 % au cours de la période de prévision, en raison de la demande croissante de vêtements de protection légers, spécifiques aux tâches et à usage unique. Les vêtements ignifuges jetables sont de plus en plus utilisés pendant l'entretien, l'inspection, l'intervention d'urgence, l'arrêt et les activités industrielles de courte durée où une protection temporaire est nécessaire. Sa facilité de remplacement et ses exigences réduites en matière de blanchiment le rendent adapté aux applications impliquant une contamination ou une exposition à durée limitée. La croissance des activités d'entretien industriel, l'adoption croissante de solutions d'EPI souples et la nécessité de réduire au minimum les exigences en matière de contamination croisée et de gestion des vêtements devraient favoriser la croissance des segments.
- Par tissu
Sur la base du tissu, le marché des vêtements ignifuges est segmenté en éléments intrinsèques et traités. Le segment traité a dominé le marché avec une part de 55,1% en 2025, soutenue par son rapport coût-efficacité, une large disponibilité et une utilisation établie dans toutes les applications de vêtements de protection industrielles. Les tissus traités sont fabriqués en appliquant des produits chimiques ou des finitions ignifuges aux matières textiles, ce qui permet aux fabricants d'offrir des propriétés ignifuges tout en maintenant la flexibilité dans la sélection des tissus et la conception des vêtements. Les mélanges de coton traité et de coton synthétique sont largement utilisés là où un équilibre entre protection, confort, durabilité et coût est nécessaire. La forte demande du pétrole et du gaz, de la construction, des services publics et des industries manufacturières soutient le segment. La disponibilité de technologies de traitement établies et la compatibilité avec la production textile à grande échelle contribuent également à sa position de leader. Les repères du marché identifient également le tissu traité comme le plus grand segment de tissu au monde.
Le segment inhérent devrait enregistrer la croissance la plus rapide à un TCAC de 7,1 % au cours de la période de prévision, en raison de la préférence croissante pour les tissus dans lesquels les propriétés anti-flammes sont intégrées à la structure fibreuse et demeurent efficaces tout au long de la durée de vie du vêtement. Les tissus internes comme les matériaux à base d'aramide et de modacrylique offrent une protection durable sans compter sur des traitements de surface qui peuvent diminuer par le blanchiment répété. Leur adoption croissante dans les applications à haut risque est soutenue par la demande de protection durable, l'amélioration des performances thermiques et la réduction des problèmes d'entretien. Les progrès de l'ingénierie des fibres permettent également aux fabricants de développer des tissus plus légers, plus souples et plus respirants, soutenant leur utilisation dans les vêtements de protection industriels et spécialisés. Le passage à des vêtements de protection à haute performance devrait renforcer encore la demande de tissus inhérents.
- Par produit
Sur la base du produit, le marché des vêtements ignifuges est segmenté en chemises, pantalons, couvertures FRC et autres. Le segment couvert par le CRF a dominé le marché avec une part de 42,8% en 2025, en raison de sa capacité à fournir une couverture corporelle étendue et une protection intégrée dans des environnements de travail à haut risque. Les couvertures de CRF sont largement utilisées dans les secteurs du pétrole et du gaz, de la pétrochimie, de l'exploitation minière, des services publics, de la lutte contre l'incendie et de la fabrication industrielle, où les travailleurs peuvent être exposés à un feu éclair, à la chaleur, aux étincelles et à d'autres dangers thermiques. Leur construction en une seule pièce réduit les zones exposées entre des vêtements distincts et soutient une protection uniforme. L'augmentation des exigences en matière de sécurité au travail et la préférence de l'employeur pour des uniformes de protection normalisés appuient davantage l'adoption. L'amélioration de la technologie des tissus a également permis d'obtenir des revêtements plus légers, plus respirants et plus confortables, ce qui a accru leur aptitude à une utilisation industrielle prolongée. Le segment couvert par le CRF est également identifié comme la principale catégorie de produits dans les études de marché actuelles.
Le segment des chemises devrait enregistrer la croissance la plus rapide à un TCAC de 6,8 % au cours de la période de prévision, en raison de la demande croissante de vêtements légers et confortables résistants aux flammes pour les activités industrielles courantes. Les chemises ignifuges offrent plus de souplesse et de ventilation que les vêtements complets, ce qui les rend adaptés aux travailleurs qui ont besoin de protection thermique tout en effectuant des tâches moins intensives ou moins risquées. L'accent mis de plus en plus sur le confort des travailleurs, l'amélioration de la respirabilité des tissus et le développement de tissus légers et traités favorisent l'adoption. L'utilisation croissante des chemises FR dans les systèmes de vêtements de travail en couches contribue également à l'expansion du segment. L'exigence croissante de vêtements de protection qui combine sécurité, mobilité et portabilité quotidienne devrait accélérer encore la demande. Les données actuelles du marché indiquent également de fortes perspectives de croissance pour le segment des chemises.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché des vêtements ignifuges est segmenté en défense et application de la loi, lutte contre les incendies, pétrole et gaz, pétrochimiques, mines, énergie et électricité, construction et construction, électricité, etc. Le segment du pétrole et du gaz a dominé le marché avec une part de 25,4 % en 2025, soutenue par l'exposition élevée des travailleurs aux feux éclairs, aux gaz combustibles, aux hydrocarbures et à d'autres risques thermiques liés aux activités de forage, de production, de raffinage, de transformation et d'entretien. Les vêtements résistants aux flammes sont un élément important des programmes d'EPI dans les opérations où les risques d'incendie sont identifiés. Les lignes directrices de l'OSHA portent spécifiquement sur l'utilisation de vêtements résistants à la flamme dans certaines opérations de forage, d'entretien et de production du pétrole et du gaz, ainsi que sur les références NFPA 2112 et NFPA 2113 pour la sélection et l'utilisation des vêtements de protection.
Le segment pétrochimique devrait enregistrer la croissance la plus rapide à un TCAC de 7,6 % au cours de la période de prévision, en raison de l'augmentation des investissements dans les installations de production et de transformation pétrochimiques et du niveau élevé de risques thermiques et chimiques associés à ces opérations. Les travailleurs qui participent à des activités de transformation, d'entreposage, d'entretien et de manutention peuvent être exposés à des substances combustibles, à des températures élevées, à des étincelles et à des risques d'incendie éclair, ce qui accroît le besoin de vêtements de protection spécialisés. L'expansion de la capacité pétrochimique en aval en Asie-Pacifique et au Moyen-Orient devrait créer une demande supplémentaire de vêtements ignifuges. La mise en oeuvre croissante de programmes de sécurité en milieu de travail et l'adoption de tissus de protection de pointe appuient davantage la croissance du segment. Les études de marché identifient également les produits pétrochimiques comme l'une des applications finales à croissance plus rapide pour les vêtements ignifuges.
Quelle est la région qui détient la plus grande part du marché des résidus de flamme
- L'Amérique du Nord a dominé le marché de l'habillement ignifuge avec la plus grande part de revenus de 34,6 % en 2025, appuyée par des exigences rigoureuses en matière de sécurité en milieu de travail, une forte demande de vêtements de protection dans les secteurs du pétrole et du gaz, de la lutte contre les incendies, des services publics, de la défense et de la construction, et la présence de fabricants et de fournisseurs de vêtements ignifuges. L'infrastructure de sécurité industrielle mature de la région et l'adoption généralisée de vêtements de protection certifiés soutiennent sa position de leader sur le marché mondial.
- La région bénéficie également de vastes activités pétrolières et gazières, pétrochimiques, électriques et industrielles de fabrication, où les travailleurs ont besoin d'une protection contre les incendies, la chaleur et les risques thermiques. L'application rigoureuse des exigences en matière de sécurité au travail, l'accent accru mis par l'employeur sur la protection des travailleurs et la demande continue de vêtements de protection durables et performants soutiennent davantage la croissance du marché. Les États-Unis représentent le plus grand marché national en Amérique du Nord, soutenu par une demande importante du pétrole et du gaz, de la lutte contre les incendies, de la fabrication et d'autres milieux de travail dangereux. Les points de repère actuels du marché indiquent également que l'Amérique du Nord est le premier marché régional en 2025.
Aperçu du marché américain de la flamme
Le marché américain de l'habillement ignifuge connaît une croissance constante en raison des exigences rigoureuses en matière de sécurité au travail et de la forte demande de vêtements de protection dans les secteurs du pétrole et du gaz, de la lutte contre l'incendie, de la fabrication, de l'électricité, de la construction et de la défense. La grande base industrielle du pays et le cadre de sécurité établi au travail favorisent l'adoption généralisée de chemises, de pantalons, de couvertures et de vêtements de protection spécialisés. L ' accent mis de plus en plus sur la protection des travailleurs contre les risques d ' incendie et les risques thermiques appuie la demande. En outre, les investissements continus dans l'infrastructure énergétique, les installations de fabrication, les réseaux de distribution et les activités d'entretien industriel créent des exigences durables pour les vêtements certifiés résistant aux flammes. Le marché américain est également soutenu par la présence de grands fabricants de vêtements de protection et de réseaux de distribution établis.
Aperçu du marché des résistants à la flamme en Asie-Pacifique
Le marché des vêtements ignifuges de l'Asie et du Pacifique connaît une forte croissance, soutenue par une industrialisation rapide, l'expansion des capacités pétrolières et gazières et pétrochimiques, l'augmentation de l'activité manufacturière et l'amélioration des pratiques de sécurité au travail. La Chine, l'Inde, le Japon, la Corée du Sud et d'autres pays de la région adoptent de plus en plus des vêtements résistants aux flammes dans les domaines de l'énergie, de la construction, du traitement chimique, de la fabrication, de l'exploitation minière et des services publics. La prise de conscience croissante des risques professionnels et la mise en œuvre croissante des exigences de sécurité industrielle soutiennent la demande de vêtements de protection. En outre, l'expansion des capacités de fabrication et des investissements nationaux dans les technologies de pointe en matière de textiles et de fibres favorise le développement de vêtements plus légers, plus durables et plus confortables résistant aux flammes. La région devrait demeurer l'un des marchés les plus dynamiques au cours de la période de prévision, la Chine et l'Inde représentant les principaux centres de croissance.
Aperçu du marché japonais de la flamme
Le marché japonais des vêtements ignifuges connaît une croissance constante en raison du secteur manufacturier avancé du pays, des pratiques de sécurité industrielles établies et de la demande de vêtements de protection de haute performance. Les vêtements résistant aux flammes sont utilisés dans tous les secteurs de la fabrication, de l'énergie, du traitement chimique, des services publics, de la construction et d'autres applications industrielles où une protection contre les risques de chaleur et d'incendie est nécessaire. L'accent mis par le Japon sur la sécurité au travail, la qualité des produits et les technologies textiles de pointe soutient la demande de vêtements de protection durables et techniques. De plus, les développements dans les fibres légères, les tissus haute performance et l'amélioration du confort des vêtements encouragent l'adoption de vêtements ignifugés pour une utilisation industrielle prolongée. L'écosystème manufacturier mature du pays et l'accent mis sur la protection des travailleurs devraient soutenir le développement régulier du marché tout au long de la période de prévision.
China Flame Retardant Market Insight
Le marché chinois de l'habillement ignifuge connaît une croissance rapide, soutenu par la vaste base manufacturière du pays, les grandes industries pétrolières et gazières et pétrochimiques, l'expansion de l'activité de construction et l'importance croissante accordée à la sécurité des travailleurs industriels. Il faut de plus en plus de vêtements résistant aux flammes dans les lieux de travail à risque élevé où les employés peuvent être exposés au feu, à la chaleur, aux étincelles et aux dangers thermiques. L'adoption de vêtements de protection certifiés favorise l'application des exigences en matière de sécurité sur le lieu de travail et la sensibilisation croissante des employeurs industriels. Le grand écosystème de fabrication textile du pays soutient également la production nationale et la disponibilité de tissus et de vêtements résistants aux flammes. En outre, la poursuite des investissements dans les installations pétrochimiques, l'infrastructure énergétique, les usines de fabrication et les projets de construction crée une demande supplémentaire de vêtements de travail protecteurs.
Aperçu du marché britannique de la protection contre les flammes
Le marché des vêtements ignifuges du Royaume-Uni connaît une croissance constante, soutenue par des exigences rigoureuses en matière de sécurité au travail et par une demande établie de vêtements de protection pour l'ensemble de l'énergie, des services publics, de la construction, de la fabrication, de la lutte contre l'incendie et des applications industrielles. Les normes de protection britanniques et européennes soutiennent l'utilisation de vêtements conçus pour protéger contre les risques de chaleur et de flamme. L'augmentation de la sensibilisation des employeurs aux risques professionnels et la poursuite des investissements dans les programmes de sécurité industrielle appuient l'adoption. Le marché bénéficie également de l'innovation dans les tissus légers et confortables résistants aux flammes, permettant aux travailleurs de bénéficier d'une protection thermique sans compromettre significativement leur mobilité et leur confort.
Allemagne Flame Retardant Market Insight
Le marché allemand des vêtements ignifuges ne cesse de croître en raison de la vigueur des industries manufacturières et chimiques, des normes élevées de sécurité sur le lieu de travail et de la demande de vêtements de protection techniquement avancés. Les vêtements résistants aux flammes sont de plus en plus utilisés dans le traitement chimique, la fabrication, l'énergie, la construction, les services publics et l'entretien industriel. La forte base industrielle allemande crée une demande soutenue de vêtements de protection durables capables de répondre à des exigences strictes en matière de sécurité et de performance. En outre, l'accent croissant mis sur la protection des travailleurs, l'ingénierie textile de pointe et le développement durable des matériaux encourage l'adoption de vêtements résistant aux flammes plus performants.
Quelles sont les meilleures entreprises du marché de la protection contre les flammes
L'industrie des retardateurs de flamme est principalement dirigée par des entreprises bien établies, notamment :
- Ansell Limited (Australie)
- 3M (États-Unis)
- VF Corporation (États-Unis)
- Honeywell International Inc. (États-Unis)
- Lakeland Industries, Inc. (États-Unis)
- DuPont (États-Unis)
- Sioen Industries NV (Belgique)
- W. L. Gore & Associates, Inc. (États-Unis)
- Teijin Limited (Japon)
- Solvay S.A. (Belgique)
- National Safety Apparel, Inc. (États-Unis)
- Produits industriels de protection, Inc. (États-Unis)
- Service d'incendie de Workrite (États-Unis)
- Protection contre le pavois (États-Unis)
- Port-ouest (Irlande)
- Fristads AB (Suède)
- Carhartt, Inc. (États-Unis)
- Groupe Tranemo (Suède)
- Cintas Corporation (États-Unis)
- Milliken & Company (États-Unis)
- Tissus de protection TenCate (Pays-Bas)
- MSA Safety Incorporated (États-Unis)
- Mallcom (Inde) Limited (Inde)
- Tarasafe International (Inde)
- Société Oberon (États-Unis)
Quels sont les derniers développements sur le marché de la protection contre les flammes
- En novembre 2025, DuPont a annoncé les gagnants de ses DuPont Innovation Awards 2025 pour la protection thermique et mécanique, reconnaissant les nouveaux EPI et les produits d'intervention d'urgence utilisant les tissus et fibres Nomex et Kevlar. Parmi les innovations gagnantes, mentionnons les vêtements de protection Phenix fabriqués avec le tissu Nomex Comfort et la finition EcoForce pour les applications pétrolières et gazières, chimiques et électriques; les vêtements recyclés après-consommation Nomex® d'Iturri pour l'industrie pétrolière et gazière; et une combinaison de soudage Weldforce développée par İşmont Tekstil. Les prix ont également permis de reconnaître une combinaison Arc Flash de la série LAN 40 Cal de SureWerx pour les applications à travers les énergies renouvelables et l'électrification. Le développement met l'accent sur la protection multirisques, la durabilité, la recyclabilité, le confort des travailleurs et les vêtements ignifugés de pointe.
- En août 2025, DuPont a annoncé un accord de cession de ses activités Aramids, y compris les marques Kevlar et Nomex, à Arclin pour environ 1,8 milliard USD. Kevlar et Nomex sont largement utilisés dans les applications de protection de haute performance, y compris les vêtements résistants aux flammes et de protection thermique. L'opération représentait un changement important dans la structure concurrentielle de l'industrie des matériaux de protection et devrait transférer la propriété de deux marques aramides établies utilisées dans les applications industrielles d'EPI et d'intervention d'urgence. Le développement met en lumière la restructuration continue du portefeuille parmi les principaux fournisseurs de fibres et de matériaux ignifuges de pointe.
- En décembre 2025, National Safety Apparel (NSA) s'est joint à NASCO Industries dans le cadre d'une acquisition annoncée par Blue Point Capital Partners. NASCO Industries fabrique des vêtements de protection contre la pluie et les flammes pour les travailleurs de première ligne, y compris les produits servant au pétrole et au gaz, les services publics, l'électricité, la construction et d'autres applications industrielles. La transaction a élargi le portefeuille de vêtements de protection de NSA et renforcé ses capacités en vêtements de dessus spécialisés et vêtements de travail résistants aux intempéries. L'acquisition représente une consolidation continue dans l'industrie du vêtement résistant aux flammes, car les fabricants de vêtements de protection élargissent la gamme des produits et répondent aux exigences de sécurité industrielles spécialisées.
- En juillet 2024, Ansell a complété l'acquisition de 100 % des actifs constituant l'activité Équipement de protection personnelle de Kimberly-Clark. La transaction a élargi le portefeuille d'équipement de protection individuelle industriel d'Ansell et a ajouté des marques et des capacités de protection établies à ses activités. Le portefeuille d'Ansell comprend des vêtements de protection et des solutions AlphaTec conçues pour les risques chimiques, thermiques et industriels. L'acquisition démontre une consolidation croissante parmi les grands fabricants d'EPI et soutient l'expansion de solutions de protection intégrées pour les travailleurs industriels.
- En juin 2024, National Safety Apparel a acquis Tri-Star Glove, un fabricant de produits de protection personnelle haute performance. L'acquisition a permis à la NSA d'accroître l'étendue et la profondeur de son équipement de protection et de compléter son portefeuille de vêtements résistant aux flammes. Les capacités de Tri-Star ont renforcé l'offre de NSA dans toutes les applications de sécurité industrielle, tandis que la transaction faisait partie de la stratégie plus large de l'entreprise pour élargir sa gamme de solutions de protection pour les travailleurs de première ligne. Le développement met en lumière l'accroissement de la consolidation et de l'expansion du portefeuille parmi les fabricants spécialisés d'EPI servant des environnements de travail industriels et à haut risque.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











