


Segmentation du marché mondial des microencapsulations alimentaires, par technologie (séchage par pulvérisation, coacervation, revêtement de lit fluidisé, émulsion, extrusion, encapsulation liposomique, etc.), matière première (vitamines, minéraux, probiotiques, enzymes, acides gras oméga-3, aromatisants, huiles essentielles, acides organiques, etc.), matière de la coquille (polysaccharides, protéines, lipides, gommes et résines, émulsifiants, etc.), application (aliments fonctionnels, boulangerie et confiserie, produits laitiers, boissons, suppléments alimentaires, collations et produits de savorie, etc.), utilisation finale (fabricants de produits alimentaires et de boissons, entreprises nutraceutiques, producteurs de suppléments alimentaires, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché de la microencapsulation alimentaire et le taux de croissance
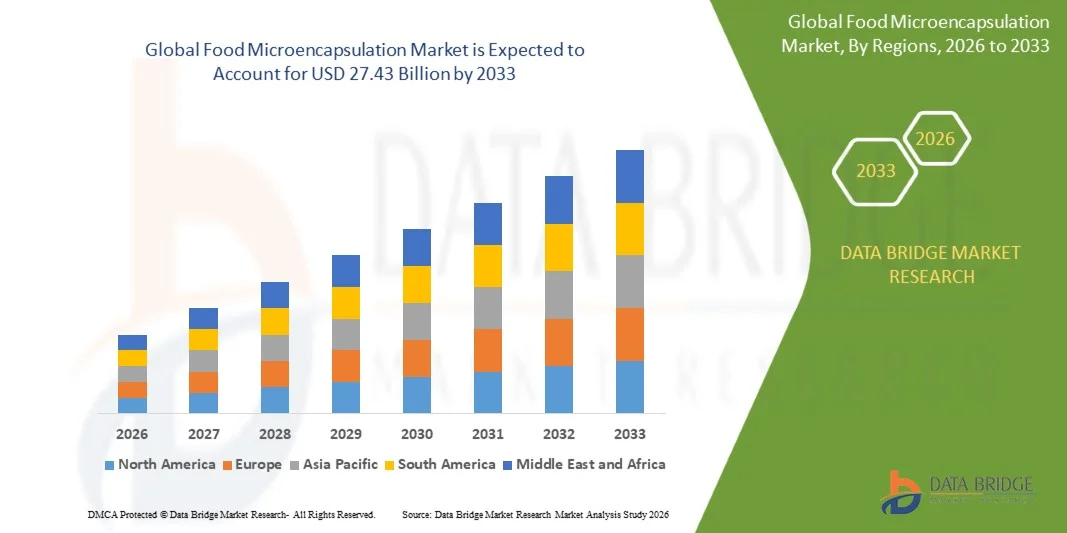
- Selon l'analyse de Data Bridge Market Research, le marché de la microencapsulation alimentaire a été évalué à14,70 milliards de dollars en 2025et devrait atteindre27,43 milliards de dollars en 2033, croissance à unTCAC de 8,30 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de produits alimentaires fonctionnels et enrichis, de l'adoption croissante de technologies de microencapsulation pour améliorer la stabilité, la durée de conservation, la solubilité et la libération contrôlée d'ingrédients sensibles, et de l'utilisation croissante de vitamines, minéraux, probiotiques encapsulés,acides gras oméga-3, saveurs, ethuiles essentiellesles applications alimentaires et de boissons.
- La demande croissante de produits alimentaires enrichis en nutriments et étiquetés de façon propre, conjuguée à la préférence croissante des consommateurs pour les aliments fonctionnels et les boissons, encourage les fabricants alimentaires à adopter des solutions de microencapsulation avancées. L'innovation des produits laitiers, de la boulangerie et de la confiserie, des boissons, des aliments fonctionnels, des compléments alimentaires et des collations favorise davantage la croissance du marché, tandis que l'amélioration du séchage par pulvérisation, de la coacervation, de l'encapsulation à base d'émulsion et d'autres technologies d'encapsulation élargit la gamme d'ingrédients qui peuvent être intégrés efficacement aux préparations alimentaires.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 14,70 milliards de dollars
- Valeur marchande prévue (2033) : 27,43 milliards de dollars
- Prévisions TCAC (2026-2033): 8,30 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de la microencapsulation alimentaire
- L'Amérique du Nord a dominé le marché de la microencapsulation des aliments avec la plus grande part de revenus de 32,4 % en 2025, appuyée par une forte demande d'aliments fonctionnels et enrichis, des capacités de transformation des aliments de pointe, une forte adoption de technologies d'encapsulation et la présence de fabricants établis d'aliments, de nutraceutiques et d'ingrédients. La région bénéficie également de l'incorporation croissante de probiotiques encapsulés, de vitamines, d'acides gras oméga-3, de saveurs et d'autres ingrédients sensibles dans les préparations alimentaires et de boissons.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide dans un TCAC de 9,2 %, de 2026 à 2033, alimenté par l'augmentation de la consommation d'aliments et de boissons fonctionnels, l'augmentation des revenus disponibles, l'expansion des industries de transformation des aliments, la sensibilisation croissante aux produits nutritionnels et l'adoption de technologies de pointe pour les ingrédients alimentaires en Chine, en Inde, au Japon, en Corée du Sud et dans d'autres économies émergentes.
- Le secteur du séchage par pulvérisation a dominé la catégorie des technologies avec une part de 41,6 % en 2025, en raison de sa rentabilité, de son évolutivité, de son efficacité élevée encapsulation et de son utilisation généralisée pour protéger les ingrédients alimentaires sensibles tels que les saveurs, les vitamines, les probiotiques, les enzymes et les acides gras oméga-3. Le séchage par pulvérisation demeure l'une des techniques de microencapsulation les plus utilisées dans la fabrication des aliments et des boissons.
- Le segment de l'encapsulation liposomique est la catégorie technologique qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 10,1 % entre 2026 et 2033, ce qui reflète une demande croissante pour une meilleure biodisponibilité, une livraison contrôlée et une stabilité accrue des composés nutritifs et bioactifs sensibles dans les aliments fonctionnels, les boissons et les applications nutraceutiques.
- Le segment des aliments fonctionnels représentait 29,8 % de la catégorie d'application en 2025, appuyé par l'augmentation de la demande de produits enrichis en éléments nutritifs, l'utilisation croissante de probiotiques, de vitamines, de minéraux, d'acides gras oméga-3 et d'autres ingrédients bioactifs, et l'accent accru mis sur l'amélioration de la stabilité et de la biodisponibilité des ingrédients par la microencapsulation.
- En 2025, les polysaccharides représentaient 36,7 % du segment des matériaux de la coque, appuyés par leurs propriétés de filmage favorables, leur compatibilité avec les préparations alimentaires, leur capacité à protéger les ingrédients actifs sensibles et leur application étendue dans les systèmes de pulvérisation séchés et autres systèmes d'encapsulation. Des matériaux comme la maltodextrine, les dérivés de l'amidon, l'alginate et d'autres polymères à base de glucides sont largement utilisés comme agents encapsulants.
- Le segment des probiotiques est la catégorie des matières premières qui connaît la croissance la plus rapide, avec un TCAC de 10,4 % de 2026 à 2033, attribuable à l'intérêt croissant des consommateurs pour les produits digestifs et de santé intestinale et à la nécessité de protéger les microorganismes probiotiques de l'humidité, de l'oxygène, de la température et des conditions de transformation tout en améliorant leur stabilité et leur viabilité dans les produits alimentaires.
Portée du rapport et segmentation du marché de la microencapsulation des aliments
|
Attributs |
Microencapsulation alimentaire Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de la microencapsulation alimentaire
- Les fabricants de microencapsulation alimentaire se concentrent de plus en plus sur l'encapsulation d'ingrédients sensibles et bioactifs, y compris les probiotiques, les vitamines, les minéraux, les acides gras oméga-3, les enzymes, les arômes et les huiles essentielles, afin d'améliorer la stabilité, de protéger les ingrédients des conditions environnementales et d'améliorer leur incorporation dans les préparations alimentaires.
- Par exemple, en 2025, les fabricants d'ingrédients ont continué d'élargir les solutions pour les nutriments encapsulés et les ingrédients fonctionnels, appuyant leur utilisation dans les aliments fonctionnels, les boissons, les suppléments alimentaires et d'autres applications alimentaires.
- L'innovation des produits vise de plus en plus à améliorer la libération contrôlée, la biodisponibilité, le masquage du goût et la stabilité des ingrédients actifs grâce aux technologies de microencapsulation avancées.
- Le séchage par pulvérisation reste largement utilisé pour la microencapsulation alimentaire en raison de son caractère évolutif, son traitement relativement efficace et son aptitude à encapsuler les arômes, les huiles, les vitamines, les probiotiques et d'autres ingrédients sensibles.
- Les entreprises de microencapsulation alimentaire mettent également au point des systèmes d'encapsulation à base de plantes et d'étiquettes propres à l'aide de matériaux tels que les amidons, la maltodextrine, les gommes, les protéines et d'autres matériaux muraux compatibles avec les aliments pour répondre aux exigences changeantes en matière de formulation.
- Comme les fabricants continuent de combiner des ingrédients fonctionnels avec des technologies de livraison avancées, on s'attend à ce que la stabilité, les rejets contrôlés et la biodisponibilité accrue demeurent des composantes importantes du marché mondial de la microencapsulation alimentaire.
Quels sont les principaux moteurs du marché de la microencapsulation alimentaire
- La demande croissante des consommateurs de produits alimentaires fonctionnels et enrichis favorise l'adoption de technologies de microencapsulation pour intégrer les vitamines, les minéraux, les probiotiques, les acides gras oméga-3, les enzymes et autres ingrédients bioactifs dans les préparations alimentaires et de boissons.
- La consommation croissante de probiotiques et de produits de santé intestinale encourage les fabricants à utiliser la microencapsulation pour protéger les cultures de probiotiques sensibles contre l'humidité, l'oxygène, la température et les conditions de transformation.
- Les fabricants élargissent également leur utilisation des arômes encapsulés, des huiles essentielles et d'autres ingrédients sensibles afin d'améliorer la stabilité, de réduire le goût ou l'odeur indésirables et de soutenir la livraison cohérente de saveurs dans les aliments et boissons transformés.
- La demande croissante d'amélioration de la durée de conservation et de la stabilité des ingrédients favorise l'adoption de la microencapsulation, en particulier pour les ingrédients sensibles à l'oxydation, à la lumière, à la chaleur et à l'humidité.
- Par exemple, les fabricants d'ingrédients alimentaires mettent au point des systèmes encapsulés conçus pour protéger les composés fonctionnels pendant le traitement et l'entreposage, tout en permettant leur incorporation efficace dans les produits alimentaires finis.
- Les développements technologiques dans le séchage par pulvérisation, la coacervation, l'encapsulation à base d'émulsion, le revêtement de lit fluidisé, l'extrusion et l'encapsulation liposomique élargissent également la gamme d'ingrédients alimentaires pouvant être microencapsulés.
- Comme les fabricants continuent de se concentrer sur la nutrition fonctionnelle, la protection des ingrédients, les rejets contrôlés et l'amélioration de la stabilité des produits, l'adoption croissante de la microencapsulation dans les applications alimentaires et de boissons devrait favoriser la croissance continue du marché.
Quels sont les facteurs qui entravent la croissance du marché de la microencapsulation alimentaire
- Les fabricants de microencapsulation alimentaire sont confrontés à des défis liés aux coûts de transformation élevés, aux exigences complexes en matière de formulation, à l'équipement spécialisé et à la nécessité de maintenir une efficacité d'encapsulation constante pendant la production à grande échelle.
- La sélection de matériaux muraux appropriés et les conditions de traitement peuvent accroître la complexité de la formulation, car les fabricants doivent équilibrer l'efficacité de l'encapsulation, la compatibilité des ingrédients, la taille des particules, la stabilité, les caractéristiques de libération et les propriétés sensorielles.
- Le besoin de matériel de production spécialisé et d'expertise technique peut accroître les besoins en capital et en fonctionnement, en particulier pour les petits et moyens fabricants d'aliments qui cherchent à adopter des technologies d'encapsulation de pointe.
- Les entreprises de microencapsulation alimentaire ont également des difficultés à maintenir la stabilité et la performance des ingrédients encapsulés tout au long de la transformation, du stockage, du transport et de la préparation finale des produits alimentaires.
- De plus, les exigences réglementaires concernant les ingrédients alimentaires, les composés fonctionnels, les additifs et les matériaux encapsulants peuvent varier d'un pays à l'autre, ce qui peut accroître les exigences en matière de développement, d'essais et de conformité des produits.
- Les fabricants doivent également équilibrer la fonctionnalité améliorée des ingrédients avec les exigences d'étiquetage propre, les considérations de coûts, les caractéristiques sensorielles et l'acceptation par les consommateurs, ce qui peut compliquer le développement et la commercialisation de produits alimentaires microencapsulés.
- À mesure que la technologie deviendra plus largement adoptée, la capacité d'atteindre une production à grande échelle rentable tout en maintenant la performance encapsulative, la salubrité des aliments, la conformité réglementaire et la qualité des produits devrait demeurer un défi clé pour les participants au marché.
Comment le marché de la microencapsulation alimentaire est-il segmenté
Le marché de la microencapsulation des aliments est segmenté en fonction de la technologie, du matériel de base, du matériau de la coquille, de l'application et de l'utilisation finale.
- Par technologie
Sur la base de la technologie, le marché de la microencapsulation alimentaire est segmenté en vaporisation, coacervation, revêtement de lit fluidisé, émulsion, extrusion, encapsulation liposomique, etc. Le segment du séchage par pulvérisation domine le marché avec une part de 41,62 % en 2025, soutenue par son évolutivité, son rapport coût-efficacité, son efficacité de transformation élevée et son aptitude à encapsuler les ingrédients alimentaires sensibles tels que les arômes, les vitamines, les probiotiques, les enzymes et les acides gras oméga-3. Le séchage par pulvérisation permet aux fabricants d'améliorer la stabilité des ingrédients, de protéger les composés actifs des conditions environnementales et de faciliter leur incorporation dans un large éventail de préparations alimentaires et de boissons.
On prévoit que le segment de l'encapsulation liposomique enregistrera la croissance la plus rapide à un TCAC de 10,18 % au cours de la période de prévision, en raison de la demande accrue de biodisponibilité accrue, d'une distribution contrôlée et d'une meilleure stabilité des composés nutritifs et bioactifs sensibles. Les applications croissantes dans les aliments fonctionnels, les boissons, les suppléments alimentaires et les formulations nutraceutiques favorisent l'adoption de technologies d'encapsulation liposomique.
- Par matériau de base
Sur la base de la matière première, le marché de la microencapsulation alimentaire est segmenté en vitamines, minéraux, probiotiques, enzymes, acides gras oméga-3, saveurs, huiles essentielles, acides organiques, etc. Le segment des vitamines a dominé le marché avec une part de 24,76 % en 2025, soutenue par une demande croissante d'aliments et de boissons enrichis et l'utilisation généralisée de la microencapsulation pour protéger les vitamines contre l'oxydation, la chaleur, la lumière, l'humidité et d'autres conditions environnementales. L'encapsulation favorise également une meilleure manipulation, une libération contrôlée et l'incorporation de vitamines dans différentes formulations alimentaires.
Le segment des probiotiques devrait enregistrer la croissance la plus rapide à 10,42 % du TCAC au cours de la période de prévision, en raison de l'intérêt croissant des consommateurs pour la santé intestinale, le bien-être digestif et la nutrition fonctionnelle. La microencapsulation aide à protéger les microorganismes probiotiques contre la transformation, le stockage, l'humidité, l'oxygène et les milieux acides, ce qui favorise une meilleure viabilité et stabilité tout au long du cycle de vie du produit.
- Par matériau Shell
Le marché de la microencapsulation alimentaire est segmenté en polysaccharides, protéines, lipides, gommes et résines, émulsifiants, etc. Le segment des polysaccharides a dominé le marché avec une part de 36,74 % en 2025, soutenue par la grande disponibilité, la compatibilité des aliments, les propriétés cinématographiques et les caractéristiques fonctionnelles des matériaux encapsulants à base de glucides. La maltodextrine, les dérivés de l'amidon, l'alginate et d'autres matériaux à base de polysaccharides sont largement utilisés pour protéger les ingrédients sensibles et améliorer leur stabilité pendant la transformation et l'entreposage.
On prévoit que le segment des protéines enregistrera la croissance la plus rapide à un TCAC de 9,76% au cours de la période de prévision, en raison de la demande croissante d'aliments fonctionnels à base de protéines et des propriétés favorables de l'émulsion, de la gélation et du filmage des protéines. L'utilisation croissante des protéines comme matériaux d'encapsulation pour les composés bioactifs, les arômes, les huiles et les ingrédients nutritionnels favorise la croissance du segment.
- Par demande
Sur la base de l'application, le marché de la microencapsulation alimentaire est segmenté en aliments fonctionnels, boulangerie et confiserie, produits laitiers, boissons, suppléments alimentaires, collations et produits salés, et d'autres. Le segment des aliments fonctionnels a dominé le marché avec une part de 29,82 % en 2025, soutenue par une demande croissante de produits alimentaires enrichis en nutriments et axés sur la santé. La microencapsulation permet l'incorporation de probiotiques, de vitamines, de minéraux, d'acides gras oméga-3, d'enzymes et d'autres composés bioactifs tout en améliorant la stabilité, le masque du goût et la libération contrôlée.
Le segment des boissons devrait enregistrer la croissance la plus rapide au cours de la période de prévision, à 9,86 %, en raison de la demande croissante de boissons enrichies, de boissons fonctionnelles, de produits de nutrition sportive et de boissons probiotiques. La microencapsulation permet aux fabricants d'incorporer des nutriments sensibles, des saveurs, des huiles et des composés bioactifs tout en minimisant les effets sensoriels indésirables et en améliorant la stabilité des ingrédients.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché de la microencapsulation alimentaire est segmenté en fabricants d'aliments et de boissons, entreprises nutraceutiques, producteurs de suppléments alimentaires, etc. Le segment des fabricants d'aliments et de boissons a dominé le marché avec une part de 52,64 % en 2025, soutenue par l'adoption massive de technologies de microencapsulation pour améliorer la stabilité des ingrédients, prolonger la durée de conservation, protéger les composés sensibles et intégrer des ingrédients fonctionnels dans les produits alimentaires et boissons traditionnels.
Le segment des entreprises nutraceutiques devrait enregistrer la croissance la plus rapide à 10,06 % du TCAC au cours de la période de prévision, en raison de la demande croissante d'ingrédients fonctionnels, de la livraison ciblée de nutriments, de probiotiques, d'acides gras oméga-3, de vitamines et d'autres composés bioactifs. L'accent mis de plus en plus sur la biodisponibilité, la libération contrôlée et la protection des ingrédients sensibles encourage les fabricants de nutraceutiques à adopter des technologies de microencapsulation tout au long du développement et de la formulation des produits.
Quelle région détient la plus grande part du marché de la microencapsulation alimentaire
- L'Amérique du Nord a dominé le marché de la microencapsulation alimentaire avec la plus grande part de revenus de 32,4 % en 2025, soutenue par une forte demande de produits alimentaires fonctionnels et enrichis, l'adoption généralisée de technologies de pointe de transformation des aliments et l'utilisation croissante de la microencapsulation pour les vitamines, les probiotiques, les acides gras oméga-3, les arômes, les enzymes et autres ingrédients alimentaires sensibles.
- La région bénéficie également d'une infrastructure de transformation des aliments bien développée, de solides capacités de recherche et de développement et de la présence d'importantes entreprises d'ingrédients alimentaires et de technologies. L'augmentation de l'intérêt des consommateurs pour les aliments fonctionnels, les produits d'étiquetage propre, l'enrichissement nutritionnel et l'amélioration de la stabilité des ingrédients incite davantage les fabricants à utiliser davantage les technologies de microencapsulation des aliments pour les applications alimentaires et les boissons.
Aperçu du marché américain de la microencapsulation des aliments
Le marché américain de la microencapsulation alimentaire connaît une forte croissance en raison de la demande croissante d'aliments fonctionnels, de boissons enrichies, de suppléments alimentaires et de produits nutraceutiques. L'industrie de transformation des aliments, l'écosystème de recherche-développement établi et la forte présence de fabricants d'ingrédients alimentaires appuient l'adoption de technologies de microencapsulation pour les probiotiques, les vitamines, les minéraux, les acides gras oméga-3, les arômes, les huiles essentielles et les enzymes. De plus, l'intérêt croissant des consommateurs pour la santé et le bien-être, les formulations d'étiquettes propres, l'amélioration de la livraison des nutriments et l'élargissement de la stabilité des produits encouragent les fabricants à intégrer les technologies de microencapsulation des aliments dans le développement de nouveaux produits.
Aperçu du marché de la microencapsulation alimentaire en Asie-Pacifique
Le marché de la microencapsulation alimentaire en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'augmentation des revenus disponibles, de l'urbanisation, de la sensibilisation accrue à la santé et de la demande croissante de produits alimentaires fonctionnels et enrichis dans des pays comme la Chine, l'Inde et le Japon. L'expansion des industries de transformation des aliments, de la fabrication nutraceutique, du commerce de détail moderne et de la consommation alimentaire axée sur la commodité accroît l'adoption de technologies de microencapsulation. De plus, les fabricants utilisent de plus en plus la microencapsulation pour les probiotiques, les vitamines, les acides gras oméga-3, les arômes, les huiles essentielles et d'autres ingrédients bioactifs pour améliorer la stabilité, les caractéristiques sensorielles et l'incorporation dans les préparations alimentaires et de boissons.
Aperçu du marché japonais de la microencapsulation alimentaire
Le marché japonais de la microencapsulation alimentaire connaît une croissance constante en raison de la forte demande d'aliments fonctionnels, de produits enrichis en nutrition, de probiotiques et de formulations alimentaires de haute qualité. Les consommateurs recherchent de plus en plus des produits offrant des avantages pour la santé et le bien-être, soutenant l'utilisation de la microencapsulation pour les vitamines, les minéraux, les probiotiques, les acides gras oméga-3 et d'autres ingrédients bioactifs. De plus, l'industrie de transformation des aliments au Japon, ses solides capacités de recherche-développement et l'accent mis sur la qualité des produits et l'innovation technologique offrent aux fabricants l'occasion de développer des ingrédients microencapsulés avec une stabilité accrue, une libération contrôlée et une fonctionnalité améliorée.
Marché chinois de la microencapsulation alimentaire
Le marché chinois de la microencapsulation alimentaire croît rapidement, en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles, de l'expansion des industries de transformation des aliments et de l'intérêt croissant des consommateurs pour les aliments fonctionnels et enrichis. La demande croissante de probiotiques, de vitamines, d'acides gras oméga-3, de saveurs et d'autres ingrédients nutritionnels favorise l'adoption de technologies de microencapsulation dans toutes les applications alimentaires et boissons. De plus, l'expansion de la fabrication de nutraceutiques, de la vente au détail moderne et du développement de produits alimentaires novateurs encourage les fabricants à utiliser la microencapsulation pour améliorer la stabilité des ingrédients, protéger les composés sensibles et améliorer les caractéristiques nutritionnelles et sensorielles des produits finis.
Aperçu du marché de la microencapsulation alimentaire au Royaume-Uni
Le marché britannique de la microencapsulation alimentaire connaît une croissance soutenue, soutenue par des industries de transformation alimentaire établies, une demande croissante d'aliments fonctionnels et enrichis et l'adoption croissante de technologies de pointe pour la livraison des ingrédients. Les consommateurs manifestent un intérêt croissant pour les produits contenant des probiotiques, des vitamines, des minéraux, des acides gras oméga-3 et d'autres ingrédients axés sur la santé, encourageant les fabricants à adopter une microencapsulation pour une meilleure stabilité et une livraison contrôlée. De plus, de solides capacités de recherche-développement et la présence de fabricants établis d'ingrédients alimentaires offrent des possibilités d'expansion des technologies de microencapsulation des aliments pour les applications alimentaires, boissons, nutraceutiques et compléments alimentaires.
Allemagne Microencapsulation alimentaire Aperçu du marché
Le marché allemand de la microencapsulation alimentaire est en expansion constante en raison d'une industrie de transformation alimentaire bien établie, de solides capacités technologiques et de l'intérêt croissant des consommateurs pour les produits alimentaires fonctionnels et enrichis sur le plan nutritionnel. Les fabricants alimentaires adoptent de plus en plus de technologies de microencapsulation pour protéger les ingrédients sensibles, améliorer la stabilité des tablettes, masquer les saveurs indésirables et faciliter l'incorporation de vitamines, de probiotiques, d'acides gras oméga-3, de saveurs et d'autres composés bioactifs dans les préparations alimentaires. Les investissements continus dans la technologie alimentaire, l'innovation en matière d'ingrédients et les solutions de formulation durables appuient également la diversification et l'adoption de technologies de microencapsulation alimentaire dans tout le pays.
Quelles sont les principales entreprises du marché de la microencapsulation alimentaire
L'industrie de la microencapsulation alimentaire est principalement dirigée par des entreprises bien établies, notamment :
- BASE SE(Allemagne)
- Groupe Kerry plc(Irlande)
- Givaudan SA(Suisse)
- International Saveurs & Parfums Inc. (États-Unis)
- DSM-Firmenich AG(Suisse)
- Ingredion Incorporated (États-Unis)
- Cargill, Incorporated (États-Unis)
- Tate & Lyle PLC (Royaume-Uni)
- Roquette Frères (France)
- Symrise AG (Allemagne)
- Balchem Corporation (États-Unis)
- Encapsys LLC (États-Unis)
- Société Lycored (Israël)
- Société des technologies sensibles (États-Unis)
- Brenntag SE (Allemagne)
- Groupe Azelis NV (Belgique)
- FMC Corporation (États-Unis)
- Capsugel (États-Unis)
- Frutarom Industries Ltd. (Israël)
Quels sont les derniers développements sur le marché de la microencapsulation alimentaire
- En septembre 2025, BASF SE a élargi ses solutions d'ingrédients alimentaires avec des innovations axées sur les ingrédients nutritionnels et les applications fonctionnelles des aliments, soutenant le développement de formulations alimentaires nécessitant une meilleure stabilité des ingrédients, la livraison et la protection des composés sensibles. Le développement reflète l'adoption croissante de technologies de pointe dans les aliments fonctionnels, les boissons et les suppléments alimentaires.
- En avril 2025, Kerry Group plc a développé son portefeuille de solutions d'ingrédients avec des technologies favorisant la nutrition fonctionnelle, l'amélioration du goût et l'amélioration de la performance des ingrédients dans les préparations alimentaires et de boissons. Le développement met en évidence l'utilisation croissante des technologies d'encapsulation et de livraison pour améliorer la stabilité, les caractéristiques sensorielles et la fonctionnalité des ingrédients alimentaires sensibles.
- En mars 2025, DSM-Firmenich AG a continué d'étendre ses ingrédients nutritionnels et ses solutions de santé en appuyant l'incorporation de vitamines, de probiotiques, d'acides gras oméga-3 et d'autres ingrédients bioactifs dans les préparations alimentaires, de boissons et de suppléments alimentaires. De telles innovations soutiennent la demande de technologies qui protègent les ingrédients sensibles et améliorent leurs performances tout au long de la transformation et du stockage.
- En février 2025, Ingredion Incorporated a élargi ses solutions d'ingrédients alimentaires pour les applications alimentaires fonctionnelles et spécialisées, y compris les technologies conçues pour améliorer la stabilité de la formulation, la texture et la performance des ingrédients. Le développement démontre que les fabricants d'ingrédients alimentaires continuent de mettre l'accent sur les technologies de formulation de pointe pour les produits alimentaires propres, enrichis et fonctionnels.
- En janvier 2025, Givaudan SA a continué à développer des solutions d'ingrédients et de saveurs visant à améliorer le goût, la stabilité et la performance sensorielle dans les applications alimentaires et de boissons. L'intégration croissante de technologies de livraison avancées pour les saveurs et autres ingrédients sensibles favorise l'innovation des produits et l'adoption plus large de solutions de microencapsulation dans les préparations alimentaires.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 DONNÉES D'IMPORTATION ET D'EXPORTATION
2.15 SOURCES SECONDAIRES
2.16 MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE : APERÇU DE LA RECHERCHE
2.17 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 COUVERTURE DES MATIÈRES PREMIÈRES
5.2 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.3 SCÉNARIO D'IMPORTATION-EXPORTATION
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
5.8.1 CODES PRODUIT
5.8.2 NORMES CERTIFIÉES
5.8.3 NORMES DE SÉCURITÉ
5.8.3.1. MANUTENTION ET STOCKAGE DES MATÉRIAUX
5.8.3.2. TRANSPORT ET PRÉCAUTIONS
5.8.3.3. IDENTIFICATION HARAD
6 ANALYSE DES PRIX
7 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
7.1 APERÇU
7.2 SCÉNARIO DE COÛTS LOGISTIQUES
7.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
8 SCÉNARIO DE CHANGEMENT CLIMATIQUE
8.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
8.2 RÉPONSE DE L'INDUSTRIE
8.3 RÔLE DU GOUVERNEMENT
8.4 RECOMMANDATIONS DES ANALYSTES
9 MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE, PAR TECHNOLOGIE, 2022-2031 (EN MILLIONS USD)
9.1 APERÇU
9.2 SÉCHAGE PAR PULVÉRISATION
9.3 COACERVATION
9.4 EXTRUSION
9.5 REFROIDISSEMENT PAR PULVÉRISATION
9.6 MÉLANGE HUMIDE
9.7 ENCAPSULATION
9.8 AUTRES
10 MARCHÉS MONDIAUX DE LA MICROENCAPSULATION ALIMENTAIRE, PAR MATÉRIAU DE BASE, 2022-2031 (EN MILLIONS USD)
10.1 APERÇU
10.2 VITAMINES
10.3 MINÉRAUX
10.4 ENZYMES
10.5 ACIDES ORGANIQUES
10.6 ADDITIFS
10.7 ARÔMES ET ESSENCES
10.8 PROBIOTIQUES
10.9 AUTRES
11 MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE, PAR MATÉRIAU DE COQUE, 2022-2031 (EN MILLIONS USD)
11.1 APERÇU
11.2 PROTÉINES
11.3 GLUCIDES
11.4 LIPIDES
11.5 POLYMÈRES
11.6 GOMMES ET RÉSINES
11.7 AUTRES
12 MARCHÉS MONDIAUX DE LA MICROENCAPSULATION ALIMENTAIRE, PAR APPLICATION, 2022-2031 (EN MILLIONS USD)
12.1 APERÇU
12.2 COMPLÉMENTS ALIMENTAIRES
12.3 ALIMENTS FONCTIONNELS
12.4 BOULANGERIE ET CONFISERIE
12,5 BOISSONS
12.6 PRODUITS LAITIERS
12.7 VIANDE
12.8 AUTRES
13 MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE, PAR ZONE GÉOGRAPHIQUE, 2022-2031 (EN MILLIONS USD)
MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
13.1 AMÉRIQUE DU NORD
13.1.1 États-Unis
13.1.2 CANADA
13.1.3 MEXIQUE
13.2 EUROPE
13.2.1 ALLEMAGNE
13.2.2 Royaume-Uni
13.2.3 ITALIE
13.2.4 FRANCE
13.2.5 ESPAGNE
13.2.6 SUISSE
13.2.7 RUSSIE
13.2.8 TURQUIE
13.2.9 BELGIQUE
13.2.10 PAYS-BAS
13.2.11 SUISSE
13.2.12 DANEMARK
13.2.13 NORVÈGE
13.2.14 FINLAND
13.2.15 SUÈDE
13.2.16 RESTE DE L'EUROPE
13.3 ASIE-PACIFIQUE
13.3.1 JAPON
13.3.2 CHINE
13.3.3 CORÉE DU SUD
13.3.4 INDE
13.3.5 SINGAPOUR
13.3.6 THAÏLANDE
13.3.7 INDONÉSIE
13.3.8 MALAISIE
13.3.9 PHILIPPINES
13.3.10 AUSTRALIE
13.3.11 NOUVELLE-ZÉLANDE
13.3.12 HONG KONG
13.3.13 TAÏWAN
13.3.14 RESTE DE L'ASIE-PACIFIQUE
13.4 AMÉRIQUE DU SUD
13.4.1 BRÉSIL
13.4.2 ARGENTINE
13.4.3 RESTE DE L'AMÉRIQUE DU SUD
13.5 MOYEN-ORIENT ET AFRIQUE
13.5.1 AFRIQUE DU SUD
13.5.2 ÉGYPTE
13.5.3 ARABIE SAOUDITE
13.5.4 ÉMIRATS ARABES UNIS
13.5.5 ISRAËL
13.5.6 BAHREÏN
13.5.7 KOWEÏT
13.5.8 OMAN
13.5.9 QATAR
13.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
14 MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE, PAYSAGE DES ENTREPRISES
14.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
14.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
14.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
14.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
14.5 FUSIONS ET ACQUISITIONS
14.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
14.7 EXTENSION
14.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
15 MARCHÉ MONDIAL DE LA MICROENCAPSULATION ALIMENTAIRE – PROFIL DE L'ENTREPRISE
15.1 BALCHEM CORP
15.1.1 INSTANTANÉ DE L'ENTREPRISE
15.1.2 PORTEFEUILLE DE PRODUITS
15.1.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.1.4 ANALYSE DES REVENUS
15.1.5 MISES À JOUR RÉCENTES
15.2 VOBIS, LLC
15.2.1 INSTANTANÉ DE L'ENTREPRISE
15.2.2 PORTEFEUILLE DE PRODUITS
15.2.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.2.4 ANALYSE DES REVENUS
15.2.5 MISES À JOUR RÉCENTES
15.3 ENCAPSULATION DE SPHÈRES
15.3.1 INSTANTANÉ DE L'ENTREPRISE
15.3.2 PORTEFEUILLE DE PRODUITS
15.3.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.3.4 ANALYSE DES REVENUS
15.3.5 MISES À JOUR RÉCENTES
15.4 MILLIKEN & COMPANY
15.4.1 INSTANTANÉ DE L'ENTREPRISE
15.4.2 PORTEFEUILLE DE PRODUITS
15.4.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.4.4 ANALYSE DES REVENUS
15.4.5 MISES À JOUR RÉCENTES
15,5 BARENTZ
15.5.1 INSTANTANÉ DE L'ENTREPRISE
15.5.2 PORTEFEUILLE DE PRODUITS
15.5.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.5.4 ANALYSE DES REVENUS
15.5.5 MISES À JOUR RÉCENTES
15.6 ROYAL FRIESLAND CAMPINA
15.6.1 INSTANTANÉ DE L'ENTREPRISE
15.6.2 PORTEFEUILLE DE PRODUITS
15.6.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.6.4 ANALYSE DES REVENUS
15.6.5 MISES À JOUR RÉCENTES
15,7 BASF SE
15.7.1 INSTANTANÉ DE L'ENTREPRISE
15.7.2 PORTEFEUILLE DE PRODUITS
15.7.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.7.4 ANALYSE DES REVENUS
15.7.5 MISES À JOUR RÉCENTES
15,8 GIVAUDAN
15.8.1 INSTANTANÉ DE L'ENTREPRISE
15.8.2 PORTEFEUILLE DE PRODUITS
15.8.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.8.4 ANALYSE DES REVENUS
15.8.5 MISES À JOUR RÉCENTES
15.9 FIRMENICH SA
15.9.1 INSTANTANÉ DE L'ENTREPRISE
15.9.2 PORTEFEUILLE DE PRODUITS
15.9.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.9.4 ANALYSE DES REVENUS
15.9.5 MISES À JOUR RÉCENTES
15.1 SYMRISE
15.10.1 INSTANTANÉ DE L'ENTREPRISE
15.10.2 PORTEFEUILLE DE PRODUITS
15.10.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.10.4 ANALYSE DES REVENUS
15.10.5 MISES À JOUR RÉCENTES
15.11 LYCORED
15.11.1 INSTANTANÉ DE L'ENTREPRISE
15.11.2 PORTEFEUILLE DE PRODUITS
15.11.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.11.4 ANALYSE DES REVENUS
15.11.5 MISES À JOUR RÉCENTES
15.12 TASTETECH
15.12.1 INSTANTANÉ DE L'ENTREPRISE
15.12.2 PORTEFEUILLE DE PRODUITS
15.12.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.12.4 ANALYSE DES REVENUS
15.12.5 MISES À JOUR RÉCENTES
15.13 AVEKA
15.13.1 INSTANTANÉ DE L'ENTREPRISE
15.13.2 PORTEFEUILLE DE PRODUITS
15.13.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
15.13.4 ANALYSE DES REVENUS
15.13.5 MISES À JOUR RÉCENTES
16 CONCLUSION
17 QUESTIONNAIRE
18 RAPPORTS CONNEXES
19 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











