


Segmentation du marché mondial des géomembranes d'argile géosynthétiques, par matière première (polypropylène et bentonite), application (systèmes de confinement et de traitement des eaux usées, décharges, énergie, routes et génie civil, et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille et le taux de croissance du marché mondial de l'argile géosynthétique
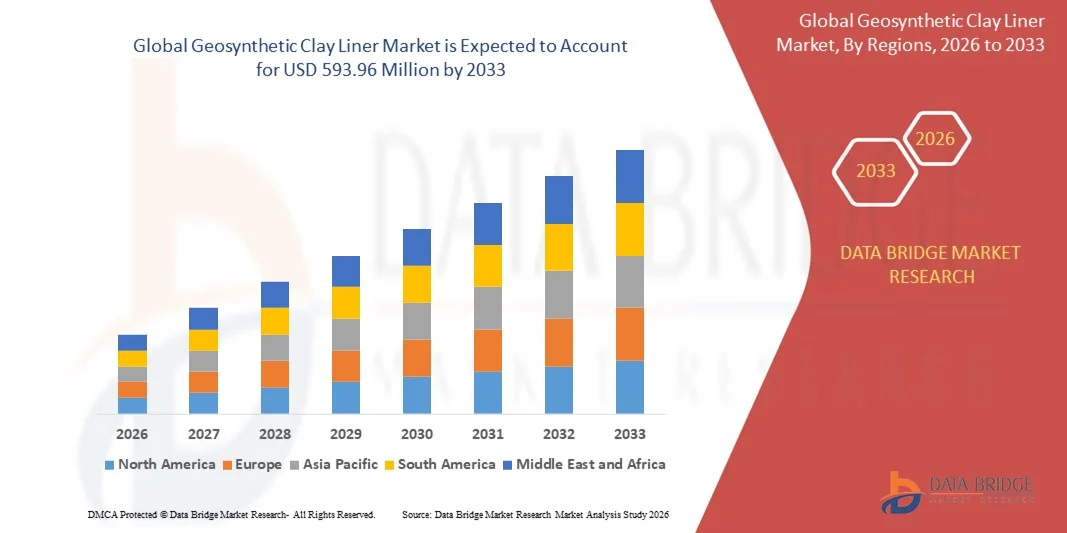
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'argile géosynthétique a été évaluée à402,02 millions de dollars en 2025et devrait atteindre593,96 millions de dollars en 2033, à unTCAC de 5,0 %pendant la période de prévision
- L'augmentation des dépenses consacrées au développement des infrastructures à travers le monde est l'un des principaux facteurs à l'origine de la croissance du marché des revêtements géosynthétiques. Les initiatives prises par le gouvernement pour stimuler la production intérieure accroissent les investissements dans le secteur de la construction et les activités de développement des infrastructures, en particulier dans les pays en développement tels que la Chine, l'Inde et le Moyen-Orient et l'Afrique, et la sensibilisation à la protection des décharges dans les secteurs de la construction et de l'exploitation minière accélèrent la croissance du marché
Taille du marché et prévisions
Valeur marchande mondiale (2025):402,02 millions de dollars
Valeur marchande prévue (2033) :593,96 millions de dollars
Prévisions CAGR (2026-2033):5.00%
Quelles sont les principales recettes du marché de l'argile géosynthétique
- L'augmentation du nombre d'activités de production de gaz de schiste à l'échelle mondiale et les normes de soutien dans diverses régions influencent davantage le marché
- En outre, l'urbanisation et l'industrialisation rapides, l'expansion des industries d'utilisation finale et les investissements élevés des organisations privées et publiques affectent positivement le marché de l'argile géosynthétique. En outre, l'utilisation de polymères à base de bioproduits, sous l'impulsion de préoccupations concernant les émissions de GES, offre des possibilités rentables aux acteurs du marché.
- L'Asie-Pacifique a dominé le marché de l'argile géosynthétique avec une part de 41,8 % des revenus en 2025, tirée par le développement rapide des infrastructures, les activités minières à grande échelle, l'expansion de la construction de décharges et l'augmentation des initiatives de protection de l'environnement en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 9,25 % entre 2026 et 2033, sous l'effet d'une réglementation environnementale stricte, d'une amélioration croissante des décharges et d'une concentration croissante sur les solutions de confinement durables.
- Le segment de la bentonite de sodium naturel a dominé le marché avec une part de 48,6% en 2025, en raison de sa capacité de gonflement supérieure, de sa faible conductivité hydraulique et de sa large acceptation dans les revêtements de décharge, le confinement minier et l'application de barrières à l'eau
Étendue du rapport et segmentation du marché de l'argile géosynthétique
|
Attributs |
Liner d'argile géosynthétique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché des liners d'argile géosynthétiques
Augmentation du changement vers des liners d'argile géosynthétiques à haut rendement, composites et écologiquement durables
- Le marché des paquebots en argile géosynthétique connaît une forte évolution vers des GCL composites et renforcés qui combinent bentonite avec des géotextiles et des géomembranes avancés pour améliorer la performance et la durabilité hydrauliques
- Les fabricants se concentrent de plus en plus sur les conceptions GCL à aiguille, polymère et multicouche qui offrent une résistance au cisaillement supérieure, une faible perméabilité et une fiabilité de confinement à long terme
- L'accent mis de plus en plus sur la protection de l'environnement, la sécurité des décharges et la gestion des ressources en eau est à l'origine de la demande de GCL à haut rendement dans les projets miniers, de confinement des déchets et d'infrastructure civile.
- Par exemple, des entreprises telles que NAUE, HUESKER, AGRU, CETCO (Minerals Technologies) et Layfield ont élargi leurs portefeuilles de GCL en améliorant les technologies de liaison, la résistance chimique et l'efficacité de l'installation
- L'adoption croissante de systèmes GCL préfabriqués et contrôlés par l'usine réduit le temps d'installation, les coûts de main-d'oeuvre et les risques de projet, en particulier dans les grands projets d'infrastructure
- À mesure que les normes réglementaires en matière de confinement et de conformité environnementale deviendront plus strictes, les liners d'argile géosynthétiques de pointe demeureront essentiels pour l'étanchéité à long terme et les applications de barrières
Quels sont les principaux moteurs du marché géosynthétique du liner d'argile
- Augmentation de la demande de solutions de confinement efficaces dans les décharges, les opérations minières, les installations de traitement des eaux usées et la gestion des déchets dangereux
- Par exemple, en 2024-2025, les grands projets d'infrastructure et d'exploitation minière dans toute l'Asie-Pacifique, en Amérique du Nord et en Europe ont de plus en plus adopté des GCL pour respecter des règlements plus stricts en matière de protection de l'environnement et des eaux souterraines.
- Les investissements croissants dans les infrastructures de transport, les tunnels, les canaux et les barrages stimulent l'utilisation des GCL pour le contrôle des infiltrations et la stabilité structurelle
- Les progrès dans le traitement de la bentonite, la modification des polymères et le renforcement géotextile ont amélioré les performances de la GCL dans des environnements chimiques à forte charge et agressifs
- Une préférence accrue pour des solutions de remplacement rentables et peu coûteuses pour les revêtements d'argile compactés traditionnels accélère l'adoption de la GCL
- Soutenu par l'expansion des activités de construction, de la réglementation environnementale et des initiatives de durabilité, le marché de l'argile géosynthétique devrait connaître une croissance soutenue à long terme.
Quel est le facteur qui conteste la croissance du marché géosynthétique des liners d'argile
- L'augmentation des coûts initiaux des produits de la LMC premium et renforcés peut limiter l'adoption de projets sensibles aux coûts et aux économies émergentes.
- Ainsi, entre 2024 et 2025, les fluctuations des prix de la bentonite, les coûts des matières premières géotextiles et les dépenses logistiques ont eu des répercussions sur les budgets globaux de fabrication et de projet de la GCL.
- La variabilité des performances due à une mauvaise installation, à des problèmes d'hydratation ou à des conditions de sous-classement peut affecter l'efficacité du revêtement si elle n'est pas traitée correctement
- Une connaissance technique limitée et la disponibilité de main-d'oeuvre qualifiée dans certaines régions limitent le déploiement optimal de la GCL
- La concurrence des géomembranes, des revêtements argileux compactés et des systèmes de confinement hybrides crée des risques de pression sur les prix et de substitution au niveau du projet
- Pour relever ces défis, les fabricants mettent l'accent sur les programmes de formation des installateurs, la normalisation des produits et les systèmes GCL certifiés pour renforcer l'adoption mondiale
Comment le marché géosynthétique des liners d'argile est-il segmenté
Le marché est segmenté sur la base dematière première et application.
- Par matière première
Sur la base de la matière première, le marché de l'argile géosynthétique est segmenté en Bentonite de sodium naturel, Bentonite de calcium et Bentonite de polymères. Le segment de la bentonite de sodium naturel a dominé le marché avec une part de 48,6% en 2025, en raison de sa capacité de gonflement supérieure, de sa faible conductivité hydraulique et de sa large acceptation dans les revêtements de décharge, le confinement minier et les applications des barrières à l'eau. Les GCL à base de bentonite de sodium offrent des performances d'auto-scellement fiables, une facilité d'installation et le respect des règlements environnementaux, ce qui en fait le choix privilégié pour les projets d'infrastructure et de gestion des déchets à grande échelle.
On s'attend à ce que le segment de la bentonite améliorée par le polymère augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la demande croissante pour une résistance chimique accrue, des performances sous des lixiviats agressifs et de la durabilité dans les milieux salins ou contaminés. L'adoption croissante de projets de confinement des déchets dangereux, d'exploitation minière et d'industrie accélère le passage à des solutions de LCG modifiées par des polymères.
- Par demande
Sur la base de l'application, le marché de l'argile géosynthétique est segmenté en projets de décharges, d'exploitation minière, de gestion et de confinement de l'eau et d'infrastructure. Le segment des décharges a dominé le marché avec une part de 41,2 % en 2025, appuyée par des règlements environnementaux stricts, une production croissante de déchets solides municipaux et la nécessité d'une protection efficace des eaux souterraines. Les GCL sont largement utilisés dans les revêtements de base, les systèmes de recouvrement et le confinement latéral en raison de leur faible perméabilité, de l'efficacité de l'espace et des avantages en termes de coûts par rapport aux revêtements d'argile compactés.
On prévoit que le segment minier augmentera au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'augmentation des activités d'extraction minière, de la construction de barrages de résidus et de l'accent mis sur la sécurité environnementale dans les opérations minières. L'augmentation des investissements dans des projets miniers en Asie-Pacifique, en Amérique latine et en Afrique, ainsi que des normes de confinement plus strictes, accélèrent l'adoption de GCL de haute performance dans les applications minières.
Quelle est la région qui détient la plus grande part du marché géosynthétique de liner d'argile
- L'Asie-Pacifique a dominé le marché de l'argile géosynthétique avec une part de 41,8 % des revenus en 2025, tirée par le développement rapide des infrastructures, les activités minières à grande échelle, l'expansion de la construction de décharges et l'augmentation des initiatives de protection de l'environnement en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est
- La forte croissance de l'urbanisation, des infrastructures de transport, des projets de gestion de l'eau et du développement industriel alimente l'adoption généralisée de GCL pour le confinement, le contrôle des infiltrations et la sécurité environnementale.
- Les gouvernements de la région appliquent des règlements plus stricts en matière de protection des eaux souterraines, d'élimination des déchets et de gestion des résidus miniers, ce qui stimule considérablement la demande de revêtements géosynthétiques à haute performance
China Geosynthetic Clay Liner Market Insight
La Chine est le principal contributeur de l'Asie-Pacifique, appuyée par des investissements massifs dans les infrastructures, les opérations minières, la construction de décharges et le confinement des déchets industriels. L'expansion urbaine rapide, les projets de transport à grande échelle et les exigences strictes en matière de conformité environnementale entraînent une utilisation intensive des LCG dans les décharges, les canaux et les installations de résidus. Une forte capacité de production nationale et une production compétitive sur le plan des coûts renforcent encore la domination du marché.
Inde Géosynthèse Clay Liner Market Insight
L'Inde connaît une forte croissance en raison de l'augmentation des investissements dans les villes intelligentes, les autoroutes, les corridors ferroviaires, les mines et la gestion des déchets municipaux. Les initiatives gouvernementales axées sur la durabilité de l'environnement, la conservation de l'eau et le développement industriel accélèrent l'adoption de GCL dans toutes les infrastructures et applications de confinement.
Marché nord-américain des liners d'argile géosynthétiques
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 9,25 % entre 2026 et 2033, sous l'effet d'une réglementation environnementale rigoureuse, de la mise à niveau croissante des décharges et de l'attention croissante accordée aux solutions durables de confinement. L'augmentation de la remise en état des sites d'élimination des déchets vieillissants, des installations d'extraction des résidus miniers et des systèmes de gestion de l'eau renforce la demande de produits de pointe du GCL. Une forte présence de fabricants de produits géosynthétiques de premier plan, des progrès technologiques dans les LCG améliorées par les polymères et une forte sensibilisation à la protection de l'environnement à long terme favorisent une expansion rapide du marché
U.S. Geosynthetic Clay Liner Market Insight
Les États-Unis dirigent la croissance régionale en raison de règlements stricts de l'EPA, d'activités élevées de fermeture des décharges et d'une large utilisation des LCG dans les projets miniers, de confinement des déchets dangereux et d'infrastructure. L'adoption croissante de systèmes de doublure composite et de solutions de bentonite modifiées par des polymères stimule la demande du marché.
Aperçu du marché canadien des argiles géosynthétiques
Le Canada contribue de façon importante à l'expansion des activités minières, aux projets de confinement du pétrole et du gaz et à l'amélioration de l'environnement. Les investissements dans les infrastructures durables et les initiatives de protection de l'eau accélèrent l'adoption de la GCL dans l'ensemble du pays.
Quelles sont les meilleures entreprises du marché de la clay liner géosynthétique
L'industrie de l'argile géosynthétique est principalement dirigée par des entreprises bien établies, notamment :
- Nilex Inc. (Canada)
- GSE Holdings (États-Unis)
- Minerals Technologies Inc. (États-Unis)
- LAYFIELD GROUP LTD. (Canada)
- terrafix (États-Unis)
- Geofabrics (Australie)
- Synthétiques mondiaux (Australie)
- Géotech Systems & Solutions (P) Ltd. (Inde)
- HUESKER (Allemagne)
- Étiquette murale Pte Ltd. (Singapour)
- Laviosa Chemica Mineria (Italie)
- AGRU AMÉRIQUE, INC (États-Unis)
- NAUE GmbH & Co. KG (Allemagne)
- ABG Ltd (Royaume-Uni)
Quelles sont les évolutions récentes sur le marché mondial de l'argile géosynthétique
- En juin 2025, l'Institut géosynthétique (GSI) a annoncé son intention de déménager de Folsom (Papa) vers le campus de Georgia Institute of Technology à Atlanta (Ga.), d'ici la fin de 2025, en vue d'élargir les activités de recherche multidisciplinaires, de renforcer les programmes éducatifs et d'accueillir d'importants événements géosynthétiques, renforçant ainsi l'innovation à long terme et la collaboration universitaire dans le secteur de la géosynthétique
- En novembre 2024, la Société géotechnique canadienne (SGC), en partenariat avec le chapitre national canadien de l'Association internationale des hydrogéologues (IAH-CNC), a organisé GeoMontréal 2024 à Montréal (Québec) des études de performance thermos-hydromécaniques mettant en évidence les progrès techniques continus et le partage des connaissances.
- En octobre 2024, White Cap a conclu une entente visant à acquérir Triumph Geo-Synthetics Inc., un distributeur californien de produits géosynthétiques et anti-érosion, afin d'élargir son offre d'infrastructures et de marchés non résidentiels, de renforcer la disponibilité des produits et les capacités de service sur les marchés régionaux de la construction.
- En juillet 2024, la ville de Ballarat a lancé son premier projet de plafonnement des cellules géosynthétiques au site d'enfouissement régional de Ballarat, en utilisant des matériaux géosynthétiques avancés pour contrôler les émissions de gaz et de lixiviats, démontrant ainsi un engagement ferme en faveur de la gestion durable des déchets et de la conformité à la réglementation.
- En juillet 2024, Geosynthetics Magazine a souligné l'importance croissante des solutions géosynthétiques qui répondent aux exigences strictes de gestion des lixiviats de décharge, mettant en évidence les progrès matériels qui améliorent la performance de confinement et la protection de l'environnement, soulignant que l'industrie se concentre sur l'innovation axée sur la durabilité
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











