


Segmentation du marché mondial des interposeurs en verre, par type de produit (interposeurs en verre 2D, 2,5D et 3D), taille de la plaquette (
Quelle est la taille du marché et le taux de croissance des interposeurs de verre
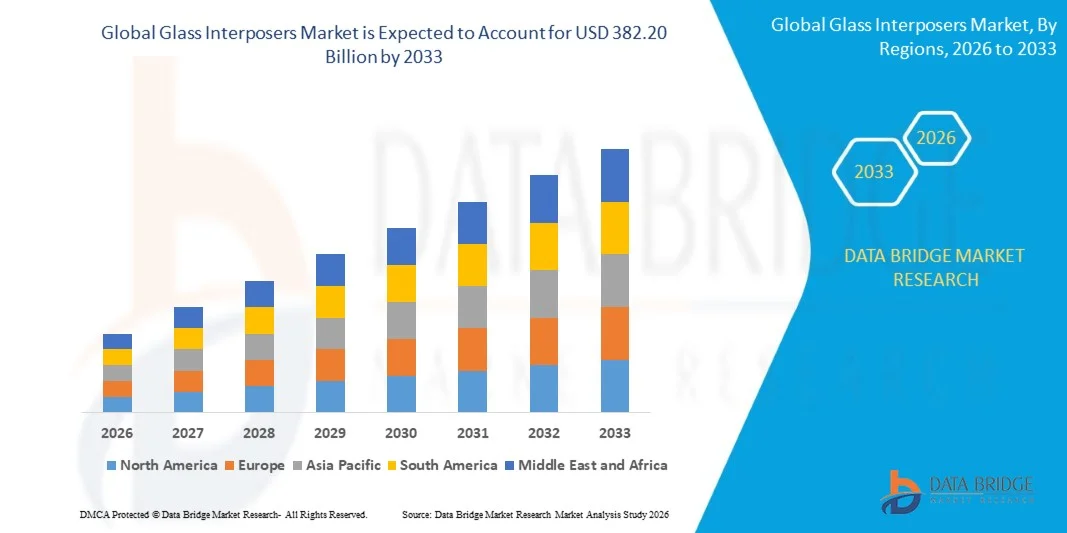
- Selon Data Bridge études de marché Analyse La taille du marché mondial des interposeurs de verre a été évaluée à146,54 millions de dollars en 2025et devrait atteindre382,20 millions de dollars en 2033, à unTCAC de 12,73 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies de pointe d'emballage de semi-conducteurs, y compris l'intégration 2.5D et 3D, qui nécessitent des interposeurs haute performance pour soutenir une densité accrue de copeaux, une meilleure intégrité des signaux et une gestion thermique efficace
- De plus, la demande de miniaturisés, d'électronique grand débit, d'électronique automobile et d'appareils de télécommunication accélère l'absorption des interposeurs de verre. Les entreprises tirent de plus en plus parti des substrats de verre pour permettre des facteurs de forme compacts, des opérations à haute fréquence et une intégration hétérogène, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):146,54 millions de dollars
- Valeur marchande prévue (2033) :382,20 millions de dollars
- Prévisions CAGR (2026-2033):12.73%
Quelles sont les principales options du marché des interposeurs de verre
- Les interposeurs en verre, qui fournissent des substrats rigides et performants pour l'emballage des semi-conducteurs, deviennent des composants essentiels de la mémoire à haute bande de la prochaine génération, des processeurs AI et des dispositifs RF en raison de leur faible perte diélectrique, de leur stabilité dimensionnelle et de leur intégrité supérieure au signal.
- La demande croissante d'interposeurs de verre est principalement due à l'adoption généralisée dehaute performanceles réseaux 5G/6G,véhicule électriques, et les dispositifs de consommation miniaturisés. Les investissements croissants dans la R-D et l'infrastructure de fabrication des semi-conducteurs appuient davantage l'expansion du marché en permettant des solutions d'emballage innovantes qui améliorent la performance et la fiabilité des appareils
- L'Asie-Pacifique domine le marché des interposeurs de verre avec une part de 52,8%en 2025, en raison de l'adoption rapide d'emballages semi-conducteurs de pointe, de l'expansion de la fabrication électronique grand public et de la forte présence de centres de fabrication de semi-conducteurs
- L'Amérique du Nord devrait être la région qui connaît la croissance la plus rapide sur le marché des interposeurs de verre au cours de la période de prévision en raison de la forte demande d'emballages semi-conducteurs avancés dans les centres de données, les télécommunications et l'électronique grand public.
- Le segment de 300 mm a dominé le marché avec une part de marché de 60,6 % en 2025, en raison de sa capacité à soutenir une densité d'interconnexion plus élevée, une meilleure performance thermique et l'aptitude aux applications avancées de semi-conducteurs. Les principaux fabricants de semi-conducteurs préfèrent les plaquettes de 300 mm pour la production en grand volume de puces haute performance utilisées dans les centres de données et l'électronique grand public
Portée du rapport et segmentation du marché des interposeurs de verre
|
Attributs |
Interposeurs de verre Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé sur le marché des interposeurs de verre
Amélioration de l'adoption des solutions d'emballage 2.5D et 3D
- Une tendance majeure sur le marché des interposeurs de verre est l'adoption croissante de technologies d'emballage 2,5D et 3D, motivées par la demande de dispositifs semi-conducteurs plus performants, miniaturisés et économes en énergie. Ces solutions d'emballage permettent une densité d'interconnexion accrue, une meilleure intégrité des signaux et une meilleure gestion thermique, en tenant compte de l'évolution des exigences de l'informatique avancée et de l'électronique haut de gamme
- Par exemple, TSMC utilise des interposeurs de verre dans sa technologie CoWoS (Chip-on-Wafer-on-Substrat) pour intégrer la mémoire à large bande avec des puces logiques, permettant un emballage efficace 2,5D et 3D pour les applications AI et HPC. Une telle adoption souligne le rôle des interposeurs de verre dans l'amélioration des performances des appareils tout en permettant des facteurs de forme compacts
- La pénétration croissante des systèmes de calcul haute performance (HPC), y compris les GPU et les accélérateurs d'IA, est à l'origine de la nécessité de solutions d'interposeurs fiables qui prennent en charge les interconnexions denses. Les interposeurs de verre sont préférés en raison de leurs propriétés électriques supérieures et de la stabilité dimensionnelle sous contrainte thermique
- Les applications électroniques grand public, y compris les smartphones et les appareils portables, intègrent des solutions d'emballage avancées pour réaliser des conceptions compactes sans compromettre la vitesse et l'efficacité. Cette tendance renforce les interposeurs de verre comme catalyseurs de l'électronique miniaturisée de nouvelle génération
- Le secteur automobile adopte des emballages semi-conducteurs avancés pour soutenir la conduite autonome, les systèmes ADAS et les plateformes d'infodivertissement. Les interposeurs en verre fournissent un signal élevé de fidélité et de dissipation de chaleur nécessaires pour les puces de qualité automobile fonctionnant dans des conditions difficiles
- Le marché est témoin d'investissements croissants dans la recherche sur les emballages au niveau des wafers et la collaboration entre les entreprises de semi-conducteurs afin d'améliorer les performances des interposeurs. Ces initiatives renforcent l'adoption d'interposeurs de verre en tant que composants essentiels pour les systèmes électroniques avancés
Dynamique du marché des interposeurs de verre
Chauffeur
Augmentation de la demande de dispositifs semi-conducteurs à haut rendement et miniaturisés
- La complexité croissante des dispositifs à semi-conducteurs et l'augmentation de la puissance de calcul entraînent la demande d'interposeurs de verre qui soutiennent les interconnexions denses et une gestion thermique efficace. Ces interposeurs permettent aux concepteurs d'intégrer plusieurs pucelettes ou matrices de mémoire dans un seul paquet tout en maintenant les performances
- Par exemple, des entreprises comme AMD utilisent des interposeurs de verre dans leurs modules de mémoire à large bande pour les processeurs Radeon et EPYC afin d'obtenir une meilleure efficacité énergétique et un transfert de données plus rapide. Cela démontre le rôle critique des interposeurs de verre dans la mise en place de solutions informatiques haute performance
- L'adoption croissante de systèmes d'IA, de HPC et de réseau accroît le besoin de solutions d'emballage qui peuvent traiter les signaux à grande vitesse avec un minimum de brouillage. Les interpositions en verre offrent une faible perte diélectrique et une stabilité mécanique, ce qui les rend idéales pour de telles applications
- Les tendances de la miniaturisation dans l'électronique grand public et les appareils IoT exigent des technologies d'interposition qui occupent moins d'espace tout en offrant une capacité d'intégration élevée. Les interposeurs en verre sont de plus en plus privilégiés en raison de leurs capacités de routage en hauteur fine et de leurs avantages de facteur de forme
- L'accent mis sur la conception de semi-conducteurs économes en énergie renforce la demande d'interposeurs qui minimisent la perte de puissance et améliorent les performances thermiques. Cette tendance accélère l'adoption dans plusieurs industries et solidifie les interposeurs de verre en tant qu'outil clé de l'électronique moderne
Restriction/Défi
Coûts de fabrication élevés et procédés de fabrication complexes
- Le marché des interposeurs de verre est soumis à des contraintes en raison du coût élevé des matières premières et des procédés de fabrication à haute précision nécessaires pour produire des interposeurs de haute qualité. Ces facteurs limitent l'adoption généralisée et accroissent la complexité de la production pour les fabricants.
- Par exemple, des entreprises comme IBM et TSMC s'appuient sur des techniques de lithographie, d'éclaircie et de collage avancées pour fabriquer des interposeurs de verre pour leurs paquets haute performance. Il s'agit de processus à forte intensité de capital et nécessitant une expertise importante, ce qui ajoute aux coûts de production globaux.
- Le maintien d'une précision dimensionnelle et d'une faible page de guerre pendant la fabrication de l'interposeur nécessite un équipement spécialisé et des normes strictes de contrôle de la qualité. Ces complexités de fabrication prolongent les délais de production et augmentent les coûts dans toute la chaîne d'approvisionnement
- La dépendance à l'égard de la main-d'oeuvre hautement qualifiée et des environnements propres contribue également aux défis opérationnels. Les fabricants doivent équilibrer les coûts, le rendement et les performances pour répondre à la demande croissante de l'industrie
- L'expansion de la production pour répondre à des applications à volume élevé tout en assurant la fiabilité et la compétitivité des prix demeure un défi important. Ces contraintes soulignent la nécessité d'optimiser les processus et d'innover technologique pour soutenir une croissance plus large du marché.
Comment le marché des interposeurs de verre est-il segmenté
Le marché est segmenté en fonction de la taille, de l'application, de la technologie des substrats et de l'utilisation finale.
• En fonction de la taille du wafer
Sur la base de la taille des plaquettes, le marché des interposeurs de verre est segmenté en moins de 200 mm, 200 mm, 300 mm, etc. Le segment de 300 mm a dominé le marché avec la plus grande part de revenus de 60,6 % en 2025, grâce à sa capacité à soutenir une densité d'interconnexion plus élevée, une meilleure performance thermique et l'aptitude aux applications avancées de semi-conducteurs. Les principaux fabricants de semi-conducteurs préfèrent les plaquettes de 300 mm pour la production en grand volume de puces haute performance utilisées dans les centres de données et l'électronique grand public. La popularité du segment est également renforcée par l'intégration croissante de systèmes hétérogènes sur un seul substrat, ce qui permet des conceptions complexes et des emballages efficaces.
Le segment de 200 mm devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par son adoption dans des applications semi-conducteurs de moyenne gamme et une fabrication rentable pour l'électronique de niche. Les petits fabricants et les applications spécialisées préfèrent souvent des plaquettes de 200 mm pour des solutions d'emballage où la flexibilité et les coûts de production réduits sont essentiels. Sa croissance est soutenue par l'augmentation de la demande dans les appareils automobiles et IoT où la densité d'interconnexion modérée est suffisante, et les délais de déploiement rapide sont prioritaires.
• Par demande
Sur la base de l'application, le marché des interposeurs de verre est segmenté en emballages 3D, emballages 2,5D, emballages fan-out et autres. Le segment des emballages 2,5D a dominé le marché avec la plus grande part de revenus en 2025, grâce à sa capacité à intégrer plusieurs matrices haute performance sur un seul interposeur, réduisant la latence et améliorant l'intégrité des signaux. Les principales sociétés de semi-conducteurs utilisent des emballages 2,5D pour améliorer les performances des GPU, des FPGA et des puces de réseau, qui nécessitent une bande passante élevée et une faible consommation d'énergie. Le segment bénéficie de l'adoption croissante d'une intégration hétérogène et de techniques d'emballage avancées dans le cloud computing et les charges de travail d'IA.
On s'attend à ce que le segment de l'emballage des ventilateurs enregistre la croissance la plus rapide de 2026 à 2033, alimentée par son facteur de forme mince, ses performances thermiques améliorées et son aptitude aux applications électroniques mobiles et grand public. Les entreprises qui développent des processeurs mobiles et des appareils portables à haute densité adoptent de plus en plus l'emballage fan-out pour répondre aux exigences de miniaturisation et de performance. Sa croissance est encore soutenue par des innovations dans les composés de moulage et les technologies des couches de redistribution, permettant une production efficace et évolutive pour diverses applications.
• Par la technologie de substrat
Sur la base de la technologie des substrats, le marché des interposeurs de verre est segmenté en travers de verre vias (TGV), couche de redistribution (RDL)-premier/dernier, emballage de niveau de panneau de verre (PLP), et autres. Le segment TGV a dominé le marché avec la plus grande part de chiffre d'affaires en 2025, grâce à sa performance électrique supérieure, son support haute fréquence et sa capacité à réduire les parasites d'interconnexion. Les interposeurs TGV sont largement préférés dans les équipements informatiques haut de gamme, d'IA et de télécommunications nécessitant une transmission de signaux à grande vitesse et une fiabilité thermique. Le segment est également soutenu par des investissements croissants de la part des principaux fabricants de semi-conducteurs dans le développement de solutions d'emballage de pointe compatibles avec le TGV.
Le premier/dernier segment de la RDL devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par son rapport coût-efficacité, sa flexibilité de conception et sa compatibilité avec les emballages à l'extérieur du ventilateur. Des entreprises comme ASE Technology tirent de plus en plus parti des approches RDL-première/dernière pour optimiser les performances dans les applications automobiles et électroniques grand public. L'augmentation de la demande d'interconnexions à points fins et l'intégration à puces multiples stimulent l'adoption rapide de cette technologie sur diverses plateformes d'emballages semi-conducteurs.
• par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché des interposeurs de verre est segmenté en électronique grand public, télécommunications, automobile, défense et aérospatiale, soins de santé, etc. Le segment de l'électronique grand public a dominé le marché avec la plus grande part des revenus en 2025, sous l'impulsion de l'adoption généralisée de smartphones, tablettes, portables et dispositifs de jeu nécessitant un emballage à puce haute performance. Les principaux fabricants d'électronique investissent massivement dans des solutions d'interposeurs de verre pour permettre des conceptions compactes, rapides et économes en énergie pour les appareils de nouvelle génération. La dominance du segment est encore renforcée par des cycles d'innovation rapides et une demande croissante de mémoire et de processeurs à haute bande dans l'électronique portable.
Le segment de l'automobile devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante de systèmes avancés d'assistance au conducteur (ADAS), de véhicules électriques et de systèmes d'infodivertissement. Des entreprises comme NXP Semiconductors et Infineon investissent dans des solutions d'interposeur de verre pour améliorer la fiabilité, la gestion thermique et la densité d'intégration dans l'électronique automobile. L'accent croissant mis sur l'électrification des véhicules, la mobilité intelligente et les technologies de conduite autonome devrait soutenir une forte demande d'interposeurs à haute performance dans ce secteur.
Quelle région détient la plus grande part du marché des interposeurs de verre
- L'Asie-Pacifique a dominé le marché des interposeurs de verre avec la plus grande part de revenus de 52,8 % en 2025, grâce à l'adoption rapide d'emballages semi-conducteurs de pointe, à l'expansion de la fabrication électronique de consommateurs et à la forte présence de centres de fabrication de semi-conducteurs
- L'écosystème de fabrication rentable de la région, les investissements croissants dans l'informatique à haute performance et l'augmentation des exportations de composants semi-conducteurs accélèrent l'expansion du marché
- La disponibilité de main-d'œuvre qualifiée, les incitations gouvernementales pour les industries de l'électronique et des semi-conducteurs et l'industrialisation croissante dans les économies en développement stimulent encore la demande d'interposeurs de verre pour les applications telles que les emballages 2.5D et 3D
China Glass Interposers Market Insight
La Chine détenait la plus grande part du marché des interposeurs de verre en Asie et dans le Pacifique en 2025, en raison de son leadership dans la fabrication de semi-conducteurs et de ses capacités de fabrication croissantes. Le pays bénéficie d'un appui important du gouvernement, d'une infrastructure industrielle solide et d'investissements actifs en R-D dans les technologies d'emballage de pointe. L'augmentation de la consommation intérieure d'électronique de consommation, l'adoption croissante de systèmes informatiques performants et la production de semi-conducteurs axés sur l'exportation sont des facteurs de croissance majeurs.
India Glass Interposers Market Insight
L'Inde connaît la croissance la plus rapide dans la région Asie-Pacifique, alimentée par l'expansion de la fabrication de semi-conducteurs, l'augmentation des investissements dans les grappes de fabrication d'électronique et les initiatives gouvernementales visant à promouvoir l'autonomie dans les chaînes d'approvisionnement de semi-conducteurs. Des initiatives telles que le programme d'encouragement lié à la production et l'accent croissant mis sur les exportations électroniques renforcent la demande d'interposeurs de verre. L'adoption croissante de l'électronique automobile, des appareils grand public et des infrastructures de télécommunications accélère encore la croissance du marché.
Europe Interposeurs de verre Aperçu du marché
Le marché européen des interposeurs de verre ne cesse de croître, soutenu par une forte demande d'emballages de pointe dans l'automobile, les télécommunications et les applications informatiques de haute performance. La région met l'accent sur les normes de qualité, la conformité environnementale et la fabrication de précision, en particulier en Allemagne, en France et aux Pays-Bas. Les investissements croissants dans la recherche-développement sur les semi-conducteurs, les collaborations entre les universités et les entreprises technologiques et l'accent mis de plus en plus sur la miniaturisation et les dispositifs à grande vitesse sont à l'origine de l'expansion du marché.
Allemagne Interposeurs de verre Aperçu du marché
Le marché allemand est animé par son leadership en électronique automobile, en fabrication de semi-conducteurs de précision et en solutions informatiques de haute performance. Une solide infrastructure de R-D, des partenariats entre les établissements universitaires et les fabricants de semi-conducteurs et l'accent mis sur les applications de l'industrie 4.0 favorisent l'innovation continue dans les technologies d'interposeur de verre. La demande est particulièrement forte dans les secteurs de l'automobile, de la défense et de l'électronique industrielle.
Royaume-Uni Interposeurs de verre Aperçu du marché
Le marché britannique est soutenu par son écosystème de conception de semi-conducteurs établi, l'accent étant mis de plus en plus sur la fabrication d'électroniques de grande valeur et les investissements en R-D pour des solutions d'emballage de pointe. Les efforts croissants déployés pour renforcer les capacités nationales en matière de semi-conducteurs, la collaboration entre les universités et les entreprises technologiques et l'adoption croissante d'applications d'emballages 2,5D et 3D contribuent à la croissance du marché.
Amérique du Nord Interposeurs de verre Aperçu du marché
L'Amérique du Nord devrait connaître la croissance la plus rapide du TCAC de 2026 à 2033, en raison de la forte demande d'emballages à semi-conducteurs de pointe dans les centres de données, les télécommunications et l'électronique grand public. Les investissements dans l'IA, le HPC (informatique à haute performance) et les véhicules électriques stimulent la demande d'interposeurs à haute densité. La région bénéficie également de la relocalisation de la fabrication de semi-conducteurs, des collaborations stratégiques entre les fables et les entreprises de fonderie, et d'un solide soutien gouvernemental au développement de la technologie des semi-conducteurs.
Aperçu du marché des interposeurs de verre américains
Les États-Unis représentaient la plus grande part en Amérique du Nord en 2025, grâce à leur écosystème de semi-conducteurs de pointe, à de solides capacités de R-D et à d'importants investissements dans la conception et la fabrication de puces. Le pays met l'accent sur l'innovation, l'adoption de l'emballage 2,5D/3D et la croissance de l'électronique grand public, des centres de données et de l'électronique automobile sont des moteurs de croissance clés. La présence de grandes entreprises de semi-conducteurs et de chaînes d'approvisionnement bien établies renforce encore la position des États-Unis sur le marché.
Quelles sont les meilleures entreprises sur le marché des interposeurs de verre
L'industrie des interposeurs de verre est principalement dirigée par des entreprises bien établies, notamment :
- TSMC(Taiwan)
- Corning Incorporated(États-Unis)
- AGC Inc.(Japon)
- Samtec (États-Unis)
- Dai Nippon Printing Co., Ltd. (Japon)
- Atelier de photonique (Lituanie)
- ÉCOLE AG(Allemagne)
- Verre électrique Nippon (Japon)
- PLANOPTIK AG (Allemagne)
- Triton Microtechnologies, Inc. (États-Unis)
- RENA (Suisse)
- 3DGS (États-Unis)
- La société Murata Manufacturing Co., Ltd. (Japon)
- TECNISCO, LTD. (Japon)
- Kiso Micro Co., Ltd. (Japon)
Quels sont les derniers développements sur le marché des interposeurs de verre
- En février 2026, les principaux acteurs de semi-conducteurs Intel et Samsung ont officiellement annoncé un pivot stratégique vers les substrats de verre pour les emballages d'IA avancés, marquant un changement de matériau critique des substrats de résine organique vers des architectures de verre rigides et ultra-plates capables de supporter des réseaux de copeaux massifs nécessaires pour les applications d'IA de nouvelle génération et de calcul haute performance. Cette transition souligne le rôle des interposeurs de verre en permettant une gestion thermique améliorée et des performances d'interconnexion supérieures dans les puces de centres de données AI, ce qui pourrait accélérer l'adoption de solutions d'interposeur de verre sur les marchés des infrastructures d'entreprise et de cloud
- En janvier 2025, AGC Inc. a introduit un substrat de verre ultra-mince de 30 μm avec des composants passifs embarqués conçus pour l'emballage de gaufres et de copeaux à l'extérieur du ventilateur, améliorant le facteur de forme, la performance des signaux et la gestion thermique pour la réalité augmentée de prochaine génération/réalité mixte (AR/MR) et les appareils grand public. Cette innovation renforce la viabilité des interposeurs de verre dans les applications compactes et à haute densité, renforçant leur compétitivité par rapport aux matériaux de substrat traditionnels sur les marchés de l'électronique mobile et de l'électronique portable
- En septembre 2024, Corning a dévoilé son EXTREME ULE Glass, un matériau ultra-faible d'expansion de nouvelle génération conçu pour la production de micropuces de pointe, y compris la lithographie EUV et la fabrication de semi-conducteurs haute performance, favorisant une plus grande stabilité dimensionnelle sous contrainte thermique. En permettant des couches interposées plus précises et plus fiables, ce développement matériel aide à relever les défis de l'intégrité des panneaux de guerre et des signaux, renforçant ainsi l'attrait des interposeurs de verre dans les solutions d'emballage de pointe
- En août 2024, SCHOTT AG a lancé une formulation de verre à faible perte avec une constante diélectrique εr = 4,0 et une tangente ultra-faible perte (tan γ = 0,0021 à 10 GHz), démontrée à SEMICON Taiwan et ciblée sur des applications à haute fréquence telles que les domaines numériques 5G/6G, RF et haute vitesse où le maintien de l'intégrité du signal est essentiel. Ce matériau révolutionnaire améliore considérablement les performances à haute fréquence des interposeurs de verre, élargissant leur applicabilité dans les segments d'emballage sans fil et de télécommunication
- En 2024, Nippon Electric Glass a dévoilé des substrats de verre optimisés TGV de nouvelle génération pour les emballages de pointe, conçus pour soutenir les vias à travers le verre (TGV) avec une meilleure qualité de fabrication et une meilleure préparation à l'emballage au niveau des panneaux. Ce développement indique la préparation pour la production d'interposeurs de verre de format plus grand, supportant des emballages haute densité, haute performance et accélération de la commercialisation des substrats de noyau de verre sur des plates-formes d'intégration hétérogènes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











