


Global Glass-renforced Substrat Market Segmentation, par type (Epoxy Glass Laminates (FR-4 Type), BT Résine Glass Laminates, Polyimide Glass Laminates, etc.), par grade en verre (E-Glass, Basse-Dk Glass, Low-CTE Glass (T-Glass), etc.), par application (IC Package Substrats, PCB haute vitesse, modules électroniques de puissance, RF & Antenna Boards, etc.), par utilisateur final (Consommer Electronics, Data Centers & Computing, Automotive, Telecommunications, Industrial, etc.) - Tendances de l'industrie et prévisions à 2033
Quelle est la taille du marché et le taux de croissance du substrat renforcé par le verre
- Selon l'analyse de Data Bridge Market Research, le marché des substrats renforcés de verre a été évalué à1,35 milliard de dollars en 2025et devrait atteindre1,83 milliard de dollars en 2033, croissance à unTCAC de 3,90 % entre 2026 et 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande de stratifiés dimensionnellement stables et thermiquement fiables utilisés dans les substrats de paquets IC, les cartes de circuits imprimés à grande vitesse et l'électronique électrique, ainsi qu'au déploiement croissant de serveurs AI, d'équipement de réseau de data center et d'électronique automobile.
- La complexité croissante des paquets de semi-conducteurs, les empreintes de substrat plus grandes, le comptage des couches plus élevées et le passage à un renforcement en verre à faible diélectrique et à faible CTE favorisent l'adoption du marché. Des substrats renforcés de verre sont appliqués à traversemballage semi-conducteur, circuits imprimésetServeurs AI, offrant la résistance mécanique, la résistance à la chaleur et l'isolation électrique nécessaires pour les systèmes électroniques de nouvelle génération.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 1,35 milliard de dollars
- Valeur marchande prévue (2033) : 1,83 milliard de dollars
- Prévisions CAGR (2026-2033): 3,90%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quelles sont les principales options du marché du substrat renforcé par le verre
- L'Asie-Pacifique a dominé le marché des substrats renforcés par le verre avec la plus grande part de revenus de 62,42 % en 2025, soutenue par la concentration de circuits imprimés, le stratifié en cuivre et la fabrication de substrats IC en Chine, à Taïwan, au Japon et en Corée du Sud, ainsi que la présence de principaux producteurs de tissus en verre et de stratifiés.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide avec un TCAC de 5,30 % entre 2026 et 2033, alimenté par l'augmentation des investissements dans l'emballage de semi-conducteurs, l'assemblage de serveurs AI et la capacité avancée de PCB.
- Le segment des stratifiés en verre époxy (type FR-4) a mené la catégorie de type avec une part de 54,81 % en 2025, soutenue par son coût équilibré, sa résistance et ses propriétés d'isolation sur les circuits imprimés rigides.
- Les stratifiés en verre de résine BT sont le segment de type qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 5,60 % entre 2026 et 2033, soutenu par sa faible expansion thermique et sa résistance à la chaleur dans les substrats de mémoire et de paquet logique.
- Le segment du verre électronique a dominé la catégorie des tissus en verre avec une part de 63,23 % en 2025, soutenue par son faible coût et une large utilisation dans les stratifiés standard.
- Le segment des pcbs à grande vitesse a dominé la catégorie des applications avec une part de 39,78 % en 2025, soutenue par le volume de serveurs, de commutateurs et de réseaux.
- Les substrats de paquets d'IC sont le segment d'application qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 6,9 % entre 2026 et 2033, entraîné par l'augmentation de la taille du substrat et le dénombrement des couches dans les paquets d'accélérateur et de mémoire d'IA.
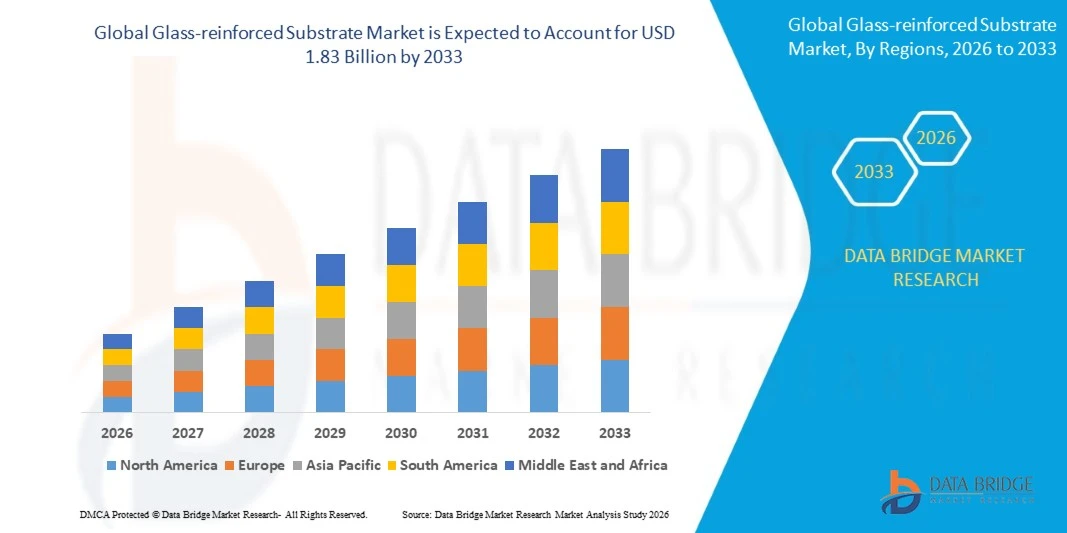
Portée du rapport et segmentation du marché des sous-strats renforcés par le verre
|
Attributs |
Substrat renforcé en verre Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché du substrat renforcé par le verre
- Les substrats renforcés de verre passent de la matière première FR-4 à des matériaux de haute performance, dans lesquels la qualité du tissu de verre, la chimie de la résine et la construction de stratifiés sont adaptées au contrôle de la chaîne, à l'intégrité des signaux et à la fiabilité thermique des emballages et des panneaux de classe AI.
- Par exemple, en février 2026, selon DIGITIMES, Nittobo prévoit de lancer en 2028 un tissu en verre T de nouvelle génération, reflétant le mouvement vers un renforcement de verre à faible CTE avancé pour des substrats de paquets plus grands et plus complexes.
- Les fabricants de substrats et de stratifiés qualifient d'autres sources de tissu de verre et des constructions mélangées, y compris la substitution partielle de couches de qualité supérieure avec du verre de qualité standard, pour alléger la pression d'alimentation tout en maintenant la fiabilité du colis.
- Par exemple, en janvier 2026, selon TVBS News, Taïwan, Unimicron a rapporté un chiffre d'affaires de 321 millions de dollars, en hausse de 34,5 % par année, avec une utilisation de la capacité supérieure à 90 %, soulignant comment la demande avancée de substrats de paquets tire des matériaux renforcés de verre de haute qualité dans la chaîne d'approvisionnement.
- La coordination verticale entre les fournisseurs de tissus en verre, les producteurs de stratifiés et les fabricants de substrats, y compris les contrats d'approvisionnement à long terme, devient une caractéristique déterminante du marché.
- Comme les accélérateurs d'IA, le silicium en réseau et l'électronique automobile continuent d'augmenter la taille des emballages et la complexité des panneaux, les substrats renforcés par le verre devraient demeurer l'épine dorsale structurelle des interconnexions électroniques, la croissance étant concentrée dans les catégories faible ETC et faible Dk.
Quels sont les principaux moteurs du marché du substrat renforcé par le verre
- La mise en place rapide des serveurs AI et de l'infrastructure des datacenters a considérablement augmenté la demande de grands substrats et de panneaux à grande vitesse, qui dépendent de stratifiés renforcés de verre pour la stabilité dimensionnelle et les performances électriques.
- Par exemple, en janvier 2026, selon TVBS News, Unimicron a augmenté ses dépenses en capital de 2026, passant de 25 milliards de NTD à plus de 34 milliards de NTD, avec environ 70 % réservés à l'expansion du substrat ABF pour soutenir les plates-formes d'emballage avancées, ce qui souligne l'ampleur des investissements dans la capacité du substrat.
- L'augmentation du contenu de l'électronique dans les véhicules, l'expansion de l'équipement de réseau 5G et à grande vitesse et la poursuite de la production d'appareils de consommation constituent une base stable de la demande pour les laminés traditionnels FR-4 et BT.
- Par exemple, en août 2026, selon Nikkei Asia, Nittobo a déclaré des revenus d'avril à juin 2026 de 34,0 milliards de JPY, en hausse de 21 % par an, avec un bénéfice net en hausse de 84 % à 5,7 milliards de JPY, et s'est engagé à accroître la production de matériaux semi-conducteurs au Japon et à Taïwan pour un montant de 80 milliards de JPY (550 millions de dollars).
- La taille des planches, le nombre de couches et les charges thermiques augmentent la teneur en matériaux renforcés de verre par appareil, ce qui favorise la croissance de la valeur même lorsque les volumes unitaires sont matures.
Quels sont les facteurs qui mettent en cause la croissance du marché du substrat renforcé par le verre
- L'offre de tissu de verre à faible teneur en carbone est concentrée parmi un très petit nombre de producteurs, et la qualification de nouveaux fournisseurs nécessite de longs essais, qui peuvent limiter les ajouts de capacité et créer un risque d'allocation pour les fabricants de substrats et de stratifiés.
- Par exemple, en février 2026, selon Heise online, Nittobo aurait détenu environ 90 % du segment des tissus en fibre de verre de qualité semi-conducteur, et le personnel d'Apple aurait voyagé au Japon à l'automne 2025 pour obtenir des quotas d'approvisionnement, soulignant ainsi le degré de concentration de l'approvisionnement.
- Les ajouts de capacité en tissu de verre, en résine et en stratifié plaqué cuivre prennent plusieurs quarts à venir en ligne, créant des périodes de pénurie qui augmentent les coûts des intrants et prolongent les délais de livraison pour les fabricants en aval.
- Par exemple, en juin 2026, selon Macworld (citant Nikkei), la nouvelle capacité de tissu de verre de Nittobo ne devrait pas être prête avant la fin de 2027, prolongeant ainsi l'étanchéité de l'offre pour les producteurs de substrats de puces et leurs clients.
- La volatilité des prix, la demande cyclique d'électroniques grand public et la concurrence des nouvelles technologies de fibre de verre et de substrats alternatifs peuvent ajouter de l'incertitude aux décisions d'investissement à long terme, en particulier pour les producteurs qui se concentrent sur des stratifiés de qualité standard.
- Les exigences en matière d'intensité environnementale et énergétique dans la fusion des fibres de verre et le traitement des résines ajoutent également la conformité et la pression sur les coûts tout au long de la chaîne de valeur.
Comment le marché du substrat renforcé en verre est-il segmenté
Le marché du substrat renforcé en verre est segmenté en fonction du type, de la qualité du tissu en verre, de l'application et de l'utilisateur final.
- Par type
Sur la base du type, le marché du substrat renforcé par le verre est segmenté en stratifiés de verre époxy (type FR-4), en stratifiés de verre de résine BT, en stratifiés de verre polyimide et autres. Le segment des stratifiés en verre époxy domine le marché avec une part de 54,81 % en 2025, soutenue par son équilibre favorable de coût, de résistance mécanique et d'isolation électrique. Les matériaux de type FR-4 demeurent le cheval de bataille des circuits imprimés rigides à travers l'électronique grand public, l'équipement industriel et les télécommunications. Les chaînes d'approvisionnement matures, la grande compatibilité des procédés et la grande disponibilité des producteurs de stratifiés continuent de soutenir la demande.
On prévoit que le segment des stratifiés en verre de résine BT enregistrera la croissance la plus rapide à un TCAC de 5,60 % entre 2026 et 2033, en raison de sa faible expansion thermique et de sa haute résistance à la chaleur dans les substrats de la mémoire et de la logique. La demande est soutenue par l'utilisation croissante de substrats basés sur BT dans les processeurs mobiles, les modules de mémoire et les paquets RF. L'accroissement de la capacité d'emballage des semi-conducteurs en Asie-Pacifique et les exigences croissantes en matière de substrats résistants à la guerre de ligne fine renforcent encore l'adoption.
- Par couleur de verre
Sur la base de la qualité de tissu de verre, le marché des substrats renforcés de verre est segmenté en verre E, verre faible Dk, verre faible CTE (verre T) et autres. Le segment du verre E a dominé le marché avec une part de 63,23 % en 2025, soutenue par son utilisation généralisée dans les laminés standard et son coût concurrentiel. Le tissu en verre électronique offre des performances électriques et mécaniques adéquates pour la plupart des panneaux principaux, et une large base de fournisseurs diversifiée assure une disponibilité stable pour les applications à grand volume.
On prévoit que le segment du verre à faible teneur en carbone (verre T) enregistrera la croissance la plus rapide à un TCAC de 7,40 % entre 2026 et 2033, grâce à sa capacité de contrôler la warpage dans de grands substrats d'IA et de calcul à haute performance. L'offre qualifiée limitée et la forte demande de la part des clients d'emballage avancés appuient les prix élevés, tandis que de nouveaux ajouts de capacité et la qualification de fournisseurs supplémentaires de tissus en verre devraient accroître la disponibilité au cours de la période de prévision.
- Par demande
Sur la base de l'application, le marché du substrat renforcé par le verre est segmenté en substrats d'emballage IC, PCB à grande vitesse, modules électroniques de puissance, panneaux RF et antennes, etc. Le segment des PCB à grande vitesse a dominé la catégorie d'application avec une part de 39,78 % en 2025, soutenue par le volume de serveurs, de commutateurs et de tableaux de réseau qui dépendent de stratifiés renforcés de verre. Les vitesses croissantes du signal et le comptage des couches de panneaux augmentent l'importance des propriétés diélectriques stables et du contrôle dimensionnel.
On prévoit que le segment des substrats de paquets IC enregistrera la croissance la plus rapide à un TCAC de 6,90 % entre 2026 et 2033, en raison de l'augmentation rapide de la surface du substrat et des comptes de couches pour les accélérateurs d'IA, les puces de réseau et les paquets de mémoire à bande haute. Des investissements importants de la part des fabricants de substrats et des accords d'approvisionnement à long terme avec les concepteurs de puces renforcent la demande de matériaux de haute qualité renforcés par le verre dans ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché du substrat renforcé par le verre est segmenté en électronique grand public, centres de données et informatique, automobile, télécommunications, industrie, etc. Le segment de l'électronique grand public a dominé la catégorie des utilisateurs finaux avec une part de 33,84 % en 2025, soutenue par de grands volumes de production de smartphones, ordinateurs portables, tablettes et portables qui utilisent des panneaux renforcés de verre et des substrats de paquets. Les cycles continus de rafraîchissement des produits et le contenu croissant par appareil maintiennent une consommation régulière de matériaux.
Les data centers & computing segment devraient enregistrer la croissance la plus rapide à un TCAC de 7,20 % de 2026 à 2033, entraîné par le déploiement de serveurs AI à grande échelle, les équipements de commutation à plus grande vitesse et la demande croissante de stratifiés à faible perte et à stabilité dimensionnelle. Les dépenses en capital d'hyperéchelle et la transition vers des ensembles d'accélérateurs plus importants créent une demande soutenue de substrats renforcés par le verre.
Quelle est la région qui détient la plus grande part du marché du substrat renforcé en verre
- L'Asie-Pacifique a dominé le marché des substrats renforcés par le verre avec la plus grande part de revenus de 62,42 % en 2025, soutenue par la concentration de circuits imprimés, le stratifié en cuivre et la fabrication de substrats IC en Chine, à Taïwan, au Japon et en Corée du Sud, ainsi que la présence de principaux producteurs de tissus en verre et de stratifiés.
- La région bénéficie également d'une chaîne d'approvisionnement électronique dense, d'une production à grande échelle de serveurs, de smartphones et d'équipements de réseautage, ainsi que d'ajouts continus de capacité pour les stratifiés haut de gamme et les substrats de paquets. La forte demande des centres de données, de l'électronique grand public et de l'électronique automobile continue de renforcer la position de l'Asie-Pacifique sur le marché mondial.
Aperçu du marché du substrat renforcé en verre aux États-Unis
Le marché américain du substrat renforcé par le verre connaît une croissance constante en raison de l'augmentation des investissements dans l'emballage de semi-conducteurs, l'assemblage de serveurs AI et la fabrication de cartes de circuits imprimés de pointe. Le pays est une base solide d'opérateurs de centres de données hyperscales, d'électronique aérospatiale et de défense, et de producteurs de stratifiés à haute fiabilité soutient la demande de matériaux à haute performance. En outre, l'appui politique à la capacité d'emballage et de copeaux terrestres favorise la qualification locale des stratifiés avancés et des substrats renforcés par le verre.
Aperçu du marché du substrat renforcé par l'Asie-Pacifique
Le marché des substrats renforcés par le verre en Asie-Pacifique devrait connaître une forte croissance, en raison de la concentration de PCB, de stratifiés en cuivre et de la fabrication de substrats IC dans des pays comme la Chine, le Japon et la Corée du Sud. La production d'électronique à grande échelle, l'expansion continue de la capacité par les fabricants de substrats et la présence de principaux fournisseurs de tissus en verre appuient le leadership régional. La demande croissante des serveurs d'IA, des smartphones et de l'électronique automobile accélère l'adoption de matériaux perfectionnés renforcés par le verre.
Japon Substrat renforcé en verre Aperçu du marché
Le marché japonais du substrat renforcé par le verre connaît une croissance constante en raison du leadership du pays dans les tissus de verre spécialisés, les résines et les matériaux stratifiés à haute performance. Les fournisseurs japonais jouent un rôle central dans le renforcement en verre à faible ETC et à faible Dk utilisé dans les substrats de paquets avancés, et l'investissement continu en capacités renforce la production intérieure. Une solide collaboration entre les fabricants de matériaux, les fabricants de substrats et les entreprises de semi-conducteurs continue de soutenir la croissance du marché.
Chine Substrat renforcé en verre
Le marché chinois des substrats renforcés par le verre connaît une croissance rapide, sous l'impulsion de la plus grande base de fabrication de PCB et de stratifiés au monde et de l'investissement croissant dans le tissu de verre domestique et la capacité de stratifié à grande vitesse. L'expansion du serveur AI, du réseau et de la production de véhicules électriques stimule la demande de matériaux de qualité supérieure. En outre, les efforts de localisation des producteurs de fibres de verre et de stratifié placent la Chine comme un marché de croissance clé pour les substrats renforcés de verre.
U.K. Substrat renforcé en verre Aperçu du marché
Le marché britannique du substrat renforcé par le verre connaît une croissance constante, soutenue par la demande de l'aérospatiale, de la défense, de l'électronique médicale et des applications de contrôle industriel qui nécessitent des stratifiés à haute fiabilité. Les fabricants spécialisés de BPC et les instituts de recherche adoptent des matériaux perfectionnés renforcés par le verre pour les panneaux RF, haute fréquence et environnement dur. L'intérêt croissant pour les emballages composés de semi-conducteurs et de photonique appuie également la demande de substrats spécialisés.
Allemagne Substrat renforcé verre Insight
Le marché allemand du substrat renforcé par le verre est en expansion constante en raison de la forte électronique automobile du pays, l'automatisation industrielle et la base électronique de puissance. La demande de stratifiés thermiquement robustes et à haute fiabilité augmente avec l'électrification des véhicules et les systèmes avancés d'assistance au conducteur. Allemagne L'accent mis sur la qualité, la sécurité fonctionnelle et la fabrication de précision continue de soutenir l'adoption de substrats à haute performance renforcés par le verre dans les chaînes d'approvisionnement européennes.
Quelles sont les meilleures entreprises du marché des substrats renforcés par le verre
L'industrie du substrat renforcé par le verre est principalement dirigée par des entreprises bien établies, notamment :
- Nitto Boseki Co., Ltd (Nittobo)(Japon)
- Groupe Isola(États-Unis)
- Commission européenne(Japon)
- Société d'exploitation Resonac(Japon)
- Mitsubishi Gas Chemical Company, Inc.(Japon)
- Doosan Corporation Electro-Matériaux (Corée du Sud)
- Shengyi Technology Co., Ltd. (Chine)
- Kingboard Holdings Limited (Chine)
- Nan Ya Plastics Corporation (Taiwan)
- Taiwan Union Technology Corporation (Taiwan)
- Elite Material Co., Ltd. (Taiwan)
- ITEQ Corporation (Taiwan)
- Société Rogers (États-Unis)
- Taconic (États-Unis)
- Park Aerospace Corp. (États-Unis)
- AGC Inc. (Japon)
- Nippon Electric Glass Co., Ltd. (Japon)
- Taiwan Glass Industry Corporation (Taiwan)
- Owens Corning (États-Unis)
- Groupe international Ventec (Taïwan)
Quels sont les derniers développements dans le marché du substrat renforcé par le verre
- En août 2026, Nittobo a engagé 80 milliards de JPY (550 millions de dollars) pour développer la production de matériaux semi-conducteurs au Japon et à Taïwan, y compris le verre T, selon Nikkei Asia. L'investissement vise à renforcer la capacité de production de matériaux de verre de haute performance utilisés dans les emballages semi-conducteurs avancés. À Taïwan, Nittobo s'emploie à doubler la capacité en verre T par rapport aux niveaux de 2025 d'ici mars 2028, soutenant ainsi la demande croissante des fabricants de substrats avancés.
- En février 2026, Nittobo a annoncé son intention de lancer en 2028 un tissu en fibre de verre T de nouvelle génération. Le nouveau matériau est en cours d'élaboration pour répondre aux exigences de performance croissantes dans les emballages semi-conducteurs de pointe, en particulier chez les fabricants de substrats. Le développement renforce la position de Nittobos dans les matériaux de fibre de verre haute performance tout en soutenant les fabricants de substrats à la recherche de matériaux capables de répondre à des exigences évolutives pour les architectures de paquets avancées.
- En janvier 2026, Unimicron Technology a augmenté ses dépenses en capital prévues pour 2026, passant de 25 milliards de NTD à plus de 34 milliards de NTD, avec environ 70 % alloués à l'expansion du substrat de l'ABF, selon TVBS News. L'augmentation des investissements reflète le renforcement de la demande de substrats avancés utilisés dans les applications informatiques et d'IA à haute performance. L'expansion devrait accroître la capacité de production et soutenir la réponse de l'entreprise aux exigences croissantes en matière d'emballage.
- Au début de 2026, Powertech Technology a acquis une ancienne installation d'affichage AUO pour 221 millions de dollars pour la réaffecter à la production de substrats ABF, selon TVBS News. L'acquisition fournit à Powertech une infrastructure de fabrication supplémentaire pour étendre ses opérations de substrats de pointe. La conversion d'une installation existante liée aux semi-conducteurs en capacité de production de l'ABF permet également un déploiement plus rapide de la capacité tout en positionnant l'entreprise pour répondre à la demande croissante liée à l'IA et aux applications informatiques de haute performance.
- En février 2026, le fabricant de substrats basé à Taïwan Kinsus aurait augmenté ses dépenses pour sécuriser les approvisionnements en ABF et en tissu de verre pour les substrats avancés, selon Heise online, citant DIGITIMES. Le mouvement reflète une pression croissante sur la chaîne d'approvisionnement en emballages de pointe à mesure que la demande en AI et en applications informatiques de haute performance augmente. La sécurisation des principaux matériaux de substrat renforce la capacité de Kinsus à maintenir la continuité de production et à soutenir l'expansion des exigences de substrat avancées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











