



Segmentation du marché mondial des capteurs de glucose, par produit (surveillance glycémique invasive, non invasive, autosurveillance glycémique et surveillance glycémique en laboratoire), par technologie (spectroscopie photoacoustique, tomographie par cohérence optique, polarimétrie, fluorescence, spectroscopie MIR, spectroscopie NIR, spectroscopie d'impédance, technique de la bulle d'aspiration cutanée, sonophorèse et iontophorèse inverse), par composant (capteurs, émetteurs et récepteurs, et pompes à insuline intégrées), par données démographiques (population adulte ( 14 ans) et population enfantine (≤ 14 ans)), par utilisateurs finaux (hôpitaux, cliniques privées, soins à domicile, services ambulatoires et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché mondial des capteurs de glucose et le taux de croissance
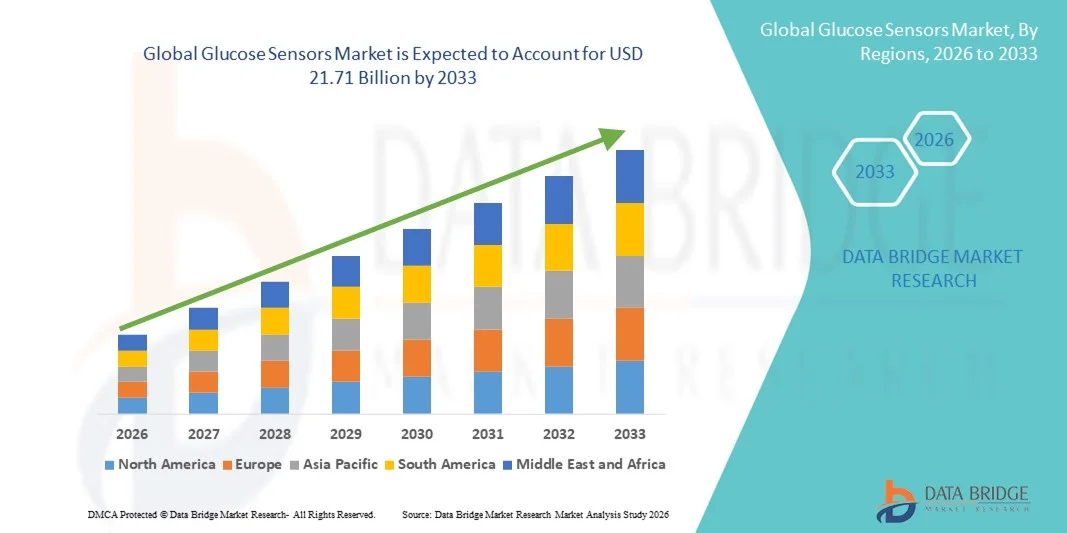
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial des capteurs de glucose a été évaluée à5,10 milliards de dollars en 2025et devrait atteindre21,71 milliards de dollars en 2033, à unTCAC de 19,85 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante du diabète dans le monde entier, l'adoption croissante de technologies de surveillance continue du glucose et une prise de conscience accrue de la prise en charge proactive des maladies, ce qui permet une plus grande intégration des capteurs de glucose dans les hôpitaux, les cliniques et les établissements de soins à domicile. Les progrès de la précision des capteurs, de la connectivité sans fil et de la surveillance en temps réel conduisent à l'adoption et à l'amélioration des résultats des patients sur les marchés développés et émergents.
- De plus, la préférence croissante pour des solutions de surveillance de la santé minimalement invasives et portables, ainsi que la demande croissante de gestion personnalisée du diabète, font des capteurs de glucose des outils essentiels pour les soins de santé modernes. L'expansion de l'infrastructure de soins de santé, l'augmentation de la pénétration des smartphones et les politiques de remboursement de soutien accélèrent l'adoption de technologies innovantes de capteur de glucose, ce qui stimule considérablement la croissance globale de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025):5.10 milliards de dollars
Valeur marchande prévue (2033) :21,71 milliards de dollars
Prévisions CAGR (2026-2033):19.85%
Quelles sont les principales options du marché des capteurs de glucose
- Les capteurs de glucose, y compris les systèmes de surveillance continue de la glycémie et les compteurs de glucose dans le sang, sont de plus en plus des composantes vitales de la gestion moderne du diabète en raison de leur capacité à fournir des relevés précis en temps réel de la glycémie, à améliorer la conformité des patients et à réduire les complications associées au diabète non contrôlé. Les progrès dans les appareils portables, la surveillance non invasive et l'intégration avec les applications mobiles accélèrent encore l'adoption dans les milieux cliniques et à domicile
- La demande croissante de capteurs de glucose est principalement alimentée par la prévalence croissante du diabète à l'échelle mondiale, une sensibilisation accrue à la gestion proactive des maladies et une préférence croissante pour des solutions de surveillance personnalisées et minimalement invasives. Les innovations technologiques telles que l'analyse prédictive de l'IA, la connectivité des smartphones et les systèmes hybrides à boucle fermée stimulent l'adoption du marché et améliorent les résultats des patients
- L'Amérique du Nord a dominé le marché des capteurs de glucose avec la plus grande part de revenus d'environ 41,5 % en 2025, appuyée par une infrastructure de soins de santé de pointe, de solides politiques de remboursement, une prévalence élevée du diabète et l'adoption rapide de technologies de surveillance portable et continue. Les États-Unis continuent d'observer une forte croissance de l'adoption des MCC, en particulier chez les patients diabétiques de type 1 et de type 2, grâce à des innovations technologiques et à l'augmentation des programmes de sensibilisation aux soins de santé.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des capteurs de glucose au cours de la période de prévision, et devrait enregistrer un TCAC d'environ 12,2 % en raison de l'augmentation de la prévalence du diabète, de l'amélioration de l'infrastructure des soins de santé, de l'augmentation de l'accessibilité des dispositifs avancés de surveillance du glucose et de la sensibilisation à la gestion du diabète dans des pays comme l'Inde, la Chine et le Japon.
- Le segment de la population adulte a dominé la plus grande part des revenus du marché de 60,2 % en 2025, en raison de la prévalence plus élevée du diabète de type 2, des troubles liés au mode de vie et des besoins réguliers de surveillance hospitalière.
Rapport sur la portée et la segmentation du marché des capteurs de glucose
|
Attributs |
Capteurs de glucose Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché des capteurs de glucose
Changement vers une surveillance continue, minimalement invasive et connectée du glucose
- Une tendance clé sur le marché mondial des capteurs de glucose est l'adoption croissante de systèmes de surveillance continue du glucose (CGM) qui permettent de suivre en temps réel les taux de glucose dans le sang sans effectuer de tests fréquents de piqûre de doigts. Ces dispositifs offrent un meilleur contrôle glycémique, améliorent l'adhésion des patients et réduisent le risque d'hypoglycémie
- Par exemple, Dexcom, Inc. a mis au point des systèmes avancés de GMC qui transmettent directement les données sur le glucose aux smartphones ou aux appareils portables, ce qui permet aux patients et aux cliniciens de suivre les tendances et de procéder à des ajustements en temps opportun dans le traitement.
- De plus en plus, les détecteurs portatifs et peu envahissants sont préférés, en particulier chez les enfants et les personnes âgées, car ils réduisent l'inconfort et améliorent la conformité
- L'intégration de capteurs aux plateformes de santé numériques et au stockage de données en nuage améliore la surveillance des patients, les soins à distance et la gestion personnalisée du diabète
- L'amélioration de la précision des capteurs, l'allongement de la durée de vie des capteurs et la réduction des exigences d'étalonnage améliorent encore les résultats cliniques et la commodité du patient. En outre, le développement de capteurs implantables de glucose qui fournissent des périodes de surveillance prolongées gagne en traction, en particulier dans les hôpitaux et les patients à haut risque. Ces innovations, conjuguées à la demande croissante d'analyse de données en temps réel dans les soins au diabète, remodelent les attentes des patients et créent des possibilités pour les nouveaux arrivants sur le marché.
Dynamique du marché des capteurs de glucose
Chauffeur
Augmentation de la prévalence du diabète et sensibilisation à l'auto-surveillance
- Le principal moteur du marché des capteurs de glucose est l'augmentation rapide de la prévalence mondiale du diabète, en raison de facteurs tels que le vieillissement des populations, les modes de vie sédentaires et l'obésité.
- Les patients diabétiques de type 1 et de type 2 ont de plus en plus besoin d'une surveillance fiable, précise et continue du glucose pour gérer efficacement leur état.
- Par exemple, selon la Fédération internationale du diabète, le nombre d'adultes vivant avec le diabète dans le monde continue de croître, atteignant plus de 600 millions d'ici 2030, ce qui crée une demande importante de solutions de surveillance du glucose
- Une sensibilisation accrue aux avantages de l'autosurveillance, associée à des programmes d'éducation des patients, encourage l'adoption de capteurs avancés sur les glucomètres traditionnels
- L'expansion de l'infrastructure des soins de santé et l'accessibilité accrue des dispositifs de surveillance du glucose dans les économies émergentes comme l'Inde, la Chine et le Brésil alimentent également la croissance du marché. La prévalence croissante du diabète gestationnel et l'accent mis sur la santé maternelle stimulent la demande de solutions fiables de surveillance du glucose
- En outre, l'intégration des capteurs de glucose avec les pompes à insuline et les plateformes de télémédecine offre des options complètes de gestion du diabète, faisant de ces dispositifs des outils essentiels dans les milieux cliniques et à domicile
Restriction/Défi
Coûts élevés des instruments et obstacles réglementaires
- Malgré une forte croissance, le marché des capteurs de glucose est confronté à des défis liés aux coûts élevés des appareils, aux restrictions de remboursement et aux complexités réglementaires.
- Les capteurs avancés continus et implantables sont souvent plus chers que les glucomètres traditionnels, ce qui peut limiter l'adoption dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple, les systèmes de CGM de niveau hospitalier ou à long terme de sociétés telles que Medtronic plc nécessitent une maintenance continue, des remplacements de capteurs et des logiciels de surveillance par abonnement, ce qui augmente le coût global pour le patient
- Des exigences réglementaires rigoureuses pour l'approbation des instruments médicaux, y compris des tests de sécurité, d'efficacité et d'exactitude, peuvent prolonger les délais de lancement des produits et augmenter les coûts de conformité pour les fabricants
- Les défis techniques tels que l'étalonnage des capteurs, l'interférence des signaux et la courte durée de vie des capteurs jetables peuvent également avoir une incidence sur la satisfaction et l'adoption des patients.
- De plus, certains patients peuvent éprouver une irritation ou une gêne cutanée de la part de capteurs portables, ce qui constitue un obstacle à une utilisation à long terme.
- Il est essentiel de s'attaquer à ces problèmes en améliorant l'exactitude des appareils, la fabrication rentable, l'éducation des patients et la rationalisation des voies de réglementation pour assurer une croissance soutenue du marché et une adoption plus large à l'échelle mondiale.
Comment le marché des capteurs de glucose est-il segmenté
Le marché est segmenté en fonction du produit, de la technologie, de la composante, de la démographie et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des capteurs de glucose est segmenté en surveillance invasive du glucose, surveillance non invasive du glucose, surveillance auto-lucose et surveillance du glucose en laboratoire. Le segment Invasive Glucose Monitoring a dominé la plus grande part du marché de 42,8 % en 2025, grâce à sa grande précision, fiabilité et acceptation clinique dans les hôpitaux et les centres de soins du diabète. Les hôpitaux et les fournisseurs de soins à domicile préfèrent les capteurs invasifs pour la surveillance critique des patients, le suivi continu du glucose et l'intégration de l'insuline. La prévalence croissante du diabète à l'échelle mondiale, associée à des cadres de remboursement établis sur les marchés développés, favorise l'adoption. Les essais cliniques et les recommandations médicales favorisent également la confiance dans les instruments invasifs. L'intégration avec les pompes à insuline et les applications mobiles renforce encore la demande. Les patients apprécient les alertes en temps réel, l'analyse des tendances et le partage automatisé des données avec les fournisseurs de soins de santé. Le segment est appuyé par de solides investissements en R-D, de fréquents lancements de produits et des approbations réglementaires favorables. La croissance est particulièrement forte en Amérique du Nord et en Europe, où les infrastructures de surveillance continue sont bien établies. Les hôpitaux, les cliniques et les établissements de soins à domicile constituent les principaux utilisateurs de la surveillance invasive du glucose.
Le segment de la surveillance non invasive du glucose devrait connaître le TCAC le plus rapide de 21,4 % entre 2026 et 2033, alimenté par la préférence croissante des consommateurs pour des solutions de surveillance sans douleur. Des innovations telles que la tomographie de cohérence optique, la spectroscopie à infrarouge proche et la détection par fluorescence permettent des capteurs non invasifs pour les soins à domicile et ambulatoires. La commodité, l'évitement des piqûres de doigts et l'intégration avec les appareils portables attirent les populations tech-savvy et pédiatriques. Les économies émergentes adoptent des technologies non envahissantes en raison de la sensibilisation accrue au diabète et des initiatives gouvernementales en matière de soins de santé. Les entreprises se concentrent sur la miniaturisation, la précision des capteurs et les capacités de surveillance continue. L'adoption dans les établissements de soins à domicile et de soins ambulatoires augmente rapidement. La conformité et le confort des patients sont des moteurs de croissance importants, soutenus par la connectivité du smartphone et l'analyse des données en nuage. Les partenariats avec les fournisseurs de soins de santé numériques accélèrent encore la croissance. La hausse de la demande en Asie-Pacifique et en Amérique latine contribue à accélérer le TCAC.
- Par technologie
Sur la base de la technologie, le marché des capteurs de glucose est segmenté en spectroscopie photoacoustique, spectroscopie optique, polarimétrie, fluorescence, spectroscopie MIR, spectroscopie NIR, spectroscopie d'impédance, technique de blister par aspiration cutanée, sonophoresis et iontophorèse inverse. En 2025, le segment de la Tomographie de la Cohérence Optique (OCT) détenait la plus grande part du marché, soit 39,6 %, en raison de sa grande précision, de ses capacités non invasives et de sa capacité de surveillance continue du glucose dans les milieux cliniques et à domicile. Les dispositifs OCT sont largement adoptés dans les hôpitaux et les cliniques spécialisées, en particulier pour les patients diabétiques à haut risque. Les avantages comprennent des mesures rapides, l'intégration avec les smartphones et la compatibilité avec les systèmes de surveillance portables. L'innovation continue et les approbations réglementaires soutiennent l'adoption des PTOM. La haute précision, la commodité du patient et l'intégration transparente avec les plateformes de santé numérique renforcent la domination du marché. Accroître la collaboration avec les fabricants d'appareils et les fournisseurs de soins de santé pour stimuler l'utilisation clinique. L'expansion en Europe et en Amérique du Nord demeure un facteur clé. Les patients bénéficient d'une analyse améliorée des données et d'un suivi des tendances. L'adoption des hôpitaux est renforcée par l'assurance et la recommandation du médecin. Les capacités de surveillance continue stimulent davantage la demande.
Le segment de la spectroscopie photoacoustique devrait connaître le TCAC le plus rapide de 22 % entre 2026 et 2033, appuyé par une concentration croissante de la R-D et par la demande des consommateurs en matière de surveillance continue non invasive. Son adoption croissante est motivée par la précision, la portabilité et un minimum d'inconfort. L'intégration avec les appareils portables et les pompes à insuline améliore la convivialité. La technologie gagne en traction dans les soins à domicile, les milieux ambulatoires et les programmes de surveillance à distance des patients. Les marchés émergents investissent dans des dispositifs à base de spectroscopie rentables pour accroître l'accessibilité. La sensibilisation accrue à la gestion du diabète et aux solutions de santé numériques favorise l'adoption. L'adoption en Asie-Pacifique connaît une croissance rapide grâce à l'innovation technologique et au soutien gouvernemental. Les populations pédiatriques et adultes bénéficient d'une surveillance sans douleur. Les fabricants lancent des appareils compacts et conviviaux. Une grande compatibilité avec les applications mobiles renforce l'adoption.
- Par composante
Sur la base de la composante, le marché des capteurs de glucose est segmenté en capteurs, émetteurs et récepteurs et pompes à insuline intégrée. Le segment Sensors a dominé la plus grande part du marché de 45,3% en 2025, car il constitue le noyau des systèmes de mesure du glucose et de surveillance continue. Les capteurs fournissent des relevés précis en temps réel du glucose, critiques pour les hôpitaux, les cliniques et les patients à domicile. Haute fiabilité, facilité d'intégration avec les pompes à insuline et compatibilité avec les applications mobiles. L'adoption croissante de systèmes de surveillance continue du glucose (CGMS) et l'augmentation de la prévalence du diabète à l'échelle mondiale stimulent l'utilisation des capteurs. Les essais cliniques et les politiques de remboursement favorables renforcent la domination. Les progrès technologiques et la miniaturisation augmentent la conformité des patients. L'intégration avec les plateformes cloud permet une surveillance à distance des patients. Une forte adoption est observée en Amérique du Nord et en Europe. L'innovation continue dans la conception et la connectivité des capteurs renforce la position du marché. Les hôpitaux, les cliniques et les établissements de soins privés constituent les principaux utilisateurs.
Le segment des pompes à insuline intégrées devrait connaître le TCAC le plus rapide de 23 % entre 2026 et 2033, alimenté par la demande de systèmes à boucle fermée qui automatisent l'administration d'insuline en fonction des relevés de glucose en temps réel. L'adoption est motivée par la commodité, le risque réduit d'hypoglycémie et l'amélioration de la qualité de vie des patients. La sensibilisation croissante, l'intégration numérique et l'investissement croissant dans les appareils intelligents favorisent la croissance du marché. Les économies émergentes adoptent de plus en plus de pompes à insuline en raison de l'accessibilité et des programmes de sensibilisation du gouvernement. L'intégration avec des solutions de surveillance portable et à distance accélère encore l'adoption. L'adoption élevée dans les cliniques de soins à domicile et les cliniques externes entraîne un TCAC rapide. Les utilisateurs pédiatriques et adultes bénéficient d'alertes automatisées. La collaboration avec les plateformes de santé numérique renforce la fonctionnalité.
- Données démographiques
Sur la base de la démographie, le marché des capteurs de glucose est segmenté en population adulte (>14 ans) et en population enfantine (=14 ans). Le segment de la population adulte a dominé la plus grande part des revenus du marché de 60,2 % en 2025, en raison de la prévalence plus élevée du diabète de type 2, des troubles liés au mode de vie et des besoins réguliers de surveillance hospitalière. Les adultes préfèrent la surveillance continue du glucose, les dispositifs d'autosurveillance et l'intégration avec les applications smartphone. Les programmes de bien-être d'entreprise et les solutions de télésurveillance favorisent l'adoption. Les campagnes de sensibilisation, la couverture d'assurance et les infrastructures de soins de santé avancées renforcent la domination. Les adultes bénéficient de dispositifs intégrés avec des pompes à insuline, des plates-formes nuageuses et des outils d'analyse des tendances. Les hôpitaux et les établissements de soins à domicile constituent les principaux utilisateurs finaux. L'adoption est particulièrement élevée en Amérique du Nord et en Europe. L'adoption technologique et l'abordabilité favorisent une croissance soutenue. L'innovation continue améliore la conformité des patients adultes.
Le segment de la population enfantine devrait connaître le TCAC le plus rapide de 19,5 % entre 2026 et 2033, alimenté par des innovations dans le domaine de la surveillance sans douleur, sans invasion et des conceptions faciles à porter. Les patients pédiatriques et les parents adoptent de plus en plus des solutions de surveillance continue du glucose pour améliorer la conformité. L'intégration avec les applications mobiles pour la surveillance parentale, les fonctionnalités de gamification et les alertes à distance stimulent la croissance. Les initiatives gouvernementales de détection précoce du diabète favorisent l'adoption. Les unités de soins pédiatriques et les cliniques investissent dans des systèmes de surveillance adaptés aux enfants et précis. L'adoption des soins à domicile augmente rapidement. Les capteurs avancés et la connectivité mobile facilitent l'utilisation. L'Asie-Pacifique et l'Amérique latine sont des marchés émergents pour l'adoption pédiatrique.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché des capteurs de glucose est segmenté en hôpitaux, cliniques privées, soins à domicile, ambulatoires et autres. Le segment des hôpitaux a dominé la plus grande part du marché en 2025, soit 47,5 %, en raison du volume élevé de patients, de la dépendance clinique à la surveillance continue et en laboratoire, et de l'intégration aux RME des hôpitaux. Les hôpitaux priorisent les appareils avec précision, fiabilité et interopérabilité avec d'autres systèmes de surveillance. Les essais cliniques, les recommandations des médecins et le remboursement d'assurance conduisent à l'adoption d'un hôpital. La surveillance continue, le partage automatisé des données et l'intégration aux systèmes d'administration d'insuline renforcent la domination hospitalière. L'adoption est la plus forte en Amérique du Nord et en Europe. Les hôpitaux continuent d'investir dans des technologies de pointe pour les soins essentiels aux patients.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 21 % entre 2026 et 2033, en raison de l'augmentation de la prévalence du diabète, de la préférence accrue des patients pour l'autosurveillance et de l'adoption de capteurs de glucose portables et non invasifs. La connectivité Smartphone, l'intégration cloud et la gestion personnalisée des données améliorent la conformité des patients. La multiplication des campagnes de sensibilisation, l'adoption de la télémédecine et les initiatives de soins de santé numériques accélèrent la croissance. L'intégration avec les pompes à insuline intelligentes et les alertes mobiles renforce l'adoption. Les marchés émergents comme l'Asie-Pacifique présentent un fort potentiel de croissance. La commodité des patients et la surveillance à distance sont des moteurs majeurs.
Analyse régionale du marché des capteurs de glucose
- L'Amérique du Nord a dominé le marché des capteurs de glucose avec la plus grande part de revenus d'environ 41,5 % en 2025, appuyée par des infrastructures de soins de santé de pointe, de solides politiques de remboursement, une prévalence élevée du diabète et l'adoption rapide de technologies de surveillance portable et continue. Les États-Unis continuent d'observer une forte croissance de l'adoption des MCC, en particulier chez les patients diabétiques de type 1 et de type 2, grâce à des innovations technologiques et à l'augmentation des programmes de sensibilisation aux soins de santé.
- Les consommateurs et les fournisseurs de soins de santé de la région accordent une grande valeur au suivi en temps réel du glucose, à l'intégration avec les pompes à insuline et à la connectivité sans faille avec les plateformes mobiles et cloud. Des revenus disponibles élevés et des cadres de santé numériques robustes encouragent l'adoption. La présence de fabricants d'appareils de pointe et l'innovation continue des produits renforcent la domination du marché. L'intégration avec la télémédecine et la surveillance à distance des patients soutient les applications hospitalières et de soins à domicile
- La couverture d'assurance et les initiatives gouvernementales en matière de santé facilitent l'accessibilité et l'accessibilité. Les hôpitaux, les cliniques privées et les services de soins à domicile demeurent les principaux utilisateurs finaux. L'augmentation des programmes de sensibilisation et la conformité accrue des patients renforcent la croissance du marché. L'Amérique du Nord demeure une plaque tournante pour la R-D et l'avancement technologique des solutions de surveillance du glucose
U.S. Capteurs de glucose Aperçu du marché
Le marché américain des capteurs de glucose a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide d'appareils connectés, les systèmes de surveillance continue du glucose (CGMS) et l'intégration de la santé mobile. Les patients préfèrent de plus en plus les capteurs portables qui fournissent des relevés précis en temps réel du glucose et des alertes automatisées. Une infrastructure de santé solide, une prévalence élevée du diabète et des politiques de remboursement favorables favorisent l'adoption. Les hôpitaux, les centres de soins ambulatoires et les établissements de soins à domicile intègrent de plus en plus des capteurs de glucose avancés dans les programmes de soins aux patients. Les innovations technologiques telles que la surveillance non invasive, l'intégration avec les pompes à insuline et l'analyse en nuage améliorent la convivialité. Les programmes gouvernementaux et les campagnes de sensibilisation au diabète favorisent l'adoption par les consommateurs. L'intégration de la télémédecine permet une surveillance à distance et une analyse des tendances. La demande croissante de solutions pédiatriques et adultes pour les MCC accélère la croissance. Les dispositifs d'autosurveillance à domicile complètent l'utilisation clinique. La connectivité Smartphone et la gestion des données basées sur l'application améliorent la conformité des patients.
Europe Capteurs de glucose Aperçu du marché
Le marché européen des capteurs de glucose devrait s'étendre à un TCAC important tout au long de la période de prévision, grâce à des réglementations strictes en matière de santé, à l'augmentation de la prévalence du diabète et à l'adoption croissante de dispositifs médicaux connectés. Les hôpitaux et les cliniques intègrent de plus en plus des technologies de surveillance continue et non invasive du glucose. L'urbanisation et la sensibilisation technologique encouragent l'adoption de capteurs portables pour les adultes et les enfants. Les consommateurs apprécient l'exactitude, la commodité et l'intégration aux plateformes de santé numériques. La demande est forte dans les soins en établissement, les cliniques privées et les établissements de soins ambulatoires. Les dépenses de santé élevées et la couverture d'assurance facilitent la pénétration. L'Europe assiste à une croissance rapide de l'adoption de soins à domicile pour la prise en charge du diabète. Les progrès technologiques, l'adoption de la télémédecine et la recommandation des médecins favorisent davantage l'expansion du marché. Les approbations réglementaires pour les nouveaux appareils accélèrent l'innovation. Les utilisateurs finaux préfèrent de plus en plus les appareils connectés avec des alertes en temps réel. Les campagnes de sensibilisation au diabète améliorent la conformité et l'adoption des patients.
U.K. Capteurs de glucose Aperçu du marché
On s'attend à ce que le marché des capteurs de glucose au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de la prévalence du diabète, de la sensibilisation accrue aux solutions d'autosurveillance et de l'adoption croissante de dispositifs de surveillance à domicile. Les consommateurs sont motivés par la commodité, l'intégration aux applications de santé numériques et l'amélioration de la conformité des patients. Le pays dispose de solides infrastructures de commerce électronique et de soins de santé pour assurer la disponibilité de capteurs de glucose avancés. Les hôpitaux et les cliniques privées intègrent des systèmes de surveillance continue du glucose dans les soins de routine. L'augmentation des initiatives gouvernementales de gestion du diabète stimule l'adoption. L'adoption des soins à domicile augmente également chez les adultes et les enfants. L'intégration de la télémédecine et la connectivité des smartphones améliorent la surveillance à distance. Les approbations réglementaires pour les technologies de surveillance innovantes accélèrent la croissance du marché. La préférence des consommateurs pour les dispositifs non invasifs et portables continue de croître. L'adoption de soins pour diabète pédiatrique s'améliore. Les polices d'assurance et de remboursement contribuent à l'accessibilité et à l'adoption.
Allemagne Capteurs de glucose Aperçu du marché
Le marché allemand des capteurs de glucose devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la gestion du diabète, à l'innovation technologique et aux infrastructures de soins de santé avancées. Les hôpitaux, les cliniques et les établissements de soins à domicile adoptent de plus en plus des solutions de surveillance continue et non invasive. L'intégration avec les pompes à insuline, les applications mobiles et les plateformes cloud améliore la convivialité et la conformité des patients. Allemagne L'accent mis sur les soins de précision et l'innovation encourage l'adoption de capteurs de glucose avancés. La prévalence croissante du diabète de type 1 et de type 2 soutient une forte demande du marché. Les solutions de télémédecine et de télésurveillance sont intégrées aux programmes de soins. Les approbations réglementaires facilitent l'adoption de nouvelles technologies de surveillance. Les nouveaux segments de soins à domicile et de soins ambulatoires offrent un potentiel de croissance important. Les consommateurs préfèrent les appareils de surveillance portables, sans douleur et précis. Les populations pédiatriques et adultes bénéficient d'un suivi continu du glucose. Les régimes de remboursement et le financement des soins de santé soutiennent l'adoption.
Aperçu du marché des capteurs de glucose en Asie-Pacifique
Le marché des capteurs de glucose en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide d'environ 12,2 % au cours de la période de prévision, en raison de l'augmentation de la prévalence du diabète, de l'amélioration de l'infrastructure des soins de santé, de l'augmentation du coût des dispositifs avancés de surveillance du glucose et de la sensibilisation croissante à la gestion du diabète. Des pays comme l'Inde, la Chine et le Japon sont témoins d'une adoption rapide de solutions de surveillance continues et non invasives. Les initiatives gouvernementales favorisant la sensibilisation au diabète et l'intégration numérique de la santé favorisent l'adoption. L'augmentation du tourisme médical, l'expansion des infrastructures hospitalières et l'amélioration des politiques de remboursement soutiennent la croissance. L'adoption augmente dans les hôpitaux, les cliniques, les soins à domicile et les milieux ambulatoires. L'innovation technologique, l'intégration avec les appareils mobiles et portables et l'acceptation de la formation des patients. Les populations pédiatriques et adultes adoptent des dispositifs d'autosurveillance et de gestion. La télémédecine et la surveillance en nuage accélèrent les soins axés sur les données. Les économies émergentes présentent un potentiel de croissance élevé en raison de l'accessibilité accrue. Les fabricants mettent en place des solutions rentables et conviviales pour répondre à divers besoins des patients. L'innovation continue et les partenariats avec les fournisseurs de soins de santé renforcent la croissance régionale.
Japon Capteurs de glucose Aperçu du marché
Le marché japonais des capteurs de glucose prend de l'ampleur grâce à la culture des soins de santé de haute technologie, à l'augmentation de la prévalence du diabète et à la demande croissante de solutions d'autosurveillance pratiques. L'adoption est entraînée par l'intégration avec des appareils portables, des applications mobiles et des pompes à insuline. Les hôpitaux, les cliniques et les établissements de soins à domicile adoptent des solutions de surveillance continues et non invasives. Le vieillissement de la population exige des appareils faciles à utiliser et fiables. Les initiatives de télémédecine et de télésurveillance améliorent l'accessibilité. Les programmes gouvernementaux et les campagnes de sensibilisation appuient l'éducation et la conformité des patients. Les populations pédiatriques et adultes adoptent des solutions de surveillance connectées. L'innovation technologique et la miniaturisation des produits favorisent l'adoption. Les segments de population à revenu élevé favorisent les capteurs de glucose avancés et non invasifs. L'intégration aux plateformes de santé numérique facilite l'analyse des tendances et les alertes. Les soins à domicile et l'adoption en consultation externe continuent d'augmenter. Le marché bénéficie d'une infrastructure de soins de santé robuste et d'un pouvoir d'achat élevé pour les consommateurs.
Chine Capteurs de glucose Aperçu du marché
En 2025, le marché chinois des capteurs de glucose a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'expansion de la classe moyenne, à l'augmentation de la prévalence du diabète, à l'urbanisation rapide et à des taux élevés d'adoption technologique. Les hôpitaux, les cliniques et les établissements de soins à domicile intègrent rapidement des systèmes de surveillance continue et non invasive. Les initiatives gouvernementales favorisant la sensibilisation au diabète et l'infrastructure de soins de santé intelligents facilitent l'adoption. Les appareils portables et connectés gagnent en traction chez les adultes et les enfants. L'intégration aux applications mobiles, aux pompes à insuline et aux plateformes cloud améliore la conformité des patients. Les villes intelligentes émergentes et l'augmentation des investissements dans les soins de santé soutiennent l'expansion du marché. Les fabricants introduisent des solutions de surveillance rentables et conviviales. La sensibilisation à la gestion du diabète et à l'adoption de la télémédecine accélère la croissance. Le marché est renforcé par des capacités de production nationales et des réseaux de distribution solides. Les hôpitaux et les établissements de soins à domicile adoptent des dispositifs perfectionnés. L'innovation technologique et le développement continu des produits soutiennent l'expansion du marché.
Quelles sont les meilleures entreprises du marché des capteurs de glucose
L'industrie des capteurs de glucose est principalement dirigée par des entreprises bien établies, notamment :
- Dexcom, Inc.(États-Unis)
- Abbott (États-Unis)
- Plc Medtronic (Irlande)
- Roche Soins du diabète(Suisse)
- Senseonics Holdings, Inc. (États-Unis)
- Société Insulet(États-Unis)
- GlucoMe Ltd. (Israël)
- Ascensie Diabète (Suisse)
- Ypsomed AG(Suisse)
- Arkray, Inc. (Japon)
- LifeScan, Inc. (États-Unis)
- Société Nipro(Japon)
- Tandem Diabetes Care, Inc. (États-Unis)
- Bayer AG (Allemagne)
- i-SENS, Inc. (Corée du Sud)
- GlucoTrack Ltd. (Israël)
- AllMed, Inc. (États-Unis)
- Nova Biomedical Corporation (États-Unis)
- Becton Dickinson and Company (États-Unis)
- Medisana AG (Allemagne)
Les derniers développements du marché mondial des capteurs de glucose
- En février 2023, Dexcom, Inc. a annoncé que son système de surveillance continue du glucose (CGM) du G7 a reçu l'approbation de la FDA et a commencé à être disponible aux États-Unis, offrant des relevés de glucose en temps réel qui mettent à jour toutes les cinq minutes et se connectent directement aux applications mobiles et aux pompes à insuline sans avoir besoin d'étalonnages traditionnels des doigts.
- En septembre 2024, Abbott Laboratories a lancé son système de surveillance continue du glucose Lingo disponible pour l'achat en vente libre, conçu pour les adultes pour surveiller facilement les niveaux de glucose sans ordonnance et adapté pour le suivi quotidien du bien-être au-delà de la prise en charge traditionnelle du diabète.
- En août 2024, Dexcom a présenté Stelo by Dexcom, la première CGM en vente libre de la FDA qui offre jusqu'à 15 jours d'usure des capteurs et de suivi du glucose en temps réel via smartphone, élargissant l'accès des capteurs de glucose à des segments plus larges de consommateurs, y compris les non-inulines.
- En juin 2024, Abbott Laboratories a reçu l'autorisation de la FDA américaine pour deux systèmes de surveillance continue du glucose en vente libre, Lingo et Libre Rio, tous deux basés sur sa plateforme FreeStyle Libre, élargissant l'accès des consommateurs aux outils de surveillance du glucose en dehors des milieux cliniques.
- En août 2024, Medtronic a obtenu l'approbation de la FDA américaine pour la Simplera CGM, son premier capteur de surveillance du glucose entièrement jetable et tout-en-un qui est significativement plus petit et conçu pour une usure quotidienne simplifiée, marquant l'entrée de Medtronic dans des offres simplifiées de CGM
- En juillet 2024, Roche a reçu l'approbation de la marque CE pour son système de surveillance continue du glucose compatible avec l'IA Accu‐Chek SmartGuide, qui fournit des alertes d'hypoglycémie prédictive, des relevés en temps réel et des prévisions de tendances du glucose pour améliorer l'autogestion du diabète et l'intégration numérique de la santé.
- En avril 2025, Dexcom, Inc. a annoncé l'approbation par la FDA américaine du système de GGM de 15 jours de Dexcom pour les adultes âgés de 18 ans et plus, offrant une capacité d'usure étendue des capteurs (jusqu'à 15,5 jours) et une meilleure précision, établissant un nouveau point de repère dans la technologie de surveillance du glucose portable
- En juin 2025, Tracky, une start-up indienne de DrStore Healthcare Services, a lancé le premier moniteur de glucose continu Bluetooth, avec synchronisation automatique via une application mobile, alertes de glucose en temps réel, et une conception rentable visant à élargir l'accès à la technologie moderne de détection du glucose
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











