


Segmentation du marché mondial des aliments pour animaux au gluten, par source (orge, blé, seigle, maïs, maïs et autres), bétail (pouvoirs, porcins, animaux aquatiques, bovins, équidés, animaux de compagnie et autres), formulaire (sécheresse, liquide et pelé), demande (aliments pour animaux de compagnie, aliments pour animaux, biocarburants et transformation des aliments), utilisation finale (animaux de compagnie, volaille, aquaculture et compagnie) Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché du gluten et le taux de croissance
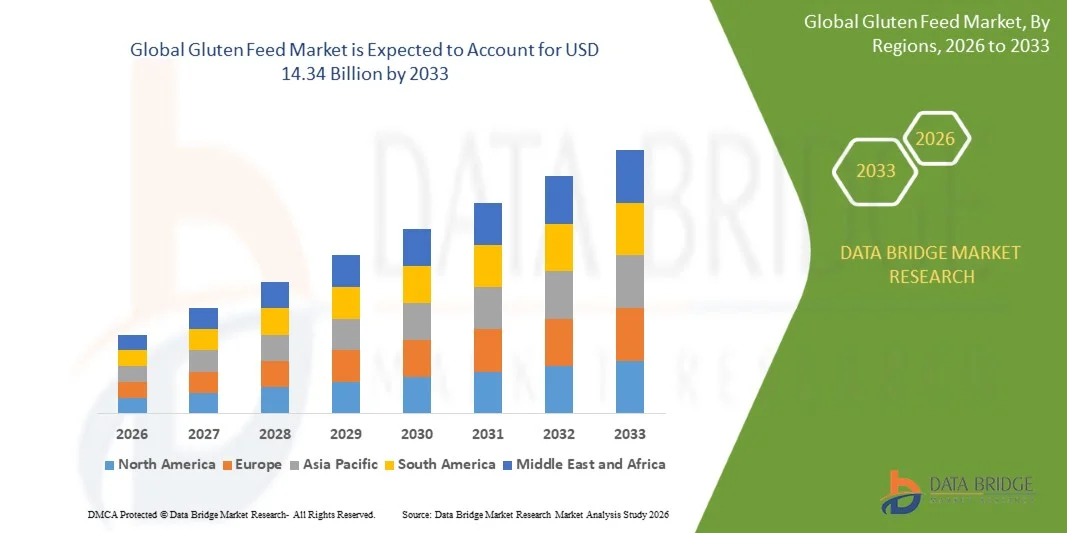
- Selon l'analyse de Data Bridge Market Research, le marché des aliments pour animaux au gluten a été évalué à8,80 milliards de dollars en 2025et devrait atteindre14,34 milliards de dollars en 2033, croissance à unTCAC de 6,30 % entre 2026 et 2033.
- Le marché connaît une croissance induite par la demande de produits économiques et nutritifsIngrédients des aliments pour animaux, l'augmentation de la production animale, l'expansion des industries de transformation des céréales et l'utilisation accrue des coproduits agricoles dans l'alimentation animale. L'alimentation au gluten du maïs demeure un ingrédient alimentaire important généré par la mouture humide du maïs, tandis que les progrès technologiques dans la transformation du maïs appuient la mise au point d'ingrédients alimentaires plus riches en protéines et spécialisés. Les données actuelles du marché de l'USDA confirment l'activité commerciale de l'alimentation au gluten de maïs sec et humide sur le marché américain.
- L'accent mis de plus en plus sur l'utilisation efficace des ressources et sur les pratiques d'économie circulaire encourage les transformateurs de céréales et les producteurs de céréales.biocarburantles producteurs afin de maximiser la valeur des protéines, des fibres, de l'énergie et des autres coproduits générés pendant la transformation du grain.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 8,80 milliards de dollars
- Valeur marchande prévue (2033) : 14,34 milliards de dollars
- Prévisions CAGR (2026-2033): 6,30%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché du gluten
- L'Amérique du Nord a dominé le marché de l'alimentation au gluten avec une part des revenus de 35,40 % en 2025, appuyée par sa forte industrie de transformation du maïs, des pratiques d'élevage établies et une demande d'ingrédients d'aliments pour animaux rentables.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 4,5 %, en raison de l'augmentation de la production animale, de l'augmentation de la consommation de protéines animales, de l'expansion de l'industrie de l'alimentation animale et de l'adoption croissante de solutions alimentaires durables.
- Le segment du maïs a dominé la catégorie des sources avec une part de 45,11 % en 2025, appuyée par la disponibilité généralisée de coproduits à base de maïs provenant de la mouture humide du maïs et de la production d'éthanol.
- Le segment du blé devrait connaître la croissance la plus rapide, avec un TCAC de 4,5 %, appuyé par l'augmentation des activités de transformation du blé et la demande d'autres ingrédients à base de céréales.
- Le segment des bovins a dominé la catégorie des bovins avec une part des revenus de 35,33 % en 2025, en raison de l'utilisation intensive du gluten dans les régimes laitiers et bovins de boucherie.
- En 2025, les aliments secs au gluten représentaient 55,14 % des aliments, en raison de leur durée de conservation plus longue, de leur facilité de transport, de leur facilité d'entreposage et de leur utilisation généralisée dans la fabrication d'aliments commerciaux.
- Le segment des biocarburants est identifié comme la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 4,3 %, appuyé par l'augmentation des activités de transformation du maïs et de production d'éthanol qui génèrent des coproduits alimentaires précieux.
Portée du rapport et segmentation du marché des aliments pour animaux au gluten
|
Attributs |
Gluten Feed Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché du gluten
- La durabilité de l'alimentation animale devient une tendance importante puisque les fabricants d'aliments pour animaux utilisent de plus en plus les coproduits de transformation du grain comme sources économiques de protéines, de fibres et d'énergie.
- L'accent de plus en plus mis sur les pratiques d'économie circulaire encourage la conversion des coproduits agricoles et de transformation des céréales en ingrédients à valeur ajoutée pour aliments des animaux.
- En avril 2026, les données du Service de commercialisation agricole de l'USDA ont fait état de prix commerciaux actifs pour les granulés de gluten de maïs et les aliments humides de gluten de maïs aux États-Unis, confirmant ainsi la disponibilité et le commerce commerciaux de ces produits.
- En mai 2025, le U.S. Grains Council a fait la promotion des protéines fermentées de maïs lors du quatrième Forum sur le développement et l'utilisation des ressources fourragères à Qingdao, en Chine, avec des discussions sur les applications dans l'aquaculture, la volaille et l'alimentation porcine. Le développement illustre l'intérêt technique croissant pour les ingrédients protéiques dérivés du maïs de plus grande valeur.
- La terminologie réglementaire évolue également. AACO a révisé les noms des farines de gluten de maïs et des aliments pour gluten de maïs pour les farines de protéines de maïs et les aliments pour protéines de maïs, respectivement, tandis que l'ACIA du Canada a incorporé la terminologie révisée comme noms d'ingrédients de rechange. Ce changement est pertinent pour l'étiquetage des produits, l'alignement réglementaire et le commerce transfrontalier.
- En avril 2024, Green Plains a introduit Sequence, un ingrédient d'alimentation spécialisé combinant le maïs et les protéines de levure à une concentration minimale de 60 %, produit à l'aide de la technologie exclusive de séparation mécanique. Le développement démontre l'évolution de l'industrie vers des ingrédients protéiques de plus grande valeur provenant de la transformation du maïs et des flux de matières premières liées aux biocarburants.
- Les fabricants d'aliments du bétail explorent de plus en plus des protéines et des ingrédients énergétiques personnalisés pour répondre aux besoins nutritionnels des bovins, des volailles, des porcs et des espèces aquacoles.
Quels sont les principaux moteurs du marché du gluten
- La demande mondiale croissante de viande, de produits laitiers, de produits aquacoles et de protéines animales augmente la demande d'ingrédients alimentaires économiques et efficaces sur le plan nutritionnel.
- L'élargissement de la production animale et aquacole, en particulier dans les économies émergentes, encourage les fabricants d'aliments pour animaux à diversifier les sources de protéines et d'énergie.
- La disponibilité croissante de coproduits de transformation du maïs provenant de la mouture humide et de la production de bioéthanol favorise la fourniture d'ingrédients alimentaires riches en protéines, en fibres et en énergie.
- En janvier 2026, la POET a annoncé l'expansion de son usine de biotraitement de Shelbyville, Indiana, qui doublera la production de bioéthanol de 98 millions de gallons à 193 millions de gallons, ainsi que la production de céréales et d'huile de maïs à double séchage. Bien que les grains de distillateurs séchés soient distincts de l'alimentation en gluten de maïs, l'investissement démontre l'expansion continue de l'écosystème de coproduits de transformation du maïs qui soutient la nutrition animale.
- Les producteurs et les exploitants d'aliments du bétail intègrent les ingrédients alimentaires dérivés du maïs dans des rations équilibrées en raison de leur valeur nutritive et de leur contribution potentielle à la gestion des coûts alimentaires.
- Les efforts continus de la Chine pour réduire la dépendance à l'égard des farines de soja et étudier d'autres sources de protéines suscitent un intérêt supplémentaire pour le maïs à haute teneur en protéines et d'autres ingrédients alimentaires de remplacement. Reuters a indiqué en 2025 que l'orientation stratégique de la Chine comprenait une plus grande utilisation de solutions de remplacement comme le maïs à haute teneur en protéines, les protéines microbiennes, les protéines d'insectes et les acides aminés synthétiques.
Quels sont les facteurs qui mettent en cause la croissance du marché du gluten
- Les fluctuations des prix du maïs et de la disponibilité des matières premières créent des défis pour les fabricants d'aliments pour gluten en influant sur les coûts de production et la stabilité globale des prix des produits. Les changements dans la production agricole, les conditions météorologiques et les variations du rendement des cultures peuvent influer sur la disponibilité des sous-produits à base de maïs utilisés dans la production de gluten.
- Par exemple, en juin 2023, l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a signalé la volatilité continue des marchés mondiaux des céréales, y compris les fluctuations des prix du maïs dues aux conditions de production, aux contraintes d'offre et aux incertitudes commerciales, qui peuvent accroître les pressions sur les coûts pour les ingrédients alimentaires dérivés du maïs.
- La concurrence avec d'autres ingrédients alimentaires, y compris la farine de soja, les grains de distillateurs et d'autres sources de protéines, limite l'adoption plus large du gluten dans certaines préparations d'aliments pour le bétail. Les petits producteurs d'animaux d'élevage des régions en développement peuvent se heurter à des difficultés liées à la sensibilisation, à l'accessibilité et à la disponibilité des aliments transformés pour animaux au gluten.
- Par exemple, en mai 2024, le ministère américain de l'Agriculture (USDA) a souligné les fluctuations des prévisions mondiales de production de maïs en raison de l'évolution des conditions météorologiques et des perspectives des cultures, ce qui a créé une incertitude dans la disponibilité du maïs et eu des répercussions sur les industries à base de maïs, y compris la production d'aliments pour animaux.
- L'impact de la volatilité des prix des matières premières, des incertitudes de l'offre et de la concurrence des ingrédients d'aliments de remplacement continue de remettre en question l'expansion du marché, en particulier sur les marchés de production animale sensibles aux prix.
Comment le marché du gluten est-il segmenté
Le marché de l'alimentation au gluten est segmenté en fonction de la source, du bétail, de la forme, de l'application et de l'utilisation finale.
- Par source
Sur la base de la source, le marché de l'alimentation au gluten est segmenté en orge, blé, seigle, maïs, maïs, etc. Le segment du maïs a dominé le marché avec une part estimée de 45,11 % en 2025, en raison de la disponibilité généralisée de coproduits à base de maïs provenant de la mouture humide du maïs et des procédés de production d'éthanol. L'alimentation au gluten du maïs est largement utilisée comme source économique de protéines, de fibres et d'énergie dans l'alimentation du bétail, en particulier pour les bovins et les volailles. L'augmentation de la production mondiale de maïs et l'expansion des industries de transformation du maïs appuient la disponibilité de produits d'alimentation au gluten. Son rapport coût-efficacité par rapport aux ingrédients protéiques conventionnels encourage l'adoption parmi les fabricants d'aliments pour animaux. La demande croissante d'ingrédients alimentaires durables dérivés des sous-produits agricoles renforce encore la croissance du segment. La chaîne d'approvisionnement établie et les avantages nutritionnels de l'alimentation au gluten de maïs continuent de faire du maïs la première catégorie de sources à l'échelle mondiale.
On prévoit que le segment du blé connaîtra la croissance la plus rapide, avec un TCAC estimé à 4,3 % au cours de la période de prévision, en raison de l'augmentation des activités de transformation du blé et de la demande croissante d'autres ingrédients à base de céréales. L'alimentation au gluten du blé fournit une teneur précieuse en protéines et en fibres, ce qui le rend adapté aux applications nutritionnelles du bétail. L'adoption croissante de solutions alimentaires à base de blé dans les régions où la production de blé est forte favorise l'expansion du marché. Les fabricants d'aliments du bétail explorent de plus en plus des sources diversifiées de céréales pour réduire la dépendance à l'égard de matières premières uniques et gérer les fluctuations des coûts des aliments du bétail. Les progrès réalisés dans les technologies de transformation du grain améliorent la disponibilité et la qualité des produits alimentaires dérivés du blé. La hausse de la demande d'ingrédients alimentaires durables et disponibles localement devrait accélérer la croissance du segment du blé.
- Élevage
Sur la base du bétail, le marché de l'alimentation au gluten est segmenté en volailles, porcins, animaux aquatiques, bovins, équins, animaux de compagnie, etc. Le segment bovin a dominé le marché avec une part estimée de 35,33 % en 2025, soutenue par l'utilisation intensive de l'alimentation au gluten comme ingrédient nutritionnel dans les régimes laitiers et bovins de boucherie. L'alimentation en gluten fournit des fibres, des protéines et de l'énergie digestibles, ce qui favorise l'amélioration de l'efficacité alimentaire et de la productivité animale. La demande mondiale croissante de lait et de produits laitiers est à l'origine de l'adoption de solutions rentables pour l'alimentation des bovins. Les éleveurs intègrent de plus en plus le gluten dans des rations équilibrées afin d'améliorer la croissance animale et de maintenir l'efficacité de la production. La disponibilité d'aliments pour le gluten de maïs provenant des grandes industries de transformation des céréales appuie également les applications d'aliments pour bétail. Une forte adoption dans les régions productrices de lait continue de maintenir la position de leader sur le marché.
Le segment des animaux aquatiques devrait enregistrer la croissance la plus rapide, avec un TCAC estimé à 5,6 % au cours de la période de prévision, en raison de l'augmentation de la production aquacole et de la demande croissante d'ingrédients alimentaires durables. Les producteurs d'aquaculture cherchent de plus en plus d'autres sources nutritionnelles pour réduire la dépendance à l'égard des ingrédients traditionnels à base d'aliments pour animaux marins. Les ingrédients alimentaires à base de gluten fournissent des protéines et de l'énergie qui favorisent la croissance des animaux aquatiques et leur efficacité. L'expansion des activités piscicoles en Asie-Pacifique et dans d'autres régions émergentes accroît la demande de préparations aquacoles spécialisées. L'accent mis de plus en plus sur les pratiques aquacoles durables encourage l'utilisation d'ingrédients alimentaires à base de plantes. L'augmentation des investissements dans l'innovation aquafeed devrait soutenir la croissance rapide de ce segment.
- Par formulaire
Sur la base de la forme, le marché des aliments pour animaux au gluten est segmenté en produits secs, liquides et granulés. Le segment des formes sèches a dominé le marché avec une part estimée à 55,14 % en 2025, en raison de sa durée de conservation plus longue, de sa facilité de transport et de son adoption généralisée dans la fabrication commerciale d'aliments pour animaux. Les producteurs d'aliments pour animaux préfèrent l'alimentation au gluten sec en raison de sa stabilité, de sa facilité d'entreposage et de sa compatibilité avec diverses formulations d'aliments pour animaux. Il peut facilement être incorporé dans des rations équilibrées pour les bovins, les volailles et d'autres espèces animales. La demande croissante pour une logistique efficace des aliments pour animaux et une production à grande échelle des aliments pour animaux soutient la domination du segment. Les formulations sèches réduisent également les défis de manipulation par rapport aux solutions de remplacement liquides. Leurs avantages sur le plan des coûts et leur disponibilité généralisée continuent de favoriser l'adoption à l'échelle mondiale.
Le segment de la forme granulée devrait connaître la croissance la plus rapide, avec un TCAC estimé à 5,0 % au cours de la période de prévision, en raison de la demande croissante de produits d'alimentation pour animaux pratiques, sensibles aux nutriments et faciles à manipuler. Le pelage améliore la digestibilité des aliments pour animaux, réduit le gaspillage et améliore l'utilisation des nutriments chez le bétail. Les fabricants d'aliments du bétail adoptent de plus en plus des technologies de granulation pour améliorer la qualité et l'efficacité opérationnelle des produits. La croissance de l'élevage commercial augmente les besoins en aliments transformés pour animaux. Les produits d'alimentation au gluten pelés offrent également des avantages en matière de stockage et de transport, ce qui les rend adaptés aux grandes exploitations agricoles. L'adoption croissante de technologies modernes de transformation des aliments pour animaux devrait accélérer la croissance du segment.
- Par demande
Sur la base de l'application, le marché de l'alimentation au gluten est segmenté en aliments pour animaux, aliments pour animaux familiers, biocarburants et transformation des aliments. Le segment de l'alimentation animale a dominé le marché avec une part estimée à 70,51 % en 2025, en raison de l'augmentation de la production animale mondiale et de la demande croissante d'ingrédients alimentaires économiques. L'alimentation en gluten est largement utilisée dans l'alimentation des bovins, des volailles et des porcs en raison de sa teneur en protéines et en fibres. La consommation croissante de viande et de produits laitiers accroît le besoin de solutions efficaces pour la nutrition du bétail. Les fabricants d'aliments du bétail adoptent le gluten comme alternative rentable aux ingrédients traditionnels. L'expansion des exploitations agricoles commerciales soutient encore davantage la demande du marché. Une forte utilisation dans plusieurs catégories de bétail continue de faire de l'alimentation animale le segment d'application le plus important.
Le segment des biocarburants devrait croître à un TCAC de 4,3 % au cours de la période de prévision, grâce à l'augmentation des activités de transformation du maïs et de production d'éthanol qui génèrent des coproduits alimentaires précieux. L'expansion des industries des biocarburants améliore la disponibilité des ingrédients alimentaires dérivés du maïs. L'accent mis de plus en plus sur les pratiques de l'économie circulaire encourage l'utilisation des sous-produits agricoles dans l'alimentation animale. Les producteurs d'éthanol se concentrent de plus en plus sur la maximisation de la valeur des coproduits générés pendant la transformation. Les investissements croissants dans les énergies renouvelables soutiennent indirectement l'approvisionnement en ingrédients alimentaires dérivés de la transformation des céréales. L'intégration croissante entre la production de biocarburants et les industries de l'alimentation animale devrait créer de nouvelles possibilités de croissance.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché des aliments pour animaux au gluten est segmenté en bétail, volaille, aquaculture et animaux de compagnie. Le segment de l'élevage a dominé le marché avec une part estimée à 40,45 % en 2025, en raison de l'utilisation intensive du gluten dans l'alimentation des bovins et des ruminants. Les producteurs de bétail utilisent des aliments au gluten pour améliorer l'efficacité des aliments, favoriser la croissance animale et réduire les coûts d'alimentation. L'augmentation de la demande mondiale de produits laitiers et de viande renforce l'exigence de solutions alimentaires abordables. L'alimentation en gluten fournit des nutriments essentiels tout en favorisant l'utilisation durable des coproduits agricoles. L'expansion des activités d'élevage dans les économies en développement accroît encore l'adoption. Le segment de la base de consommation établie continue de diriger son marché.
On prévoit que le segment de l'aquaculture sera le segment de l'utilisation finale qui connaîtra la croissance la plus rapide, avec un TCAC estimé à 5,4 % au cours de la période de prévision, en raison de l'expansion rapide de la pisciculture et de la demande croissante de solutions durables d'aquafeed. Les producteurs d'aquaculture adoptent d'autres ingrédients alimentaires pour améliorer la durabilité des aliments et réduire la dépendance à l'égard des ressources traditionnelles. L'alimentation en gluten offre des avantages nutritionnels qui favorisent la croissance des animaux aquatiques et l'efficacité de la conversion des aliments. La hausse de la consommation mondiale de fruits de mer encourage les investissements dans la production aquacole. L'accroissement de la recherche sur les formulations végétales d'aquafeed crée de nouvelles possibilités d'utilisation des aliments pour gluten. On s'attend à ce que l'accent mis de plus en plus sur la production alimentaire durable accélère l'adoption dans les applications aquacoles.
Quelle est la région qui détient la plus grande part du marché du gluten
- L'Amérique du Nord a dominé le marché des aliments pour animaux au gluten avec la plus grande part de revenus de 35,40 % en 2025, appuyée par la forte présence des industries de transformation du maïs, des pratiques d'élevage bien établies et une demande croissante d'ingrédients d'aliments pour animaux rentables.
- La région bénéficie également d'une importante capacité de production de maïs, d'une infrastructure de pointe pour la fabrication d'aliments pour animaux et de l'adoption généralisée d'aliments pour les bovins, la volaille et l'alimentation du bétail. La demande croissante de protéines animales de haute qualité, l'augmentation de la production animale et la disponibilité de coproduits à base de maïs provenant des industries de l'éthanol et de la transformation du grain continuent de renforcer la position de chef de file de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain du gluten
Le marché américain des aliments pour animaux au gluten connaît une croissance régulière en raison de la forte industrie de transformation du maïs, de l'augmentation de la production animale et de la forte demande d'ingrédients d'aliments pour animaux rentables. La capacité de production à grande échelle du maïs et l'infrastructure établie de fabrication des aliments pour animaux stimulent la demande d'aliments pour les bovins, les volailles et d'autres animaux. De plus, l'utilisation accrue des coproduits à base de maïs provenant de la production d'éthanol et l'importance croissante accordée à l'alimentation durable des animaux accélèrent l'adoption de l'alimentation au gluten dans le secteur de l'élevage américain. Le ministère de l'Agriculture des États-Unis (USDA) a déclaré que les États-Unis demeurent le plus grand producteur mondial de maïs, appuyant la disponibilité d'ingrédients alimentaires dérivés du maïs pour les applications de nutrition animale.
Aperçu du marché canadien des aliments pour animaux au gluten
Le marché canadien des aliments pour animaux au gluten est soutenu par une production animale bien établie, en particulier les bovins laitiers et les bovins de boucherie, ainsi que par une industrie de transformation des céréales et des aliments pour animaux bien développée. La demande est influencée par la nécessité de sources rentables de protéines et de fibres et par l'utilisation croissante des coproduits de transformation des céréales dans l'alimentation du bétail. L'importance croissante accordée à l'efficacité des aliments pour animaux et à l'utilisation durable des ressources favorise également l'adoption. On s'attend à ce que l'élaboration de la réglementation, y compris la mise à jour de la terminologie pour les ingrédients alimentaires dérivés du maïs, influence l'étiquetage des produits et les pratiques de marché partout au Canada.
Aperçu du marché du gluten en Asie-Pacifique
Le marché de l'alimentation au gluten en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la production animale, de l'augmentation de la demande de protéines animales et de l'expansion des activités de fabrication d'aliments dans des pays comme la Chine, l'Inde et le Japon. L'adoption croissante d'ingrédients alimentaires de remplacement, l'augmentation des investissements dans les technologies d'alimentation animale et l'augmentation des activités agricoles commerciales appuient l'expansion du marché régional. De plus, l'accent de plus en plus mis sur une production animale durable et l'amélioration de l'efficacité des aliments pour animaux accélère l'adoption des aliments pour animaux au gluten dans les économies émergentes. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a indiqué que l'Asie et le Pacifique représentaient une part importante de la production mondiale d'animaux, la croissance continue de la demande de viande et de produits laitiers appuyant l'expansion des marchés de l'alimentation animale.
Chine Aperçu du marché du gluten
Le marché chinois des aliments pour animaux au gluten se développe en raison de l'augmentation de la production animale, de la demande croissante de protéines animales et de l'adoption croissante d'ingrédients alimentaires rentables. Les grandes industries avicoles, porcines, laitières et aquacoles soutiennent une demande constante de matières premières riches en protéines et en fibres. La transformation du maïs et l'utilisation des coproduits agricoles contribuent davantage au développement du marché. De plus, les efforts visant à améliorer l'efficacité des aliments pour animaux, à diversifier les sources de protéines et à promouvoir une alimentation animale durable créent des possibilités pour les fabricants et les fournisseurs de gluten dans toute la Chine.
Aperçu du marché japonais des aliments pour animaux au gluten
Le marché japonais de l'alimentation au gluten connaît une croissance constante en raison de la demande croissante de solutions efficaces en matière d'alimentation animale, de pratiques de fabrication avancées et d'efforts visant à améliorer la productivité du bétail. Les fabricants d'aliments pour animaux et les producteurs d'animaux adoptent de plus en plus des ingrédients transformés comme le gluten pour optimiser le régime alimentaire des animaux et réduire la dépendance à l'égard des sources d'alimentation conventionnelles. De plus, le Japon met l'accent sur les pratiques agricoles durables et l'utilisation efficace des sous-produits agricoles contribue à la croissance du marché. Le Ministère japonais de l'agriculture, des forêts et de la pêche (MAFF) souligne que le pays continue d'accorder une attention particulière à l'amélioration de l'autosuffisance alimentaire et à l'utilisation de ressources alimentaires de remplacement pour soutenir la production animale.
Quelles sont les meilleures entreprises du marché du gluten
L'industrie de l'alimentation au gluten est principalement dirigée par des entreprises bien établies, notamment:
- Ingrédient(États-Unis)
- SMA(États-Unis)
- Cargill, Incorporée(États-Unis)
- Tate & Lyle(Royaume-Uni)
- Bunge Global SA(Suisse)
- The Andersons, Inc. (États-Unis)
- POET, LLC (États-Unis)
- Green Plains Inc. (États-Unis)
- Valero (États-Unis)
- AGRANA Beteiligungs-AG (Autriche)
- Tereos S.A. (France)
- Roquette Frères (France)
- CropEnergies AG (Allemagne)
- Vivergo Fuels Limited (Royaume-Uni)
- MGP (États-Unis)
- Groupe Fufeng Limited (Chine)
- Tereos Starch & Sweeteners Europe (France)
- Amilina AB (Lituanie)
- Kraus Global Ltd. (Canada)
Quels sont les derniers développements sur le marché du gluten
- En avril 2026, le Service de commercialisation agricole de l'USDA a signalé les prix commerciaux des granulés de gluten de maïs et de gluten de maïs humide aux États-Unis. Le rapport incluait les prix régionaux pour les granulés de gluten de maïs sec et les aliments de gluten de maïs humide, fournissant des preuves actuelles d'un commerce actif de ces produits.
- En janvier 2026, la POET a annoncé l'expansion de son installation de biotraitement de Shelbyville, Indiana, qui doublera la production d'éthanol et doublera également les distillateurs séchés et la production d'huile de maïs. Bien que les grains de distillateurs séchés constituent un coproduit distinct de la transformation du maïs à partir de l'alimentation au gluten, l'investissement met en évidence l'expansion et la valorisation continues des coproduits d'alimentation animale dérivés du maïs.
- En mai 2025, le U.S. Grains Council a fait la promotion des protéines fermentées de maïs lors du quatrième Forum sur le développement et l'utilisation des ressources fourragères à Qingdao, en Chine. Les discussions techniques ont porté sur l'intégration des protéines fermentées du maïs dans l'aquaculture, la volaille et l'alimentation porcine.
- En 2025, l'Agence canadienne d'inspection des aliments a mis à jour son cadre d'ingrédients pour aliments des animaux afin d'inclure la farine de protéines de maïs et la farine de protéines de maïs comme noms de rechange associés à la farine de gluten de maïs et aux ingrédients alimentaires de gluten de maïs établis, en alignant la terminologie canadienne avec la nomenclature américaine révisée.
- En avril 2024, Green Plains introduit Sequence, un ingrédient d'alimentation spécialisé produit à partir d'une combinaison de protéines de maïs et de levure à une concentration minimale de 60 %. Le produit a été développé à l'aide d'une technologie de séparation mécanique exclusive et illustre la commercialisation croissante des ingrédients protéiques dérivés du maïs.
- En avril 2025, Nectar Origin a lancé Manka Cattle Feed en Inde, un produit de nutrition du bétail positionné autour des protéines, des graisses, des probiotiques et d'autres nutriments. Bien que le produit ne soit pas lui-même un produit d'alimentation au gluten, le lancement reflète la poursuite des investissements dans la nutrition spécialisée des bovins et la formulation de solutions alimentaires sur le marché indien.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











