


Global GPU Programming Platform Market Segmentation, By Component (Logiciels et services), Mode de déploiement (On-Lises, Public Cloud. Cloud privé, et Hybrid et Multicloud), Modèle de programmation (CUDA, ROCm et HIP, oneAPI et SYCL, OpenCL, modèles basés sur des directives, GPU Kernel et Compiler Toolchains, et autres modèles de programmation), Utilisateur final (fournisseurs de services et opérateurs de centres de données, IT, logiciels, Internet et SaaS, télécommunications, soins de santé et sciences de la vie. Industrie manufacturière et autres utilisateurs finals)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la plateforme de programmation GPU
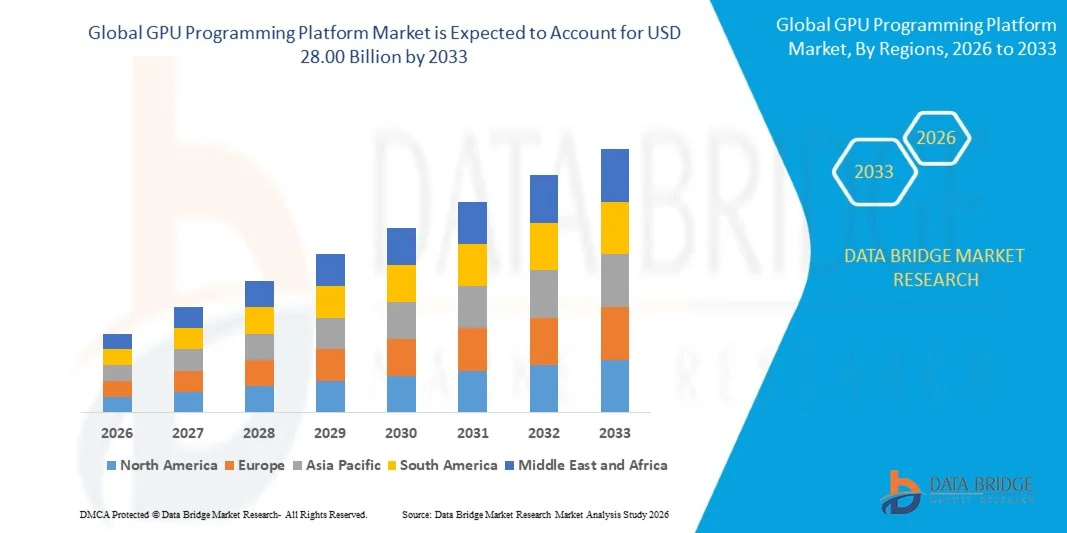
- Selon l'analyse de Data Bridge Market Research, le marché des plates-formes de programmation GPU a été évalué à5,67 milliards de dollars en 2025et devrait atteindre28,00 milliards de dollars en 2033, croissance à unTCAC de 22,10 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande de l'informatique accélérée, à des progrès rapides dansintelligence artificielleet calcul haute performance, et l'adoption croissante de plates-formes de programmation GPU à travers les centres de données, calcul en nuage,la recherche scientifique et les applications d'entreprise.
- La demande croissante de formation et d'inférence sur les modèles d'IA, combinée au déploiement croissant de données analytiques à grande échelle, d'apprentissage automatique et de charges de travail informatiques à haute performance, oblige les entreprises et les fournisseurs de services en nuage à adopter des plates-formes de programmation GPU avancées. CUDA, ROCm, OpenCL et d'autres cadres de programmation sont de plus en plus utilisés pour améliorer l'utilisation des GPU, accélérer le développement d'applications et soutenir des environnements informatiques hétérogènes évolutives.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 5,67 milliards de dollars
- Valeur de marché prévue (2033) : 28,00 milliards de dollars
- Prévisions CAGR (2026-2033): 22,10 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales options du marché des plateformes de programmation GPU
- L'Amérique du Nord a dominé le marché des plateformes de programmation GPU avec la plus grande part de revenus de 42,5 % en 2025, soutenue par la forte présence de fournisseurs de technologie GPU, de centres de données hyperéchelle, d'infrastructures d'IA avancées et d'investissements substantiels dans l'informatique à haute performance.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 24,0 % entre 2026 et 2033, alimenté par l'adoption rapide de l'IA, l'expansion de l'infrastructure nuageuse, l'augmentation des investissements dans les semi-conducteurs et la demande croissante de calcul accéléré en Chine, au Japon, en Corée du Sud et en Inde.
- Le segment des logiciels a dominé le marché avec une part de 62,38 % en 2025, grâce à l'adoption croissante de cadres de programmation, de compilateurs, de bibliothèques, d'exécutions et d'outils de développement pour les charges de travail accélérées par GPU
- Les services sont le type de composante qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 20,8%, en raison de l'augmentation de la demande d'intégration GPU, de migration d'applications, d'optimisation, de consultation et de soutien technique.
- Le segment du cloud public a dominé la catégorie du mode de déploiement avec une part de revenus de 46,51 % en 2025, sous l'impulsion de la flexibilité, de l'évolutivité et de l'accessibilité de l'infrastructure GPU basée sur le cloud.
- CUDA représentait 66,43 % de la part de marché en 2025, préférée par son écosystème mature, une vaste communauté de développeurs, des bibliothèques optimisées et une large adoption à travers l'IA et l'application informatique haute performance
- Le segment 1API et SYCL est la catégorie de modèles de programmation qui connaît la croissance la plus rapide, avec un TCAC de 24,1%, entraîné par la demande de programmation portable à travers les processeurs, les GPU et d'autres accélérateurs.
Portée du rapport et segmentation du marché de la plate-forme de programmation GPU
|
Attributs |
Plateforme de programmation GPU Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché des plateformes de programmation GPU
- Les plates-formes de programmation GPU évoluent de plus en plus vers des environnements de programmation portables, axés sur l'IA et hétérogènes qui permettent aux développeurs d'optimiser les charges de travail sur différentes architectures GPU tout en soutenant l'expansion rapide de l'IA et des applications informatiques de haute performance.
- Par exemple, en mai 2025, NVIDIA a annoncé DGX Cloud Lepton, un marché mondial de calcul de l'IA qui relie des dizaines de milliers de processeurs GPU de multiples fournisseurs de cloud, soutenant l'informatique GPU à la demande et à long terme pour le développement de l'IA.
- L'intégration de bibliothèques, de compilateurs, de profileurs et d'environnements d'exécution spécialisés en matière d'IA devient une tendance majeure à mesure que les développeurs cherchent à améliorer l'utilisation des GPU, à accélérer le développement de modèles et à optimiser les charges de travail de plus en plus complexes en matière d'IA et d'apprentissage automatique.
- Les environnements de programmation GPU basés sur le cloud prennent également de l'ampleur, permettant aux développeurs d'accéder à des ressources GPU évolutives, des outils de développement, des conteneurs et des piles logicielles optimisées sans faire d'investissements substantiels dans une infrastructure informatique dédiée.
- Par exemple, en mai 2025, AMD a annoncé des plans de développement HIP 7.0 axés sur un alignement plus étroit entre HIP C++ et CUDA et l'intégration de HIPIFY pour simplifier la migration des applications CUDA vers les GPU AMD, ce qui démontre l'importance croissante de l'industrie pour la portabilité de programmation multiplateforme.
- La programmation multiplateforme devient de plus en plus importante à mesure que les entreprises cherchent à réduire leur dépendance à l'égard d'une architecture GPU unique et à améliorer la portabilité des applications dans les environnements NVIDIA, AMD et autres accélérateurs.
Quels sont les principaux moteurs du marché des plateformes de programmation GPU
- L'expansion rapide de l'IA génératrice, des grands modèles linguistiques et des charges de travail informatiques à haute performance a considérablement augmenté la demande de plates-formes de programmation GPU capables d'accélérer la formation des modèles, l'inférence, l'informatique scientifique et le traitement des données à grande échelle.
- Par exemple, en janvier 2025, NVIDIA a publié CUDA Toolkit 12.8 avec le soutien de son architecture Blackwell, ajoutant des compilateurs, des bibliothèques, des outils de performance et des capacités CUDA Graph conçues pour accélérer la formation et la charge de travail d'inférence en AI.
- Les fournisseurs de services Cloud et les entreprises déploient de plus en plus d'infrastructures accélérées GPU pour soutenir la charge de travail de l'IA, ce qui accroît la demande d'outils de programmation, de bibliothèques optimisées, de compilateurs, de runtimes et de solutions de suivi des performances qui améliorent l'utilisation de GPU.
- Par exemple, en 2025, la plate-forme ROCm d'AMD a élargi sa pile de programmation à travers HIP, OpenCL, OpenMP, compilateurs, bibliothèques, débogueurs et profileurs, tout en soutenant les cadres d'IA tels que PyTorch et TensorFlow, renforçant l'écosystème de développement pour les applications d'IA et de HPC accélérées par GPU
- L'adoption croissante de l'informatique hétérogène encourage les organisations à utiliser des plates-formes de programmation qui peuvent coordonner la charge de travail entre les processeurs, les GPU et d'autres accélérateurs tout en améliorant la performance et l'évolutivité des applications.
Quels sont les facteurs qui font obstacle à la croissance du marché des plateformes de programmation GPU
- Les plates-formes de programmation GPU peuvent impliquer une complexité de développement importante car les applications nécessitent souvent une connaissance spécialisée des architectures GPU, des techniques de programmation parallèles, de la gestion de la mémoire, de l'optimisation du noyau et du profilage des performances.
- Par exemple, en mai 2025, AMD a déclaré que les différences entre HIP C++ et CUDA C++ nécessitent souvent une intervention manuelle lors du portage du code entre les plateformes GPU, créant des travaux supplémentaires pour les développeurs de logiciels et soulignant la complexité technique de la programmation GPU multiplateforme.
- Les défis de compatibilité et de portabilité entre les écosystèmes concurrents de programmation GPU peuvent augmenter le temps de développement, en particulier lorsque les organisations doivent migrer les applications entre les cadres de programmation propriétaires et open source.
- Par exemple, en octobre 2026, le CNBC a signalé que la demande d'ingénieurs CUDA spécialisés demeure forte et que la pénurie d'expertise profonde du CUDA demeure un défi, en raison de la pénurie de développeurs qualifiés nécessaires pour optimiser la charge de travail du GPU.
- Les exigences d'apprentissage importantes pour la programmation GPU, associées à la pénurie de développeurs expérimentés dans CUDA, HIP, OpenCL et l'informatique hétérogène, peuvent restreindre l'adoption parmi les organisations sans équipes techniques spécialisées.
Comment le marché de la plateforme de programmation GPU est-il segmenté
Le marché de la plate-forme de programmation GPU est segmenté en fonction des composants, du mode de déploiement, du modèle de programmation et de l'utilisateur final.
- Par composante
Sur la base de la composante, le marché des plateformes de programmation GPU est segmenté en logiciels et services. Le segment des logiciels a dominé le marché avec une part de 62,38 % en 2025, en raison de l'adoption croissante de cadres de programmation, compilateurs, bibliothèques, runtimes, et outils de développement pour les charges de travail accélérées GPU. Les plateformes logicielles fournissent l'environnement de base nécessaire pour développer, optimiser et exécuter des applications sur les GPU. La demande croissante d'intelligence artificielle, d'apprentissage automatique et de calcul haute performance augmente le besoin de logiciels GPU spécialisés. Les entreprises investissent également dans des outils logiciels qui améliorent l'utilisation des GPU et la performance des applications. La disponibilité d'écosystèmes de développement mature favorise l'adoption de logiciels.
Le segment des services devrait enregistrer la croissance la plus rapide à un TCAC de 20,8% entre 2026 et 2033, en raison de la demande croissante d'intégration du GPU, de migration des applications, d'optimisation, de consultation et de soutien technique. Les organisations qui adoptent l'infrastructure GPU ont souvent besoin d'expertise spécialisée pour convertir et optimiser les applications existantes. Les fournisseurs de services aident les entreprises à aborder la complexité de la programmation et à améliorer la performance de la charge de travail du GPU. L'adoption croissante parmi les organisations ayant des compétences internes limitées en GPU appuie davantage la demande. La migration entre différentes architectures GPU crée également des possibilités de services de mise en œuvre spécialisés. L'augmentation du déploiement de l'IA et des charges de travail informatiques à haut rendement accroît le besoin d'une assistance technique continue.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché de la plate-forme de programmation GPU est segmenté en locaux, en cloud public, en cloud privé, en hybride et multicloud. Le segment du cloud public a dominé le marché avec une part de 46,51 % en 2025, soutenue par la flexibilité, l'évolutivité et l'accessibilité de l'infrastructure GPU basée sur le cloud. Les plateformes publiques en nuage permettent aux organisations d'obtenir des ressources informatiques GPU sans investissements substantiels dans des infrastructures dédiées. Les fournisseurs de cloud offrent de plus en plus des environnements de programmation intégrés, des outils de développement, des bibliothèques et des instances GPU. Ce modèle est particulièrement attrayant pour les organisations qui gèrent des charges de travail variables en matière d'IA et de calcul à haute performance. L'accès à la demande permet aux utilisateurs d'évaluer les ressources du GPU en fonction des besoins de calcul. La disponibilité croissante de services GPU gérés favorise l'adoption du cloud public.
Le segment hybride et multicloud devrait enregistrer la croissance la plus rapide à un TCAC de 22,7 % de 2026 à 2033, en raison de la demande croissante d'infrastructures GPU flexibles dans plusieurs environnements. Les entreprises combinent des infrastructures privées avec des ressources publiques en nuage pour équilibrer la sécurité, l'évolutivité et les performances. Le déploiement hybride permet aux organisations de conserver des charges de travail sensibles dans des environnements contrôlés tout en accédant à des capacités GPU supplémentaires via des plateformes cloud. Les stratégies multicloud donnent également accès à différentes architectures GPU et à des services informatiques spécialisés. Les préoccupations croissantes au sujet de la dépendance des fournisseurs encouragent les organisations à répartir la charge de travail entre plusieurs fournisseurs. Le besoin d'environnements de programmation portatifs favorise l'adoption hybride et multicloud.
- Par modèle de programmation
Sur la base du modèle de programmation, le marché de la plateforme de programmation GPU est segmenté en CUDA, ROCm et HIP, oneAPI et SYCL, OpenCL, modèles basés sur des directives, noyau GPU et chaînes d'outils compilateurs AI, et d'autres modèles de programmation. Le segment CUDA a dominé le marché avec une part de 66,43 % en 2025, soutenue par son écosystème mature, une vaste communauté de développeurs, des bibliothèques optimisées et une large adoption dans les applications informatiques d'IA et de haute performance. CUDA fournit un environnement de programmation bien établi pour développer et optimiser les applications accélérées GPU. Sa vaste collection d'outils de développement et de bibliothèques soutient un large éventail de charges de travail informatiques. Une large base de demandes CUDA existantes encourage également la poursuite de l'adoption. Une forte intégration aux grands cadres d'IA renforce encore sa position sur le marché.
Le segment 1API et SYCL devrait enregistrer la croissance la plus rapide à un TCAC de 24,1 % entre 2026 et 2033, en raison de la demande croissante de programmation portable à travers les processeurs, les processeurs et d'autres accélérateurs. SYCL permet aux développeurs d'utiliser des approches de programmation C++ modernes pour des environnements informatiques hétérogènes. Les organisations recherchent de plus en plus des modèles de programmation qui réduisent la dépendance à l'égard d'une architecture matérielle particulière. La capacité de développer des applications portables est particulièrement précieuse car les entreprises adoptent une infrastructure informatique hétérogène. L'intérêt croissant pour les normes ouvertes favorise également l'adoption de programmes fondés sur la SYCL. L'utilisation croissante des accélérateurs pour l'IA et l'informatique à haute performance élargit la base d'applications adressables.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des plates-formes de programmation GPU est segmenté en fournisseurs de services en nuage et opérateurs de datacenters, IT, logiciels, Internet, etSaaSles fournisseurs, les télécommunications, les soins de santé et les sciences de la vie, la fabrication et les autres utilisateurs finaux. Les fournisseurs de services en nuage et les opérateurs de centres de données ont dominé le marché avec une part de 34,47 % en 2025, grâce au déploiement étendu de GPU pour l'intelligence artificielle, l'apprentissage automatique, l'informatique en nuage et les charges de travail à haute performance. Ces organisations exploitent des infrastructures GPU à grande échelle nécessitant des environnements de programmation sophistiqués. Les plateformes de programmation les aident à maximiser l'utilisation du GPU et à optimiser les charges de travail informatiques. Ils s'appuient également sur des compilateurs, des bibliothèques, des outils d'exécution et de surveillance des performances pour gérer des applications à forte intensité de GPU. L'expansion de l'infrastructure d'IA augmente la demande de ressources GPU parmi les exploitants de centres de données.
Le secteur des soins de santé et des sciences de la vie devrait enregistrer la croissance la plus rapide à un TCAC de 24,3 % entre 2026 et 2033, en raison de l'utilisation croissante de l'accélération du GPU pour l'imagerie médicale, la découverte de médicaments, la génomique, la biologie computationnelle et le diagnostic basé sur l'IA. Les organismes de soins de santé traitent de plus en plus de grands ensembles de données complexes qui nécessitent des capacités informatiques de haute performance. Les plateformes de programmation GPU permettent aux chercheurs d'accélérer la reconstruction de l'image, les simulations moléculaires et la charge de travail de l'apprentissage automatique. L'adoption croissante de la recherche médicale assistée par l'IA accroît encore la demande de calcul accéléré. Les entreprises pharmaceutiques utilisent également l'informatique basée sur le GPU pour améliorer les flux de travail informatiques de développement des médicaments. L'augmentation des investissements dans la médecine de précision et la recherche biomédicale avancée favorise l'adoption.
Quelle région détient la plus grande part du marché des plateformes de programmation GPU
- L'Amérique du Nord a dominé le marché des plateformes de programmation GPU avec la plus grande part de revenus de 42,5 % en 2025, soutenue par la forte présence de fournisseurs de technologie GPU, de centres de données hyperéchelle, d'infrastructures d'IA avancées et d'investissements substantiels dans l'informatique à haute performance.
- La région bénéficie également d'investissements substantiels dans l'intelligence artificielle, l'informatique en nuage et l'informatique à haute performance, ainsi que d'un déploiement généralisé des charges de travail basées sur le GPU dans les entreprises et les établissements de recherche. La demande croissante de formation sur les modèles d'IA, d'apprentissage automatique et d'informatique évolutive continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
U.S. GPU Plateforme de programmation Aperçu du marché
Le marché américain des plateformes de programmation GPU connaît une forte croissance en raison de l'augmentation des investissements dans l'intelligence artificielle, l'informatique accélérée, l'infrastructure cloud et les technologies informatiques de haute performance. L'écosystème fort des développeurs de GPU, des fournisseurs de technologie, des centres de données hyperéchelle et des sociétés de logiciels, ainsi que l'adoption croissante de CUDA, de ROCm et d'autres cadres de programmation, stimulent la demande dans toutes les applications d'entreprise et de recherche. En outre, l'accent mis de plus en plus sur la formation aux modèles d'IA, l'apprentissage automatique et les charges de travail évolutives du GPU accélère l'adoption de plates-formes de programmation avancées du GPU dans toutes les industries.
Plateforme de programmation du GPU pour l'Asie et le Pacifique
Le marché des plateformes de programmation du GPU en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'augmentation des investissements dans l'intelligence artificielle, de l'expansion de l'infrastructure des centres de données et de l'adoption croissante de l'informatique accélérée dans des pays comme la Chine, le Japon et l'Inde. La demande croissante d'informatique en nuage, d'apprentissage automatique et d'informatique à haute performance, ainsi que le développement croissant des écosystèmes domestiques de semi-conducteurs et d'IA, favorisent l'expansion du marché régional. De plus, le déploiement croissant de GPU pour les applications d'entreprise, la recherche scientifique et les charges de travail génératrices d'IA accélère l'adoption de plates-formes de programmation GPU dans toute la région.
Japon Plateforme de programmation GPU Aperçu du marché
Le marché japonais des plates-formes de programmation GPU connaît une croissance constante en raison de l'augmentation des investissements dans l'intelligence artificielle, l'informatique à haute performance et les technologies de semi-conducteurs de pointe. Les entreprises technologiques, les constructeurs automobiles, les instituts de recherche et les exploitants de centres de données adoptent de plus en plus des plateformes de programmation GPU pour le développement de l'IA, l'informatique scientifique, la simulation et les applications à forte intensité de données. De plus, l'intégration croissante de l'accélération du GPU dans le cloud et les charges de travail des entreprises, de même que l'accent mis par le Japon sur les infrastructures informatiques de pointe et l'innovation en matière d'IA, contribuent davantage à la croissance du marché.
Chine Plateforme de programmation GPU Aperçu du marché
Le marché des plates-formes de programmation GPU en Chine connaît une croissance rapide, en raison de l'augmentation des investissements dans l'intelligence artificielle, l'infrastructure des centres de données et les technologies informatiques nationales accélérées. L'adoption croissante de plates-formes basées sur le GPU dans les domaines de l'informatique en nuage, de l'apprentissage automatique, de la recherche scientifique et des applications pour les entreprises stimule considérablement la demande du marché. En outre, les investissements croissants dans le développement de semi-conducteurs, l'infrastructure d'IA et l'informatique à haute performance, ainsi que la demande croissante d'écosystèmes informatiques développés localement, font de la Chine l'un des marchés les plus dynamiques pour les plateformes de programmation GPU au monde.
Royaume-Uni Plateforme de programmation GPU Aperçu du marché
Le marché des plates-formes de programmation GPU du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de technologies informatiques accélérées dans l'intelligence artificielle, l'informatique en nuage, la recherche scientifique et les applications d'entreprise. L'augmentation des investissements dans l'infrastructure avancée des centres de données et la demande croissante de solutions informatiques évolutives contribuent à la croissance du marché. En outre, l'intégration des cadres de programmation GPU avec les outils de développement AI, les bibliothèques d'apprentissage automatique et les environnements informatiques de haute performance améliore l'efficacité computationnelle et soutient la position du Royaume-Uni en tant que plaque tournante de l'innovation dans l'industrie des plateformes de programmation GPU.
Allemagne Plateforme de programmation GPU Aperçu du marché
Le marché allemand des plates-formes de programmation GPU ne cesse de croître en raison de la forte base industrielle du pays, des capacités de recherche avancées et de l'adoption croissante de l'intelligence artificielle et des technologies informatiques de haute performance. Les entreprises automobiles, les fabricants, les organismes de recherche et les fournisseurs de technologie utilisent de plus en plus les plateformes de programmation GPU pour le développement, la simulation, l'analyse des données et la charge de travail informatique. Les progrès continus de l'informatique hétérogène, de l'accélération du GPU et des écosystèmes logiciels de l'IA, ainsi que la forte concentration du gouvernement et de l'industrie sur la numérisation et l'innovation technologique, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des plateformes de programmation GPU
L'industrie des plateformes de programmation GPU est principalement dirigée par des entreprises bien établies, notamment :
- Société NVIDIA(États-Unis)
- Micro-appareils avancés, Inc. (États-Unis)
- Société Intel(États-Unis)
- Google LLC(États-Unis)
- Microsoft Corporation(États-Unis)
- IBM Corporation (États-Unis)
- Qualcomm Technologies, Inc. (États-Unis)
- Apple Inc. (États-Unis)
- Arm Limited (Royaume-Uni)
- Huawei Technologies Co., Ltd. (Chine)
- Samsung Electronics Co., Ltd. (Corée du Sud)
- Baidu Inc (Chine)
- Groupe Alibaba Holding Limited (Chine)
- Tencent (Chine)
- Oracle (États-Unis)
- Amazon Web Services, Inc. (États-Unis)
- The MathWorks, Inc. (États-Unis)
- Altair Engineering, Inc. (États-Unis)
- Red Hat, Inc. (États-Unis)
- Imagination Technologies Limited (Royaume-Uni)
Quels sont les derniers développements sur le marché des plateformes de programmation GPU
- En janvier 2025, NVIDIA a annoncé la disponibilité de CUDA Toolkit 12.8, en introduisant un support complet pour son architecture Blackwell dans les bibliothèques, compilateurs, outils de performance et outils de développement de CUDA. La sortie a également amélioré les capacités CUDA Graphs, CUTLASS, cublas, Nsight Compute et CUDA Python, renforçant la plate-forme pour l'intelligence artificielle, l'informatique haute performance, la science des données et d'autres charges de travail accélérées GPU.
- En février 2024, AMD a élargi son écosystème de développement de l'apprentissage automatique avec AMD ROCm 6.0, ajoutant du soutien pour les GPU Radeon supplémentaires et ONNX Runtime tout en élargissant la pile de logiciels disponibles pour les chercheurs en AI et les ingénieurs de l'apprentissage automatique. Le développement a renforcé le ROCm en tant que plateforme de programmation GPU alternative pour le développement local de l'IA et les charges de travail d'inférence.
- En juillet 2023, NVIDIA a publié CUDA Toolkit 12.2 avec de nouvelles capacités de modèles de programmation et un meilleur support pour les applications GPU basées sur Hopper. La version a introduit une gestion de mémoire hétérogène, des capacités informatiques confidentielles, un chargement paresseux, la priorisation des applications par le biais du service multiprocess de CUDA, et des mises à jour des outils de développement de Nsight, supportant des charges de travail de plus en plus complexes et accélérées.
- En décembre 2022, NVIDIA a publié CUDA Toolkit 12.0, marquant une mise à jour majeure de son environnement de programmation GPU avec le support des fonctionnalités d'architecture Hopper et Ada Lovelace, de nouvelles capacités de programmation, des bibliothèques améliorées et le support du compilateur hôte C++20. La version a renforcé les capacités de CUDA pour développer et optimiser des applications à travers l'intelligence artificielle, l'informatique haute performance et d'autres charges de travail accélérées.
- En octobre 2021, NVIDIA a présenté CUDA Toolkit 11.5 avec des améliorations au modèle de programmation CUDA, CUDA Graphs, Cooperative Groups, CUDA Python et les outils de développement. La version a également amélioré les performances du compilateur et a introduit des mises à jour de GPUDirect Storage, aidant les développeurs à construire et optimiser des applications accélérées GPU pour l'intelligence artificielle, l'apprentissage automatique, l'informatique haute performance et la charge de travail en science des données.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











