


Segmentation du marché mondial du diagnostic et du traitement de l'hépatite C, par type (hépatite C aiguë, hépatite C chronique et autres), diagnostic (tests de la fonction hépatique, biopsie hépatique, analyses sanguines et autres), traitement (médicaments antiviraux, immunomodulateurs, transplantation hépatique et autres), voie d'administration (orale, parentérale et autres), utilisateur final (hôpitaux et cliniques, centres de diagnostic et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du diagnostic et du traitement de l'hépatite C
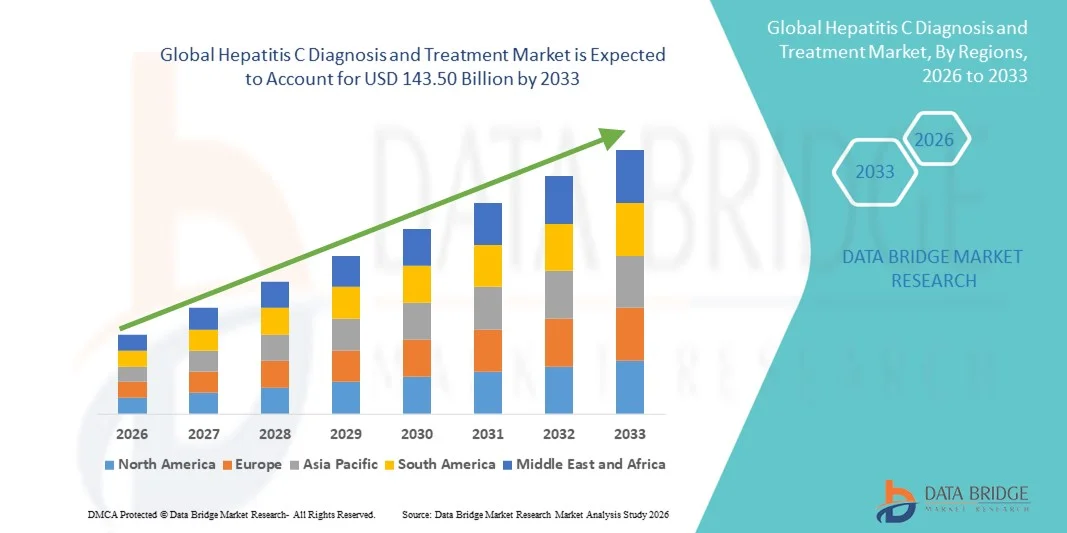
- Selon Data Bridge études de marché AnalyseLe diagnostic global de l'hépatite C et la taille du marché du traitement ont été évalués à59,43 milliards de dollars en 2025et devrait atteindre143,50 milliards de dollars en 2033, à unTCAC de 11,65%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des infections à l'hépatite C et les progrès technologiques continus dans les outils de diagnostic, y compris les tests moléculaires très sensibles et les tests au point de soins, qui améliorent les taux de détection précoce dans les hôpitaux,laboratoires de diagnostic, et programmes de dépistage de la santé publique
- De plus, une sensibilisation accrue, des initiatives de dépistage dirigées par le gouvernement et l'adoption généralisée de traitements antiviraux à action directe (AAD) très efficaces améliorent considérablement les résultats du traitement et les taux de guérison. Ces facteurs convergents accélèrent l'adoption des solutions de diagnostic et de traitement de l'hépatite C, ce qui stimule considérablement la croissance globale du marché.
Taille du marché et prévisionsLaboratoires diagnostiques
- Valeur marchande mondiale (2025):59,43 milliards de dollars
- Valeur marchande prévue (2033) :143,50 milliards de dollars
- Prévisions CAGR (2026-2033):11.65%
Quels sont les principaux débouchés pour le diagnostic et le traitement de l'hépatite C
- Les solutions de diagnostic et de traitement de l'hépatite C, qui englobent des tests diagnostiques avancés et des traitements antiviraux hautement efficaces, deviennent des composantes de plus en plus critiques des systèmes de santé modernes en raison de leur rôle dans la détection précoce des maladies, la prévention des complications hépatiques et l'obtention d'une réponse virologique soutenue (RVS) chez les patients infectés dans tous les milieux hospitaliers et cliniques.
- La demande croissante de diagnostic et de traitement de l'hépatite C est principalement alimentée par le fardeau mondial croissant de l'infection à l'hépatite C, l'expansion des programmes de dépistage, la sensibilisation croissante et l'adoption généralisée d'antiviraux à action directe (AAD) qui offrent des taux de guérison élevés avec des durées de traitement plus courtes et moins d'effets secondaires
- L'Amérique du Nord a dominé le marché du diagnostic et du traitement de l'hépatite C avec la plus grande part de revenus d'environ 34,4 % en 2025, appuyée par une infrastructure de soins de santé solide, des taux de dépistage et de diagnostic élevés, des politiques de remboursement favorables et l'adoption rapide de nouveaux traitements antiviraux, les États-Unis représentant la majorité des revenus régionaux en raison de la forte population de patients traités et de l'innovation continue des produits.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché du diagnostic et du traitement de l'hépatite C au cours de la période de prévision, enregistrant un TCAC robuste d'environ 9,3 %, sous l'impulsion d'importantes populations de patients non diagnostiqués, en augmentant les programmes d'élimination dirigés par le gouvernement, en améliorant l'accès aux diagnostics et aux antiviraux et en augmentant les dépenses de soins de santé dans des pays comme la Chine et l'Inde.
- Le segment de l'hépatite C chronique a dominé le marché avec une part des revenus d'environ 71,4 % en 2025, en raison de la forte prévalence mondiale des infections à VHC de longue date et du retard du diagnostic chez de nombreux patients.
Portée du rapport et segmentation du marché du diagnostic et du traitement de l'hépatite C
|
Attributs |
Diagnostic et traitement de l'hépatite C Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•AbbVie(États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du diagnostic et du traitement de l'hépatite C
Changement vers un dépistage précoce et des antiviraux à action directe très efficaces
- Une tendance majeure et accélérée sur le marché mondial du diagnostic et du traitement de l'hépatite C est l'accent croissant mis sur le dépistage précoce, le diagnostic rapide et l'adoption généralisée de traitements antiviraux à action directe, qui ont considérablement amélioré les taux de guérison et réduit la durée du traitement.
- Par exemple, de nombreux pays ont élargi les programmes de dépistage systématique du VHC pour les populations à haut risque, comme les personnes qui s'injectent des drogues et les patients qui subissent une dialyse, afin de permettre une détection plus précoce et l'initiation rapide du traitement.
- Les progrès dans les technologies de diagnostic moléculaire, y compris les tests de charge virale à haute sensibilité basés sur la PCR et les diagnostics au point de soins, permettent une confirmation plus rapide et plus précise de l'infection à l'hépatite C dans divers milieux de soins de santé
- Du côté du traitement, les AAD pan-génotypiques de nouvelle génération simplifient la prise de décisions cliniques en réduisant la nécessité de régimes spécifiques au génotype, améliorant ainsi l'accessibilité et l'adhésion au traitement.
- Cette tendance s'harmonise avec les objectifs mondiaux en matière de santé publique, y compris l'objectif de l'Organisation mondiale de la santé visant à éliminer l'hépatite C en tant que menace pour la santé publique, ce qui stimule la demande soutenue de solutions diagnostiques et de thérapies curatives dans le monde entier.
Diagnostic de l'hépatite C et dynamique du marché du traitement
Chauffeur
L'augmentation du fardeau mondial de l'hépatite C et des initiatives gouvernementales d'élimination
- La prévalence croissante de l'infection par l'hépatite C, en particulier dans les régions en développement et mal desservies, est l'un des principaux facteurs de croissance du marché du diagnostic et du traitement de l'hépatite C. Des millions de personnes ne sont toujours pas diagnostiquées dans le monde, ce qui crée un besoin important d'élargir l'accès aux tests et aux traitements.
- Par exemple, plusieurs organismes nationaux de santé ont lancé des programmes à grande échelle d'élimination de l'hépatite, augmentant le financement des campagnes de dépistage et subventionné des traitements antiviraux pour réduire la transmission des maladies et les complications à long terme
- Une prise de conscience croissante des graves conséquences de l'hépatite C non traitée, y compris la cirrhose hépatique et le carcinome hépatocellulaire, incite les fournisseurs de soins de santé à donner la priorité au diagnostic précoce et au traitement en temps opportun.
- L'amélioration de l'infrastructure des soins de santé, l'augmentation de la disponibilité d'AAD génériques abordables et l'intégration du dépistage de l'hépatite dans les examens médicaux de routine accélèrent encore la croissance du marché
- Ensemble, ces facteurs augmentent considérablement la population de patients traités, entraînant une demande soutenue de trousses de diagnostic, de services de laboratoire et de thérapies antivirales sur les marchés mondiaux.
Restriction/Défi
Coûts de traitement élevés et accès limité dans les environnements à faibles ressources
- Malgré les progrès thérapeutiques, les coûts élevés du traitement et l'accès inégal aux diagnostics et aux traitements antiviraux continuent de poser des défis importants au marché mondial du diagnostic et du traitement de l'hépatite C
- Par exemple, dans plusieurs pays à faible revenu et à revenu intermédiaire, les budgets limités des soins de santé et les cadres de remboursement inadéquats limitent l'accès des patients aux tests de diagnostic avancés et aux médicaments antiviraux de marque.
- L'insuffisance des infrastructures de laboratoire, la pénurie de professionnels de la santé qualifiés et le manque de sensibilisation dans les régions rurales et éloignées contribuent également à retarder le diagnostic et le sous-traitement.
- En outre, la stigmatisation sociale et la progression de la maladie asymptomatique entraînent souvent une mauvaise utilisation du dépistage, empêchant ainsi l'identification rapide des personnes infectées.
- Relever ces défis en réduisant les prix, en augmentant la disponibilité des médicaments génériques, en renforçant les systèmes de soins de santé et en intensifiant les campagnes de sensibilisation du public sera essentiel pour atteindre une croissance équitable du marché et atteindre les objectifs mondiaux d'élimination de l'hépatite C
Comment le marché du diagnostic et du traitement de l'hépatite C est-il segmenté
Le marché est segmenté en fonction du type, du diagnostic, du traitement, de la voie d'administration et de l'utilisateur final.
- Par type
Selon le type, le marché mondial du diagnostic et du traitement de l'hépatite C est segmenté en hépatite C aiguë, hépatite C chronique et autres. Le segment de l'hépatite C chronique a dominé le marché avec une part des revenus d'environ 71,4 % en 2025, en raison de la forte prévalence mondiale des infections à VHC de longue date et du retard du diagnostic chez de nombreux patients. Les cas chroniques de VHC nécessitent une surveillance prolongée, des tests diagnostiques répétés et une thérapie antivirale à long terme, ce qui augmente considérablement les dépenses de soins de santé. La nature asymptomatique d'une infection chronique précoce entraîne une détection tardive, ce qui augmente la complexité du traitement. L'incidence croissante de la cirrhose hépatique et du carcinome hépatocellulaire lié au VHC chronique stimule encore la demande. Les programmes gouvernementaux de dépistage identifient de plus en plus les cas chroniques. L'élargissement de l'accès aux antiviraux à action directe (AAD) soutient la domination du segment. Les taux d'hospitalisation plus élevés contribuent aux revenus. La sensibilisation accrue des cliniciens renforce les taux de diagnostic. Le vieillissement des populations infectées augmente le fardeau de la maladie. Les initiatives d'élimination de la maladie mettent l'accent sur la gestion chronique du VHC. Une forte couverture des remboursements dans les régions développées appuie l'adoption. L'accent sur la thérapie chronique soutient le leadership.
Le segment de l'hépatite C aiguë devrait enregistrer le TCAC le plus rapide d'environ 8,6 % entre 2026 et 2033, en raison de l'expansion des initiatives de dépistage précoce et de l'amélioration de la sensibilité au diagnostic. L'augmentation des tests chez les populations à risque élevé, comme les toxicomanes par voie intraveineuse, favorise la croissance. La sensibilisation aux bienfaits du traitement précoce accélère le diagnostic. Une intervention précoce empêche la progression vers une maladie chronique, favorisant un traitement rapide. Le dépistage au point de service aide à la détection. Les programmes d'élimination dirigés par le gouvernement mettent l'accent sur l'identification des cas aigus. L'amélioration des systèmes de surveillance contribue à accroître l'incidence signalée. La disponibilité de tests sanguins rapides améliore le diagnostic. Des durées de traitement plus courtes conduisent à l'acceptation. Une sensibilisation accrue aux soins de santé favorise l'accès aux soins de santé précoces. Les stratégies préventives renforcent la dynamique du marché. Les partenariats entre le secteur public et le secteur privé appuient la gestion des premières étapes.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en tests de la fonction hépatique, biopsie hépatique, tests sanguins, et autres. Le segment des tests sanguins a dominé le marché avec une part des revenus de près de 54,8 % en 2025, en raison de l'adoption généralisée de tests d'anticorps contre le VHC et d'ARN pour le dépistage et la confirmation. Les tests sanguins sont peu invasifs, rentables et très précis. L'utilisation courante dans les programmes de dépistage de masse appuie la domination. Les kits de diagnostic rapide permettent une détection précoce. Des volumes élevés de tests dans les hôpitaux et les laboratoires de diagnostic contribuent de façon significative. Les tests sanguins sont essentiels pour la surveillance du traitement. Les progrès technologiques améliorent la sensibilité et la spécificité. Les campagnes de sensibilisation augmentent la fréquence des tests. De fortes approbations réglementaires renforcent la confiance. L'intégration aux programmes nationaux de dépistage appuie la demande. La facilité des tests répétés soutient l'utilisation. Les centres de diagnostic dépendent fortement des tests sanguins.
On prévoit que le segment des tests de la fonction hépatique croîtra au taux le plus rapide de TCAC d'environ 7,9 % entre 2026 et 2033, en raison d'une surveillance accrue des dommages hépatiques et de la réponse au traitement. L'accent mis de plus en plus sur la mise en place de maladies soutient la demande. Les TFT aident à évaluer le risque de fibrose et de cirrhose. L'augmentation du fardeau chronique du VHC augmente la fréquence des tests. L'adoption dans les établissements de soins primaires élargit la portée. Une nature rentable stimule l'utilisation dans les régions en développement. Les améliorations technologiques améliorent la précision. L'intégration avec les examens de santé de routine accélère l'adoption. Une sensibilisation accrue des médecins favorise la croissance. Élargissement de la demande de carburants pour les tests ambulatoires. Les directives gouvernementales mettent l'accent sur la surveillance de la santé hépatique. Des protocoles de diagnostic plus larges conduisent à l'absorption.
- Par traitement
Sur la base du traitement, le marché est segmenté en médicaments antiviraux, immunomodulateurs, transplantation hépatique, et autres. Le segment des médicaments antiviraux a dominé le marché avec une part de revenus d'environ 63,6 % en 2025, attribuable à l'utilisation généralisée d'antiviraux à action directe (AAD). Les AAD offrent des taux de guérison élevés dépassant 95 %, ce qui en fait la norme de soins. Les durées de traitement plus courtes améliorent l'adhérence. La réduction des profils d'effets secondaires améliore la conformité des patients. Une ligne directrice clinique solide favorise l'adoption. L'élargissement de la disponibilité générique améliore l'accessibilité. Les programmes de remboursement du gouvernement appuient l'accès. L'innovation pharmaceutique soutient les pipelines de produits. Le succès élevé du traitement réduit les complications à long terme. Un grand bassin de patients diagnostiqués soutient la demande. Les initiatives mondiales d'élimination privilégient la thérapie antivirale. L'usage de l'hôpital et des consultations externes reste élevé.
On s'attend à ce que le segment des transplantations hépatiques augmente à un taux de TCAC d'environ 9,1 %, de 2026 à 2033, en raison de l'augmentation des cas de maladie hépatique terminale due au VHC non traité. La hausse de la cirrhose et l'incidence du cancer du foie alimentent la demande. L'amélioration des taux de réussite de la transplantation favorise la croissance. L'expansion de l'infrastructure de transplantation contribue. L'amélioration de la gestion des antiviraux après la transplantation améliore les résultats. L'augmentation des investissements dans les soins de santé favorise la disponibilité. Une sensibilisation accrue au don d'organes favorise la croissance. Les techniques chirurgicales avancées améliorent la sécurité. Les centres spécialisés de transplantation se développent à l'échelle mondiale. Un besoin élevé non satisfait conduit l'adoption. Vieillissement La population du VHC augmente la demande de transplantation. Les progrès cliniques favorisent la survie à long terme.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en Oral, Parenteral et autres. Le segment oral détenait la plus grande part de marché d'environ 68,9 % en 2025, en raison de la prédominance des AAD oraux dans le traitement de l'hépatite C. Les médicaments oraux offrent une facilité d'administration et un haut niveau de conformité des patients. Le traitement à domicile réduit les visites à l'hôpital. Les traitements courts améliorent les taux d'achèvement. Une forte préférence médicale favorise l'utilisation. Les profils de sécurité favorables augmentent l'acceptation. Une large disponibilité entre les régions maintient la domination. Les réductions de coûts par le biais de génériques stimulent l'adoption. Une meilleure pharmacocinétique améliore les résultats. L'intégration aux soins ambulatoires favorise la croissance. La commodité des patients conduit à la préférence. De solides approbations réglementaires renforcent le leadership.
On s'attend à ce que le segment parentéral augmente à un taux de TCAC d'environ 7,4 % entre 2026 et 2033, en raison de son utilisation dans des cas graves ou compliqués. Les thérapies injectables demeurent pertinentes dans les maladies hépatiques avancées. L'administration en milieu hospitalier soutient un traitement contrôlé. Recherche sur la croissance des nouveaux combustibles injectables. L'augmentation des soins liés à la transplantation augmente la demande. L'amélioration des technologies de prestation améliore la sécurité. Les établissements de soins spécialisés soutiennent l'adoption. La croissance des essais cliniques augmente l'utilisation. L'expansion des hôpitaux de soins tertiaires stimule la croissance. Les thérapies ciblées appuient l'intérêt. La préférence des médecins dans les cas critiques stimule la demande. Les progrès dans la formulation améliorent les résultats.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres de diagnostic et autres. Le segment des hôpitaux et cliniques a dominé le marché avec une part de revenus d'environ 57,3 % en 2025, grâce à des capacités de diagnostic et de traitement complètes. Les hôpitaux gèrent des cas complexes et chroniques de VHC. La disponibilité de soins multidisciplinaires favorise la domination. L'afflux de patients augmente les revenus. L'accès aux diagnostics avancés stimule l'utilisation. De solides mécanismes de remboursement appuient la prestation des traitements. Les hôpitaux gouvernementaux jouent un rôle clé dans les programmes d'élimination. Des spécialistes qualifiés améliorent les résultats. La disponibilité d'une thérapie antivirale soutient la demande. La gestion à long terme des patients se fait principalement dans les hôpitaux. Les soins d'urgence et les soins hospitaliers contribuent. L'infrastructure établie soutient le leadership.
Le segment des centres de diagnostic devrait connaître le TCAC le plus rapide d'environ 8,8 % entre 2026 et 2033, grâce à l'expansion des installations d'essais autonomes. Les initiatives croissantes de dépistage stimulent la demande. Des services rentables attirent les patients. L'adoption accrue de soins de santé préventifs favorise la croissance. Les progrès technologiques améliorent la précision des tests. Des délais d'exécution plus rapides améliorent la préférence des patients. Les partenariats public-privé soutiennent l'expansion. L'augmentation des tests ambulatoires entraîne des volumes. L'expansion des zones urbaines et semi-urbaines alimente la croissance. Les services de collecte d'échantillons à domicile soutiennent l'adoption. Les campagnes de sensibilisation augmentent la participation aux tests. Les diagnostics décentralisés renforcent la présence du marché.
Quelle région détient la plus grande part du marché du diagnostic et du traitement de l'hépatite C
- L'Amérique du Nord a dominé le marché du diagnostic et du traitement de l'hépatite C avec la plus grande part de revenus d'environ 34,4 % en 2025, appuyée par une infrastructure de soins de santé solide et bien établie, des taux de dépistage et de diagnostic élevés et des cadres de remboursement favorables
- La région bénéficie de l'adoption précoce de nouvelles thérapies antivirales à action directe (AAD), qui offrent des taux de guérison élevés et des durées de traitement plus courtes. Des initiatives de sensibilisation à grande échelle, des programmes de dépistage systématique du sang et un solide appui du gouvernement aux stratégies d'élimination de l'hépatite contribuent à renforcer le leadership du marché
- La présence de grandes sociétés pharmaceutiques et l'innovation continue des produits jouent également un rôle crucial dans le maintien de la croissance du marché dans la région.
Aperçu du marché américain du diagnostic et du traitement de l'hépatite C
Le marché américain du diagnostic et du traitement de l'hépatite C a représenté la majorité des revenus en Amérique du Nord en 2025, sous l'impulsion d'une importante population de patients diagnostiqués et traités et de capacités diagnostiques avancées. L'adoption élevée de tests d'ARN, de génotypage et de thérapies antivirales de prochaine génération a grandement amélioré les résultats du traitement. Une couverture d'assurance favorable, de solides initiatives en matière de santé publique et une attention accrue accordée à l'élimination de l'hépatite C chez les populations à haut risque, comme les toxicomanes par voie intraveineuse et les baby-boomers, continuent d'alimenter l'expansion du marché. La recherche clinique en cours et l'adoption rapide de thérapies nouvellement approuvées renforcent encore la position du marché américain.
Europe Diagnostic et traitement de l'hépatite C
On s'attend à ce que le marché européen du diagnostic et du traitement de l'hépatite C augmente à un TCAC stable au cours de la période de prévision, appuyé par de solides systèmes de santé publique et de solides programmes gouvernementaux d'élimination de l'hépatite. Plusieurs pays européens ont mis en œuvre des stratégies nationales de dépistage et de traitement visant à réduire la charge de morbidité. L'accès accru à des traitements antiviraux abordables, conjugué à une sensibilisation accrue et à des initiatives de diagnostic précoce, stimule la croissance du marché dans toute la région.
Diagnostic et traitement de l'hépatite C au Royaume-Uni Aperçu du marché
On prévoit que le marché du diagnostic et du traitement de l'hépatite C au Royaume-Uni connaîtra une croissance notable grâce à de vastes programmes de dépistage et à un engagement ferme du gouvernement envers l'élimination de l'hépatite C. Le Service national de santé (SSN) joue un rôle crucial dans l'élargissement de l'accès aux tests diagnostiques et aux traitements antiviraux. L'attention accrue accordée à la détection précoce, en particulier chez les groupes à haut risque, et les directives de traitement favorables continuent d'appuyer l'expansion du marché.
Allemagne Diagnostic et traitement de l'hépatite C Aperçu du marché
Le marché allemand du diagnostic et du traitement de l'hépatite C devrait enregistrer une croissance constante sur le marché du diagnostic et du traitement de l'hépatite C, soutenue par une infrastructure de diagnostic avancée et des dépenses de soins de santé élevées. Une forte sensibilisation des médecins, l'adoption rapide de traitements antiviraux novateurs et une couverture d'assurance complète contribuent à accroître l'adoption du traitement. L'accent mis sur les soins préventifs et l'intervention précoce renforce encore la croissance du marché.
Asie-Pacifique Diagnostic et traitement de l'hépatite C Aperçu du marché
On s'attend à ce que le diagnostic et le marché du traitement de l'hépatite C en Asie-Pacifique soient la région qui connaît la croissance la plus rapide, enregistrant un TCAC robuste d'environ 9,3 % au cours de la période de prévision, sous l'impulsion d'importantes populations de patients non diagnostiqués et d'une prévalence accrue de la maladie. L'augmentation des initiatives gouvernementales d'élimination de l'hépatite, l'amélioration de l'accès aux tests diagnostiques et l'augmentation de la disponibilité de thérapies antivirales rentables sont des facteurs clés de croissance. L'augmentation des dépenses de soins de santé et la sensibilisation croissante à la gestion de l'hépatite C accélèrent l'adoption du marché dans les économies émergentes.
Aperçu du marché japonais du diagnostic et du traitement de l'hépatite C
Le marché japonais du diagnostic et du traitement de l'hépatite C s'accélère régulièrement en raison du vieillissement de la population et de la prévalence historiquement élevée de l'hépatite C. Une solide infrastructure de soins de santé, des pratiques de dépistage généralisées et l'adoption de thérapies antivirales de pointe appuient la croissance du marché. L'innovation continue dans le diagnostic et les traitements améliore encore les résultats des patients dans le pays.
Chine Diagnostic et traitement de l'hépatite C
Le marché chinois du diagnostic et du traitement de l'hépatite C représente l'un des plus grands marchés de la région de l'Asie-Pacifique, sous l'impulsion d'un important bassin de patients atteints de l'hépatite C et d'une plus grande concentration du gouvernement sur le contrôle des maladies. L'élargissement de l'accès aux diagnostics abordables et aux médicaments antiviraux fabriqués au pays améliore la pénétration du traitement. Les initiatives nationales en matière de santé publique, associées à l'augmentation des investissements dans les soins de santé, devraient stimuler sensiblement la croissance du marché au cours de la période de prévision.
Quelles sont les dernières évolutions du marché du diagnostic et du traitement de l'hépatite C
L'industrie du diagnostic et du traitement de l'hépatite C est principalement dirigée par des entreprises bien établies, notamment :
• AbbVie (États-Unis)
•La société Merck & Co., Inc.(États-Unis)
• Johnson & Johnson (États-Unis)
• Roche (Suisse)
•Bristol-Myers Squibb(États-Unis)
•Novartis(Suisse)
• Vertex Pharmaceuticals (États-Unis)
• Astellas Pharma (Japon)
• Shionogi & Co., Ltd. (Japon)
• Soins de santé ViiV (Royaume-Uni)
•BioNTech SE(Allemagne)
• Chugai Pharmaceutical (Japon)
• Industries pharmaceutiques solaires (Inde)
• Cipla Limited (Inde)
• Médicaments hétérogénés (Inde)
• Zydus Cadila (Inde)
• Emcure Pharmaceuticals (Inde)
• Lupin Pharmaceuticals (Inde)
• Industries pharmaceutiques de Teva (Israël)
Faits nouveaux concernant le marché mondial du diagnostic et du traitement de l'hépatite C
- En juin 2025, la Food and Drug Administration (FDA) des États-Unis a approuvé une indication élargie pour le traitement antiviral direct oral d'AbbVie MAVYRET (glecaprevir/pibrentasvir) comme première et seule option pangénotypique de huit semaines pour l'infection aiguë et chronique par le virus de l'hépatite C (VHC) chez les adultes et les enfants âgés de 3 ans et plus sans cirrhose ou avec cirrhose compensée. Cette approbation élargie permet aux professionnels de la santé de traiter les patients atteints du VHC immédiatement après le diagnostic, d'améliorer l'intervention précoce et d'appuyer les objectifs de santé publique en matière d'élimination du VHC
- En juin 2024, Cepheid a reçu l'autorisation de mise en marché de la FDA des États-Unis pour son test Xpert de charge virale du VHC sur la plate-forme Xpress de GeneXpert, permettant une détection rapide, au point de soins, de l'ARN du virus de l'hépatite C directement à partir d'un échantillon de sang d'aiguille en environ une heure. Cette percée diagnostique améliore considérablement la capacité de diagnostiquer et de relier les patients aux soins en une seule visite, y compris dans des milieux non traditionnels tels que les cliniques de traitement des troubles de la consommation d'alcool et d'autres drogues et les établissements de soins urgents
- En juin 2022, l'Organisation mondiale de la santé (OMS) a publié une mise à jour des directives mondiales sur l'infection par l'hépatite C qui recommandait une prestation simplifiée des services, un traitement élargi des adolescents et des enfants ayant les mêmes régimes pangénotypiques utilisés chez les adultes et une décentralisation des tests et des soins dans les établissements de santé primaires. Ces recommandations mises à jour visent à élargir l'accès aux soins du VHC et à appuyer les objectifs d'élimination à l'échelle mondiale en intégrant les services dans des cadres plus larges de prestation de soins de santé.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











