



Marché mondial des systèmes EMR hospitaliers, par composant (services, logiciels, matériel), type (solutions EMR générales, solutions EMR spécialisées), mode de livraison (sur site, basé sur le cloud), taille de l'hôpital (petits et moyens hôpitaux, grands hôpitaux), pays (États-Unis, Canada, Mexique, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Brésil, Argentine, reste de l'Amérique du Sud, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2028.
Qu'est-ce que les systèmes Hospital Electronic Medical Records (EMR) Taille du marché et taux de croissance
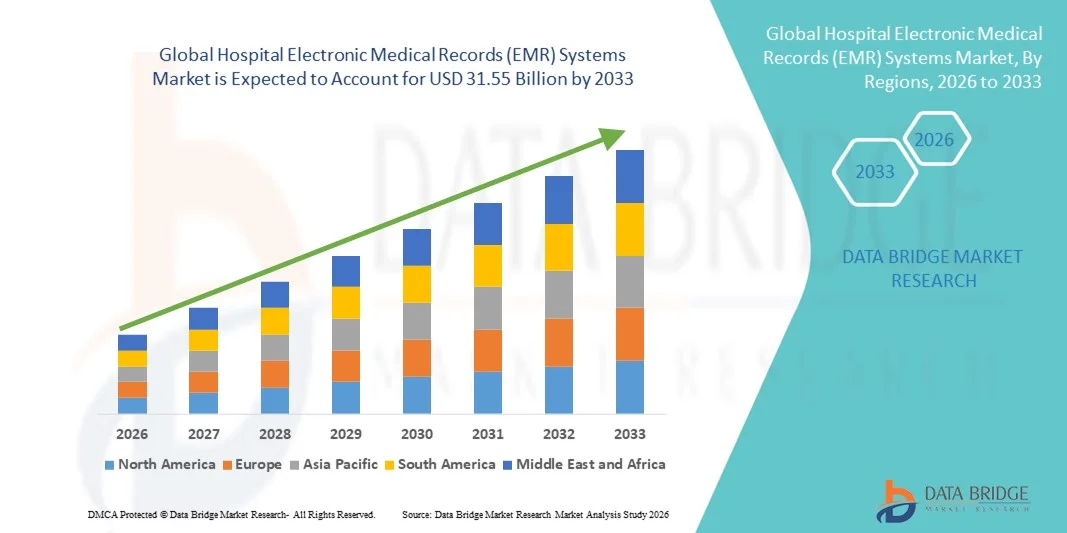
- Selon Data Bridge études de marché Analyse La taille du marché des systèmes mondiaux de dossiers médicaux électroniques des hôpitaux a été évaluée à15,86 milliards de dollars en 2025et devrait atteindre31,55 milliards de dollars en 2033, à unTCAC de 8,98%pendant la période de prévision
- La croissance du marché est largement alimentée par la numérisation croissante des établissements de santé et l'adoption de solutions informatiques de pointe, permettant une gestion efficace des données sur les patients, la rationalisation des flux de travail et l'amélioration de la prise de décisions cliniques dans les hôpitaux et les cliniques.
- En outre, la demande croissante de systèmes EMR sûrs, interopérables et conviviaux, couplée à des mandats réglementaires pour la tenue d'enregistrements numériques, accélère l'adoption des solutions EMR hospitalières, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 15,86 milliards de dollars
- Valeur marchande prévue (2033): 31,55 milliards de dollars
- Prévisions CAGR (2026-2033): 8.98%
Analyse du marché des systèmes de dossiers médicaux électroniques de l'hôpital
- Les systèmes Hospital Electronic Medical Records (EMR) – plateformes numériques qui stockent, gèrent et récupèrent des données sur la santé des patients – sont de plus en plus essentiels dans tous les milieux de soins en raison de leur capacité à améliorer les flux de travail cliniques, à améliorer les soins aux patients, à réduire les erreurs et à soutenir l'interopérabilité dans les hôpitaux et les cliniques.
- L'augmentation de la demande de systèmes de RME est principalement attribuable à l'augmentation de la numérisation des soins de santé, aux mandats réglementaires en matière d'enregistrement électronique, à l'adoption croissante de solutions basées sur le cloud et compatibles avec l'IA et à la nécessité d'une gestion sûre et efficace des données sur les patients dans l'ensemble des réseaux de soins de santé.
- L'Amérique du Nord a dominé le marché des systèmes de dossiers médicaux électroniques des hôpitaux (REM) avec la plus grande part de revenus d'environ 40 % en 2025, appuyée par l'adoption avancée des TI dans le domaine des soins de santé, des cadres réglementaires solides et l'intégration généralisée des technologies numériques de la santé dans les hôpitaux et les cliniques.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des systèmes de dossiers médicaux électroniques de l'hôpital au cours de la période de prévision, en raison de l'expansion de l'infrastructure de soins de santé, des initiatives gouvernementales en matière de santé numérique et de l'adoption croissante de la RME dans les économies émergentes comme la Chine et l'Inde.
- Le segment des solutions EMR générales a dominé le marché en 2025 avec une part des revenus de 63,1 %, en raison de leur capacité à servir efficacement les hôpitaux multispécialisés
Portée du rapport et segmentation du marché des systèmes de dossiers médicaux électroniques des hôpitaux
|
Attributs |
Systèmes de dossiers médicaux électroniques (REM) des hôpitaux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des systèmes de dossiers médicaux électroniques des hôpitaux
Besoin croissant d'une gestion efficace des données de santé
- Le volume croissant de données sur les patients et la complexité croissante des flux de travail cliniques stimulent la demande de systèmes ambulatoires EMR à l'échelle mondiale
- Les hôpitaux et les cliniques cherchent des solutions qui peuvent simplifier la gestion des dossiers des patients, réduire les erreurs manuelles et améliorer l'efficacité opérationnelle
- Par exemple, en 2025, plusieurs hôpitaux multispécialisés d'Amérique du Nord ont mis en place des systèmes de REM perfectionnés pour améliorer la documentation électronique, l'horaire des patients et le partage de données interministérielles.
- Les systèmes de RME permettent l'accès en temps réel aux dossiers des patients, aux résultats de laboratoire et aux données d'imagerie, ce qui permet aux cliniciens de prendre des décisions éclairées et en temps opportun.
- L'intégration des systèmes de RME dans plusieurs ministères améliore la collaboration entre les fournisseurs de soins de santé et réduit les frais généraux administratifs
- Les organismes de santé reconnaissent de plus en plus que la gestion efficace des données influe directement sur la sécurité des patients, les résultats du traitement et la conformité à la réglementation.
- L'adoption du RME appuie également des initiatives telles que la gestion de la santé de la population et l'analyse prédictive, qui aident à identifier les patients à haut risque et à optimiser l'allocation des ressources.
- La tendance à l'enregistrement numérique s'accélère dans les établissements de santé publics et privés, favorisant ainsi une croissance du marché
Système des dossiers médicaux électroniques (EMR) des hôpitaux Dynamique du marché
Chauffeur
L'augmentation des initiatives gouvernementales et du soutien réglementaire
- Les politiques gouvernementales et les cadres réglementaires favorisant l'infrastructure numérique des soins de santé sont des moteurs importants de l'adoption du RME. Les programmes de financement, les incitatifs et les mandats pour les dossiers de santé électroniques encouragent les fournisseurs de soins de santé à mettre en oeuvre des solutions complètes de RAM
- Par exemple, des programmes nationaux de TI dans des pays comme les États-Unis, l'Allemagne et le Japon ont alloué des budgets pour soutenir le déploiement du système de RME dans les hôpitaux et les cliniques.
- Ces initiatives visent à améliorer la qualité des soins de santé, à assurer une gestion normalisée des données sur les patients et à faciliter l'interopérabilité entre les établissements de santé
- Le respect des normes de santé telles que l'HIPAA aux États-Unis ou le RGPD en Europe encourage les hôpitaux à mettre en œuvre des systèmes de RME sûrs et efficaces
- En respectant les exigences réglementaires, les établissements de soins de santé peuvent réduire les risques associés aux violations des données et améliorer la confidentialité des patients
- Les programmes soutenus par le gouvernement stimulent également l'investissement dans la formation du personnel des soins de santé et du personnel des TI afin d'exploiter efficacement les plates-formes de REM, ce qui accroît l'adoption et l'utilisation des systèmes.
- Dans l'ensemble, le soutien aux politiques accélère considérablement la croissance du marché de la RME dans les régions développées et émergentes
Restriction/Défi
Coûts de mise en oeuvre élevés et préoccupations en matière de sécurité des données
- Le coût relativement élevé du déploiement des systèmes EMR, y compris les logiciels, le matériel et la formation, pose un défi important à l'adoption, en particulier dans les petites installations de soins de santé et les régions en développement.
- Par exemple, en 2024, un réseau de cliniques rurales en Inde a retardé la mise en œuvre de la RAM en raison des coûts de configuration élevés et des préoccupations concernant la confidentialité des données sur les patients, soulignant les obstacles financiers et opérationnels à l'adoption
- Les préoccupations concernant la confidentialité des données, la cybersécurité et l'accès non autorisé aux dossiers sensibles des patients limitent davantage la croissance du marché
- Les fournisseurs de soins de santé peuvent hésiter à passer de documents papier ou de systèmes existants en raison des risques potentiels et de la complexité de la mise en oeuvre.
- Pour assurer le respect de règlements rigoureux, tels que le HIPAA ou le RGPD, il faut investir davantage dans les mesures de sécurité, le chiffrement et la formation du personnel.
- Bien que les solutions de RME basées sur le cloud réduisent les coûts d'infrastructure, les coûts initiaux d'installation, de migration et d'intégration demeurent un obstacle pour les petites institutions
- S'attaquer à ces défis au moyen de modèles de déploiement abordables, de protocoles de sécurité robustes et de programmes de formation est essentiel pour une adoption plus large.
- La poursuite de la mise au point de solutions de RME conviviales et rentables sera essentielle pour surmonter les obstacles financiers et opérationnels et soutenir la croissance du marché à long terme.
Système de dossiers médicaux électroniques (REM) de l'hôpital Portée du marché
Le marché est segmenté en fonction des composantes, du type, du mode de livraison et de la taille de l'hôpital.
- Par composante
Sur la base de la composante, le marché des systèmes EMR de l'hôpital est segmenté en Services, Logiciels et Matériel. En 2025, le segment des logiciels a dominé la plus grande part des revenus du marché (58,3 %) en raison du besoin crucial de plateformes avancées pour gérer les données des patients, rationaliser les flux de travail cliniques et assurer le respect des réglementations en matière de soins de santé. Les hôpitaux d'Amérique du Nord et d'Europe privilégient les solutions logicielles qui intègrent les systèmes d'information de laboratoire, l'imagerie, la gestion des pharmacies et les fonctionnalités de facturation pour créer un écosystème opérationnel sans faille. La demande de logiciels compatibles avec le cloud et sur site renforce sa position dominante, offrant une flexibilité aux hôpitaux de différentes tailles. Les solutions logicielles améliorent la prise de décisions grâce à l'accès en temps réel aux dossiers des patients, aux alertes automatisées et à l'analyse, ce qui contribue à améliorer la sécurité des patients et les résultats du traitement. De plus, l'adoption croissante de modules de REM spécialisés en cardiologie, oncologie et pédiatrie augmente la part de marché. Les établissements de santé adoptent également des solutions logicielles qui soutiennent la télémédecine, la surveillance à distance des patients et l'interopérabilité entre plusieurs établissements, ce qui améliore la continuité des soins. Les fournisseurs mettent constamment à jour les logiciels pour se conformer aux règles de confidentialité des données telles que HIPAA et GDPR, renforçant ainsi la confiance des hôpitaux et l'adoption. L'intégration avec les applications mobiles pour les cliniciens et les administrateurs assure une meilleure gestion des flux de travail. La capacité d'écheller les plates-formes logicielles en fonction de la taille des hôpitaux, du volume des patients et des besoins spécialisés fait de ce segment une force dominante sur le marché mondial de la RME.
Le segment Services devrait connaître le TCAC le plus rapide de 12,8 % entre 2026 et 2033, alimenté par la demande croissante de services de mise en oeuvre, de consultation, de formation et de maintenance. Les services assurent le déploiement en douceur des systèmes EMR, optimisent l'adaptation des flux de travail et fournissent un soutien technique continu. Avec la complexité croissante des logiciels EMR et la diversité des besoins hospitaliers, les offres de services sont devenues essentielles à l'efficacité opérationnelle. Les programmes de formation améliorent les compétences du personnel, réduisent les erreurs et améliorent les taux d'adoption, particulièrement dans les marchés émergents. Les services d'entretien assurent un temps d'arrêt minimal, des mises à jour régulières et le respect des normes de soins de santé en évolution. Les services de consultation aident les hôpitaux à choisir des solutions adaptées à leur infrastructure, à leur volume de patients et à leurs besoins cliniques. Les hôpitaux d'Asie-Pacifique et d'Amérique latine sous-traitent de plus en plus les services de RME pour assurer une mise en œuvre rentable et efficace. L'essor de la télémédecine et de la gestion des soins de santé à distance rend encore plus nécessaire l'intégration des services professionnels. Des solutions de service personnalisées améliorent également l'expérience utilisateur et optimisent l'utilisation du REM dans tous les ministères. Au fur et à mesure que les établissements de soins de santé étendent et améliorent l'infrastructure numérique, la demande de services professionnels continuera de croître, soutenant ainsi le TCAC rapide de ce segment.
- Par type
Sur la base du type, le marché des systèmes EMR de l'hôpital est segmenté en solutions EMR générales et en solutions EMR spécialisées. Le segment des solutions EMR générales a dominé le marché en 2025 avec une part de 63,1 % de revenus, grâce à leur capacité à servir efficacement les hôpitaux multispécialisés. Les plateformes générales de RME comprennent des fonctionnalités de base comme l'inscription des patients, le calendrier des rendez-vous, la prescription électronique, l'intégration des laboratoires et la gestion de la facturation. Ils offrent des processus normalisés entre les ministères, réduisant la charge de travail administrative et améliorant la qualité des soins aux patients. L'accès en temps réel aux données cliniques permet d'accélérer le diagnostic et le traitement. Les modules d'analyse et de rapport dans les RME générales permettent aux hôpitaux de surveiller les principaux indicateurs de rendement et d'optimiser l'allocation des ressources. L'intégration avec les plateformes de télémédecine et les applications mobiles renforce encore leur adoption. Les grands hôpitaux préfèrent les RME générales pour leur évolutivité, leur compatibilité avec l'infrastructure informatique existante et le soutien complet des fournisseurs. Les mises à jour continues des logiciels et les caractéristiques de conformité réglementaire accroissent la confiance parmi les fournisseurs de soins de santé. De plus, les RME générales sont adaptables aux structures hospitalières urbaines et rurales, augmentant ainsi leur portée mondiale. Une forte adoption en Amérique du Nord et en Europe renforce leur domination. Le segment largement déployé dans différentes tailles d'hôpital et spécialités contribue à sa part de marché importante.
Le segment Specialty EMR Solutions devrait connaître le TCAC le plus rapide de 14,2 % entre 2026 et 2033, en raison de la demande croissante dans des domaines de niche comme l'oncologie, la cardiologie, l'orthopédie et la pédiatrie. Les EMR spécialisés offrent des fonctionnalités, des modèles et des modules adaptés pour gérer des flux de travail cliniques spécifiques, permettant une plus grande précision dans les soins aux patients. Les fonctions avancées de diagnostic, de suivi du traitement et de rapport dans les RME de spécialité améliorent les résultats du traitement et la conformité aux normes cliniques spécialisées. Les hôpitaux mettent de plus en plus en oeuvre des RME spécialisées pour appuyer la gestion des maladies chroniques, les études de recherche et les programmes de soins spécialisés. La prévalence croissante de troubles médicaux complexes exige des solutions ciblées que les RME générales ne peuvent pas traiter pleinement. L'adoption est particulièrement forte dans les régions développées où les investissements dans les technologies de la santé et dans les marchés émergents recherchent des capacités avancées. L'intégration aux systèmes de laboratoire, aux dispositifs d'imagerie et aux outils de surveillance des patients assure des opérations cliniques sans faille. Le soutien des fournisseurs et les options de personnalisation améliorent encore la proposition de valeur des EMR spécialisés. Les services de formation et de conseil assurent une utilisation efficace, accélérant l'adoption. L'importance croissante accordée à la médecine de précision et aux soins fondés sur des données probantes contribue à ce segment du TCAC rapide.
- Par mode de livraison
Sur la base du mode de livraison, le marché Hospital EMR Systems est segmenté en solutions On-premise et Cloud-Based. Le segment On-premise a dominé le marché avec la plus grande part de chiffre d'affaires de 54,6% en 2025, en raison de la préférence des hôpitaux pour le contrôle interne des données sensibles sur les patients et le respect des règles strictes. Les solutions sur site offrent des avantages de fiabilité, de personnalisation et de sécurité, ce qui en fait le choix des grands hôpitaux et des établissements de santé établis. L'intégration à l'infrastructure informatique existante et aux systèmes existants permet une gestion transparente des flux de travail dans plusieurs ministères. Les hôpitaux d'Amérique du Nord et d'Europe affichent une adoption plus élevée en raison d'une infrastructure informatique solide, des exigences réglementaires et de l'importance accordée à la vie privée des patients. Les EMR sur site soutiennent des analyses avancées, un soutien à la décision clinique et des modules de rapport pour améliorer l'efficacité opérationnelle et les résultats des patients. La capacité de gérer les mises à jour du système en interne assure la continuité et réduit les temps d'arrêt. Les hôpitaux avec des volumes élevés de patients préfèrent des solutions sur site pour la stabilité, la sécurité et l'évolutivité. Le contrôle accru du matériel, des logiciels et de l'accès au réseau accroît la confiance et l'adoption. De plus, ces solutions offrent une formation complète et un soutien aux fournisseurs afin d'assurer un bon fonctionnement. Les systèmes sur site sont particulièrement favorisés là où la connectivité Internet peut être incohérente, assurant un accès ininterrompu aux données essentielles du patient.
Le segment Cloud-Based devrait connaître le TCAC le plus rapide de 15,1% entre 2026 et 2033, alimenté par l'adoption croissante dans les petits et moyens hôpitaux à la recherche de solutions rentables, évolutives et accessibles à distance. Les RME en nuage éliminent le besoin d'investissements d'infrastructure initiaux importants tout en permettant l'accès en temps réel aux données sur plusieurs sites. Les hôpitaux d'Asie-Pacifique, d'Amérique latine et du Moyen-Orient adoptent de plus en plus des solutions en nuage pour étendre les services de santé numériques et les programmes de télémédecine. Les EMR Cloud soutiennent l'interopérabilité avec les systèmes de laboratoire, de pharmacie, d'imagerie et de facturation, améliorant ainsi l'efficacité clinique. Les plateformes permettent également la surveillance à distance, l'analyse et les outils d'engagement des patients, améliorant ainsi la prestation globale des soins. La flexibilité, les mises à jour logicielles automatiques et la facilité de maintenance rendent les systèmes cloud attrayants pour les hôpitaux dotés d'un personnel informatique limité. Les fournisseurs fournissent des modèles basés sur l'abonnement, réduisant les dépenses en capital et permettant un déploiement plus rapide. L'intégration des protocoles de sécurité assure le respect des règles de confidentialité des données. Les solutions basées sur le cloud prennent également en charge l'accès mobile, permettant aux cliniciens d'accéder aux données des patients sur les tablettes et les smartphones. À mesure que les hôpitaux poursuivent leur transformation numérique, on s'attend à ce que l'adoption de la RME dans les nuages augmente rapidement, ce qui contribuera à un TCAC élevé.
- Taille de l'hôpital
Sur la base de la taille des hôpitaux, le marché des systèmes EMR des hôpitaux est segmenté en petits et moyens hôpitaux et grands hôpitaux. Le segment des grands hôpitaux a dominé le marché en 2025 avec une part des revenus de 61,7 %, en raison de leur volume élevé de patients, de spécialités multiples et de flux de travail cliniques et administratifs complexes. Les grands hôpitaux ont besoin de systèmes complets de REM pour assurer le bon fonctionnement de tous les services, y compris les services hospitaliers, ambulatoires, d'urgence et chirurgicaux. Des fonctions avancées d'analyse, de rapport et de soutien à la décision permettent aux administrateurs de surveiller les performances et d'optimiser l'allocation des ressources. L'intégration avec les systèmes de laboratoire, de pharmacie et de radiologie améliore l'efficacité et les résultats des patients. Les grands hôpitaux ont généralement formé du personnel informatique et des budgets pour mettre en place des plates-formes de REM sophistiquées. Le respect des règlements internationaux tels que le HIPAA, le RGPD et d'autres normes locales renforce l'adoption. Les fournisseurs offrent une personnalisation et un soutien continu pour répondre aux besoins des installations de grande capacité. L'adoption de fonctionnalités mobiles et de télésanté dans les grands hôpitaux renforce encore leur préférence pour des solutions avancées de RAM. Ces hôpitaux servent également de points de repère pour les meilleures pratiques en matière de REM, ce qui influe sur l'adoption dans les petites installations.
Le segment des hôpitaux de petite et moyenne taille devrait connaître le TCAC le plus rapide de 13,5 % entre 2026 et 2033, en raison de l'accessibilité accrue des solutions modulaires de REM, du déploiement en nuage et de la sensibilisation croissante aux avantages des soins de santé numériques. Les petits hôpitaux adoptent des systèmes de RME rentables pour améliorer les soins aux patients, rationaliser les flux de travail et réduire le fardeau administratif. Les plateformes Cloud et SaaS permettent l'accès à distance, l'interopérabilité et l'évolutivité sans investissement important en capital. L'intégration avec les applications mobiles, la télémédecine et les portails pour patients améliore la prestation des soins et l'engagement des patients. Les fournisseurs offrent des modèles flexibles basés sur l'abonnement, ce qui rend l'adoption du REM possible pour les petites institutions. Les initiatives des gouvernements régionaux et les subventions pour la transformation numérique des soins de santé accélèrent encore l'adoption. Des solutions personnalisables permettent aux hôpitaux de mettre en œuvre des modules au besoin, offrant une transition progressive et gérable. La capacité de gérer efficacement les services ambulatoires, hospitaliers et spécialisés contribue à l'adoption. L'amélioration des caractéristiques de cybersécurité, le respect des règlements et le soutien aux fournisseurs font des systèmes de REM une solution viable pour les petits et moyens hôpitaux du monde entier.
Hospital Electronic Medical Records (EMR) Systems Market Analyse régionale
- L'Amérique du Nord a dominé le marché des systèmes de dossiers médicaux électroniques (REM) des hôpitaux avec la plus grande part de revenus d'environ 40 % en 2025, grâce à l'adoption de technologies de l'information de pointe en matière de soins de santé, à l'adoption de cadres réglementaires solides et à l'intégration généralisée des technologies numériques de la santé dans les hôpitaux et les cliniques. Les États-Unis, en particulier, représentaient la plus grande part de marché de la région, alimentée par la mise en oeuvre rapide de la RAM, les mandats fédéraux favorisant une utilisation efficace des documents électroniques et les investissements dans l'infrastructure numérique hospitalière.
- Les fournisseurs privilégient de plus en plus l'interopérabilité, les systèmes en nuage et l'analyse assistée par l'IA pour améliorer les résultats des patients et l'efficacité opérationnelle. Une grande sensibilisation des professionnels de la santé aux avantages de la RAM, ainsi que la présence de grands fournisseurs de logiciels de la RAM, soutiennent la croissance du marché. L'adoption de solutions mobiles EMR et l'intégration aux plateformes de télésanté améliorent encore la commodité et l'accessibilité. Les hôpitaux nord-américains tirent également parti des systèmes de RME pour la prise de décisions fondées sur les données, la facturation simplifiée et la conformité à la réglementation.
- L'infrastructure informatique robuste de la région, combinée à de fortes incitations gouvernementales, en fait un marché mondial de premier plan. L'innovation continue dans les plateformes et les services de RME soutient l'adoption dans les établissements de santé urbains et ruraux
U.S. Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
En 2025, le marché des systèmes de dossiers médicaux électroniques des hôpitaux américains (REM) a enregistré la plus grande part des revenus en Amérique du Nord, grâce à l'adoption généralisée de technologies de l'information de pointe en matière de soins de santé, aux mandats fédéraux pour une utilisation significative et à de solides cadres réglementaires favorisant l'intégration numérique de la santé. Les hôpitaux et les cliniques accordent de plus en plus de priorité à l'interopérabilité, aux plateformes de REM en nuage et à l'analyse assistée par l'IA pour améliorer les soins aux patients, l'efficacité opérationnelle et le flux de travail administratif. L'expansion rapide des solutions de télésanté et de santé mobile a accéléré l'adoption du RME, permettant l'accès en temps réel aux dossiers des patients et une meilleure coordination entre les réseaux de soins. Les fournisseurs investissent dans des systèmes intégrés de RME qui appuient la prise de décisions cliniques, réduisent les erreurs et assurent la conformité avec l'HIPAA et d'autres règlements sur les soins de santé. La demande de solutions centrées sur le patient, y compris de portails et d'applications mobiles, stimule également la croissance. Le marché américain bénéficie d'une forte concentration de grands fournisseurs de logiciels EMR offrant une analyse avancée, l'intégration AI et des solutions personnalisables. Les hôpitaux tirent parti des plateformes de RME pour améliorer la prise de décision axée sur les données, optimiser l'affectation des ressources et améliorer l'engagement des patients. Les mises à niveau continues des logiciels, de la cybersécurité et de l'interopérabilité renforcent l'adoption. Les incitations gouvernementales, les politiques de soutien et une infrastructure informatique robuste renforcent encore la pénétration du marché. Les États-Unis demeurent le plus grand adoptant de RME en Amérique du Nord en raison d'une combinaison d'initiatives de préparation technologique, de numérisation des soins de santé et d'investissements privés et publics importants dans la transformation numérique de la santé.
Europe Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
Le marché européen des systèmes de dossiers médicaux électroniques des hôpitaux (EMR) devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de l'augmentation des initiatives gouvernementales en matière de santé numérique, de la réglementation rigoureuse en matière de soins de santé et de la nécessité d'améliorer l'efficacité des soins aux patients. Des pays comme le Royaume-Uni et l'Allemagne sont témoins d'une augmentation régulière de l'adoption de la RAM dans les hôpitaux publics et privés en raison des programmes de modernisation et de l'accent mis sur les dossiers électroniques des patients. Les fournisseurs de soins de santé mettent l'accent sur la mise en place de systèmes interopérables qui permettent un partage sans heurt des données sur les patients entre les hôpitaux, les cliniques et les réseaux de soins. La demande de solutions EMR basées sur le cloud et d'analyses de données avancées augmente, facilitant ainsi une meilleure prise de décision clinique. Une sensibilisation accrue des patients, conjuguée à des investissements dans l'infrastructure de TI hospitalière, favorise la transformation numérique. Les systèmes EMR aident également les hôpitaux à réduire la paperasserie, à améliorer l'efficacité opérationnelle et à se conformer au RGPD et aux autres lois régionales sur la protection des données. L'intégration à la télémédecine, aux applications mobiles et aux dispositifs de surveillance à distance alimente l'adoption.
U.K. Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
On s'attend à ce que le marché des systèmes de dossiers médicaux électroniques des hôpitaux du Royaume-Uni augmente au cours de la période de prévision, en raison des politiques gouvernementales favorisant les programmes de soins de santé numériques et de modernisation du NHS. Les hôpitaux adoptent de plus en plus des plateformes de RME pour améliorer les soins aux patients, réduire les erreurs médicales et rationaliser les tâches administratives. L'accent de plus en plus mis sur les soins axés sur le patient, combiné à une infrastructure informatique robuste, favorise l'intégration généralisée de la RAM. Les fournisseurs mettent en œuvre des solutions EMR basées sur le cloud et interopérables pour améliorer l'accessibilité des données et la collaboration entre les professionnels de la santé. Le solide écosystème informatique de santé du Royaume-Uni, ainsi que des initiatives d'échange de données sur la santé à l'échelle nationale, encouragent l'adoption. L'intégration des systèmes de RME aux applications mobiles, aux services de télésanté et aux outils de déclaration numérique contribue également à la croissance. La sensibilisation accrue des cliniciens et des patients aux avantages des dossiers électroniques des patients augmente le potentiel du marché. Les mises à niveau continues des logiciels, des analyses basées sur l'IA et des mesures de cybersécurité renforcent la confiance et l'adoption.
Allemagne Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
On s'attend à ce que le marché allemand des systèmes de dossiers médicaux électroniques hospitaliers (EMR) s'étende à un TCAC considérable au cours de la période de prévision, alimenté par des initiatives gouvernementales en matière de soins de santé numériques, une infrastructure informatique hospitalière avancée et une sensibilisation croissante aux avantages des dossiers médicaux électroniques. Les hôpitaux mettent de plus en plus en place des plateformes de REM pour améliorer la sécurité des patients, optimiser les flux de travail et soutenir la recherche et l'analyse. L'accent mis sur les solutions informatiques écoconscientes et écoénergétiques favorise également l'adoption. Les solutions EMR interopérables gagnent en traction, permettant un partage de données fluide entre les établissements de santé. L'Allemagne met l'accent sur l'innovation, l'intégration technologique et des mesures robustes de cybersécurité encouragent les hôpitaux à adopter des systèmes avancés de RME. Les fournisseurs tirent parti des plates-formes de RME améliorées par le cloud, le mobile et l'IA pour améliorer l'efficacité opérationnelle. L'augmentation des dépenses de soins de santé et l'existence de cadres réglementaires solides soutiennent davantage la croissance du marché. L'intégration à la télémédecine et aux dispositifs de santé connectés améliore la surveillance des patients et réduit les charges administratives.
Asia-Pacific Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
Le marché des systèmes de dossiers médicaux électroniques des hôpitaux de l'Asie et du Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision, grâce à l'expansion des infrastructures de soins de santé, à l'augmentation des initiatives gouvernementales en matière de santé numérique et à l'adoption de la RME dans les économies émergentes comme la Chine et l'Inde. L'urbanisation rapide, l'accroissement de la population de la classe moyenne et l'augmentation des dépenses de santé alimentent la demande de numérisation hospitalière. Les pays de l'APAC investissent de plus en plus dans des solutions de RME interopérables basées sur le cloud pour améliorer les soins aux patients, l'efficacité et la conformité réglementaire. La présence de politiques de soutien, telles que la Mission nationale de santé numérique de l'Inde et l'initiative Chine pour une Chine saine à l'horizon 2030, encourage l'adoption généralisée. La région est témoin de l'intégration des systèmes EMR avec la télémédecine, les applications mobiles de santé et les solutions de gestion des hôpitaux basées sur l'IoT. Les hôpitaux tirent parti des plateformes de RME pour réduire la paperasserie, améliorer la prise de décisions cliniques et rationaliser les flux de travail. La sensibilisation accrue des fournisseurs de soins de santé et des patients aux avantages des documents numériques favorise la croissance. La disponibilité de solutions de REM abordables, combinées à un solide développement de l'infrastructure informatique, soutient l'expansion du marché. La position d'APACS en tant que plaque tournante de fabrication des composants des systèmes EMR stimule également l'accessibilité et l'adoption.
Japan Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
Le marché des systèmes de dossiers médicaux électroniques (EMR) des hôpitaux du Japon ne cesse de croître en raison de l'environnement de soins de santé de haute technologie, de l'urbanisation rapide et de l'accent mis sur la sécurité et la commodité des patients. Les hôpitaux adoptent des systèmes de RME pour améliorer l'efficacité opérationnelle, rationaliser les dossiers des patients et permettre des soins intégrés dans les établissements. Les programmes gouvernementaux qui appuient l'adoption de soins de santé numériques, conjugués à des investissements dans l'infrastructure informatique hospitalière, accélèrent le déploiement de la RAM. L'intégration des systèmes EMR aux applications mobiles, aux dispositifs IoT et aux plateformes de télémédecine améliore la surveillance et l'accès des patients. La population vieillissante du Japon est également à l'origine de la demande de solutions de santé numériques faciles à utiliser et sûres dans les milieux résidentiels et cliniques. Les hôpitaux mettent de plus en plus en place des plateformes EMR interopérables basées sur le cloud pour améliorer l'accessibilité des données. La sensibilisation des professionnels de la santé aux avantages des systèmes de RME renforce l'adoption. Les outils avancés d'analyse et d'IA intégrés aux plateformes EMR soutiennent les soins de santé prédictifs et l'optimisation opérationnelle. La sécurité, la conformité et les mesures de protection de la vie privée sont mises en avant pour maintenir la confiance des patients.
Chine Hospital Electronic Medical Records (EMR) Systèmes Aperçu du marché
En 2025, le marché chinois des systèmes de dossiers médicaux électroniques des hôpitaux (EMR) a représenté la plus grande part des revenus du marché en Asie-Pacifique, en raison de l'urbanisation rapide, d'une classe moyenne croissante et d'une adoption technologique croissante. Le gouvernement met l'accent sur les hôpitaux intelligents, les dossiers de santé numériques et la normalisation EMR à l'échelle nationale favorise la croissance du marché. Les hôpitaux mettent de plus en plus en œuvre des solutions de REM interopérables et en nuage pour rationaliser les opérations, améliorer les soins aux patients et appuyer la conformité réglementaire. La poussée vers des villes intelligentes et des systèmes de soins de santé intégrés, de même que les fournisseurs nationaux de solutions EMR, améliore l'accessibilité et l'accessibilité. Chine L'expansion de l'infrastructure de soins de santé, ainsi que la sensibilisation croissante des cliniciens et des patients, stimule l'adoption dans les hôpitaux urbains et ruraux. L'intégration avec les applications mobiles, la télémédecine et les appareils IoT accélère encore le déploiement d'EMR. Le marché bénéficie de l'investissement continu du gouvernement dans les programmes de santé numériques. Les hôpitaux adoptent l'analyse EMR à puissance d'IA pour améliorer la prise de décisions cliniques et optimiser les ressources. L'augmentation des dépenses de soins de santé, des politiques réglementaires solides et des flux de travail axés sur la technologie favorisent une croissance soutenue du marché.
Part de marché des systèmes de dossiers médicaux électroniques de l'hôpital
L'industrie des systèmes Hospital Electronic Medical Records (EMR) est principalement dirigée par des entreprises bien établies, notamment :
- Cerner Corporation (États-Unis)
- Epic Systems Corporation (États-Unis)
- Société McKesson (États-Unis)
- athénasanté (États-Unis)
- Méditech (États-Unis)
- Siemens Healthineers (Allemagne)
- GE Healthcare (États-Unis)
- Philips Healthcare (Pays-Bas)
- eClinicalWorks (États-Unis)
- NextGen Healthcare (États-Unis)
- Optum (États-Unis)
- Greenway Health (États-Unis)
- HMS Holdings (États-Unis)
- AvancéMD (U.S.)
- Pour les soins de santé (États-Unis)
- IBM Watson Health (États-Unis)
- Oracle Health Sciences (États-Unis)
- CompuGroup Medical (Allemagne)
- NTT Data Healthcare (Japon)
Les derniers développements dans le marché mondial des systèmes de dossiers médicaux électroniques hospitaliers (EMR)
- En janvier 2021, Philips Healthcare, un leader mondial des technologies de santé, a annoncé l'acquisition de Capsule Technologies, une société spécialisée dans l'intégration des dispositifs médicaux et la connectivité des données, visant à développer les capacités de Philips dans les systèmes EMR hospitaliers et à améliorer l'interopérabilité des données cliniques entre les réseaux hospitaliers
- En novembre 2021, MyHealthcare, une société de technologie de soins de santé, a lancé une nouvelle suite de dossiers médicaux électroniques conçue avec des workflows cliniques spécialisés, des outils d'aide à la décision et des modèles adaptés aux différentes procédures cliniques, marquant ainsi une expansion significative des produits dans les solutions EMR
- En janvier 2024, GE Healthcare et InterSystems ont annoncé un lancement conjoint d'une couche d'intégration de données cloud-native conçue pour améliorer l'interopérabilité EMR entre les réseaux hospitaliers, permettant un échange continu d'informations sur les patients entre les différents systèmes EMR
- En avril 2025, Inforoute Santé du Canada a choisi Ava, une plateforme améliorée par l'IA, comme bénéficiaire de son Programme d'innovation des fournisseurs 2025, reconnaissant les contributions d'Ava à l'interopérabilité et à l'échange de données entre les fournisseurs de RME au Canada
- En mai 2025, Epic Systems a introduit une nouvelle capacité de documentation sur l'IA intégrée à son DSE hospitalier, conçue pour simplifier la création de notes cliniques et réduire la charge de travail administrative des cliniciens, marquant ainsi l'une des innovations les plus importantes de l'année en matière de DSE.
- En juillet 2025, MEDITECH a annoncé une extension de sa plateforme Expanse EMR via Google Cloud, offrant une évolutivité accrue sur le cloud, une sécurité accrue des données et des options de déploiement mondiales pour les hôpitaux et les systèmes de santé à la recherche de solutions modernes EMR
- En février 2025, l'hôpital Gulmi de la province de Lumbini, au Népal, a modernisé son système de RME avec l'appui du bureau népalais de l'Organisation mondiale de la santé, en améliorant la précision, l'interopérabilité et l'efficacité des données en réduisant la dépendance à l'égard des dossiers papier et de la documentation manuelle.
- En août 2025, Narayana Health, un important fournisseur de soins de santé en Inde, a lancé Aira, un outil de documentation alimenté par l'IA, basé sur sa plate-forme Athma EMR, conçue pour automatiser les workflows de documentation clinique et soutenir l'amélioration des résultats des patients.
- En août 2025, le MyMichigan Health et le Nimkee Memorial Wellness Center ont annoncé une initiative concertée visant à intégrer le système EMR Epic de MyMichigan en utilisant le programme Epic Community Connect, en permettant un accès partagé aux EMR, une coordination simplifiée des soins aux patients et une réduction des tests redondants
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











