



Marché mondial de la réponse aux incidents, par composant (solution, service), service (retenue, évaluation et réponse, exercices sur table, planification et développement de la réponse aux incidents, chasse aux menaces avancées), type de sécurité (sécurité Web, sécurité des terminaux, sécurité des bases de données, sécurité des applications, sécurité du cloud), type de déploiement (déploiement sur site, déploiement dans le cloud), secteur vertical (BFSI, gouvernement, soins de santé et sciences de la vie, vente au détail et commerce électronique, voyages et hôtellerie, fabrication, informatique et télécommunications), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2028
Quelle est la taille du marché et le taux de croissance de la réponse aux incidents
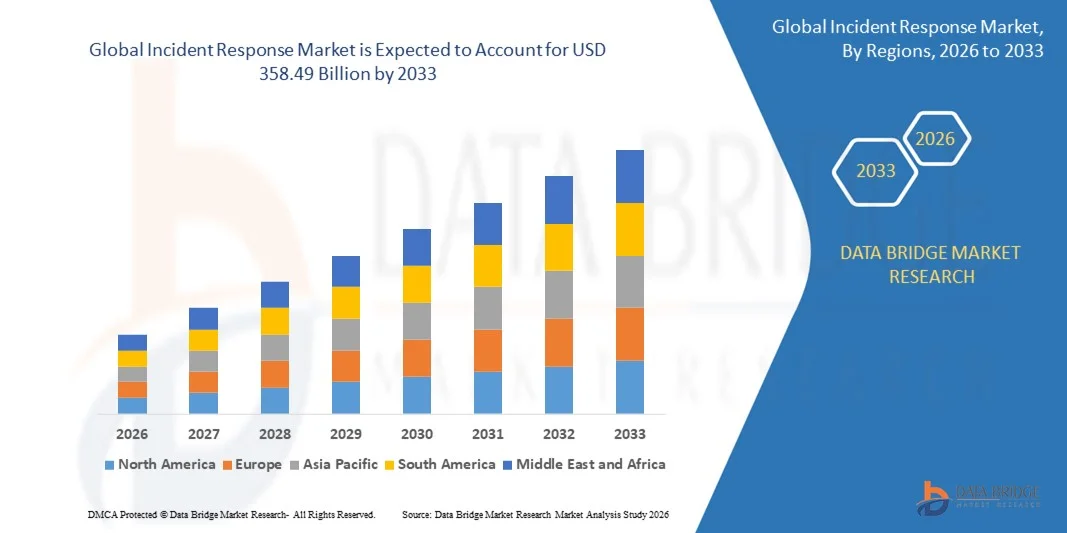
- Selon Data Bridge études de marché Analyse la taille du marché a été évaluée à26,63 milliards de dollars en 2025et devrait atteindre358,49 milliards de dollars en 2033, à unTCAC de 38,40%pendant la période de prévision
- La croissance du marché est largement alimentée par la fréquence croissante et la sophistication des cyberattaques telles que les ransomwares,phishing, et menaces persistantes avancées
- En outre, la numérisation croissante des entreprises et l'adoption croissante de solutions de sécurité basées sur le cloud accélèrent l'expansion du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):26,63 milliards de dollars
- Valeur marchande prévue (2033) :358,49 milliards de dollars
- Prévisions CAGR (2026-2033):38.40%
Réponse aux incidents Analyse du marché
- Le marché assiste à l'adoption rapide d'outils automatisés d'intervention en cas d'incident, car les organisations privilégient la détection et l'assainissement plus rapides des menaces.
- Une prise de conscience croissante de l'impact financier et de la réputation des cyberinfractions pousse les entreprises à renforcer leurs cadres de gestion des incidents
- L'Amérique du Nord a dominé le marché de l'intervention en cas d'incident avec la plus grande part des revenus en 2025, en raison de la fréquence élevée des cyberattaques, de solides cadres réglementaires et de l'adoption rapide de technologies de sécurité de pointe dans toutes les entreprises.
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.réponse incidentemarché, en raison de l'expansion de l'infrastructure numérique, de l'augmentation des dépenses de sécurité des entreprises et de l'augmentation des menaces à la cybersécurité dans les économies émergentes
- Le segment des solutions détenait la plus grande part des revenus du marché en 2025 en raison de la demande croissante de détection automatisée, d'investigation et de capacités d'intervention coordonnées dans tous les écosystèmes numériques. Les organisations préfèrent de plus en plus les plateformes intégrées qui consolident les alertes, rationalisent les flux de travail et réduisent la complexité opérationnelle
Portée du rapport et réponse aux incidents Segmentation du marché
|
Attributs |
Réponse aux incidents Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché de la réponse aux incidents
L'augmentation des solutions intégrées et automatisées de réponse aux incidents de l'IA
- L'intégration croissante de l'intelligence artificielle et de l'automatisation transforme la réponse incidente en permettant une détection plus rapide des menaces, un tri en temps réel et une réhabilitation autonome. Ces technologies réduisent la charge de travail manuelle et permettent aux équipes de sécurité de réagir immédiatement aux cyberattaques sophistiquées, améliorant ainsi la capacité de défense globale des organisations
- La demande croissante de plates-formes intelligentes accélère l'adoption d'analyses à moteur d'IA, de livres de lecture automatisés et de moteurs de détection à moteur d'apprentissage automatique. Ces outils permettent de prendre des décisions à grande vitesse dans des environnements où les équipes de sécurité sont confrontées à une fatigue aiguë ou à des ressources humaines limitées, en particulier dans les grandes entreprises qui gèrent des volumes de données élevés.
- L'accessibilité et l'évolutivité des solutions automatisées modernes encouragent l'adoption parmi les entreprises de taille moyenne, ce qui accroît la visibilité des menaces et réduit le temps d'intervention. Les organisations bénéficient d'actions cohérentes et répétables sans frais généraux élevés, renforçant leur position en matière de cybersécurité
- Par exemple, en 2024, plusieurs institutions financières ont signalé une réduction significative des ransomwares après avoir déployé des plates-formes SOAR automatisées auprès des principaux fournisseurs de cybersécurité. Ces systèmes ont permis d'accélérer le confinement et l'atténuation, de réduire les pertes financières et d'améliorer l'efficacité du flux de travail en matière de sécurité.
- Bien que les plateformes axées sur l'IA améliorent les capacités d'intervention, leur succès dépend des mises à jour continues des algorithmes, de la formation de la main-d'oeuvre qualifiée et de l'intégration des systèmes informatiques existants. Les fournisseurs doivent prioriser les solutions personnalisables et la compatibilité à l'échelle de l'entreprise pour tirer pleinement parti de la demande croissante d'automatisation
Dynamique du marché
Chauffeur
Fréquence croissante des cyberattaques et dépendance croissante des entreprises à l'égard de l'infrastructure numérique
- La prévalence croissante de cybermenaces comme les ransomwares, le phishing, les violations des données et les menaces persistantes avancées oblige les entreprises et les gouvernements à renforcer les cadres d'intervention en cas d'incident. L'expansion de l'empreinte numérique dans le cloud, l'IoT et les environnements de travail éloignés a créé des points d'entrée plus vulnérables, poussant les organisations à investir massivement dans la préparation à la cybersécurité
- Les entreprises sont de plus en plus conscientes des conséquences opérationnelles et financières associées à la détection tardive d'incidents, y compris les temps d'arrêt prolongés, les pénalités réglementaires et les pertes de réputation. Cette sensibilisation favorise l'utilisation proactive de plates-formes d'intervention en cas d'incident dans des secteurs comme la BFSI, les soins de santé et les TI. La transition reflète une évolution vers l'atténuation des risques stratégiques et la résilience
- Les initiatives gouvernementales, les mandats de conformité et les normes de l'industrie renforcent les mécanismes de déclaration des incidents, de surveillance et d'intervention. Du règlement sur la protection des données aux stratégies nationales de cybersécurité, ces cadres encouragent l'adoption rapide de solutions de réponse dans les secteurs public et privé
- Par exemple, en 2023, plusieurs pays de l ' Asie et du Pacifique ont introduit des règles obligatoires de notification des infractions, incitant les entreprises à déployer des outils de surveillance automatisés et des systèmes d ' intervention en cas d ' incident pour respecter les délais réglementaires.
- Alors que la montée de la cybermenace est à l'origine de l'expansion du marché, les organisations doivent continuer à renforcer le développement des compétences, la planification des interventions et l'intégration des systèmes pour parvenir à une préparation cohérente et à long terme.
Restriction/Défi
Coût élevé des outils de cybersécurité avancés et pénurie de professionnels compétents en intervention en cas d'incident
- Le coût élevé associé aux solutions de cybersécurité avancées telles que les plates-formes SOAR, les systèmes de détection des paramètres et les outils de réponse à l'IA limite l'adoption parmi les petites et moyennes organisations. Les contraintes budgétaires limitent souvent les investissements aux contrôles de sécurité de base, ce qui laisse des lacunes en matière de détection rapide et d'atténuation efficace.
- Une pénurie mondiale importante de professionnels qualifiés de la cybersécurité compromet encore la croissance du marché. De nombreuses organisations manquent d'intervenants qualifiés capables de gérer des failles complexes ou d'exploiter des plates-formes sophistiquées. Les lacunes dans les compétences contribuent à retarder l'identification des menaces et à prolonger le délai de récupération.
- L'expansion du marché est également entravée par la complexité de l'intégration, car les outils d'intervention en cas d'incident exigent une compatibilité transparente avec l'infrastructure de sécurité existante. Les organisations qui ne disposent pas de solides bases informatiques rencontrent des difficultés à mettre en place des systèmes de réponse automatisés, ce qui entraîne des flux de travail incomplets et une gestion incohérente des menaces.
- Par exemple, en 2024, des rapports de l'industrie provenant de régions comme l'Amérique latine ont souligné que plus de 60 % des entreprises avaient du mal à adopter des technologies d'intervention de pointe en raison de dépenses initiales élevées et d'un accès limité au personnel qualifié de cybersécurité.
- Alors que la technologie continue de progresser, il est essentiel de surmonter les obstacles aux coûts, de combler les lacunes dans la main-d'œuvre et d'améliorer l'interopérabilité des systèmes pour que les solutions d'intervention en cas d'incident soient adoptées à une plus grande échelle et pour assurer une croissance soutenue du marché.
Réponse aux incidents Portée du marché
Le marché est segmenté en fonction de la composante, du service, du type de sécurité, du type de déploiement et de la verticale de l'industrie.
- Par composante
Sur la base de la composante, le marché de l'intervention en cas d'incident est segmenté en solution et en service. Le segment des solutions détenait la plus grande part des revenus du marché en 2025 en raison de la demande croissante de détection automatisée, d'investigation et de capacités d'intervention coordonnées dans tous les écosystèmes numériques. Les organisations préfèrent de plus en plus les plateformes intégrées qui consolident les alertes, rationalisent les flux de travail et réduisent la complexité opérationnelle.
Le secteur des services devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la dépendance croissante des experts externes en cybersécurité pour la surveillance des menaces, la gestion des incidents et la planification stratégique des interventions. Les offres fondées sur les services deviennent essentielles pour les entreprises qui manquent de compétences internes, ce qui permet une reprise plus rapide et des opérations de sécurité plus résilientes.
- Par service
Sur la base du service, le marché de l'intervention en cas d'incident est segmenté en conservation, évaluation et intervention, exercices de table, planification et développement de l'intervention en cas d'incident et chasse à la menace avancée. En 2025, le segment des agents de maintien de la paix détenait la plus grande part des revenus du marché en raison du besoin croissant de garantir l'accès aux experts en cas de cybersécurité. Les accords de conservation permettent une action rapide, minimisent les temps d'arrêt et réduisent l'impact des infractions.
Le segment avancé de la chasse aux menaces devrait connaître le taux de croissance le plus élevé entre 2026 et 2033, car les entreprises adoptent de plus en plus des approches proactives de sécurité pour identifier les menaces cachées et éliminer les intrusions potentielles avant qu'elles ne s'aggravent. Les services de chasse avancés gagnent en traction en raison de l'augmentation des activités APT et de l'évolution des techniques d'attaque.
- Par type de sécurité
Sur la base du type de sécurité, le marché de la réponse incidente est segmenté en sécurité web, sécurité des terminaux, sécurité des bases de données, sécurité des applications et sécurité du cloud. En 2025, le secteur de la sécurité des terminaux détenait la plus grande part du marché en raison de l'augmentation des menaces générées par les terminaux, comme les ransomwares, les charges utiles d'hameçonnage et les intrusions liées aux appareils. Les organisations privilégient la visibilité des paramètres en raison de la croissance des environnements de travail hybrides.
Le segment de la sécurité du cloud devrait connaître le taux de croissance le plus rapide entre 2026 et 2033 en raison de l'accélération de l'adoption du cloud, des déploiements multiclouds et de la nécessité d'un confinement rapide des brèches dans les environnements cloud-natifs. Les solutions d'intervention en cas d'incident axées sur le cloud prennent en charge la protection évolutive, la surveillance en temps réel et le respect de la conformité.
- Par type de déploiement
Sur la base du type de déploiement, le marché des interventions en cas d'incident est segmenté en déploiement sur site et en déploiement en nuage. En 2025, le segment sur place détenait la plus grande part des revenus du marché en raison de l'adoption forte parmi les industries hautement réglementées nécessitant un contrôle complet sur les données et l'infrastructure de renseignement de menace. Les plateformes sur site restent privilégiées là où la résidence des données et la gouvernance interne sont essentielles.
Le segment du déploiement nuageux devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la demande croissante de modèles de réponse évolutives, flexibles et rentables. Les solutions fournies dans le cloud permettent des mises à jour rapides, un accès à distance et une intégration transparente avec les applications natives du cloud, attirant à la fois les grandes entreprises et les PME.
- Par industrie verticale
Sur la base de la verticale de l'industrie, le marché de l'intervention en cas d'incident est segmenté en BFSI, le gouvernement, les soins de santé et les sciences de la vie, le commerce de détail et électronique, les voyages et l'accueil, la fabrication et les technologies de l'information et des télécommunications. En 2025, le segment de la BFSI détenait la plus grande part des revenus du marché en raison de l'exposition élevée du secteur à la fraude financière, aux violations des données et à l'examen réglementaire, ce qui a entraîné des investissements importants dans les capacités d'intervention en cas d'incident.
Le secteur des soins de santé et des sciences de la vie devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation des cyberattaques sur les systèmes de santé numériques, les dossiers électroniques et les dispositifs médicaux connectés. La nécessité urgente de sauvegarder des informations de santé sensibles et de veiller à ce que les soins aux patients soient ininterrompus accélère l'adoption dans l'ensemble du secteur
Réponse aux incidents Analyse régionale du marché
- L'Amérique du Nord a dominé le marché de l'intervention en cas d'incident avec la plus grande part des revenus en 2025, en raison de la fréquence élevée des cyberattaques, de solides cadres réglementaires et de l'adoption rapide de technologies de sécurité de pointe dans toutes les entreprises.
- Les organisations de la région mettent fortement l'accent sur la détection proactive des menaces, l'assainissement rapide et l'intégration transparente des plates-formes d'intervention en cas d'incident avec des outils tels que SIEM, EDR et des solutions de sécurité en nuage
- Cette adoption généralisée est soutenue par des dépenses élevées en cybersécurité, un écosystème numérique mature et le besoin croissant de solutions automatisées et axées sur l'IA pour gérer les cybermenaces complexes et en évolution
Réponse d'incident aux États-Unis Aperçu du marché
Le marché américain de l'intervention en cas d'incident a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par la montée rapide des ransomwares, des violations de données et des attaques ciblées contre les infrastructures essentielles. Les entreprises accordent la priorité aux cadres d'intervention sans clé, automatisés et axés sur le renseignement afin de réduire au minimum les temps d'arrêt et les pertes financières. L'adoption croissante de plateformes intégrées telles que SOAR, associée à l'utilisation accrue d'outils d'investigation assistés par l'IA, continue de propulser le marché américain. De plus, de fortes pressions réglementaires, telles que les mandats de notification de manquement, favorisent l'expansion continue des capacités d'intervention en cas d'incident.
L'Europe face aux incidents
Le marché européen de l'intervention en cas d'incident devrait connaître le taux de croissance le plus rapide de 2026 à 2033, sous l'impulsion de réglementations strictes en matière de cybersécurité, telles que le RGPD et l'augmentation des cybermenaces visant les services financiers, le secteur manufacturier et le secteur public. La numérisation croissante au sein des entreprises, associée à un accent accru sur la protection des données et la résilience opérationnelle, accélère le déploiement de systèmes de réponse avancés. La région voit son adoption se développer dans les entreprises, les PME et les institutions publiques, avec des investissements croissants dans l'automatisation, la sécurité du cloud et les outils de suivi en temps réel.
Réponse d'incident au Royaume-Uni Aperçu du marché
Le marché britannique de l'intervention en cas d'incident devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, appuyé par la montée des incidents de cybercriminalité et par la nécessité croissante d'améliorer la sécurité et la continuité opérationnelle. Les préoccupations concernant les violations de données, le vol d'identité et la fraude en ligne encouragent les organisations du secteur privé et du secteur public à adopter des cadres structurés de réaction aux incidents. La forte concentration du Royaume-Uni sur la transformation numérique, ainsi que l'adoption élevée de services en nuage et d'environnements de travail éloignés, stimule encore la croissance du marché.
Allemagne Intervention en cas d'incident Aperçu du marché
Le marché allemand de la réponse incidente devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une prise de conscience accrue des risques de cybersécurité et une forte importance accordée à la souveraineté des données et aux opérations numériques sécurisées. La robuste base industrielle de l'Allemagne et l'expansion rapide des infrastructures compatibles avec l'IoT encouragent l'adoption de systèmes de réponse avancés. L'intégration croissante des solutions d'intervention en cas d'incident avec les architectures de sécurité existantes, ainsi qu'une préférence pour les outils axés sur la vie privée, s'harmonise avec le paysage strict de conformité de l'Allemagne et l'environnement axé sur la technologie.
Réponse aux incidents en Asie-Pacifique Aperçu du marché
Le marché d'intervention en cas d'incident en Asie-Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'expansion des écosystèmes numériques, de l'augmentation des cyberattaques et de l'augmentation des investissements dans la cybersécurité dans des pays comme la Chine, le Japon et l'Inde. La sensibilisation accrue des entreprises à l'impact financier et opérationnel des cyberincidents, combinée à des initiatives gouvernementales favorisant la maturité en matière de cybersécurité, favorise l'adoption du marché. La position de la région en tant que plaque tournante pour les services informatiques et la fabrication de technologies améliore encore l'accessibilité aux solutions de réponse avancées.
Japon Intervention en cas d'incident Aperçu du marché
Le marché japonais de réponse incidente devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de l'environnement high-tech du pays, de l'expansion numérique rapide et de la demande croissante d'efficacité opérationnelle et de sécurité. Les entreprises japonaises privilégient les solutions de précision, de fiabilité et de protection automatisée, qui alimentent l'adoption d'outils d'intervention en cas d'incident utilisant l'IA. Le nombre croissant de bâtiments connectés, de systèmes intelligents et de déploiements d'IoT stimule la demande, tandis que les changements démographiques, comme le vieillissement de la main-d'oeuvre, augmentent la dépendance à l'égard de solutions de cybersécurité automatisées et conviviales.
Réponse de la Chine aux incidents
En 2025, le marché chinois de la réponse incidente a représenté la part de marché la plus importante en Asie-Pacifique, soutenue par la numérisation rapide, l'expansion de l'infrastructure cloud et de solides initiatives de cybersécurité menées par le gouvernement. La Chine demeure l'un des plus grands adoptants de plates-formes numériques, et les entreprises de fabrication, de commerce électronique et de financement déploient de plus en plus de solutions d'intervention pour atténuer les risques cybernétiques croissants. La disponibilité de technologies de cybersécurité développées localement, des prix compétitifs et la poussée vers les écosystèmes des villes intelligentes sont des facteurs clés de l'expansion du marché.
Quelles sont les principales entreprises du marché de la réponse aux incidents
L'industrie de la réponse aux incidents est principalement dirigée par des entreprises bien établies, notamment :
•VMware, Inc(États-Unis)
•Honeywell International Inc.(États-Unis)
•Schneider Electric(France)
•Systèmes Cisco(États-Unis)
•Broadcom, Inc(États-Unis)
• AO Kaspersky Lab (Russie)
• IBM (États-Unis)
• NEC Corporation (Japon)
• Hexagon AB (Suède)
• R1 RCM, Inc (États-Unis)
• Eccentex (États-Unis)
• Le Groupe de réponse (États-Unis)
• Technologie Haystax (États-Unis)
• Technologies d'alerte (États-Unis)
• Travaux de crise (Royaume-Uni)
• EmerGeo (États-Unis)
• Veoci (États-Unis)
• Mode Mission (États-Unis)
• Accenture (Irlande/États-Unis)
• General Electric (États-Unis)
• Rockwell Automation (États-Unis)
• PAS Global LLC (États-Unis)
• Fortinet, Inc (États-Unis)
• Palo Alto Networks (États-Unis)
• Darktrace (Royaume-Uni)
• Forescout Technologies Inc (États-Unis)
Les derniers développements du marché mondial de la réponse aux incidents
- En juin 2024, Cyera a introduit son nouveau service d'intervention en cas d'incident, offert sur une base de rétention, qui met à profit la plate-forme avancée de sécurité des données de l'entreprise pour aider les intervenants en cas d'incident à résoudre plus rapidement les infractions. On s'attend à ce que ce développement améliore la capacité des organisations d'accéder aux données essentielles, de renforcer le confinement des incidents et d'améliorer la cyberrésilience globale, contribuant ainsi à la croissance du marché des interventions en cas d'incident
- En mars 2024, l'International Business Machines Corporation a lancé le Cyber Range IBM X-Force à Washington, aux États-Unis, conçu pour aider les organismes fédéraux à améliorer leur préparation face à la montée des cybermenaces. Cette initiative vise à renforcer les capacités nationales de cyberdéfense, à améliorer les environnements de formation des équipes gouvernementales et à accroître la demande de solutions d'intervention sophistiquées sur le marché
- En janvier 2024, Check Point Software Technologies Ltd. a déployé la première génération de son copilote Infinity AI, un assistant de cybersécurité alimenté par l'IA, conçu pour rationaliser les opérations de sécurité. Ce lancement a pour but de remédier à la pénurie mondiale de talents en cybersécurité, d'améliorer la gestion des politiques de sécurité et d'accélérer l'atténuation des menaces, en fin de compte de renforcer l'adoption de technologies d'intervention en cas d'incidents sur le marché
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











