


Segmentation du marché mondial des véhicules utilitaires industriels, par type d'entraînement (ICE, alimenté par batterie, alimenté par gaz), par niveau d'autonomie (non/semi-autonome, autonome), par application (fabrication, entreposage, fret et logistique, autres)- Tendances de l'industrie et prévisions à 2033
Quelle est la taille et le taux de croissance du marché des véhicules utilitaires industriels
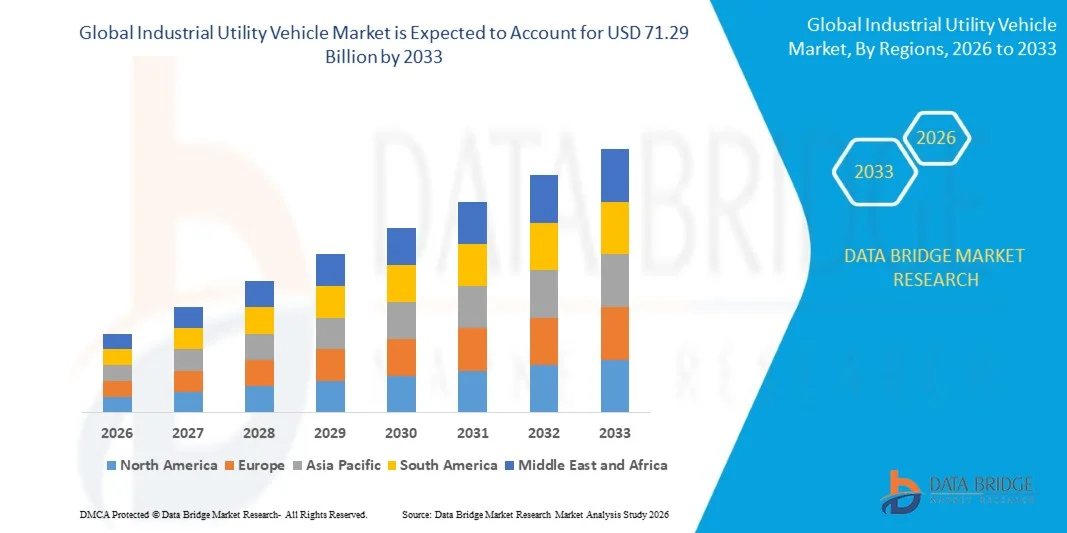
- Selon l'analyse de marché de Data Bridge, le marché mondial des véhicules utilitaires industriels a été évalué à environ45,67 milliards de dollars en 2025et devrait atteindre71,29 milliards de dollars en 2033, croissance à unTCAC de 4,55% de 2026 à 2033.
- Le marché connaît une croissance due à la demande croissante de solutions efficaces pour la manutention, le transport et la mobilité des matériaux dans les secteurs de la fabrication, de l'entreposage, de la logistique, de la construction, de l'exploitation minière, de l'agriculture et d'autres applications industrielles. La nécessité croissante d'améliorer l'efficacité opérationnelle, de réduire le temps de manutention des matériaux et d'appuyer la circulation des biens, du matériel et du personnel dans les grandes installations industrielles appuie davantage l'expansion du marché.
- L'adoption croissante de véhicules utilitaires électriques et hybrides, l'automatisation industrielle, les technologies de flotte intelligente et les systèmes de véhicules connectés créent de nouvelles possibilités de croissance. Les constructeurs se concentrent également sur le développement de véhicules utilitaires avec une capacité de charge utile améliorée, l'efficacité énergétique, la durabilité, la maniabilité et les capacités automatisées ou connectées pour soutenir des environnements industriels et commerciaux exigeants.
Taille du marché et prévisions
- Valeur marchande (2025): USD 45,67 milliards
- Valeur marchande prévue (2033) : 71,29 millions de dollars
- Prévisions CAGR (2026-2033): 4,55%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché des véhicules utilitaires industriels
- L'Amérique du Nord représentait un marché régional de premier plan pour le marché mondial des véhicules utilitaires industriels, avec une part de marché de 32,4 % en 2025, appuyée par des infrastructures industrielles, logistiques et d'entreposage établies. L'adoption croissante de véhicules utilitaires électriques, de solutions automatisées de manutention des matériaux, de technologies télématiques et de technologies de gestion du parc de véhicules appuie davantage le développement du marché régional.
- On s'attend à ce que l'Asie-Pacifique enregistre une croissance importante du marché mondial des véhicules utilitaires industriels au cours de la période de prévision de 7,65 % entre 2026 et 2033, en raison de l'industrialisation rapide, de l'expansion des activités de fabrication et d'entreposage, du développement des infrastructures et de la demande croissante de solutions efficaces pour la manutention des matériaux. L'adoption croissante par la région de véhicules utilitaires électriques et automatisés contribue davantage à l'expansion du marché.
- Les véhicules utilitaires électriques représentent un segment clé du marché mondial des véhicules utilitaires industriels, représentant une part de marché de 36,7 % en 2025. L'accent mis de plus en plus sur la réduction des émissions, l'amélioration de l'efficacité énergétique, la réduction des coûts d'exploitation et le respect de la réglementation environnementale appuie l'adoption de véhicules utilitaires électriques pour la fabrication, l'entreposage, la logistique, la construction et d'autres applications industrielles.
- La manutention des matériaux représente une catégorie d'application clé du marché mondial des véhicules utilitaires industriels avec une part de marché de 43,24 % en 2025, soutenue par une demande croissante de mouvements efficaces de marchandises, d'équipement et de personnel entre les installations de fabrication, les entrepôts, les centres logistiques, les ports et les centres de distribution. L'expansion du commerce électronique, de l'infrastructure d'entreposage et de l'automatisation industrielle favorise la demande de véhicules utilitaires utilisés pour la manutention des matériaux.
- L'entreposage et la fabrication représentent les principaux secteurs d'utilisation du marché mondial des véhicules utilitaires industriels, avec une part de marché de 32,12 % en 2025, appuyée par la nécessité d'améliorer les transports internes, l'efficacité opérationnelle, la sécurité au travail et la gestion des flux de matières. L'adoption croissante de véhicules guidés automatisés, de systèmes de gestion du parc et de véhicules utilitaires électriques connectés appuie le développement du marché dans toutes les installations industrielles.
- Le marché mondial des véhicules utilitaires industriels devrait connaître une forte croissance au cours de la période de prévision de 3,65 % entre 2026 et 2033. La croissance est soutenue par l'expansion des activités de fabrication, d'entreposage, de logistique, de construction et d'infrastructure, ainsi que par l'adoption croissante de véhicules électriques, d'automatisation, de télématique et de technologies intelligentes de gestion du parc automobile.
Portée du rapport Segmentation du marché des véhicules utilitaires industriels
|
Attributs |
Véhicules utilitaires industriels Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des véhicules utilitaires industriels
- Les constructeurs de véhicules utilitaires industriels se concentrent de plus en plus sur l'électrification et les groupes motopropulseurs à faible émission afin de réduire les coûts d'exploitation, les émissions et le bruit entre les entrepôts, les installations de fabrication, les chantiers logistiques, les ports, les aéroports et d'autres environnements industriels. Les véhicules utilitaires électriques gagnent en traction, en particulier dans les applications à l'intérieur et à courte distance, où le fonctionnement à zéro émission et les exigences d'entretien moins élevées procurent des avantages opérationnels.
- L'intégration des technologies autonomes de navigation, d'IA, de LiDAR, de GPS, de fusion de capteurs et de gestion de flotte connectée apparaît comme une autre tendance importante. Les fabricants développent des véhicules utilitaires qui peuvent fonctionner sur des routes prédéfinies, détecter les obstacles, optimiser les mouvements et communiquer avec des plates-formes centralisées de gestion du parc.
- Par exemple, le 1er décembre 2025, Omega Seiki Mobility a lancé le Swayamgati Cargo autonome à trois roues électriques, conçu pour les parcs industriels, les installations de fabrication, les aéroports, les entrepôts et d'autres environnements contrôlés. Le véhicule combine un groupe motopropulseur électrique avec LiDAR, GPS, la navigation multicapteurs, la détection d'obstacles basée sur l'IA, l'acheminement géofencé et la gestion du parc à distance, et fournit une gamme déclarée de 120 km. Ce développement démontre l'intégration croissante de l'électrification et des technologies autonomes dans les véhicules utilitaires industriels.
- La convergence des technologies d'électrification, d'automatisation, d'IA et de flotte connectée transforme les véhicules utilitaires industriels des équipements de transport conventionnels en solutions de mobilité intelligentes. Ces technologies permettent de surveiller les véhicules en temps réel, d'optimiser les routes, de détecter les obstacles, de gérer le parc à distance et de transporter plus efficacement les marchandises et le personnel, en particulier entre les entrepôts, les sites de fabrication, les aéroports, les campus industriels et les installations logistiques.
Quels sont les principaux moteurs du marché des véhicules utilitaires industriels
- Les fabricants et les exploitants industriels se tournent de plus en plus vers les véhicules utilitaires industriels électriques pour réduire les émissions, les coûts d'exploitation et le bruit, tout en améliorant l'aptitude à la fabrication intérieure, à l'entreposage, à la logistique et à la manutention des matériaux. Les améliorations apportées à la technologie de la batterie et la disponibilité de systèmes lithium-ion favorisent l'électrification.
- Le développement de véhicules utilitaires industriels connectés et automatisés gagne en traction, les constructeurs intégrant la télématique, le GPS, les capteurs IoT, les plates-formes de gestion de flotte et les capacités de conduite autonome. Ces technologies permettent le suivi en temps réel des véhicules, la surveillance de l'utilisation, la maintenance prédictive et l'optimisation des opérations du parc. L'adoption croissante de l'automatisation dans l'ensemble de la fabrication, de l'entreposage et de la logistique transforme donc les véhicules utilitaires industriels en actifs connectés dans des environnements industriels intelligents.
- Par exemple, en mai 2025, Raymond West a souligné le déploiement croissant de véhicules utilitaires électriques tels que les chasseurs de stock et les transporteurs de charge dans les opérations d'entreposage. Ces véhicules sont utilisés pour la cueillette de commande, l'alimentation en ligne et le mouvement des matériaux dans les zones où les chariots élévateurs classiques peuvent être moins efficaces. L'entreprise a également souligné l'intégration des véhicules utilitaires électriques à l'infrastructure existante de gestion et de recharge du parc automobile, ce qui démontre le virage de l'industrie vers une mobilité industrielle connectée et électrifiée.
- L'intégration de l'électrification, de l'automatisation et de l'intelligence du parc en temps réel élargit encore la fonctionnalité des véhicules utilitaires industriels, ce qui permet aux exploitants de surveiller l'utilisation des véhicules, les exigences d'entretien, l'état de la batterie et les performances opérationnelles tout en améliorant la productivité et en réduisant les temps d'arrêt dans les secteurs de la fabrication, de l'entreposage, de la logistique, de la construction et d'autres environnements industriels.
Quels sont les facteurs qui entravent la croissance du marché des véhicules utilitaires industriels
- La transition vers des véhicules utilitaires industriels électriques et connectés nécessite des investissements initiaux considérables dans les véhicules, les infrastructures de recharge, les systèmes de batteries, la télématique et les plates-formes de gestion du parc. La disponibilité des batteries et les besoins en infrastructures spécifiques au site peuvent rendre l'électrification plus difficile pour les exploitants industriels, en particulier lorsque les véhicules fonctionnent en continu ou dans de grandes installations. L'analyse récente de l'industrie met en évidence les exigences en matière d'infrastructure de charge, de gestion des batteries et de planification du parc comme étant des considérations importantes dans la transition vers les véhicules utilitaires électriques.
- Complexité de l'intégration autonome et connectée des véhicules: Les constructeurs de véhicules utilitaires industriels intègrent de plus en plus la navigation autonome, le LiDAR, le GPS, les systèmes multicapteurs, la détection d'obstacles basée sur l'IA, le géofençage et la gestion du parc à distance. Bien que ces technologies puissent améliorer la productivité et la sécurité, leur intégration accroît la complexité du système, les besoins en logiciels, les besoins de maintenance et les coûts de déploiement.
- Le déploiement croissant de véhicules utilitaires autonomes dans les usines de fabrication, les entrepôts, les aéroports et les centres de distribution nécessite une navigation fiable, l'évitement des collisions, des systèmes de communication et une interaction sûre avec les travailleurs et les véhicules conventionnels.
- Les constructeurs de véhicules utilitaires industriels passent de plus en plus des plates-formes de combustion interne classiques à des solutions batteries-électriques en raison des objectifs de réduction des émissions, des coûts d'exploitation réduits et de la réglementation environnementale. Les études de marché actuelles indiquent que les batteries lithium-ion, la recharge intelligente, la surveillance de la santé des batteries et les systèmes de gestion de l'énergie deviennent de plus en plus importants pour les flottes professionnelles de véhicules utilitaires.
- Pour insatcne, en 2025, Oxa et Bradshaw EV ont annoncé une intégration technologique autonome pour les véhicules industriels, tandis que Omega Seiki Mobilité a introduit un véhicule de chargement électrique autonome intégrant LiDAR, GPS, AI-based Obstacle Recognition, geofencing, et la gestion du parc à distance.
- La télématique, la géofençage, le diagnostic à distance, la surveillance de la santé des piles et l'analyse de l'utilisation sont de plus en plus intégrés aux véhicules utilitaires électriques pour surveiller les performances des véhicules, optimiser la charge, réduire les temps d'arrêt et améliorer l'utilisation du parc. L'analyse de l'industrie identifie ces capacités connectées comme un changement important dans les critères d'achat pour les exploitants de flotte.
Comment le marché des véhicules utilitaires industriels est-il segmenté
Le marché est segmenté en fonction du type d'entraînement, du niveau d'autonomie et de l'application.
- Par type d'entraînement
Sur la base du type d'entraînement, le marché des véhicules utilitaires industriels est segmenté en ICE, en batterie et en gaz. Le segment Batterie-Operated représente un segment clé du marché avec une part de 34,24 % en 2025, soutenue par une demande croissante de véhicules utilitaires à faible émission et économes en énergie dans la fabrication, l'entreposage, le fret et la logistique, et d'autres activités industrielles. L'accent de plus en plus mis sur la réduction des coûts d'exploitation, l'amélioration de l'efficacité des véhicules et le respect des exigences environnementales appuie l'adoption de véhicules utilitaires industriels fonctionnant à batterie.
On s'attend à une forte croissance du segment des batteries au cours de la période de prévision de 5,24 % entre 2026 et 2033, grâce à l'électrification accrue des parcs de véhicules industriels, aux progrès de la technologie des batteries, au développement de l'infrastructure de recharge et à l'adoption croissante de véhicules électriques pour les applications de transport industriel intérieur et à courte distance.
- Par niveau d'autonomie
Sur la base du niveau d'autonomie, le marché des véhicules utilitaires industriels est segmenté en non/semi-autonomes et autonomes. Le segment non-semi-autonome représente un segment clé du marché avec un taux de sahre de 34,13% en 2025, appuyé par l'utilisation généralisée de véhicules utilitaires nécessitant une assistance de l'opérateur pour le transport de matériel, les mouvements de personnel et d'autres activités industrielles. L'intégration progressive des technologies automatisées de navigation, de détection des collisions, de capteurs et de gestion du parc favorise la transition vers des niveaux plus élevés d'autonomie du véhicule.
Le segment autonome devrait connaître une forte croissance au cours de la période de prévision, avec un TCAC de 6,12 % en 2026 à 2033, appuyé par l'adoption croissante de l'automatisation dans les installations de fabrication, les entrepôts, les centres de distribution et les opérations logistiques. L'intégration de l'intelligence artificielle, du LiDAR, du GPS, des caméras, de la détection d'obstacles et des technologies de gestion du parc en temps réel favorise le déploiement de véhicules utilitaires industriels autonomes.
- Par demande
Sur la base de la demande, le marché des véhicules utilitaires industriels est segmenté en fabrication, entreposage, fret et logistique, et autres. Le segment de la fabrication représente un segment clé du marché avec une part de 76,23 % en 2025, soutenue par une demande croissante de transport efficace de matières premières, de composants, de produits finis et de personnel dans les installations de fabrication. L'expansion des environnements de production automatisés et l'accent de plus en plus mis sur l'amélioration des mouvements internes de matériel favorisent encore la croissance du marché.
Le segment des entrepôts devrait connaître une forte croissance au cours de la période de prévision, avec un TCAC de 5,245 en 2026 à 2033, soutenu par l'expansion du commerce électronique, des centres de distribution, des entrepôts automatisés et de l'infrastructure logistique intelligente. L'adoption accrue de véhicules utilitaires automatiques et électriques pour le mouvement des matériaux, le respect des commandes, la manutention des stocks et le transport intra-installations contribue également à l'expansion du segment.
Quelle région détient la plus grande part du marché des véhicules utilitaires industriels
- L'Amérique du Nord a dominé le marché mondial des véhicules utilitaires industriels en 2025 avec une part de marché d'environ 36,8 %, appuyée par des infrastructures industrielles établies, une forte demande des activités de fabrication et de logistique et l'adoption croissante de véhicules utilitaires électriques et technologiques de pointe. La présence de fabricants établis et les investissements croissants dans l'automatisation industrielle, la manutention des matériaux et la modernisation de la flotte appuient davantage le développement du marché régional.
- L ' Asie et le Pacifique devraient connaître une forte croissance du marché mondial des véhicules utilitaires au cours de la période de prévision, grâce à une industrialisation rapide, à l ' expansion des activités manufacturières, à la croissance de l ' entreposage et de l ' infrastructure logistique et à l ' adoption croissante de véhicules industriels automatiques et électriques. La Chine, l'Inde, le Japon et la Corée du Sud contribuent à la demande régionale en augmentant la capacité de fabrication, l'automatisation des entrepôts et les investissements dans des infrastructures industrielles intelligentes.
Aperçu du marché des véhicules utilitaires industriels aux États-Unis
Le marché américain des véhicules utilitaires industriels connaît une croissance constante, soutenue par l'expansion de la fabrication, de l'entreposage, du fret, de la logistique et de l'infrastructure industrielle. La demande croissante de véhicules utilitaires industriels dans les usines, les centres de distribution et les grandes installations favorise l'adoption de moyens de transport efficaces. La transition vers les véhicules à batterie prend de l'ampleur en raison de l'accent mis sur l'efficacité opérationnelle, la réduction des émissions et la réduction des besoins d'entretien. De plus, l'intégration croissante de l'automatisation, de la télématique, du GPS, des systèmes de gestion du parc automobile et des technologies de conduite autonome améliore l'utilisation, la sécurité et la productivité des véhicules dans toutes les applications industrielles.
Europe Aperçu du marché des véhicules utilitaires industriels
Le marché européen des véhicules utilitaires industriels connaît une croissance constante, soutenue par l'automatisation croissante des opérations de fabrication, d'entreposage, de fret et de logistique. L'adoption de véhicules utilitaires électriques et alimentés par batterie se développe, les industries se concentrant sur l'amélioration de l'efficacité énergétique, la réduction des émissions et la réduction des coûts d'exploitation. Les investissements croissants dans les usines intelligentes, les entrepôts automatisés et les systèmes de gestion du parc de véhicules connectés appuient davantage le développement du marché. Des pays comme l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne contribuent à la demande régionale grâce à la modernisation industrielle, aux infrastructures avancées de manutention des matériaux et à l'intégration croissante de véhicules utilitaires autonomes et connectés numériquement.
Aperçu du marché des véhicules utilitaires industriels au Royaume-Uni
Le marché des véhicules utilitaires industriels du Royaume-Uni est soutenu par l'automatisation accrue des opérations de fabrication, d'entreposage, de fret et de logistique. Les initiatives de réduction des émissions, les exigences en matière d'efficacité énergétique et la transition vers une mobilité industrielle durable encouragent l'adoption croissante de véhicules utilitaires électriques et alimentés par batterie. L'expansion des entrepôts automatisés et des installations de distribution accroît encore la demande de véhicules utilitaires connectés et autonomes capables d'appuyer les mouvements internes de matériel. Les progrès de la télématique, de la gestion du parc automobile, des technologies de détection et de la navigation autonome améliorent également l'efficacité, la sécurité et la visibilité opérationnelle des véhicules dans les installations industrielles.
Allemagne Aperçu du marché des véhicules utilitaires industriels
Allemagne Le marché des véhicules utilitaires industriels est soutenu par la forte base manufacturière du pays, l'infrastructure logistique avancée, et l'adoption croissante de l'automatisation dans les installations industrielles. La hausse de la demande de mouvements de matériaux efficaces dans les usines de fabrication, les entrepôts et les centres de distribution encourage le déploiement de véhicules utilitaires électriques, connectés et autonomes. L'expansion des usines intelligentes et des initiatives de l'Industrie 4.0 crée de nouvelles possibilités pour les véhicules équipés de télématique, de systèmes de gestion du parc automobile, de capteurs et de technologies de navigation automatisées. L'accent mis de plus en plus sur l'efficacité énergétique, la productivité opérationnelle et la réduction des émissions favorise également la transition vers les véhicules utilitaires industriels fonctionnant à batterie.
Aperçu du marché des véhicules utilitaires industriels en Asie-Pacifique
Le marché des véhicules utilitaires industriels en Asie et dans le Pacifique connaît une forte croissance, en raison de l'expansion des activités manufacturières, de l'industrialisation rapide et de l'augmentation des investissements dans l'entreposage et l'infrastructure logistique. Des pays comme la Chine, le Japon, l'Inde et la Corée du Sud sont témoins d'une plus grande adoption de véhicules utilitaires pour le transport de matériel, la logistique interne, le transport de marchandises et l'exploitation des installations. L'intégration croissante des motorisations électriques, de l'automatisation, de la télématique et des technologies autonomes favorise le développement du marché. La hausse de la demande de solutions de transport industriel efficaces, connectées et à faible émission dans les usines de fabrication, les entrepôts, les centres de distribution et les installations logistiques devrait renforcer l'expansion du marché régional.
Aperçu du marché des véhicules utilitaires industriels au Japon
Le Japon Industrial Utility Vehicle Market est soutenu par l'écosystème de fabrication avancé du pays, l'adoption de l'automatisation élevée, et l'accent croissant sur un transport intérieur efficace des matériaux. La demande est déterminée par l'expansion des entrepôts automatisés, des usines intelligentes, des installations logistiques et des centres de distribution industrielle, où les véhicules utilitaires sont de plus en plus utilisés pour le mouvement des matériaux et le soutien opérationnel. L'adoption de véhicules utilitaires électriques et autonomes prend également de l'ampleur en raison des initiatives de durabilité, des contraintes de travail et de la nécessité d'améliorer la productivité du travail. L'intégration des capteurs, de la télématique, de la gestion de la flotte et des technologies autonomes de navigation renforce encore les débouchés.
Chine Aperçu du marché des véhicules utilitaires industriels
Chine Le marché des véhicules utilitaires industriels est soutenu par l'industrialisation rapide, l'augmentation de la capacité de fabrication et le développement croissant des entrepôts automatisés et des installations logistiques. L'adoption croissante de véhicules utilitaires électriques et alimentés par batterie est motivée par des efforts visant à améliorer l'efficacité énergétique, à réduire les émissions d'exploitation et à réduire les coûts d'exploitation du parc. La demande est également soutenue par l'automatisation des usines de fabrication, des centres de distribution et des opérations de manutention des matériaux, où les véhicules autonomes et semi-autonomes sont de plus en plus intégrés. Les investissements dans les usines intelligentes, les technologies de la flotte connectée et les infrastructures industrielles de pointe devraient renforcer le développement du marché dans toute la Chine.
Quelles sont les principales entreprises du marché des véhicules utilitaires industriels
L'industrie du marché des véhicules utilitaires industriels est principalement dirigée par des entreprises bien établies, notamment :
- Polaris Inc. (États-Unis)
- Textron Inc (États-Unis)
- Deere & Company. (États-Unis)
- La compagnie Toro. (États-Unis)
- (Irlande)
- Yamaha Motor Co., Ltd. (Japon)
- Société KUBOTA. (Japon)
- Maître de terre américain (É.-U.)
- Columbia Vehicle Group Inc. (États-Unis)
- AGT Voitures électriques (Canada)
- Véhicules électriques Bintelli. (US)
- Suzhou Eagle Electric Vehicle Manufacturing Co., Ltd (Chine)
- AutoroutesÉlectrique (Inde)
- Puissance verte Marshell (Chine)
- Garia A/S (Danemark)
Quels sont les derniers développements sur le marché des véhicules utilitaires industriels
- En mai 2025, Ova et Bradshaw EV ont annoncé une collaboration pour intégrer la technologie de conduite autonome dans les véhicules électriques industriels, y compris les tracteurs de remorquage et les véhicules utilitaires. La collaboration vise les applications dans les ports, les aéroports, les sites de fabrication, les centres de distribution et d'autres environnements industriels.
- En juin 2025, Cyngn a annoncé une collaboration avec NVIDIA pour utiliser la plateforme robotique NVIDIA Isaac pour accélérer le développement de véhicules industriels autonomes. Cyngn intègre sa technologie DriveMod avec Isaac pour soutenir les véhicules autonomes opérant dans les entrepôts et les environnements de fabrication.
- En octobre 2025, Jungheinrich a lancé son AntOn de la marque Jungheinrich, offrant des véhicules de manutention de matériaux alimentés au lithium-ion, y compris des chariots élévateurs et des transpalettes. Le portefeuille de produits a été développé grâce à un partenariat entre Jungheinrich et EP Equipment.
- En mars 2026, Oxa a obtenu 103 millions de dollars de financement auprès d'investisseurs dont NVIDIAS et le National Wealth Fund du Royaume-Uni. Le financement est destiné à accélérer les logiciels commerciaux autonomes et les technologies physiques d'IA pour les applications industrielles telles que les ports, les aéroports et les usines.
- En janvier 2026, Oxa a continué d'étendre ses solutions de mobilité industrielle autonome, y compris les systèmes de remorquage et de transport de marchandises dans les ports, les aéroports et les usines. L'entreprise a indiqué qu'elle prévoyait des déploiements internationaux et une intégration plus large de la technologie autonome dans les véhicules industriels.
- En mai 2025, Jungheinrich a renforcé son écosystème numérique pour les véhicules industriels électriques et les véhicules guidés automatisés, en mettant l'accent sur la gestion du parc, la maintenance prédictive et l'automatisation des entrepôts. Ces développements reflètent l'intégration croissante des technologies connectées aux parcs de véhicules industriels.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











