


Marché mondial du traitement industriel de l'eau Segmentation du marché chimique, par type de produit (Coagulants et Floculants, Corrosion et Inhibiteurs de l'échelle, Biocides et Désinfectants, et Ajusteurs de pH et autres), application (Eau de refroidissement, Eau bouillante, Eau usées et Eau de procédé), industrie d'utilisation finale (production d'électricité, pétrole et gaz, Produits chimiques, Aliments et Boissons, Électronique et semi-conducteurs, etc.), Formulaire (Liquide et sec)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché chimique du traitement industriel de l'eau
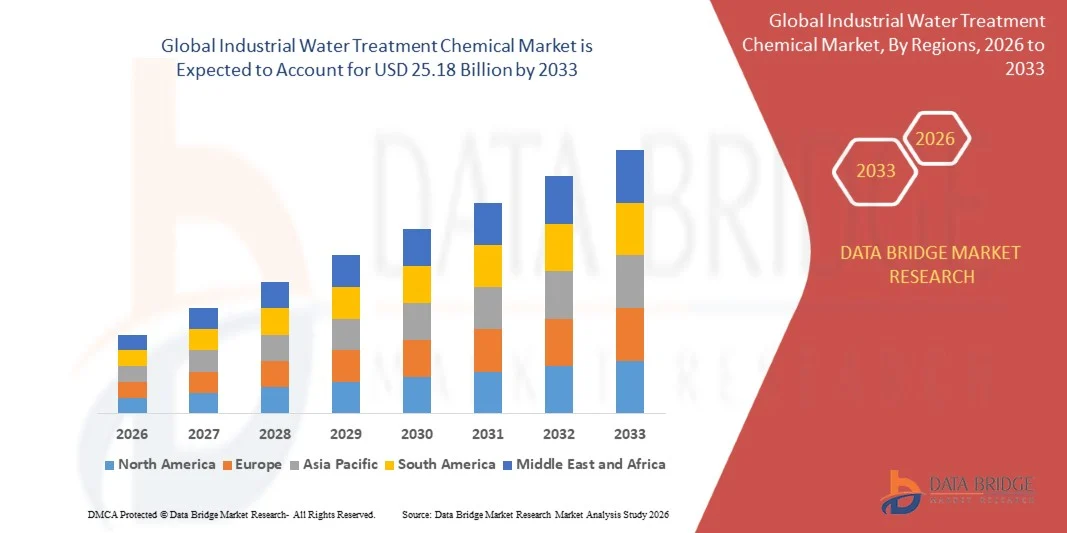
- Selon l'analyse de Data Bridge Market Research, le marché industriel des produits chimiques de traitement de l'eau a été évalué à16,04 milliards de dollars en 2025et devrait atteindre25,18 milliards de dollars en 2033, croissance à unTCAC de 5,80 % entre 2026 et 2033.
- Le marché connaît une croissance soutenue grâce au durcissement des règlements sur les rejets, à l'augmentation de la réutilisation industrielle de l'eau et à l'augmentation de la demande d'énergie, de semi-conducteurs, de centres de données, de produits alimentaires et de produits chimiques.
- L'évolution croissante vers la réutilisation de l'eau, le rejet nul de liquides et l'efficacité des opérations de refroidissement et de chaudière, combinée à une industrialisation croissante et à des limites environnementales plus strictes, favorise l'adoption du marché. Les produits chimiques de traitement sont appliqués à travers les tours de refroidissement, les chaudières, les usines d'effluents et les systèmes d'eau ultrapure, offrant aux usines une meilleure protection contre l'échelle, la corrosion et l'encrassement par des produits chimiques industriels de traitement de l'eau, des coagulants et des floculants, ainsi que des programmes d'inhibiteurs de corrosion et d'échelle.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 16,04 milliards
- Valeur de marché prévue (2033) : 25,18 milliards de dollars
- Prévisions CAGR (2026-2033): 5,80%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché chimique du traitement industriel de l'eau
- En 2025, l'Asie-Pacifique a dominé le marché des produits chimiques pour le traitement industriel de l'eau, avec la plus grande part de revenus de 39,60 %, soutenue par une industrialisation rapide, de vastes secteurs de l'énergie et de la chimie, et le resserrement des règles en matière d'effluents en Chine et en Inde.
- On s'attend également à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 6,9 % entre 2026 et 2033, alimenté par l'expansion industrielle, l'investissement dans les semi-conducteurs et la pénurie croissante d'eau.
- Le segment des coagulants et des floculants a mené le marché avec une part de 31,40 % en 2025, en raison de son rôle dans la clarification, l'enlèvement des solides, eteaux uséesrespect.
- Les biocides et les désinfectants sont le type de produit qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 6,70 %, ce qui reflète la demande croissante de contrôle microbien dans les systèmes de refroidissement, les centres de données et les applications de réutilisation.
- Le secteur de l'eau de refroidissement a dominé la catégorie des applications avec une part des revenus de 35,20 % en 2025, sous l'impulsion d'une grande tour de refroidissement dans les installations électriques, chimiques et de datacenters.
- La production d'électricité représentait 26,40 % de la part de marché en 2025, préférait les besoins en chaudière lourde et en traitement de l'eau de refroidissement et des exigences strictes en matière de fiabilité.
- Le segment de l'électronique et des semi-conducteurs est l'industrie finale qui connaît la croissance la plus rapide, avec un TCAC de 8,40 %, entraîné par la demande d'eau ultrapure, l'expansion de la fab et des limites strictes de contamination.
Portée du rapport et segmentation du marché des produits chimiques pour le traitement industriel de l'eau
|
Attributs |
Traitement industriel de l'eau Chimique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des produits chimiques de traitement de l'eau industrielle
- Les produits chimiques industriels de traitement de l'eau évoluent de plus en plus, passant de produits autonomes à des programmes de services intégrés et contrôlés numériquement, combinant chimie, capteurs, dosage à distance et garanties de performance pour les clients de grande valeur.
- Par exemple, en juin 2026, Kemira a acquis l'activité de traitement industriel de l'eau de Clear Water Technologies, élargissant ses services de traitement des chaudières et des tours de refroidissement en Amérique du Nord et renforçant ses capacités de soutien à la clientèle.
- Les applications d'eau ultrapure et de semi-conducteurs font l'objet d'une attention accrue, car la fabrication de puces et l'électronique de pointe exigent de très faibles niveaux de contaminants et des technologies de traitement spécialisées.
- Le regroupement dirigé par les services augmente, à mesure que les fournisseurs élargissent la portée locale, l'ingénierie des applications et la surveillance numérique, tandis que les acheteurs comparent les programmes sur le coût total de la propriété, les économies d'eau, le soutien à la conformité et les heures de pointe.
- Par exemple, en décembre 2025, selon le formulaire 10-Q d'Ecolab, la société a achevé l'acquisition d'Ovivo Electronics, un fournisseur de technologies d'eau ultrapure pourFabrication de semi-conducteurs, enregistrant environ 1,2 milliard de dollars de bonne volonté et en renforçant sa position en eau de haute technologie, tout en ajoutant une expertise spécialisée en ingénierie
- À mesure que la pénurie d'eau, la croissance des centres de données, l'investissement dans les semi-conducteurs et la surveillance numérique continuent de progresser, les produits chimiques industriels destinés au traitement de l'eau devraient s'étendre au-delà de l'échelle de base et du contrôle de la corrosion vers des solutions intégrées de réutilisation, de refroidissement et d'eau à haute pureté.
Quels sont les principaux moteurs du marché des produits chimiques pour le traitement industriel de l'eau
- Le durcissement des règlements sur les rejets et l'augmentation des coûts de l'eau ont considérablement augmenté les investissements industriels dans les programmes de traitement qui protègent l'équipement, réduisent l'utilisation de l'eau et soutiennent la réutilisation.
- Par exemple, en mai 2025, Ecolab a lancé sa technologie TRASAR 3D pour le refroidissement liquide direct-à-goutte, permettant une surveillance en temps réel de la concentration de liquide, de la température, du pH et des débits afin d'améliorer la fiabilité du système de refroidissement et l'efficacité opérationnelle dans les centres de données haute performance.
- Les centrales électriques, les raffineries, les producteurs de produits chimiques, les transformateurs de produits alimentaires et les fabricants d'électronique adoptent des produits chimiques de pointe pour prévenir l'échelle et la corrosion, contrôler les microbes, améliorer l'efficacité et respecter les permis environnementaux.
- Par exemple, en juin 2025, Solenis a annoncé une entente d'acquisition de NCH Corporation, élargissant son empreinte dans les programmes de traitement de l'eau industriels localisés, reflétant la consolidation des services dans le secteur et l'importance croissante de la couverture des services locaux.
- Avec la croissance des investissements dans les centres de données, les semi-conducteurs et l'électricité et le resserrement des limites des régulateurs, les produits chimiques industriels de traitement de l'eau peuvent gagner en visibilité, qualification et commandes récurrentes dans les applications de refroidissement, de chaudière et d'eaux usées.
Quels sont les facteurs qui entravent la croissance du marché des produits chimiques pour le traitement industriel de l'eau
- Les produits chimiques industriels de traitement de l'eau dépendent des matières premières pétrochimiques et minérales et de la production à forte intensité énergétique, ce qui expose les fournisseurs aux fluctuations des coûts des produits de base et aux perturbations de l'offre.
- Par exemple, en avril 2026, selon les résultats du premier trimestre d'Ecolab, on s'attendait à ce que les coûts des produits de base augmentent de façon importante à partir du deuxième trimestre et restent élevés jusqu'à la fin de l'année, ce qui nécessiterait un supplément énergétique et des mesures de tarification, montrant comment les coûts des intrants peuvent affecter les marges bénéficiaires des fournisseurs.
- Ces pressions sur les coûts peuvent réduire les marges et ralentir le renouvellement des contrats, tandis que la concurrence de la membrane, des techniques thermiques et d'autres techniques de traitement physique peut limiter l'utilisation de produits chimiques dans certaines applications.
- Les limites environnementales du phosphore, de certains biocides et des métaux lourds, ainsi que les difficultés à manipuler les produits chimiques en toute sécurité, limitent davantage la croissance, obligeant les fournisseurs à investir dans des formulations plus écologiques, des systèmes de dosage sûrs et des homologations qui pourraient augmenter les coûts de développement.
- Par exemple, en juillet 2026, selon les données supplémentaires du deuxième trimestre d'Ecolab, les ventes de papier et d'eau lourde ont continué d'être un frein à la croissance globale, soulignant comment la faiblesse de certaines industries lourdes peut réduire la demande de produits chimiques de traitement et une faible utilisation des installations.
- La combinaison de la volatilité des matières premières, des limites réglementaires imposées aux principales chimies, des technologies physiques concurrentes et de la demande industrielle cyclique peut freiner la croissance des acheteurs sensibles aux coûts et des petits fournisseurs.
Comment le marché du traitement industriel de l'eau est-il segmenté
Le marché industriel des produits chimiques de traitement de l'eau est segmenté en fonction du type de produit, de l'application, de l'industrie d'utilisation finale et de la forme.
- Par type de produit
Sur la base du type de produit, le marché industriel des produits chimiques de traitement de l'eau est segmenté en coagulants et floculants, en inhibiteurs de corrosion et d'échelle, en biocides et désinfectants, en ajusteurs de pH et autres. Le segment des coagulants et des floculants domine le marché avec une part de 31,40 % en 2025, soutenue par son rôle dans la clarification, l'enlèvement des solides et la conformité aux exigences en matière d'eaux usées. Les produits à base d'aluminium, de fer et de polymères regroupent les particules fines afin qu'elles puissent se déposer ou être filtrées. Ils sont largement utilisés dans les usines de pâtes et papiers, les métaux, les mines et les effluents industriels de type municipal. Les volumes importants et les exigences réglementaires maintiennent la demande stable. L'amélioration des polymères et des mélanges contribue également à réduire les boues et le dosage, renforçant ainsi le leadership du segment. Les opérateurs comptent également sur les équipes de services techniques pour choisir la dose et le produit appropriés pour changer la qualité de l'eau.
Le segment des biocides et désinfectants devrait enregistrer la croissance la plus rapide à un TCAC de 6,70 % entre 2026 et 2033, en raison de la demande croissante de contrôle microbien dans les systèmes de refroidissement, les centres de données et les applications de réutilisation. Le contrôle de biofilm et de Legionella est important pour la sécurité et l'efficacité. Les programmes non oxydants et comburants sont adaptés aux différentes conditions de l'eau. La réutilisation des effluents traités accroît le besoin de désinfection fiable. L'examen réglementaire des ingrédients actifs demeure une considération importante. Les fournisseurs développent également des actifs moins toxiques et plus rapides pour se conformer à des règles plus strictes.
- Par demande
Sur la base de l'application, le marché industriel des produits chimiques de traitement de l'eau est segmenté en eau de refroidissement, eau de chaudière, eaux usées et eau de traitement. Le segment de l'eau de refroidissement a dominé le marché avec 35,20 % en 2025, soutenu par une grande tour de refroidissement dans les installations d'électricité, de chimie et de datacenter. Les produits chimiques empêchent l'échelle, la corrosion et la croissance biologique qui réduisent le transfert de chaleur. Les plantes courent des cycles de concentration plus élevés pour économiser l'eau, ce qui augmente les besoins de traitement. Les contrats de services et le suivi soutiennent la demande récurrente. Les programmes établis des principaux fournisseurs continuent de renforcer le leadership du segment. Les plantes bénéficient également d'une surveillance à distance qui suit la conductivité, le pH et la corrosion en temps réel.
Le segment de l'eau de procédé devrait enregistrer la croissance la plus rapide à un TCAC de 7,60 % entre 2026 et 2033, en raison de la croissance de l'eau ultrapure pour les semi-conducteurs, les produits pharmaceutiques et la production alimentaire. Ces utilisations nécessitent de très faibles niveaux d'ions, de particules et de composés organiques. Les programmes de traitement combinent membranes, échange d'ions et produits chimiques spécialisés. De nouveaux sites de fab et de fabrication avancée augmentent la demande. L'expertise technique et le contrôle rigoureux de la qualité sont des exigences essentielles. La demande croissante de réutilisation de l'eau à l'intérieur des usines augmente également l'importance des étapes de traitement avancées.
- Par industrie d'utilisation finale
Sur la base de l'industrie d'utilisation finale, le marché industriel du traitement de l'eau est segmenté en production d'électricité, pétrole et gaz, produits chimiques, aliments et boissons, électronique et semi-conducteurs, et autres. Le secteur de la production d'électricité a dominé la catégorie de l'utilisation finale avec 26,40 % en 2025, soutenu par des besoins en chaudières lourdes et en traitement de l'eau de refroidissement et des exigences strictes de fiabilité. Les usines utilisent des produits chimiques pour protéger les turbines, les chaudières et les échangeurs de chaleur. La pénurie d'eau favorise la réutilisation et l'augmentation des cycles de concentration. Les programmes d'entretien établis continuent de renforcer le leadership de ce segment. Les usines à cycle combiné et la production flexible modifient également les besoins en chimie de l'eau et entraînent de nouveaux programmes de traitement.
Le segment de l'électronique et des semi-conducteurs devrait enregistrer la croissance la plus rapide à un TCAC de 8,40 % entre 2026 et 2033, sous l'effet de la demande d'eau ultrapure, de l'expansion de l'eau et des limites strictes de contamination. Les fabricants de copeaux ont besoin d'eau ultra propre pour le rinçage, le refroidissement et les étapes du processus. Les programmes de sécurité de la chaîne d'approvisionnement appuient la construction de nouvelles installations. Les fournisseurs acquièrent une technologie spécialisée pour desservir ce marché. Une forte intensité de capital et des spécifications strictes demeurent des considérations importantes. La croissance rapide de la production d'emballages et de mémoire de pointe accroît également le besoin de programmes d'eau adaptés.
- Par formulaire
Sur la base de la forme, le marché industriel des produits chimiques de traitement de l'eau est segmenté en produits liquides et secs. Le segment liquide a dominé le marché avec 68,30 % de parts en 2025, soutenu par la facilité de dosage, dissolution rapide, et la compatibilité avec les systèmes d'alimentation automatisés. Les produits liquides sont largement utilisés pour les inhibiteurs de corrosion, les biocides et les polymères. Ils réduisent la manipulation et la poussière. La livraison en vrac et le stockage sur place conviennent aux grandes installations. Les réseaux d'approvisionnement établis continuent de renforcer le leadership de ce segment. Une offre fiable et un soutien technique aident également les clients à gérer les changements de produits sur plusieurs sites.
Le segment sec devrait enregistrer la croissance la plus rapide à un TCAC de 6,20 % entre 2026 et 2033, en raison de la baisse des coûts de transport, de la durée de conservation plus longue et de la demande dans les régions éloignées ou en développement. Les coagulants en poudre, les polymères et les agents adoucissants sont faciles à entreposer et à expédier. Les petites usines valorisent la flexibilité et réduisent les coûts de transport. L'amélioration des systèmes de dissolution réduit les problèmes de traitement. La lutte contre la poussière et la sécurité des travailleurs restent des considérations importantes. Les producteurs offrent également des mélanges qui combinent plusieurs fonctions dans un produit facile à manipuler.
Quelle région détient la plus grande part du marché des produits chimiques pour le traitement industriel de l'eau
- En 2025, l'Asie-Pacifique a dominé le marché des produits chimiques pour le traitement industriel de l'eau, avec la plus grande part de revenus de 39,60 %, soutenue par une industrialisation rapide, de vastes secteurs de l'énergie et de la chimie, et le resserrement des règles en matière d'effluents en Chine et en Inde.
- La région bénéficie également des grands secteurs de l'énergie, de la chimie, de l'acier et du textile, de la construction rapide de nouvelles usines et d'une base croissante de fabricants locaux de produits chimiques. L'augmentation de l'application de la loi sur l'environnement et la pénurie d'eau continuent de renforcer la position de l'Asie-Pacifique sur le marché mondial. La croissance rapide de l'électronique et des centres de données ajoute également une nouvelle demande de programmes de refroidissement et d'eau à haute pureté.
Japon Traitement industriel de l'eau Aspects du marché chimique
Le marché japonais des produits chimiques pour le traitement industriel de l'eau connaît une croissance constante en raison de la vigueur de l'industrie électronique et chimique, des attentes de haute qualité et des principales entreprises de technologie de l'eau domestique. Les fabricants et les services publics adoptent de plus en plus des programmes de traitement efficaces et de grande pureté. De plus, une forte demande d'opérations fiables, d'économies d'eau et d'innovation technologique contribue davantage à la croissance du marché japonais. Une coopération étroite entre les fournisseurs et les fabricants soutient également des programmes de traitement sur mesure.
Chine Traitement industriel de l'eau Aspects du marché chimique
Le marché chinois des produits chimiques pour le traitement industriel de l'eau croît rapidement, grâce à une production industrielle massive, à une application stricte de l'environnement et à des investissements importants dans l'énergie et la capacité des semi-conducteurs. Les objectifs croissants de réutilisation des eaux usées stimulent considérablement la demande du marché. De plus, de solides producteurs nationaux de produits chimiques, des programmes gouvernementaux d'approvisionnement en eau et des parcs industriels en expansion placent la Chine comme un marché de croissance clé dans toute l'Asie-Pacifique. Des investissements à grande échelle dans la réutilisation industrielle de l'eau soutiennent également la demande de produits chimiques et de services de pointe.
Europe Traitement industriel de l'eau Aspects du marché chimique
Europe Le marché industriel du traitement de l'eau connaît une croissance régulière, alimentée par des réglementations environnementales strictes, une augmentation des exigences en matière de traitement des eaux usées industrielles et une augmentation de la demande de recyclage de l'eau. Les coagulants, les floculants, les inhibiteurs de corrosion, les anticalcaires et les biocides sont largement utilisés dans les industries de la production d'électricité, des produits chimiques, de la fabrication et de la transformation des aliments. L'Allemagne reste un marché clé en raison de sa forte base industrielle, tandis que l'Espagne et les pays nordiques présentent de nouvelles possibilités. L'adoption croissante de formulations durables, de technologies de traitement avancées et de dosages chimiques numériques devrait favoriser l'expansion future du marché.
Royaume-Uni Traitement industriel de l'eau Aperçu du marché chimique
Le marché britannique des produits chimiques pour le traitement industriel de l'eau connaît une croissance régulière, soutenue par des permis environnementaux stricts, un secteur des produits chimiques matures et des aliments et axé sur l'efficacité de l'eau. Les opérateurs industriels adoptent de plus en plus des technologies de réutilisation et de surveillance. En outre, les objectifs nets nuls, le stress hydrique dans certaines régions et la demande de fournisseurs de services spécialisés favorisent l'adoption plus large de produits chimiques de traitement au Royaume-Uni. L'intérêt croissant pour la gestion numérique de l'eau favorise également l'adoption chez les grands utilisateurs industriels.
Allemagne Traitement industriel de l'eau Produits chimiques Aperçu du marché
Le marché allemand des produits chimiques pour le traitement industriel de l'eau est en expansion constante en raison de la forte industrie chimique, automobile et des machines, des normes environnementales strictes et de l'ingénierie avancée. Les utilisateurs industriels et les services publics utilisent de plus en plus des produits chimiques efficaces, à faible teneur en phosphore et plus sûrs. L'innovation continue dans les technologies de traitement, les règles strictes de l'UE et l'Allemagne mettent l'accent sur l'efficacité des ressources, ce qui stimule la croissance du marché dans le pays. Une forte capacité de recherche et de développement aide également les fournisseurs à commercialiser rapidement de meilleurs produits.
Quelles sont les principales entreprises du marché chimique du traitement industriel de l'eau
L'industrie chimique du traitement des eaux est principalement dirigée par des entreprises bien établies, notamment :
- Écolab Inc.(États-Unis)
- Veolia Environnement S.A.(France)
- Kemira Oyj(Finlande)
- Solenis LLC(États-Unis)
- BASE SE(Allemagne)
- Kurita Water Industries Ltd. (Japon)
- Groupe SNF (France)
- Dow Inc. (États-Unis)
- LANXESS AG (Allemagne)
- Italmatch Chemicals S.p.A. (Italie)
- Buckman Laboratories International, Inc. (États-Unis)
- Innospec Inc. (États-Unis)
- Thermax Limited (Inde)
- Ashland Inc. (États-Unis)
- Fonds de revenu de la logistique Chemtrade (Canada)
- Nouryon Chemicals Holding B.V. (Pays-Bas)
- Accepta Ltd. (Royaume-Uni)
- Hydrite Chemical Co. (États-Unis)
- Shandong Taihe Water Treatment Technologies Co., Ltd. (Chine)
- Evonik Industries AG (Allemagne)
Quels sont les derniers développements sur le marché chimique du traitement industriel de l'eau
- En juillet 2026, Ecolab a fait état de résultats du deuxième trimestre montrant une croissance accélérée de l'alimentation et des boissons, de l'eau institutionnelle et de l'eau légère, tandis que les vents de tête du papier et de l'eau lourde continuaient de s'atténuer. La société s'attendait également à ce que l'acquisition de CoolIT Systems se termine au cours du troisième trimestre de 2026. Les résultats mettent en évidence la solidité des marchés de l'eau de haute technologie et des services.
- En juin 2026, Solenis s'est associé à Dow par l'intermédiaire du réseau de soins des liquides Dow.
- En mai 2026, Dorf-Ketal est entré dans le secteur du traitement industriel de l'eau de l'Inde en acquérant l'activité de traitement de l'eau de Vasu Chemicals LLP, élargissant son portefeuille à des solutions de gestion industrielle de l'eau.
- En mars 2026, Ecolab a conclu un accord d'acquisition de CoolIT Systems, une société de refroidissement liquide du centre de données, pour 4,75 milliards de dollars américains provenant de fonds gérés par KKR. L'acquisition vise à créer une plateforme de gestion et de refroidissement des fluides de bout en bout pour les centres de données AI. L'accord devrait élargir le rôle d'Ecolabs dans le refroidissement des centres de données au-delà de la chimie.
- En décembre 2025, Ecolab a achevé l'acquisition d'Ovivo Electronics, un fournisseur leader de technologies d'eau ultrapure pour la fabrication de semi-conducteurs. L'acquisition étend les activités d'Ecolabs Global High-Tech et ses capacités en traitement électronique de l'eau. L'accord renforce également la position d'Ecolabs sur un marché à forte croissance et à haute pureté.
- En octobre 2025, Kemira a acquis Water Engineering, Inc., ajoutant des capacités régionales dans les programmes et services industriels de traitement de l'eau. L'acquisition reflète la poursuite de la consolidation dans le secteur à mesure que les fournisseurs recherchent des compétences locales en matière de portée et d'application. L'accord ajoute également la capacité d'ingénierie et les relations client sur les marchés régionaux.
- En juin 2025, Solenis a annoncé une entente d'acquisition de NCH Corporation, élargissant son empreinte dans des programmes de traitement d'eau industriels localisés. Cette combinaison crée une plus grande plateforme de distribution de produits chimiques pour le traitement de l'eau dans de nombreux pays. L'entente souligne la façon dont les fournisseurs plus importants utilisent les acquisitions pour élargir la couverture des services.
- En mai 2025, Ecolab a lancé sa technologie TRASAR 3D pour le refroidissement liquide direct-à-goutte, permettant une surveillance en temps réel de la concentration de liquide de refroidissement, de la température, du pH et des débits pour améliorer la fiabilité du système de refroidissement et l'efficacité opérationnelle dans les centres de données haute performance.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES PRODUITS CHIMIQUES DE TRAITEMENT DES EAUX INDUSTRIELLES
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 SOURCES SECONDAIRES
2.15 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES : APERÇU DE LA RECHERCHE
2.16 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 COUVERTURE DES MATIÈRES PREMIÈRES
5.2 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.3 SCÉNARIO D'IMPORTATION-EXPORTATION
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
5.8.1 CODES PRODUIT
5.8.2 NORMES CERTIFIÉES
5.8.3 NORMES DE SÉCURITÉ
5.8.3.1. MANUTENTION ET STOCKAGE DES MATÉRIAUX
5.8.3.2. TRANSPORT ET PRÉCAUTIONS
5.8.3.3. IDENTIFICATION HARAD
6 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
7 SCÉNARIO DE CHANGEMENT CLIMATIQUE
7.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
7.2 RÉPONSE DE L'INDUSTRIE
7.3 RÔLE DU GOUVERNEMENT
7.4 RECOMMANDATIONS DES ANALYSTES
8 PERSPECTIVES DE CAPACITÉ DE PRODUCTION
9 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES, PAR TYPE DE PRODUIT CHIMIQUE, 2018-2032 (EN MILLIONS USD) (TONNES)
9.1 APERÇU
9.2 COAGULANTS ET FLOCULANTS
9.2.1 COAGULANTS ORGANIQUES
9.2.1.1. SULFATE D'ALUMINIUM (ALUN)
9.2.1.2. CHLORURE FERRIQUE
9.2.1.3. SULFATE FERRIQUE
9.2.1.4. COAGULANTS POLYMÈRES À BASE D'ALUMINIUM
9.2.1.5. AUTRES
9.2.2 COAGULANTS INORGANIQUES
9.2.2.1. POLYACRYLAMIDES (PAM)
9.2.2.2. POLYAMINES
9.2.2.3. POLYDADMAC (CHLORURE DE POLYDIALLYLDIMÉTHYLLAMMONIUM)
9.2.2.4. AUTRES
9.3 INHIBITEURS DE CORROSION
9.3.1 INHIBITEURS ANODIQUES
9.3.1.1. CHROMATES
9.3.1.2. PHOSPHATES
9.3.1.3. MOLYBDATES
9.3.1.4. AUTRES
9.3.2 INHIBITEURS CATHODIQUES
9.3.2.1. COMPOSÉS À BASE DE ZINC
9.3.2.2. POLYPHOSPHATES
9.3.3 INHIBITEURS MIXTES
9.3.3.1. SILICATES
9.3.3.2. DÉRIVÉS DE BENZOTRIAZOLE
9.3.3.3. AUTRES
9.3.4 AUTRES
9.4 BIOCIDES
9.4.1 BIOCIDES OXYDANTS
9.4.1.1. CHLORE
9.4.1.2. HYPOCHLORITE DE SODIUM
9.4.1.3. DIOXYDE DE CHLORE
9.4.1.4. OZONE
9.4.1.5. ACIDE PÉRACÉTIQUE (PAA)
9.4.1.6. AUTRES
9.4.2 BIOCIDES NON OXYDANTS
9.4.2.1. ISOTHIAZOLINONES
9.4.2.2. GLUTARALDÉHYDE
9.4.2.3. COMPOSÉS D'AMMONIUM QUATERNAIRE (QUATS)
9.4.2.4. BIGUANIDES POLYMÈRES
9.4.2.5. AUTRES
9.5 INHIBITEURS DE TAILLE
9.5.1 POLYPHOSPHATES
9.5.1.1. ACIDE AMINO-TRIMÉTHYLÈNE PHOSPHONIQUE (ATMP)
9.5.1.2. ACIDE HYDROXYÉTHYLIDÈNE DIPHOSPHONIQUE (HEDP)
9.5.2 PHOSPHONATES
9.5.2.1. ACIDE POLYMALÉIQUE
9.5.2.2. ACIDE POLYACRYLIQUE
9.6 AJUSTEURS DE PH
9.6.1 ACIDES
9.6.1.1. ACIDE SULFURIQUE
9.6.1.2. ACIDE CHLORHYDRIQUE
9.6.1.3. ACIDE NITRIQUE
9.6.2 ALCALIS
9.6.2.1. HYDROXYDE DE SODIUM
9.6.2.2. HYDROXYDE DE POTASSIUM
9.6.2.3. CHAUX (HYDROXYDE DE CALCIUM)
9.7 AGENTS ANTI-MOUSSES
9.7.1 À BASE DE SILICONE
9.7.1.1. SILOXANES MODIFIÉS
9.7.1.2. DIMÉTHYLPOLYSILOXANE
9.7.2 SANS SILICONE
9.7.2.1. À BASE D'HUILE
9.7.2.2. POLYACRYLATES D'ALKYLE
9.7.2.3. ALCOOLS GRAS
9.7.2.4. AUTRES
9.8 ALGOCIDES
9.9 OXYDANTS
9.9.1 PEROXYDE D'HYDROGÈNE
9.9.2 OZONE
9.9.3 OXYGÈNE
9.1 AUTRES
10 MARCHÉS MONDIAUX DES PRODUITS CHIMIQUES DE TRAITEMENT DES EAUX INDUSTRIELLES, PAR FORME, 2018-2032 (EN MILLIONS USD)
10.1 APERÇU
10.2 POUDRE
10.3 LIQUIDE
10.4 AUTRES
11 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES, PAR FONCTIONNALITÉ, 2018-2032 (EN MILLIONS USD)
11.1 APERÇU
11.2 TRAITEMENT PRIMAIRE
11.2.1 ÉLIMINATION DES SOLIDES
11.2.2 SÉPARATION DE L'HUILE
11.3 TRAITEMENT SECONDAIRE
11.3.1 TRAITEMENT BIOLOGIQUE
11.3.2 PROCESSUS ANAÉROBIES/AÉROBIES
11.4 TRAITEMENT TERTIAIRE
11.4.1 FILTRATION AVANCÉE
11.4.2 ÉLIMINATION DES NUTRIMENTS
11.5 GESTION DES BOUES
11.6 RECYCLAGE ET RÉUTILISATION
11.7 SYSTÈMES À DÉCHARGE LIQUIDE ZÉRO (ZLD)
11.8 AUTRES
12 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES, PAR SOURCE, 2018-2032 (EN MILLIONS USD)
12.1 APERÇU
12.2 PRODUITS CHIMIQUES SYNTHÉTIQUES
12.3 PRODUITS CHIMIQUES BIOSOURCÉS ET VERTS
13 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES DE TRAITEMENT DES EAUX INDUSTRIELLES, PAR APPLICATION, 2018-2032 (EN MILLIONS USD)
13.1 APERÇU
13.2 TRAITEMENT DE L'EAU DE CHAUDIÈRE
13.2.1 CHAUDIÈRES INDUSTRIELLES
13.2.2 CHAUDIÈRES COMMERCIALES
13.2.3 TRAITEMENT DE L'EAU D'ALIMENTATION DES CHAUDIÈRES
13.2.4 TRAITEMENT INTERNE DE LA CHAUDIÈRE
13.2.5 TRAITEMENT DES CONDENSAT
13.2.6 AUTRES
13.3 TRAITEMENT DE L'EAU DE REFROIDISSEMENT
13.3.1 SYSTÈMES DE REFROIDISSEMENT À RECIRCULATION OUVERTS
13.3.2 SYSTÈMES DE REFROIDISSEMENT EN BOUCLE FERMÉE
13.3.3 SYSTÈMES DE REFROIDISSEMENT À PASSAGE UNIQUE
13.3.4 TRAITEMENTS CHIMIQUES
13.3.5 TRAITEMENT DE L'EAU DE LA TOUR DE REFROIDISSEMENT
13.3.6 TRAITEMENT DU REFROIDISSEUR ET DE L'ÉCHANGEUR DE CHALEUR
13.3.7 AUTRES
13.4 TRAITEMENT DE L'EAU BRUTE
13.4.1 TRAITEMENT DES EAUX DE SURFACE
13.4.2 TRAITEMENT DES EAUX SOUTERRAINES
13.4.3 TRAITEMENT DE L'EAU DE MER (PRÉTRAITEMENT DE DESSALEMENT)
13.4.4 PROCÉDÉS CHIMIQUES
13.4.5 AUTRES
13.5 TRAITEMENT DES EFFLUENTS ET DES EAUX USÉES
13.5.1 TRAITEMENT DES EAUX USÉES MUNICIPALES
13.5.2 TRAITEMENT DES EAUX USÉES INDUSTRIELLES
13.5.3 PROCESSUS DE TRAITEMENT
13.5.4 TRAITEMENT ET GESTION DES BOUES
13.5.5 AUTRES
13.6 DESSALEMENT
13.6.1 DESSALEMENT DE L'EAU DE MER
13.6.2 DESSALEMENT DE L'EAU SAUMÂTRE
13.6.3 PRODUITS CHIMIQUES DE DESSALEMENT
13.6.4 AUTRES
13.7 TRAITEMENT DES EAUX DE PROCESSUS
13.7.1 TRAITEMENT DE L'EAU ULTRA PURE (ÉLECTRONIQUE ET PHARMACIE)
13.7.2 DÉSIONISATION ET DÉMINERALISATION
13.7.3 RECYCLAGE ET RÉUTILISATION DES EAUX DE PROCESSUS
13.7.4 CONDITIONNEMENT CHIMIQUE POUR DES PROCÉDÉS INDUSTRIELS SPÉCIFIQUES
13.7.5 AUTRES
13.8 AUTRES
14 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES DE TRAITEMENT DES EAUX INDUSTRIELLES, PAR UTILISATION FINALE, 2018-2032 (EN MILLIONS USD)
14.1 APERÇU
14.2 PRODUCTION D'ÉNERGIE
14.2.1 PAR TYPE DE PRODUITS CHIMIQUES
14.2.1.1. COAGULANTS ET FLOCULANTS
14.2.1.2. INHIBITEURS DE CORROSION
14.2.1.3. BIOCIDES
14.2.1.4. INHIBITEURS DE TARTRE
14.2.1.5. RÉGULATEURS DE PH
14.2.1.6. AGENTS ANTIMOUSSES
14.2.1.7. ALGOCIDES
14.2.1.8. OXYDANTS
14.2.1.9. AUTRES
14.2.2 PAR CATÉGORIE
14.2.2.1. CENTRALES THERMIQUES
14.2.2.1.1. CENTRALES ÉLECTRIQUES AU CHARBON
14.2.2.1.2. CENTRALES ÉLECTRIQUES AU GAZ
14.2.2.2. CENTRALES NUCLÉAIRES
14.2.2.3. ÉNERGIE RENOUVELABLE
14.2.2.3.1. CENTRALES HYDROPÉLECTRIQUES
14.2.2.3.2. CENTRALES GÉOTHERMIQUES
14.2.2.3.3. CENTRALES SOLAIRES THERMIQUES
14.2.2.4. AUTRES
14.3 PÉTROLE ET GAZ
14.3.1 PAR TYPE DE PRODUITS CHIMIQUES
14.3.1.1. COAGULANTS ET FLOCULANTS
14.3.1.2. INHIBITEURS DE CORROSION
14.3.1.3. BIOCIDES
14.3.1.4. INHIBITEURS DE TARTRE
14.3.1.5. RÉGULATEURS DE PH
14.3.1.6. AGENTS ANTIMOUSSES
14.3.1.7. ALGOCIDES
14.3.1.8. OXYDANTS
14.3.1.9. AUTRES
14.3.2 PAR CATÉGORIE
14.3.2.1. AMONT (EXPLORATION ET PRODUCTION)
14.3.2.1.1. APPAREILS DE FORAGE OFFSHORE
14.3.2.1.2. OPÉRATIONS DE FORAGE À TERRE
14.3.2.2. INTERMÉDIAIRE (PIPELINE ET TRANSPORT)
14.3.2.2.1. TRANSPORT DE PÉTROLE BRUT
14.3.2.2.2. TRAITEMENT DU GAZ NATUREL
14.3.2.2.3. TERMINAUX GNL
14.3.2.3. AVAL (RAFFINAGE ET PÉTROCHIMIE)
14.3.2.3.1. RAFFINERIES DE PÉTROLE
14.3.2.3.2. USINES PÉTROCHIMIQUES
14.4 PRODUITS CHIMIQUES ET PÉTROCHIMIQUES
14.4.1 PAR TYPE DE PRODUITS CHIMIQUES
14.4.1.1. COAGULANTS ET FLOCULANTS
14.4.1.2. INHIBITEURS DE CORROSION
14.4.1.3. BIOCIDES
14.4.1.4. INHIBITEURS DE TARTRE
14.4.1.5. RÉGULATEURS DE PH
14.4.1.6. AGENTS ANTIMOUSSES
14.4.1.7. ALGOÉCIDES
14.4.1.8. OXYDANTS
14.4.1.9. AUTRES
14.4.2 PAR CATÉGORIE
14.4.2.1. PRODUITS CHIMIQUES DE BASE
14.4.2.1.1. PRODUCTION D'ACIDES ET D'ALCALIS
14.4.2.1.2. PRODUITS CHIMIQUES ORGANIQUES
14.4.2.1.3. PRODUITS CHIMIQUES INORGANIQUES
14.4.2.2. PRODUITS CHIMIQUES SPÉCIALISÉS
14.4.2.3. PRODUITS AGROCHIMIQUES
14.4.2.4. FABRICATION DE POLYMÈRES ET DE PLASTIQUES
14.4.2.5. AUTRES
14.5 ALIMENTS ET BOISSONS
14.5.1 PAR TYPE DE PRODUITS CHIMIQUES
14.5.1.1. COAGULANTS ET FLOCULANTS
14.5.1.2. INHIBITEURS DE CORROSION
14.5.1.3. BIOCIDES
14.5.1.4. INHIBITEURS DE TARTRE
14.5.1.5. RÉGULATEURS DE PH
14.5.1.6. AGENTS ANTIMOUSSES
14.5.1.7. ALGOÉCIDES
14.5.1.8. OXYDANTS
14.5.1.9. AUTRES
14.5.2 PAR CATÉGORIE
14.5.2.1. TRANSFORMATION DES PRODUITS LAITIERS
14.5.2.1.1. TRANSFORMATION DU LAIT
14.5.2.1.2. PRODUCTION DE FROMAGE ET DE YAOURT
14.5.2.1.3. AUTRES
14.5.2.2. BRASSERIES ET DISTILLERIES
14.5.2.2.1. PRODUCTION DE BIÈRE
14.5.2.2.2. PRODUCTION DE SPIRITUEUX ET DE BOISSONS ALCOOLISÉES
14.5.2.2.3. AUTRES
14.5.2.3. EAU EN BOUTEILLE ET BOISSONS SANS ALCOOL
14.5.2.4. TRAITEMENT DU SUCRE ET DE L'AMIDON
14.5.2.5. BOISSONS PRÊTES À BOIRE
14.5.2.5.1. BOISSONS GAZEUSES
14.5.2.5.2. JUS ET NECTARS
14.5.2.5.3. BOISSONS ÉNERGISANTES ET SPORTIVES
14.5.2.5.4. BOISSONS À BASE DE THÉ ET DE CAFÉ
14.5.2.5.5. AUTRES
14.5.2.6. BOISSONS FONCTIONNELLES
14.5.2.6.1. BOISSONS ENRICHIES EN VITAMINES ET NUTRIMENTS
14.5.2.6.2. BOISSONS PROBIOTIQUES ET FERMENTÉES
14.5.2.6.3. AUTRES
14.5.2.7. PRODUITS DE BOULANGERIE
14.5.2.7.1. PAIN ET PETITS PAINS
14.5.2.7.2. GÂTEAUX ET PÂTISSERIES
14.5.2.7.3. BISCUITS ET COOKIES\
14.5.2.7.4. AUTRES
14.5.2.8. CONFISERIE
14.5.2.8.1. CHOCOLATS
14.5.2.8.2. BONBONS ET SUCRERIES
14.5.2.8.3. CHEWING-GUMS
14.5.2.8.4. AUTRES
14.5.2.9. COLLATIONS
14.5.2.9.1. COLLATIONS SALÉES
14.5.2.9.2. BARRES PROTÉINÉES ET NUTRITIONNELLES
14.5.2.9.3. AUTRES
14.5.2.10. CÉRÉALES
14.5.2.10.1. CÉRÉALES POUR PETIT-DÉJEUNER
14.5.2.10.2. GRANOLA ET AVOINE
14.5.2.10.3. AUTRES
14.5.2.11. AUTRES
14.6 PRODUITS PHARMACEUTIQUES
14.6.1 PAR TYPE DE PRODUITS CHIMIQUES
14.6.1.1. COAGULANTS ET FLOCULANTS
14.6.1.2. INHIBITEURS DE CORROSION
14.6.1.3. BIOCIDES
14.6.1.4. INHIBITEURS DE TARTRE
14.6.1.5. RÉGULATEURS DE PH
14.6.1.6. AGENTS ANTIMOUSSES
14.6.1.7. ALGOCIDES
14.6.1.8. OXYDANTS
14.6.1.9. AUTRES
14.6.2 PAR CATÉGORIE
14.6.2.1. FABRICATION DE MÉDICAMENTS
14.6.2.1.1. PRODUCTION D'INGRÉDIENTS PHARMACEUTIQUES ACTIFS (API)
14.6.2.1.2. FORMES POSOLOGIQUES FINIES
14.6.2.2. BIOTECHNOLOGIE ET BIOPHARMACIE
14.6.2.3. FABRICATION DE DISPOSITIFS MÉDICAUX
14.6.2.4. AUTRES
14.7 PÂTES ET PAPIERS
14.7.1 PAR TYPE DE PRODUITS CHIMIQUES
14.7.1.1. COAGULANTS ET FLOCULANTS
14.7.1.2. INHIBITEURS DE CORROSION
14.7.1.3. BIOCIDES
14.7.1.4. INHIBITEURS DE TARTRE
14.7.1.5. RÉGULATEURS DE PH
14.7.1.6. AGENTS ANTIMOUSSES
14.7.1.7. ALGOCIDES
14.7.1.8. OXYDANTS
14.7.1.9. AUTRES
14.7.2 PAR CATÉGORIE
14.7.2.1. PRODUCTION DE PAPIER
14.7.2.2. FABRICATION DE PÂTE À PAPIER
14.7.2.3. MATÉRIAUX D'EMBALLAGE
14.7.2.4. AUTRES
14.8 MÉTAUX ET MINES
14.8.1 PAR TYPE DE PRODUITS CHIMIQUES
14.8.1.1. COAGULANTS ET FLOCULANTS
14.8.1.2. INHIBITEURS DE CORROSION
14.8.1.3. BIOCIDES
14.8.1.4. INHIBITEURS DE TARTRE
14.8.1.5. RÉGULATEURS DE PH
14.8.1.6. AGENTS ANTIMOUSSES
14.8.1.7. ALGOCIDES
14.8.1.8. OXYDANTS
14.8.1.9. AUTRES
14.8.2 PAR CATÉGORIE
14.8.2.1. EXTRACTION ET TRAITEMENT DES MÉTAUX
14.8.2.1.1. USINES SIDÉRURGIQUES
14.8.2.1.2. PRODUCTION D'ALUMINIUM
14.8.2.1.3. AUTRES
14.8.2.2. OPÉRATIONS MINIÈRES
14.8.2.2.1. EXPLOITATION MINIÈRE À CIEL OUVERT
14.8.2.2.2. EXPLOITATION MINIÈRE SOUTERRAINE
14.8.2.3. TRAITEMENT DES MINÉRAUX
14.8.2.4. AUTRES
14.9 TEXTILE ET CUIR
14.9.1 PAR TYPE DE PRODUITS CHIMIQUES
14.9.1.1. COAGULANTS ET FLOCULANTS
14.9.1.2. INHIBITEURS DE CORROSION
14.9.1.3. BIOCIDES
14.9.1.4. INHIBITEURS DE TARTRE
14.9.1.5. RÉGULATEURS DE PH
14.9.1.6. AGENTS ANTIMOUSSES
14.9.1.7. ALGOÉCIDES
14.9.1.8. OXYDANTS
14.9.1.9. AUTRES
14.9.2 PAR CATÉGORIE
14.9.2.1. USINES TEXTILES
14.9.2.2. UNITÉS DE TEINTURE ET DE FINITION
14.9.2.3. TANNAGE ET TRAITEMENT DU CUIR
14.9.2.4. AUTRES
14.1 SEMI-CONDUCTEURS ET ÉLECTRONIQUE
14.10.1 PAR TYPE DE PRODUITS CHIMIQUES
14.10.1.1. COAGULANTS ET FLOCULANTS
14.10.1.2. INHIBITEURS DE CORROSION
14.10.1.3. BIOCIDES
14.10.1.4. INHIBITEURS DE TARTRE
14.10.1.5. RÉGULATEURS DE PH
14.10.1.6. AGENTS ANTIMOUSSES
14.10.1.7. ALGOCIDES
14.10.1.8. OXYDANTS
14.10.1.9. AUTRES
14.10.2 PAR CATÉGORIE
14.10.2.1. FABRICATION DE PUCES
14.10.2.2. FABRICATION DE PCB (CARTES DE CIRCUITS IMPRIMÉS)
14.10.2.3. OPTOÉLECTRONIQUE ET AFFICHAGES
14.10.2.4. AUTRES
14.11 TRAITEMENT DES EAUX MUNICIPALES
14.11.1 PAR TYPE DE PRODUITS CHIMIQUES
14.11.1.1. COAGULANTS ET FLOCULANTS
14.11.1.2. INHIBITEURS DE CORROSION
14.11.1.3. BIOCIDES
14.11.1.4. INHIBITEURS DE TARTRE
14.11.1.5. RÉGULATEURS DE PH
14.11.1.6. AGENTS ANTIMOUSSES
14.11.1.7. ALGOCIDES
14.11.1.8. OXYDANTS
14.11.1.9. AUTRES
14.11.2 PAR CATÉGORIE
14.11.2.1. TRAITEMENT DE L'EAU POTABLE
14.11.2.1.1. TRAITEMENT DES EAUX DE SURFACE
14.11.2.1.2. TRAITEMENT DES EAUX SOUTERRAINES
14.11.2.2. TRAITEMENT DES EAUX USÉES
14.11.2.2.1. TRAITEMENT DES EAUX USÉES INDUSTRIELLES
14.11.2.2.2. TRAITEMENT DES EAUX USÉES DOMESTIQUES
14.12 AUTRES
15 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES, PAR PAYS, 2018-2032 (EN MILLIONS USD) (EN TONNES)
MARCHÉ MONDIAL DES PRODUITS CHIMIQUES DE TRAITEMENT DES EAUX INDUSTRIELLES (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
15.1 AMÉRIQUE DU NORD
15.1.1 États-Unis
15.1.2 CANADA
15.1.3 MEXIQUE
15.2 EUROPE
15.2.1 ALLEMAGNE
15.2.2 Royaume-Uni
15.2.3 ITALIE
15.2.4 FRANCE
15.2.5 ESPAGNE
15.2.6 RUSSIE
15.2.7 SUISSE
15.2.8 TURQUIE
15.2.9 BELGIQUE
15.2.10 POLOGNE
15.2.11 DANEMARK
15.2.12 NORVÈGE
15.2.13 SUÈDE
15.2.14 PAYS-BAS
15.2.15 RESTE DE L'EUROPE
15.3 ASIE-PACIFIQUE
15.3.1 JAPON
15.3.2 CHINE
15.3.3 CORÉE DU SUD
15.3.4 INDE
15.3.5 SINGAPOUR
15.3.6 THAÏLANDE
15.3.7 INDONÉSIE
15.3.8 MALAISIE
15.3.9 PHILIPPINES
15.3.10 AUSTRALIE
15.3.11 NOUVELLE-ZÉLANDE
15.3.12 RESTE DE L'ASIE-PACIFIQUE
15.4 AMÉRIQUE DU SUD
15.4.1 BRÉSIL
15.4.2 ARGENTINE
15.4.3 RESTE DE L'AMÉRIQUE DU SUD
15.5 MOYEN-ORIENT ET AFRIQUE
15.5.1 AFRIQUE DU SUD
15.5.2 ÉGYPTE
15.5.3 ARABIE SAOUDITE
15.5.4 ÉMIRATS ARABES UNIS
15.5.5 ISRAËL
15.5.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
16 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES DE TRAITEMENT DES EAUX INDUSTRIELLES, PAYSAGE DES ENTREPRISES
16.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
16.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
16.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
16.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
16.5 FUSIONS ET ACQUISITIONS
16.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
16.7 EXTENSION
16.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
17 MARCHÉ MONDIAL DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES - ANALYSE SWOT
18 MARCHÉS MONDIAUX DES PRODUITS CHIMIQUES POUR LE TRAITEMENT DES EAUX INDUSTRIELLES - PROFILS D'ENTREPRISE
18.1 XYLÈME
18.1.1 INSTANTANÉ DE L'ENTREPRISE
18.1.2 PORTEFEUILLE DE PRODUITS
18.1.3 ANALYSE DES REVENUS
18.1.4 ÉVOLUTIONS RÉCENTES
18.2 ECOLAB
18.2.1 INSTANTANÉ DE L'ENTREPRISE
18.2.2 PORTEFEUILLE DE PRODUITS
18.2.3 ANALYSE DES REVENUS
18.2.4 ÉVOLUTIONS RÉCENTES
18.3 SOLENIS
18.3.1 INSTANTANÉ DE L'ENTREPRISE
18.3.2 PORTEFEUILLE DE PRODUITS
18.3.3 ANALYSE DES REVENUS
18.3.4 ÉVOLUTIONS RÉCENTES
18,4 SNF
18.4.1 INSTANTANÉ DE L'ENTREPRISE
18.4.2 PORTEFEUILLE DE PRODUITS
18.4.3 ANALYSE DES REVENUS
18.4.4 ÉVOLUTIONS RÉCENTES
18,5 KEMIRA
18.5.1 INSTANTANÉ DE L'ENTREPRISE
18.5.2 PORTEFEUILLE DE PRODUITS
18.5.3 ANALYSE DES REVENUS
18.5.4 ÉVOLUTIONS RÉCENTES
18.6 KURITA WATER INDUSTRIES LTD.
18.6.1 INSTANTANÉ DE L'ENTREPRISE
18.6.2 PORTEFEUILLE DE PRODUITS
18.6.3 ANALYSE DES REVENUS
18.6.4 ÉVOLUTIONS RÉCENTES
18.7 VEOLIA WATER TECHNOLOLGIES, INC.
18.7.1 INSTANTANÉ DE L'ENTREPRISE
18.7.2 PORTEFEUILLE DE PRODUITS
18.7.3 ANALYSE DES REVENUS
18.7.4 ÉVOLUTIONS RÉCENTES
18,8 DUPONT
18.8.1 INSTANTANÉ DE L'ENTREPRISE
18.8.2 PORTEFEUILLE DE PRODUITS
18.8.3 ANALYSE DES REVENUS
18.8.4 ÉVOLUTIONS RÉCENTES
18,9 BASF
18.9.1 INSTANTANÉ DE L'ENTREPRISE
18.9.2 PORTEFEUILLE DE PRODUITS
18.9.3 ANALYSE DES REVENUS
18.9.4 ÉVOLUTIONS RÉCENTES
18.1 SUEZ
18.10.1 INSTANTANÉ DE L'ENTREPRISE
18.10.2 PORTEFEUILLE DE PRODUITS
18.10.3 ANALYSE DES REVENUS
18.10.4 ÉVOLUTIONS RÉCENTES
18.11 BUCKMAN
18.11.1 INSTANTANÉ DE L'ENTREPRISE
18.11.2 PORTEFEUILLE DE PRODUITS
18.11.3 ANALYSE DES REVENUS
18.11.4 ÉVOLUTIONS RÉCENTES
18.12 CHEMTREAT, INC.
18.12.1 INSTANTANÉ DE L'ENTREPRISE
18.12.2 PORTEFEUILLE DE PRODUITS
18.12.3 ANALYSE DES REVENUS
18.12.4 ÉVOLUTIONS RÉCENTES
18.13 IXOM
18.13.1 INSTANTANÉ DE L'ENTREPRISE
18.13.2 PORTEFEUILLE DE PRODUITS
18.13.3 ANALYSE DES REVENUS
18.13.4 ÉVOLUTIONS RÉCENTES
18.14 SHANDONG TAIHE TECHNOLOGIES CO., LTD.
18.14.1 INSTANTANÉ DE L'ENTREPRISE
18.14.2 PORTEFEUILLE DE PRODUITS
18.14.3 ANALYSE DES REVENUS
18.14.4 ÉVOLUTIONS RÉCENTES
18.15 THERMAX LIMITÉE
18.15.1 INSTANTANÉ DE L'ENTREPRISE
18.15.2 PORTEFEUILLE DE PRODUITS
18.15.3 ANALYSE DES REVENUS
18.15.4 ÉVOLUTIONS RÉCENTES
18.16 TRAITEMENT DE L'EAU ACCEPTA
18.16.1 INSTANTANÉ DE L'ENTREPRISE
18.16.2 PORTEFEUILLE DE PRODUITS
18.16.3 ANALYSE DES REVENUS
18.16.4 ÉVOLUTIONS RÉCENTES
18.17 LENNTECH BV
18.17.1 INSTANTANÉ DE L'ENTREPRISE
18.17.2 PORTEFEUILLE DE PRODUITS
18.17.3 ANALYSE DES REVENUS
18.17.4 ÉVOLUTIONS RÉCENTES
18.18 FERALCO AB
18.18.1 INSTANTANÉ DE L'ENTREPRISE
18.18.2 PORTEFEUILLE DE PRODUITS
18.18.3 ANALYSE DES REVENUS
18.18.4 ÉVOLUTIONS RÉCENTES
18.19 USALCO
18.19.1 INSTANTANÉ DE L'ENTREPRISE
18.19.2 PORTEFEUILLE DE PRODUITS
18.19.3 ANALYSE DES REVENUS
18.19.4 ÉVOLUTIONS RÉCENTES
18.2 GÉO
18.20.1 INSTANTANÉ DE L'ENTREPRISE
18.20.2 PORTEFEUILLE DE PRODUITS
18.20.3 ANALYSE DES REVENUS
18.20.4 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
19 RAPPORTS CONNEXES
20 QUESTIONNAIRE
21 CONCLUSION
22 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











