


Marché mondial des inhibiteurs de corrosion inorganiques, par type (inhibiteurs anodiques, inhibiteurs cathodiques, autres), produit (sprays, revêtements), application (industrie pétrolière et gazière, usines de traitement des eaux), pays (États-Unis, Canada, Mexique, Brésil, Argentine, Reste de l'Amérique du Sud, Allemagne, France, Italie, Royaume-Uni, Belgique, Espagne, Russie, Turquie, Pays-Bas, Suisse, Reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, Reste de l'Asie-Pacifique, Émirats arabes unis, Arabie saoudite, Égypte, Afrique du Sud, Israël, Reste du Moyen-Orient et Afrique) Tendances de l'industrie et prévisions jusqu'en 2028.
Quels sont les inhibiteurs mondiaux de la corrosion inorganique Taille du marché et taux de croissance
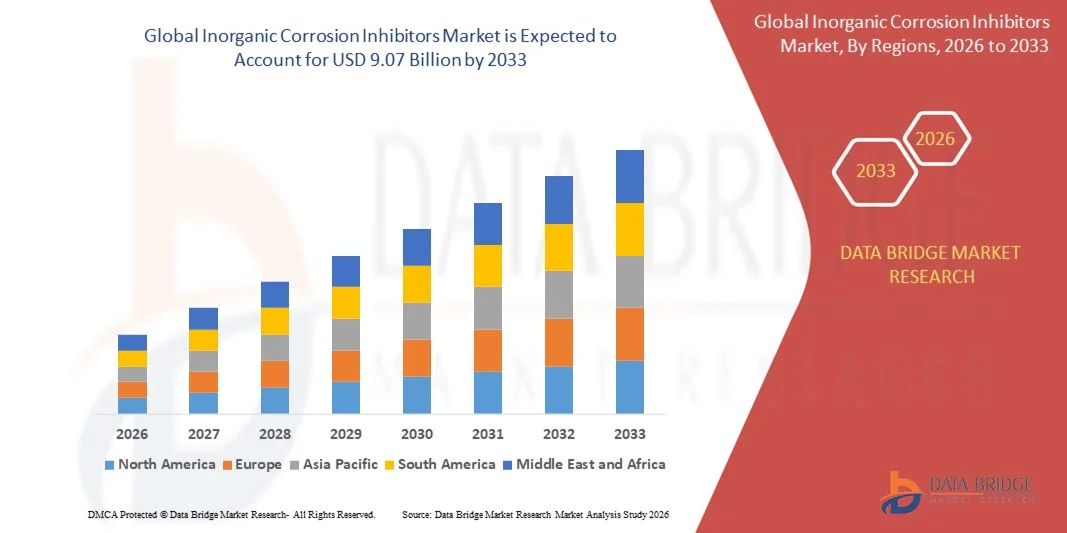
- Selon Data Bridge études de marché Analyse La taille du marché mondial des inhibiteurs de corrosion inorganique a été évaluée à6,52 milliards de dollars en 2025et devrait atteindre9,07 milliards de dollars en 2033, à unTCAC de 4,20%pendant la période de prévision
- Les facteurs tels que la montée de l'industrialisation dans les économies émergentes sont la cause profonde de l'augmentation des inhibiteurs de corrosion inorganique
- En outre, une utilisation élevée de ces inhibiteurs danstraitement des eaux uséeset les canalisations de carburants pétroliers et gaziers auront également une incidence directe et positive sur le taux de croissance du marché des inhibiteurs de corrosion inorganiques
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 6,52 milliards de dollars
- Valeur marchande prévue (2033): 9,07 milliards de dollars
- Prévisions CAGR (2026-2033): 4.20%
Quels sont les principaux débouchés des inhibiteurs de corrosion inorganiques
- L'utilisation croissante des plastiques et de la céramique au lieu de l'acier dans le système de tuyauterie déraille la croissance du marché des inhibiteurs de corrosion inorganiques
- La recherche en cours pour le développement du chrome et des inhibiteurs libres de plomb génère diverses opportunités pour le marché. Les complications d'inhibiteurs de corrosion inorganiques tels qu'ils sont réactifs ainsi que hautement solubles dans l'eau conduisant à un problème de fuite posent un défi pour la croissance du marché
- L'Amérique du Nord a dominé le marché des inhibiteurs de corrosion inorganiques avec une part de 38,7 % en 2025, tirée par la forte demande du secteur pétrolier et gazier,Production d'électricitéinstallations, usines de traitement des produits chimiques et infrastructures de traitement de l'eau aux États-Unis et au Canada
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,10 % entre 2026 et 2033, grâce à l'industrialisation rapide, à l'expansion des capacités de raffinage du pétrole, au développement des infrastructures et à l'augmentation des investissements dans les installations de traitement de l'eau en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est.
- Le segment des inhibiteurs anodiques a dominé le marché avec une part de 44,6 % en 2025, ces inhibiteurs étant largement utilisés pour former des couches d'oxyde protectrices sur les surfaces métalliques, empêchant la dissolution des métaux et prolongeant la durée de vie des actifs.
Portée du rapport et facteurs de corrosion inorganiques Segmentation du marché
|
Attributs |
Inhibiteurs de corrosion inorganiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des inhibiteurs de corrosion inorganique
Changement croissant vers des inhibiteurs de corrosion inorganiques écologiquement viables et à haut rendement
- Le marché des inhibiteurs de corrosion inorganiques connaît une forte adoption de formulations avancées, peu toxiques et respectueuses de l'environnement conçues pour le traitement industriel de l'eau, les gazoducs, le traitement des métaux et la protection des infrastructures
- Les fabricants introduisent des mélanges d'inhibiteurs multifonctionnels à base de phosphates, de molybdates, de silicates et de nitrites qui offrent une passivation accrue, une durabilité à long terme et une compatibilité avec divers substrats métalliques
- La demande croissante de solutions de protection contre la corrosion rentables, thermiquement stables et performantes entraîne le déploiement dans les centrales électriques, les raffineries, les systèmes marins, les systèmes de refroidissement automobile et les secteurs de la construction
- Par exemple, des entreprises telles que BASF SE, Ecolab, Dow Inc. et Akzo Nobel N.V. élargissent leurs portefeuilles d'inhibiteurs de corrosion inorganiques avec des solutions écologiques et à haut rendement pour les applications industrielles et municipales
- L'augmentation de la pression réglementaire pour réduire les inhibiteurs dangereux à base de chromate accélère le passage à des solutions de remplacement inorganiques plus sûres avec un profil environnemental amélioré
- À mesure que l'infrastructure industrielle se développe et que la longévité des actifs devient essentielle, les inhibiteurs de corrosion inorganiques demeureront essentiels pour prolonger la durée de vie de l'équipement, réduire les coûts d'entretien et assurer la fiabilité opérationnelle
Quels sont les principaux moteurs du marché des inhibiteurs de corrosion inorganique
- Augmentation de la demande de solutions durables de protection des métaux dans les secteurs du pétrole et du gaz, de la production d'électricité, de la marine, de l'automobile et de la construction pour réduire au minimum les pertes liées à la corrosion
- Par exemple, en 2024-2025, des entreprises de pointe comme BASF SE, Henkel AG et Ecolab ont renforcé leurs portefeuilles de traitement de l'eau et de protection industrielle grâce à des technologies améliorées d'inhibiteurs inorganiques
- Les investissements croissants dans le développement des infrastructures, les usines de dessalement, les systèmes CVC et les projets industriels de recyclage de l'eau stimulent la demande mondiale aux États-Unis, en Europe et en Asie-Pacifique
- Les progrès de la chimie de la formulation, l'amélioration des profils de solubilité et les combinaisons d'inhibiteurs synergiques ont amélioré l'efficacité de la résistance à la corrosion et la stabilité du système à long terme
- Sensibiliser davantage à la gestion de l'intégrité des actifs et à l'optimisation des coûts du cycle de vie crée une demande soutenue de solutions d'inhibiteurs inorganiques à haut rendement
- Soutenu par l'expansion de l'industrialisation, une réglementation environnementale plus stricte et une augmentation des dépenses d'entretien, le marché des inhibiteurs de corrosion inorganique devrait connaître une croissance soutenue à long terme.
Quel est le facteur qui conteste la croissance du marché des inhibiteurs de corrosion inorganiques
- Une réglementation environnementale stricte limitant l'utilisation de certains composés inorganiques traditionnels tels que les chromates et les inhibiteurs à base de métaux lourds limite l'adoption de produits
- Par exemple, en 2023-2025, le resserrement des normes de conformité environnementale en Europe et en Amérique du Nord a augmenté les coûts de reformulation et les exigences réglementaires en matière d'essais pour les fabricants
- La volatilité des prix des matières premières, y compris les phosphates et les sels inorganiques spécialisés, augmente les coûts de production et influe sur les marges bénéficiaires
- La concurrence des inhibiteurs de corrosion organique et des formulations hybrides offrant une protection comparable avec un impact environnemental moindre crée une pression de substitution
- Les limites techniques dans des environnements très agressifs peuvent nécessiter des systèmes multicomposants complexes, une complexité opérationnelle accrue et des coûts accrus.
- Pour relever ces défis, les entreprises se concentrent sur les chimies durables, les formulations conformes à la réglementation et l'optimisation de la performance avancée pour renforcer l'adoption mondiale d'inhibiteurs de corrosion inorganique
Comment le marché des inhibiteurs de corrosion inorganiques est-il segmenté
Le marché est segmenté sur la base detype, produit et application.
- Par type
Sur la base du type, le marché des inhibiteurs de corrosion inorganique est segmenté en inhibiteurs anodiques, inhibiteurs cathodiques et autres. Le segment des inhibiteurs anodiques a dominé le marché avec une part de 44,6 % en 2025, car ces inhibiteurs sont largement utilisés pour former des couches d'oxyde protectrices sur les surfaces métalliques, empêchant la dissolution des métaux et prolongeant la durée de vie des actifs. Des composés tels que les phosphates, les nitrites, les molybdates et les silicates sont largement appliqués dans les systèmes de refroidissement, les chaudières, les pipelines et les circuits d'eau industriels. Leur forte efficacité de passivation et leur rentabilité les rendent adaptés aux opérations industrielles à grande échelle.
On s'attend à ce que le segment des inhibiteurs cathodiques augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'adoption croissante dans des environnements agressifs tels que les systèmes marins, les plates-formes offshore et les usines de transformation chimique. La hausse de la demande pour une résistance accrue à la corrosion, la conformité environnementale et la durabilité des infrastructures à long terme accélère la croissance de ce segment.
- Par produit
Sur la base du produit, le marché est segmenté en sprays et revêtements. Le segment des revêtements dominait le marché avec une part de 58,2 % en 2025, en raison de son utilisation intensive dans les équipements industriels, les réservoirs de stockage, les pipelines, l'acier de construction et les composants marins. Les revêtements inorganiques inhibant la corrosion assurent une protection de surface à long terme, une meilleure adhérence et une résistance contre l'humidité, les produits chimiques et les variations de température. Leur application dans le développement des infrastructures, les installations pétrolières et gazières et les centrales électriques contribue grandement à la domination du segment.
Le segment des sprays devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, grâce à la demande croissante de solutions de protection contre la corrosion faciles à appliquer et axées sur l'entretien. Les inhibiteurs à base de pulvérisation sont de plus en plus utilisés pour la protection temporaire, les réparations sur le terrain, les composants automobiles et le stockage de l'équipement en raison de leur commodité et de leur coût d'application moindre. La croissance des activités d'entretien industriel et des initiatives de préservation des biens appuie l'expansion du segment.
- Par demande
Sur la base de l'application, le marché des inhibiteurs de corrosion inorganiques est segmenté en Oil and Gas Industry and Water Treatment Plants. Le segment de l'industrie pétrolière et gazière a dominé le marché avec une part de 61,4 % en 2025, attribuable à une utilisation intensive dans les pipelines, les raffineries, les plates-formes offshore, le matériel de forage et les installations de stockage. Les environnements opérationnels difficiles, l'exposition à l'eau salée, à la haute pression et aux produits chimiques corrosifs augmentent considérablement les risques de corrosion, ce qui rend les inhibiteurs essentiels à la gestion de l'intégrité des biens et à la sécurité opérationnelle.
On s'attend à ce que le segment des usines de traitement de l'eau augmente au rythme le plus rapide du TCAC de 2026 à 2033, grâce à l'augmentation des investissements dans les systèmes d'eau municipaux, les usines de dessalement, les tours de refroidissement et les installations industrielles de traitement des eaux usées. L'accent mis de plus en plus sur la modernisation de l'infrastructure, la conformité à la réglementation et la prévention de l'échelle et de la corrosion dans les systèmes de distribution d'eau accélère la demande dans ce segment.
Quelle région détient la plus grande part du marché des inhibiteurs de corrosion inorganique
- L'Amérique du Nord a dominé le marché des inhibiteurs de la corrosion inorganique avec une part des revenus de 38,7 % en 2025, en raison de la forte demande du secteur pétrolier et gazier, des installations de production d'électricité, des usines de traitement des produits chimiques et des infrastructures de traitement de l'eau aux États-Unis et au Canada. De vastes réseaux de pipelines, des activités d'exploration en mer et des actifs industriels vieillissants continuent d'alimenter le besoin de solutions avancées de protection contre la corrosion
- Les principaux fabricants d'Amérique du Nord mettent en place des formulations inorganiques respectueuses de l'environnement et performantes, comme les phosphates, les molybdates et les silicates, afin d'améliorer la durabilité des actifs et l'adhésion à la réglementation. Les investissements continus dans les programmes de modernisation de l'infrastructure et de maintenance industrielle renforcent encore la croissance du marché régional
- Des cadres réglementaires solides, des activités industrielles avancées et une grande sensibilisation à la gestion de l'intégrité des actifs renforcent la position de leadership de l'Amérique du Nord sur le marché mondial
Inhibiteurs de corrosion inorganique des États-Unis
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyé par de vastes pipelines pétroliers et gaziers, des raffineries, des unités de dessalement et des systèmes industriels de traitement des eaux. L'augmentation des investissements dans l'exploration du schiste, l'expansion pétrochimique et la modernisation de la centrale entraînent une demande constante d'inhibiteurs de corrosion. Des normes environnementales strictes et l'accent mis sur l'efficacité opérationnelle accélèrent encore l'adoption dans tous les secteurs industriels.
Canada Inhibiteurs de corrosion inorganique Aperçu du marché
Le Canada contribue beaucoup en raison de la forte présence de projets de sables bitumineux, d'exploitations minières et d'installations de production d'électricité. Les conditions climatiques défavorables et l'exposition à des milieux corrosifs augmentent le besoin de systèmes de protection contre la corrosion durables. La modernisation de l'infrastructure soutenue par l'État et l'augmentation des besoins industriels en matière de traitement de l'eau continuent d'appuyer l'expansion du marché.
Marché des inhibiteurs de la corrosion inorganique en Asie et dans le Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,10 % entre 2026 et 2033, sous l'effet de l'industrialisation rapide, de l'expansion des capacités de raffinage du pétrole, du développement des infrastructures et de l'augmentation des investissements dans les installations de traitement de l'eau en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. La croissance de la fabrication, de la pétrochimie, des industries marines et de la production d'énergie augmente considérablement la demande d'inhibiteurs de corrosion inorganiques pour prolonger la durée de vie des équipements et réduire les coûts d'entretien. L'urbanisation croissante, les projets de dessalement et les programmes d'expansion industrielle appuyés par le gouvernement accélèrent l'adoption dans toute la région.
Inhibiteurs de corrosion inorganique de la Chine
La Chine est le principal contributeur en Asie-Pacifique en raison de la production industrielle massive, de l'expansion des complexes pétrochimiques et du développement des infrastructures à grande échelle. Des investissements importants dans les centrales électriques, la fabrication de produits chimiques et les installations municipales de traitement de l'eau entraînent une demande constante de solutions de protection contre la corrosion.
Inhibiteurs de corrosion inorganiques au Japon
Le Japon affiche une croissance régulière soutenue par la fabrication avancée, le génie maritime et la modernisation de l'infrastructure énergétique. Une forte concentration sur les matériaux de haute qualité, la sécurité industrielle et la durabilité à long terme des actifs soutient l'adoption soutenue d'inhibiteurs de corrosion inorganique.
Inde Inhibiteurs de corrosion inorganique Aperçu du marché
L'Inde est en train de devenir un marché à forte croissance, alimenté par l'expansion des capacités de raffinage, le développement rapide des infrastructures urbaines et l'augmentation des investissements dans les stations de traitement des eaux usées. Les initiatives gouvernementales dans les corridors industriels et les projets de villes intelligentes accélèrent encore la pénétration du marché.
Corée du Sud Inhibiteurs de corrosion inorganique Aperçu du marché
La Corée du Sud apporte une contribution importante en raison de la forte industrie de la construction navale, de la pétrochimie et de la production d'électricité. L'accent croissant mis sur les infrastructures résistantes à la corrosion, les projets énergétiques offshore et les améliorations de l'efficacité industrielle favorisent la croissance à long terme du marché.
Quelles sont les principales entreprises du marché des inhibiteurs de corrosion inorganique
L'industrie des inhibiteurs de corrosion inorganique est principalement dirigée par des entreprises bien établies, notamment :
- BASF SE (Allemagne)
- Dai-ichi India Pvt Ltd (Inde)
- Akzo Nobel N.V. (Pays-Bas)
- Société Cortec (États-Unis)
- Ashland (États-Unis)
- Henkel Adhesives Technologies India Private Limited (Inde)
- Dow Inc. (États-Unis)
- W. R. Grace & Co.-Conn (États-Unis)
- Daubert Cromwell Inc. (États-Unis)
- Ecolab (États-Unis)
- Crystal Industrial Syndicate Pvt. Ltd (Inde)
- ChemTreat, Inc (États-Unis)
Quelles sont les évolutions récentes du marché mondial des inhibiteurs de corrosion inorganique
- En août 2024, PPG a introduit son amorce de poudre avancée, PPG PRIMERON Optimal, formulé avec une technologie de zinc optimisée pour offrir une résistance à la corrosion supérieure et une protection de surface durable. L'apprêt améliore l'adhérence, la durabilité et les performances de revêtement, ce qui le rend très adapté aux environnements industriels exigeants. En intégrant des inhibiteurs de corrosion inorganique efficaces, le produit améliore significativement la durée de vie des substrats enduits dans des conditions de fonctionnement difficiles. Ce développement renforce la position de PPG-S dans le segment des revêtements protecteurs et met en évidence son accent continu sur les solutions de contrôle de la corrosion à haute performance
- En mars 2023, Cortec a lancé VpCI-649 HP, un inhibiteur de corrosion de haute performance certifié selon la norme ANSI/NSF 61 pour les applications d'hydrotest dans les systèmes d'eau potable. La formulation offre une protection fiable contre la corrosion lors des essais hydrostatiques sur les pipelines et les navires tout en maintenant des exigences de faible dose et un impact minimal sur le chlorure. Son approbation pour les systèmes d'eau potable élargit les possibilités d'application sécuritaire et améliore la conformité aux règlements de l'industrie. Ce lancement renforce les capacités d'innovation de Cortec et soutient la promotion de technologies de prévention de la corrosion plus sûres et plus efficaces
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











