


Segmentation du marché mondial de l'isolation, par produit (polystyrène expansé, laine de verre, laine minérale, cellulose, silicate de calcium, etc.), fonction (thermique, acoustique, électrique, etc.), forme (couverture, mousse, planche et tuyau), application (construction résidentielle, industrielle, CVCA et OEM, et construction non résidentielle) Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché de l'isolation et le taux de croissance
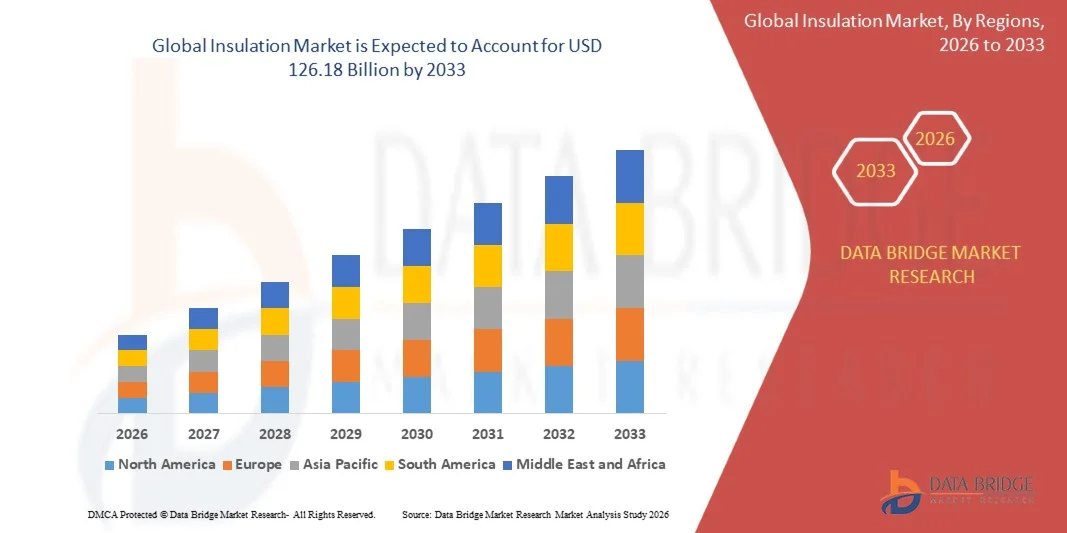
- Selon l'analyse de Data Bridge Market Research, le marché de l'isolation a été évalué à75,11 milliards de dollars en 2025et devrait atteindre126,18 milliards de dollars en 2033, croissance à unTCAC de 6,70 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande de bâtiments éconergétiques, au développement accru de la construction et des infrastructures, à la réglementation rigoureuse en matière de conservation de l'énergie et à l'adoption croissante de matériaux d'isolation thermique et acoustique de pointe pour les applications industrielles et commerciales.
- L'accent croissant mis sur la réduction de la consommation d'énergie et des émissions de carbone, conjugué à une urbanisation et à une industrialisation rapides, oblige les propriétaires de bâtiments, les fabricants et les promoteurs d'infrastructures à adopter des solutions d'isolation à haut rendement. La laine de verre, la laine minérale, le polystyrène expansé et d'autres matériaux d'isolation de pointe sont de plus en plus utilisés pour minimiser le transfert de chaleur, améliorer l'efficacité énergétique et réduire les besoins en chauffage et en refroidissement dans les environnements résidentiels, commerciaux et industriels.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 75,11 milliards
- Valeur marchande prévue (2033) : 126,18 milliards de dollars
- Prévisions CAGR (2026-2033): 6,70%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de l'isolation
- L'Amérique du Nord a dominé le marché de l'isolation avec la plus grande part de revenus de 35,8 % en 2025, appuyée par des normes rigoureuses d'efficacité énergétique, des activités de rénovation et une demande croissante d'isolation à haute performance dans les bâtiments résidentiels et commerciaux.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 7,5 % entre 2026 et 2033, alimenté par l'urbanisation rapide, l'expansion des activités de construction, les investissements en infrastructures et l'adoption croissante de matériaux de construction éconergétiques.
- LespolystyrèneLe segment a dominé le marché avec une part de 38,1% en 2025, sous l'effet de sa légèreté, de sa rentabilité et de son excellente résistance thermique.
- La laine de verre est le type de produit qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 6,8 %, ce qui reflète l'augmentation de la demande de solutions d'isolation thermique et acoustique.
- Le segment thermique a dominé la catégorie des fonctions avec une part des revenus de 70% en 2025, sous l'impulsion de son utilisation intensive pour réduire le transfert de chaleur entre bâtiments, systèmes industriels, pipelines et équipements
- La couverture représentait 40 % de la part de marché en 2025, en raison de son utilisation généralisée dans les murs résidentiels, les greniers, les planchers, les plafonds et les systèmes de CVC
- Le segment CVC & OEM est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 7,0 %, entraîné par le déploiement croissant d'efficacité énergétiquechauffage, ventilation, climatisation, systèmes de réfrigération et d'équipement.
Portée du rapport et segmentation du marché de l'isolation
|
Attributs |
Isolation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'isolation
- Les fabricants s'orientent de plus en plus vers des matériaux d'isolation durables, recyclés et à faible teneur en carbone afin de réduire l'impact environnemental de la construction, d'améliorer l'efficacité des ressources et de répondre aux exigences de plus en plus strictes en matière de performance énergétique et de décarbonisation dans l'ensemble des bâtiments.
- Par exemple, en mai 2025, Saint-Gobain a lancé son programme FutureRE en Indonésie, mettant l'accent sur des solutions de construction durables, y compris des systèmes d'isolation à faible teneur en carbone, des produits de matériaux recyclés et des services de recyclage pour soutenir des pratiques de construction plus responsables.
- La circoncision devient de plus en plus importante à mesure que les fabricants cherchent à récupérer les déchets d'isolation, à réduire la dépendance à l'égard des ressources vierges et à développer des flux de matériaux en boucle fermée pour la laine minérale, la fibre de verre, l'EPS et d'autres produits d'isolation.
- Les propriétaires et les promoteurs de bâtiments évaluent également de plus en plus les matériaux d'isolation en fonction des performances thermiques, du contenu recyclé, du carbone incarné, des performances au feu et de la durabilité du cycle de vie, plutôt que de se concentrer uniquement sur les coûts d'installation initiaux.
- Par exemple, en juillet 2025, Knauf Insulation a officiellement ouvert une usine de fabrication de laine minérale de roche à Tachkent, en Ouzbékistan, avec une capacité de production annuelle de 30 000 tonnes, conçue pour fournir une isolation haute performance et non combustible pour des bâtiments économes en énergie et soutenir la transition vers la construction écologique du pays.
- Comme les industries de la construction privilégient de plus en plus la décarbonisation et l'utilisation rationnelle des ressources, on s'attend à ce que le développement de matériaux d'isolation recyclables, bio-basés et à faible teneur en carbone s'accélère et renforce la durabilité en tant que direction centrale du développement des produits d'isolation.
Quels sont les principaux moteurs du marché de l'isolation
- L'expansion rapide des exigences en matière d'efficacité énergétique et des initiatives de décarbonisation des bâtiments accroît la demande d'isolation à haute performance qui réduit les besoins en chauffage et en refroidissement, réduit la consommation d'énergie et améliore l'efficacité globale des enveloppes des bâtiments.
- Par exemple, en juin 2025, la Commission européenne a publié des lignes directrices pour la mise en œuvre de la directive révisée sur la performance énergétique des bâtiments, qui vise à accélérer la rénovation des bâtiments et à établir un parc de bâtiments à émissions nulles d'ici 2050; la directive vise également une réduction de 16 % de la consommation moyenne d'énergie des bâtiments résidentiels d'ici 2030 par rapport à 2020.
- Les programmes de rénovation et de rénovation des bâtiments créent une demande supplémentaire pour l'isolation des murs, du toit, du plancher et de l'enveloppe, particulièrement lorsque les gouvernements et les propriétaires immobiliers cherchent à améliorer la performance énergétique des stocks vieillissants et à réduire les coûts d'exploitation à long terme.
- Par exemple, en février 2025, une initiative technique soutenue par l'UE a mis en évidence l'isolation des panneaux préfabriqués comme une approche de rénovation plus rapide pour améliorer les performances de l'enveloppe des bâtiments, avec la technologie conçue pour réduire la consommation d'énergie et les coûts de chauffage lors des améliorations des bâtiments.
- Étant donné que les bâtiments représentent une part importante de la consommation énergétique mondiale et que les gouvernements renforcent les normes de performance énergétique, l'isolation devient une composante de plus en plus importante des stratégies de construction, de rénovation et de décarbonisation éconergétiques dans les secteurs résidentiel, commercial et industriel.
Quels sont les facteurs qui mettent en cause la croissance du marché de l'isolation
- La pénurie de travailleurs qualifiés en isolation et en construction crée des contraintes de mise en œuvre, car une installation d'isolation efficace nécessite un personnel formé pour assurer une couverture appropriée, l'étanchéité à l'air, les performances thermiques et le respect des normes de construction.
- Par exemple, en octobre 2024, l'Agence internationale de l'énergie a indiqué que de nombreux pays souffraient de pénuries de main-d'oeuvre dans toutes les professions liées à l'efficacité énergétique, y compris les travailleurs de l'isolation, tout en notant que le secteur du bâtiment devrait créer environ 1,3 million d'emplois supplémentaires dans le domaine de l'efficacité énergétique au cours des six années suivantes dans son scénario zéro net.
- Ces limitations de la main-d'oeuvre peuvent retarder les programmes de rénovation et augmenter les coûts d'installation, particulièrement sur les marchés où les gouvernements ciblent simultanément des rénovations à grande échelle et des améliorations de l'efficacité énergétique.
- La pénurie est particulièrement importante sur les marchés européens de la rénovation, où un grand nombre de bâtiments inefficaces nécessitent des améliorations, mais la disponibilité de travailleurs qualifiés reste insuffisante pour répondre aux volumes de rénovation prévus.
- Par exemple, en octobre 2024, l'Agence exécutive européenne pour le climat, les infrastructures et l'environnement a signalé un déficit annuel de 13 600 travailleurs de la construction en Hongrie et a identifié l'obligation pour 430 000 travailleurs qualifiés en France d'ici 2030 de rénover plus de 900 000 bâtiments résidentiels.
- Les pénuries persistantes de main-d'oeuvre, associées aux exigences techniques de l'installation d'isolation et à la nécessité d'entrepreneurs qualifiés, peuvent augmenter les délais et les coûts des projets, ce qui limite le rythme de déploiement de l'isolation malgré la forte demande découlant des initiatives d'efficacité énergétique et de rénovation des bâtiments.
Comment le marché de l'isolation est-il segmenté
Le marché de l'isolation est segmenté en fonction du produit, de la fonction, de la forme et de l'application.
- Par produit
Sur la base du produit, le marché de l'isolation est segmenté en polystyrène expansé, laine de verre, laine minérale, cellulose, silicate de calcium, etc. Le segment élargi du polystyrène a dominé le marché avec une part de 38,1% en 2025, en raison de sa nature légère, de son rapport coût-efficacité et d'une excellente résistance thermique. EPS est largement utilisé dans les bâtiments résidentiels et commerciaux pour les murs, les toits et les planchers. Sa résistance à l'humidité et sa résistance à la compression le rendent adapté aux applications nécessitant des performances d'isolation durables. Le matériel est également relativement facile à transporter, à manipuler et à installer, soutenant l'adoption dans le cadre de grands projets de construction. La croissance de l'activité dans le secteur de la construction et la demande d'enveloppes de bâtiments écoénergétiques soutiennent davantage la consommation de SEP.
Le segment de la laine de verre devrait enregistrer la croissance la plus rapide à un TCAC de 6,8 % au cours de la période de prévision, en raison de la demande croissante de solutions d'isolation thermique et acoustique. La laine de verre offre une résistance thermique efficace tout en offrant des propriétés d'absorption acoustique et de résistance au feu. Il est largement utilisé dans les bâtiments résidentiels et commerciaux, en particulier dans les murs, les plafonds, les cloisons et les systèmes de CVC. L'augmentation des exigences en matière d'efficacité énergétique encourage l'adoption de matériaux qui réduisent les exigences en matière de transfert de chaleur et de chauffage et de refroidissement. Sa recyclabilité et l'utilisation croissante de matériaux recyclés améliorent également son profil de durabilité. L'augmentation de la demande de bâtiments plus sûrs et plus économes en énergie appuie encore son adoption.
- Par fonction
Sur la base de la fonction, le marché de l'isolation est segmenté en thermique, acoustique, électrique et autres. Le segment de l'isolation thermique a dominé le marché avec une part de 70% en 2025, soutenue par son utilisation intensive pour réduire le transfert de chaleur entre bâtiments, systèmes industriels, pipelines et équipements. L'isolation thermique est largement adoptée pour réduire les besoins en chauffage et en refroidissement et améliorer l'efficacité énergétique globale. Il est largement incorporé dans les murs, les toits, les planchers, les conduits, les conduites, les systèmes de réfrigération et les équipements industriels. L'augmentation des coûts énergétiques et des exigences plus strictes en matière d'efficacité énergétique encourage les propriétaires de bâtiments et les exploitants industriels à améliorer leurs performances thermiques. Le segment bénéficie d'applications dans les milieux résidentiel, commercial, d'infrastructure et industriel.
Le segment de l'isolation acoustique devrait enregistrer la croissance la plus rapide au TCAC de 7,0 % au cours de la période de prévision, en raison de la demande croissante de solutions antibruit dans les environnements résidentiels, commerciaux, industriels et de transport. L'isolation acoustique contribue à réduire le bruit dans l'air et l'impact et améliore le confort intérieur. L'urbanisation rapide accroît l'exposition au trafic, à la construction, à l'industrie et au bruit des quartiers, encourageant l'adoption de matériaux de contrôle du bruit. Les bâtiments modernes sont de plus en plus conçus autour du confort des occupants et d'une meilleure qualité de l'environnement intérieur. La laine de verre et la laine minérale sont largement utilisées pour les applications acoustiques en raison de leurs caractéristiques d'absorption acoustique. L'augmentation des exigences en matière de performance des bâtiments favorise également l'intégration de l'isolation acoustique lors des nouvelles constructions et rénovations.
- Par formulaire
Sur la base de la forme, le marché de l'isolation est segmenté en couverture, mousse, planche et tuyau. Le segment de couverture dominait le marché avec une part de 40% en 2025, soutenue par son utilisation généralisée dans les murs résidentiels, les greniers, les planchers, les plafonds et les systèmes CVC. L'isolation par couverture offre une flexibilité et peut être installée sur des surfaces relativement grandes. Ses caractéristiques de manipulation et d'installation simples le rendent adapté pour les nouveaux projets de construction et de rénovation. La fibre de verre et la laine minérale sont généralement fournis en format couverture ou batt pour les applications de construction. La disponibilité de différentes épaisseurs et niveaux de performance thermique permet aux produits de répondre à diverses exigences d'isolation. L'augmentation des activités de construction résidentielle et de rénovation continue de soutenir la demande d'isolation de couverture.
Le segment de la mousse devrait enregistrer la croissance la plus rapide au TCAC de 6,4 % au cours de la période de prévision, en raison de l'augmentation de la demande d'isolation haute performance dans les enveloppes de bâtiments écoénergétiques. Les produits en mousse offrent une forte résistance thermique et peuvent contribuer à minimiser le transfert de chaleur à travers les murs, les toits, les planchers et les fondations. Les panneaux rigides en mousse sont de plus en plus utilisés là où des performances thermiques élevées sont requises dans une épaisseur d'installation limitée. Leurs caractéristiques de contrôle de l'humidité et de stabilité dimensionnelle soutiennent également l'adoption dans des applications de construction exigeantes. L'utilisation croissante de systèmes d'isolation externe et de matériaux de mousse avancés élargit la base d'application. La pression réglementaire pour améliorer la performance énergétique des bâtiments encourage davantage l'utilisation d'une isolation à haut rendement
- Par demande
Sur la base de l'application, le marché de l'isolation est segmenté en construction résidentielle, industrielle, CVC & OEM, et construction non résidentielle. Le secteur de la construction résidentielle a dominé le marché avec une part de 30% en 2025, soutenue par des exigences d'isolation étendues dans les murs, les toits, les greniers, les planchers et les fondations. L'augmentation des activités de construction résidentielle génère une demande soutenue de matériaux d'isolation thermique et acoustique. Les exigences en matière d'efficacité énergétique encouragent les promoteurs et les propriétaires à intégrer l'isolation dans les nouveaux bâtiments et les projets de rénovation. L'isolation améliore les performances de l'enveloppe du bâtiment et peut réduire les exigences en matière de chauffage et de refroidissement. La sensibilisation croissante au confort intérieur et à la conservation de l'énergie favorise également l'adoption résidentielle. Les initiatives gouvernementales visant à promouvoir l'efficacité des bâtiments et les économies d'énergie résidentielles contribuent davantage à la demande.
Le segment CVC & OEM devrait enregistrer la croissance la plus rapide au TCAC de 7,0 % au cours de la période de prévision, en raison du déploiement accru de systèmes de chauffage, de ventilation, de climatisation, de réfrigération et d'équipement écoénergétiques. L'isolation est importante dans les applications de CVC pour minimiser les pertes thermiques, contrôler la condensation et maintenir les températures souhaitées. La demande croissante de matériel de climatisation et de réfrigération dans les économies émergentes accroît les besoins en solutions d'isolation spécialisées. Les exigences croissantes en matière d'efficacité énergétique encouragent les OEM à améliorer l'isolation autour des conduits, tuyaux, refroidisseurs, compresseurs et autres composants d'équipement. La demande d'environnements à température contrôlée dans les soins de santé, le traitement des aliments, la logistique de la chaîne du froid et les centres de données crée des applications supplémentaires. Les installations industrielles et commerciales améliorent également les systèmes de CVC afin de réduire la consommation d'énergie et les coûts d'exploitation.
Quelle région détient la plus grande part du marché de l'isolation
- L'Amérique du Nord a dominé le marché de l'isolation avec la plus grande part de revenus de 35,8 % en 2025, appuyée par des normes rigoureuses d'efficacité énergétique, des activités de rénovation et une demande croissante d'isolation à haute performance dans les bâtiments résidentiels et commerciaux.
- La région bénéficie également de l'adoption croissante de matériaux de construction éconergétiques, des initiatives gouvernementales appuyant la décarbonisation des bâtiments et de la demande croissante d'isolation pour les applications d'infrastructure, d'industrie et de CVC. L'augmentation des investissements dans la construction durable et l'amélioration du parc immobilier vieillissant continuent de renforcer la position de l'Amérique du Nord sur le marché mondial de l'isolation.
Aperçu du marché de l'isolation aux États-Unis
Le marché de l'isolation aux États-Unis connaît une forte croissance en raison de l'augmentation des investissements dans les bâtiments éconergétiques, la rénovation résidentielle et l'amélioration des performances énergétiques des bâtiments. Le secteur de la construction mature du pays, ainsi que l'adoption croissante de matériaux d'isolation thermique et acoustique de pointe, stimule la demande dans les applications résidentielles, commerciales, industrielles et de CVC. En outre, l'accent croissant mis sur la réduction de la consommation d'énergie des bâtiments et l'amélioration de l'efficacité énergétique accélère l'adoption de l'isolation dans le cadre de nouveaux projets de construction et de modernisation.
Aperçu du marché de l'isolation en Asie-Pacifique
On s'attend à ce que le marché de l'isolation en Asie et dans le Pacifique enregistre une croissance rapide, en raison de l'urbanisation croissante, de l'expansion des activités de construction et de l'augmentation des investissements dans des bâtiments éconergétiques dans des pays comme la Chine, l'Inde et le Japon. La prise de conscience croissante des économies d'énergie, l'adoption croissante de matériaux d'isolation de pointe et la demande croissante de solutions de construction durables favorisent l'expansion du marché régional. En outre, l'accent croissant mis sur l'amélioration de la performance énergétique des bâtiments et la réduction de la consommation d'énergie accélère l'adoption de l'isolation dans les secteurs résidentiel, industriel et commercial.
Aperçu du marché de l'isolation au Japon
Le marché japonais de l'isolation connaît une croissance constante en raison de l'augmentation des investissements dans les bâtiments économes en énergie, la modernisation des bâtiments et les matériaux de construction de pointe. Les projets de construction résidentielle et commerciale mettent de plus en plus l'accent sur l'amélioration des performances thermiques et la réduction de la consommation d'énergie, soutenant ainsi la demande de solutions d'isolation à haute performance. De plus, l'accent mis de plus en plus sur les pratiques de construction économes en énergie et la modernisation des propriétés existantes contribue davantage à la croissance du marché dans les applications résidentielles et non résidentielles.
Chine Isolation Aperçu du marché
Le marché de l'isolation en Chine connaît une croissance rapide, en raison de l'urbanisation croissante, de l'expansion des activités de construction et de l'accroissement de la concentration des pouvoirs publics sur l'amélioration de l'efficacité énergétique des bâtiments. L'adoption croissante de matériaux d'isolation thermique dans les bâtiments résidentiels, commerciaux et industriels stimule considérablement la demande du marché. En outre, des efforts continus visant à améliorer la performance énergétique des bâtiments et à étendre les mesures d'économie d'énergie favorisent l'adoption de l'isolation, plaçant la Chine comme un important marché de croissance pour les solutions d'isolation.
Le marché de l'isolation au Royaume-Uni
Le marché de l'isolation au Royaume-Uni connaît une croissance régulière, soutenue par l'adoption croissante de mesures d'efficacité énergétique, de programmes de rénovation résidentielle et de demandes d'amélioration de la performance des bâtiments. Des initiatives gouvernementales telles que le Great British Insulation Scheme ont soutenu l'amélioration de l'isolation dans les maisons moins économes en énergie, tandis que l'accent mis sur la réduction de la consommation d'énergie des ménages contribue à la demande du marché. En outre, le système comprenait des mesures telles que l'isolation par parois de cavités, favorisant l'adoption plus large de solutions d'isolation dans l'ensemble des propriétés résidentielles.
Allemagne Insight sur le marché de l'isolation
Le marché de l'isolation en Allemagne ne cesse de croître en raison de la forte concentration du pays sur la construction économe en énergie, la modernisation des bâtiments et la décarbonisation du secteur du bâtiment. De plus en plus, l'adoption de mesures de construction éconergétiques, y compris l'amélioration de l'isolation des murs, appuie la demande dans la construction résidentielle et non résidentielle. De plus, les programmes de construction respectueux du climat et de modernisation des bâtiments écoénergétiques soutenus par le gouvernement encouragent l'amélioration de la performance des bâtiments et favorisent l'adoption de solutions d'isolation de pointe.
Quelles sont les meilleures entreprises du marché de l'isolation
L'industrie de l'isolation est principalement dirigée par des entreprises bien établies, notamment :
- Maïs(États-Unis)
- A/S(Danemark)
- Isolation du knauf(Allemagne)
- Saint-Gobain(France)
- Groupe Kingspan(Irlande)
- Armacell (Luxembourg)
- Recticel NV (Belgique)
- STEICO SE (Allemagne)
- SOPREMA S.A.S. (France)
- BASF (Allemagne)
- DuPont de Nemours, Inc. (États-Unis)
- Evonik Industries AG (Allemagne)
- Covestro AG (Allemagne)
- Huntsman International LLC (États-Unis)
- Carlisle Companies Incorporated (États-Unis)
- GAF (États-Unis)
- Aspen Aerogels, Inc. (États-Unis)
- Thermaflex International Holding B.V. (Pays-Bas)
- NMC sa (Belgique)
- Dow (États-Unis)
Quelles sont les dernières évolutions du marché de l'isolation
- En avril 2025, Armacell a lancé ArmaGel XGC, une couverture isolante d'aérogel cryogénique et à deux températures de nouvelle génération, conçue pour fournir des performances thermiques élevées tout en améliorant la sécurité des travailleurs grâce à une technologie exclusive à faible teneur en poussière. Le produit est fabriqué en Chine, avec une production supplémentaire commençant à Armacell, nouvelle installation en Inde, renforçant la société capacités d'approvisionnement mondiale pour les applications industrielles et énergétiques.
- En mai 2024, Knauf Isolation a annoncé le lancement de son nouveau portefeuille d'isolation en fibre de verre Performance+ pour les applications CVC, introduisant une gamme de produits conçue pour améliorer la qualité de l'environnement intérieur et les performances d'installation. Le portefeuille est devenu la première ligne d'isolation en fibre de verre HVAC de la société à recevoir la certification Asthma & Allergy Friendly et a été développé sans formaldéhyde, soutenant la demande croissante de solutions d'isolation plus saines et de haute performance.
- En janvier 2023, Owens Corning a mis en valeur son portefeuille d'isolants élargi au Salon international des constructeurs, y compris le lancement de produits d'isolant en mousse de pulvérisation suite à l'acquisition de Natural Polymers. La société a présenté la mousse de pulvérisation ultra-pure à faible VOC avec la technologie Odor Scavenger aux côtés des produits d'isolation en fibre de verre, en laine minérale, en vrac et en mousse, renforçant son portefeuille de solutions d'isolation de bâtiments écoénergétiques.
- En août 2022, Knauf Insulation a officiellement ouvert sa première usine de fabrication en Malaisie, élargissant ses capacités de production d'isolation en laine minérale en verre dans la région Asie-Pacifique. L'installation de Johor a été conçue pour répondre à la demande régionale croissante de solutions d'isolation et pour soutenir les applications dans les bâtiments résidentiels et non résidentiels, renforçant ainsi la présence de l'entreprise sur le marché de l'isolation Asie-Pacifique.
- En septembre 2021, CertainTeed a introduit InsulPure Fiberglass Building Insulation, élargissant son portefeuille d'isolation haute performance avec une nouvelle formulation de liant en fibre de verre conçue pour améliorer la performance, la manipulation et l'installation du produit. Le produit a incorporé du contenu recyclé et a été développé pour fournir des performances thermiques et acoustiques tout en répondant aux exigences de construction écologique et en améliorant l'efficacité de l'installation.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











