



Segmentation du marché mondial de l'automatisation des grands effectifs, par composant (logiciels et services), plateforme (plateforme mobile et solution web), modèle de tarification (gratuit, sur devis et par abonnement), type de déploiement (cloud et sur site), application (gestion des commandes, service client et gestion des prospects), type (Wi-Fi, 3G et GPRS), secteur d'activité (banque, services financiers et assurances, informatique et télécommunications, santé et sciences de la vie, industrie manufacturière, transport et logistique, construction et immobilier, énergie et services publics, et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de l'automatisation des grandes forces
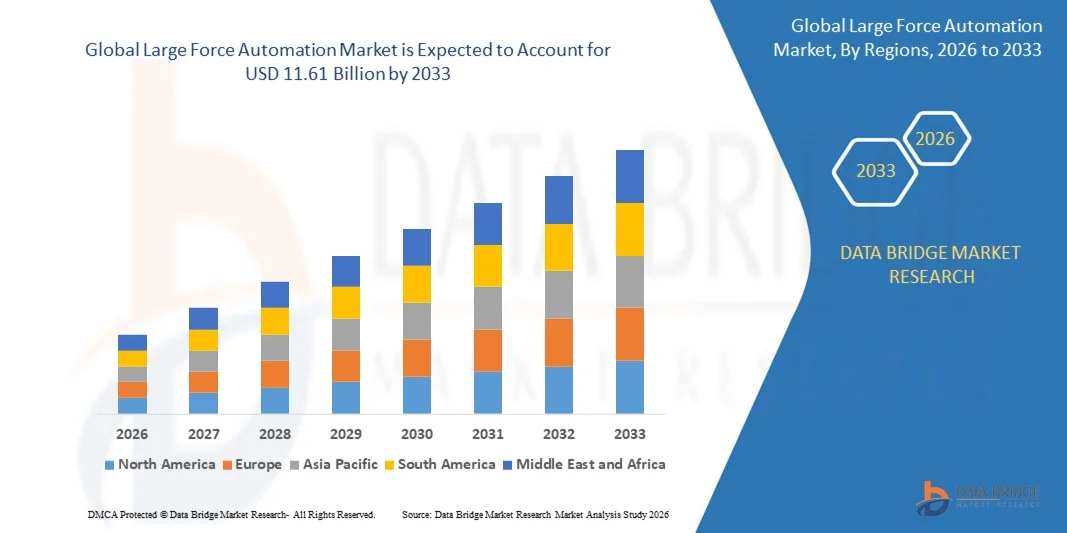
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'automatisation des grandes forces a été évaluée à3,07 milliards de dollars en 2025et devrait atteindre11,61 milliards de dollars en 2033, à unTCAC de 18,10 %pendant la période de prévision
- La demande croissante de solutions robustes pour maximiser l'efficacité des forces sur le terrain en temps réel, l'adoption croissante de solutions de mobilité d'entreprise basées sur le cloud, l'augmentation de la pénétration des appareils connectés et des technologies de connectivité robustes dans le monde entier, l'augmentation de la demande de solutions d'automatisation à travers plusieurs verticales industrielles, le taux élevé d'adoption de solutions d'automatisation par les entreprises en raison de leur capacité à simplifier des opérations de travail complexes, à améliorer la productivité des entreprises, à cartographier les performances des agents sur le terrain sont quelques-uns des facteurs majeurs et essentiels qui vont probablement augmenter la croissance du marché de l'automatisation des grandes forces.
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):3,07 milliards de dollars
- Valeur marchande prévue (2033) :11,61 milliards de dollars
- Prévisions CAGR (2026-2033):18.10%
Quels sont les principaux débouchés du marché de l'automatisation des grandes forces
- L'adoption croissante de l'intelligence artificielle et de l'apprentissage automatique ainsi que l'intégration d'Internet des objets pour améliorer l'automatisation, ce qui contribuera davantage en générant des opportunités massives qui mèneront à la croissance du grand marché de l'automatisation des forces
- Le besoin croissant d'investissements élevés pour assurer la sécurité des appareils mobiles ainsi que l'adoption de moins de solutions automatisées qui seront susceptibles d'agir comme facteur de restriction du marché pour la croissance de l'automatisation des forces importantes dans les délais prévus susmentionnés. Choisir une solution de main-d'œuvre mobile robuste qui s'harmonise parfaitement avec les objectifs commerciaux qui deviendront le plus grand et le plus grand défi pour la croissance du marché
- L'Amérique du Nord a dominé le vaste marché de l'automatisation des forces avec une part des revenus de 39,38 % en 2025, grâce à l'expansion rapide des installations hyperéchelles, des centres de données d'entreprise, des déploiements informatiques de pointe et à l'adoption croissante de matériel informatique de haute densité aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,9 % entre 2026 et 2033, alimenté par la numérisation rapide, l'expansion du nuage, le déploiement de la 5G et les investissements croissants dans l'infrastructure des centres de données en Chine, au Japon, en Inde, à Singapour et en Corée du Sud
- Le segment des logiciels a dominé le marché avec une part de 62,5 % des revenus en 2025, grâce à l'adoption croissante d'outils numériques, de solutions basées sur le cloud et de plates-formes logicielles intégrées pour le traitement des commandes de vente, le service à la clientèle et la gestion principale
Portée du rapport et segmentation du marché de l'automatisation des grandes forces
|
Attributs |
Grosse automatisation des forces Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'automatisation des grandes forces
L'adoption croissante de systèmes modulaires, à haute densité et à cadre ouvert optimisé par câble
- Le grand marché de l'automatisation de la force est témoin d'un déploiement accru de systèmes de rack modulaires, à haute densité et optimisés par le flux d'air, conçus pour soutenir les charges de travail de l'IA, l'informatique de bord et les environnements informatiques à grande échelle
- Les fabricants lancent des racks sans outils, flexibles et polyvalents qui simplifient l'intégration des serveurs, améliorent la gestion des câbles et améliorent l'efficacité du refroidissement dans les installations d'entreprise et de colocation
- La demande de systèmes à crémaillère rentables, économiques et faciles à entretenir conduit à l'adoption dans les centres de données en nuage, les nœuds de bord et les infrastructures informatiques hybrides
- Par exemple, Vertiv, Schneider Electric, Rittal et Dell ont amélioré leurs portefeuilles de racks à cadre ouvert avec des voies de câbles intégrées, des capacités de charge accrues et un support PDU haute densité
- Le besoin croissant d'installation rapide, de modularité et d'optimisation de la gestion du flux d'air accélère l'adoption des architectures à cadre ouvert
- À mesure que les centres de données évolueront vers des déploiements informatiques modulables, modulaires et à forte densité, les solutions d'automatisation des grandes forces devraient demeurer au coeur de la modernisation de l'infrastructure.
Quels sont les principaux moteurs du marché de l'automatisation des grandes forces
- Augmentation de la demande de systèmes à crémaillère flexibles, économiques et facilement configurables pour le déploiement rapide de matériel informatique dans les petites, moyennes et grandes installations
- Par exemple, en 2025, Schneider Electric, Cisco et Rittal ont amélioré leurs solutions de rack pour l'informatique de bord, les charges de travail prêtes à l'IA et les environnements cloud hybrides
- L'expansion rapide des services infonuagiques, des centres de colocation et des initiatives de transformation numérique stimule l'adoption mondiale aux États-Unis, en Europe et en Asie-Pacifique.
- Les progrès de la gestion thermique, de la conception des racks et des technologies de montage ont amélioré la capacité de charge, l'accessibilité des équipements et les performances de refroidissement
- Le déploiement croissant de l'IoT, de l'infrastructure 5G et des applications basées sur l'IA crée la demande de structures modulaires à cadre ouvert à haute densité pour des opérations efficaces
- Soutenu par l'innovation continue des produits, les partenariats stratégiques et la distribution mondiale, le grand marché de l'automatisation des forces devrait soutenir une forte croissance
Quel est le facteur qui conteste la croissance du marché de l'automatisation des grandes forces
- Les coûts initiaux élevés associés aux racks à cadre ouvert haut de gamme, lourds et à grande charge limitent l'adoption parmi les petites entreprises et les installations sensibles au budget
- Ainsi, entre 2024 et 2025, les fluctuations des coûts des matières premières, les retards dans la chaîne d'approvisionnement et les prix de l'acier ont eu des répercussions sur les dépenses de production de plusieurs fabricants mondiaux.
- Le respect des normes strictes de charge, de sécurité et de l'infrastructure des centres de données accroît la complexité opérationnelle
- Une sensibilisation limitée dans les marchés émergents à la conception de centres de données structurés, à l'optimisation des flux d'air et aux normes de rack ralentit l'adoption
- La concurrence des racks fermés, des armoires de micro-centres de données et des solutions modulaires préconfigurées crée une pression sur les prix et réduit la différenciation
- Pour relever ces défis, les fabricants mettent l'accent sur la production évolutive, les conceptions rentables, la conformité réglementaire et les programmes de formation pour stimuler l'adoption mondiale de solutions d'automatisation de grande force à haute performance
Comment le marché de l'automatisation des grandes forces est-il segmenté
Le marché est segmenté sur la base decomposant, plate-forme, modèle de tarification, type de déploiement, application, type et secteur vertical.
- Par composante
Sur la base de la composante, le marché est segmenté en Logiciels et Services. Le segment des logiciels a dominé le marché avec une part de 62,5 % en 2025, grâce à l'adoption croissante d'outils numériques, de solutions basées sur le cloud et de plates-formes logicielles intégrées pour le traitement des commandes de vente, le service à la clientèle et la gestion de pointe. Les organisations préfèrent les solutions logicielles prêtes à l'emploi en raison du déploiement plus rapide, de l'évolutivité et de la complexité opérationnelle réduite.
On prévoit que le segment des services augmentera au rythme le plus rapide, passant de 2026 à 2033, en raison de la demande croissante de services de consultation, de mise en oeuvre, de personnalisation, de formation et de soutien. Alors que les entreprises adoptent des solutions CRM avancées et des initiatives de transformation numérique, les offres de services gagnent en traction à l'échelle mondiale, ce qui permet aux entreprises d'optimiser le flux de travail et de maximiser les investissements dans les logiciels.
- Par plateforme
Sur la base de la plate-forme, le marché est segmenté en Plateforme Mobile et Solution Web. Le segment des solutions Web a dominé avec une part de 58,3 % en 2025, favorisé l'accessibilité à l'ensemble des appareils, la facilité des mises à jour et les capacités de gestion centralisées. Les plateformes Web permettent une collaboration en temps réel, l'intégration du cloud et des fonctionnalités de sécurité robustes adaptées aux entreprises de toutes tailles.
Le segment de la plate-forme mobile devrait croître au CAGR le plus rapide de 2026 à 2033, alimenté par l'augmentation de la pénétration des smartphones, les politiques de BYOD (Bring Your Own Device) et la demande d'accès sur la route aux outils de CRM, de vente et de gestion de service. La dépendance croissante à l'égard des applications mobiles pour les opérations sur le terrain, le suivi des ventes et le soutien instantané à la clientèle stimule l'adoption mondiale.
- Par modèle de tarification
Sur la base du modèle de prix, le marché est segmenté en Free, Citation-Based et Subscribe-Based. Le segment basé sur l'abonnement a dominé le marché avec une part de 55,7 % en 2025, grâce à des structures de coûts prévisibles, une flexibilité dans l'échelle des licences d'utilisateurs et des services de maintenance intégrés. Les modèles d'abonnement sont privilégiés par les PME et les grandes entreprises, par exemple pour la prévisibilité budgétaire et la mise à niveau continue des logiciels.
Le segment Citation-Based devrait croître au TCAC le plus rapide de 2026 à 2033, alimenté par la demande de personnalisation, les exigences propres à l'entreprise et le déploiement de solutions complexes. Les organisations optent de plus en plus pour des progiciels sur mesure qui répondent aux flux de travail, aux besoins de conformité et aux opérations à l'échelle de l'entreprise.
- Par type de déploiement
Sur la base du type de déploiement, le marché est segmenté en On-Cloud et On-Prises. Le segment On-Cloud a dominé avec une part de 60,2% en 2025, soutenue par des coûts initiaux moins élevés, un déploiement rapide, des mises à jour faciles et l'accessibilité mondiale. Le déploiement Cloud permet la gestion des effectifs à distance, l'analyse des données et l'intégration avec des systèmes tiers, améliorant ainsi l'efficacité opérationnelle.
On s'attend à ce que le segment on-premises augmente au TCAC le plus rapidement, de 2026 à 2033, en raison de problèmes de sécurité des données, de la conformité réglementaire et de la préférence des entreprises pour le contrôle informatique interne. Les organisations ayant des données sensibles sur les clients ou les finances adoptent de plus en plus des solutions sur place pour améliorer la confidentialité, la personnalisation et les investissements à long terme dans l'infrastructure.
- Par demande
Sur la base de l'application, le marché est segmenté en Sales Order Management, Service à la clientèle et Lead Management. Le segment du service à la clientèle a dominé avec une part de 53,6 % en 2025, alimentée par la nécessité d'améliorer la satisfaction de la clientèle, la rétention et le soutien en temps réel. Des solutions logicielles avancées permettent la billetterie, les chatbots et les flux de travail automatisés, rationalisant le support dans toutes les industries.
Le segment Sales Order Management devrait croître au rythme le plus rapide de CAGR de 2026 à 2033, en raison de l'adoption croissante du traitement automatisé des commandes, de l'intégration des stocks en temps réel et du suivi des ventes par CRM. Les entreprises tirent de plus en plus parti des outils logiciels pour optimiser les cycles de vente, réduire les erreurs manuelles et accélérer l'exécution des commandes.
- Par type
Sur la base du type, le marché est segmenté en Wi-Fi, 3G et General Packet Radio Services (GPRS). Le segment Wi-Fi a dominé avec une part de 57,1% en 2025, en raison de sa connectivité à grande vitesse, de sa faible latence et de son intégration généralisée aux plateformes mobiles et web. Wi-Fi prend en charge les mises à jour en temps réel, la synchronisation en nuage et l'accès multi-appareils, ce qui en fait l'option de connectivité préférée pour les applications CRM et gestion de services d'entreprise.
Le segment 3G devrait croître au rythme le plus rapide, passant de 2026 à 2033, grâce à l'expansion continue du réseau dans les régions en développement, à une couverture mobile accrue et à l'adoption de dispositifs compatibles avec l'IoT pour les opérations sur le terrain à distance.
- Par industrie verticale
Sur la base de l'industrie verticale, le marché est segmenté en BFSI, IT & Telecom, Healthcare & Life Sciences, Manufacturing, Transport & Logistics, Construction & Immobilier, Energy & Utilities, et autres. Le segment IT & Telecom a dominé avec une part de 36,4% en 2025, sous l'impulsion de l'adoption de la transformation numérique élevée, de la migration du cloud et de l'infrastructure informatique avancée.
Le segment de la BFSI devrait croître au rythme le plus rapide de CAGR de 2026 à 2033, alimenté par une demande croissante de solutions logicielles sécurisées, évolutives et en temps réel pour gérer la banque numérique, l'assurance, les applications fintech et l'analyse assistée par l'IA. Les institutions BFSI privilégient les solutions logicielles et de service pour améliorer l'efficacité opérationnelle, la gestion des risques et l'expérience client.
Quelle région détient la plus grande part du marché de l'automatisation des grandes forces
- L'Amérique du Nord a dominé le vaste marché de l'automatisation des forces avec une part des revenus de 39,38 % en 2025, grâce à l'expansion rapide des installations hyperéchelles, des centres de données d'entreprise, des déploiements informatiques de pointe et à l'adoption croissante de matériel informatique de haute densité aux États-Unis et au Canada.
- Des investissements importants dans les charges de travail liées à l'IA, les architectures multicloud et les initiatives de transformation numérique continuent d'accélérer les installations de rack dans les environnements d'entreprise et de colocation
- Les principaux acteurs développent des portefeuilles de racks open-frame grâce à des innovations dans l'optimisation du flux d'air, la gestion des câbles, le montage modulaire et la compatibilité avec les serveurs AI/GPU. L'accent mis par la réglementation sur les centres de données économes en énergie, la durabilité et l'infrastructure de TI verte renforce encore le leadership régional. Les dépenses élevées en TI, les initiatives de modernisation du réseau et la migration rapide vers les architectures natives du nuage continuent de stimuler la croissance à long terme
Aperçu du marché américain de l'automatisation des grandes forces
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyés par des déploiements à grande échelle de nuages à grande échelle, la modernisation de l'entreprise et la demande croissante d'évolutivité au niveau des racks. L'adoption de racks à cadre ouvert est déterminée par leur efficacité de refroidissement supérieure, leur modularité et leur rentabilité pour les grappes d'IA, les centres de données de bord et les installations de colocation. Les capacités de fabrication avancées, une infrastructure numérique solide et des dépenses en TI élevées renforcent encore la domination régionale.
Aperçu du marché canadien de l'automatisation des grandes forces
Le Canada contribue grandement à la croissance régionale, en raison de l'adoption du cloud, des programmes gouvernementaux de numérisation et de l'expansion des centres de colocation et de télécommunications. Les exploitants de centres de données déploient de plus en plus de racks à cadre ouvert pour des serveurs à haute densité, un flux d'air optimisé et des configurations flexibles. Les initiatives en matière d'efficacité énergétique, les programmes de durabilité et la préférence pour l'infrastructure modulaire de TI favorisent une forte adoption dans les environnements d'entreprise et d'hyperéchelle.
Aperçu du marché de l'automatisation des grandes forces en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,9 % entre 2026 et 2033, alimenté par la numérisation rapide, l'expansion du nuage, le déploiement de la 5G et les investissements croissants dans l'infrastructure des centres de données en Chine, au Japon, en Inde, à Singapour et en Corée du Sud. L'augmentation de la demande de racks évolutifs, rentables et optimisés en matière d'énergie accélère l'adoption dans les environnements hyperéchelle, d'entreprise et de télécommunications. La croissance du commerce électronique, les applications basées sur l'IA, l'expansion fintech et les paiements numériques favorisent davantage le déploiement régional.
Chine Grande force Automatisation Aperçu du marché
La Chine est le principal contributeur de l'Asie-Pacifique, avec l'appui de centres de données à hyperéchelle en croissance rapide, d'initiatives numériques soutenues par l'État et d'investissements à grande échelle dans l'IA et l'infrastructure cloud. L'adoption croissante des racks GPU, des serveurs AI et des systèmes informatiques à haute densité alimente une forte demande de racks ouverts. Les capacités de fabrication locales, les investissements en R-D et les prix concurrentiels favorisent la croissance du marché intérieur et des marchés d'exportation.
Aperçu du marché japonais de l'automatisation des grandes forces
Le Japon affiche une croissance régulière due à la modernisation des centres de données des entreprises, à la demande de services infonuagiques à faible latence et aux réseaux de télécommunications avancés. Se concentrer sur une infrastructure de qualité supérieure, des conceptions compactes et l'efficacité énergétique conduit à l'adoption de supports à cadre ouvert haute performance. Les normes réglementaires sur la protection des données et l'architecture informatique résiliente soutiennent l'expansion.
Aperçu du marché de l'automatisation des grandes forces en Inde
L'Inde est en train de devenir un pôle de croissance clé, propulsé par les initiatives gouvernementales en matière de nuage, l'expansion de l'infrastructure numérique des entreprises et le développement d'installations hyperéchelle. Le déploiement croissant des installations de colocation et de bord stimule la demande de supports modulaires et flexibles à cadre ouvert. L'expansion des services de fintech, de commerce électronique et de services numériques accélère l'adoption généralisée dans l'ensemble du pays.
Corée du Sud Grande automatisation des forces Aperçu du marché
La Corée du Sud apporte une contribution importante en raison de la forte demande de systèmes informatiques performants, d'infrastructures 5G et de plates-formes à forte intensité de données. Augmenter l'installation de serveurs AI, la charge de travail cloud-native, et les déploiements avancés de bords favorisent les racks avec une gestion thermique optimisée, la modularité et l'organisation du câble. Les marchés axés sur la technologie et l'adoption d'infrastructures informatiques de qualité favorisent davantage la croissance régionale.
Quelles sont les meilleures entreprises du marché de l'automatisation des grandes forces
La grande industrie de l'automatisation des forces est principalement dirigée par des entreprises bien établies, notamment :
- ServiceMax, Inc.(États-Unis)
- Oracle(États-Unis)
- Microsoft(États-Unis)
- Systèmes industriels et financiers, IFS AB (publ) (Suède)
- Force de vente(États-Unis)
- Trimble Inc. (États-Unis)
- SAP SE (Allemagne)
- BT (Royaume-Uni)
- Accruent (États-Unis)
- Acumatica, Inc. (États-Unis)
- FieldEZ (Inde)
- Folio3 Software Inc. (États-Unis)
- LeadSquared (Inde)
- Mize, Inc. (États-Unis)
- Kloudq (États-Unis)
- Appobile Labs (Inde)
- Channelplay Limited (Royaume-Uni)
- Nimap Infotech (Inde)
- AT&T Propriété intellectuelle (États-Unis)
- Telefonaktiebolaget LM Ericsson (Suède)
- Telefonaktiebolaget LM Ericsson (Suède)
Quelles sont les évolutions récentes du marché mondial de l'automatisation des grandes forces
- En avril 2024, Microsoft a mis en place des capacités améliorées dans le Service mobile Dynamics 365, permettant aux techniciens et aux gestionnaires d'accéder efficacement à l'information, de résoudre les problèmes plus rapidement et d'améliorer la productivité globale, ce qui marque une avancée importante dans les solutions de gestion des services sur le terrain.
- En mars 2024, SAP SE a annoncé le lancement de SAP Commerce Cloud, une nouvelle solution de paiement intégrant plusieurs fournisseurs de services de paiement tiers pour offrir diverses options de paiement telles que l'achat maintenant, le paiement ultérieur, et plus encore, favorisant la croissance rentable du commerce numérique avec une approche flexible et modulaire à l'échelle mondiale
- En mars 2024, Oracle a introduit des fonctionnalités d'IA génériques améliorées dans la suite d'applications Oracle Fusion Cloud, conçues pour améliorer la prise de décision et améliorer l'expérience des employés et des clients dans les domaines de la finance, de la chaîne d'approvisionnement, des ressources humaines, des ventes, du marketing et des flux de travail de services, en renforçant l'automatisation d'entreprise et le renseignement
- En novembre 2023, Amazon Web Services, Inc. (AWS) et Salesforce, Inc. ont élargi leur partenariat, améliorant les intégrations dans les plates-formes de données et d'IA pour permettre aux clients de gérer en toute sécurité les données dans les deux environnements tout en intégrant en toute sécurité les technologies d'IA les plus récentes, améliorant l'efficacité du flux de travail de l'entreprise.
- En août 2023, Tech Mahindra s'est associé à IFS, devenant le distributeur exclusif de la plateforme cloud IFS pour fournir l'automatisation dans la gestion des services sur le terrain, favoriser la productivité de la main-d'œuvre et l'excellence opérationnelle, et accélérer l'adoption de solutions cloud intégrées dans les environnements d'entreprise
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











