


Global Law Enforcement and Military Clothing Market Segmentation, Par type de produit (uniformes de combat, vêtements tactiques et vêtements d'armure de corps, vêtements de camouflage, vêtements de dessus et vestes, coiffures, chaussures), Type de matériel (Nylon, polyester, mélanges de coton, fibres d'aramide, tissus de ripstop, autres), Technologie du tissu (résistant aux flammes, résistant à l'eau/résistant à l'eau, antimicrobien, hydratant, imprimé au camouflage), Niveau de protection (protection balistique, protection contre les flammes et les incendies, protection chimique et biologique, usure standard), Utilisateur final (militaire, police/application de la loi, sécurité paramilitaire et frontalière, sécurité privée), Application (opérations de combat et de terrain, formation, cérémonie, contrôle des émeutes, usure quotidienne), Modèle de camouflage (Woodland, Desert, Digital/Pixelated, Urban, Solid Color), Genre (hommes, femmes, Unisexe), Distribution Channel (contrats gouvernementaux/contrats directs, fournisseurs institutionnels, normes de vente au détail et de mode)
Quelle est la taille et le taux de croissance du marché de l'application de la loi et de l'habillement militaire
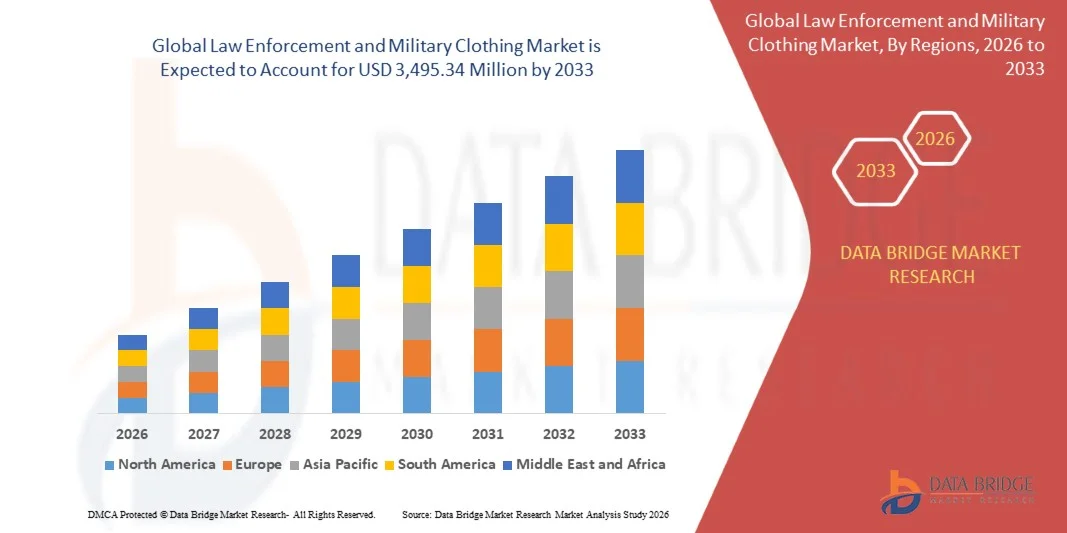
- Selon l'analyse de Data Bridge Market Research, le marché des vêtements militaires et d'application de la loi a été évalué à1 932,34 millions de dollars en 2025et devrait atteindre3 495,34 millions de dollars en 2033, croissance à unTCAC de 7,69 %de 2026 à 2033.
- Le marché connaît une croissance soutenue due à l'augmentation des dépenses mondiales de défense, à la modernisation accrue des uniformes et des vêtements de protection des forces de l'ordre et à l'adoption croissante de tissus techniques de pointe offrant une résistance aux flammes, une protection balistique et une gestion de l'humidité pour le personnel de terrain.
- L'accent de plus en plus mis sur la survie des soldats et des officiers, conjugué à l'augmentation des investissements gouvernementaux dans les vêtements de combat et de service de la prochaine génération, oblige les organismes d'approvisionnement de la défense et de l'application de la loi à passer à des tissus synthétiques évolués à fibre aramid et à haute performance qui offrent une meilleure durabilité, un confort et une protection multimenace. La demande croissante de systèmes modulaires de vêtements tactiques compatibles avec MOLLE remodele les spécifications d'approvisionnement dans l'ensemble des forces armées et des forces de l'ordre du monde entier.
- L'innovation continue dans les textiles légers, balistiques respirants et résistants aux flammes permet aux fabricants de réduire le poids des vêtements tout en maintenant ou en améliorant les niveaux de protection, en répondant aux préoccupations de longue date concernant la fatigue du personnel et le stress thermique pendant les déploiements prolongés sur le terrain.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 1 932,34 Millions
- Valeur marchande prévue (2033): USD 3 495,34 Millions
- Prévisions CAGR (2026-2033): 7,69 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché de l'application de la loi et de l'habillement militaire
- L'Amérique du Nord a dominé le marché mondial de l'application de la loi et de l'habillement militaire, avec la plus grande part des revenus de 35,62 % en 2025, grâce à des dépenses de défense élevées et à de vastes programmes de modernisation uniforme de l'application de la loi.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 9,4 % entre 2026 et 2033, alimenté par l'augmentation des budgets de défense, l'expansion des forces paramilitaires et de sécurité aux frontières et l'augmentation de la capacité nationale de fabrication de textiles en Chine et en Inde.
- Le segment des uniformes de combat a dominé le marché avec une part de 34,87 % en 2025, sous l'impulsion de cycles de remplacement continus, de programmes de modernisation uniformes continus et d'approvisionnements gouvernementaux uniformes dans toutes les branches militaires.
- Le segment du type de matériau des fibres aramides est la catégorie de matériaux qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 10,2 %, ce qui reflète la demande croissante de tissus résistant aux flammes et de qualité balistique pour les applications de vêtements tactiques et de combat.
- Le segment des utilisateurs finaux militaires a dominé la catégorie des utilisateurs finaux avec une part des revenus de 62,74 % en 2025, sous l'impulsion de programmes soutenus de modernisation de la défense mondiale et de cycles récurrents d'approvisionnement en uniformes et en vêtements protecteurs.
- Le canal de distribution des marchés publics et des marchés directs représentait 68,43 % de la part de marché en 2025, préférait ses accords d'approvisionnement à long terme et ses exigences normalisées en matière de conformité aux spécifications.
- Le segment de camouflage numérique/pixelisé est la catégorie de camouflage à croissance la plus rapide, avec un TCAC de 9,8 %, entraîné par l'adoption croissante de systèmes de camouflage multiterrestres avancés conçus pour une meilleure dissimulation dans divers environnements opérationnels.
Portée et application de la loi et segmentation du marché de l'habillement militaire
|
Attributs |
Application de la loi et vêtements militaires Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de l'application de la loi et de l'habillement militaire
- Les organismes d'approvisionnement de la défense et de l'application de la loi se déplacent de plus en plus vers des tissus synthétiques à fibres aramides et à haute performance qui offrent une meilleure résistance aux flammes, une meilleure protection balistique et une meilleure durabilité que les uniformes en coton.
- Par exemple, en avril 2025, Teijin Limited a élargi sa capacité de production de fibres aramides de Twaron en Europe pour répondre à la demande croissante des fabricants de vêtements militaires et d'application de la loi cherchant à améliorer les tissus résistants aux flammes et de qualité balistique.
- L'adoption croissante de systèmes modulaires de vêtements tactiques compatibles avec MOLLE permet aux militaires et aux forces de l'ordre de personnaliser les configurations portantes pour l'équipement spécifique à la mission.
- Les fabricants investissent de plus en plus dans des modèles de camouflage numériques et pixelisés avancés, conçus pour améliorer l'efficacité de la dissimulation dans divers environnements opérationnels et conditions d'éclairage.
- Par exemple, en janvier 2025, Crye Precision a mis en place un système de camouflage multi-environnement et d'uniforme de combat léger, ciblant les clients militaires à la recherche d'une meilleure dissimulation et d'une réduction du poids des vêtements.
- Alors que les organismes de défense et d'application de la loi continuent de donner la priorité à la survie, au confort et à la polyvalence opérationnelle du personnel, l'adoption de systèmes techniques avancés de vêtements et de tissus devrait s'accélérer et renforcer leur rôle en tant que catégorie d'approvisionnement essentielle dans les budgets mondiaux de défense et de sécurité.
Quels sont les principaux moteurs du marché de l'application de la loi et de l'habillement militaire
- L'augmentation des dépenses mondiales de défense, combinée à une modernisation croissante des programmes d'uniformisation des forces armées et des forces de l'ordre, a considérablement accru la demande de systèmes techniques de pointe offrant une meilleure protection et durabilité.
- Par exemple, en mars 2025, Point Blank Enterprises a élargi sa capacité de production de vêtements tactiques en Amérique du Nord afin de répondre à la demande croissante des organismes d'application de la loi qui améliorent les uniformes de service standard.
- Les organismes d'approvisionnement des forces armées et des forces de l'ordre intègrent de plus en plus des tissus résistants aux flammes et de qualité balistique dans des spécifications uniformes pour améliorer la survie du personnel pendant les opérations de combat et les opérations à haut risque.
- Par exemple, en octobre 2024, Koninklijke Ten Cate a annoncé un investissement dans une capacité supplémentaire de production de tissus résistant aux flammes pour soutenir les commandes croissantes des fabricants de vêtements militaires et d'application de la loi en Amérique du Nord et en Europe.
- Avec des budgets de défense et de sécurité intérieure de plus en plus prioritaires en matière de protection du personnel et de préparation opérationnelle, les forces de l'ordre et les vêtements militaires demeureront une catégorie d'approvisionnement indispensable dans les forces armées, les services de police et les organisations de sécurité aux frontières du monde entier.
- Par exemple, en juin 2024, DuPont de Nemours a élargi sa capacité de production de fibres de Kevlar et de Nomex pour soutenir la demande croissante des fabricants de vêtements tactiques au service de clients militaires et d'application de la loi dans le monde.
Quels sont les facteurs qui entravent la croissance du marché de l'application de la loi et de l'habillement militaire
- Les tissus techniques de pointe comme les fibres d'aramide et les textiles balistiques multicouches entraînent des coûts de production beaucoup plus élevés que les uniformes de coton-blend classiques, ce qui accroît le fardeau budgétaire global des programmes d'approvisionnement en matière de défense et d'application de la loi.
- Ces coûts élevés de matériel et de fabrication limitent l'adoption par les petits organismes d'application de la loi et limitent les budgets d'approvisionnement dans les régions en développement ayant une capacité de dépenses de défense limitée.
- Par exemple, en septembre 2024, la Police nationale de Colombie a lancé un processus d ' achat de fournitures de police pour 2024 unités, démontrant ainsi la demande institutionnelle continue d ' uniformes et de matériel spécialisés dans les services de détection et de répression en Amérique du Sud.
- Le coût élevé et les longs cycles d'approvisionnement associés aux systèmes techniques avancés de vêtements continuent de restreindre l'adoption, en particulier parmi les petits organismes d'application de la loi et les forces de défense des marchés émergents. Cette barrière des coûts et du cycle d'approvisionnement ralentit la pénétration du marché dans les régions sensibles aux prix, limitant le déploiement généralisé de technologies de protection de l'habillement de pointe malgré la demande croissante.
Comment le marché de l'application de la loi et de l'habillement militaire est-il segmenté
Le marché de l'habillement militaire et de l'application de la loi est segmenté en fonction du type de produit, du type de matériau, de la technologie du tissu, du niveau de protection, de l'utilisateur final, de l'application, du modèle de camouflage, du sexe, du canal de distribution et de la caractéristique de conception.
- Par type de produit
Sur la base du type de produit, le marché mondial de l'application de la loi et des vêtements militaires est segmenté en uniformes de combat, gilets tactiques et vêtements d'armure corporelle, vêtements de camouflage, vêtements de dessus et vestes, coiffures et chaussures. Le segment des uniformes de combat a dominé le marché avec une part de 34,87 % en 2025, en raison de cycles de remplacement continus, de programmes de modernisation uniformes continus et d'approvisionnements gouvernementaux uniformes dans toutes les branches militaires. Ces vêtements offrent une durabilité et une protection essentielles sur le terrain, ce qui en fait la catégorie d'approvisionnement fondamentale pour les budgets de vêtements de défense et d'application de la loi.
Le segment des gilets tactiques et des vêtements d'armure corporelle devrait enregistrer la croissance la plus rapide à un TCAC de 9,6 % entre 2026 et 2033, en raison de la demande croissante de systèmes de protection balistique modulaires légers parmi les militaires et les forces de l'ordre. Les progrès de la technologie du textile balistique, conjugués à l'accent croissant mis sur la survie du personnel, accélèrent l'expansion du segment.
- Par type de matériau
Sur la base du type de matériau, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté en nylon, polyester, mélanges de coton, fibres aramides, tissus ripstop, etc. Le segment des mélanges de coton a dominé le marché avec une part de 31,24 % en 2025, soutenue par son utilisation généralisée dans les uniformes standard exigeant une respirabilité, un confort et des achats à grande échelle rentables.
Le segment des fibres aramides devrait connaître la croissance la plus rapide à un TCAC de 10,2 % de 2026 à 2033, en raison de la demande croissante de tissus résistants aux flammes et de qualité balistique pour les applications de vêtements tactiques et de combat.
- Par technologie de fabrication
Sur la base de la technologie du tissu, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté en produits résistants aux flammes, résistants à l'eau ou à l'eau, antimicrobiens, humidifiés et imprimés au camouflage. Le segment résistant aux flammes a dominé le marché avec une part de 33,68 % en 2025 en raison de son adoption généralisée à l'échelle des uniformes de combat et des vêtements tactiques nécessitant une protection contre les risques d'incendie et les risques thermiques, une demande croissante de conformité aux normes de sécurité militaire et une intégration croissante aux technologies de pointe en fibre de verre. De plus, l'accent croissant mis sur la sécurité du personnel dans les environnements de combat et les environnements à risque industriel favorise l'adoption d'une technologie de tissus résistant aux flammes.
On s'attend à ce que le segment de l'humidité soit témoin du TCAC le plus rapide de 9,9 %, de 2026 à 2033, en raison du besoin croissant de technologies de tissus améliorant le confort qui améliorent la performance du personnel pendant les déploiements prolongés sur le terrain et les opérations exigeantes. Les fabricants adoptent des plates-formes textiles avancées pour la gestion de l'humidité afin d'assurer une production de vêtements rentable, évolutive et répétable. De plus, l'intégration de la technologie de mèche d'humidité avec des uniformes légers de combat et de service améliore le confort du personnel et l'endurance opérationnelle, ce qui stimule la croissance du segment.
- Par niveau de protection
Sur la base du niveau de protection, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté en protection balistique, protection contre les flammes et les incendies, protection chimique et biologique et usure standard. Le segment des vêtements de service standard a dominé le marché avec une part de 41,53 % en 2025 en raison de son rôle essentiel dans l'équipement de la plus grande base de militaires et de personnel d'application de la loi engagés dans des fonctions courantes, de formation et administratives. L'acquisition généralisée d'uniformes de type standard dans toutes les branches et tous les grades suscite une forte demande pour cette catégorie de protection.
Le segment de la protection balistique devrait être témoin du TCAC le plus rapide de 10,4 %, de 2026 à 2033, en raison du besoin croissant de systèmes de protection balistique légers et portables parmi les militaires de première ligne et les forces de l'ordre. Les agences d'approvisionnement intègrent de plus en plus les vêtements souples et compatibles avec les plaques rigides dans les chargements tactiques standard. En outre, l'accent de plus en plus mis sur la survie du personnel dans des environnements opérationnels à haute menace accélère l'adoption de cette catégorie de protection.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté entre l'armée, l'application de la loi et la police, la sécurité paramilitaire et frontalière et la sécurité privée. Le segment militaire a dominé le marché avec une part de 62,74 % en 2025 en raison de son rôle essentiel dans l'équipement de la plus grande base de personnel mondiale dans l'ensemble des branches de l'armée, de la marine et de l'armée de l'air nécessitant des achats réguliers d'appareils uniformes et protecteurs. L'adoption élevée s'explique par le besoin croissant de vêtements de combat et de service normalisés, l'intégration aux programmes de modernisation de la défense nationale et l'uniformité accrue du cycle d'approvisionnement. De plus, les investissements croissants des ministères de la Défense et des agences d'approvisionnement des forces armées pour améliorer la protection du personnel et la disponibilité opérationnelle renforcent la position de leader de ce segment sur le marché.
Le secteur de l'application de la loi et de la police devrait connaître le TCAC le plus rapide de 9,1 % entre 2026 et 2033. Cette croissance est attribuable à l'augmentation des programmes de modernisation uniforme des services de police municipaux et nationaux visant à améliorer la sécurité, le confort et la durabilité des agents. L'adoption croissante d'uniformes de service perfectionnés et résistants aux flammes dans les services de police accélère l'expansion du marché dans ce segment.
- Par demande
Sur la base de l'application, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté en opérations de combat et sur le terrain, en formation, en cérémonie, en contrôle des émeutes et en tenue quotidienne de service. Le segment des vêtements de service quotidien a dominé le marché avec une part de 38,29 % en 2025 en raison de son utilisation généralisée comme principale catégorie d'habillement quotidien pour les militaires et les agents de la force publique dans l'ensemble des tâches administratives, des patrouilles et des opérations courantes. L'adoption accrue d'uniformes standard durables, confortables et rentables permet aux agences d'achat d'améliorer la préparation du personnel, de réduire la fréquence de remplacement et d'optimiser les budgets de vêtements. De plus, l'augmentation des investissements des organismes de défense et d'application de la loi accélère l'adoption et renforce la position de leader de ce segment sur le marché.
On s'attend à ce que le segment du contrôle des émeutes soit témoin du TCAC le plus rapide de 9,7 % entre 2026 et 2033, sous l'effet de l'intégration croissante de systèmes de protection de pointe conçus pour résister à l'impact, à l'exposition chimique et à l'affrontement à proximité du quartier pendant les opérations de réaction aux troubles civils. Ces systèmes améliorent la protection des agents, réduisent les risques de blessures et permettent des opérations de gestion des foules plus efficaces, rendant les vêtements antiémeutes plus accessibles, souhaitables et précieux pour les organismes d'application de la loi.
- Par motif Camouflage
Sur la base du camouflage, le marché mondial de l'habillement militaire et de l'application de la loi est segmenté en bois, désert, numérique/pixelisé, urbain et couleur solide. Le segment des couleurs solides a dominé le marché avec une part de 36,42 % en 2025 en raison de son adoption généralisée dans les uniformes d'application de la loi et les vêtements de cérémonie qui priorisent la visibilité et l'image de marque normalisée du département sur la dissimulation. La haute adoption est appuyée par les services de police, les sociétés de sécurité privées et le personnel militaire administratif qui s'appuie sur des uniformes de couleur solide pour assurer l'uniformité, l'apparence professionnelle et des résultats opérationnels mesurables. De plus, l'intégration croissante avec les systèmes de marquage et d'insignes de classement propres à chaque département améliore la normalisation uniforme et renforce la domination du segment des couleurs solides.
Le segment numérique/pixelisé devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033. Cette croissance est principalement attribuable à la demande croissante de modèles de dissimulation multiterrestres avancés qui améliorent l'efficacité opérationnelle dans divers environnements de combat. En offrant une meilleure perturbation visuelle et une meilleure adaptabilité entre les types de terrain, cette catégorie de modèles améliore la dissimulation tactique, la sécurité du personnel et l'efficacité de la mission, rendant le camouflage numérique très attrayant pour les programmes d'approvisionnement militaires modernes.
- Par sexe
Sur la base du sexe, le marché mondial de l'habillement militaire et de l'application de la loi est divisé en hommes, femmes et unisexes. Le segment des hommes a dominé le marché avec une part de 68,37 % en 2025 en raison de sa préférence parmi la plus grande base de personnel militaire et d'application de la loi dans le monde, reflétant la composition actuelle de la force dans la plupart des organisations nationales de défense et de police. De plus, une infrastructure de fabrication bien établie, une grande connaissance des fournisseurs et de vastes normes de taille et d'ajustement facilitent l'adoption continue d'uniformes pour hommes, tandis que de solides relations d'approvisionnement améliorent l'accessibilité, la fiabilité et la confiance, ce qui renforce encore la position de premier plan de ce segment du marché.
Le segment des femmes devrait être témoin du TCAC le plus rapide, qui est passé de 10,6% de 2026 à 2033, en raison de la représentation croissante des femmes dans les forces armées et les forces de l'ordre à l'échelle mondiale, ce qui incitera les organismes d'approvisionnement à étendre les lignes d'uniforme et d'un appareil de protection dédiées aux femmes. Les fabricants tirent parti des normes de dimensionnement mises à jour et de la conception ergonomique pour améliorer la compatibilité entre l'ajustement, le confort et les équipements de protection, ce qui accélère l'adoption des programmes d'approvisionnement de la défense et de l'application de la loi.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté en marchés publics/contrats directs, fournisseurs institutionnels et magasins spécialisés. Le segment des marchés publics/contrats directs a dominé le marché avec une part de 68,43 % en 2025 en raison de son adoption généralisée en matière de défense à grande échelle et d'application de la loi. Les ministères de la défense, les services de police et les services de sécurité des frontières appuient l'adoption d'un système d'adoption élevé qui repose sur des contrats gouvernementaux directs pour assurer la cohérence, le contrôle des coûts et des résultats mesurables en matière d'approvisionnement. De plus, l'intégration croissante aux systèmes numériques d'approvisionnement et de gestion des marchés accroît l'efficacité de l'approvisionnement et renforce la domination du secteur des marchés publics et des marchés directs.
Le segment des magasins spécialisés et de détail devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033. Cette croissance est principalement attribuable à la demande croissante des militaires et des agents de la force publique, des entrepreneurs en sécurité privée et des amateurs de plein air pour l'achat direct de vêtements et d'équipements tactiques. En offrant un approvisionnement de détail accessible et rentable, ce canal améliore la disponibilité des produits, les options de personnalisation et la commodité d'achat, ce qui le rend très attrayant pour les acheteurs individuels et les petites entreprises de sécurité privées.
- Caractéristiques de conception
Sur la base de la caractéristique de conception, le marché mondial de l'application de la loi et de l'habillement militaire est segmenté en une conception modulaire/compatible MOLLE et standard. Le segment de la conception standard a dominé le marché avec une part de 57,86 % en 2025 en raison de son rôle essentiel dans l'équipement de la plus grande base de personnel engagés dans des fonctions de routine et administratives qui n'ont pas besoin de capacités d'équipement modulaires. De plus, l'infrastructure manufacturière établie, les processus de production rentables et les antécédents d'approvisionnement approfondis facilitent l'adoption continue d'un uniforme de conception standard dans les budgets mondiaux de défense et d'application de la loi.
Le segment modulaire/compatible MOLLE devrait connaître le TCAC le plus rapide, soit 10,1 %, de 2026 à 2033, en raison de la demande croissante de systèmes de chargement personnalisables et adaptés à la mission parmi les unités de police militaire et tactique de première ligne. Les fabricants et les organismes d'approvisionnement tirent parti des plates-formes d'attachement modulaires pour accroître la flexibilité opérationnelle, permettre une reconfiguration rapide de l'équipement et appuyer divers profils de mission, ce qui accélère l'adoption par les unités d'opérations spéciales et d'intervention tactique.
Quelle région détient la plus grande part du marché de l'application de la loi et de l'habillement militaire
- L'Amérique du Nord a dominé le marché de l'application de la loi et de l'habillement militaire et a représenté la plus grande part des revenus de 35,62 % en 2025, grâce à des dépenses de défense élevées, à de vastes programmes de modernisation uniforme de l'application de la loi et à la présence de fabricants de textiles et de vêtements techniques établis.
- La région bénéficie également d'une solide infrastructure d'approvisionnement du gouvernement, de l'adoption de technologies de pointe en matière de matériaux balistiques et résistant aux flammes et de l'utilisation croissante de systèmes modulaires de vêtements tactiques dans les applications militaires et policières. L'accent mis de plus en plus sur la survie du personnel et l'autonomie de la défense nationale continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
Le marché américain de l'application de la loi et de l'habillement militaire
Le marché américain de l'application de la loi et de l'habillement militaire ne cesse de croître, en raison de dépenses soutenues de modernisation de la défense, de vastes programmes municipaux et fédéraux d'amélioration uniforme de l'application de la loi et de l'adoption croissante de tissus techniques de pointe pour les vêtements de combat et de service. L'adoption croissante de systèmes de protection balistique légers et de vêtements tactiques modulaires dans les branches militaires et les services de police stimule considérablement la demande du marché. En outre, l'augmentation des investissements dans la capacité nationale de fabrication de textiles techniques, l'augmentation des initiatives d'autonomie en matière de défense et d'approvisionnement et l'innovation matérielle rapide placent les États-Unis comme le premier marché mondial pour l'application des lois et l'habillement militaire.
Aperçu du marché canadien de l'application de la loi et de l'habillement militaire
Le marché canadien de l'application de la loi et de l'habillement militaire ne cesse d'augmenter, en raison de l'augmentation des dépenses fédérales de défense et de la modernisation des normes relatives à l'équipement du personnel tactique. Un catalyseur principal pour la croissance est la stricte exigence d'un engrenage à froid avancé, obligeant les fabricants à innover avec une isolation thermique haute performance, une résistance à l'eau et une durabilité de qualité arctique. De plus, il y a une forte évolution vers les politiques d'approvisionnement intérieur au Canada pour sécuriser les chaînes d'approvisionnement locales. Les contrats du gouvernement privilégient de plus en plus les fabricants canadiens de textiles, alimentant la concurrence sur le marché régional et le développement technologique des vêtements de combat protecteurs.
Asia-Pacific Law Enforcement and Military Clothing Market Insight
Le marché de l'application de la loi et de l'habillement militaire en Asie-Pacifique a été alimenté par l'augmentation des budgets de défense et des tensions territoriales. De grandes économies comme la Chine, l'Inde et le Japon modernisent de façon agressive les uniformes de combat, ce qui entraîne une forte demande de textiles techniques résistants aux flammes et à base d'aramides. La croissance régionale se concentre sur les industries manufacturières autochtones, avec des entrepreneurs nationaux à l'échelle de la production pour sécuriser les chaînes d'approvisionnement locales. L'approvisionnement se concentre principalement sur les engins spécifiques à l'environnement, allant des vêtements de dessus arctiques de haute altitude aux vêtements légers et anti-humidité optimisés pour les opérations de la jungle tropicale.
Chine Application de la loi et perspectives du marché du vêtement militaire
Le marché chinois de l'application de la loi et de l'habillement militaire connaît une croissance rapide, soutenue par une croissance soutenue du budget de la défense, l'expansion des forces de sécurité paramilitaires et frontalières à grande échelle et l'augmentation des capacités nationales de fabrication technique de textiles. Les organismes d'approvisionnement militaires et d'application de la loi utilisent de plus en plus des tissus à fibre aramidique et résistant aux flammes pour les applications de vêtements de combat et de service. L'expansion continue de l'infrastructure de production de fibres, les mandats de défense et de modernisation du gouvernement et l'augmentation de la production technique de textiles axée sur l'exportation stimulent davantage la croissance du marché en Chine.
Inde Application de la loi et perspectives du marché de l'habillement militaire
Le marché indien de l'application de la loi et de l'habillement militaire ne cesse de croître, appuyé par l'augmentation des dépenses de modernisation de la défense, l'expansion des forces de sécurité paramilitaires et frontalières et l'augmentation des investissements dans l'infrastructure nationale de fabrication technique de textiles. Les organismes d'approvisionnement des forces armées et de police intègrent de plus en plus des vêtements balistiques de pointe et des vêtements résistants aux flammes dans des programmes uniformes à la norme. Les progrès continus dans les technologies de tissus optimisées par rapport aux coûts, ainsi que l'accent fortement mis par le gouvernement sur la fabrication de défense intérieure dans le cadre d'initiatives d'autonomie, stimulent davantage la croissance du marché en Inde.
Quelles sont les meilleures entreprises du marché de l'application de la loi et de l'habillement militaire
L'industrie de l'application de la loi et de l'habillement militaire est principalement dirigée par des entreprises bien établies, notamment :
- Honeywell International Inc.(États-Unis)
- DuPont de Nemours, Inc.(États-Unis)
- Teijin Limited(Japon)
- Koninklijke Ten Cate B.V.(TenCate Protective Fabrics) (Pays-Bas)
- W. L. Gore & Associates, Inc.(États-Unis)
- Milliken & Company (États-Unis)
- Propper International (États-Unis)
- Tru-Spec (Atlanco, Inc.) (États-Unis)
- Crye Precision LLC (États-Unis)
- Point Blank Enterprises, Inc. (États-Unis)
- Groupe Safariland (États-Unis)
- BAE Systems plc (Royaume-Uni)
- Elbit Systems Ltd. (Israël)
- Rheinmetall AG (Allemagne)
- Survitec Group Limited (Royaume-Uni)
- Ansell Limited (Australie)
- 3M Company (États-Unis)
- Drägerwerk AG & Co. KGaA (Allemagne)
- Kappler, Inc. (États-Unis)
- Vêtements sans pairs LP (Canada)
- MSA Safety Incorporated (États-Unis)
- Gentex Corporation (États-Unis)
- Blauer Manufacturing Company, Inc. (États-Unis)
- Spiewak & Sons, Inc. (États-Unis)
- Marom Dolav Ltd. (Israël)
- Kolon Industries, Inc. (Corée du Sud)
- Berry Global Group, Inc. (États-Unis)
- Groupe LHD (Espagne)
- Carrington Textiles Ltd. (Royaume-Uni)
Quels sont les derniers développements en matière d'application de la loi et de marché des vêtements militaires
- En septembre 2025, Honeywell International a lancé une plate-forme améliorée de fibres Spectra Shield pour les vêtements de protection balistique légers, renforçant ainsi sa position sur le marché militaire et de l'application de la loi des vêtements corps-armures.
- En février 2025, Point Blank Enterprises a élargi sa capacité de fabrication de gilets tactiques et d'armures corporelles en Amérique du Nord pour soutenir la demande croissante des organismes d'application de la loi qui modernisent l'équipement de protection.
- En novembre 2025, Crye Precision a mis en place un système d'uniforme de combat multi-environnement de prochaine génération intégrant une technologie légère de tissu mouillant, améliorant le confort du personnel et l'efficacité de la dissimulation sur divers terrains opérationnels. Ce développement renforce la position de Crye Precision sur le marché des vêtements de combat en offrant aux militaires une alternative actualisée aux systèmes uniformes existants.
- En octobre 2024, Koninklijke Ten Cate a élargi sa capacité de production de tissus résistants aux flammes en Europe pour y inclure des gammes de produits aramides, améliorant ainsi la continuité de l'approvisionnement des fabricants de vêtements militaires et de la police.
- En juin 2023, Teijin Limited s'est associée à un fabricant de vêtements de défense pour co-développer des tissus uniformes de combat contre les fibres aramides de nouvelle génération, combinant son expertise technologique en fibres avec les capacités de fabrication de vêtements du partenaire pour soutenir une meilleure résistance à la flamme et la durabilité pour les utilisateurs finaux militaires.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES VÊTEMENTS DES FORCES DE L'ORDRE ET DES MILITAIRES
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES VÊTEMENTS DES FORCES DE L'ORDRE ET DES MILITAIRES
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 SOURCES SECONDAIRES
2.15 MARCHÉ MONDIAL DES VÊTEMENTS POUR LES FORCES DE L'ORDRE ET LES MILITAIRES : APERÇU DE LA RECHERCHE
2.16 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 COUVERTURE DE LA PRODUCTION DE MATIÈRES PREMIÈRES
5.2 AVANCEMENT TECHNOLOGIQUE DES FABRICANTS
5.3 LES CINQ FORCES DE PORTER
5.4 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.5 ANALYSE PESTEL
6 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
6.1 APERÇU
6.2 SCÉNARIO DE COÛTS LOGISTIQUES
6.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
7 SCÉNARIO DE CHANGEMENT CLIMATIQUE
7.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
7.2 RÉPONSE DE L'INDUSTRIE
7.3 RÔLE DU GOUVERNEMENT
7.4 RECOMMANDATIONS DES ANALYSTES
8 MARCHÉ MONDIAL DES VÊTEMENTS DES FORCES DE L'ORDRE ET DES MILITAIRES, PAR MATÉRIAU, 2020-2029, (EN MILLIONS USD)
8.1 APERÇU
8.2 NYLON
8.3 FIBRES DE COTON
8.4 VISCOSE
8,5 POLYESTER
8,6 LAINE
8,7 FR RAYONNE
COTON 8,8 FR
9 MARCHÉ MONDIAL DES VÊTEMENTS DES FORCES DE L'ORDRE ET DES MILITAIRES, PAR ZONE GÉOGRAPHIQUE, 2020-2029, (EN MILLIONS USD)
9.1 MARCHÉ MONDIAL DES VÊTEMENTS POUR LES FORCES DE L'ORDRE ET LES MILITAIRES (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
9.2 AMÉRIQUE DU NORD
9.2.1 États-Unis
9.2.2 CANADA
9.2.3 MEXIQUE
9.3 EUROPE
9.3.1 ALLEMAGNE
9.3.2 Royaume-Uni
9.3.3 ITALIE
9.3.4 FRANCE
9.3.5 ESPAGNE
9.3.6 RUSSIE
9.3.7 SUISSE
9.3.8 TURQUIE
9.3.9 BELGIQUE
9.3.10 PAYS-BAS
9.3.11 RESTE DE L'EUROPE
9.4 ASIE-PACIFIQUE
9.4.1 JAPON
9.4.2 CHINE
9.4.3 PAKISTAN
9.4.4 CORÉE DU SUD
9.4.5 INDE
9.4.6 SINGAPOUR
9.4.7 THAÏLANDE
9.4.8 INDONÉSIE
9.4.9 MALAISIE
9.4.10 TAÏWAN
9.4.11 PHILIPPINES
9.4.12 AUSTRALIE ET NOUVELLE-ZÉLANDE
9.4.13 RESTE DE L'ASIE-PACIFIQUE
9,5 AMÉRIQUE DU SUD
9.5.1 BRÉSIL
9.5.2 ARGENTINE
9.5.3 RESTE DE L'AMÉRIQUE DU SUD
9.6 MOYEN-ORIENT ET AFRIQUE
9.6.1 AFRIQUE DU SUD
9.6.2 ÉGYPTE
9.6.3 IRAN
9.6.4 ARABIE SAOUDITE
9.6.5 ÉMIRATS ARABES UNIS
9.6.6 ISRAËL
9.6.7 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
10 MARCHÉ MONDIAL DES VÊTEMENTS POUR LES FORCES DE L'ORDRE ET LES MILITAIRES, PAYSAGE DES ENTREPRISES
10.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
10.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
10.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
10.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
10.5 FUSIONS ET ACQUISITIONS
10.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
10.7 EXTENSION
10.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
11 ANALYSE DE L'ÉTUDE DE MARCHÉ SWOT ET DATA BRIDGE
12 MARCHÉS MONDIAUX DES VÊTEMENTS POUR LES FORCES DE L'ORDRE ET L'ARMÉE - PROFILS D'ENTREPRISE
12.1 ALFREDO GRASSI SPA
12.1.1 INSTANTANÉ DE L'ENTREPRISE
12.1.2 ANALYSE DES REVENUS
12.1.3 PORTEFEUILLE DE PRODUITS
12.1.4 MISES À JOUR RÉCENTES
12.2 SYSTÈMES BAE
12.2.1 INSTANTANÉ DE L'ENTREPRISE
12.2.2 ANALYSE DES REVENUS
12.2.3 PORTEFEUILLE DE PRODUITS
12.2.4 MISES À JOUR RÉCENTES
12.3 CRAIG INTERNATIONAL BALLISTICS PTY.
12.3.1 INSTANTANÉ DE L'ENTREPRISE
12.3.2 ANALYSE DES REVENUS
12.3.3 PORTEFEUILLE DE PRODUITS
12.3.4 MISES À JOUR RÉCENTES
12,4 KERMEL
12.4.1 INSTANTANÉ DE L'ENTREPRISE
12.4.2 ANALYSE DES REVENUS
12.4.3 PORTEFEUILLE DE PRODUITS
12.4.4 MISES À JOUR RÉCENTES
12.5 ADVANCED FABRIC TECHNOLOGY LLC
12.5.1 INSTANTANÉ DE L'ENTREPRISE
12.5.2 ANALYSE DES REVENUS
12.5.3 PORTEFEUILLE DE PRODUITS
12.5.4 MISES À JOUR RÉCENTES
12.6 TISSUS TENCATE - UE
12.6.1 INSTANTANÉ DE L'ENTREPRISE
12.6.2 ANALYSE DES REVENUS
12.6.3 PORTEFEUILLE DE PRODUITS
12.6.4 MISES À JOUR RÉCENTES
12.7 SNYDER MANUFACTURING
12.7.1 INSTANTANÉ DE L'ENTREPRISE
12.7.2 ANALYSE DES REVENUS
12.7.3 PORTEFEUILLE DE PRODUITS
12.7.4 MISES À JOUR RÉCENTES
12,8 KD MILITAIRE
12.8.1 INSTANTANÉ DE L'ENTREPRISE
12.8.2 ANALYSE DES REVENUS
12.8.3 PORTEFEUILLE DE PRODUITS
12.8.4 MISES À JOUR RÉCENTES
12.9 TISSUS BURLINGTON
12.9.1 INSTANTANÉ DE L'ENTREPRISE
12.9.2 ANALYSE DES REVENUS
12.9.3 PORTEFEUILLE DE PRODUITS
12.9.4 MISES À JOUR RÉCENTES
12.1 TEXTILE MILITAIRE RAFF
12.10.1 INSTANTANÉ DE L'ENTREPRISE
12.10.2 ANALYSE DES REVENUS
12.10.3 PORTEFEUILLE DE PRODUITS
12.10.4 MISES À JOUR RÉCENTES
12.11 SOCIÉTÉ DE TISSUS TISSÉS
12.11.1 INSTANTANÉ DE L'ENTREPRISE
12.11.2 ANALYSE DES REVENUS
12.11.3 PORTEFEUILLE DE PRODUITS
12.11.4 MISES À JOUR RÉCENTES
12.12 KLOPMAN INTERNATIONAL
12.12.1 INSTANTANÉ DE L'ENTREPRISE
12.12.2 ANALYSE DES REVENUS
12.12.3 PORTEFEUILLE DE PRODUITS
12.12.4 MISES À JOUR RÉCENTES
12.13 SOLUTIONS TEXTILES INTÉGRÉES
12.13.1 INSTANTANÉ DE L'ENTREPRISE
12.13.2 ANALYSE DES REVENUS
12.13.3 PORTEFEUILLE DE PRODUITS
12.13.4 MISES À JOUR RÉCENTES
*REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
13 RAPPORTS CONNEXES
14 QUESTIONNAIRE
15 CONCLUSION
16 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











