


Segmentation du marché mondial des matériaux pour diodes électroluminescentes (DEL), par type de matériau (plaquettes, substrats, matériaux épitaxiaux et phosphore), application (éclairage général, éclairage automobile et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance des matériaux de la diode électroluminescente (DEL)
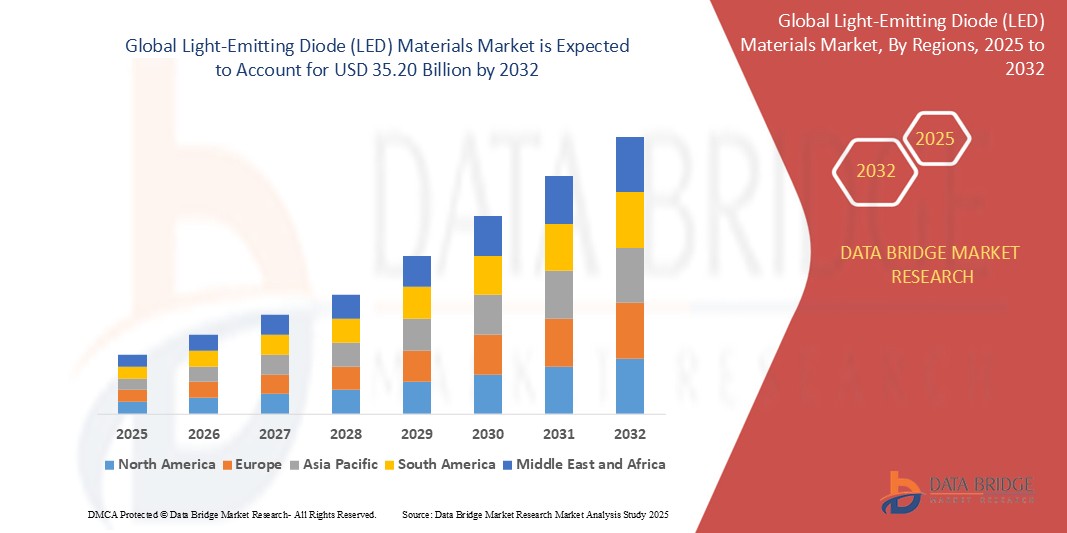
- Selon Data Bridge études de marché Analyse la taille du marché des matériaux de diode électroluminescente (DEL) a été évaluée à16,62 milliards de dollars en 2024et devrait atteindre35,20 milliards de dollars en 2032, à unTCAC de 9,83%pendant la période de prévision
- Cette croissance est due à des facteurs tels que lesTechnologie LED, et l'adoption croissante de produits LED dans diverses industries, y compris l'automobile,électronique grand public, et éclairage général
Taille du marché et prévisions
- Valeur marchande mondiale (2024):16,62 milliards de dollars
- Valeur marchande prévue (2032) :35,20 milliards de dollars
- Prévisions CAGR (2024-2032):9.83%
Quelles sont les principales quantités de matériaux à diode électroluminescente (DEL)
- Le marché mondial des matériaux à diodes électroluminescentes connaît une croissance constante, grâce à l'adoption accrue de solutions d'éclairage économes en énergie dans divers secteurs. Le marché se caractérise par des innovations continues dans les matériaux et les progrès technologiques
- À mesure que la demande de produits LED performants augmente, les principaux acteurs du marché se concentrent sur l'amélioration de la qualité des matériaux LED pour offrir une efficacité énergétique accrue et des solutions durables. Cette tendance crée un paysage concurrentiel avec des innovations et des développements continus de produits
- On s'attend à ce que l'Amérique du Nord domine le marché des matériaux à diodes électroluminescentes (DEL) en raison de son infrastructure technologique de pointe, d'un solide soutien réglementaire à l'éclairage économe en énergie et de la présence d'acteurs clés de l'industrie.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des matériaux diodes électroluminescentes (DEL) au cours de la période de prévision en raison de l'urbanisation rapide, de l'augmentation des investissements dans les infrastructures et des initiatives gouvernementales appuyant l'adoption de LED.
- Le segment des wafers devrait dominer le marché des matériaux à diodes électroluminescentes (DEL) avec la plus forte part en 2025. en raison de son rôle critique dans la production de puces LED. Les matériaux Wafer, en particulier le nitrite de gallium et le saphir, sont essentiels pour les LED haute performance utilisées dans diverses applications.
Étendue du rapport et segmentation du marché des matériaux émettant des diodes électroluminescentes
|
Attributs |
Matériaux à diode électroluminescente (DEL) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé dans les matériaux à diode électroluminescente (DEL)
Vers des matériaux de phosphore avancés dans la fabrication de LED
- Une tendance significative sur le marché des matériaux de la diode émettrice de lumière est le passage à des matériaux de phosphore avancés, qui jouent un rôle crucial dans l'amélioration de la qualité et de la luminosité des couleurs LED
- Les matériaux phosphoreux, en particulier ceux qui reposent sur des éléments de terres rares tels que le cérium et l'europium, sont de plus en plus intégrés pour améliorer la production de lumière et l'efficacité énergétique.
- Les entreprises investissent dans le développement de phosphores capables de produire une lumière blanche pure, répondant ainsi à la demande d'un meilleur rendu des couleurs et une meilleure expérience visuelle dans des applications telles que les écrans de télévision et l'éclairage automobile
- Par exemple, l'adoption de phosphores à base de cérium a permis d'améliorer l'efficacité et d'allonger la durée de vie des blancs.Éclairage LEDutilisés dans l'électronique grand public et l'éclairage général
- Cette tendance s'observe également dans l'industrie automobile, où les matériaux de phosphore avancés aident à produire des phares et des feux arrière plus brillants et plus efficaces pour les véhicules.
Dynamique du marché des matériaux à diode électroluminescente (DEL)
Chauffeur
Demande croissante de solutions d'éclairage économes en énergie
- L'évolution mondiale vers la durabilité et la conservation de l'énergie est à l'origine de la demande de solutions d'éclairage économes en énergie telles que les LED. L'éclairage LED est favorisé pour sa consommation d'énergie plus faible et sa durée de vie plus longue que les technologies d'éclairage traditionnelles
- Des réglementations plus strictes de la part des gouvernements, axées sur la réduction de la consommation d'énergie et des émissions de carbone, favorisent l'adoption de la technologie LED. De nombreux pays ont fixé des objectifs spécifiques pour éliminer l'éclairage incandescente et fluorescent en faveur des LED pour atteindre les objectifs de durabilité
- L'urbanisation et l'industrialisation rapides, en particulier dans les économies émergentes, alimentent la nécessité de systèmes d'éclairage efficaces dans les espaces résidentiels et commerciaux
- Par exemple, à mesure que les villes de l'Inde et de la Chine se développent, l'éclairage à DEL est adopté dans des projets d'infrastructure à grande échelle.
- La technologie LED gagne également en traction dans divers secteurs, y compris l'éclairage des rues, l'éclairage automobile et les systèmes d'affichage. Les initiatives des villes intelligentes, comme aux États-Unis et en Europe, font pression pour l'installation de lampadaires LED pour réduire l'utilisation de l'énergie et améliorer la sécurité publique
- Les gouvernements du monde entier offrent des incitations et des rabais pour l'adoption de systèmes LED, ce qui stimule la croissance du marché. Dans l'Union européenne
- Par exemple, plusieurs villes encouragent la modernisation des systèmes d'éclairage public à DEL dans le cadre d'initiatives de planification urbaine verte
Possibilités
Application élargie dans l'industrie automobile
- L'adoption croissante de la technologie LED par l'industrie automobile présente d'importantes possibilités de croissance pour le marché des matériaux LED. Les LED offrent des avantages tels que la luminosité supérieure, une meilleure efficacité énergétique et des durées de vie plus longues que les lampes halogènes traditionnelles ou à incandescence
- Les applications à DEL dans les véhicules s'étendent au-delà des phares et des feux arrière pour inclure l'éclairage intérieur, les feux indicateurs et l'affichage des véhicules. Cette utilisation élargie dans la conception automobile conduit la demande de matériaux LED spécialisés
- Prime etvéhicules électriquesutilisent de plus en plus les LED en raison de leur attrait esthétique, des performances améliorées et de l'efficacité énergétique
- Par exemple, les marques de voitures de luxe comme Audi et BMW intègrent l'éclairage LED avancé dans l'extérieur et l'intérieur de leurs véhicules
- L'augmentation des véhicules autonomes et connectés alimente la demande de technologie LED. Les LED peuvent être intégrées avec des systèmes intelligents pour améliorer la sécurité, la visibilité et l'assistance au conducteur dans ces véhicules de nouvelle génération
- Au fur et à mesure que les véhicules électriques (EV) deviennent plus répandus, le besoin de solutions d'éclairage à DEL économes en énergie va croître. La demande de LED haute performance en EVs présente une nouvelle avenue de croissance pour les entreprises fournissant des matériaux LED spécialisés au secteur automobile
Restriction/Défi
Coût initial élevé des matériaux LED
- L'un des principaux défis du marché des matériaux à diode électroluminescente est le coût initial élevé des matériaux et des produits à DEL. Malgré des économies d'énergie à long terme, le coût initial est encore plus élevé que les technologies d'éclairage traditionnelles, décourageant certains consommateurs et entreprises de faire le changement
- La fabrication de LED nécessite des matériaux coûteux tels que des éléments de terres rares et des phosphores avancés, qui contribuent de façon significative au coût de production global. Cela rend les LED moins abordables pour certains consommateurs et industries
- Bien que le coût de la technologie LED ait diminué au fil du temps, il demeure un obstacle, en particulier dans les régions et les marchés sensibles aux prix
- Par exemple, les petites entreprises ou les consommateurs résidentiels des pays en développement peuvent hésiter à investir dans les LED malgré le potentiel d'économie à long terme.
- Le processus de fabrication complexe et à forte intensité de ressources pour les matériaux LED de haute qualité ajoute à la charge de coûts. Cela rend les systèmes d'éclairage LED moins accessibles à certains marchés, en particulier dans les régions à faible développement économique
- Pour relever ce défi, les entreprises du marché des matériaux LED se concentrent sur les progrès technologiques, la production de masse et les économies d'échelle pour réduire les coûts de production. Cependant, la sensibilité aux prix demeure un obstacle important à l'adoption plus large des systèmes d'éclairage à DEL
Comment les matériaux des diodes électroluminescentes (DEL) sont-ils segmentés
Le marché est segmenté en fonction du type de matériau et de l'application.
|
Segmentation |
Sous-segmentation |
|
ParType de matériau |
|
|
ParDemande |
|
En 2025, le wafer devrait dominer le marché avec une part plus importante du segment des matériaux
Le segment des wafers devrait dominer le marché des matériaux à diodes électroluminescentes (DEL) avec la plus forte part en 2025. en raison de son rôle critique dans la production de puces LED. Les matériaux Wafer, en particulier le nitrite de gallium et le saphir, sont essentiels pour les LED haute performance utilisées dans diverses applications.
L'éclairage général devrait représenter la part la plus importante au cours de la période de prévision dans le segment des applications
En 2025, le segment de l'éclairage général devrait dominer le marché avec la plus grande part de marché en raison de son adoption généralisée dans les secteurs résidentiel et commercial.
Quelle est la région qui détient la plus grande part des matériaux à diodes électroluminescentes (DEL) segmentés
L'Amérique du Nord détient la plus grande part du marché des matériaux émettant de la lumière (DEL)
- Les États-Unis détenaient une part dominante de 78,7 % sur le marché nord-américain de l'éclairage à DEL, ce qui indique leur importante contribution au marché régional.
- Les États-Unis ont connu une augmentation des dépenses publiques de construction, y compris la construction de rues et d'autoroutes, qui soutient l'adoption de solutions d'éclairage à DEL économes en énergie
- Le Canada élargit son marché à DEL avec un taux de croissance prévu, sous l'impulsion du développement immobilier et des politiques gouvernementales favorisant l'éclairage économe en énergie
- La présence de grandes entreprises comme Cree, Inc., Acuity Brands et GE Lighting favorise l'innovation et l'adoption généralisée des technologies LED en Amérique du Nord
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé du marché des matériaux à diodes électroluminescentes (DEL)
- Asie-Pacifique est la région qui connaît la croissance la plus rapide du marché des matériaux LED
- Des pays comme la Chine, la Corée du Sud et Taiwan sont en tête de la production de LED, bénéficiant de subventions et d'incitations gouvernementales substantielles qui renforcent les capacités de fabrication nationales
- L ' urbanisation rapide et l ' expansion de l ' infrastructure dans les pays émergents sont autant de facteurs qui rendent nécessaire l ' utilisation de systèmes d ' éclairage efficaces dans les espaces résidentiels et commerciaux.
- Les progrès de la recherche et du développement dans les pays d'Asie et du Pacifique favorisent l'innovation dans les technologies LED, propulsant davantage la croissance du marché et la compétitivité mondiale
Quelles sont les meilleures entreprises dans les matériaux à diode électroluminescente (DEL)
Le paysage concurrentiel du marché fournit des détails par concurrent. Les détails inclus sont l'aperçu de l'entreprise, les finances de l'entreprise, les revenus générés, le potentiel du marché, les investissements dans la recherche et le développement, les nouvelles initiatives du marché, la présence mondiale, les sites et installations de production, les capacités de production, les forces et faiblesses de l'entreprise, le lancement de produits, la largeur et l'étendue du produit, la domination de l'application. Les données ci-dessus fournies ne sont liées qu'à la concentration des entreprises sur le marché.
Les principaux leaders du marché sont :
- AkzoNobel N.V. (Pays-Bas)
- Cree, Inc. (États-Unis)
- Société EPISTAR (Taiwan)
- Hitachi Metals Ltd. (Japon)
- II-VI Incorporée (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- NICHIA CORPORATION (Japon)
- OSRAM Opto Semiconductors GmbH (Allemagne)
- Sumitomo Electric Industries, Ltd. (Japon)
- UBE INDUSTRIES, LTD. (Japon)
- Addison Engineering, Inc. (États-Unis)
- DOWA Electronic Materials Co. Ltd (Japon)
- Freiberger Compound Materials GmbH (Allemagne)
- Lake Materials Co., Ltd. (Chine)
- MACOM (États-Unis)
- MTI Corporation (États-Unis)
- Séoul Semiconductors Co., Ltd. (Corée du Sud)
- SixPoint Materials, Inc. (États-Unis)
- R K Éclairage Inde (Inde)
- SORAA (États-Unis)
Quelle est la région qui détient la plus grande part des matériaux à diodes électroluminescentes (DEL) segmentés
- En septembre 2023, Evonik a lancé TEGO® RC 2000 LCF, un revêtement UV à libération curable à LED fabriqué à partir de matières premières en silicone recyclé. Ce nouveau produit est conçu pour les producteurs d'étiquettes à la recherche de solutions durables, offrant des performances de libération faciles à contrôler et une stabilité élevée avec des adhésifs sensibles à la pression. Il permet de guérir avec des lampes UV LED ou des lampes à arc UV traditionnelles, réduisant la consommation d'énergie et l'empreinte carbone. Cette innovation place Evonik à l'avant-garde de la durabilité dans l'industrie de l'étiquetage, au bénéfice de l'environnement et des fabricants
- En octobre 2023, LEDVANCE a introduit la gamme de produits NATURELOOP, avec des lampes et des luminaires fabriqués à partir d'au moins 40% de plastiques recyclés après consommation. Cette initiative s'harmonise avec les objectifs de durabilité de LEDVANCE dans le cadre du concept de LOOP LEDVANCE, visant à réduire l'utilisation de plastique et les émissions de CO2 pendant la production. La première vague comprend 20 nouveaux types de lampes disponibles à partir de la mi-novembre 2023 et six luminaires étanches lancés en janvier 2024. Ces produits répondent aux besoins d'éclairage résidentiel et professionnel, soutenant la transition vers une industrie de l'éclairage plus durable
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











