


Marché mondial de la légionellose, par type (pneumonique, non pneumatique, autres), diagnostic (analyses sanguines et urinaires, radiographie thoracique, expectorations et tissus pulmonaires , autres), traitement (médicaments, thérapie de pré-traitement, autres), voie d'administration (orale, parentérale , autres), forme posologique (comprimés, gélules, injections, autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, soins à domicile, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne, autres) – Tendances et prévisions de l'industrie jusqu'en 2029
Quelle est la taille du marché et le taux de croissance de la légionellose
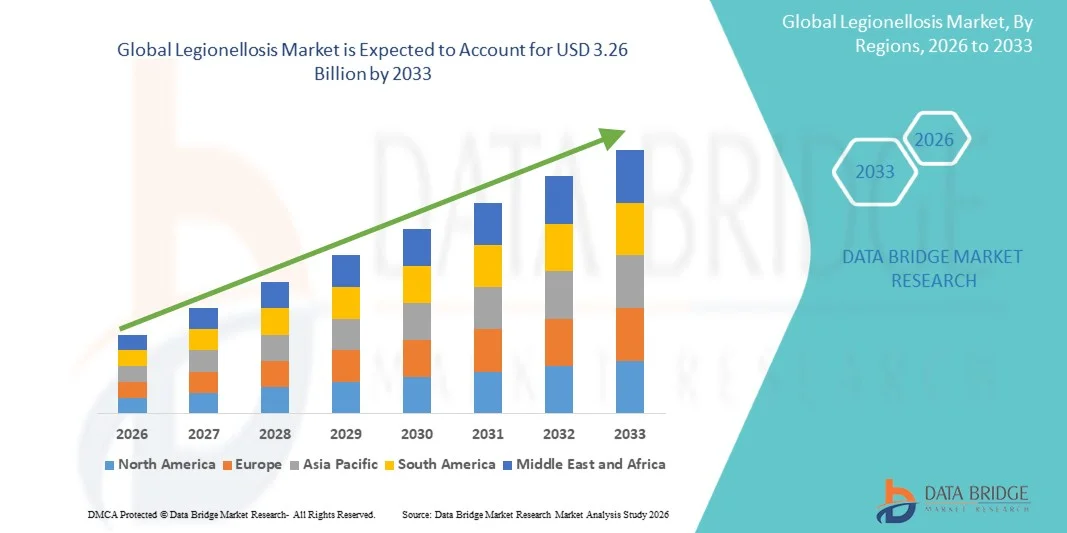
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la légionellose a été évaluée à1,70 milliard de dollars en 2025et devrait atteindre3,26 milliards de dollars en 2033, à uneTCAC de 8,50%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par une sensibilisation accrue aux maladies infectieuses d'origine hydrique et aux progrès des technologies de diagnostic, ce qui a permis de détecter plus tôt et d'améliorer la gestion clinique de la légionellose dans les hôpitaux, les laboratoires de diagnostic et les systèmes de santé publique. L'augmentation des investissements dans les programmes de surveillance des maladies et de la sécurité de l'eau appuie davantage l'expansion du marché
- De plus, la demande croissante de solutions diagnostiques rapides, d'antibiotiques efficaces et de systèmes intégrés de gestion de l'eau pour la prévention et la lutte contre les épidémies fait de la Legionellosis une composante essentielle de la gestion moderne des maladies infectieuses. Ces facteurs convergents accélèrent l'adoption de solutions de diagnostic, de traitement et de prévention de la Legionellosis, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,70 milliard USD
- Valeur marchande prévue (2033) :3.26 milliards de dollars
- Prévisions CAGR (2026-2033): 8.50%
Quels sont les principaux débouchés du marché de la légionellose
- La légionellose, une infection bactérienne grave causée par les espèces de Legionella et généralement associée à des systèmes d'eau contaminés, est de plus en plus reconnue comme un segment important de la gestion des maladies infectieuses en raison de la sensibilisation accrue aux infections acquises à l'hôpital, de l'expansion de la surveillance environnementale et de l'amélioration des capacités de diagnostic.
- La demande croissante de solutions de diagnostic et de traitement de la légionellose est principalement alimentée par l'augmentation de l'incidence des éclosions de maladies d'origine hydrique, le vieillissement des populations vulnérables aux infections respiratoires, des règlements plus stricts en matière de salubrité de l'eau et l'adoption croissante de tests rapides d'antigène urinaire, de diagnostics PCR et d'antibiotiques ciblés.
- L'Amérique du Nord a dominé le marché de la légionellose avec la plus grande part des revenus de 38,40 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des systèmes robustes de surveillance des maladies, une grande sensibilisation aux infections associées aux soins de santé et l'utilisation généralisée d'outils de diagnostic rapide, les États-Unis ayant vu des investissements considérables dans les programmes de prévention et la surveillance des épidémies.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la légionellose au cours de la période prévue en raison de l'expansion de l'infrastructure urbaine, de l'augmentation des dépenses en soins de santé, de la sensibilisation accrue aux normes d'hygiène de l'eau et de l'accès accru aux services de diagnostic dans des pays comme la Chine, l'Inde, le Japon et l'Australie.
- En 2025, le segment des médicaments a représenté la plus grande part des revenus du marché (71,6 %), grâce à l'utilisation clinique standard d'antibiotiques comme l'azithromycine, la lévofloxacine et d'autres traitements anti-infectieux.
Portée du rapport et segmentation du marché de la légionellose
|
Attributs |
Légionellose Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la légionellose
(en milliers de dollars)Progrès dans les solutions de diagnostic rapide et de surveillance de la sécurité de l'eau(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial de la légionellose est l'adoption croissante de technologies de diagnostic rapide, de systèmes de surveillance de l'environnement et de solutions préventives de gestion de l'eau visant à améliorer la détection et la lutte contre les épidémies. Ces innovations renforcent les interventions de santé publique et réduisent le fardeau de la maladie des légionnaires dans le monde
- Par exemple, les hôpitaux, les hôtels et les grandes installations commerciales mettent de plus en plus en oeuvre des tests rapides d'antigène urinaire et des programmes de dépistage systématique de l'eau pour détecter les cas de Legionellosis tôt et surveiller la présence de bactéries Legionella dans les tours de refroidissement et les systèmes de plomberie.
- Les progrès dans le diagnostic moléculaire basé sur la PCR permettent une identification plus rapide et plus précise des espèces de Legionella par rapport aux méthodes de culture traditionnelles, appuyant des décisions de traitement clinique en temps opportun
- Des systèmes intelligents de gestion de l'eau avec contrôle automatisé de la température, surveillance de la désinfection et alertes à distance gagnent en traction pour réduire les risques de croissance bactérienne dans les systèmes complexes d'eau du bâtiment
- Une collaboration accrue entre les établissements de santé, les organismes environnementaux et les gestionnaires des établissements améliore les protocoles de prévention des épidémies et les normes de conformité réglementaire
- Cette tendance à la surveillance proactive, au diagnostic rapide et à la gestion préventive de l'infrastructure remodele les attentes en matière de contrôle de la légionellose à l'échelle mondiale
Dynamique du marché de la légionellose
Chauffeur
L'incidence croissante des éclosions d'origine hydrique et la sensibilisation accrue à la santé publique
- L'incidence croissante des éclosions de maladies d'origine hydrique et la prise de conscience croissante des infections respiratoires liées aux systèmes d'eau contaminés sont les principaux moteurs de la croissance du marché de la légionellose
- Par exemple, les établissements de soins de santé et les municipalités élargissent les programmes de dépistage systématique de Legionella dans les hôpitaux, les hôtels, les spas et les systèmes de tours de refroidissement à la suite des éclosions signalées dans les centres urbains.
- L'infrastructure vieillissante, les systèmes de plomberie complexes et l'urbanisation croissante font augmenter le besoin de surveillance de la sécurité de l'eau et de solutions de gestion des risques bactériens
- Les gouvernements et les organismes de réglementation renforcent les exigences de conformité en matière d'hygiène de l'eau, de tests et d'entretien dans les bâtiments publics et commerciaux à haut risque
- De plus, la sensibilisation croissante des cliniciens à la pneumonie atypique et aux symptômes de la maladie des légionnaires favorise un diagnostic et un traitement plus précoces.
Restriction/Défi
(en milliers de dollars)Sous-diagnostic, coûts élevés de surveillance et gestion complexe de l'infrastructure(en milliers de dollars)
- Le sous-diagnostic demeure un défi majeur sur le marché de la légionellose, car les symptômes ressemblent souvent à d'autres formes de pneumonie, entraînant une détection manquée ou retardée chez de nombreux patients.
- Par exemple, dans les petits établissements de soins de santé sans accès rapide aux tests, les cas de maladie de Legionnaires peuvent d'abord être traités comme une pneumonie bactérienne générique sans confirmer l'infection par Legionella.
- Des essais environnementaux continus, des programmes de désinfection et des mises à niveau des systèmes d'approvisionnement en eau peuvent être coûteux pour les hôpitaux, les hôtels et les installations industrielles qui gèrent de grandes infrastructures.
- Les bâtiments plus anciens dotés de réseaux de canalisations complexes et d'horaires d'entretien incohérents compliquent encore les efforts efficaces de contrôle de la Legionella
- Pour assurer une croissance soutenue du marché, il sera essentiel de relever ces défis en élargissant l'accès au diagnostic, en renforçant les protocoles d'entretien et en mettant au point des technologies de surveillance rentables.
Comment le marché de la légionellose est-il segmenté
Le marché est segmenté en fonction du type, du diagnostic, du traitement, de la voie d'administration, de la forme posologique, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché de la Légionellose est segmenté en Pneumonique, Non-Pneumonique, et autres. Le segment pneumonique a dominé la plus grande part des revenus du marché de 67,8 % en 2025, principalement en raison de l'incidence élevée de la maladie de Légionnaires, qui représente la forme la plus sévère et la plus cliniquement significative de légionellose. Cette catégorie nécessite une hospitalisation immédiate et un traitement intensif, ce qui entraîne de fortes dépenses en soins de santé. L'augmentation de la population âgée et des personnes immunodéprimées est très vulnérable aux infections pneumoniques. L'urbanisation croissante et le vieillissement de l'infrastructure de l'eau accroissent les risques d'éclosion à l'échelle mondiale. Les hôpitaux donnent la priorité au diagnostic précoce et au traitement des infections à la légionella associées à la pneumonie. La demande d'antibiotiques avancés et de systèmes de soutien respiratoire augmente encore la valeur marchande. Les programmes de surveillance de la santé publique augmentent également les taux d'identification des cas. Une forte disponibilité de remboursement dans les pays développés favorise l'adoption du traitement. Une meilleure sensibilisation des médecins a réduit le sous-diagnostic ces dernières années. La prévalence croissante des troubles respiratoires chroniques contribue également à la gravité de la maladie. Ces facteurs combinés continuent de renforcer la domination du segment pneumonique.
On s'attend à ce que le segment non pneumonique enregistre le taux de croissance le plus rapide de 9,7 % du TCAC de 2026 à 2033, en raison de la reconnaissance croissante de la fièvre du Pontiac et des maladies liées à la légionellose légère dans les établissements ambulatoires. Les cas sous-déclarés sont maintenant capturés en raison d'une meilleure sensibilisation au dépistage. L'utilisation croissante de panneaux de dépistage respiratoire multiplex favorise le diagnostic d'infections légères. L'augmentation de l'activité touristique et les incidents liés à l'exposition à l'hôtel ou aux croisières contribuent à la demande. La sensibilisation accrue des médecins aux symptômes de la légionella comme la grippe améliore les taux de déclaration. De nombreux patients préfèrent le traitement ambulatoire, créant de nouvelles opportunités sur le marché. L'élargissement de l'accès aux soins de santé dans les marchés émergents favorise également la croissance du segment. Les organismes de santé publique investissent davantage dans la surveillance des maladies d'origine hydrique. La disponibilité d'options de traitement oral améliore la facilité de gestion. Des périodes de récupération plus courtes améliorent la conformité du patient et le suivi du diagnostic. L'augmentation du comportement préventif des soins de santé soutient davantage la demande de tests. Ces facteurs positionnent collectivement les cas non pneumoniques comme le segment qui connaît la croissance la plus rapide.
- Par diagnostic
Sur la base d'un diagnostic, le marché de la légionellose est segmenté en tests sanguins et urinaires, radiographies thoraciques, sputum et tissus pulmonaires, et autres. Le segment des tests sanguins et urinaires détenait la plus grande part du marché de 42,5 % en 2025, grâce à l'utilisation généralisée de tests d'antigène urinaire pour la détection rapide et précise des infections à Legionella pneumophila. Ces tests sont préférés parce qu'ils fournissent des résultats rapides et aident les cliniciens à commencer le traitement tôt. Les hôpitaux comptent beaucoup sur le dépistage en laboratoire des patients atteints de pneumonie. La sensibilisation accrue aux épidémies d'infections respiratoires augmente les volumes de tests dans le monde entier. Les biomarqueurs sanguins aident également à évaluer la sévérité et la réponse au traitement. Les laboratoires de diagnostic adoptent de plus en plus de plates-formes d'essais automatisés. La demande des services d'urgence et des unités de soins intensifs renforce la croissance du segment. L'amélioration de la couverture d'assurance pour le diagnostic des maladies infectieuses favorise l'adoption. L'augmentation de la population gériatrique augmente le besoin de diagnostic rapide. Haute sensibilité et la commodité font des tests d'urine hautement préférés. Ces facteurs assurent le leadership continu des tests sanguins et urinaires.
On s'attend à ce que le segment des tissus Sputum et Lung enregistre le taux de croissance le plus rapide de 10,3 % du TCAC de 2026 à 2033, en raison du besoin croissant de diagnostic de confirmation dans les cas de pneumonie grave ou atypique. Les tests PCR et de culture à partir d'échantillons respiratoires fournissent des résultats spécifiques à la souche utile pour la planification du traitement. Les hôpitaux utilisent de plus en plus des panneaux pathogènes respiratoires avancés. Les préoccupations croissantes concernant la résistance aux antibiotiques stimulent la demande d'identification précise des agents pathogènes. Les organismes de santé publique comptent sur les cultures d'expectorations pour la recherche et la surveillance des épidémies. Les progrès technologiques ont amélioré la rapidité et la précision des essais moléculaires. Les médecins utilisent des tests de tissus pulmonaires dans des infections compliquées ou récurrentes. L'augmentation des admissions de pneumonies graves dans le monde soutient ce segment. Les établissements de recherche élargissent les études sur les maladies infectieuses respiratoires. Une meilleure infrastructure de laboratoire dans les pays émergents contribue également à la croissance. L'accent croissant mis sur le traitement fondé sur des données probantes appuie la demande. Ces facteurs font de Sputum et Lung Tissue le segment diagnostique qui connaît la croissance la plus rapide.
- Par traitement
Sur la base du traitement, le marché de la Légionellose est segmenté en Médicaments, Sooner Therapy, et autres. En 2025, le segment des médicaments a représenté la plus grande part des revenus du marché (71,6 %), en raison de l'utilisation clinique standard d'antibiotiques comme l'azithromycine, la lévofloxacine et d'autres traitements anti-infectieux. Un traitement antibiotique rapide reste la pierre angulaire de la prise en charge de la légionellose. Les cas graves nécessitent une hospitalisation et une intervention immédiate, ce qui augmente la demande sur le marché. L'augmentation de la charge de la pneumonie dans le monde favorise considérablement la croissance des médicaments. Les hôpitaux conservent d'importants stocks de médicaments anti-infectieux pour les urgences respiratoires. La disponibilité générique a amélioré l'accès dans les pays en développement. La sensibilisation accrue des cliniciens à l'initiation précoce des antibiotiques renforce les résultats. Les patients âgés et immunodéprimés ont souvent besoin d'un traitement prolongé. L'innovation pharmaceutique dans les antibiotiques à large spectre favorise également l'expansion du marché. Une forte confiance des médecins dans la gestion des médicaments renforce la domination. L'amélioration de la vitesse de diagnostic augmente encore les prescriptions en temps opportun. Ces facteurs assurent que les médicaments demeurent le principal segment de traitement.
Le segment de Sooner Therapy devrait connaître le taux de croissance le plus rapide de 8,9 % du TCAC de 2026 à 2033, en raison de l'importance croissante accordée aux interventions rapides de soutien immédiatement après le diagnostic. Cela comprend le soutien à l'oxygène, la gestion des fluides, le contrôle de la fièvre et la stabilisation respiratoire. Les hôpitaux mettent l'accent sur les soins de soutien précoce pour réduire les admissions aux soins intensifs et la mortalité. L'adoption croissante de protocoles normalisés de gestion de la pneumonie soutient la demande. Les services d'urgence utilisent de plus en plus des voies de stabilisation rapides. Les populations vieillissantes présentant des comorbidités nécessitent souvent un traitement de soutien aux côtés des antibiotiques. L'expansion des infrastructures de soins respiratoires au niveau mondial contribue à la croissance. La sensibilisation accrue à la prévention des septicémies stimule également la demande d'intervention précoce. Les outils de surveillance à domicile améliorent la réponse précoce aux symptômes. Les fournisseurs de soins de santé intègrent de plus en plus les plans de traitement de soutien et pharmacologique. Des taux de récupération clinique plus rapides favorisent l'adoption de segments. Ces facteurs font de Sooner Therapy le segment de traitement qui augmente le plus rapidement.
- Par voie d'administration
Sur la base de la voie d'administration, le marché de la Légionellose est segmenté en Oral, Parenteral et autres. En 2025, le segment de la parenté a dominé la plus grande part des revenus du marché, soit 58,4%, en raison de l'utilisation élevée d'antibiotiques par voie intraveineuse chez des patients hospitalisés modérés à sévère. L'administration parentérale assure une absorption rapide des médicaments et une action thérapeutique immédiate. Les patients atteints d'UCI et ceux atteints d'une pneumonie sévère sont les principaux utilisateurs de traitement injectable. Les hôpitaux préfèrent cette voie pour un dosage précis et une surveillance étroite. L'augmentation des taux d'hospitalisation attribuables aux infections respiratoires favorise la croissance du segment. La disponibilité de plusieurs antibiotiques injectables renforce la demande. L'augmentation des infrastructures de soins essentiels dans le monde contribue à l'adoption. Les médecins initient souvent un traitement IV avant de transférer les patients vers des médicaments oraux. L'amélioration des technologies de perfusion favorise également l'efficacité. La dépendance aux soins d'urgence à l'égard des médicaments parentaux renforce le leadership. Ces facteurs maintiennent la domination du segment parentéral.
Le segment oral devrait connaître le taux de croissance le plus rapide de 9,5% du TCAC de 2026 à 2033, en raison de l'augmentation du traitement des cas légers et modérés en milieu externe. Les médicaments oraux offrent une commodité, un coût abordable et une adhésion facile à long terme. Le traitement post-décharge continue soutient également la demande segmentaire. L'intensification des consultations en télémédecine encourage les voies de traitement à domicile. L'accès croissant des pharmacies de détail augmente la disponibilité des antibiotiques oraux. Les patients préfèrent les comprimés et les capsules en raison du confort et des coûts réduits. L'élargissement de l'accès aux soins de santé dans les marchés émergents stimule encore la croissance. Les médecins stabilisent de plus en plus les patients de l'administration intraveineuse à l'administration orale. Une forte concurrence générique améliore l'accessibilité. La sensibilisation accrue au traitement précoce favorise la croissance de la prescription. Ces facteurs positionnent l'administration orale comme le segment de route qui croît le plus rapidement.
- Par forme posologique
Sur la base de la forme posologique, le marché de la Légionellose est segmenté en comprimés, capsules, injections et autres. En 2025, le segment des injections détenait la part de marché la plus importante, soit 49,1 %, en raison de la forte demande d'hospitalisation pour le traitement immédiat des infections graves à la légionelle. Les formulations injectables sont largement utilisées en cas d'urgence et en milieu hospitalier. Ils fournissent une réponse clinique plus rapide que les formes buccales. Les protocoles de traitement des ICU dépendent fortement des antibiotiques injectables. L'augmentation des admissions de pneumonies graves stimule les revenus du segment. Les hôpitaux maintiennent des volumes d'approvisionnement stables pour les produits injectables. Disponibilité des produits injectables génériques et de marque. L'amélioration des systèmes de sécurité des perfusions contribue également à la croissance. Les médecins préfèrent les injections pendant les premières phases critiques du traitement. De fortes tendances en matière de traitement des patients hospitalisés renforcent le leadership du segment. Ces facteurs garantissent que les injections demeurent dominantes.
Le segment des comprimés devrait connaître le taux de croissance le plus rapide de 9,8 % du TCAC de 2026 à 2033, en raison de l'augmentation de la prise en charge ambulatoire et des ordonnances en phase de rétablissement. Les comprimés sont pratiques, portables et largement acceptés par les patients. Des prix plus bas que les thérapies injectables favorisent une utilisation plus large. La croissance du commerce de détail et de la pharmacie en ligne améliore l'accès à l'échelle mondiale. Les patients qui sortent de l'hôpital poursuivent généralement le traitement par comprimés. L'expansion de la fabrication générique renforce l'abordabilité. De meilleurs programmes d'adhésion appuient l'achèvement du traitement. La préférence croissante pour les soins à domicile stimule également la demande. Les médecins prescrivent souvent des comprimés pour les infections légères. Une sensibilisation accrue aux premières consultations stimule les prescriptions. Ces facteurs font des comprimés le segment de forme posologique qui augmente le plus rapidement.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de la Legionellosis est segmenté en hôpitaux, cliniques spécialisées, soins à domicile et autres. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché (63,7 %), en raison de la majorité des cas graves de légionellose nécessitant un traitement hospitalier. Les hôpitaux offrent des soins intensifs, un soutien respiratoire, des diagnostics et une thérapie intraveineuse dans un même cadre. L'augmentation des admissions liées à la pneumonie soutient considérablement la demande. La disponibilité de spécialistes des maladies infectieuses renforce la qualité du traitement. Une infrastructure de laboratoire avancée facilite le diagnostic rapide. L'augmentation des admissions de patients âgés contribue davantage à la croissance. De solides systèmes de remboursement appuient les soins hospitaliers. La gestion des éclosions d'urgence commence souvent dans les hôpitaux. L'expansion des centres de soins tertiaires dans le monde augmente la capacité. La forte consommation de médicaments au sein des hôpitaux soutient le leadership des revenus. Ces facteurs garantissent que les hôpitaux demeurent dominants.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 10,1 % du TCAC de 2026 à 2033, en raison de la préférence croissante pour la gestion du rétablissement en dehors des hôpitaux. Les patients atteints d'une maladie légère ou ayant des besoins après l'évacuation sont de plus en plus traités à la maison. La disponibilité des médicaments oraux appuie cette transition. La surveillance de la télésanté améliore la surveillance des médecins. La baisse des coûts de traitement favorise l'adoption des soins à domicile. Les patients âgés préfèrent un milieu familial familier pour se rétablir. Les services de soutien aux soins infirmiers se développent à l'échelle mondiale. Les gouvernements encouragent des modèles de soins décentralisés. Les dispositifs de surveillance à distance améliorent la sécurité et la conformité. Des protocoles de décharge plus rapides des hôpitaux soutiennent également la croissance. Ces facteurs font des soins à domicile le segment de l'utilisateur final qui connaît la croissance la plus rapide.
- Par canal de distribution
Sur la base du canal de distribution, le marché de la Legionellosis est segmenté en pharmacie hospitalière, pharmacie de détail, pharmacie en ligne et autres. Le segment de la pharmacie hospitalière a dominé la plus grande part du marché de 56,8 % en 2025, grâce à la forte distribution d'antibiotiques, d'injectables et de médicaments respiratoires de soutien. La plupart des cas graves sont diagnostiqués et traités dans les hôpitaux. La disponibilité immédiate des médicaments soutient les protocoles de traitement d'urgence. Les systèmes d'approvisionnement en vrac réduisent les coûts pour les fournisseurs de soins de santé. Une forte rotation des patients soutient la demande de médicaments. Les soins intensifs et les services respiratoires sont des consommateurs importants. Des chaînes d'approvisionnement fiables renforcent la domination de la pharmacie hospitalière. La distribution contrôlée par le médecin améliore également la conformité. L'augmentation des admissions dans les hôpitaux au niveau mondial soutient la croissance des revenus. L'expansion de l'infrastructure hospitalière stimule les ventes de pharmacies. Ces facteurs maintiennent la pharmacie hospitalière dominante.
Le segment Pharmacie en ligne devrait connaître le taux de croissance le plus rapide de 11,4 % du TCAC de 2026 à 2033, en raison de l'adoption rapide de la santé numérique et de la demande de médicaments pratiques. Les patients commandent de plus en plus des ordonnances orales de suivi en ligne après leur congé. La pénétration du téléphone intelligent et la confiance dans le commerce électronique accélèrent l'utilisation. Des prix compétitifs attirent les consommateurs soucieux des coûts. Une plus grande portée géographique améliore l'accès aux médicaments dans les régions éloignées. Les modèles de recharge d'abonnement améliorent l'adhérence. L'intégration aux plateformes de télémédecine permet une prescription transparente. Les réseaux logistiques rapides améliorent la commodité des patients. Un soutien réglementaire croissant aux canaux de cyberpharmacie favorise l'expansion. Les consommateurs plus jeunes préfèrent fortement les options d'achat numérique. Ces facteurs font de la Pharmacie en ligne le segment du canal de distribution qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché de la légionellose
- L'Amérique du Nord a dominé le marché de la Légionellose avec la plus grande part de revenus de 38,40 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des systèmes de surveillance des maladies robustes, une grande sensibilisation aux infections associées aux soins de santé et l'utilisation généralisée d'outils de diagnostic rapide. La région bénéficie de cadres de surveillance de la santé publique établis, de solides protocoles de prévention des infections hospitalières et d'investissements accrus dans la gestion de la salubrité de l'eau environnementale
- Les fournisseurs de soins de santé et les organismes de réglementation de la région accordent la plus grande priorité à la détection précoce, à la lutte contre les épidémies et à la prévention de la contamination par Legionella dans les hôpitaux, les hôtels, les bâtiments commerciaux et les réseaux d'aqueduc communautaires. L'adoption croissante de tests rapides d'antigène urinaire, de diagnostics moléculaires et de technologies de surveillance de l'eau renforce encore la croissance du marché
- Cette adoption généralisée s'appuie en outre sur de fortes dépenses de santé, des exigences strictes en matière de conformité et une attention accrue accordée à la préparation en matière de santé publique, en établissant l'Amérique du Nord comme une région de premier plan pour le diagnostic, la surveillance et la prévention de la légionellose.
Aperçu du marché de la légionellose américaine
Le marché de la Legionellosis aux États-Unis a enregistré la plus grande part des revenus en Amérique du Nord en 2025, grâce à des investissements importants dans les programmes de prévention et la surveillance des épidémies. Le pays est témoin d'une adoption accrue de tests de diagnostic rapides, de systèmes de surveillance en laboratoire et de programmes de conformité à la sécurité de l'eau dans les établissements de santé et les établissements commerciaux. Les hôpitaux, les centres de soins de longue durée, les hôtels et les autorités municipales mettent de plus en plus en œuvre des stratégies de gestion des risques de Legionella qui comprennent des tests réguliers d'eau, des systèmes de désinfection et une surveillance de l'environnement. La sensibilisation accrue à la pneumonie associée aux soins de santé et aux éclosions d'origine hydrique propulse la croissance du marché aux États-Unis.
Europe Legionellosis Market Insight
Le marché de la légionellose en Europe devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de règlements rigoureux en matière de santé publique, de la sensibilisation accrue aux infections d'origine hydrique et de l'expansion des systèmes de surveillance des maladies. La région connaît une demande croissante de diagnostics rapides, de services de surveillance de l'environnement et de solutions de traitement de l'eau dans les hôpitaux, les hôtels et les complexes résidentiels. Une surveillance réglementaire rigoureuse et la prévention des épidémies contribuent de manière significative à l'expansion du marché dans toute l'Europe.
Royaume-Uni Legionellosis Market Insight
On s'attend à ce que le marché britannique de la légionellose se développe à un TCAC remarquable au cours de la période de prévision, appuyé par des règlements stricts en matière de sécurité de l'eau dans les bâtiments et une sensibilisation accrue aux mesures de contrôle de la légionellose. Les établissements de santé, les établissements commerciaux et les institutions publiques adoptent de plus en plus des protocoles d'analyse de l'eau et d'entretien préventif. La demande croissante de services de diagnostic rapides et de programmes de gestion des épidémies devrait stimuler la croissance du marché au Royaume-Uni.
Allemagne Legionellosis Market Insight
Le marché allemand de la légionellose devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par des infrastructures de soins de santé de pointe, de solides normes de conformité environnementale et une attention croissante à la gestion de l'hygiène de l'eau. Allemagne Les hôpitaux, les hôtels et les installations industrielles utilisent de plus en plus des systèmes de surveillance de la qualité de l'eau et des diagnostics rapides pour réduire les risques d'infection. L'accent mis par le pays sur les soins de santé préventifs et la sécurité publique soutient la croissance du marché.
Aperçu du marché de la légionellose en Asie-Pacifique
Le marché de la légionellose de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision, en raison de l'expansion des infrastructures urbaines, de l'augmentation des dépenses de santé, de la sensibilisation accrue aux normes d'hygiène de l'eau et de l'élargissement de l'accès au diagnostic dans des pays comme la Chine, l'Inde, le Japon et l'Australie. La région connaît une croissance rapide des bâtiments commerciaux, des établissements de soins de santé et des systèmes municipaux d'approvisionnement en eau qui nécessitent des stratégies améliorées de surveillance et de prévention de la Legionella. Les investissements publics dans l'assainissement, la modernisation des soins de santé et la surveillance des maladies accélèrent l'expansion du marché.
Aperçu du marché de la légionellose japonaise
Le marché japonais de la légionellose prend de l'ampleur grâce au système de santé avancé du pays, aux infrastructures urbaines denses et à l'accent mis sur l'hygiène et la sécurité sanitaire publique. Les fournisseurs de soins de santé et les gestionnaires d'installations japonais dépendent de plus en plus de la surveillance régulière de la qualité de l'eau, des tests rapides et des systèmes d'entretien préventif. La demande augmente également dans les secteurs de l'accueil et des soins aux personnes âgées, ce qui favorise une croissance régulière du marché.
Chine Legionellosis Market Insight
En 2025, le marché chinois de la légionellose représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'urbanisation rapide, à l'expansion des infrastructures de soins de santé et à la sensibilisation à la prévention des maladies d'origine hydrique. La Chine connaît une forte croissance des services de diagnostic, des programmes de lutte contre les infections hospitalières et de la surveillance des systèmes d'approvisionnement en eau dans les secteurs commercial et résidentiel. L'accent mis par le gouvernement sur la sécurité de la santé publique et la gestion moderne de l'infrastructure propulse le marché dans le pays.
Quelles sont les meilleures entreprises du marché de la légionellose
L'industrie de la légionellose est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc. (États-Unis)
- Merck & Co., Inc. (États-Unis)
- Hoffmann-La Roche Ltd. (Suisse)
- Laboratoires Abbott (États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- bioMérieux SA (France)
- Siemens Healthineers AG (Allemagne)
- Danaher Corporation (Cepheid) (États-Unis)
- Becton, Dickinson and Company (BD) (États-Unis)
- Quest Diagnostics Incorporated (États-Unis)
- Laboratory Corporation of America Holdings (Labcorp) (États-Unis)
- Hologic, Inc. (États-Unis)
- Bio-Rad Laboratories, Inc. (États-Unis)
- Société Sysmex (Japon)
- Takeda Pharmaceutical Company Limited (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Laboratories Reddy's Ltd. (Inde)
- Viatris Inc. (États-Unis)
- Sanofi S.A. (France)
Quels sont les derniers développements sur le marché de la légionellose
- En mars 2021, les Centers for Disease Control and Prevention (CDC) des États-Unis ont signalé que les cas de maladie des Legionnaires, qui avaient diminué au cours de la première année de la pandémie de COVID-19, ont rebondi en 2021, mettant en évidence les préoccupations renouvelées en matière de santé publique au sujet de la légionellose et le besoin continu de programmes de surveillance des systèmes d'eau et de prévention des éclosions.
- En mai 2022, des chercheurs ont publié une revue majeure intitulée Les légionnaires : Mise à jour sur le diagnostic et le traitement, décrivant les progrès réalisés dans les tests fondés sur la PCR, les diagnostics d'antigènes urinaires et les antibiotiques de première ligne tels que l'azithromycine et la lévofloxacine. La publication a renforcé la concentration clinique croissante sur le diagnostic plus rapide et le traitement plus précoce de la légionellose dans le monde entier.
- En août 2022, les hôpitaux et les centres de lutte contre les maladies infectieuses d'Europe et d'Amérique du Nord ont accru le recours aux tests de diagnostic moléculaire pour les cas graves de pneumonie acquise par la communauté, contribuant ainsi à améliorer la détection des infections de Legionella au-delà des méthodes traditionnelles d'antigène d'urine et soutenant des décisions de traitement plus ciblées.
- En juillet 2023, l'Organisation mondiale de la Santé a publié un rapport d'information sur une épidémie de légionellose en Pologne, attirant l'attention de la communauté internationale sur l'importance d'une surveillance rapide, d'une enquête environnementale et de systèmes d'intervention coordonnés pour les événements de contamination de Legionella.
- En septembre 2023, les autorités de la santé publique de plusieurs pays ont renforcé les directives de gestion de l'eau pour les hôpitaux, les hôtels et les grandes installations à la suite des épidémies récurrentes de Legionella, soutenant la demande de services de prévention, d'essais environnementaux et de solutions de traitement de l'eau sur le marché de la légionellose.
- En avril 2024, des chercheurs ont publié une revue exhaustive intitulée Les légionnaires sévères (Maladie in Annals of Intensive Care), mettant en évidence les améliorations apportées aux tests rapides d'antigène urinaire, aux diagnostics moléculaires et aux stratégies de gestion des soins intensifs pour les patients gravement malades. L'étude a souligné l'innovation croissante dans les voies de traitement de la légionellose sévère
- En juin 2024, les systèmes de soins de santé ont adopté de plus en plus de panels de tests PCR Legionella pour les patients atteints de pneumonie, reflétant la demande du marché pour des diagnostics à haute sensibilité capables de détecter plusieurs espèces et sérogroupes de Legionella au-delà des tests conventionnels.
- En juillet 2025, les chercheurs ont publié les résultats de l'étude multicentrique SwissLEGIO montrant que les tests microbiologiques avaient une influence significative sur les pratiques de prescription d'antibiotiques chez les légionnaires en Suisse. Les résultats ont mis en évidence l'importance commerciale et clinique des diagnostics avancés pour guider la sélection optimisée des thérapies
- En août 2025, les responsables de la santé de la ville de New York ont enquêté sur un important groupe communautaire de légionnaires à Harlem, avec plus de 100 cas signalés et décès multiples, renforçant la demande mondiale de services de lutte contre les épidémies, la surveillance de la sécurité de l'eau et des solutions de diagnostic clinique rapides.
- En septembre 2025, l'Institut Pasteur a mis à jour ses informations sur la maladie de la légionellose, notant qu'il n'existe actuellement aucun vaccin contre la maladie des légionnaires et soulignant le besoin continu d'antibiotiques sur le marché, de systèmes préventifs de gestion de l'eau et de technologies de diagnostic améliorées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











