


Marché mondial des médicaments contre la cirrhose du foie, par type (cirrhose liée à l'hépatite C, cirrhose alcoolique, cholangite sclérosante primitive, cirrhose biliaire primitive, autres), stade (cirrhose compensée, cirrhose décompensée), type de traitement (médicaments, régime alimentaire, chirurgie, perte de poids, transplantation hépatique , autres), mécanisme d'action (diurétique, hypoammoniacant, bêta-bloquant, antibiotiques, antiviraux), type de médicament (acide ursodésoxycholique, acide obéticholique, azathioprine, colchicine, autres), voie d'administration (orale, intraveineuse, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), circuit de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne), pays (États-Unis, Canada, Mexique, Brésil, Argentine, Pérou, reste de l'Amérique du Sud, Allemagne, France, Royaume-Uni, Pays-Bas, Suisse, Belgique, Russie, Italie, Espagne, Turquie). Hongrie, Lituanie, Autriche, Irlande, Norvège, Pologne, Reste de l'Europe, Chine, Japon, Inde, Corée du Sud, Singapour, Malaisie, Australie, Thaïlande, Indonésie, Philippines, Vietnam, Reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Égypte, Israël, Koweït, Afrique du Sud, Reste du Moyen-Orient et de l'Afrique) Tendances et prévisions du secteur jusqu'en 2029
Quelle est la taille du marché et le taux de croissance des médicaments contre la cirrhose hépatique
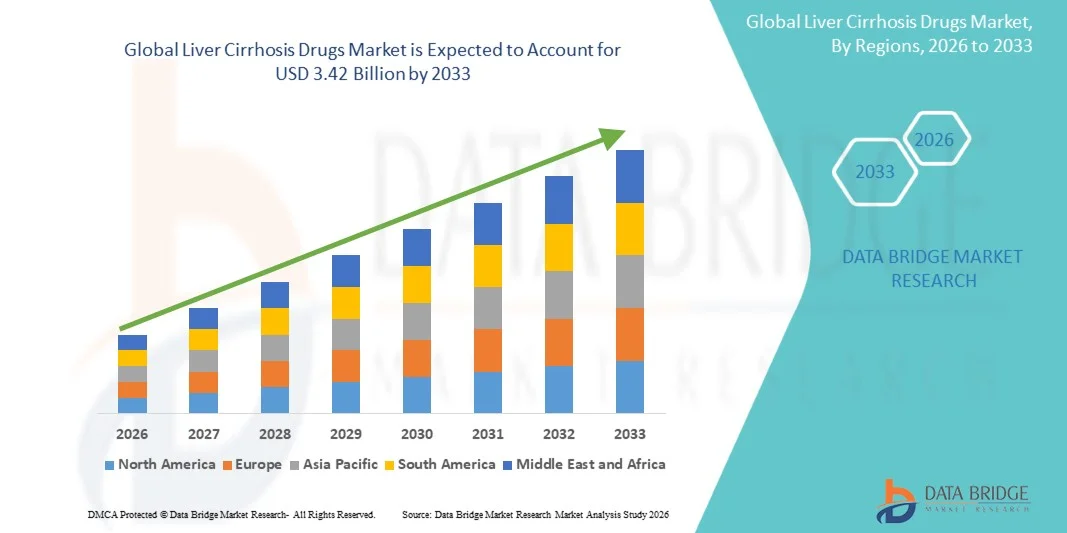
- Selon Data Bridge études de marché Analyse la taille du marché des médicaments anticirrhose du foie a été évaluée à1,49 milliard de dollars en 2025et devrait atteindre3,42 milliards de dollars en 2033, à unTCAC de 10,95 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante dechroniquemaladies du foie, augmentation des cas de lésions hépatiques liées à l'alcool et augmentation de l'incidence des infections par l'hépatite, ce qui entraîne une demande accrue d'options de traitement efficaces et une meilleure prise en charge des maladies
- De plus, la demande croissante de solutions thérapeutiques avancées, ciblées et à long terme fait de la cirrhose hépatique un élément essentiel des soins hépatologiques. Ces facteurs convergents accélèrent l'adoption de médicaments contre la cirrhose hépatique, ce qui stimule significativement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,49 milliard de dollars
- Valeur marchande prévue (2033) :3,42 milliards de dollars
- Prévisions CAGR (2026-2033):10.95%
Quels sont les principaux débouchés des médicaments contre la cirrhose du foie
- Les médicaments contre la cirrhose hépatique, utilisés pour gérer les complications et ralentir la progression des maladies hépatiques chroniques, deviennent de plus en plus importants dans les soins de santé modernes en raison de la charge mondiale croissante des maladies hépatiques et de la nécessité d'une prise en charge thérapeutique à long terme.
- L'augmentation de la demande de médicaments pour cirrhose hépatique est principalement attribuable à l'augmentation de la prévalence des maladies du foie liées à l'alcool, des infections par hépatite et des maladies non alcoolisées.maladie du foie gras(NAFLD), ainsi qu'une prise de conscience croissante concernant le diagnostic et le traitement précoces
- L'Amérique du Nord a dominé le marché des médicaments contre la cirrhose hépatique avec une part de revenus d'environ 39,6 % en 2025, appuyée par des infrastructures de soins de santé avancées, des taux élevés d'adoption de traitements et une forte présence d'entreprises pharmaceutiques clés. Les États-Unis dirigent la région en raison d'une forte population de patients et des progrès continus dans les pharmacothérapies
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des médicaments contre la cirrhose du foie au cours de la période de prévision, en raison de l'augmentation des dépenses de santé, de la sensibilisation accrue et de la prévalence croissante des troubles du foie dans des pays comme la Chine et l'Inde.
- Le segment Oral détenait la plus grande part du marché en 2025, soit 58,7 %, en raison de sa commodité, de sa facilité d'administration et de la forte conformité des patients.
Portée du rapport et segmentation du marché des médicaments contre la cirrhose hépatique
|
Attributs |
Médicaments contre la cirrhose hépatique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché des médicaments contre la cirrhose hépatique
(en milliers de dollars)Progrès dans les thérapies ciblées et les approches de médecine régénératrice(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des médicaments pour cirrhose hépatique est l'accent croissant mis sur les thérapies ciblées et la médecine régénérative visant à ralentir la progression des maladies et à améliorer la fonction hépatique
- L'intensification de la recherche sur les antifibrotiques et les produits biologiques permet de développer des thérapies qui traitent directement de la fibrose hépatique, une cause fondamentale de cirrhose
- Par exemple, des études cliniques en cours explorent de nouveaux candidats qui ciblent des voies inflammatoires et fibrotiques pour prévenir d'autres lésions hépatiques
- De plus, les progrès de la médecine régénératrice, y compris la thérapie par cellules souches, sont des options possibles de traitement pour réparer les tissus hépatiques endommagés.
- L'adoption d'associations thérapeutiques impliquant des antiviraux, des immunomodulateurs et des traitements de soutien améliore également les résultats pour les patients
- De plus, l'accent mis de plus en plus sur le diagnostic précoce et la surveillance des maladies favorise une intervention thérapeutique opportune.
- Cette tendance stimule l'innovation et élargit les possibilités de traitement sur le marché des médicaments contre la cirrhose hépatique
Dynamique du marché des médicaments contre la cirrhose hépatique
Chauffeur
La prévalence croissante des maladies du foie et l'augmentation de la consommation d'alcool
- La prévalence croissante des maladies hépatiques chroniques est un facteur important du marché des médicaments contre la cirrhose hépatique
- Des facteurs tels que la consommation excessive d'alcool, les infections à l'hépatite virale et l'incidence croissante des maladies du foie gras non alcooliques (NAFLD) contribuent de façon significative à l'augmentation du fardeau de la cirrhose hépatique dans le monde
- Par exemple, le nombre croissant de patients atteints d'hépatites B et C entraîne une demande accrue de solutions thérapeutiques efficaces pour gérer et prévenir la progression de la cirrhose
- De plus, les modes de vie sédentaires, l'obésité et les troubles métaboliques accélèrent davantage l'incidence des complications liées au foie.
- Une sensibilisation accrue à la santé du foie et un meilleur accès aux services de diagnostic encouragent la détection et le traitement précoces
- De plus, les progrès de la recherche pharmaceutique et l'augmentation de la disponibilité des options de traitement favorisent une meilleure gestion des maladies
- Ces facteurs contribuent de façon significative à la croissance de la cirrhose hépatique.t
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et options curatives limitées(en milliers de dollars)
- L'un des principaux défis du marché des médicaments contre la cirrhose hépatique est le coût élevé associé au traitement à long terme et à la gestion des maladies.
- Les thérapies avancées, l'utilisation prolongée de médicaments et la surveillance fréquente augmentent la charge financière globale pour les patients et les systèmes de santé
- Par exemple, les traitements comportant des traitements antiviraux et l'hospitalisation pour des complications telles que l'ascite ou l'encéphalopathie hépatique peuvent être coûteux, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- En outre, l'absence d'un remède définitif pour une cirrhose hépatique avancée limite l'efficacité du traitement, la transplantation hépatique étant souvent la seule option dans les cas graves.
- La disponibilité limitée d'organes donneurs et les coûts élevés de transplantation limitent encore l'accès au traitement curatif.
- De plus, un diagnostic tardif et une progression de la maladie asymptomatique à un stade précoce peuvent retarder l'intervention en temps opportun et aggraver les résultats des patients.
- Pour assurer une croissance soutenue du marché, il sera essentiel de relever ces défis en offrant des traitements abordables, en améliorant le diagnostic précoce et en poursuivant la recherche sur les thérapies curatives.
Comment le marché des médicaments contre la cirrhose hépatique est-il segmenté
Le marché est segmenté en fonction du type, du type de stade, du type de thérapie, du mécanisme d'action, du type de médicament, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par type
Sur la base du type, le marché des médicaments contre la cirrhose hépatique est segmenté en cirrhose liée à l'hépatite C, cirrhose alcoolique, cholangite sclérosante primaire, cirrhose biliaire primaire, et autres. Le segment de la cirrhose liée à l'hépatite C a dominé la plus grande part du marché de 41,8 % en 2025, en raison de la forte prévalence mondiale des infections chroniques à l'hépatite C entraînant des lésions hépatiques et une cirrhose. L'augmentation des programmes de dépistage et des initiatives de diagnostic précoce a permis d'améliorer considérablement les taux de détection et de soutenir la demande de traitement. Le segment bénéficie de la disponibilité de traitements antiviraux avancés qui aident à ralentir la progression des maladies. De plus, la sensibilisation accrue à l'hépatite virale et les programmes d'élimination dirigés par le gouvernement contribuent à la croissance du marché. Les patients atteints de cirrhose liée à l'hépatite C nécessitent souvent des médicaments à long terme et une surveillance, ce qui augmente l'utilisation des soins de santé. L'élargissement de l'accès aux soins de santé dans les marchés émergents soutient encore la domination du segment. Les entreprises pharmaceutiques investissent massivement dans le développement de thérapies efficaces ciblant les causes virales. Des politiques de remboursement favorables dans les régions développées contribuent également à l'adoption. La recherche continue sur la mise au point de médicaments antiviraux améliore les résultats du traitement. Dans l'ensemble, le lourd fardeau de la maladie et le solide pipeline de traitement maintiennent ce segment de tête.
Le segment de la cirrhose alcoolique devrait connaître le taux de croissance le plus rapide de 21,4 % entre 2026 et 2033, alimenté par l'augmentation de la consommation d'alcool dans le monde et l'augmentation des cas de maladies hépatiques liées à l'alcool. L'évolution des modes de vie et l'augmentation du niveau de stress contribuent à augmenter la consommation d'alcool, ce qui accroît l'incidence des maladies. Ce segment est également appuyé par une prise de conscience accrue des dommages causés par l'alcool au foie et de la nécessité d'une intervention précoce. L'augmentation des hospitalisations pour complications liées à l'alcool entraîne une demande de traitement. Les gouvernements et les organismes de santé se concentrent sur les campagnes de sensibilisation et les programmes de traitement, ce qui favorise la croissance. De plus, les progrès dans les thérapies de soutien et les programmes de réadaptation améliorent les résultats pour les patients. Le fardeau croissant des maladies du foie dans les régions en développement contribue également à l'expansion du segment. Les entreprises pharmaceutiques explorent de nouvelles options de traitement ciblant l'inflammation et la fibrose. L'augmentation des dépenses de santé et l'amélioration de l'accès au traitement accélèrent encore la croissance. Comme les troubles liés au mode de vie continuent d'augmenter, le segment devrait croître rapidement au cours de la période de prévision.
• Par type d'étape
Sur la base du type de stade, le marché des médicaments contre la cirrhose hépatique est segmenté en cirrhose compensée et cirrhose décompensée. En 2025, le segment de la cirrhose compensée détenait la plus grande part des revenus du marché, soit 55,2 %, en raison de taux de diagnostic plus élevés à des stades antérieurs, grâce à l'amélioration des pratiques de dépistage et de surveillance. Les patients à ce stade présentent souvent des symptômes légers ou aucun, permettant une intervention rapide et une prise en charge à long terme de la maladie. Le segment bénéficie de la disponibilité de diverses approches pharmacologiques et de traitement fondées sur le mode de vie visant à retarder la progression de la maladie. Une sensibilisation accrue et des examens de santé de routine contribuent au diagnostic précoce. En outre, les progrès des technologies diagnostiques permettent une meilleure détection des affections hépatiques. Les patients en phase de compensation nécessitent un traitement prolongé, ce qui contribue à générer des revenus durables. Les prestataires de soins de santé mettent l'accent sur les soins préventifs et la surveillance des maladies à ce stade. L'augmentation de la prévalence des maladies hépatiques chroniques favorise la croissance segmentaire. Des scénarios de remboursement favorables améliorent également l'accessibilité au traitement. Dans l'ensemble, la gestion en début de cycle entraîne une forte prédominance de ce segment.
Le segment de la cirrhose décompensée devrait connaître le TCAC le plus rapide de 200,6 % entre 2026 et 2033, en raison du nombre croissant de cas de maladies hépatiques de pointe nécessitant un traitement intensif. Ce stade se caractérise par des complications graves telles que les ascites, l'encéphalopathie hépatique et les saignements varices, ce qui entraîne une demande accrue en soins de santé. La croissance des hospitalisations pour des maladies hépatiques avancées favorise la croissance des segments. Le besoin de traitements spécialisés, notamment d'hospitalisation et d'interventions chirurgicales, stimule la demande. L'augmentation de la disponibilité de thérapies avancées et d'options de transplantation hépatique contribue également à l'expansion. Les systèmes de santé investissent dans l'infrastructure des soins essentiels pour gérer ces cas. La sensibilisation aux complications et l'amélioration des taux de diagnostic favorisent également la croissance. En outre, les efforts de recherche sont axés sur la mise au point de thérapies pour la prise en charge tardive des maladies. Les besoins médicaux élevés non satisfaits dans ce segment accélèrent encore l'innovation. À mesure que les taux de progression de la maladie augmentent à l'échelle mondiale, on s'attend à ce que ce segment augmente considérablement.
• Par type de thérapie
Selon le type de thérapie, le marché des médicaments contre la cirrhose hépatique est segmenté en médicaments, régime alimentaire sain, chirurgie, perte de poids, transplantation hépatique, et d'autres. Le segment des médicaments a dominé la plus grande part de revenu du marché de 49,6 % en 2025, en raison de son rôle en tant qu'approche de traitement primaire pour gérer les symptômes et ralentir la progression de la maladie. Des médicaments tels que les diurétiques, les bêtabloquants et les antiviraux sont largement prescrits à tous les stades de la cirrhose. Le segment bénéficie des progrès continus dans le développement des médicaments et de la disponibilité accrue de thérapies efficaces. Les patients ont souvent besoin d'une prise en charge pharmacologique à long terme, ce qui favorise une demande soutenue. De plus, les médicaments sont plus accessibles et rentables que les options chirurgicales. Une prise de conscience accrue au sujet du traitement précoce et de la gestion des maladies favorise l'adoption. L'expansion des marchés des médicaments génériques accroît également l'accessibilité. Les fournisseurs de soins de santé comptent beaucoup sur les médicaments pour le traitement initial et continu. La prévalence croissante des maladies du foie dans le monde continue de soutenir la croissance. Dans l'ensemble, l'utilisation et l'accessibilité généralisées maintiennent la prédominance du segment.
Le segment de la transplantation hépatique devrait connaître le taux de croissance le plus rapide de 22,0 % entre 2026 et 2033, en raison de l'augmentation des cas de maladie hépatique terminale et des progrès dans les procédures de transplantation. La transplantation hépatique est considérée comme le traitement le plus efficace pour la cirrhose sévère, offrant des taux de survie améliorés. La disponibilité croissante de centres spécialisés de transplantation favorise l'expansion du segment. De plus, les progrès des techniques chirurgicales et des soins postopératoires améliorent les résultats des patients. Une sensibilisation accrue au don d'organes contribue également à la croissance. Les gouvernements et les organismes de santé investissent dans l'infrastructure et les programmes de transplantation. La charge croissante des maladies hépatiques chroniques augmente encore la demande de transplantation. Les innovations technologiques et de meilleures thérapies immunosuppresseurs améliorent les taux de réussite. De plus, les collaborations internationales et le tourisme médical favorisent l'accès aux services de transplantation. À mesure que la demande de traitement avancé augmente, ce segment devrait croître rapidement.
• Par canal de distribution
Sur la base du canal de distribution, le marché des médicaments contre la cirrhose hépatique est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a représenté la plus grande part des revenus du marché, soit 46,8 % en 2025, en raison du nombre élevé de traitements hospitaliers et d'ordonnances pour les patients atteints de cirrhose hépatique. Les hôpitaux servent de centres de soins primaires pour le diagnostic, le traitement et la gestion des maladies hépatiques graves. Le segment bénéficie de la disponibilité de médicaments spécialisés et de la supervision professionnelle. L'augmentation des admissions à l'hôpital pour les maladies du foie favorise la croissance. De plus, les pharmacies hospitalières assurent la disponibilité de médicaments essentiels et d'urgence. De solides réseaux de distribution et des partenariats avec des sociétés pharmaceutiques améliorent l'efficacité de l'approvisionnement. Le segment bénéficie également d'un soutien au remboursement dans de nombreuses régions. La croissance des infrastructures de santé renforce encore sa position. Les progrès continus dans les soins hospitaliers contribuent à améliorer les résultats des patients. Dans l'ensemble, les pharmacies hospitalières demeurent le principal canal de distribution.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 21,7 % de 2026 à 2033, en raison de la croissance rapide des plateformes de soins de santé numériques et de la préférence croissante des consommateurs pour des options d'achat pratiques. Les pharmacies en ligne offrent une livraison à domicile, des prix concurrentiels et un accès facile aux médicaments, attirant ainsi une vaste clientèle de patients. L'augmentation de la pénétration d'Internet et de l'utilisation du smartphone favorise la croissance du segment. Les patients atteints de maladies chroniques préfèrent les plateformes en ligne pour les achats répétés. L'expansion du commerce électronique dans le domaine des soins de santé contribue également à l'adoption. Les progrès technologiques et les systèmes de paiement sécurisés améliorent l'expérience des utilisateurs. Les partenariats croissants entre les entreprises pharmaceutiques et les plateformes en ligne soutiennent davantage l'expansion. L'évolution de la réglementation favorise également la croissance des pharmacies numériques. La sensibilisation aux services de santé en ligne stimule la demande. Au fur et à mesure que la transformation numérique se poursuit, ce segment devrait croître rapidement.
• Par type de mécanisme d'action
Sur la base du mécanisme de type d'action, le marché des médicaments contre la cirrhose hépatique est segmenté en diurétique, ammoniac réducteur, bêtabloquant, antibiotiques et antiviraux. Le segment diurétique a dominé la plus grande part de revenu du marché de 36,9 % en 2025, en raison de son utilisation généralisée dans la gestion des ascites et de la rétention de liquide, qui sont des complications courantes de la cirrhose hépatique. Les diurétiques tels que la spironolactone et le furosémide sont régulièrement prescrits comme traitements de première ligne, ce qui les rend très utilisés dans tous les milieux de santé. Le segment bénéficie de lignes directrices cliniques solides qui appuient leur utilisation dans la gestion des symptômes. En outre, de plus en plus de cas de cirrhose décompensée sont à l'origine de la demande de thérapies efficaces de contrôle des fluides. Les diurétiques sont rentables et facilement accessibles, ce qui favorise leur domination. Les médecins comptent beaucoup sur ces médicaments pour améliorer le confort des patients et réduire les taux d'hospitalisation. La prévalence croissante des maladies du foie dans le monde continue de soutenir la demande. En outre, la surveillance continue et l'utilisation à long terme contribuent à la production durable de revenus. La disponibilité de formulations génériques améliore le caractère abordable et l'accessibilité. Dans l'ensemble, leur rôle essentiel dans la gestion des symptômes conserve un solide leadership sur le marché.
Le segment des médicaments antiviraux devrait connaître le TCAC le plus rapide de 22,5% entre 2026 et 2033, en raison de l'attention accrue accordée au traitement des causes virales sous-jacentes telles que l'hépatite B et C. Les traitements antiviraux aident à ralentir la progression des maladies et à prévenir d'autres lésions hépatiques, ce qui les rend très utiles dans la gestion de la cirrhose. Le fardeau mondial croissant de l'hépatite virale est un facteur important qui favorise la croissance du segment. De plus, les progrès dans le développement de médicaments antiviraux améliorent les résultats du traitement et la conformité des patients. Les gouvernements et les organismes de santé mettent en oeuvre des programmes d'élimination de l'hépatite, ce qui stimule la demande. La sensibilisation et le diagnostic précoce contribuent davantage à l'adoption. Les entreprises pharmaceutiques investissent massivement dans des thérapies antivirales innovantes. Des politiques de remboursement favorables dans les régions développées soutiennent également la croissance. L'augmentation des dépenses de soins de santé sur les marchés émergents améliore l'accès au traitement. Au fur et à mesure que l'accent sera mis sur les thérapies modifiant la maladie, ce segment devrait se développer rapidement.
• Par type de drogue
Sur la base du type de médicament, le marché des médicaments contre la cirrhose hépatique est segmenté en acide ursodéoxycholique, acide obétiqueholique, azathioprine, colchicine, etc. Le segment de l'acide ursodéoxycholique a dominé la plus grande part du marché de 39,4% en 2025, en raison de son utilisation intensive dans le traitement des maladies hépatiques choléstatiques et l'amélioration du flux de biles. Ce médicament est largement prescrit en raison de son efficacité prouvée pour ralentir la progression de la maladie et améliorer la fonction hépatique. Le segment bénéficie d'une forte acceptation clinique et d'une utilisation à long terme chez les patients. En outre, son profil de sécurité favorable favorise l'adoption généralisée. L'augmentation du diagnostic des troubles du foie contribue à augmenter la demande. La disponibilité de versions génériques améliore l'accessibilité et l'accessibilité. Les médecins préfèrent ce médicament en raison de ses avantages thérapeutiques établis. La sensibilisation croissante à la santé du foie favorise également la croissance segmentaire. Les activités de recherche-développement continues renforcent encore sa présence sur le marché. Dans l'ensemble, son efficacité et son accessibilité maintiennent sa position de leader.
On s'attend à ce que le segment de l'acide obétique enregistre le taux de croissance le plus rapide de 21,8 % entre 2026 et 2033, alimenté par son mécanisme d'action novateur ciblant les voies de l'acide bile. Ce médicament gagne en traction dans le traitement des maladies hépatiques avancées et des affections telles que la cholangite biliaire primaire. De plus en plus de preuves cliniques à l'appui de son efficacité conduisent à l'adoption. En outre, l'attention croissante accordée aux thérapies ciblées stimule la demande. Les entreprises pharmaceutiques investissent dans l'élargissement de leurs indications. La sensibilisation accrue des fournisseurs de soins de santé soutient davantage la croissance. Le médicament offre de meilleurs résultats pour les patients ayant des options de traitement limitées. L'accroissement de la recherche sur les thérapies liées aux maladies du foie contribue également à l'expansion du segment. Les approbations réglementaires favorables dans les marchés clés favorisent l'adoption. À mesure que la demande de thérapies de pointe augmente, ce segment devrait croître de façon significative.
• Par voie d'administration
Sur la base de la voie d'administration, le marché des médicaments contre la cirrhose hépatique est segmenté en produits oraux, intraveineux et autres. Le segment Oral détenait la plus grande part des revenus du marché en 2025, soit 58,7 %, en raison de sa commodité, de sa facilité d'administration et de la forte conformité des patients. La plupart des médicaments contre la cirrhose hépatique sont disponibles dans les formulations buccales, ce qui les rend aptes au traitement à long terme. Les patients préfèrent les médicaments oraux car ils peuvent être pris à la maison sans surveillance médicale. Le segment bénéficie d'une disponibilité généralisée et d'un rapport coût-efficacité. De plus, les médicaments oraux réduisent le besoin de visites à l'hôpital et améliorent la commodité des patients. L'augmentation de la prévalence des maladies hépatiques chroniques soutient davantage la demande. Les entreprises pharmaceutiques se concentrent sur le développement de formulations orales avancées. La disponibilité de médicaments génériques améliore également l'accessibilité. Des réseaux de distribution solides assurent un accès facile entre les régions. Dans l'ensemble, la commodité et l'accessibilité maintiennent la prédominance de ce segment.
Le segment intraveineux devrait connaître le TCAC le plus rapide (20,9 %) entre 2026 et 2033, en raison de la nécessité croissante d'un traitement immédiat et efficace dans les cas graves. L'administration intraveineuse est couramment utilisée en milieu hospitalier chez les patients présentant une cirrhose et des complications avancées. Le segment bénéficie d'une livraison rapide de médicaments et d'une biodisponibilité accrue. L'augmentation des admissions à l'hôpital pour les maladies liées au foie soutient la demande. De plus, les progrès dans les thérapies pour perfusion améliorent les résultats du traitement. Les fournisseurs de soins de santé préfèrent l'administration IV pour les patients gravement malades. L'augmentation des infrastructures de soins de santé et des établissements de soins essentiels stimule la croissance. La sensibilisation aux options de traitement avancées contribue également à l'adoption. À mesure que les cas graves de cirrhose augmentent, ce segment devrait croître régulièrement.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des médicaments contre la cirrhose du foie est segmenté en hôpitaux, soins à domicile, cliniques spécialisées et autres. Le segment des hôpitaux a dominé la plus grande part du marché de 52,1 % en 2025, en raison de la disponibilité d'installations avancées de diagnostic et de traitement. Les hôpitaux servent de centres de soins primaires pour gérer les cas de cirrhose hépatique modérée à sévère. La présence de professionnels de la santé qualifiés et d'équipes multidisciplinaires soutient un traitement efficace. L'augmentation des admissions à l'hôpital pour les complications liées au foie augmente la demande. De plus, les hôpitaux offrent un accès aux interventions chirurgicales et aux services de transplantation. De solides cadres de remboursement dans les régions développées appuient la croissance. Le segment bénéficie de progrès continus dans l'infrastructure hospitalière. L'augmentation de la prévalence des maladies hépatiques dans le monde contribue à l'augmentation de l'afflux de patients. Les hôpitaux jouent également un rôle clé dans les soins d'urgence et la gestion à long terme. Dans l'ensemble, les capacités de soins complets maintiennent la domination du segment.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 21,3 % entre 2026 et 2033, alimenté par une préférence accrue pour le traitement à domicile et la gestion des maladies chroniques. Les patients présentant des conditions stables préfèrent les soins à domicile en raison de leur commodité et de leur rentabilité. La disponibilité de médicaments oraux et de services de télésanté appuie cette tendance. La sensibilisation à l'autogestion et à la gestion du mode de vie contribue également à la croissance. Les technologies numériques de santé permettent la surveillance et la consultation à distance. En outre, les soins à domicile réduisent le fardeau des hôpitaux et des systèmes de santé. Les entreprises pharmaceutiques se concentrent sur les options de traitement adaptées aux patients. La demande croissante de soins de santé personnalisés soutient l'expansion du segment. Au fur et à mesure que les soins de santé passent aux modèles axés sur le patient, ce segment devrait croître rapidement.
Quelle région détient la plus grande part du marché des médicaments contre la cirrhose hépatique
- L'Amérique du Nord a dominé le marché des médicaments contre la cirrhose du foie avec la plus grande part de revenus d'environ 39,6 % en 2025, appuyée par des infrastructures de soins de santé avancées, des taux élevés d'adoption de traitements et une forte présence d'entreprises pharmaceutiques clés.
- La région bénéficie de la disponibilité généralisée d'options thérapeutiques avancées, d'un diagnostic précoce et de systèmes de soins de santé bien établis pour la gestion des maladies hépatiques chroniques
- Cette position dominante est encore renforcée par l'augmentation de la prévalence des troubles du foie, des cadres de remboursement favorables et des progrès continus dans le développement des médicaments, établissant l'Amérique du Nord comme un facteur clé du marché des médicaments contre la cirrhose du foie
Aperçu du marché américain des médicaments contre la cirrhose hépatique
Le marché américain des médicaments contre la cirrhose du foie a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, sous l'impulsion d'une forte population de patients et de progrès continus dans les pharmacothérapies. Le pays bénéficie d'activités de recherche et de développement solides, de l'adoption rapide de traitements innovants et de dépenses de santé élevées. En outre, la présence de grandes sociétés pharmaceutiques et la sensibilisation accrue aux maladies du foie contribuent de façon significative à la croissance du marché aux États-Unis.
Europe Cirrhose hépatique Médicaments Aperçu du marché
Le marché européen des médicaments contre la cirrhose hépatique devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence des maladies hépatiques et de la solidité de l'infrastructure des soins de santé. La région est témoin d'une sensibilisation accrue au diagnostic précoce et à la gestion efficace des maladies. De plus, l'adoption croissante d'approches thérapeutiques avancées et de politiques de santé publiques favorables contribuent à améliorer les résultats des patients dans toute l'Europe.
Royaume-Uni Cirrhose hépatique Médicaments Aperçu du marché
Le marché des médicaments contre la cirrhose hépatique au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de l'incidence des troubles du foie et de l'importance croissante accordée au diagnostic et au traitement précoces. Les initiatives gouvernementales en matière de soins de santé et l'accès aux services publics de santé soutiennent la gestion des maladies. En outre, une sensibilisation accrue aux maladies du foie liées à l'alcool et aux modifications du mode de vie devrait contribuer à la croissance du marché au Royaume-Uni.
Allemagne Cirrhose hépatique Médicaments Aperçu du marché
Le marché allemand des médicaments contre la cirrhose hépatique devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par des infrastructures de soins de santé de pointe et une forte importance accordée à la recherche et à l'innovation. Le pays appuie l'adoption d'options de traitement avancées et de stratégies efficaces de gestion des maladies. Une sensibilisation accrue à la santé du foie et à la disponibilité de soins spécialisés sont des facteurs clés de la croissance du marché en Allemagne.
Aperçu du marché des médicaments contre la cirrhose du foie en Asie-Pacifique
Le marché des médicaments contre la cirrhose hépatique en Asie et dans le Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision de 2026 à 2033, en raison de l'augmentation des dépenses de santé, de la sensibilisation accrue et de la prévalence croissante des troubles du foie dans des pays comme la Chine et l'Inde. La région connaît des améliorations importantes de l'infrastructure des soins de santé et de l'accès au traitement, ce qui permet de mieux diagnostiquer et gérer la cirrhose hépatique. De plus, l'augmentation de l'incidence des hépatites, de la consommation d'alcool et des troubles liés au mode de vie contribue à l'augmentation du fardeau de la maladie. Les initiatives gouvernementales visant à améliorer les systèmes de santé et à élargir l'accès au traitement accélèrent encore la croissance du marché dans la région
Japon Cirrhose hépatique Médicaments Aperçu du marché
Le marché japonais des médicaments contre la cirrhose du foie prend de l'ampleur en raison du vieillissement de la population et de la prévalence croissante des maladies chroniques du foie. La présence de technologies de soins de santé de pointe et l'accent mis sur le diagnostic précoce et les soins préventifs favorisent la croissance du marché. En outre, l'adoption croissante de pharmacothérapies innovantes et de pratiques efficaces de gestion des maladies contribue à améliorer les résultats des patients au Japon.
Chine Cirrhose hépatique Médicaments Aperçu du marché
Le marché chinois des médicaments contre la cirrhose hépatique a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à une forte population de patients, à l'augmentation de la prévalence des maladies du foie et à l'amélioration de l'infrastructure des soins de santé. L'augmentation des dépenses de santé, la prise de conscience croissante de la santé du foie et l'élargissement de l'accès aux traitements de pointe sont des facteurs clés de la croissance du marché. De plus, les initiatives gouvernementales axées sur le contrôle des maladies chroniques et l'amélioration de la prestation des soins de santé devraient favoriser davantage le marché chinois.
Quelles sont les meilleures entreprises du marché des médicaments contre la cirrhose du foie
L'industrie des médicaments contre la cirrhose du foie est principalement dirigée par des entreprises bien établies, notamment :
•F. Hoffmann-La Roche Ltd.(Suisse)
•Les sciences de Galaad, Inc. (États-Unis)
•AbbVie Inc.(États-Unis)
•Bristol-Myers Squibb Company(États-Unis)
•Novartis AG(Suisse)
• Pfizer Inc. (États-Unis)
• Johnson & Johnson (États-Unis)
• Sanofi S.A. (France)
• Merck & Co., Inc. (États-Unis)
• Bayer AG (Allemagne)
• AstraZeneca plc (Royaume-Uni)
• Eli Lilly and Company (États-Unis)
• Intercept Pharmaceuticals, Inc. (États-Unis)
• Madrigal Pharmaceuticals, Inc. (États-Unis)
• Galectin Therapeutics Inc. (États-Unis)
• Durect Corporation (États-Unis)
• Viking Therapeutics, Inc. (États-Unis)
• Conatus Pharmaceuticals Inc. (États-Unis)
• Zydus Lifesciences Limited (Inde)
• Sun Pharmaceutical Industries Ltd. (Inde)
Quelles sont les dernières évolutions du marché des médicaments contre la cirrhose hépatique
- En juillet 2021, Albireo Pharma a annoncé que la Food and Drug Administration des États-Unis a approuvé Bylvay (odevixibat), un inhibiteur de transport d'acide biliaire iléal de première classe, pour le traitement de maladies rares du foie choléstatiques pédiatriques, ce qui représente une avancée significative dans la gestion des affections hépatiques qui peuvent progressivement conduire à la fibrose et à la cirrhose si elles ne sont pas traitées.
- En mars 2024, Madrigal Pharmaceuticals a annoncé que la Food and Drug Administration des États-Unis a approuvé Rezdiffra (resmetirom), marquant la première thérapie approuvée pour la stéato-hépatite associée à un dysfonctionnement métabolique (MASH), une cause fondamentale de fibrose et de cirrhose hépatique, transformant ainsi le paysage de traitement des maladies hépatiques chroniques.
- En avril 2024, Madrigal Pharmaceuticals a officiellement lancé Rezdiffra (resmetirom) aux États-Unis, permettant aux médecins de cibler directement l'accumulation de graisse hépatique et l'inflammation, qui sont des moteurs clés dans la progression de la maladie du foie précoce à la fibrose et cirrhose avancées
- En juin 2025, l'Agence européenne des médicaments a émis un avis positif recommandant l'approbation conditionnelle du resmetirom pour les patients atteints de mucoviscidose et de fibrose importante, soulignant le soutien réglementaire croissant en Europe pour les thérapies innovantes visant à prévenir la progression de la cirrhose
- En août 2025, la Commission européenne a accordé une autorisation de mise sur le marché à Rezdiffra (resmetirom) dans toute l'Union européenne, ce qui a permis d'élargir sensiblement l'accès des patients à une thérapie modifiant la maladie qui s'attaque aux principaux facteurs métaboliques de la cirrhose hépatique.
- En mai 2025, Galectin Therapeutics a annoncé des résultats d'essais cliniques positifs pour la bélapectine, un inhibiteur de la galectine-3, démontrant son potentiel de réduction de l'hypertension portale et des complications associées chez les patients atteints de cirrhose, répondant ainsi aux besoins critiques non satisfaits dans la prise en charge avancée des maladies
- En septembre 2025, Roche a annoncé son accord pour l'acquisition de 89bio, une société de biotechnologie en phase clinique spécialisée dans les thérapies de maladies du foie, pour un montant pouvant atteindre 3,5 milliards de dollars, visant à renforcer sa gamme de traitements ciblant les maladies métaboliques du foie pouvant évoluer vers la cirrhose
- En octobre 2025, GlaxoSmithKline a annoncé l'acquisition de l'efimosfermin chez Boston Pharmaceuticals, une thérapie de dernière étape ciblant la fibrose hépatique, renforçant son accent stratégique sur l'expansion de son portefeuille de maladies hépatiques chroniques, y compris la cirrhose
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE
1.4 DEVISES ET TARIFICATION
1.5 LIMITATION
1,6 MARCHÉS COUVERTS
2. SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ÉVALUATION DE LA TAILLE DU MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRIPOD
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DES DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DE LA PART DE MARCHÉ DES FOURNISSEURS
2.2.11 MODÉLISATION ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES ISSUS DES ENTRETIENS PRIMAIRES CLÉS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3. RÉSUMÉ
4 APERÇUS PREMIUM
4.1 LES 5 FORCES DE PORTER
4.2 ANALYSE PESTEL
4.3 CONCURRENTS
4.4 STRATÉGIES DE R&D
4.5 MATRICE DES PRODUITS ACTUELS
4.6 ANALYSE DES KOLS
4.6.1 ENTRETIENS AVEC UN GASTRO-ENTÉROLOGIE
4.6.2 ENTRETIENS AVEC DES EXPERTS EN RECHERCHE CLINIQUE
4.6.3 ENTRETIENS AVEC DES EXPERTS DU SECTEUR
5 ÉPIDÉMIOLOGIE
5.1 INCIDENCE DE TOUS LES CAS PAR SEXE
5.2 ÉPIDÉMIOLOGIE PAR STADE
5.3 DÉBIT DE TRAITEMENT
5.4 TAUX DE MORTALITÉ
5.5 MODÈLE D'ADHÉRENCE AU TRAITEMENT MÉDICAMENTEUX ET DE CHANGEMENT DE THÉRAPIE
5.6 TAUX DE SUCCÈS DU TRAITEMENT DES PATIENTS
6 PERSPECTIVES DU SECTEUR
6.1 ANALYSE DES BREVETS
6.2 TAUX DE TRAITEMENT MÉDICAMENTEUX PAR MARCHÉS MATURÉS
6.3 TENDANCES DÉMOGRAPHIQUES : IMPACTS SUR TOUS LES TAUX D'INCIDENCE
6.4 DIAGRAMME DE PARCOURS DES PATIENTS
6.5 STRATÉGIES DE TARIFICATION CLÉS
6.6 STRATÉGIES CLÉS DE RECRUTEMENT DES PATIENTS
6.7 AUTRES APERÇUS DE KOLS
6.8 SCÉNARIO RÉGLEMENTAIRE
7 ANALYSE DU PIPELINE
7.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
7.2 PIPELINE DE THÉRAPIE MÉDICAMENTE
7.3 CANDIDATS DE LA PHASE III
7.4 CANDIDATS DE LA PHASE II
7.5 CANDIDATS DE LA PHASE I
7.6 AUTRES (PRÉCLINIQUES ET DE RECHERCHE)
8. MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR STADES
8.1 APERÇU
8.2 ÉTAPE 1
8.3 ÉTAPE 2
8.3.1 TAVIN
8.3.2 URSO
8.3.3 GLAMIN
8.3.4 TÉLÉMÉTINE
8.3.5 BARACLUDE
8.3.6 AUTRES
8.4 ÉTAPE 3
8.4.1 HEPTAVIR
8.4.2 VIBOLIV
8.4.3 ALCOHEP
8.4.4 PARASEF
8.4.5 SEBIVO
8.4.6 URSO
8.4.7 AUTRES
8.5 ÉTAPE 4
8.5.1 HEPITEC
8.5.2 EPCLUSA
8.5.3 ACTIGALL
8.5.4 URSO
8.5.5 AUTRES
9 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR TRAITEMENT
9.1 APERÇU
9.2 MÉDICAMENTS
9.2.1 DIURÉTIQUES
9.2.1.1. DIURÉTIQUES DE L'ANNEE
9.2.1.1.1. FUROSÉMIDE
9.2.1.1.2. BUMÉTANIDE
9.2.1.1.3. AUTRES
9.2.1.2. DIURÉTIQUES THIAZIDES :
9.2.1.2.1. HYDROCHLOROTHIAZIDE
9.2.1.2.2. CHLOROTHIAZIDE
9.2.1.2.3. AUTRES
9.2.1.3. DIURÉTIQUES ÉPARGNANTS DE POTASSIUM :
9.2.1.3.1. AMILORIDE
9.2.1.3.2. TRIAMTÉRÈNE
9.2.1.3.3. AUTRES
9.2.1.4. AUTRES
9.2.2 MÉDICAMENTS ANTIVIRAUX
9.2.2.1. INTERFÉRONS
9.2.2.2. INHIBITEURS DE PROTÉASE
9.2.2.2.1. GLECAPREVIR
9.2.2.2.2. GRAZOPREVIR
9.2.2.2.3. VOXILAPREVIR
9.2.2.2.4. AUTRES
9.2.2.3. INHIBITEURS DE LA TRANSCRIPTASE INVERSE
9.2.2.3.1. LAMIVUDINE
9.2.2.3.2. TELBIVUDINE
9.2.2.3.3. AUTRES
9.2.3 CORTICOSTÉROÏDES
9.2.3.1. PREDNISONE
9.2.3.2. MÉTHYLYPREDNISONE
9.2.3.3. AUTRES
9.2.4 ANALGÉSIQUES
9.2.4.1. AGENTS ANTI-INFLAMMATOIRES NON STÉROÏDAUX
9.2.4.1.1. TRAMADOL
9.2.4.1.2. PARACÉTAMOL
9.2.4.2. ANALGÉSIQUES OPIOÏDES
9.2.4.2.1. MORPHINE
9.2.4.2.2. PÉTHIDINE
9.2.5 AGENTS ANTIBACTÉRIENS
9.2.5.1. MÉTRONIDAZOLE
9.2.5.2. CIPROFLOXACINE
9.2.5.3. CEFTRIAXONE
9.2.5.4. NOROFLOXACINE
9.2.5.5. RIFAXIMINE
9.2.5.6. OFLOXACINE
9.2.5.7. AMOXICILLINE-CLAVULANATE
9.2.5.8. AUTRES
9.2.6 AGENTS GLUCOSE
9.2.6.1. Poudre de glucose
9.2.6.2. DEXTROSE 10%
9.2.6.3. DEX. 5 %/SALINE 0,9 %
9.2.6.4. DEXTROSE 5%
9.2.7 AGENTS CHÉLATEURS
9.2.7.1. PÉNICILLAMINE
9.2.7.2. TRIENTINE
9.2.7.3. DÉFÉFÉROXAMINE
9.2.8 COAGULATION SANGUINE
9.2.8.1. PLASMA FRAIS CONGELÉ
9.2.8.2. TRANSFUSION DE PLAQUETTES
9.2.8.3. FACTEURS DE COAGULATION SANGUINE
9.2.8.4. DESMOPRESSINE (DDAVP)
9.2.9 BÊTA-BLOQUANTS
9.2.9.1. ATÉNOLOL
9.2.9.2. MÉTOPROLOL
9.2.9.3. NADOLOL
9.2.9.4. PROPRANOLOL
9.2.9.5. TIMOLOL
9.2.9.6. CARVEDILOL
9.2.10 AGENTS ANTIACIDIFICATEURS
9.2.10.1. OMÉPRAZOLE
9.2.10.2. FAMOTIDINE
9.2.11 AUTRES (AGENTS DE DISSOLUTION DES CALCULS BILIAIRES, ETC.)
9.2.11.1. ACIDE URSO-DÉOXYCOLIQUE
9.2.11.2. AUTRES
9.3 COMPLÉMENTS NUTRITIONNELS
9.3.1 HÉMATINIQUES
9.3.1.1. ACIDE FOLIQUE
9.3.1.2. SULFATE FERREUX
9.3.1.3. TOTHEMA
9.3.1.4. DEXTRANE DE FER
9.3.1.5. AUTRES
9.3.2 VITAMINES
9.3.2.1. COMPLEXE DE VITAMINES B
9.3.2.2. MULTIVITAMINES
9.3.2.3. VITAMINE K
9.3.2.4. PABRINEX
9.3.2.5. HÉPATOVITE
9.3.2.6. AUTRES
10 MARCHÉS MONDIAUX DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR SYMPTÔMES
10.1 APERÇU
10.2 JAUNISSEMENT DE LA PEAU
10.3 FATIGUE
10.4 FAIBLESSE
10.5 PERTE D'APPÉTIT
10.6 DÉMANGEAISONS
10.7 CONJONCTIONS FACILES
10,8 AUTRES
11 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR COMPLICATIONS
11.1 APERÇU
11.2 ŒDÈME ET ASCITE
11.3 PÉRITONITE BACTÉRIENNE SPONTANÉE (PBS)
11.4 SAIGNEMENTS LIÉS AUX VARICES ŒSOPHAGIENNES
11.5 HYPERSPLÉNISME
11.6 CANCER DU FOIE (CARCINOME HÉPATOCELLULAIRE)
11.7 Encéphalopathie hépatique
11.8 SYNDROME HÉPATORÉNAL
11.9 SYNDROME HÉPATOPULMONAIRE
12 MARCHÉS MONDIAUX DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR FORME DOSÉE
12.1.1 APERÇU
12.1.2 SOLIDE
12.1.2.1. PILULES
12.1.2.2. COMPRIMÉS
12.1.2.3. CAPSULES
12.1.2.4. AUTRES
12.1.3 PRÉTERNERAL
12.1.3.1. SOUS-CUTANÉ
12.1.3.2. INTRAVEINEUSE
12.1.3.3. AUTRES
13 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR VOIE D'ADMINISTRATION
13.1 APERÇU
13.2 VOIE ORALE
13.3 PARENTÉRALE
13.4 AUTRES
14 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR TYPE DE PATIENT
14.1 APERÇU
14.2 ENFANT
14.3 ADULT
14.3.1 HOMME
14.3.2 FEMME
14.4 GÉRIATRIE
15 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR MODE D'ACHAT
15.1 APERÇU
15.2 ORDONNANCE
15.3 EN VENTE LIBRE
16 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR UTILISATEUR FINAL
16.1 APERÇU
16.2 HÔPITAUX
16.3 CLINIQUES
16.4 SOINS DE SANTÉ À DOMICILE
16,5 AUTRES
17 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR CANAL DE DISTRIBUTION
17.1 APERÇU
17.2 APPEL D'OFFRES DIRECT
17,3 DÉTAIL
17.3.1 PHARMACIE HOSPITALIÈRE
17.3.2 PHARMACIE EN LIGNE
17.3.3 MAGASIN DE DÉTAIL
17.3.4 AUTRES
18 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PAR GÉOGRAPHIE
18.1 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE (TOUTES LES SEGMENTATIONS PRÉSENTÉES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
18.2 AMÉRIQUE DU NORD
18.2.1 États-Unis
18.2.2 CANADA
18.2.3 MEXIQUE
18.3 EUROPE
18.3.1 ALLEMAGNE
18.3.2 FRANCE
18.3.3 Royaume-Uni
18.3.4 HONGRIE
18.3.5 LITUANIE
18.3.6 AUTRICHE
18.3.7 IRLANDE
18.3.8 NORVÈGE
18.3.9 POLOGNE
18.3.10 ITALIE
18.3.11 ESPAGNE
18.3.12 RUSSIE
18.3.13 TURQUIE
18.3.14 PAYS-BAS
18.3.15 SUISSE
18.3.16 RESTE DE L'EUROPE
18.4 ASIE-PACIFIQUE
18.4.1 JAPON
18.4.2 CHINE
18.4.3 CORÉE DU SUD
18.4.4 INDE
18.4.5 AUSTRALIE
18.4.6 SINGAPOUR
18.4.7 THAÏLANDE
18.4.8 MALAISIE
18.4.9 INDONÉSIE
18.4.10 PHILIPPINES
18.4.11 VIETNAM
18.4.12 RESTE DE L'ASIE-PACIFIQUE
18.5 AMÉRIQUE DU SUD
18.5.1 BRÉSIL
18.5.2 ARGENTINE
18.5.3 PÉROU
18.5.4 RESTE DE L'AMÉRIQUE DU SUD
18.6 MOYEN-ORIENT ET AFRIQUE
18.6.1 AFRIQUE DU SUD
18.6.2 ARABIE SAOUDITE
18.6.3 Émirats arabes unis
18.6.4 ÉGYPTE
18.6.5 KOWEÏT
18.6.6 ISRAËL
18.6.7 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
18.7 PRINCIPAUX ENSEIGNEMENTS : PAR GRANDS PAYS
19 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, APERÇU DES ENTREPRISES
19.1 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : MONDIALE
19.2 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : AMÉRIQUE DU NORD
19.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : EUROPE
19.4 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : ASIE-PACIFIQUE
19.5 FUSIONS ET ACQUISITIONS
19.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
19.7 EXTENSIONS
19.8 MODIFICATIONS RÉGLEMENTAIRES
19.9 PARTENARIATS ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
20 MARCHÉS MONDIAUX DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE : ANALYSE SWOT ET DBMR
21 MARCHÉ MONDIAL DES MÉDICAMENTS CONTRE LA CIRRHOSE DU FOIE, PROFIL DE L'ENTREPRISE
21.1 VIATRIS INC.
21.1.1 PRÉSENTATION DE L'ENTREPRISE
21.1.2 ANALYSE DES REVENUS
21.1.3 PRÉSENCE GÉOGRAPHIQUE
21.1.4 PORTEFEUILLE DE PRODUITS
21.1.5 DÉVELOPPEMENTS RÉCENTS
21.2 EPIC PHARMA
21.2.1 PRÉSENTATION DE L'ENTREPRISE
21.2.2 ANALYSE DES REVENUS
21.2.3 PRÉSENCE GÉOGRAPHIQUE
21.2.4 PORTEFEUILLE DE PRODUITS
21.2.5 ÉVOLUTIONS RÉCENTES
21.3 PFIZER INC
21.3.1 PRÉSENTATION DE L'ENTREPRISE
21.3.2 ANALYSE DES REVENUS
21.3.3 PRÉSENCE GÉOGRAPHIQUE
21.3.4 PORTEFEUILLE DE PRODUITS
21.3.5 ÉVOLUTIONS RÉCENTES
21.4 HIKMA PHARMACEUTICALS PLC
21.4.1 PRÉSENTATION DE L'ENTREPRISE
21.4.2 ANALYSE DES REVENUS
21.4.3 PRÉSENCE GÉOGRAPHIQUE
21.4.4 PORTEFEUILLE DE PRODUITS
21.4.5 DÉVELOPPEMENTS RÉCENTS
21.5 FRESENIUS KABI (SINGAPOUR) PTE LTD
21.5.1 PRÉSENTATION DE L'ENTREPRISE
21.5.2 ANALYSE DES REVENUS
21.5.3 PRÉSENCE GÉOGRAPHIQUE
21.5.4 PORTEFEUILLE DE PRODUITS
21.5.5 DÉVELOPPEMENTS RÉCENTS
21.6 ACCORD-UK LTD.
21.6.1 PRÉSENTATION DE L'ENTREPRISE
21.6.2 ANALYSE DES REVENUS
21.6.3 PRÉSENCE GÉOGRAPHIQUE
21.6.4 PORTEFEUILLE DE PRODUITS
21.6.5 DÉVELOPPEMENTS RÉCENTS
21.7 WOCKHARDT BIO AG
21.7.1 PRÉSENTATION DE L'ENTREPRISE
21.7.2 ANALYSE DES REVENUS
21.7.3 PRÉSENCE GÉOGRAPHIQUE
21.7.4 PORTEFEUILLE DE PRODUITS
21.7.5 DÉVELOPPEMENTS RÉCENTS
21.8 SOLCO HEALTHCARE
21.8.1 PRÉSENTATION DE L'ENTREPRISE
21.8.2 ANALYSE DES REVENUS
21.8.3 PRÉSENCE GÉOGRAPHIQUE
21.8.4 PORTEFEUILLE DE PRODUITS
21.8.5 DÉVELOPPEMENTS RÉCENTS
21.9 LEADING PHARMA, LLC
21.9.1 PRÉSENTATION DE L'ENTREPRISE
21.9.2 ANALYSE DES REVENUS
21.9.3 PRÉSENCE GÉOGRAPHIQUE
21.9.4 PORTEFEUILLE DE PRODUITS
21.9.5 DÉVELOPPEMENTS RÉCENTS
21.1 WOCKHARDT
21.10.1 PRÉSENTATION DE L'ENTREPRISE
21.10.2 ANALYSE DES REVENUS
21.10.3 PRÉSENCE GÉOGRAPHIQUE
21.10.4 PORTEFEUILLE DE PRODUITS
21.10.5 DÉVELOPPEMENTS RÉCENTS
21.11 IPCA LABORATORIES LTD.
21.11.1 PRÉSENTATION DE L'ENTREPRISE
21.11.2 ANALYSE DES REVENUS
21.11.3 PRÉSENCE GÉOGRAPHIQUE
21.11.4 PORTEFEUILLE DE PRODUITS
21.11.5 DÉVELOPPEMENTS RÉCENTS
21.12 BAXTER
21.12.1 PRÉSENTATION DE L'ENTREPRISE
21.12.2 ANALYSE DES REVENUS
21.12.3 PRÉSENCE GÉOGRAPHIQUE
21.12.4 PORTEFEUILLE DE PRODUITS
21.12.5 DÉVELOPPEMENTS RÉCENTS
21.13 EMCURE
21.13.1 PRÉSENTATION DE L'ENTREPRISE
21.13.2 ANALYSE DES REVENUS
21.13.3 PRÉSENCE GÉOGRAPHIQUE
21.13.4 PORTEFEUILLE DE PRODUITS
21.13.5 DÉVELOPPEMENTS RÉCENTS
21.14 AREVA
21.14.1 PRÉSENTATION DE L'ENTREPRISE
21.14.2 ANALYSE DES REVENUS
21.14.3 PRÉSENCE GÉOGRAPHIQUE
21.14.4 PORTEFEUILLE DE PRODUITS
21.14.5 DÉVELOPPEMENTS RÉCENTS
21.15 TEVA INDUSTRIES PHARMACEUTIQUES LTD.
21.15.1 PRÉSENTATION DE L'ENTREPRISE
21.15.2 ANALYSE DES REVENUS
21.15.3 PRÉSENCE GÉOGRAPHIQUE
21.15.4 PORTEFEUILLE DE PRODUITS
21.15.5 DÉVELOPPEMENTS RÉCENTS
21.16 F. HOFFMANN-LA ROCHE LTD
21.16.1 PRÉSENTATION DE L'ENTREPRISE
21.16.2 ANALYSE DES REVENUS
21.16.3 PRÉSENCE GÉOGRAPHIQUE
21.16.4 PORTEFEUILLE DE PRODUITS
21.16.5 DÉVELOPPEMENTS RÉCENTS
21.17 NOVARTIS AG
21.17.1 PRÉSENTATION DE L'ENTREPRISE
21.17.2 ANALYSE DES REVENUS
21.17.3 PRÉSENCE GÉOGRAPHIQUE
21.17.4 PORTEFEUILLE DE PRODUITS
21.17.5 DÉVELOPPEMENTS RÉCENTS
21.18 ABBVIE INC
21.18.1 PRÉSENTATION DE L'ENTREPRISE
21.18.2 ANALYSE DES REVENUS
21.18.3 PRÉSENCE GÉOGRAPHIQUE
21.18.4 PORTEFEUILLE DE PRODUITS
21.18.5 DÉVELOPPEMENTS RÉCENTS
21.19 MERCK SHARP DOHME
21.19.1 PRÉSENTATION DE L'ENTREPRISE
21.19.2 ANALYSE DES REVENUS
21.19.3 PRÉSENCE GÉOGRAPHIQUE
21.19.4 PORTEFEUILLE DE PRODUITS
21.19.5 DÉVELOPPEMENTS RÉCENTS
21.2 GILEAD SCIENCES INC
21.20.1 PRÉSENTATION DE L'ENTREPRISE
21.20.2 ANALYSE DES REVENUS
21.20.3 PRÉSENCE GÉOGRAPHIQUE
21.20.4 PORTEFEUILLE DE PRODUITS
21.20.5 DÉVELOPPEMENTS RÉCENTS
21.21 CIPLA
21.21.1 PRÉSENTATION DE L'ENTREPRISE
21.21.2 ANALYSE DES REVENUS
21.21.3 PRÉSENCE GÉOGRAPHIQUE
21.21.4 PORTEFEUILLE DE PRODUITS
21.21.5 DÉVELOPPEMENTS RÉCENTS
21.22 AUROBINDO PHARMA LTD
21.22.1 PRÉSENTATION DE L'ENTREPRISE
21.22.2 ANALYSE DES REVENUS
21.22.3 PRÉSENCE GÉOGRAPHIQUE
21.22.4 PORTEFEUILLE DE PRODUITS
21.22.5 DÉVELOPPEMENTS RÉCENTS
21.23 MACLEODS PHARMS LTD
21.23.1 PRÉSENTATION DE L'ENTREPRISE
21.23.2 PORTEFEUILLE DE PRODUITS
21.23.3 ANALYSE DES REVENUS
21.23.4 PRÉSENCE GÉOGRAPHIQUE
21.23.5 PORTEFEUILLE DE PRODUITS
21.24 STRIDES PHARMA
21.24.1 PRÉSENTATION DE L'ENTREPRISE
21.24.2 PORTEFEUILLE DE PRODUITS
21.24.3 ANALYSE DES REVENUS
21.24.4 PRÉSENCE GÉOGRAPHIQUE
21.24.5 PORTEFEUILLE DE PRODUITS
21.25 LUPIN LTD
21.25.1 PRÉSENTATION DE L'ENTREPRISE
21.25.2 PORTEFEUILLE DE PRODUITS
21.25.3 ANALYSE DES REVENUS
21.25.4 PRÉSENCE GÉOGRAPHIQUE
21.25.5 PORTEFEUILLE DE PRODUITS
21.26 PHARMACIES VINTAGE
21.26.1 PRÉSENTATION DE L'ENTREPRISE
21.26.2 PORTEFEUILLE DE PRODUITS
21.26.3 ANALYSE DES REVENUS
21.26.4 PRÉSENCE GÉOGRAPHIQUE
21.26.5 PORTEFEUILLE DE PRODUITS
21.27 CADISTE JUBILANTE
21.27.1 PRÉSENTATION DE L'ENTREPRISE
21.27.2 PORTEFEUILLE DE PRODUITS
21.27.3 ANALYSE DES REVENUS
21.27.4 PRÉSENCE GÉOGRAPHIQUE
21.27.5 PORTEFEUILLE DE PRODUITS
21.28 ALVOGEN
21.28.1 PRÉSENTATION DE L'ENTREPRISE
21.28.2 PORTEFEUILLE DE PRODUITS
21.28.3 ANALYSE DES REVENUS
21.28.4 PRÉSENCE GÉOGRAPHIQUE
21.28.5 PORTEFEUILLE DE PRODUITS
21.29 SANDOZ
21.29.1 PRÉSENTATION DE L'ENTREPRISE
21.29.2 PORTEFEUILLE DE PRODUITS
21.29.3 ANALYSE DES REVENUS
21.29.4 PRÉSENCE GÉOGRAPHIQUE
21.29.5 PORTEFEUILLE DE PRODUITS
21.3 ZYDUS PHARMS
21.30.1 PRÉSENTATION DE L'ENTREPRISE
21.30.2 PORTEFEUILLE DE PRODUITS
21.30.3 ANALYSE DES REVENUS
21.30.4 PRÉSENCE GÉOGRAPHIQUE
21.30.5 PORTEFEUILLE DE PRODUITS
21.31 BEXIMCO PHARMS USA
21.31.1 PRÉSENTATION DE L'ENTREPRISE
21.31.2 PORTEFEUILLE DE PRODUITS
21.31.3 ANALYSE DES REVENUS
21.31.4 PRÉSENCE GÉOGRAPHIQUE
21.31.5 PORTEFEUILLE DE PRODUITS
REMARQUE : La liste des entreprises présentées n’est pas exhaustive et correspond aux besoins de nos clients précédents. Nous analysons plus de 100 entreprises dans le cadre de nos études ; cette liste peut donc être modifiée ou remplacée sur demande.
22 RAPPORTS CONNEXES
23 CONCLUSION
QUESTIONNAIRE 24
25 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











