



Segmentation du marché mondial de l'automatisation logistique, par composant (matériel, logiciels et services), fonction (gestion des stocks et du stockage, et logistique de transport), type de logistique (logistique de vente, logistique de production, logistique de récupération et logistique d'approvisionnement), taille de l'organisation (grandes entreprises et petites et moyennes entreprises [PME]), application logicielle (gestion des stocks, gestion des commandes, gestion des dépôts, gestion des expéditions, gestion de la main-d'œuvre, gestion des fournisseurs, support client, etc.), mode de transport de marchandises (aérien, routier et maritime), application (transport, système d'infodivertissement, système de sécurité et d'alerte, etc.), utilisateur final (vente au détail et commerce électronique , fabrication, pétrole, gaz et énergie, alimentation et boissons, courrier et colis, épicerie, marchandises générales, habillement, biens de consommation courante, produits pharmaceutiques et de santé, logistique et transport, automobile, aérospatiale et défense, alimentation et boissons, produits chimiques , etc.) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché de l'automatisation logistique et le taux de croissance
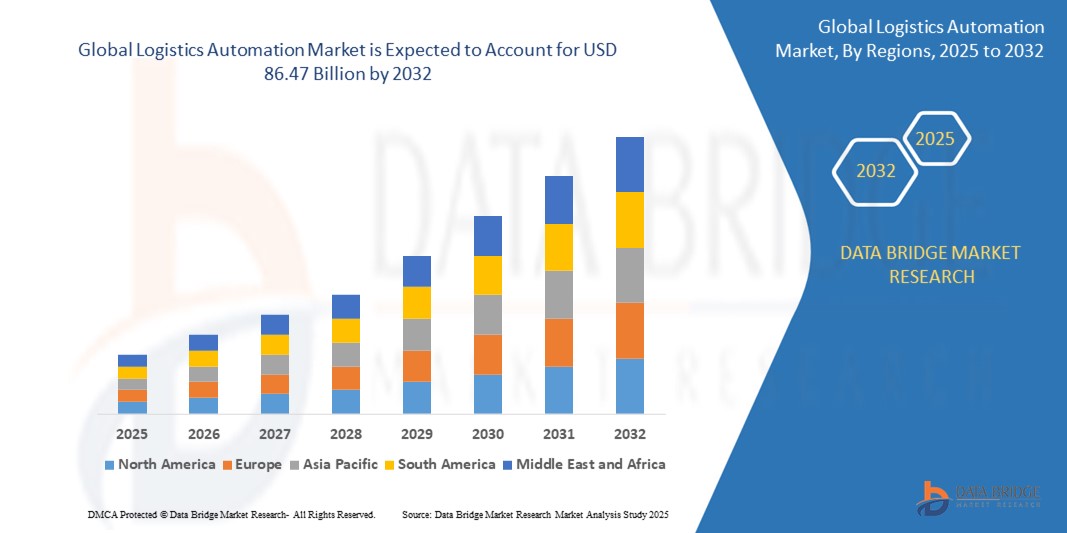
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'automatisation logistique a été évaluée à36,43 milliards de dollars en 2024et devrait atteindre86,47 milliards de dollars en 2032, à unTCAC de 11,41%pendant la période de prévision
- La croissance du marché s'explique en grande partie par l'adoption croissante de technologies de pointe telles que l'IoT, l'IA et la robotique dans les opérations de chaîne d'approvisionnement et d'entrepôt, ce qui permet d'améliorer l'efficacité, de réduire les coûts opérationnels et de recueillir des données en temps réel.
- De plus, la demande croissante de processus logistiques rapides, sans erreur et sans contact, en particulier dans les secteurs du commerce électronique et du commerce de détail, incite les entreprises à investir dans la manutention automatisée des matériaux, le tri et les systèmes de transport. Ces tendances accélèrent considérablement le déploiement de solutions d'automatisation logistique, ce qui stimule l'expansion du marché mondial
Taille du marché et prévisions
- Valeur marchande mondiale (2024):36,43 milliards de dollars
- Valeur marchande prévue (2032) :86,47 milliards de dollars
- Prévisions CAGR (2025-2032):11.41%
Quelles sont les principales options du marché de l'automatisation logistique
- L'automatisation logistique, qui implique l'utilisation de la robotique, de l'IA et de l'IdO pour rationaliser les opérations de chaîne d'approvisionnement et d'entrepôt, devient rapidement un élément crucial dans les secteurs industriel et de détail en raison de sa capacité à améliorer l'efficacité opérationnelle, à réduire les erreurs humaines et à permettre l'analyse des données en temps réel
- La demande croissante d'automatisation de la logistique est en grande partie due à la nécessité d'accélérer les opérations de la chaîne d'approvisionnement, à l'adoption croissante de plateformes de commerce électronique et à la complexité croissante des réseaux commerciaux mondiaux.
- L'Amérique du Nord devrait dominer le marché de l'automatisation logistique, détenant la plus grande part des revenus de 40 %, en raison de son infrastructure avancée, de l'adoption rapide de la technologie et d'un niveau élevé d'investissement des entreprises privées et des initiatives gouvernementales en matière d'automatisation et de solutions logistiques intelligentes
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché de l'automatisation logistique au cours de la période de prévision, sous l'impulsion d'une industrialisation rapide, d'un commerce électronique en expansion et d'une demande croissante de solutions logistiques efficaces dans des pays comme la Chine et l'Inde.
- Le segment du matériel devrait dominer le marché de l'automatisation logistique avec une part de marché de 67,1%, en raison de la demande croissante pour le transport automatisé, la catégorie des robots autonomes détient la plus grande part de marché parmi les solutions matérielles. On s'attend à ce que les véhicules guidés autonomes tirent la majeure partie des dépenses en robots autonomes
Rapport Portée et logistique Automation Segmentation du marché
|
Attributs |
Logistique AutomatisationCléPerspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de l'automatisation logistique
L'adoption accrue de l'IA et de la robotique pour l'efficacité de la chaîne d'approvisionnement
- Une tendance clé et en croissance rapide sur le marché mondial de l'automatisation logistique est l'intégration croissante deintelligence artificielle (IA)et robotique pour optimiser la gestion de la chaîne d'approvisionnement et l'efficacité opérationnelle. La combinaison de ces technologies transforme les opérations logistiques en réduisant le travail manuel, en minimisant les erreurs et en améliorant les processus décisionnels
- Par exemple, des robots motorisés par l'IA et des robots mobiles autonomes sont déployés dans des entrepôts et des centres de distribution pour automatiser la gestion des stocks, l'exécution des commandes et l'emballage. Des entreprises comme Amazon ont déjà mis en place des systèmes robotiques pour améliorer les opérations d'entreposage, tandis que d'autres suivent, augmentant la demande de solutions d'automatisation
- L'intégration de l'IA dans l'automatisation logistique permet d'optimiser les itinéraires et les délais de livraison, de réduire les coûts de transport et d'améliorer la précision de livraison. Les données en temps réel des systèmes d'IA peuvent également suggérer des améliorations dans la configuration des entrepôts, le niveau des stocks et l'allocation de main-d'oeuvre pour améliorer la performance globale de la chaîne d'approvisionnement
- L'intégration harmonieuse de l'IA et de la robotique avec les appareils IoT et les plates-formes basées sur le cloud entraîne une visibilité en temps réel dans les opérations de la chaîne d'approvisionnement, permettant aux entreprises de réagir rapidement aux perturbations et de rationaliser les flux de travail. En intégrant des analyses avancées, les entreprises peuvent améliorer la prévision de la chaîne d'approvisionnement et assurer une meilleure planification de la demande.
- Cette tendance à l'automatisation, à l'efficacité et à la prise de décision en temps réel est en train de remodeler l'industrie de la logistique, avec des entreprises comme Dematic, Zebra Technologies et Kiva Systems qui sont à la pointe de l'innovation en matière d'automatisation
- La demande de solutions d'IA et de robotique augmente rapidement dans divers secteurs, y compris le commerce électronique, le commerce de détail, la fabrication et les produits pharmaceutiques, alors que les entreprises cherchent à réduire les coûts, à améliorer l'efficacité opérationnelle et à améliorer l'expérience client
Logistique Automatisation Marché Dynamique
Chauffeur
L'augmentation de la demande d'efficacité et de réduction des coûts dans les opérations de la chaîne d'approvisionnement
- La nécessité croissante d'accroître l'efficacité et de réduire les coûts dans les opérations de logistique et de chaîne d'approvisionnement est à l'origine de la demande de solutions d'automatisation logistique
- Par exemple, en janvier 2024, DHL a lancé un système de tri robotisé alimenté par l'IA pour améliorer l'efficacité du traitement des colis, réduire les erreurs et minimiser le travail humain. De telles innovations devraient faire avancer l'industrie de l'automatisation logistique
- Alors que les entreprises s'efforcent de rationaliser leurs chaînes d'approvisionnement, l'automatisation offre des avantages substantiels tels que l'accélération du traitement, la réduction des coûts de main-d'oeuvre et l'amélioration de la précision. Les solutions d'automatisation en matière d'entreposage, de transport et de gestion des stocks contribuent à réduire les coûts opérationnels tout en répondant aux exigences croissantes du commerce électronique et du commerce mondial
- La complexité croissante des chaînes d'approvisionnement, stimulée par la mondialisation et la demande de livraison en temps réel, a conduit les entreprises à rechercher des solutions automatisées qui peuvent améliorer l'efficacité opérationnelle. Des systèmes automatisés permettent aux entreprises d'obtenir des livraisons plus rapides et plus fiables, améliorant ainsi la satisfaction globale de la clientèle
- La nécessité d'opérations logistiques évolutives et adaptables pour soutenir des volumes croissants de marchandises accélère également l'adoption de l'automatisation. Les technologies clés, comme les véhicules autonomes, les drones et les systèmes de tri robotique, deviennent au cœur de l'industrie de la logistique.
- Cette volonté d'efficacité et de solutions rentables pousse les entreprises de logistique, y compris les leaders tels que FedEx, UPS et Maersk, à adopter des technologies de pointe pour rester compétitives, alimentant la croissance du marché de l'automatisation logistique
Restriction/Défi
Défis d'investissement et d'intégration initiaux élevés
- L'un des principaux défis qui freinent l'adoption généralisée de l'automatisation logistique est l'investissement initial élevé requis pour les systèmes d'automatisation, y compris la robotique, les solutions d'IA et les véhicules autonomes. De nombreuses petites et moyennes entreprises peuvent éprouver des difficultés à justifier de tels investissements, surtout si elles ont des budgets limités ou un rendement plus lent des investissements.
- Par exemple, la mise en place de systèmes automatisés tels que des solutions de tri robotique ou des véhicules de livraison autonomes nécessite souvent d'importantes dépenses d'équipement, de logiciels et d'infrastructure. Ces dépenses peuvent constituer un obstacle pour les entreprises qui ne sont pas financières pour supporter ces coûts.
- L'intégration des nouvelles technologies d'automatisation aux systèmes existants peut être complexe et prendre du temps, contribuant ainsi à la résistance à l'automatisation à grande échelle. Les entreprises devront peut-être revoir l'ensemble de leur infrastructure de logistique et de chaîne d'approvisionnement, ce qui implique des efforts substantiels, des compétences et une maintenance continue.
- Un autre défi est le manque de main-d'oeuvre qualifiée pour gérer et maintenir des systèmes d'automatisation logistique avancés. Au fur et à mesure que l'industrie dépend davantage de l'IA et de la robotique, il y a un besoin croissant de compétences spécialisées qui ne sont pas encore largement disponibles au sein de la main-d'oeuvre, ce qui pose un défi à la mise en oeuvre et au fonctionnement continus.
- Malgré les avantages à long terme en termes de coûts, la complexité et les coûts initiaux de la mise en œuvre de solutions d'automatisation logistique créent souvent des hésitations parmi les entreprises, en particulier dans les industries à marges plus étroites. Il en résulte un taux d'adoption plus lent dans certains secteurs du marché
- Surmonter ces défis grâce à des solutions rentables, à de meilleures stratégies d'intégration et au développement des talents sera crucial pour l'adoption plus large des technologies d'automatisation logistique
Comment le marché de l'automatisation logistique est-il segmenté
Le marché est segmenté selon la composante, la fonction, le type de logistique, la taille de l'organisation, l'application logicielle, le mode de transport de marchandises, l'application et l'utilisateur final
Par composante
Sur la base de la composante, le marché de l'automatisation logistique est segmenté en matériel, logiciels et services. Le segment du matériel devrait représenter la plus grande part du chiffre d'affaires de 67,1 %, grâce à l'adoption croissante d'équipements automatisés tels que la robotique, les convoyeurs, les véhicules autonomes et les drones. Ces systèmes matériels sont essentiels pour rationaliser les opérations d'entreposage, de transport et de tri, offrant une efficacité accrue et réduisant les coûts de main-d'oeuvre manuelle.
Le secteur des services, qui comprend les services de conseil, d'intégration des systèmes et de maintenance, est également en voie d'expansion importante. À mesure que davantage d'entreprises adopteront l'automatisation logistique, le besoin de services spécialisés pour intégrer et entretenir ces systèmes complexes augmentera. Les entreprises recherchent un soutien de bout en bout, y compris des conseils stratégiques, pour s'assurer que les solutions d'automatisation sont intégrées de façon transparente dans leur infrastructure existante.
Par fonction
Sur la base de la fonction, le marché de l'automatisation logistique est segmenté en gestion des stocks et du stockage, et logistique de transport. Le secteur de la gestion des stocks et des stocks devrait détenir la plus grande part des revenus du marché en 2025, en raison de la demande croissante de solutions efficaces pour l'entreposage et la gestion des stocks. Les systèmes automatisés, tels que les systèmes de prélèvement robotique, les bandes transporteuses et les systèmes automatisés de stockage et de récupération (ASRS), sont de plus en plus utilisés pour rationaliser la gestion des stocks et optimiser les opérations d'entreposage.
Le secteur de la logistique des transports devrait connaître le TCAC le plus rapide de 2025 à 2032, alimenté par la demande croissante d'automatisation dans les réseaux de transport et les solutions de livraison du dernier kilomètre. Des technologies comme les véhicules autonomes, les drones et les systèmes automatisés de fret sont intégrés dans la chaîne de valeur logistique pour optimiser le transport des marchandises. Ces solutions offrent une meilleure planification des routes, une réduction des coûts et des délais de livraison plus rapides, ce qui les rend très recherchés dans les industries qui comptent sur des transports rapides et efficaces, comme le commerce électronique et le commerce mondial.
Par type de logistique
Sur la base du type logistique, le marché de l'automatisation logistique est segmenté en logistique de vente, logistique de production, logistique de récupération et logistique d'approvisionnement. Le segment de la logistique des ventes devrait détenir la plus grande part des revenus du marché en 2025, sous l'effet de la demande croissante d'exécution efficace des commandes et de livraisons en temps opportun, en particulier dans le secteur du commerce électronique. Les systèmes automatisés tels que le tri robotisé, l'emballage automatique et les systèmes de gestion des entrepôts (WMS) jouent un rôle crucial dans l'accélération du processus d'exécution des commandes, l'amélioration de la précision des stocks et la réduction des coûts opérationnels.
Le secteur de la logistique de production devrait connaître une forte croissance, en raison de la demande croissante d'automatisation des procédés de fabrication et de production. Les solutions d'automatisation, y compris les véhicules guidés automatisés (AGV), les bras robotiques et les systèmes de convoyeur, sont largement adoptées dans les installations de production pour rationaliser la manutention des matériaux, les processus d'assemblage et les mouvements des produits.
Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché de l'automatisation logistique est segmenté en grandes entreprises, petites et moyennes entreprises (PME). Le segment des grandes entreprises représentait la part de marché la plus importante en 2024, grâce à leurs investissements substantiels dans des technologies d'automatisation de pointe pour rationaliser les opérations logistiques complexes dans les chaînes d'approvisionnement mondiales. Ces organisations bénéficient d'économies d'échelle et nécessitent des solutions intégrées pour la gestion des stocks, l'automatisation des transports et l'optimisation des entrepôts.
Le segment PME devrait connaître le TCAC le plus rapide de 2025 à 2032, grâce à l'accessibilité accrue des solutions d'automatisation en nuage. Les PME adoptent de plus en plus des technologies logistiques évolutives telles que les outils d'inventaire automatisés, les systèmes de gestion des transports (TMS) et l'automatisation des processus robotiques (RPA) pour améliorer la compétitivité, l'exactitude de la livraison et réduire les coûts opérationnels.
Par application logicielle
Sur la base d'applications logicielles, des Le marché de l'automatisation logistique est segmenté dans la gestion des stocks, la gestion des commandes, la gestion des chantiers navals, la gestion de la main-d'oeuvre, la gestion des fournisseurs, le soutien à la clientèle, etc. En 2024, le segment de la gestion des stocks représentait la plus grande part des revenus du marché, en raison du besoin croissant de suivre en temps réel les marchandises entre les entrepôts et les centres de distribution. L'automatisation de la gestion des stocks aide les entreprises à réduire les stocks et la surstockage, à réduire les erreurs manuelles et à améliorer l'efficacité opérationnelle grâce à des technologies comme le balayage des codes à barres, la RFID et les systèmes automatisés de stockage et de récupération (ASRS).
Les segments de la gestion des commandes et de la gestion des expéditions gagnent également en traction, soutenue par la croissance rapide du commerce électronique et du commerce de détail omnicanal. Ces applications facilitent le traitement sans heurt de volumes de commande élevés, l'exécution plus rapide et une meilleure satisfaction de la clientèle.
Les secteurs de la gestion des chantiers et de la gestion du travail sont témoins d'une adoption croissante dans les grands entrepôts et les centres logistiques, où la complexité opérationnelle exige une coordination précise et une optimisation des ressources. Les systèmes automatisés aident à gérer la planification des quais, le suivi des véhicules, la planification des effectifs et la surveillance de la productivité.
Les segments de la gestion des fournisseurs et du soutien à la clientèle devraient croître régulièrement, car les entreprises cherchent à automatiser les processus d'approvisionnement et à améliorer l'expérience client grâce à des mises à jour en temps réel des communications et des services
Par mode de transport de marchandises
Sur la base du mode de transport de marchandises, des le marché de l'automatisation logistique est segmenté en air, route et mer. En 2024, le segment du transport routier a représenté la plus grande part des recettes du marché, en raison du volume élevé des mouvements de marchandises intérieurs et régionaux, en particulier dans les secteurs du commerce électronique, du commerce de détail et des FMCG. Les technologies d'automatisation sont largement adoptées dans ce mode pour améliorer l'optimisation des routes, le suivi de la flotte et le calendrier de livraison. Les solutions d'analyse et de télématique des données en temps réel améliorent la performance des conducteurs et la visibilité des expéditions, ce qui contribue à accroître l'efficacité et à réduire les coûts opérationnels.
Le segment du fret aérien connaît une adoption croissante de l'automatisation pour les expéditions sensibles au temps et de grande valeur, avec des technologies telles que les systèmes automatisés de manutention du fret, la prévision de la demande induite par l'IA et les solutions de bagages intelligents qui prennent de l'ampleur dans les principaux aéroports et centres logistiques.
Le segment du fret maritime connaît également une croissance importante, soutenue par l'intégration de l'automatisation portuaire, des conteneurs intelligents et des systèmes de suivi basés sur l'IoT. Au fur et à mesure que le commerce mondial continue de se développer, les entreprises maritimes tirent parti de l'automatisation logistique pour optimiser les opérations de chargement/déchargement, réduire les délais d'exécution et améliorer la transparence de la chaîne d'approvisionnement
Par demande
Sur la base de l'application, le marché de l'automatisation logistique est segmenté en transport, système d'infodivertissement, système de sécurité et d'alerte, et d'autres. En 2024, le segment des transports représentait la plus grande part des revenus du marché, en raison de la demande croissante de visibilité de bout en bout, d'optimisation des routes et de suivi en temps réel des expéditions. Les solutions d'automatisation dans ce segment comprennent des systèmes de gestion de transport avancés (TMS), des véhicules autonomes et des outils de planification de route alimentés par l'IA qui améliorent considérablement la vitesse de livraison, la précision et le rapport coût-efficacité.
Le segment des systèmes de sécurité et d'alerte connaît une croissance notable au cours de la période de prévision 2025-2032 en raison de la nécessité d'améliorer la sécurité opérationnelle, la conformité réglementaire et la détection des dangers en temps réel. Des alertes automatisées, des outils de maintenance prédictive et des capteurs compatibles IoT aident les opérateurs logistiques à réduire les accidents, les temps d'arrêt et les coûts associés.
Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'automatisation logistique est segmenté dans le commerce de détail et électronique, la fabrication, le pétrole, le gaz, et l'énergie, les aliments et boissons, poste et colis, les épiceries, les marchandises générales, les vêtements, les biens de consommation en mouvement rapide, les produits pharmaceutiques et les soins de santé, la logistique et le transport, l'automobile, l'aérospatiale et la défense, les aliments et boissons, les produits chimiques, etc. Le segment de la vente au détail et du commerce électronique représentait la plus grande part du marché en 2024, alimentée par la croissance exponentielle des achats en ligne et la nécessité de solutions logistiques rapides, précises et évolutives. L'automatisation permet à ces secteurs de gérer des volumes élevés de commandes avec rapidité et précision, en utilisant des technologies comme le tri automatique, la robotique et le suivi des stocks en temps réel
Le secteur des produits pharmaceutiques et des soins de santé connaît une croissance importante au cours de la période de prévision de 2025 à 2032, en raison de la demande de conformité stricte à la réglementation, de logistique sensible à la température et de traçabilité. L'automatisation dans ce segment permet d'assurer une livraison précise et opportune des produits médicaux tout en minimisant les erreurs humaines
Quelle région détient la plus grande part du marché de l'automatisation logistique
- L'Amérique du Nord domine le marché de l'automatisation de la logistique avec la plus grande part de revenus de 40%, tirée par l'adoption rapide de technologies de pointe comme l'IA, la robotique et l'IoT dans les opérations de logistique et de chaîne d'approvisionnement. La présence des principaux acteurs de l'industrie et un écosystème bien établi du commerce électronique contribuent de manière significative à la croissance du marché dans la région.
- Les entreprises aux États-Unis et au Canada investissent de plus en plus dans l'automatisation afin d'accroître l'efficacité, de réduire les coûts opérationnels et de répondre aux attentes croissantes des consommateurs en matière de livraison et de précision des commandes.
- La région met l'accent sur la transformation numérique, associée à des coûts de main-d'oeuvre élevés et à une main-d'oeuvre qualifiée, a accéléré le déploiement de systèmes automatisés dans l'entreposage, la gestion des stocks et la logistique des transports. Ces facteurs placent collectivement l'Amérique du Nord comme un chef de file dans l'adoption de l'automatisation logistique à travers diverses verticales de l'industrie
Automatisation logistique américaine Aperçu du marché
Le marché américain de l'automatisation logistique a enregistré la plus grande part des revenus en Amérique du Nord en 2025, grâce à la numérisation rapide des chaînes d'approvisionnement et au taux élevé d'adoption des technologies de pointe, y compris la robotique, l'IA et l'IoT. Les principaux acteurs de la logistique et les fournisseurs tiers de logistique (3PL) investissent de plus en plus dans l'automatisation pour améliorer l'efficacité opérationnelle et réduire la dépendance au travail. Les géants du commerce électronique comme Amazon et Walmart accélèrent encore l'adoption de l'automatisation dans les centres d'exécution et les opérations de livraison, positionnant les États-Unis comme un leader mondial de l'innovation logistique
Europe Logistique Automatisation Aperçu du marché
Le marché européen de l'automatisation de la logistique devrait croître à un TCAC important au cours de la période de prévision, renforcé par des réglementations environnementales strictes, des pénuries de main-d'œuvre et une forte poussée vers la transformation numérique de la logistique. Des marchés clés comme l'Allemagne, le Royaume-Uni et la France déploient activement l'automatisation des entrepôts, des véhicules autonomes et des analyses avancées pour répondre aux attentes croissantes des consommateurs. L'engagement de la région envers la durabilité et l'efficacité stimule l'investissement dans des infrastructures logistiques intelligentes dans les secteurs du commerce de détail, de la fabrication et de l'automobile
U.K. Logistique Automatisation Aperçu du marché
Le marché de l'automatisation logistique au Royaume-Uni devrait s'étendre à un TCAC remarquable au cours de la période de prévision, en raison de la nécessité croissante d'optimiser les opérations de livraison et d'entreposage des derniers milles. La croissance rapide du commerce électronique et du commerce de détail omnicanal, conjuguée à la pression des pénuries de main-d'oeuvre et à la hausse des coûts opérationnels, encourage les entreprises à investir dans des systèmes de stockage automatisés, la robotique et des solutions logicielles alimentées par l'IA. Les initiatives gouvernementales visant à promouvoir l'innovation numérique et l'infrastructure intelligente contribuent également à la croissance du marché.
Allemagne Logistique Automatisation Aperçu du marché
Le marché allemand de l'automatisation de la logistique devrait connaître une croissance considérable, sous l'impulsion du statut de centre de production et de logistique en Europe. Forte d'une solide base industrielle, l'Allemagne dirige l'adoption des technologies Industrie 4.0 dans toutes les opérations logistiques. Le marché est propulsé par une demande accrue de manutention automatisée des matériaux, d'entrepôts intelligents et d'analyse prédictive afin d'améliorer la transparence et la réactivité de la chaîne d'approvisionnement. L'accent mis sur l'efficacité énergétique et la durabilité encourage davantage l'adoption de solutions d'automatisation verte
Automatisation logistique Asie-Pacifique Aperçu du marché
Le marché de l'automatisation logistique Asie-Pacifique devrait enregistrer le TCAC le plus rapide au monde en 2025, en raison de la pénétration croissante du commerce électronique, de l'urbanisation rapide et de l'expansion des secteurs manufacturiers dans des pays comme la Chine, l'Inde et l'Asie du Sud-Est. Les initiatives de transformation numérique menées par le gouvernement, conjuguées à l'augmentation des investissements étrangers directs dans l'infrastructure logistique, alimentent la demande de solutions automatisées. L ' APAC devient également un pôle de production pour le matériel d ' automatisation, ce qui contribue à une mise en œuvre rentable dans toutes les opérations logistiques.
Japon Logistique Automatisation Aperçu du marché
Le marché japonais de l'automatisation logistique prend de l'ampleur en raison du vieillissement de sa main-d'oeuvre, des coûts de main-d'oeuvre élevés et des prouesses technologiques. Le pays tire parti de la robotique, de l'IA et des robots mobiles autonomes (AMR) pour remédier aux pénuries de main-d'oeuvre et améliorer l'efficacité des entrepôts. La demande de processus logistiques précis et rapides, en particulier dans les zones urbaines et la logistique des soins de santé, accélère le déploiement de l'automatisation. Le Japon se concentre sur le développement de villes intelligentes et les infrastructures avancées soutiennent l'intégration de systèmes logistiques automatisés dans toute la chaîne d'approvisionnement
ChineLogistique Automatisation Aperçu du marché
La Chine a obtenu la plus grande part des revenus sur le marché de l'automatisation logistique Asie-Pacifique en 2025, grâce à une forte croissance du commerce électronique, de la fabrication et de la logistique urbaine. Le gouvernement pousse pour une logistique intelligente et une infrastructure numérique dans le cadre de son initiative « Made in China 2025 » stimule la demande de robotique d'entrepôt, de véhicules de livraison autonomes et de plates-formes logistiques pilotées par l'IA. Des fournisseurs de technologie nationaux solides et un développement urbain rapide font de la Chine un acteur dominant dans l'innovation et le déploiement de l'automatisation logistique.
Quelles sont les meilleures entreprises du marché de l'automatisation logistique
L'industrie des serrures intelligentes est principalement dirigée par des entreprises bien établies, notamment :
- SAP SE(Allemagne)
- Dématique(États-Unis)
- ek robotique GmbH (Allemagne)
- Groupe Hardis (France)
- Falcon Autotech (Inde)
- Oracle(États-Unis)
- Grey Orange Pte. Ltd. (États-Unis)
- Toshiba Corporation (Japon)
- Daifuku Co., Ltd. (Japon)
- Murata Machinery, Ltd (Japon)
- Honeywell International Inc.(États-Unis)
- Zebra Technologies Corp. (États-Unis)
- Haute-Jump (États-Unis)
- Jungheinrich AG (Allemagne)
- KNAP AG (Autriche)
- Locus Robotics (États-Unis)
- Manhattan Associates (États-Unis)
- Système Logistique S.p.A (Italie)
- GMBH (Autriche)
- Seegrid Corporation (États-Unis)
Quels sont les derniers développements sur le marché de l'automatisation logistique
- En 2023, Dematic a introduit des technologies d'automatisation de pointe dans la nouvelle installation logistique de KION, conçue pour améliorer considérablement l'efficacité des livraisons des clients dans toute l'Europe. La pièce maîtresse du déploiement est un système Dematic Multishuttle très dynamique, avec 110.000 emplacements de stockage et 150 navettes à grande vitesse, permettant des processus de stockage et de récupération automatisés avec une précision et un débit accrus. Cette mise en œuvre stratégique reflète une tendance plus large sur le marché mondial de l'automatisation logistique, où les grandes entreprises adoptent de plus en plus des systèmes intelligents et de haute capacité pour améliorer leur agilité opérationnelle et leur évolutivité.
- En 2023, Swisslog a dévoilé son système mobile CarryPick robotique amélioré, intégrant une vitesse opérationnelle significativement accrue et une platine de levage innovante. Ce système amélioré facilite les opérations de stockage et de récupération plus rapides et plus adaptables dans les flux de travail logistiques entre biens et personnes, ce qui, en fin de compte, accroît l'efficacité et le débit des entrepôts. Ce développement s'inscrit dans la demande mondiale croissante de solutions d'automatisation agiles et performantes en logistique. Alors que les entreprises font face à une pression croissante pour optimiser la vitesse de réalisation et l'efficacité du travail, en particulier dans le commerce électronique et la distribution omnicanale, l'adoption de systèmes robotiques avancés comme CarryPick reflète le virage du marché vers une automatisation évolutive et flexible
- En 2022, o9 Solutions a introduit Supply Sensing, une solution révolutionnaire conçue pour aider les entreprises à détecter et à atténuer les perturbations potentielles de la chaîne d'approvisionnement. En traduisant les chocs macro-niveaux en informations localisées pertinentes pour la chaîne d'approvisionnement spécifique d'une entreprise, la plateforme permet une prise de décision plus éclairée et des temps de réponse plus rapides. Cette innovation souligne l'importance croissante de l'analyse prédictive et des données en temps réel dans le paysage de l'automatisation logistique. À mesure que les chaînes d'approvisionnement mondiales deviennent plus complexes et sensibles aux perturbations, des solutions comme la détection de l'approvisionnement jouent un rôle déterminant dans les réponses agiles et automatisées.
- En 2021, SAP a lancé SAP Yard Logistics, une solution complète conçue pour optimiser les processus de gestion de triage, permettant aux entreprises de gérer efficacement toutes les opérations de triage. En facilitant la planification et l'exécution sans heurts dans le chantier, SAP Yard Logistics propose des scénarios simples et complexes, favorisant la durabilité et des pratiques de gestion à l'épreuve du futur. Cette progression souligne la demande croissante de solutions automatisées intégrées dans les opérations logistiques. Alors que l'industrie de la logistique privilégie de plus en plus l'efficacité et la durabilité, SAP Yard Logistics sert de catalyseur clé pour une gestion de chantier plus intelligente et plus durable
- En 2021, Manhattan Associates dévoile Manhattan Active Warehouse Management, le premier système de gestion d'entrepôt de classe entreprise (WMS) conçu pour intégrer tous les aspects de la distribution. Cette solution révolutionnaire transforme les opérations d'entrepôt en améliorant la visibilité, l'agilité et l'évolutivité, en répondant efficacement aux exigences changeantes des environnements d'affaires modernes. Manhattan Active Warehouse Management représente un bond important dans l'évolution de l'automatisation logistique, les entreprises cherchant de plus en plus des solutions évolutives basées sur le cloud pour améliorer l'efficacité opérationnelle
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











