


Segmentation du marché mondial de la distribution d'énergie basse tension, par type de produit (fixe, tiroir), composant (appareillage de commutation, disjoncteurs, tableaux de distribution, fusibles, autres), application (centrales électriques, sites industriels, sites commerciaux, résidentiels, autres), canal de vente (direct, indirect) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et l'aperçu du marché de la distribution d'énergie à faible tension
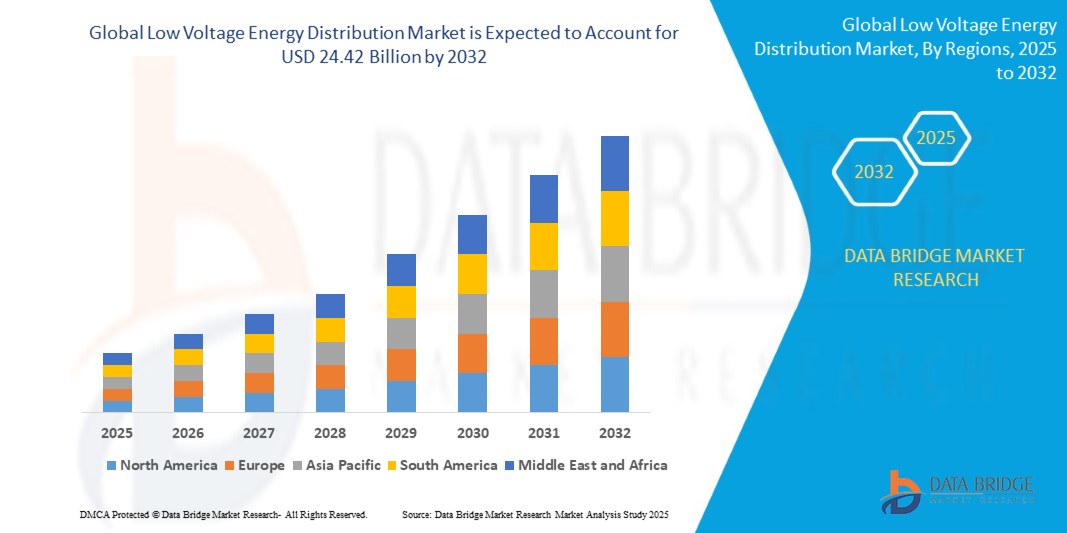
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la distribution d'énergie basse tension a été évaluée à14,37 milliards de dollars en 2024et devrait atteindre24,42 milliards de dollars en 2032, à unTCAC de 6,85%pendant la période de prévision
- Le marché est principalement alimenté par le déploiement croissant de systèmes énergétiques décentralisés, tels que les toits solaires et les microgrides, qui nécessitent des réseaux à faible tension fiables et flexibles pour la distribution et le contrôle. La transition mondiale en cours vers des sources d'énergie propres et distribuées augmente considérablement la demande d'infrastructures à faible tension.
- De plus, l'urbanisation et l'expansion rapide des villes intelligentes dans les économies émergentes contribuent à la croissance du marché, car ces projets nécessitent des systèmes à faible tension, gérés numériquement et performants.distribution d'électricitédans les bâtiments résidentiels, commerciaux et industriels.
Taille du marché et prévisions
Valeur marchande mondiale (2025):14,37 milliards de dollars
Valeur marchande prévue (2033) :24,42 milliards de dollars
Prévisions CAGR (2026-2033):6.85%
Quels sont les principaux débouchés du marché de la distribution d'énergie à basse tension
- Systèmes de distribution d'énergie à basse tension, comprenant:disjoncteurs, les tableaux de commutation, les panneaux et les solutions de mesure sont devenus des infrastructures essentielles dans les bâtiments modernes, les unités industrielles et les systèmes d'énergie renouvelable en raison de leur fiabilité, sécurité et compatibilité avec les outils d'automatisation numérique. Leur rôle est particulièrement crucial dans la gestion de la protection des courts-circuits, de la manipulation des surcharges et de la qualité de l'alimentation dans les réseaux électriques à basse tension.
- La croissance du marché est influencée par les tendances mondiales à l'électrification, à la décentralisation énergétique et à la numérisation des systèmes énergétiques. Alors que les gouvernements et les entreprises s'engagent dans des transitions énergétiques propres, des systèmes à faible tension sont déployés pour soutenir l'énergie solaire sur les toits, le stockage des batteries et les microréseaux, en particulier dans les zones urbaines et commerciales.
- L'Amérique du Nord domine le marché mondial de la distribution d'énergie à basse tension, représentant la plus grande part de revenus de 40,01 % en 2024, propulsée par de solides investissements dans l'infrastructure du réseau intelligent, la modernisation des systèmes d'électricité vieillissants et le déploiement généralisé de bâtiments intelligents. Les États-Unis dirigent la région avec une adoption importante dans les secteurs commercial et résidentiel, alors que les entreprises technologiques introduisent des systèmes de surveillance de l'énergie et de contrôle des circuits intelligents grâce à l'IA.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide au cours de la période de prévision, en raison de l'urbanisation rapide, du développement accru des infrastructures et de l'augmentation des investissements dans l'automatisation industrielle. Des pays comme la Chine, l'Inde et l'Asie du Sud-Est accélèrent leurs efforts de modernisation du réseau et d'accès à l'énergie, ce qui entraîne une forte croissance des installations de distribution à faible tension.
- Le segment des disjoncteurs détient la plus grande part de marché de 35,2% en 2024, grâce à sa fonction critique en matière de sécurité électrique et à sa capacité d'adaptation tant pour les nouvelles installations que pour les mises à niveau. La demande est encore renforcée par des innovations dans les disjoncteurs intelligents équipés de détection de défauts en temps réel, d'analyse de l'utilisation de l'énergie et de téléopérabilité.
Portée du rapport et segmentation du marché de la distribution d'énergie à basse tension
|
Attributs |
Distribution d'énergie à basse tension Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de la distribution d'énergie à basse tension
(en milliers de dollars)Réseaux de distribution numériques pour une gestion plus intelligente de l'énergie(en milliers de dollars)
- Une tendance majeure et continue sur le marché mondial de la distribution d'énergie à basse tension est la transition vers des réseaux de distribution connectés numériquement intégrés à l'IoT, à l'IA et à l'informatique de pointe pour améliorer la résilience du réseau, permettre la maintenance prédictive et soutenir l'intégration des énergies renouvelables.
- Par exemple, en mai 2024, ABB a lancé sa plate-forme de commutation à basse tension NeoGear Digital, qui combine des capteurs avancés et des analyses de cloud pour fournir une surveillance en temps réel et une maintenance prédictive. Ce lancement vise à réduire les pertes de temps d'arrêt et d'énergie dans les applications commerciales et industrielles.
- De même, Schneider Electric, en avril 2023, a dévoilé les panneaux à basse tension PrismaSeT Active de nouvelle génération, équipés d'une connectivité à la plateforme EcoStruxure. Ces panneaux intelligents permettent aux opérateurs de construire d'optimiser la distribution électrique et de détecter les défauts potentiels de manière proactive, en améliorant la continuité opérationnelle et l'efficacité énergétique.
- Les systèmes LV numériques disposent maintenant souvent de diagnostics à distance, de modules de communication sans fil et de logiciels d'intelligence énergétique, permettant aux gestionnaires d'installations d'accéder aux données énergétiques en temps réel, de configurer les systèmes à distance et de prévenir les défaillances. Cette intégration est particulièrement critique dans les usines de fabrication, les centres de données et les bâtiments intelligents.
- En septembre 2023, Siemens a présenté sa nouvelle série de disjoncteurs intelligents SENTRON, qui offrent des passerelles modulaires IoT, des compteurs intégrés et des analyses de charge, pour les utilisateurs qui cherchent à améliorer la sécurité et la durabilité grâce à une distribution de puissance plus intelligente.
- Cette tendance favorise le passage d'une distribution passive d'énergie à une gestion active de l'énergie, ce qui permet un meilleur contrôle, une plus grande adaptabilité et une plus grande durabilité dans les infrastructures commerciales et industrielles.
Dynamique du marché de la distribution d'énergie à basse tension
Chauffeur
L'électrification croissante et les demandes d'automatisation industrielle
- Les efforts d'électrification à l'échelle mondiale et l'adoption de pratiques de l'Industrie 4.0 sont à l'origine d'une forte demande de systèmes de distribution d'énergie efficaces, sûrs et intelligents à basse tension. Ces systèmes sont essentiels pour permettre des opérations sûres dans les usines intelligentes, les entrepôts automatisés et les infrastructures d'énergie renouvelable.
- En mars 2024, Legrand a lancé sa campagne « Digital Electrician » pour promouvoir des panneaux et des boîtes de distribution LV de pointe adaptés à l'évolution des besoins des secteurs à forte intensité énergétique, comme les bornes de recharge électronique et l'IoT industrielle.
- La croissance de l'infrastructure EV est un autre moteur clé. Par exemple, Eaton a annoncé en janvier 2023 sa collaboration avec ChargeLab pour fournir des composants électriques à basse tension optimisés pour les bornes de recharge EV commerciales, où la gestion de l'énergie de précision et la protection contre les surtensions sont essentielles.
- De plus, en février 2024, Hitachi Energy a élargi son portefeuille de produits LV avec des disjoncteurs numériques intelligents et des cartes de distribution dans le cadre de son initiative « FutureGrid » visant les réseaux décentralisés d'énergie renouvelable.
- Le passage global à des objectifs nets nuls et à des systèmes d'alimentation durables pousse les services publics et les industries à investir dans des systèmes de distribution de VL flexibles et évolutives capables de gérer les intrants renouvelables, de permettre le rasage de la charge maximale et d'assurer la continuité opérationnelle.
Restriction/Défi
(en milliers de dollars)Intégration complexe et écosystème fragmenté(en milliers de dollars)
- L'un des principaux défis du marché de la distribution d'énergie à basse tension est la complexité d'intégration des composants de distribution intelligente au sein des systèmes existants et un écosystème fragmenté de plates-formes propriétaires.
- Par exemple, en 2023, des rapports de Navigant Research ont mis en évidence des retards dans la mise en œuvre de plusieurs projets de modernisation commerciale en raison de problèmes de compatibilité entre les nouveaux panneaux numériques et les brise-lames mécaniques périmés.
- L'absence de normes universelles d'interopérabilité entre les fournisseurs entraîne souvent une augmentation des coûts, des temps d'arrêt prolongés et des difficultés dans la surveillance unifiée de l'énergie entre les systèmes.
- En juin 2024, les analystes de l'industrie ont noté que de nombreuses petites et moyennes entreprises retardaient les mises à niveau intelligentes du VL en raison des obstacles à l'intégration, des problèmes de cybersécurité et du manque de techniciens qualifiés connaissant les systèmes électriques basés sur l'IoT
- De plus, à mesure que les systèmes intelligents deviennent plus complexes, la sécurité des données et la fiabilité des systèmes deviennent plus difficiles. Par exemple, une divulgation de vulnérabilité d'octobre 2023 touchant des modules IoT tiers intégrés dans des moniteurs de circuit LV a soulevé des alarmes sur la préparation à la cybersécurité des environnements de contrôle industriel.
- Pour relever ces défis, il faudra renforcer la collaboration de l'industrie sur les normes ouvertes, améliorer les cadres de cybersécurité et améliorer les initiatives de formation des professionnels de l'électricité pour gérer efficacement la transition numérique.
Comment le marché de la distribution d'énergie à faible tension est-il segmenté
Le marché est segmenté en fonction du type de produit, du composant, de l'application et du canal de vente.
Par type de produit
En fonction du type de produit, le marché de la distribution d'énergie à basse tension est segmenté en type fixe et type de tiroir. Le segment de type fixe a dominé le marché en 2024 avec la plus grande part des revenus, en raison de son utilisation généralisée dans les systèmes d'alimentation commerciale et résidentielle en raison de la simplicité, de la rentabilité et des exigences minimales d'entretien. Ces unités sont particulièrement populaires dans les petites installations où l'économie d'espace et la fonctionnalité simple sont des facteurs clés.
Le segment Type de tiroirs devrait être témoin du TCAC le plus rapide de 2025 à 2032, en raison de sa conception modulaire, qui facilite le remplacement rapide, la maintenance et la sécurité. Ce type est de plus en plus préféré dans les environnements industriels et les centrales électriques, où la continuité opérationnelle et les protocoles de sécurité exigent des composants qui peuvent être entretenus ou remplacés sans interruption du système.
• Par composante
Sur la base de la composante, le marché est segmenté en Switchgear, Disjoncteurs, Panneaux de distribution, Fusées, et autres. Le segment des disjoncteurs détenait la plus grande part de marché de 35,2 % en 2024, en raison de son rôle essentiel dans la protection des systèmes électriques contre les surcharges et les défaillances. La demande croissante de disjoncteurs intelligents dotés de capacités de surveillance en temps réel et d'analyse prédictive propulse la croissance de ce segment, en particulier dans les bâtiments intelligents et l'automatisation industrielle.
Le segment des panneaux de distribution devrait connaître le taux de croissance le plus rapide au cours de la période de prévision en raison des investissements croissants dans le développement de l'infrastructure et de l'adoption croissante de panneaux modulaires intelligents qui peuvent soutenir les systèmes de surveillance de l'énergie basés sur l'IoT et le cloud. En mars 2024, Schneider Electric's lance des panneaux intelligents PrismaSeT Active illustre ce virage vers la distribution d'énergie connectée.
• Par demande
Sur la base de l'application, le marché est segmenté en centrales électriques, sites industriels, sites commerciaux, résidentiels et autres. En 2024, le secteur résidentiel a représenté la plus grande part des revenus en raison de l'urbanisation croissante, des installations de logements intelligents et de la sensibilisation croissante des consommateurs à l'efficacité énergétique et à la sécurité des logements. La hausse de la demande d'intégration de l'énergie solaire dans les foyers stimule également l'adoption de systèmes intelligents de distribution de LV.
Le segment Sites industriels devrait enregistrer le TCAC le plus rapide de 2025 à 2032, alimenté par la nécessité de systèmes de distribution d'électricité intelligents et à haut rendement qui soutiennent l'automatisation, les jumeaux numériques et les opérations à forte intensité énergétique. En février 2024, ABB et Siemens ont élargi leurs offres de LV numériques ciblant les industries de fabrication et de transformation, qui nécessitent une précision et une grande fiabilité dans la distribution.
• Par canal de vente
Sur la base du canal de vente, le marché est segmenté en canal direct et en canal indirect. En 2024, le segment de Direct Channel détenait la plus grande part de marché en raison du nombre croissant de projets clés en main, en particulier dans les applications commerciales et industrielles à grande échelle où les solutions personnalisées et les services d'intégration sont essentiels. Les ventes directes facilitent également une collaboration plus étroite entre les fabricants et les utilisateurs finaux pour la personnalisation des produits.
On s'attend à ce que le segment des chaînes indirectes augmente au rythme le plus rapide, en raison de la prolifération des plateformes de commerce électronique, des distributeurs et des intégrateurs de systèmes qui rendent les produits LV plus accessibles aux petites entreprises et aux propriétaires. Les partenariats avec des revendeurs à valeur ajoutée et des portails B2B électriques en ligne ont permis d'accroître la portée des principaux fabricants sur les marchés émergents.
Quelle région détient la plus grande part du marché de la distribution d'énergie à basse tension
- L'Amérique du Nord a dominé le marché mondial de la distribution d'énergie à basse tension avec la plus grande part de revenus de 40,01 % en 2024, en raison de l'augmentation des mandats en matière d'efficacité énergétique, d'une solide infrastructure de réseau intelligent et d'un investissement important dans l'automatisation des bâtiments résidentiels et commerciaux.
- La région bénéficie d ' un niveau élevé d ' électrification dans tous les secteurs et d ' une adoption rapide de technologies de distribution de pointe. De plus, des initiatives comme la U.S. Infrastructure Investment and Jobs Act alimentent la modernisation du réseau, contribuant ainsi à la demande croissante de systèmes de distribution à basse tension. L'adoption rapide de sources d'énergie renouvelables comme l'énergie solaire nécessite également le déploiement de solutions de distribution LV flexibles et intelligentes dans les installations résidentielles et commerciales.
Aperçu du marché américain de la distribution d'énergie à faible tension
Les États-Unis représentaient 81 % de la part des revenus de l'Amérique du Nord en 2024, en raison d'investissements constants dans les systèmes d'énergie résidentielle, l'intégration des réseaux intelligents et l'automatisation industrielle. La poussée de l'électrification des systèmes de transport et d'énergie domestique a entraîné une forte demande de protection avancée des circuits de VL et de distribution de panneaux. En mars 2024, Eaton a annoncé l'expansion de sa production de commutateurs intelligents LV aux États-Unis pour répondre à la demande intérieure croissante. Le pays connaît également une forte demande de panneaux de distribution économes en énergie et de disjoncteurs intégrés dans les nuages pour les projets de modernisation et les nouvelles constructions commerciales.
Europe Distribution d'énergie à basse tension Aperçu du marché
L'Europe devrait connaître une croissance soutenue du marché de la distribution d'énergie à basse tension tout au long de la période de prévision, soutenue par les directives de l'UE sur l'efficacité énergétique, l'augmentation de la construction de bâtiments intelligents et les initiatives d'électrification de la chaleur dans les secteurs résidentiels. Les objectifs de la région en matière de transition énergétique, notamment dans des pays comme l'Allemagne et la France, accélèrent la modernisation de l'infrastructure LV traditionnelle vers des systèmes intelligents et connectés. De plus, l'adaptation axée sur la durabilité dans les bâtiments européens plus anciens contribue à l'adoption croissante de commutateurs, de panneaux et de fusibles de VL.
R.-U. Vue du marché de la distribution d'énergie à basse tension
Le marché du Royaume-Uni se développe à un rythme remarquable en raison d'objectifs ambitieux d'émissions nettes nulles et de l'accent continu mis sur la modernisation des bâtiments. L'adoption de compteurs intelligents, d'infrastructures EV et d'installations de panneaux solaires stimule la demande de panneaux de distribution et de disjoncteurs LV compatibles. Le lancement, en avril 2024, de la table d'affichage Schneider Electrics Resi9 LV, conçue pour les foyers britanniques, met en évidence la demande croissante de solutions LV modernes, sûres et modulaires.
Allemagne Distribution d'énergie à basse tension Aperçu du marché
L'Allemagne connaît une croissance considérable sur le marché de la distribution d'énergie LV en raison de la forte demande industrielle et des investissements importants dans l'intégration des énergies renouvelables. La politique d'Energiewende du gouvernement encourage l'amélioration de l'efficacité énergétique dans tous les secteurs. Des fabricants allemands tels que Siemens et Phoenix Contact innovent avec des systèmes de distribution intelligents de type tiroir pour s'occuper de sites industriels et de bâtiments commerciaux privilégiant la modularité et l'automatisation.
Aperçu du marché de la distribution d'énergie à basse tension en Asie et dans le Pacifique
L'Asie-Pacifique devrait croître au rythme le plus rapide du TCAC de 24 % de 2025 à 2032, alimenté par une urbanisation rapide, des projets de villes intelligentes en cours et un développement industriel généralisé. L'environnement politique favorable de la région, en particulier en Chine, en Inde et en Asie du Sud-Est, pour l'électrification et le développement des infrastructures, élargit considérablement l'étendue de la distribution d'énergie LV. L'accessibilité et l'évolutivité des systèmes LV modulaires et de type tiroir répondent également aux besoins de diverses échelles d'infrastructure dans les pays APAC.
Aperçu du marché japonais de la distribution d'énergie à basse tension
Le marché japonais progresse régulièrement avec un solide soutien pour les systèmes numériques d'automatisation des bâtiments, sous l'impulsion d'un accent culturel sur la sécurité, les économies d'énergie et la commodité. En février 2024, Panasonic et Hitachi ont collaboré au développement de systèmes compacts de commutation de VL pour les unités résidentielles urbaines de haute densité. Le vieillissement de la population stimule également la demande de systèmes de distribution d'électricité plus sûrs et intuitifs.
Marché chinois de la distribution d'énergie à faible tension
En 2024, la Chine détenait la plus grande part des revenus du marché en Asie-Pacifique, grâce à l'expansion rapide de l'infrastructure, au développement du logement urbain et à des initiatives gouvernementales de réseau intelligent. La présence d'acteurs domestiques de premier plan comme Chint Electric et Delixi Electric, ainsi que la fabrication à grande échelle de dispositifs de protection de circuits et de commutateurs, renforce la position de la Chine en tant que producteur et consommateur dans l'espace de distribution LV. L'appui du gouvernement aux codes de construction écologiques et aux villes intelligentes, en particulier dans des provinces comme Guangdong et Jiangsu, stimule considérablement l'adoption de composantes intelligentes de distribution de VL.
Quelles sont les principales entreprises du marché de la distribution d'énergie à basse tension
L'industrie de la distribution d'énergie à faible tension est principalement dirigée par des entreprises bien établies, notamment :
- Schneider Electric SE(France)
- ABB Ltd. (Suisse)
- Siemens AG (Allemagne)
- Société Eaton plc(Irlande)
- General Electric Company (États-Unis)
- Legrand SA (France)
- Mitsubishi Electric Corporation(Japon)
- Hitachi, Ltd (Japon)
- Toshiba Corporation (Japon)
- Société d'assurance-vie(Japon)
Quelles sont les dernières évolutions du marché de la distribution d'énergie à faible tension
- En mars 2024, Schneider Electric a dévoilé sa nouvelle génération de Switchboards à basse tension pour bâtiments commerciaux nord-américains. Ces tableaux modulaires améliorent la vitesse et la flexibilité d'installation, réduisent les temps d'arrêt et sont équipés d'une intégration EcoStruxure IoT pour la surveillance à distance et l'analyse énergétique. Cette innovation renforce l'accent mis par Schneider Electric sur la numérisation et la conception modulaire, répondant ainsi aux demandes croissantes de systèmes de distribution d'énergie intelligents, sûrs et évolutifs.
- En février 2024, Siemens AG a lancé ses disjoncteurs d'air SENTRON 3WA sur les marchés mondiaux, conçus avec des capacités numériques améliorées, y compris le diagnostic à distance, la maintenance prédictive et la surveillance de l'énergie en temps réel. Ces disjoncteurs LV sont destinés à des applications industrielles et commerciales, supportant l'automatisation accrue, le temps d'arrêt et l'efficacité énergétique – critique dans les installations modernes d'infrastructures intelligentes.
- En janvier 2024, ABB Ltd. a introduit le système de commutation NeoGear Low Voltage en Inde, visant à réduire les pertes d'énergie et à améliorer la sécurité électrique dans les industries à forte demande comme le pétrole et le gaz, les centres de données et la fabrication. Basé sur la technologie BusPlate, NeoGear minimise le risque d'éclair d'arc et prend en charge les conceptions d'empreintes compactes, ce qui représente une poussée de l'ABB pour des solutions LV à l'épreuve du futur dans des économies en développement rapide.
- En octobre 2023, Legrand a lancé ses panneaux de distribution XL3 S sur le marché européen, mettant l'accent sur l'installation sans outil, les mises en page personnalisables et le support des appareils de mesure intelligents. Les panneaux sont conçus pour les propriétés résidentielles et commerciales, en adéquation avec les normes de construction européennes croissantes axées sur l'efficacité énergétique et la préparation numérique.
- En août 2023, Eaton Corporation a annoncé un investissement de 150 millions de dollars dans sa capacité de production de commutateurs de VL en Amérique du Nord, citant la demande croissante des secteurs des énergies renouvelables, de la tarification des VE et des centres de données. L'extension inclut la production de tableaux de distribution LV avec capteurs IoT intégrés, visant à répondre à des besoins de distribution complexes et à haute charge avec un temps d'arrêt minimal.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











