


Global Macroencapsulation Market Segmentation, par type de matériel (à base de polymères, à base de métaux, à base de céramique, autres), matériel de base (matériaux de changement de phase, produits agrochimiques et engrais, catalyseurs et enzymes, ingrédients actifs pharmaceutiques/nutraceutiques, autres), technique (revêtement, extrusion, revêtement de lit fluidisé, séchage par pulvérisation, autres), taille des capsules (petites macrocapsules (1-5 mm), macrocapsules moyennes (5-20 mm), macrocapsules volumineuses (20 mm), application (emmagasinage d'énergie thermique, agriculture et engrais, matériaux de construction et de construction, batteries et stockage d'énergie, textiles, autres), industrie d'utilisation finale (construction, agriculture, énergie et énergie, textiles, produits chimiques et industriels, autres), formulaire (capsules/billes, granules et granules, feuilles et panneaux), fonction (libération contrôlée, réglementation thermique, protection et isolement), chaîne de distribution (ventes directes, producteurs d'énergie et entreprises de production d'énergie)
Quelle est la taille du marché et le taux de croissance de la macroencapsulation
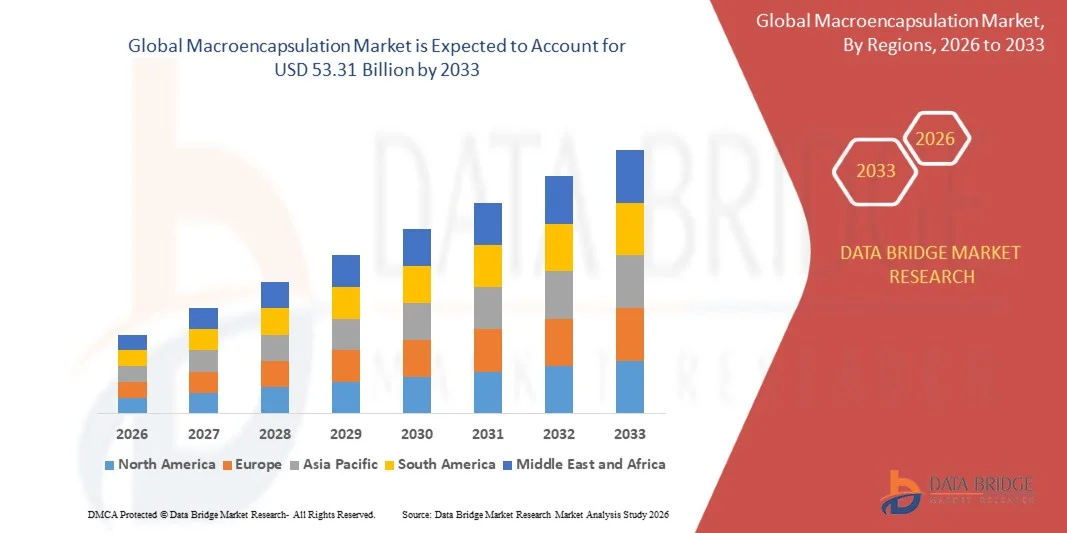
- Selon l'analyse de Data Bridge Market Research, le marché de la macroencapsulation a été évalué à18,30 milliards de dollars en 2025et devrait atteindre53,31 milliards de dollars en 2033, croissance à unTCAC de 14,3%de 2026 à 2033.
- Le marché connaît une croissance soutenue due à la demande croissante d'encapsulation de matériaux de changement de phase dans le stockage de l'énergie thermique et les applications du bâtiment, à l'adoption croissante de formulations agrochimiques à libération contrôlée et à l'utilisation croissante d'additifs macroencapsulés dans la construction, l'énergie et les matériaux industriels.
- L'accent de plus en plus mis au niveau mondial sur l'efficacité énergétique et la décarbonisation, conjugué à des incitations gouvernementales croissantes pour le stockage d'énergie thermique et les matériaux de construction durables, oblige les fabricants à évaluer la capacité de macroencapsulation des matériaux de changement de phase utilisés dans l'isolation des bâtiments, les systèmes CVC et les emballages à chaîne froide. L'adoption croissante d'engrais et de pesticides macroencapsulés à libération lente dans l'agriculture de précision soutient encore davantage la demande de formats durables et de format plus large d'encapsulation qui résistent à la manipulation mécanique et à l'exposition environnementale.
- L'intégration croissante de la technologie de macroencapsulation dans la gestion thermique des batteries et les matériaux de construction auto-guérison ouvre de nouvelles voies d'application, car les fabricants cherchent à combiner l'isolation protectrice avec les caractéristiques fonctionnelles de libération dans un format de particule ou de panneau conçu.
- L'avancement continu des formats d'encapsulation en grand format capables de résister à des manipulations mécaniques sévères et à des cycles d'exposition environnementale répétés élargit les cas d'utilisation adressable pour la macroencapsulation au-delà des applications agrochimiques et pharmaceutiques traditionnelles en matériaux de structure et de qualité infrastructurelle.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 18,30 milliards
- Valeur marchande prévue (2033) : 53,31 milliards de dollars
- Prévisions TCAC (2026-2033): 14,3%
- Région phare en 2025: Europe
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché de la macroencapsulation
- L'Europe a dominé le marché mondial de la macroencapsulation avec la plus grande part des revenus de 34,72 % en 2025, soutenue par une forte pression réglementaire pour des bâtiments éconergétiques et des capacités de fabrication bien établies de matériaux de changement de phase.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 16,8 % entre 2026 et 2033, alimenté par des activités de construction rapides, une modernisation de l'agriculture accrue et une augmentation de la capacité de fabrication de produits chimiques en Chine et en Inde.
- Le segment des matériaux à base de polymères a dominé le marché avec une part de 48,63 % en 2025, en raison de sa polyvalence, de son rapport coût-efficacité et de sa compatibilité avec divers matériaux de base à travers la construction et les applications agricoles.
- Le segment des matériaux de base de changement de phase est la catégorie qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 17,2 %, ce qui reflète la demande croissante de solutions de stockage d'énergie thermique dans les bâtiments, la logistique de la chaîne du froid et les systèmes de batteries.
- Le secteur de l'application des matériaux de construction et de construction a dominé la catégorie d'application avec une part des revenus de 38,94 % en 2025, grâce à l'intégration croissante de PCM macroencapsulés dans les panneaux isolants, les panneaux muraux et les formulations en béton.
- Le canal de distribution des ventes directes représentait 63,28 % de la part de marché en 2025, préférant une collaboration technique étroite entre les fabricants et les grands clients de l'industrie et de la construction.
- Le segment de fonction auto-guérison est la catégorie fonctionnelle qui connaît la croissance la plus rapide, avec un TCAC de 18,1 %, entraîné par l'adoption croissante d'agents de guérison macroencapsulés dans les applications d'infrastructure et de revêtement.
Portée du rapport et segmentation du marché par macroencapsulation
|
Attributs |
Macroencapsulation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché de la macroencapsulation
- Les fabricants de matériaux de construction intègrent de plus en plus les matériaux macroencapsulés de changement de phase dans les panneaux muraux, les panneaux isolants et les formulations de béton pour améliorer la régulation thermique et réduire la consommation d'énergie des bâtiments.
- Par exemple, en avril 2025, BASF SE a élargi sa gamme de produits de PCM macroencapsulés de marque Micronal pour le secteur européen de la construction, offrant une capacité de stockage thermique accrue pour la régulation passive de la température des bâtiments.
- L'adoption croissante de granules d'engrais macroencapsulés à libération lente permet aux exploitations agricoles de précision de réduire le ruissellement des éléments nutritifs et la fréquence des applications tout en améliorant la cohérence du rendement des cultures.
- Les fabricants investissent de plus en plus dans la technologie de macroencapsulation autoguérisante pour les revêtements d'infrastructure et le béton, où la rupture des capsules intégrées libère des agents de guérison qui scellent automatiquement les microcriques et prolongent la durée de vie structurale.
- Par exemple, en janvier 2025, Sika AG a introduit une ligne additive en béton auto-guérison élargie comprenant des agents de guérison macroencapsulés, ciblant les infrastructures et les applications de génie civil nécessitant une durabilité prolongée.
- Alors que les industries continuent d'accorder la priorité à l'efficacité énergétique, à la durabilité et à l'innovation en matière de matériaux fonctionnels, l'adoption de la technologie de macroencapsulation devrait s'accélérer et renforcer son rôle de technologie fondamentale dans les applications de la construction, de l'agriculture et du stockage de l'énergie.
Quels sont les principaux moteurs du marché de la macroencapsulation
- L'accent de plus en plus mis sur l'efficacité énergétique et la gestion thermique des bâtiments a considérablement augmenté la demande de matériaux macroencapsulés de changement de phase capables de réduire les charges de chauffage et de refroidissement dans les structures résidentielles et commerciales.
- Par exemple, en mars 2025, Rubitherm Technologies a élargi sa capacité de production macroencapsulée de PCM en Europe pour répondre à la demande croissante des clients de la construction et de la logistique à chaîne froide.
- Les producteurs agricoles et les fabricants de produits agrochimiques intègrent de plus en plus les engrais et les pesticides à libération contrôlée macroencapsulés dans les programmes d'agriculture de précision afin de réduire le ruissellement environnemental, d'améliorer l'efficacité de l'utilisation des nutriments et de réduire le coût global des intrants.
- Par exemple, en octobre 2024, Syngenta AG a annoncé un investissement dans des capacités supplémentaires de fabrication de macroencapsulation pour soutenir les commandes croissantes de formulations agrochimiques à libération contrôlée en Amérique du Nord et en Asie-Pacifique.
- Comme les industries comptent de plus en plus sur les matériaux fonctionnels pour améliorer l'efficacité énergétique, la productivité agricole et la durabilité des infrastructures, la technologie de macroencapsulation restera indispensable dans toutes les applications de construction, d'agriculture et de stockage de l'énergie.
- Par exemple, en juin 2024, DuPont de Nemours a élargi son portefeuille de matériaux de gestion thermique de batterie macroencapsulés, soutenant la demande croissante des constructeurs de véhicules électriques et de systèmes de stockage d'énergie.
- Avec l'adoption croissante de matériaux fonctionnels dans les bâtiments écoénergétiques, l'agriculture de précision, la logistique de la chaîne du froid et le stockage de l'énergie, la technologie de macroencapsulation devrait demeurer un facteur important d'amélioration de la gestion thermique, des rejets contrôlés, de l'efficacité des ressources et des produits dans diverses industries d'utilisation finale.
Quels sont les facteurs qui entravent la croissance du marché de la macroencapsulation
- Les procédés de macroencapsulation exigent des investissements importants dans le revêtement spécialisé, l'extrusion et le matériel de lit fluidisé, ainsi que dans le développement de formulations spécifiques aux matériaux, ce qui augmente le coût global de l'établissement de nouvelles capacités de production.
- Ces coûts élevés de capital et de formulation-développement limitent l'adoption parmi les petits fabricants et limitent l'entrée de nouveaux acteurs sur les marchés des matériaux agricoles et de construction sensibles aux prix.
- Par exemple, en septembre 2024, Euro Panel Products Ltd. a investi dans une ligne de revêtement de pointe afin d'accroître ses capacités de fabrication, illustrant les importantes dépenses en capital liées à l'installation d'une infrastructure de revêtement spécialisée et à la mise à niveau des opérations de traitement des matériaux de pointe.
- Les délais élevés d'investissement en capital et de développement de la formulation associés à la macroencapsulation continuent de restreindre l'adoption, en particulier chez les petits et moyens fabricants des marchés émergents. Cette barrière des coûts et des délais ralentit la pénétration du marché dans les régions sensibles aux prix, ce qui limite le déploiement généralisé de technologies de macroencapsulation de pointe malgré la demande croissante dans les domaines de la construction et de l'agriculture.
Comment le marché de la macroencapsulation est-il segmenté
Le marché de la macroencapsulation est segmenté en fonction du type de matériau, du matériau de base, de la technique, de la taille des capsules, de l'application, de l'industrie de l'utilisation finale, de la forme, de la fonction, du canal de distribution et de l'utilisateur final.
- Par type de matériau
Sur la base du type de matériau, le marché mondial de la macroencapsulation est segmenté en polymère, en métal, en céramique, etc. Le segment des polymères a dominé le marché avec une part de 48,63 % en 2025, en raison de sa polyvalence, de son rapport coût-efficacité et de sa compatibilité avec divers matériaux de base dans les domaines de la construction et de l'agriculture. Ces matériaux de coquillage offrent des propriétés mécaniques flexibles et une perméabilité réglable, ce qui en fait le choix préféré pour les applications de matériaux de changement de phase et d'encapsulation agrochimique.
Le segment à base de céramique devrait enregistrer la croissance la plus rapide à un TCAC de 16,4 % de 2026 à 2033, en raison de la demande croissante de matériaux à haute température résistant à la coque dans la gestion thermique des batteries et les applications industrielles des procédés. Les progrès dans les formulations en céramique, combinés à l'adoption croissante dans les systèmes de stockage d'énergie, accélèrent l'expansion du segment.
- Par matériau de base
Sur la base de la matière première, le marché mondial de la macroencapsulation est segmenté en matériaux de changement de phase, agrochimiques et engrais, catalyseurs et enzymes, ingrédients pharmaceutiques et nutraceutiques actifs, et autres. Le segment des produits agrochimiques et des engrais a dominé le marché avec une part de 36,92 % en 2025, soutenue par l'utilisation intensive de formulations macroencapsulées à libération lente dans les applications de l'agriculture de précision et de la gestion du gazon.
Le segment des matériaux de changement de phase devrait connaître la croissance la plus rapide à un TCAC de 17,2 % de 2026 à 2033, en raison de la demande croissante de solutions de stockage d'énergie thermique dans les bâtiments, la logistique de la chaîne du froid et les systèmes de batteries.
- Par technique
Sur la base de la technique, le marché mondial de la macroencapsulation est segmenté en revêtement/pan, extrusion, revêtement de lit fluidisé, séchage par pulvérisation, etc. Le segment du revêtement de lit fluidisé a dominé le marché avec une part de 33,75 % en 2025 en raison de son adoption généralisée dans la production de revêtements uniformes et durables mécaniquement pour les applications agrochimiques et les matériaux de construction, l'augmentation de la demande de capacités de traitement par lots évolutives et l'intégration croissante avec les systèmes automatisés d'inspection de la qualité. De plus, l'accent croissant mis sur la cohérence des processus et l'optimisation des rendements favorise l'adoption forte de la technologie de revêtement de lit fluidisé.
Le segment de l'extrusion devrait connaître le TCAC le plus rapide de 16,9 % entre 2026 et 2033, en raison du besoin croissant de production continue et à haut débit de macrocapsules dont l'épaisseur de la coque est constante pour les applications de matériaux de changement de phase et de matériaux de construction. Les fabricants adoptent des plates-formes d'extrusion pour produire des macrocapsules rentables, évolutives et répétables. De plus, l'intégration de la technologie d'extrusion avec les systèmes de surveillance de la qualité en ligne améliore la précision et l'efficacité de la fabrication de macroencapsulation, ce qui stimule la croissance du segment.
- Taille de la gélule
Sur la base de la taille des capsules, le marché mondial de la macroencapsulation est segmenté en petites macrocapsules (1-5 mm), macrocapsules moyennes (5-20 mm) et macrocapsules grandes (>20 mm). Le segment des petites macrocapsules a dominé le marché avec une part de 45,28 % en 2025 en raison de son rôle crucial dans l'équilibre de la capacité de charge utile et la durabilité mécanique pour les applications agrochimiques et les matériaux de changement de phase. L'adoption généralisée de macrocapsules de petit format dans les applications d'engrais granulaires et d'isolation des bâtiments est à l'origine d'une forte demande pour cette catégorie de capsules.
Le segment des grandes macrocapsules devrait connaître le TCAC le plus rapide de 15,8 % entre 2026 et 2033, en raison du besoin croissant de panneaux de stockage d'énergie thermique à haute charge et d'éléments de construction autoguérisants nécessitant des volumes plus importants encapsulés. Les fabricants intègrent de plus en plus les macrocapsules grand format dans les applications structurelles et d'infrastructure. De plus, l'accent de plus en plus mis sur le déploiement à grande échelle du stockage d'énergie thermique accélère l'adoption de cette catégorie de capsules.
- Par demande
Sur la base de l'application, le marché mondial de la macroencapsulation est segmenté en stockage d'énergie thermique, agriculture et engrais, matériaux de construction, batteries et stockage d'énergie, textiles, etc. Le segment des matériaux de construction et de construction a dominé le marché avec une part de 38,94 % en 2025 en raison de son rôle essentiel dans la régulation thermique passive, l'isolation écoénergétique et les éléments structuraux autoguérisants dans la construction résidentielle et commerciale. L'adoption élevée est motivée par le besoin croissant de solutions de construction éconergétiques, l'intégration à des programmes de certification de construction écologique et l'amélioration de la performance des matériaux de construction. De plus, l'investissement croissant des fabricants de matériaux de construction et des programmes gouvernementaux d'efficacité énergétique renforce la position de premier plan de ce segment du marché.
Le segment piles et stockage d'énergie devrait connaître le TCAC le plus rapide de 18,6% entre 2026 et 2033. Cette croissance est due à la demande croissante de matériaux de gestion thermique macroencapsulés qui protègent les piles contre les fuites thermiques et améliorent la sécurité du système de stockage d'énergie. L'adoption croissante de véhicules électriques et d'installations de stockage d'énergie à l'échelle du réseau accélère encore l'expansion du marché dans ce segment.
- Par industrie d'utilisation finale
Sur la base de l'industrie d'utilisation finale, le marché mondial de la macroencapsulation est segmenté en construction, agriculture, énergie & énergie, textile, produits chimiques & industriels, etc. Le segment de la construction a dominé le marché avec une part de 41,37 % en 2025 en raison de son utilisation généralisée dans les matériaux de construction écoénergétiques, les systèmes d'isolation et les éléments structuraux autoguérisants. L'adoption croissante de matériaux macroencapsulés de changement de phase et d'agents de guérison dans les projets de construction écologique permet aux entreprises de construction d'améliorer leurs performances, de réduire leur consommation d'énergie et de satisfaire aux exigences de certification en matière de durabilité. De plus, l'augmentation des investissements des fabricants de matériaux de construction et des mandats gouvernementaux d'efficacité des bâtiments accélère l'adoption et renforce la position de leader de ce segment sur le marché.
Le secteur de l'énergie et de l'énergie devrait connaître le TCAC le plus rapide de 17,9 % entre 2026 et 2033, grâce à l'intégration croissante de matériaux de changement de phase macroencapsulés et de composants de gestion thermique dans les systèmes de batteries, le stockage d'énergie à l'échelle du réseau et les infrastructures d'énergie renouvelable. Ces matériaux améliorent la stabilité thermique, améliorent la sécurité du système et permettent un stockage et des cycles de libération d'énergie plus efficaces, rendant la technologie de macroencapsulation plus accessible, évolutive et utile pour la transition énergétique.
- Par formulaire
Sur la base de la forme, le marché mondial de la macroencapsulation est segmenté en capsules / perles, granules & granules, et feuilles et panneaux. Le segment granulés et granulés a dominé le marché avec une part de 44,16 % en 2025 en raison de son rôle essentiel dans la fourniture de formats évolutifs et faciles à manipuler pour les applications agrochimiques et industrielles nécessitant une distribution en vrac et une application mécanisée. De plus, les partenariats établis avec les distributeurs agricoles, les producteurs d'engrais et les fournisseurs industriels de produits chimiques augmentent la portée, améliorent l'accessibilité et renforcent l'adoption de formats de macroencapsulation granulaires sur les marchés mondiaux.
Le segment des feuilles et panneaux devrait connaître le TCAC le plus rapide de 17,1 % entre 2026 et 2033. Cette croissance est principalement attribuable à la demande croissante de panneaux de stockage d'énergie thermique préfabriqués et de panneaux isolants utilisés dans les applications de construction et de construction. Les fabricants tirent parti des techniques de macroencapsulation avancées pour améliorer la durabilité des panneaux, permettre des performances thermiques cohérentes et soutenir les méthodes de construction modulaire, ce qui accélère l'adoption dans les applications résidentielles et commerciales.
- Par fonction
Sur la base de la fonction, le marché mondial de la macroencapsulation est segmenté en libération contrôlée, régulation thermique, protection & isolement, et auto-guérison. Le segment des rejets contrôlés a dominé le marché avec une part de 39,62 % en 2025 en raison de son utilisation généralisée dans les applications agrochimiques et nutraceutiques nécessitant une livraison précise et dans le temps des ingrédients actifs. Une forte adoption est appuyée par les producteurs agricoles, les fabricants d'engrais et les fournisseurs de produits chimiques industriels qui comptent sur la macroencapsulation à libération contrôlée pour assurer la cohérence, l'efficacité et des résultats d'application mesurables. De plus, l'intégration croissante avec l'agriculture de précision et les technologies d'exploitation intelligente améliore la précision de l'application et renforce la domination du segment de la fonction de libération contrôlée.
Le segment d'auto-guérison devrait connaître le TCAC le plus rapide de 18,1 % entre 2026 et 2033, en raison de la demande croissante d'infrastructures durables à faible entretien et de solutions de revêtement qui réparent automatiquement les microcriques et prolongent la durée de vie. En offrant la libération d'agents de guérison embarqués lors des dommages, cette fonction améliore la durabilité structurale, réduit les coûts d'entretien et prolonge les cycles de vie des actifs, rendant la macroencapsulation autoguérisante très attrayante pour l'infrastructure, les revêtements et les applications de construction.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial de la macroencapsulation est segmenté en ventes et distributeurs directs. Le segment des ventes directes a dominé le marché avec une part de 63,28 % en 2025 en raison de sa préférence parmi les grands fabricants de matériaux de construction, les producteurs agrochimiques et les clients industriels qui ont besoin d'une collaboration étroite sur la conception de la formulation, la sélection des matériaux en coque et la validation de la qualité pour les applications critiques. De plus, les accords d'approvisionnement à long terme, les installations de production régionales et l'appui technique intégré facilitent la qualification des produits et l'adoption de solutions de macroencapsulation à source directe, tandis que de solides réseaux d'appui technique améliorent l'accessibilité, la fiabilité et la confiance, renforçant ainsi la position de premier plan de ce segment du marché.
Le segment des distributeurs devrait connaître le TCAC le plus rapide de 13,6 % entre 2026 et 2033. Cette croissance est principalement attribuable à la demande croissante des acheteurs de matériaux agricoles et de construction de petite et moyenne taille pour des produits macroencapsulés normalisés et facilement disponibles dans plusieurs industries. Les distributeurs offrent des solutions d'approvisionnement évolutives et rentables pour la construction, l'agriculture et les applications industrielles, tout en fournissant un soutien régional en matière d'inventaire, des conseils techniques et une intégration transparente avec les systèmes d'approvisionnement des acheteurs, ce qui améliore l'efficacité et la flexibilité de l'approvisionnement.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial de la macroencapsulation est segmenté en fabricants industriels, entreprises de construction, producteurs agricoles et entreprises énergétiques. Le segment des fabricants industriels a dominé le marché avec une part de 37,84 % en 2025 en raison de son rôle répandu dans l'intégration des matériaux macroencapsulés dans les produits chimiques, textiles et de consommation finis exigeant des caractéristiques fonctionnelles. De plus, l'infrastructure manufacturière établie, la grande notoriété des fournisseurs et l'histoire de la formulation et du développement facilitent l'adoption continue de la macroencapsulation parmi les fabricants industriels, tandis que de solides réseaux d'appui aux fournisseurs améliorent l'accessibilité, la fiabilité et la confiance, renforçant encore la position de premier plan de ce segment du marché.
Le segment des entreprises énergétiques devrait connaître le TCAC le plus rapide de 18,3% entre 2026 et 2033, grâce à l'adoption croissante de matériaux macroencapsulés de changement de phase et de solutions de gestion thermique dans le stockage d'énergie à l'échelle du réseau, les systèmes de batteries et les infrastructures d'énergie renouvelable. Ces solutions améliorent la stabilité thermique, la sécurité du système et permettent un stockage et des cycles de libération d'énergie plus efficaces, rendant la technologie de macroencapsulation de plus en plus précieuse pour la transition énergétique mondiale.
Quelle région détient la plus grande part du marché de la macroencapsulation
- L'Europe a dominé le marché de la macroencapsulation et a représenté la plus grande part des revenus de 34,72 % en 2025, soutenue par une forte pression réglementaire pour les bâtiments économes en énergie, des capacités de fabrication de matériaux de changement de phase bien établies et la présence de producteurs de produits chimiques et de matériaux établis.
- La région bénéficie également d'incitations gouvernementales fortes pour la construction durable et le stockage de l'énergie thermique, l'adoption élevée de matériaux d'infrastructure autoguérisants et l'utilisation croissante de macroencapsulation dans les applications de construction, d'agriculture et de stockage de l'énergie. L'accent mis de plus en plus sur la décarbonisation et l'économie circulaire continue de renforcer la position de leader de l'Europe sur le marché mondial.
Allemagne Macroencapsulation Marché Insight
Le marché allemand de la macroencapsulation ne cesse de croître, sous l'impulsion de la forte base de fabrication de produits chimiques du pays, d'une réglementation rigoureuse en matière d'efficacité énergétique des bâtiments et de l'adoption croissante de matériaux macroencapsulés pour le changement de phase dans la construction et les applications industrielles. L'adoption croissante d'additifs pour le béton autoguérisant et de panneaux de stockage d'énergie thermique dans la construction commerciale et résidentielle stimule considérablement la demande du marché. En outre, l'augmentation des investissements dans la recherche et le développement sur les matériaux et les sciences, l'augmentation de la production chimique axée sur l'exportation et les progrès technologiques rapides placent l'Allemagne comme un marché de premier plan pour la macroencapsulation en Europe.
France Macroencapsulation Aperçu du marché
Le marché de la macroencapsulation en France connaît une croissance soutenue en raison de la forte base de fabrication de produits chimiques et de matériaux, de la réglementation rigoureuse en matière de performance énergétique des bâtiments et de l'adoption continue de matériaux macroencapsulés de changement de phase dans les applications de construction. Les entreprises chimiques, les fabricants de matériaux de construction et les instituts de recherche utilisent de plus en plus les technologies de macroencapsulation pour la régulation thermique et les applications d'infrastructures autoguérisantes. Les progrès continus dans les formulations shell-matériaux, l'automatisation des processus et les cadres de certification de durabilité stimulent davantage la croissance du marché en France.
Aperçu du marché de la macroencapsulation en Asie-Pacifique
Le marché de la macroencapsulation de l'Asie et du Pacifique devrait connaître une croissance rapide, sous l'impulsion de travaux de construction lourds, d'agriculture moderne et de grandes usines chimiques en Chine et en Inde. La macroencapsulation est un processus où de plus grandes quantités de matières premières ou de substances actives sont enfermées dans une coquille ou une matrice de protection. Cette technologie protège les produits chimiques dures, contrôle les rejets de produits agrochimiques et ajoute de la durabilité aux matériaux de construction.
Chine Macroencapsulation Marché Insight
Le marché chinois de la macroencapsulation se développe rapidement, soutenu par des activités de construction à grande échelle, des initiatives de modernisation agricole croissantes et une augmentation des capacités de fabrication de produits chimiques au pays. Les fabricants et les producteurs agricoles utilisent de plus en plus les engrais macroencapsulés à libération contrôlée et les matériaux de changement de phase pour les applications agricoles et de construction. L'expansion continue de l'infrastructure de production de produits chimiques, les mandats gouvernementaux en matière d'efficacité énergétique et l'augmentation de la demande intérieure de matériaux de construction durables stimulent davantage la croissance du marché en Chine.
Japon Macroencapsulation Marché Insight
Le marché japonais de la macroencapsulation connaît une croissance constante en raison de l'augmentation des investissements dans les technologies des matériaux de pointe, de l'innovation dans la fabrication de précision et de la forte concentration nationale sur les solutions de gestion thermique des bâtiments et des batteries écoénergétiques. Les fabricants de produits chimiques, les entreprises de construction et les instituts de recherche adoptent de plus en plus des technologies de macroencapsulation de haute précision pour les applications de matériaux de changement de phase et de stockage d'énergie. De plus, l'intégration croissante des matériaux macroencapsulés dans les systèmes de batteries électriques des véhicules et l'accent mis par le pays sur la qualité et la fiabilité contribuent à la croissance du marché.
Quelles sont les meilleures entreprises du marché de la macroencapsulation
L'industrie de la macroencapsulation est principalement dirigée par des entreprises bien établies, notamment:
- BASE SE(Allemagne)
- Rubitherm Technologies GmbH(Allemagne)
- Croda International Plc(Royaume-Uni)
- Laboratoires Microtek, Inc.(États-Unis)
- Produits PCM Ltd.(Royaume-Uni)
- Climator Suède AB (Suède)
- Entropy Solutions LLC (États-Unis)
- Encapsys, LLC (Sensient Technologies) (États-Unis)
- Sasol Limited (Afrique du Sud)
- DuPont de Nemours, Inc. (États-Unis)
- Honeywell International Inc. (États-Unis)
- Société Cabot (États-Unis)
- Arkema S.A. (France)
- Cargill, Incorporated (États-Unis)
- Syngenta AG (Suisse)
- UPL Limited (Inde)
- Koppert B.V. (Pays-Bas)
- Balchem Corporation (États-Unis)
- La Société Lubrizol (États-Unis)
- Evonik Industries AG (Allemagne)
- Wacker Chemie AG (Allemagne)
- SGL Carbon SE (Allemagne)
- Saint-Gobain SA (France)
- Isolation de Knauf (Allemagne)
- Sika AG (Suisse)
- Matériaux Autonomiques, Inc. (États-Unis)
- PLUSS Advanced Technologies Pvt. Ltd. (Inde)
- Advansix Inc. (États-Unis)
- Rockwool A/S (Danemark)
- Beijing Guanghe New Materials Co., Ltd. (Chine)
Quelles sont les dernières évolutions du marché de la macroencapsulation
- En septembre 2025, BASF SE a lancé une gamme de produits de changement de phase macroencapsulé pour l'emballage à chaîne froide et l'isolation des bâtiments, renforçant ainsi sa position sur le marché européen des matériaux durables.
- En février 2025, Rubitherm Technologies a élargi sa capacité de production de macroencapsulation PCM en Allemagne pour soutenir la demande croissante de solutions de stockage d'énergie thermique de la part des clients de la construction et de la logistique.
- En novembre 2025, Sika AG a mis en place une nouvelle technologie d'auto-encapsulation pour les revêtements d'infrastructure, améliorant les performances de scellement des fissures et allongeant les intervalles d'entretien pour les applications des ponts et des tunnels. Ce développement renforce la position de Sika sur le marché des matériaux de construction durables en permettant aux gestionnaires d'infrastructure de réduire les coûts d'entretien à long terme.
- En octobre 2024, Syngenta AG a élargi sa capacité de production agrochimique à libération contrôlée en Amérique du Nord pour y inclure d'autres formulations d'engrais macroencapsulés, améliorant ainsi la continuité de l'approvisionnement des clients de l'agriculture de précision.
- En juin 2023, DuPont de Nemours s'est associé à un fabricant de systèmes de batterie pour co-développer des matériaux de gestion thermique macroencapsulés pour les batteries de véhicules électriques, en combinant son expertise scientifique des matériaux avec les capacités d'intégration des systèmes de batterie du partenaire pour soutenir une meilleure sécurité et performance thermiques.
- En mars 2023, Microtek Laboratories a reçu la certification de fabrication d'une ligne de production de PCM macroencapsulée élargie ciblant les applications d'emballage à chaîne froide, permettant à l'entreprise de répondre à la demande croissante des clients pharmaceutiques et de la logistique alimentaire nécessitant des solutions d'expédition à température stable.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











